El Oxígeno del Día a Día — El Working Capital
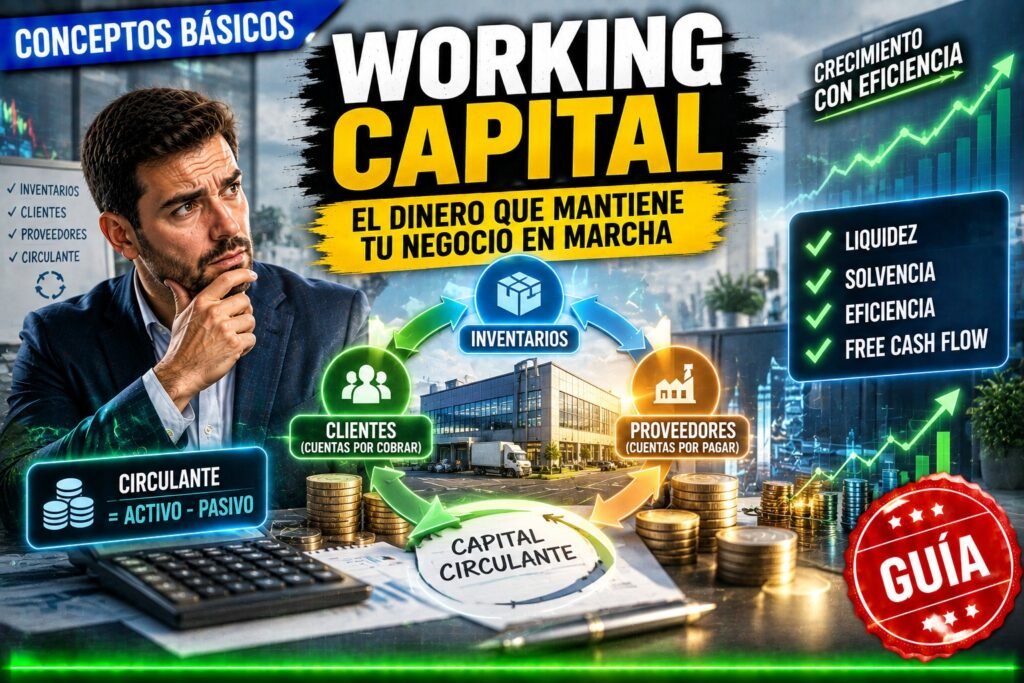
En la primera parte de este Tema 6 diseccionamos el CAPEX de la Empresa A y descubrimos que su directiva no se limita a mantener el negocio a flote: invierte activamente el doble de lo que se desgasta cada año, financiando su propio crecimiento con recursos propios y sin depender de un solo banco. Una pieza más que encaja a la perfección con el perfil de búnker financiero que ya conocíamos de artículos anteriores.
Pero el CAPEX, con ser importante, solo cuenta la mitad de la historia. Es la parte «grande y visible» de cómo respira una empresa — las decisiones estratégicas de futuro, las que se toman una vez al año en un consejo de administración. Hoy vamos a meternos en la otra mitad, mucho más silenciosa pero igual de decisiva para la supervivencia de cualquier negocio: el dinero que entra y sale cada día en la operativa más cotidiana. Cobrar a los clientes, pagar a los proveedores, gestionar lo que hay en el almacén — decisiones aparentemente pequeñas y repetitivas que, sumadas mes a mes, pueden ser la diferencia entre una empresa rentable en el papel y una empresa incapaz de pagar las nóminas a fin de mes.
Working Capita: El Dinero que Mantiene una Empresa en Marcha
Esta es la parte del análisis financiero que se conoce como Working Capital, Fondo de Maniobra o Capital Circulante —vas a encontrarte los tres términos indistintamente, así que aprenderás a reconocerlos todos—, y hoy vamos a resolver una de las preguntas más contraintuitivas de todo el análisis fundamental: ¿puede ser buena noticia que una empresa «deba» más de lo que «le deben»? Vamos a ver que sí, y no solo eso — vamos a descubrir que nuestra propia Empresa A esconde una sorpresa en este terreno que no habíamos visto hasta ahora en ningún artículo anterior.
Para entenderlo, vamos a desmenuzar los tres componentes que forman el Working Capital, veremos por qué gigantes como Mercadona o Amazon presumen precisamente de tener un Fondo de Maniobra negativo, y aprenderemos a calcular el Ciclo de Conversión de Caja — el «reloj financiero» que mide, literalmente en días, cuánto tarda cada euro invertido en volver a la caja de la empresa con su beneficio incluido. Cerraremos, como ya viene siendo costumbre en este módulo, con las banderas rojas que todo inversor debe vigilar.
Vamos a terminar de entender cómo respira, de verdad, una empresa.
PARTE 2: Profundizando en el Working Capital (El Fondo de Maniobra)
1. ¿Qué es el Working Capital, Fondo de Maniobra o Capital Circulante?
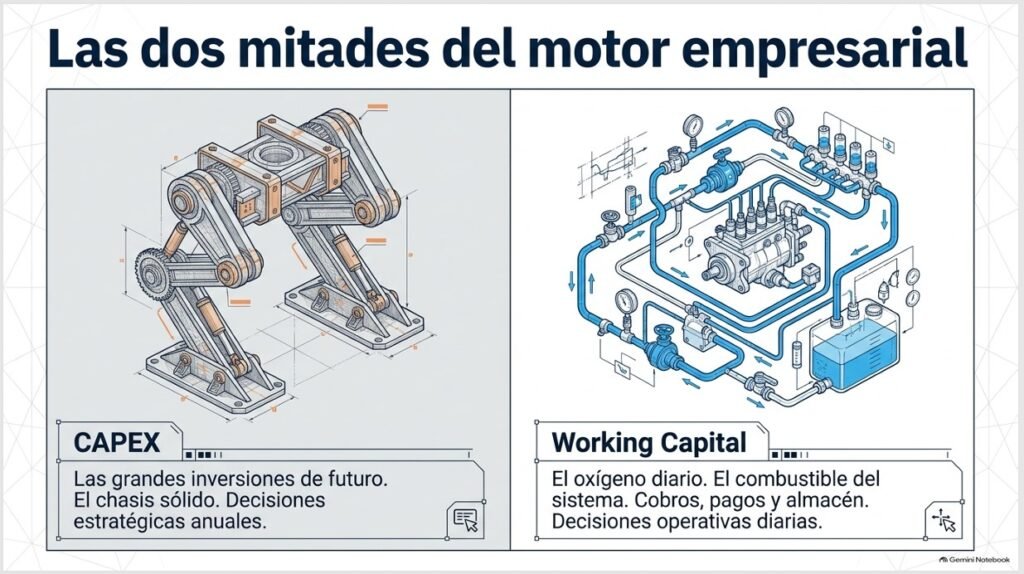
En la primera parte de este tema, analizamos las inversiones a largo plazo (el CAPEX) que determinan el chasis futuro de nuestra empresa. Sin embargo, para que ese chasis se mueva, el motor necesita combustible diario. Es aquí donde entra en juego el concepto de Working Capital.
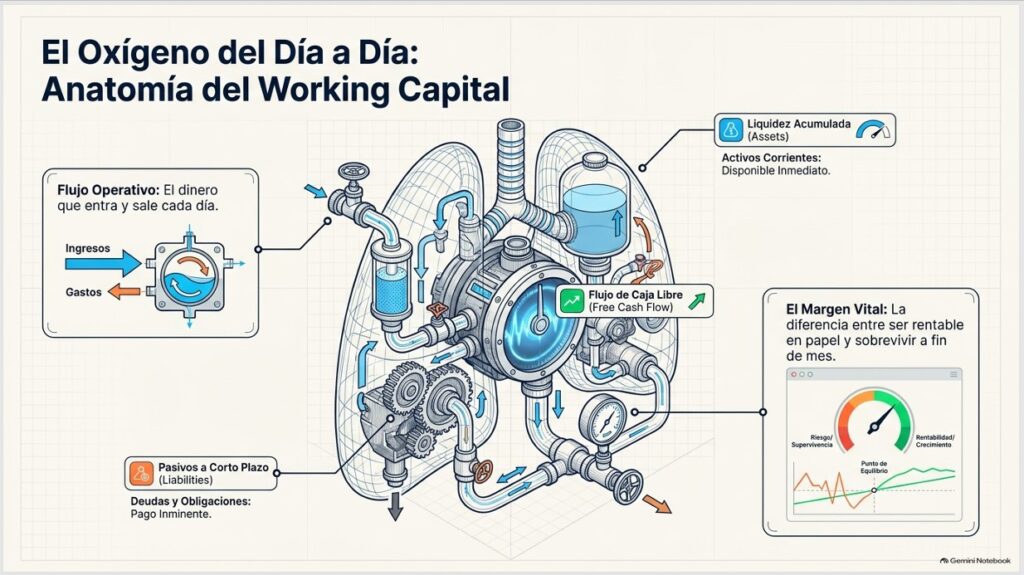
La metáfora del pulmón operativo
Si el CAPEX son las piernas que permiten a una empresa avanzar hacia el futuro, el Working Capital es el pulmón que le permite respirar en el día a día.
Imagina que montas una empresa de consultoría tecnológica. Tienes un producto magnífico, cierras contratos importantes y tu cuenta de resultados dice que eres rentable. Sin embargo, tus clientes te piden un plazo de 30 o 60 días para pagarte las facturas. Mientras tanto, tú tienes que pagar las nóminas de tus ingenieros a fin de mes, el alquiler de la oficina y la luz de forma inmediata.
¿De dónde sale el dinero para mantener la persiana abierta mientras esperas a que los clientes te paguen? Sale de tu pulmón financiero, es decir, del capital de trabajo. El Working Capital es esa reserva de dinero líquido necesario para mantener el negocio girando y las operaciones cotidianas en marcha sin que la empresa se ahogue por el camino. Es el auténtico oxígeno financiero de cualquier negocio.
Tres términos para un mismo concepto
Al leer informes anuales de empresas, buscar análisis en Google o escuchar a profesionales de las finanzas, te encontrarás con tres términos que a menudo se usan de forma indistinta para referirse exactamente a la misma idea:
- Working Capital (término anglosajón, el más utilizado en la jerga financiera internacional).
- Fondo de Maniobra (término contable tradicional en España).
- Capital Circulante (o capital de trabajo, muy común en el ámbito hispanohablante).
No dejes que la variedad de nombres te confunda: todos ellos se refieren al colchón de recursos a corto plazo que garantizan que una empresa pueda operar sin riesgo de asfixia o bancarrota técnica.
La fórmula sencilla para principiantes
Para calcular de manera rápida este colchón, la contabilidad tradicional nos ofrece una fórmula muy simple y directa:
Working Capital = Activo Corriente – Pasivo Corriente
- Activo Corriente (Lo que se convertirá en dinero rápido): Representa todos los recursos que la empresa espera transformar en efectivo en un plazo inferior a 12 meses (el dinero en las cuentas bancarias, las facturas que nos deben cobrar los clientes y las existencias guardadas en el almacén).
- Pasivo Corriente (Lo que debemos pagar ya): Representa todas las deudas y obligaciones de pago que vencen en los próximos 12 meses (facturas de proveedores pendientes de pago, impuestos del año, salarios devengados y porciones de préstamos bancarios de corto plazo).
El resultado de esta resta nos indica el margen de seguridad de la empresa. Si es positivo, la empresa tiene recursos de sobra para atender sus obligaciones operativas del año. Si es negativo, arrastra un riesgo inminente de quedarse sin caja para operar, salvo que su modelo de negocio sea excepcionalmente predecible.
Los tres componentes principales (Los ladrillos comerciales)
Para entender cómo fluye el capital de trabajo de forma dinámica, debemos mirar los tres grandes componentes que interactúan en el día a día de las operaciones comerciales de la empresa:
- Inventarios / Existencias (El dinero atrapado en el almacén): Son los productos, materias primas o mercancías que la empresa ha comprado pero que todavía no ha vendido. Tener demasiado inventario inmoviliza efectivo que podría usarse para otras cosas, además de generar costes de almacenamiento.
- Cuentas por Cobrar / Clientes (El dinero en camino): Es el crédito que concedemos a nuestros clientes. Representa servicios prestados o productos entregados cuyas facturas aún no han sido cobradas. Cuanto más tardemos en cobrar, más oxígeno operativo necesitaremos aportar de nuestro bolsillo para cubrir el desfase.
- Cuentas por Pagar / Proveedores (La financiación espontánea): Es el dinero que debemos a las empresas que nos suministran servicios o materias primas. Negociar plazos de pago amplios con los proveedores funciona como un «crédito gratuito y espontáneo» que nos permite conservar la caja en nuestro banco durante más tiempo.
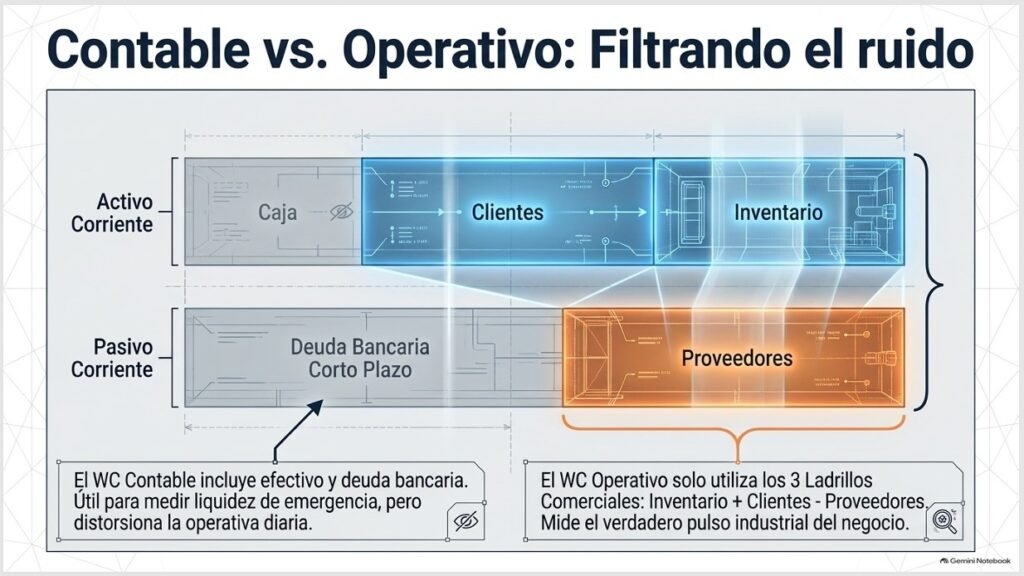
⚠️ El aviso de rigor: El Working Capital Contable vs. El Operativo
Aquí es donde debemos ponernos las gafas de analista profesional y hacer una distinción vital para no cometer errores de bulto al comparar ratios. Existen dos versiones de este concepto que miden cosas sutilmente distintas:
- Working Capital Total (o Contable): Es la fórmula tradicional. Toma absolutamente todo el Activo Corriente y lo resta del todo el Pasivo Corriente, incluyendo partidas puramente financieras como el efectivo en caja y la deuda bancaria a corto plazo. Es muy útil para medir la liquidez global de emergencia, pero puede estar distorsionado por decisiones de financiación o por tener mucha caja ociosa.
- Working Capital Operativo (o Comercial): Es la versión que de verdad refleja el pulso operativo e industrial de la compañía. Esta fórmula excluye la caja y las deudas con bancos, enfocándose única y exclusivamente en los tres ladrillos del negocio ordinario:
Working Capital Operativo = Inventario + Cuentas por Cobrar – Cuentas por Pagar
Esta métrica nos dice exactamente cuánto dinero requiere la empresa para hacer funcionar sus operaciones diarias, sin verse distorsionada por cuánto dinero tenga guardado en el banco o cuánta deuda a corto plazo haya decidido contratar con las entidades de crédito.
El ejemplo de la Empresa A: Las dos caras de la moneda
Sometamos a nuestra Empresa A a esta doble medición para ver una de las mayores bellezas pedagógicas de las finanzas corporativas. Recuperemos los datos de su balance:
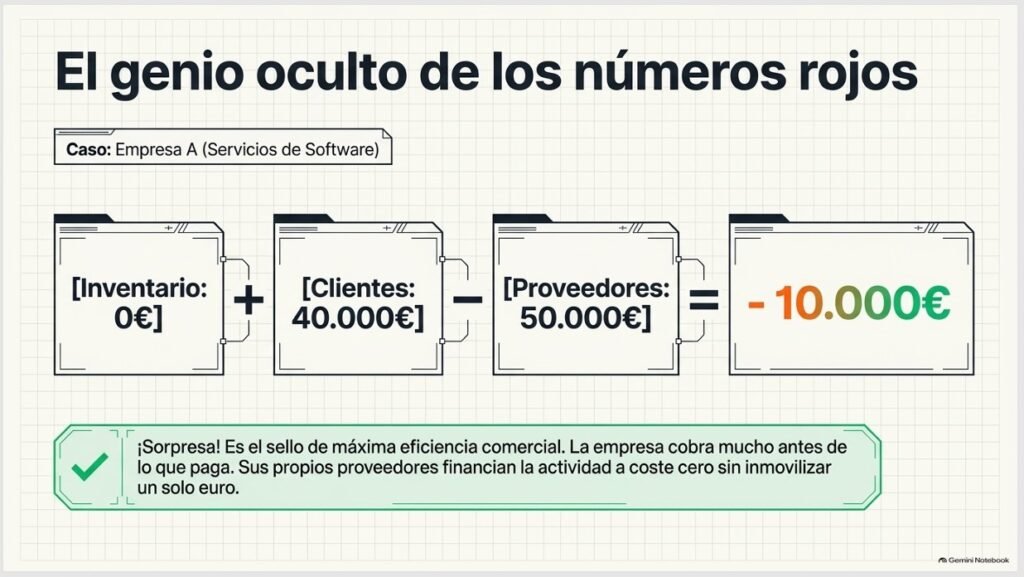
- Caja y equivalentes: 50.000 €
- Inventario: 0€ (puesto que es un negocio digital de software y servicios sin stock físico)
- Cuentas por Cobrar (Clientes): 40.000 €
- Deuda Financiera a Corto Plazo: 25.000 €
- Cuentas por Pagar (Proveedores): 50.000 €
1. Su Working Capital Total (Contable):
Activo Corriente (50.000 de caja + 40.000 de clientes) – Pasivo Corriente (25.000 de deuda CP + 50.000 de proveedores)
90.000 € – 75.000 € = +15.000 € (Positivo)
Este valor positivo de 15.000 € es el que utilizamos en el análisis anterior para calcular su holgado ratio de liquidez de 1,20x y su excelente puntuación en el Altman Z-Score. En papel, la empresa tiene un colchón de liquidez corriente cómodo.
2. Su Working Capital Operativo (Comercial):
Inventario (0 €) + Cuentas por Cobrar (40.000 €) – Cuentas por Pagar (50.000 €) = -10.000 € (Negativo)
El gran hallazgo analítico:
¡Sorpresa! El Working Capital Operativo de la Empresa A es negativo en -10.000 €.
Para una persona sin estudios económicos, la palabra «negativo» puede sonar a catástrofe. Sin embargo, en finanzas operativas, este resultado es el sello de máxima eficiencia comercial.
Significa que la Empresa A cobra a sus clientes mucho más rápido de lo que paga a sus proveedores. En la práctica, son sus propios proveedores los que financian la actividad de la empresa a coste cero, permitiendo al negocio operar sin necesidad de inmovilizar un solo euro de su propio bolsillo para financiar el circulante.
Esta característica extraordinaria, típica de gigantes tecnológicos y de la distribución como Amazon o Mercadona, genera un flujo de caja formidable y convierte a la Empresa A en una auténtica «máquina de interés compuesto».
2. Los tres escenarios del Fondo de Maniobra
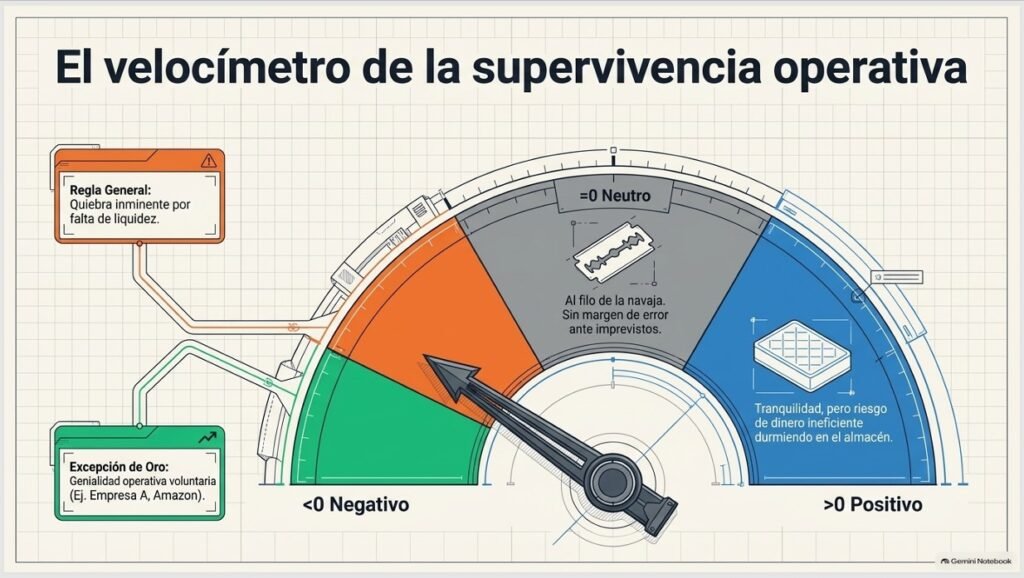
El capital de trabajo no es una cifra estática; se mueve constantemente al ritmo de las compras, ventas, cobros y pagos de la empresa. Dependiendo de cómo se equilibre esta balanza operativa, un negocio puede encontrarse en uno de estos tres escenarios posibles:
A. Working Capital Positivo (> 0): El colchón de seguridad (con riesgo de adormecerse)
Ocurre cuando los activos corrientes superan a los pasivos corrientes. En términos sencillos, significa que la empresa tiene recursos líquidos de sobra para pagar todas sus obligaciones del año y aún le queda un margen para operar con tranquilidad.
- La ventaja: Da una gran tranquilidad. No hay riesgo de asfixia a corto plazo.
- La trampa del exceso: Aunque tener un colchón grande parece idílico, un exceso de capital de trabajo positivo suele ser síntoma de ineficiencia. Si una empresa acumula demasiado stock obsoleto en el almacén o es demasiado blanda cobrando a sus clientes, tendrá miles de euros «atrapados» o dormidos. Ese dinero parado no genera rentabilidad y tiene un alto coste de oportunidad.
B. Working Capital Negativo (< 0): ¿Peligro de muerte o genialidad operativa?
Ocurre cuando las deudas a corto plazo superan a los recursos líquidos de los que se dispone en el año. Aquí debemos separar el análisis en dos realidades radicalmente distintas:
- El escenario peligroso (La regla general): Para una empresa industrial o comercial clásica, un capital de trabajo negativo de forma persistente es un billete hacia la quiebra técnica. Significa que no tienes caja suficiente para pagar a tus proveedores, empleados o acreedores inminentes, obligándote a suspender operaciones o a pedir préstamos de emergencia para no cerrar.
- La genialidad de los gigantes (La excepción de oro): Existen modelos de negocio que operan con capital de trabajo negativo de forma voluntaria y sumamente eficiente. Los supermercados como Mercadona o Dia, el gigante del comercio electrónico Amazon o multinacionales textiles como Inditex (Zara) son ejemplos perfectos.
- ¿Cómo funciona su magia? Cobran al contado a sus clientes (caja inmediata el mismo día de la venta) pero negocian plazos de pago muy largos con sus proveedores (a 60, 90 o 120 días). Esto significa que el dinero de la venta entra en su cuenta corriente meses antes de tener que pagar el producto al proveedor, generando una fuente inmensa de financiación gratuita y espontánea que pueden usar para crecer.
C. Working Capital Neutro (= 0): En el filo de la navaja
Es la situación de máxima tensión por eficiencia, donde el activo corriente es exactamente igual al pasivo corriente.
- La realidad: La empresa no tiene un solo euro «ocioso» parado, pero tampoco cuenta con ningún margen de seguridad. Opera al día: cada céntimo que ingresa sale de inmediato para pagar una factura al mismo ritmo exacto. En este escenario, cualquier mínimo imprevisto —como un cliente que se retrase un par de días en pagarte— puede desatar una crisis de liquidez instantánea.
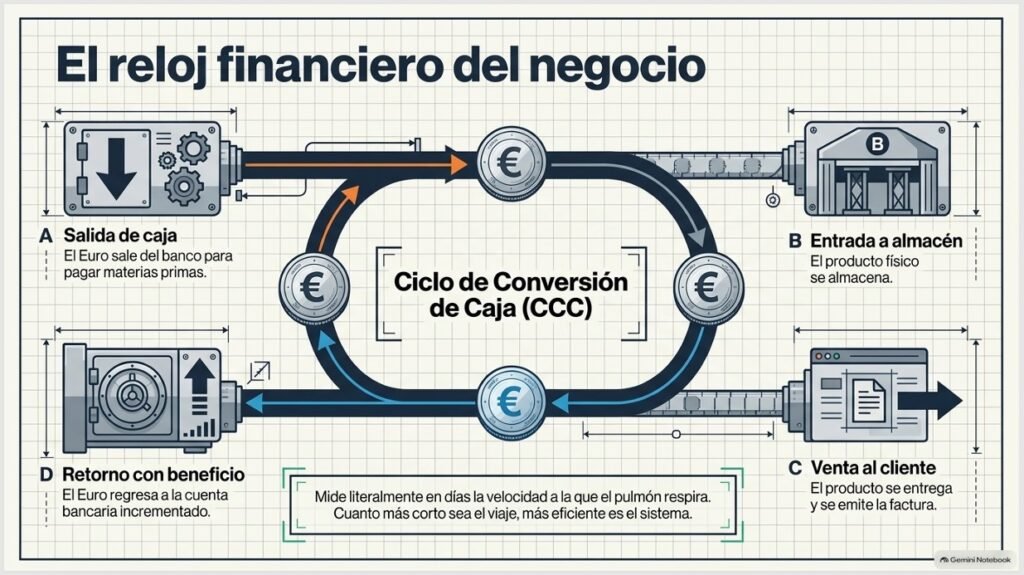
3. El Ciclo de Conversión de Caja (Cash Conversion Cycle – CCC): El reloj financiero
Si el Capital de Trabajo Operativo es el volumen de «aire» que necesita el pulmón de la empresa, el Ciclo de Conversión de Caja (CCC) es la velocidad a la que entra y sale ese aire. Es, en esencia, el reloj financiero del negocio.
Este indicador mide cuántos días transcurren desde que la empresa pone un euro de su bolsillo para comprar materias primas o contratar servicios, hasta que ese mismo euro regresa a su cuenta bancaria incrementado con el beneficio de la venta. Cuanto más corto sea este ciclo, más rápido gira el dinero y más eficiente es el negocio.
Las tres variables del ciclo (DIO, DSO y DPO)
Para calcular el tiempo total de este viaje, debemos analizar cómo se mueve el dinero a través de tres fases clave en el día a día comercial:
- Días de Inventario (DIO – Days Inventory Outstanding): Es el tiempo medio que los productos pasan guardados en el almacén esperando a ser vendidos.
- La lógica: Desde que compras el stock hasta que lo vendes, el dinero está «congelado» en cajas de cartón. Lo ideal es que este número sea lo más bajo posible (rotación rápida).
- Días de Cobro (DSO – Days Sales Outstanding): Es el plazo promedio que la empresa concede a sus clientes para que abonen sus facturas.
- La lógica: Representa el tiempo que el dinero tarda en viajar desde la caja registradora del cliente hasta tu cuenta bancaria. Cuanto antes cobres (DSO bajo), mejor para tu liquidez.
- Días de Pago (DPO – Days Payable Outstanding): Es el tiempo que transcurre desde que la empresa recibe un servicio o materia prima de sus proveedores hasta que efectivamente realiza el pago.
- La lógica: Cuanto más tarde la empresa en pagar de forma justificada y negociada (DPO alto), más tiempo conservará ese dinero en su cuenta corriente, utilizándolo como financiación gratuita y espontánea.
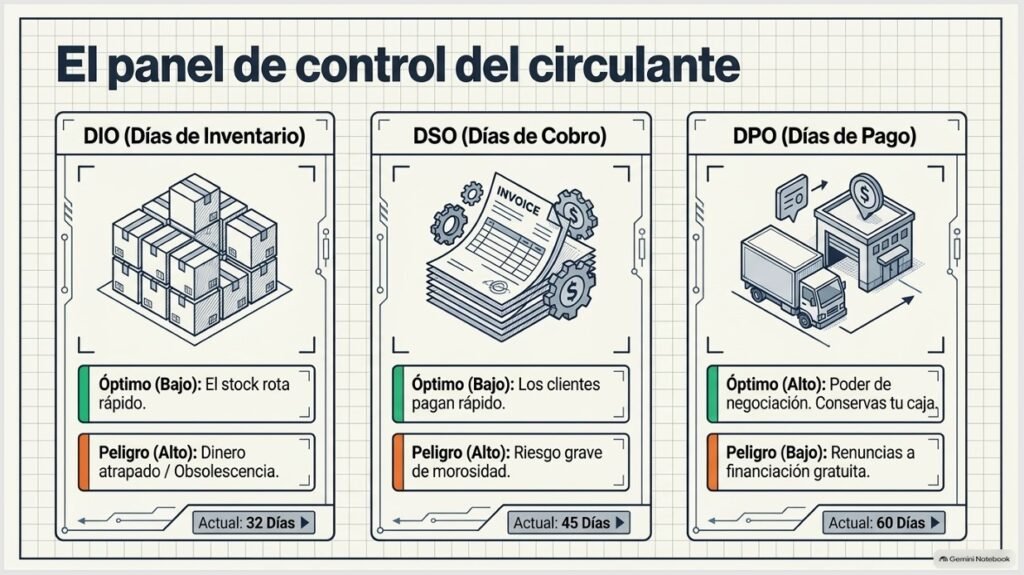
La Fórmula del Ciclo de Caja
El cálculo es una simple suma y resta de plazos de tiempo:
Ciclo de Conversión de Caja (CCC) = DIO + DSO – DPO
- DIO + DSO (El ciclo operativo bruto): Es el tiempo total en que tu dinero está inmovilizado (lo que tarda el producto en el almacén más lo que tarda el cliente en pagarte).
- Menos DPO: Le restamos el tiempo que te financian tus proveedores, lo que reduce la necesidad de aportar dinero de tu propio bolsillo.
La Empresa A, la máquina definitiva de interés compuesto
Recuperemos los datos dinámicos anuales de nuestra Empresa A para cronometrar la velocidad de su dinero:
- DIO (Días de Inventario) = 0 días: Al ser un negocio de software y servicios digitales, no tiene stock físico inmovilizado en ninguna estantería.
- DSO (Días de Cobro) = 29 días: Cobra a sus clientes de manera sumamente ágil, en menos de un mes de media.
- DPO (Días de Pago) = 122 días: Ha negociado con sus proveedores pagarles a unos 4 meses de plazo medio (un coste de ventas de 150.000 € frente a unas cuentas por pagar de 50.000 €.
Apliquemos la fórmula del reloj financiero:
CCC = 0 días + 29 días – 122 días = -93 días
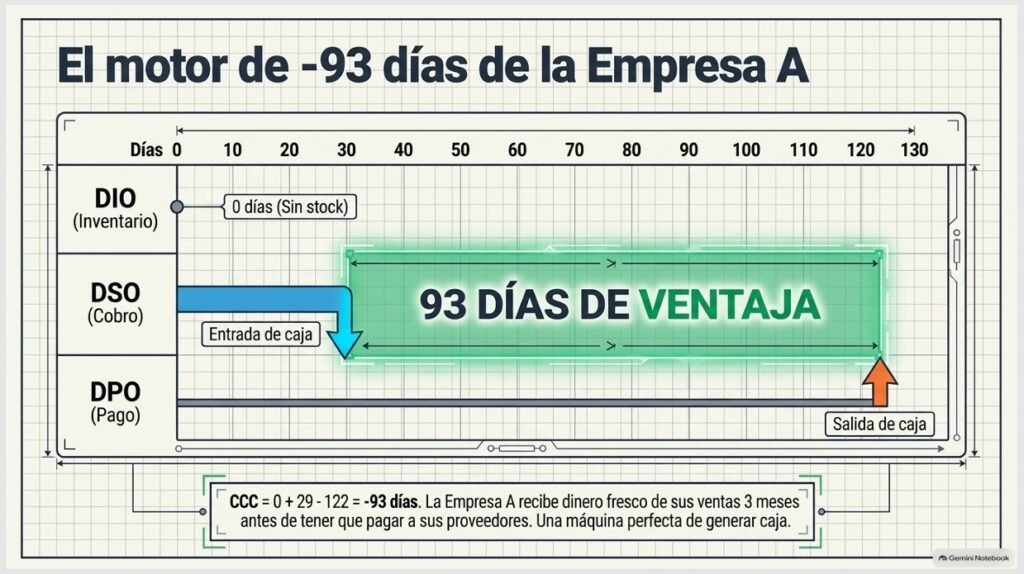
El diagnóstico de la Empresa A:
¡Un ciclo de conversión de caja negativo de -93 días! ¿Qué significa esta genialidad en el mundo real?
Significa que la Empresa A cobra a sus clientes una media de 93 días antes de tener que pagar a sus proveedores por sus servicios.
La empresa recibe dinero en efectivo fresco de sus ventas, acumula esos fondos en su cuenta bancaria (generando intereses o financiando su propio CAPEX de crecimiento de 60.000 € y, tres meses después, utiliza una parte de ese dinero ya recaudado para pagar las facturas de sus proveedores.
Esto sitúa a la Empresa A en el olimpo de los negocios de alta calidad (como Amazon o Inditex): es una máquina perfecta de generar caja que se autofinancia de forma infinita gracias a la operativa comercial ordinaria, lo que blinda aún más sus cimientos de hormigón armado.
Tabla Resumen: Las tres palancas del Circulante
Para consolidar el aprendizaje, esta tabla desglosa qué mide cada variable, su impacto en la liquidez y qué lectura debe realizar el inversor ante un cambio en sus valores:
| Variable | ¿Qué mide? | Formula simplificada | 🟢 ¿Qué nos dice un valor bajo? | 🔴 ¿Qué nos dice un valor alto? |
| DIO *(Días de Inventario)* | El tiempo medio que el producto físico pasa «durmiendo» en el almacén antes de venderse. | Inventario / Coste de Ventas x 365 | Máxima eficiencia: El stock rota rápido, liberando caja de inmediato. | Ineficiencia o sobrestock: Dinero atrapado en el almacén con riesgo de obsolescencia o deterioro. |
| DSO *(Días de Cobro)* | El tiempo que transcurre desde que emites la factura hasta que el cliente te paga. | Cuentas por Cobrar / Ventas al Crédito x 365 | Excelente gestión de cobros: Los clientes pagan rápido; la caja entra sin demora al banco. | Riesgo de liquidez: Estás financiando gratis a tus clientes o tienes problemas para cobrar facturas. |
| DPO *(Días de Pago)* | El plazo medio que te conceden tus proveedores para abonar tus compras. | Cuentas por Pagar /Compras al Crédito x 365 | Uso ineficiente de la caja: Pagas demasiado rápido, renunciando a financiación gratuita. | Gran poder de negociación: Conservas el dinero en tu banco durante más tiempo para operar. |
4. ⚠️ Banderas Rojas (Red Flags) y trampas del Working Capital
En los apartados anteriores hemos visto que un capital de trabajo negativo puede ser un indicador de máxima eficiencia operativa (como el de nuestra Empresa A). Sin embargo, en el análisis de balances, las apariencias a menudo engañan. Un Working Capital que sobre el papel luce «saneado» o incluso «positivo» puede esconder serios problemas estructurales en el motor diario del negocio.
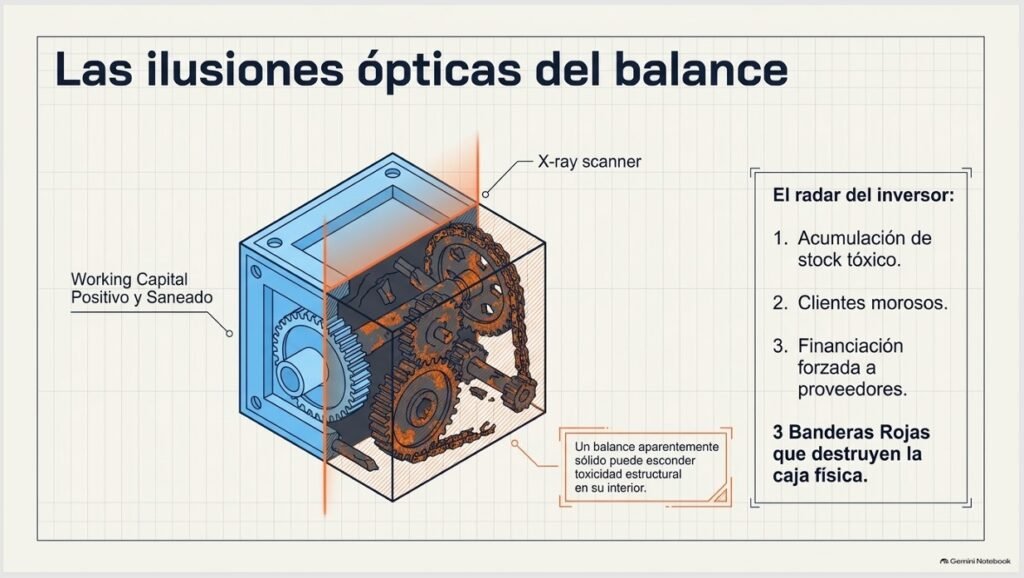
Para un inversor, aprender a leer entre líneas y detectar las banderas rojas (red flags) de la gestión del circulante es vital para no caer en trampas de valor. A continuación, analizamos las tres trampas más comunes y peligrosas.
⚠️ 1. Acumulación tóxica de inventario: El «dinero fantasma» en el almacén
El inventario se registra en el balance dentro del Activo Corriente y, contablemente, se valora al coste de adquisición o fabricación. Para una persona sin conocimientos financieros, ver una cifra de inventario alta puede parecer una buena noticia: al fin y al cabo, son productos listos para venderse que se convertirán en caja.
La realidad puede ser mucho más oscura:
- La trampa contable: Si una empresa fabrica o compra productos que no se venden (porque han quedado obsoletos, pasados de moda o porque la demanda ha caído), esos productos siguen figurando en el balance como «activos valiosos». La directiva puede verse tentada a no reconocer la realidad para no castigar sus beneficios.
- El impacto real: Mantener stock innecesario en el almacén genera costes ocultos de almacenamiento, seguros y conservación, además de inmovilizar un dinero valiosísimo que se va «pudriendo» lentamente.
- La maza de la realidad: Tarde o temprano, la empresa se verá obligada contablemente a realizar un ajuste o corrección valorativa (dar de baja o depreciar el inventario obsoleto). En ese momento, ese activo «fantasma» se borra del balance y se convierte en una pérdida directa en la cuenta de resultados.
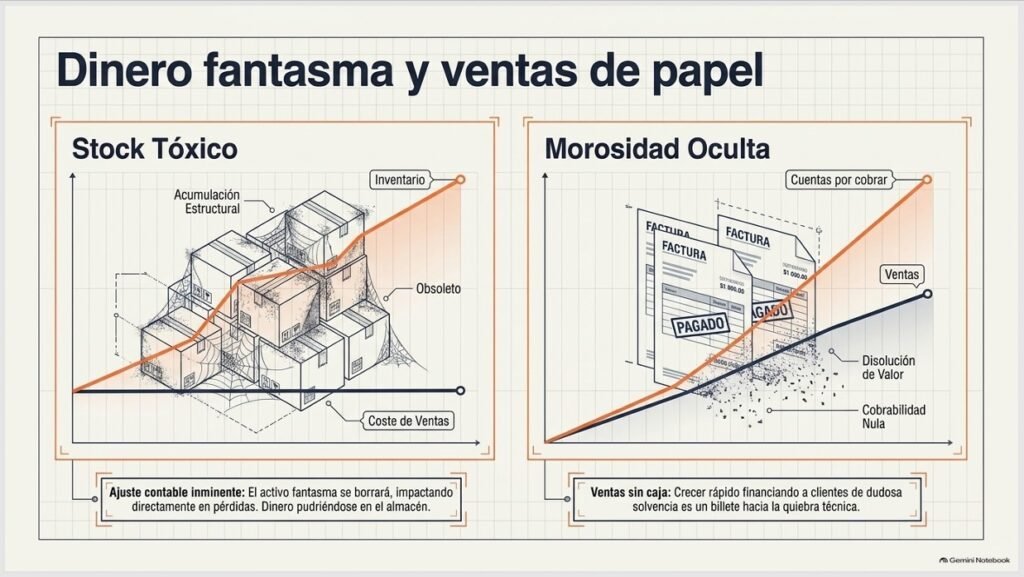
⚠️ 2. Clientes morosos: Ventas «de papel» que nunca se cobran
Otra trampa habitual ocurre cuando una empresa muestra un crecimiento espectacular de sus ventas en la cuenta de resultados, pero sus cuentas por cobrar (clientes) en el balance aumentan a un ritmo mucho más rápido que la facturación.
- La trampa de las condiciones laxas: Para cumplir con sus objetivos de ventas a corto plazo, la directiva puede empezar a conceder crédito de forma indiscriminada o bajo condiciones sumamente flexibles a clientes de dudosa solvencia, sin realizar un análisis de riesgo adecuado (due diligence).
- La ilusión de la rentabilidad: Contablemente, bajo el principio de devengo, la venta se apunta y suma al beneficio desde el primer día. Pero en el mundo real, la caja física no entra. La empresa «gana dinero» sobre el papel, pero sus cuentas corrientes se quedan vacías porque los clientes retrasan los pagos o, directamente, jamás llegan a pagar.
- El desenlace: Al igual que con el inventario obsoleto, estas cuentas por cobrar morosas acabarán deteriorándose contablemente como pérdidas por insolvencia, evaporando los beneficios acumulados de ejercicios anteriores. Una empresa que crece rápido pero no cobra lo que vende se encamina inexorablemente a la quiebra técnica.
⚠️ 3. Financiación forzada a proveedores: El síntoma de la asfixia operativa
Negociar plazos de pago amplios con los proveedores es una estrategia fantástica para obtener financiación espontánea y gratuita. Sin embargo, existe una línea roja muy delgada que separa la fuerza negociadora de la desesperación por falta de caja.
Para distinguir un caso sano de uno patológico, debemos comparar el retraso en los pagos con la liquidez disponible de la empresa:
- El caso sano (Poder de Negociación): Empresas líderes como Mercadona o nuestra Empresa A pagan tarde a sus proveedores (la Empresa A tiene un DPO de 122 días) porque tienen el poder de mercado para imponer esas condiciones. Hacen esto conservando una caja abundante en el banco (la Empresa A tiene 50.000 € en efectivo que cubren de sobra sus deudas inmediatas). Es una decisión de eficiencia para optimizar el Flujo de Caja Libre, no una obligación.
- El caso patológico (Financiación Forzada): Ocurre cuando una empresa empieza a retrasar los pagos de forma unilateral y desesperada simplemente porque su cuenta bancaria está a cero y no tiene otra forma de sobrevivir. No es una estrategia; es un «grito de auxilio» financiero.
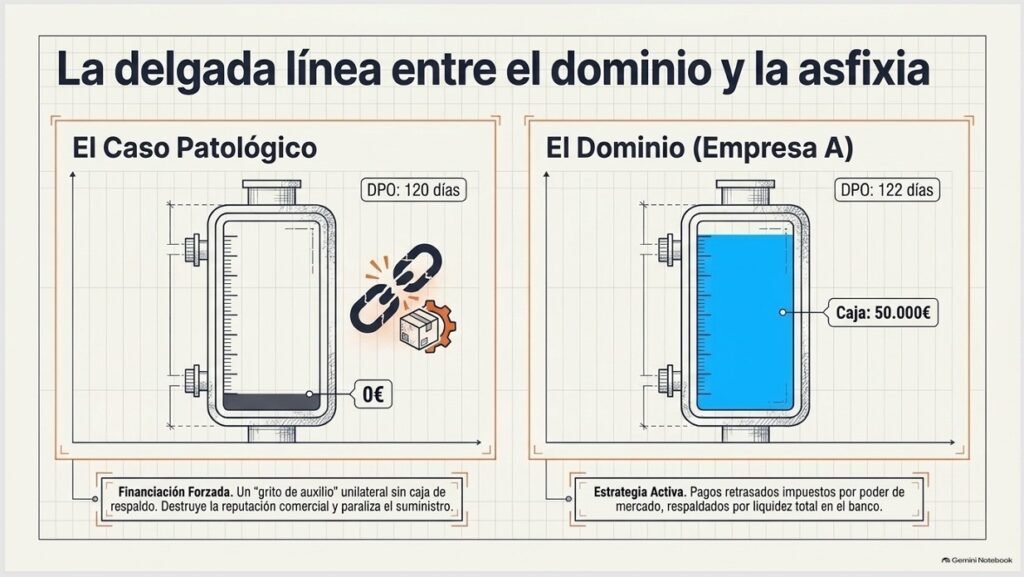
Las graves consecuencias de la financiación forzada:
Retrasar los pagos por asfixia destruye el negocio rápidamente:
- Corte de suministro: Los proveedores, hartos de no cobrar, dejarán de enviar materias primas o de prestar servicios básicos. Esto paraliza por completo la actividad operativa de la empresa.
- Penalizaciones y demandas: Se disparan los costes por intereses de demora, recargos y procesos judiciales.
- Destrucción de la reputación: El mercado detecta que la empresa no es de fiar, cerrando cualquier posibilidad de obtener financiación bancaria o comercial en el futuro.
Conclusión: El Working Capital Operativo bajo la lupa
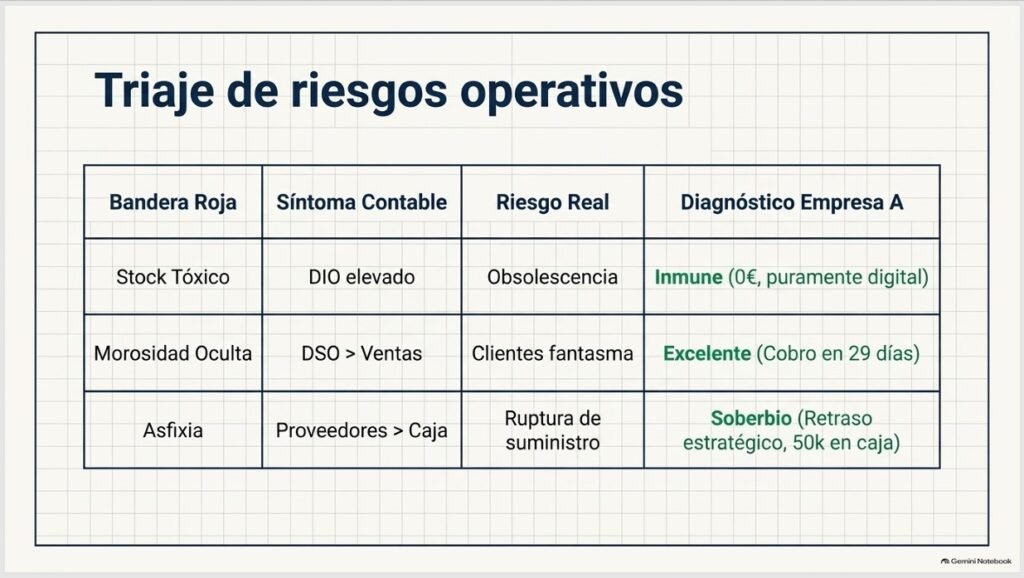
| Bandera Roja | Síntoma en los Libros | Riesgo Real para el Negocio | Diagnóstico en la Empresa A |
| Stock Tóxico | Inventario que crece más rápido que el coste de ventas (DIO elevado). | Pérdidas por obsolescencia, costes de almacenamiento y caja atrapada. | Inmune: Inventario de 0 € gracias a su modelo puramente digital. |
| Morosidad Oculta | Cuentas por cobrar que aumentan más rápido que las ventas (DSO elevado). | Clientes que nunca pagarán; «ventas de papel» que no son caja real. | Excelente: Cobros controlados en apenas 29 días de media. |
| Asfixia de Proveedores | Cuentas por pagar disparadas sin caja en el banco para respaldarlas. | Ruptura de la cadena de suministro, demandas y quiebra inminente. | Soberbio: Retraso estratégico a 122 días respaldado por 50k en caja. |
En resumen, el análisis del circulante requiere mirar siempre las tres patas de la operativa comercial: qué se vende, a quién se le cobra y a quién se le debe. La Empresa A vuelve a demostrar que no solo es un búnker de solvencia a largo plazo, sino que su operativa a corto plazo es un reloj suizo de máxima eficiencia y seguridad, libre de cualquier bandera roja tradicional.
5. Resumen del Tema 6: La conexión con el Free Cash Flow (El destino final del dinero)
Para una persona sin estudios económicos, todo lo que hemos visto hasta ahora sobre cuentas de resultados, balances, inventarios y plazos de cobro puede parecer un rompecabezas inconexo. Sin embargo, en el mundo de las finanzas profesionales, todos estos caminos confluyen en un único destino: el Flujo de Caja Libre (Free Cash Flow o FCF).
El FCF es la caja real y contante que le queda a la empresa en su cuenta bancaria al final de cada año tras haber cubierto todos sus gastos y realizado todas las inversiones necesarias para seguir funcionando. Es el dinero con el que realmente se pagan dividendos, se recompran acciones, se reduce deuda o se adquieren competidores.
Para descubrir este tesoro financiero, debemos entender cómo interactúan la rentabilidad contable, el CAPEX y el Working Capital.
A. Los dos «peajes» del resultado operativo 🛑
Imagina que tu negocio genera un beneficio operativo neto de impuestos (NOPAT) de 100.000 €. Ese dinero es una magnífica puntuación sobre el papel, pero para que esos billetes lleguen físicamente a la caja fuerte de los accionistas, la empresa tiene que pagar obligatoriamente dos peajes financieros:
- El peaje de la infraestructura (CAPEX): El dinero real que sale de la caja para reparar la maquinaria que se desgasta o para comprar nuevos equipos informáticos, instalaciones o patentes que aseguren el crecimiento futuro.
- El peaje de la operativa diaria (Working Capital): El dinero que se queda «atrapado» de forma temporal en el almacén en forma de existencias, o en las facturas de los clientes que aún no nos han pagado, descontando el tiempo de respiro que nos dan nuestros proveedores para pagarles a ellos.
Solo tras pagar estos dos peajes contables y operativos podemos saber de cuánto efectivo disponemos realmente.
B. La fórmula de reconciliación: Del papel a la caja corriente
Para conectar el beneficio contable con el dinero real, los analistas aplican la siguiente fórmula estructurada:
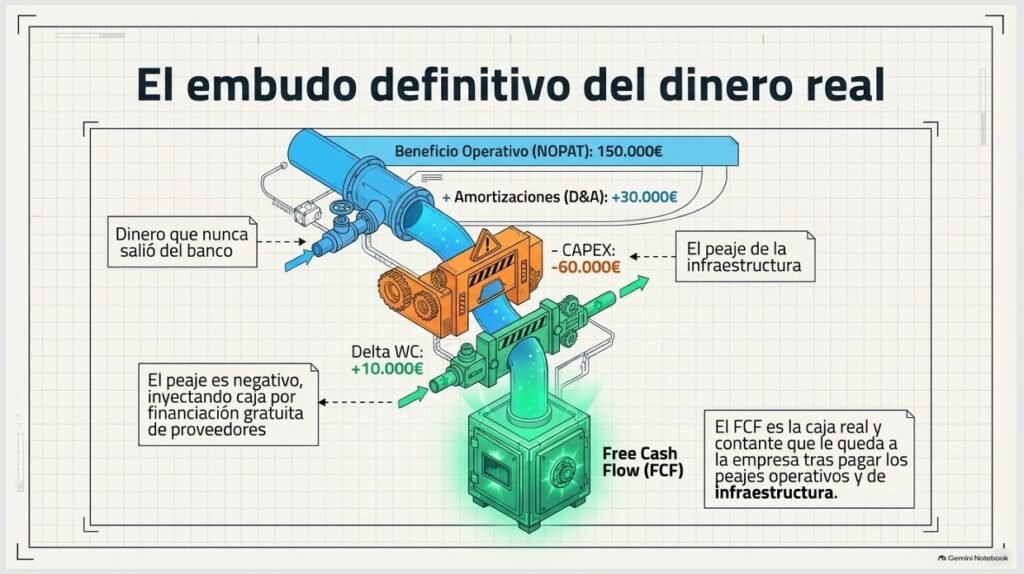
Free Cash Flow = NOPAT + Amortizaciones (D&A) – CAPEX – Delta del Working Capital Operativo
¿Cómo funciona la lógica de cada pieza?
- NOPAT (Beneficio operativo neto de impuestos): Es nuestro punto de partida.
- Sumamos de vuelta las Amortizaciones (D&A): Dado que la amortización es un simple apunte contable que registra el desgaste teórico de los activos pero que no implica una salida real de dinero de la cuenta bancaria, se la devolvemos íntegramente a nuestro saldo de caja.
- Restamos el CAPEX: Descontamos el desembolso físico de dinero que la empresa ha realizado durante el año para comprar o mejorar sus activos productivos.
- Ajustamos la Variación del Working Capital Operativo:
- Si es positivo: Significa que el crecimiento del negocio ha atrapado dinero en clientes o inventarios. Al estar consumiendo caja, se resta.
- Si es negativo: Significa que cobramos muy rápido y pagamos tarde. Al estar liberando caja gracias a la financiación gratuita de los proveedores, se suma.
C. El Delta o Variación del Working
Para comprender las finanzas sin ser economista, ya hemos aprendido que el Working Capital es el «pulmón» de la empresa: el colchón de dinero necesario para mantener la persiana abierta en el día a día mientras cobramos a los clientes y pagamos a los proveedores.
Pero en el mundo real, los negocios no son estáticos; se mueven y crecen. El inventario entra y sale, los clientes pagan hoy, pero compran a crédito mañana, y las facturas de los proveedores se van acumulando y liquidando.
Para medir cómo se mueve ese pulmón de un año a otro, los analistas utilizamos un término que suena muy técnico, pero es sumamente sencillo: el Delta del Working Capital o Variación del Capital de Trabajo.
1. ¿Qué significa «Delta» en finanzas?
En matemáticas y finanzas, la letra griega Delta es simplemente un símbolo que significa «cambio» o «diferencia».
Cuando hablamos del Delta del Working Capital de un año, nos hacemos una pregunta muy básica:
¿La cantidad de dinero que tenemos «atrapada» en nuestra operativa diaria al final de este año es mayor o menor que la que teníamos al principio?
La fórmula matemática para hallar este cambio en el balance es:
Delta Working Capital = Working Capital Final – Working Capital Inicial
2. El impacto real en tu cuenta corriente
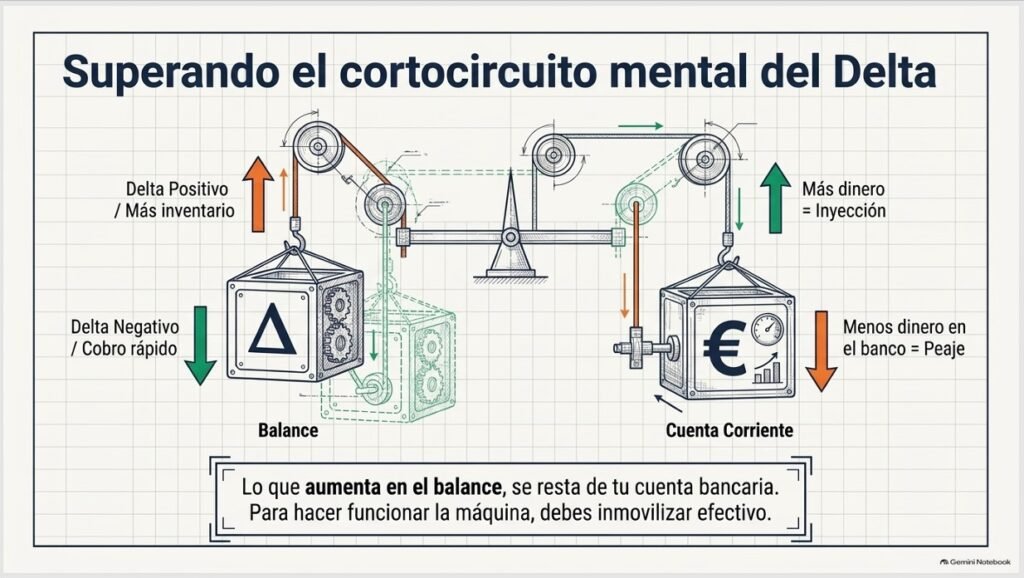
Aquí es donde ocurre el cortocircuito mental de muchos emprendedores. Una variación en el balance tiene el efecto contrario en tu cuenta bancaria. Para entenderlo de forma cristalina, debemos recordar que el Working Capital es dinero que el negocio necesita «inmovilizar» para funcionar.
🔴 Escenario A: El Delta del Working Capital aumenta (Variación Positiva en el Balance)
Si el saldo de tu Working Capital pasa de 10.000 € a 15.000 €, el Delta es de +5.000 €.
- ¿Qué significa en el balance? Que ahora tienes más inventario en las estanterías o que tus clientes te deben más facturas que antes.
- ¿Qué significa para tu bolsillo? ¡Es un peaje de caja! Aunque contablemente tus números luzcan más altos, has tenido que desembolsar 5.000 € reales de tu cuenta bancaria para financiar ese stock extra o para esperar a que tus clientes te paguen. Más Working Capital = Menos dinero en el banco.
🟢 Escenario B: El Delta del Working Capital disminuye (Variación Negativa en el Balance)
Si tu Working Capital pasa de 10.000 € a 6.000 €, el Delta es de -4.000 €.
- ¿Qué significa en el balance? Que has logrado vender stock acumulado, que has cobrado facturas pendientes de tus clientes, o que has negociado pagar más tarde a tus proveedores.
- ¿Qué significa para tu bolsillo? ¡Es una inyección de caja! Esos 4.000 € que antes estaban «atrapados» en la operativa se han liberado y han vuelto corriendo en forma de billetes físicos a tu cuenta corriente. Menos Working Capital = Más dinero en el banco.
3. Un ejemplo intuitivo con una tienda de camisetas
Para que lo visualices al instante, imaginemos que abres una tienda de camisetas:
- Día 1: No tienes nada. Tu Working Capital inicial es 0 €.
- Día 2: Para poder vender, tienes que comprar un lote de camisetas por 5.000 € en efectivo para tenerlas expuestas en la tienda. Tu Working Capital final (inventario) es ahora de 5.000 €.
Hagamos el cálculo de tu Delta:
Delta Working Capital = 5.000 € – 0 € Inicial = +5.000 €
Tu Working Capital ha aumentado en 5.000 € en el balance. No has «perdido» ese dinero (las camisetas están ahí físicamente y valen 5.000 €), pero tu cuenta corriente tiene 5.000 € menos de dinero líquido. Has tenido que invertir esa caja para poner en marcha el motor de tu negocio.
Reconciliación en la fórmula del Free Cash Flow (FCF)
Es por esto que, en la fórmula definitiva del Free Cash Flow, el Delta del Working Capital aparece con un signo menos:
Free Cash Flow = {NOPAT} + Amortizaciones – CAPEX -Delta Working Capital Operativo
- Si el Delta es positivo (Escenario Ineficiente de +20.000 €), restamos esa cantidad porque ha consumido efectivo para operar.
- Si el Delta es negativo (Escenario Eficiente de -2.000 €), restar un número negativo equivale matemáticamente a sumarlo( -[-2.000 €] = +2.000 €), reflejando que el negocio ha inyectado caja fresca al sistema de forma completamente gratuita.
D. El despegue de la Empresa A
Recuperemos los datos dinámicos anuales de nuestra Empresa A para ver cómo encajan perfectamente las piezas del puzle que hemos ido construyendo artículo a artículo:
- NOPAT (Beneficio operativo neto de impuestos): 150.000 € (su rentabilidad operativa neta de impuestos).
- Amortizaciones (D&A) a sumar: +30.000 € (el gasto contable de depreciación que nunca salió del banco).
- CAPEX a restar: -60.000 € (la inversión física real que ha realizado la directiva para potenciar su expansión y asegurar el crecimiento proyectado del 21,4% anual).
- Working Capital Operativo: Su saldo es de -10.000 € (al no tener inventarios y cobrar a sus clientes en 29 días de media mientras paga a proveedores a 122 días). Al ser un circulante negativo, en lugar de restar caja, ¡la libera! El negocio añade 10.000 € adicionales de caja libre procedentes de sus proveedores.
- Para simplificar el ejercicio, asumimos que este es el primer año de la Empresa A con esta estructura de circulante, por lo que su Delta coincide con el nivel actual: −10.000 €
Diagnóstico estratégico
Con estos cuatro ingredientes sobre la mesa, la Empresa A queda perfectamente posicionada para el cálculo de su Free Cash Flow.
Su excelente rentabilidad de partida (NOPAT de 150.000 €), combinada con un Working Capital operativo negativo (-10.000 €) que actúa como fuente de financiación gratuita, le permite compensar holgadamente su ambicioso plan de inversión en CAPEX de crecimiento (60.000 €).
Estamos ante el retrato perfecto de un búnker dinámico: una compañía altamente rentable que no solo autofinancia su propia expansión sin depender de bancos, sino que exprime al máximo su eficiencia operativa para que cada euro de beneficio se traduzca en una marea de caja física real. El terreno está completamente abonado para el próximo y último artículo de la saga, donde desvelaremos la cifra final de su Flujo de Caja Libre.
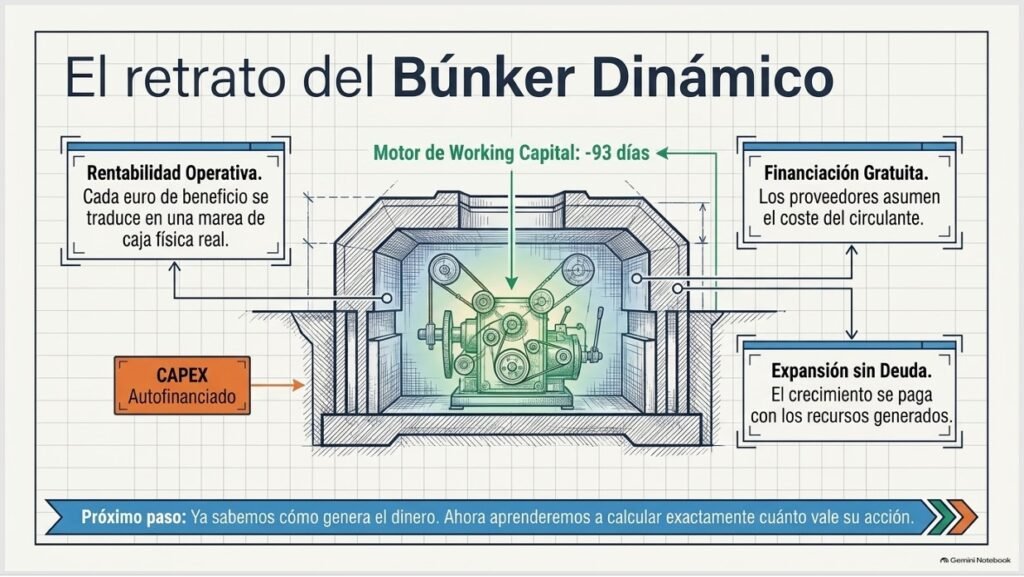
CAPEX y Working Capital
Hemos completado la radiografía dinámica de la Empresa A. Sabemos que invierte con inteligencia en su futuro —un CAPEX que duplica su amortización, financiado íntegramente con recursos propios— y que respira con una eficiencia operativa fuera de lo común en su día a día: cobra a sus clientes en menos de un mes, paga a sus proveedores a más de cuatro, y convierte ese desfase en una fuente de financiación gratuita en lugar de en un problema. Su Ciclo de Conversión de Caja de −93 días la coloca, sin exagerar, en la misma liga que Amazon o Inditex.
Con estas piezas ya sobre la mesa —el NOPAT, la amortización, el CAPEX y el Working Capital— hemos podido asomarnos, aunque solo sea de forma introductoria, a la cifra que las conecta todas: el Free Cash Flow. Has visto cómo se calcula y qué significa cada uno de sus componentes, pero esto ha sido solo un adelanto. El Free Cash Flow es una de las herramientas más potentes —y más mal utilizadas— de todo el análisis fundamental, especialmente cuando se emplea para algo que todavía no hemos tocado en este módulo: valorar una empresa, es decir, intentar averiguar cuánto vale realmente su acción.
Proximamente…
Por eso, en el próximo tema del módulo vamos a detenernos en el Free Cash Flow con la profundidad que merece: los distintos tipos de flujo de caja libre que existen, cómo se utiliza para construir modelos de valoración, y qué errores cometen los inversores principiantes al proyectarlo hacia el futuro. Lo que hoy ha sido un adelanto, se convertirá entonces en una herramienta que podrás usar de verdad para analizar cualquier empresa cotizada.
La Empresa A, mientras tanto, sigue ahí — construida artículo a artículo, pieza a pieza, esperando a que le pongamos, por fin, un precio.
Conceptos Básicos de Bolsa y Finanzas
Este artículo forma parte de nuestra serie de Conceptos Básicos de Bolsa y Finanzas, creada para personas que quieren aprender a invertir desde cero y entender cómo analizar una empresa por sí mismas.
Publicamos nuevos conceptos de forma progresiva, empezando por las bases y aumentando poco a poco la complejidad.
El objetivo no es aprender definiciones aisladas, sino conseguir que cada nuevo concepto se convierta en una herramienta que puedas utilizar para analizar empresas cotizadas.
Los conocimientos que aprendemos en esta serie son precisamente las herramientas que utilizaremos posteriormente en nuestros análisis fundamentales de empresas cotizadas, publicados los viernes.
Nuestras Redes Sociales
📩 Acabamos de estrenar nuestra newsletter, donde podrás recibir análisis más extensos y profundos y tener acceso a la plantilla de valoración que utilizamos para analizar compañías.
🎧 También puedes seguirnos y escucharnos en nuestras otras plataformas:
👉 Sigue el canal para más conceptos básicos de inversión y análisis fundamental.
👉 Escucha el podcast con nuestros contenidos en formato audio.
👉 Visita nuestra web para acceder a nuestros artículos y análisis fundamentales.
🌐 Dónde encontrarnos
Web: https://www.vitasoluta.com
📺 YouTube: https://www.youtube.com/vitasoluta
🎧 Podcast: https://www.spotify.com/VitaSoluta
🐦 X: https://www.x.com/Vita_Soluta
📸 Instagram: https://www.instagram.com/vita_soluta
🧵 Threads: https://www.threads.com/vita_soluta