EL Balance (Parte 3)
Pasivos y Patrimonio Neto: De Dónde Viene el Dinero de las Empresas
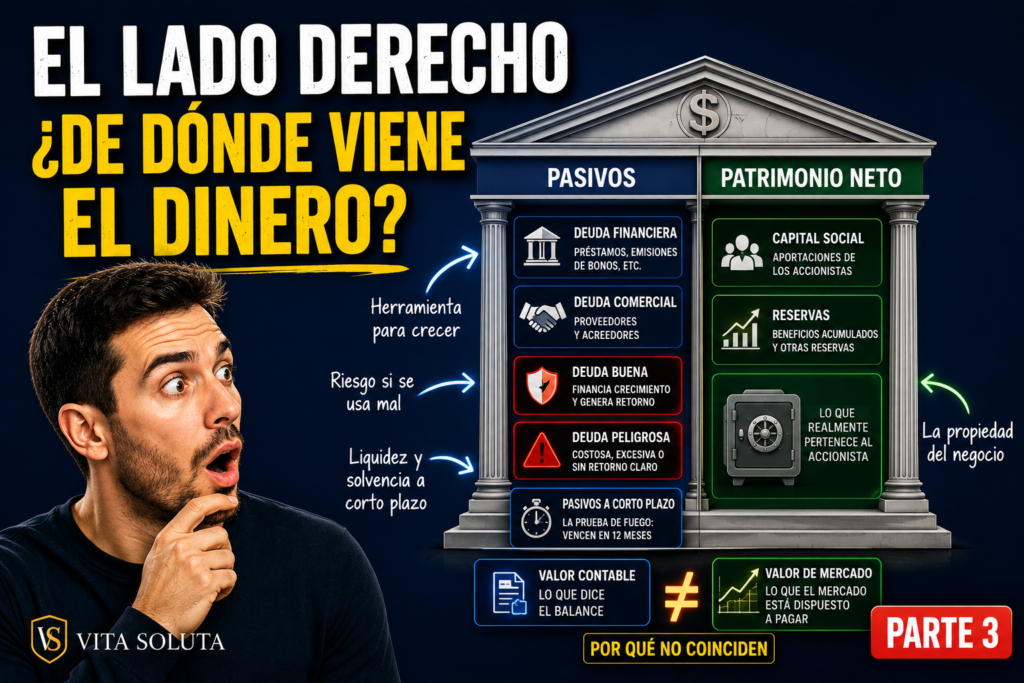
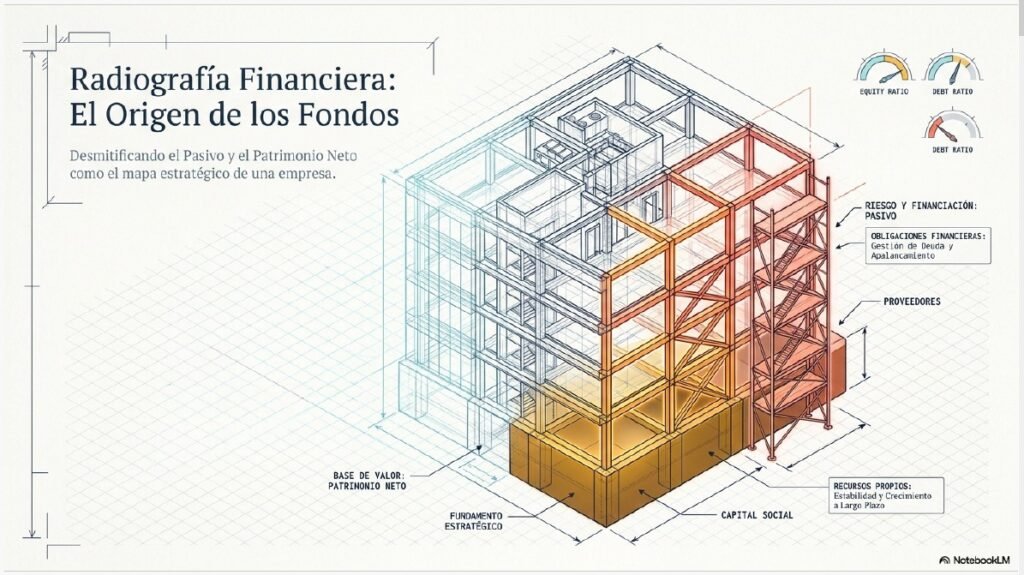
Entramos ahora en la segunda mitad de nuestra disección del Balance. Si en la parte anterior analizamos el «qué tiene» la empresa (su estructura económica), en esta Parte III nos situamos en el lado derecho del informe para descubrir la estructura financiera: el origen de cada euro que ha permitido comprar esos activos.
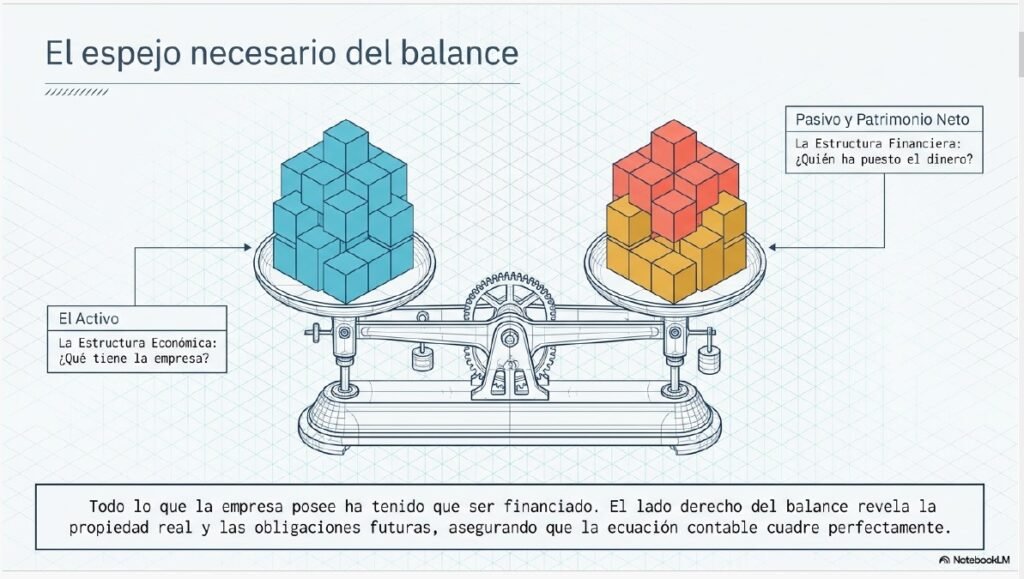
El lado derecho del balance, compuesto por el Pasivo y el Patrimonio Neto, responde a la pregunta fundamental de cualquier inversor o dueño de negocio: ¿Quién ha puesto el dinero? En contabilidad, esto se conoce como la fuente de financiación o el origen de los fondos.
Mientras que el Activo nos mostraba las inversiones, este lado nos revela las obligaciones y la propiedad. Es el espejo necesario para que la ecuación contable siempre cuadre: todo lo que la empresa posee ha tenido que ser financiado, ya sea pidiendo prestado a terceros (Pasivos) o mediante los recursos aportados y generados por los propios dueños (Patrimonio Neto).
El Lado derecho del Balance: El Pasivo y el Patrimonio Neto
¿Por qué es tan importante analizar este lado del balance?
Entender el origen de los fondos no es un simple ejercicio de registro; es vital para evaluar la viabilidad de la empresa por las siguientes razones:
- Revela la solvencia y el riesgo: El lado derecho muestra la capacidad de la empresa para cumplir con sus compromisos a largo plazo. Un análisis detallado permite saber si la compañía está excesivamente endeudada o si tiene una estructura financiera equilibrada que le permita sobrevivir a épocas de crisis.
- Mide el grado de dependencia: Nos indica qué tan autónoma es la empresa. ¿El negocio depende de la voluntad de los bancos (deuda) o se sostiene con pulmón propio (patrimonio)? Un exceso de pasivos puede significar que la empresa está «trabajando para sus acreedores» más que para sus accionistas.
- Determina el apalancamiento financiero: La deuda no siempre es negativa; es una herramienta que puede magnificar la rentabilidad. Al analizar este lado, descubrimos si la empresa está usando el dinero de otros de forma inteligente para crecer más rápido de lo que podría hacerlo sola.
- Evalúa la presión del corto plazo: Al separar las deudas por su vencimiento, este lado del balance nos presenta la «prueba de fuego»: si los activos que se cobrarán pronto son suficientes para cubrir los pagos urgentes que aparecen en el pasivo corriente.
- Genera confianza en terceros: Los bancos utilizan esta información para decidir si conceden créditos y valorar el riesgo. Por su parte, los inversores necesitan saber qué parte del valor de la empresa les pertenece «limpia de deudas» antes de arriesgar su capital.
El lado derecho — ¿De dónde viene el dinero?
Si el Activo es el «qué tenemos», el Pasivo representa las obligaciones y deudas que la empresa ha contraído con terceros para poder operar. Es el origen de los recursos que no pertenecen a los dueños, sino que deben ser devueltos en el futuro.
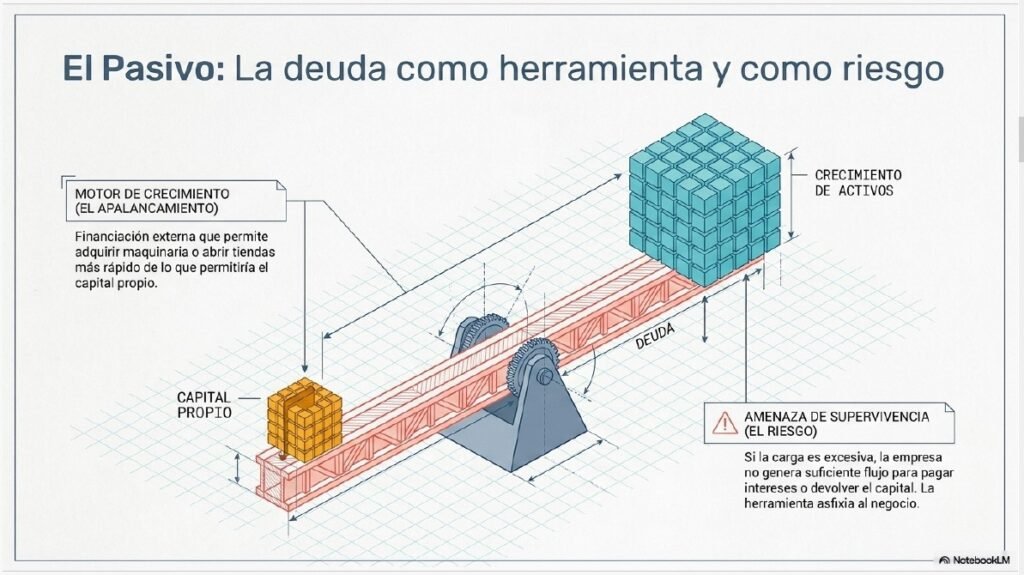
1. Pasivos: la deuda como herramienta y como riesgo
A menudo se tiene la idea equivocada de que la deuda es algo intrínsecamente malo. Sin embargo, en el mundo de los negocios, el pasivo es una herramienta estratégica.
- La deuda como motor de crecimiento: Gracias a la financiación externa, una empresa puede adquirir maquinaria o abrir nuevas tiendas mucho más rápido de lo que lo haría si solo usara su propio dinero. Esto se conoce como apalancamiento.
- La deuda como riesgo: El peligro surge cuando la carga de la deuda es tan alta que la empresa no genera suficiente flujo para pagar los intereses o devolver el capital. En este punto, la herramienta de crecimiento se convierte en una amenaza para la supervivencia del negocio.
2. Deuda financiera vs. Deuda comercial
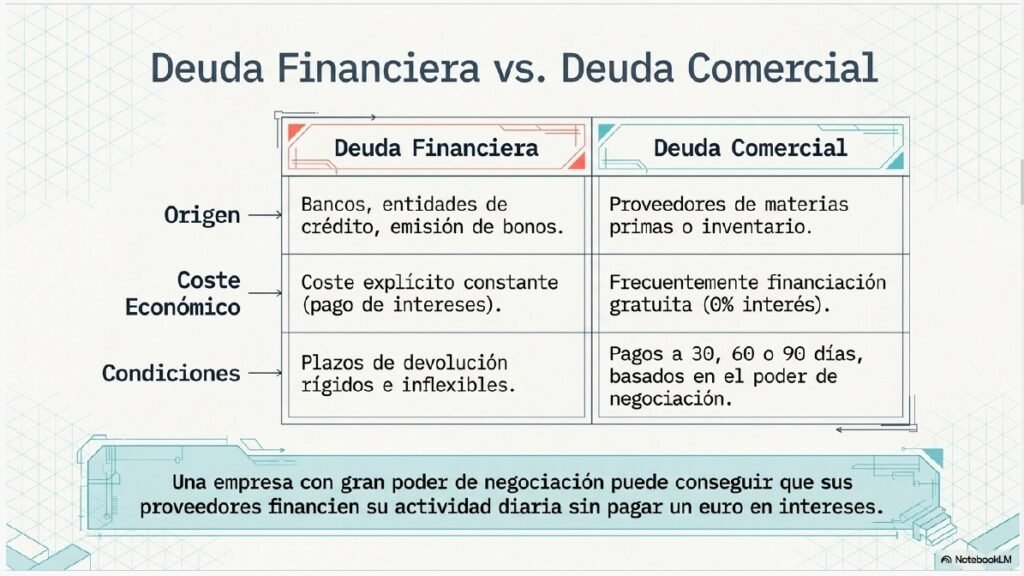
No todas las deudas son iguales. Es crucial distinguir entre quién nos ha prestado el dinero y bajo qué condiciones:
- Deuda Financiera: Son los préstamos solicitados a bancos o entidades de crédito, así como la emisión de bonos. Esta deuda suele tener un coste explícito (intereses) y plazos de devolución muy rígidos.
- Deuda Comercial: Proviene principalmente de los proveedores. Es cuando una empresa compra materias primas o inventario y el proveedor le permite pagar a 30, 60 o 90 días. Lo fascinante de esta deuda es que, a menudo, es «financiación gratuita». Si una empresa tiene suficiente poder de negociación, puede conseguir que sus proveedores financien su actividad diaria sin pagar intereses.
3. Deuda buena vs. Deuda peligrosa
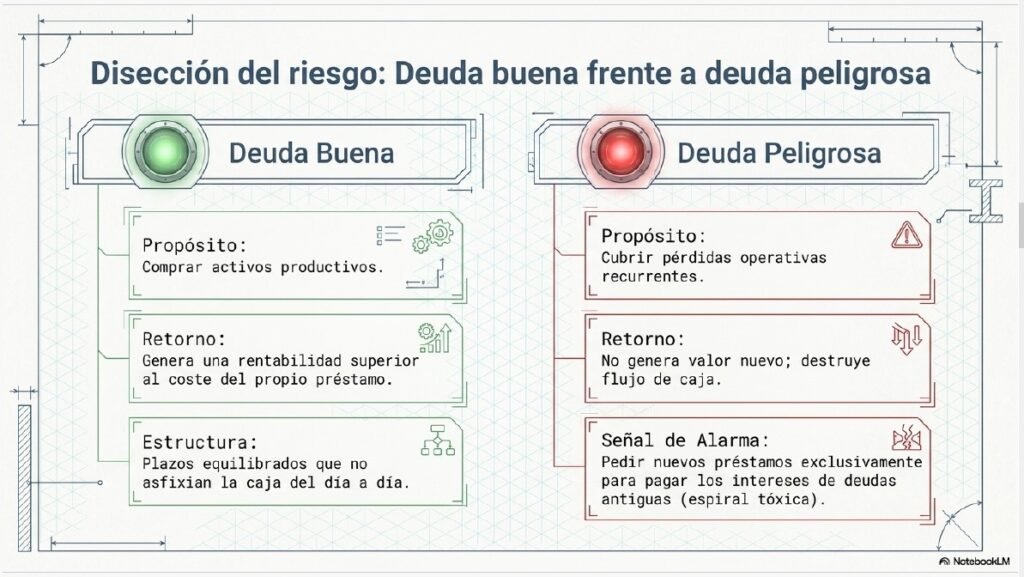
Para un analista, la calidad de la deuda se mide por su propósito y su estructura:
- Deuda Buena: Es aquella que está bien planificada y organizada. Se utiliza para comprar activos productivos que generarán una rentabilidad superior al coste del préstamo. Además, está equilibrada entre el corto y el largo plazo para no asfixiar la caja.
- Deuda Peligrosa: Es la que se utiliza para cubrir pérdidas operativas recurrentes o que tiene plazos de devolución que la empresa no puede cumplir con su flujo de caja. Un signo de alarma es ver que la empresa pide nuevos préstamos solo para pagar los intereses de los antiguos.
4. Pasivos a corto plazo: la prueba de fuego
El Pasivo Corriente (o circulante) agrupa todas las deudas que la empresa debe pagar en un plazo inferior a un año. Se le llama la «prueba de fuego» porque determina la liquidez inmediata de la compañía.
- La relación crítica: Para que una empresa esté sana, sus activos corrientes (dinero que entrará pronto) deben ser, por lo general, superiores a sus pasivos corrientes (dinero que saldrá pronto).
- El riesgo de descuadre: Si el pasivo corriente es mucho mayor que el activo corriente, la empresa puede entrar en concurso de acreedores o quiebra técnica, incluso si tiene fábricas valiosísimas, simplemente porque no tiene efectivo para pagar la luz o las nóminas el mes que viene.
En resumen, el pasivo nos dice cuánto dependemos de los demás. Una empresa sin deudas puede parecer muy segura, pero quizá sea ineficiente al no aprovechar el capital ajeno para crecer.
El Patrimonio Neto — ¿Qué le queda al accionista?
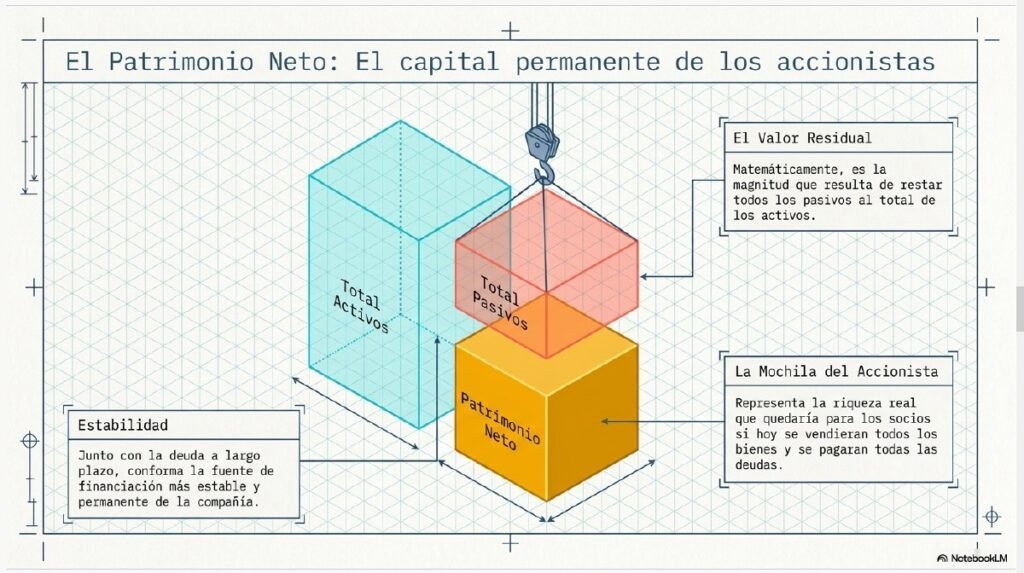
El Patrimonio Neto, también llamado capital contable o fondos propios, representa el valor de la empresa que pertenece legalmente a los accionistas. Matemáticamente, es la magnitud residual que resulta de restar todos los pasivos al total de los activos. En términos estratégicos, junto con la deuda a largo plazo, forma parte de los «capitales permanentes», que son las fuentes de financiación más estables de la compañía.
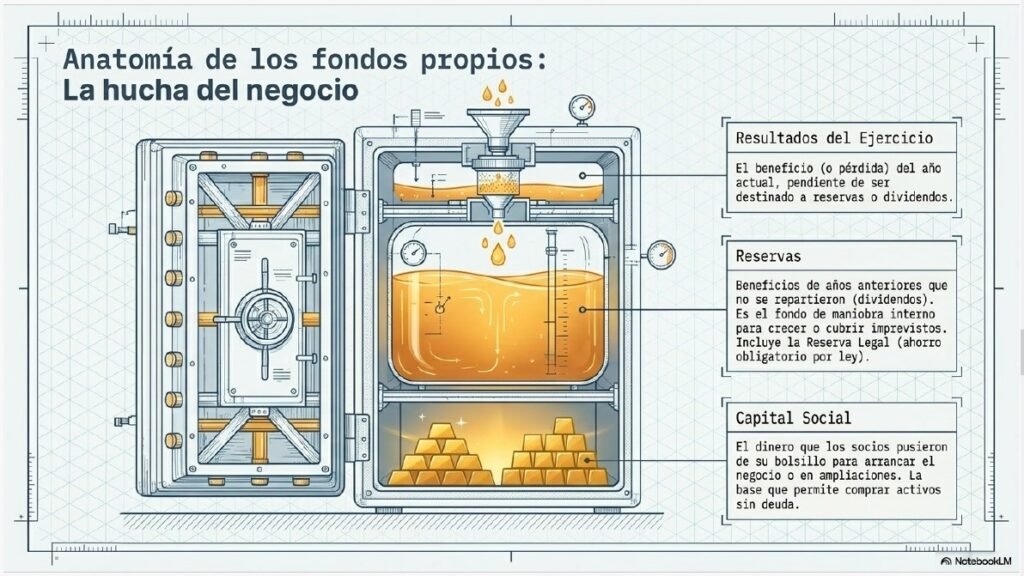
1. Capital social y reservas: La «hucha» del negocio
Para entender de qué está hecho este bloque, debemos mirar sus dos componentes principales:
- Capital Social: Es el dinero que los socios pusieron de su bolsillo para arrancar el negocio o en posteriores ampliaciones de capital. Es la base que permite a la empresa comprar sus primeros activos sin recurrir a deuda.
- Reservas: Son los beneficios acumulados de años anteriores que la empresa ha decidido no repartir como dividendos y mantener en «casa». Funcionan como una hucha o fondo de maniobra interno para financiar el crecimiento futuro o afrontar imprevistos.
- Reserva Legal: Es una parte de los beneficios que, por ley, las empresas no pueden tocar libremente y deben ahorrar obligatoriamente.
- Resultados del ejercicio: Es el beneficio (o pérdida) generado en el año actual que todavía no se ha destinado ni a reservas ni a dividendos.
2. Valor contable vs. Valor de mercado: Por qué casi nunca coinciden
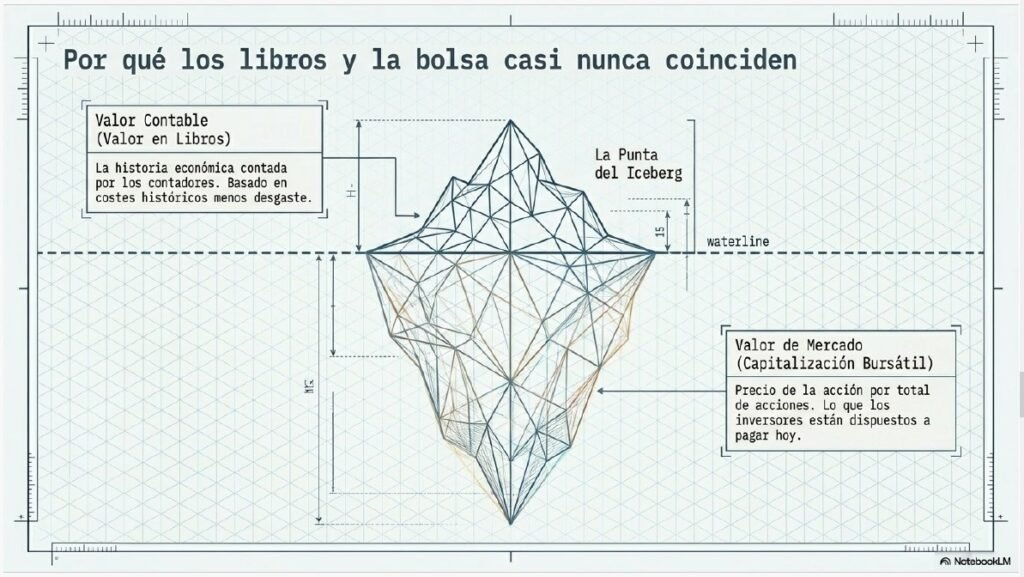
Este es uno de los puntos que más confunde a los principiantes. Es vital entender que lo que dicen los libros de contabilidad (Valor Contable) suele ser muy distinto de lo que la bolsa dice que vale la empresa (Valor de Mercado).
El Valor Contable (Valor en libros)
Es la cifra que aparece en el balance. Representa la historia económica de la empresa contada por los contadores. Se basa en lo que costaron las cosas en el pasado (menos su desgaste) y en los beneficios acumulados.
- Limitación: La contabilidad es una mirada al pasado; registra hechos ya ocurridos.
El Valor de Mercado (Capitalización bursátil)
Es el precio actual de la acción multiplicado por el número total de acciones en circulación. Representa lo que los inversores están dispuestos a pagar hoy basándose en las expectativas de futuro.
¿Por qué existe esa brecha?
Existen tres razones fundamentales para este descuadre:
- Pasado vs. Futuro: Mientras que el balance registra lo que ya se invirtió, el mercado valora la capacidad de la empresa para generar dinero en el futuro.
- Activos invisibles: El mercado valora intangibles que no siempre aparecen en el balance, como el talento del equipo directivo, la lealtad de los clientes o el potencial de crecimiento de una marca. El Goodwill (fondo de comercio), por ejemplo, solo aparece en el balance cuando se compra otra empresa, pero el mercado lo valora cada día en la cotización.
- Psicología y especulación: El valor de mercado está influenciado por la oferta, la demanda y las emociones del mercado, lo que puede llevar a que una empresa esté sobrevalorada o infravalorada respecto a su realidad económica.
En conclusión: Un inversor inteligente no se fija solo en una cifra. El valor contable le da la seguridad de lo que «hay», pero el valor de mercado le dice lo que el mundo «espera» que ocurra.
Conclusión
Tras analizar el lado derecho del balance, hemos descubierto que este informe no es solo una lista de deudas, sino el mapa de quién financia la existencia del negocio. Todo lo que la empresa posee en su Activo ha tenido que salir necesariamente de un tercero (Pasivo) o de los propios dueños (Patrimonio Neto).
La Deuda: Herramienta y Riesgo
Hemos visto que la deuda no debe ser vista como algo intrínsecamente malo; es el apalancamiento que permite a las compañías crecer con capital ajeno y multiplicar su rentabilidad si se gestiona correctamente. La clave está en distinguir entre:
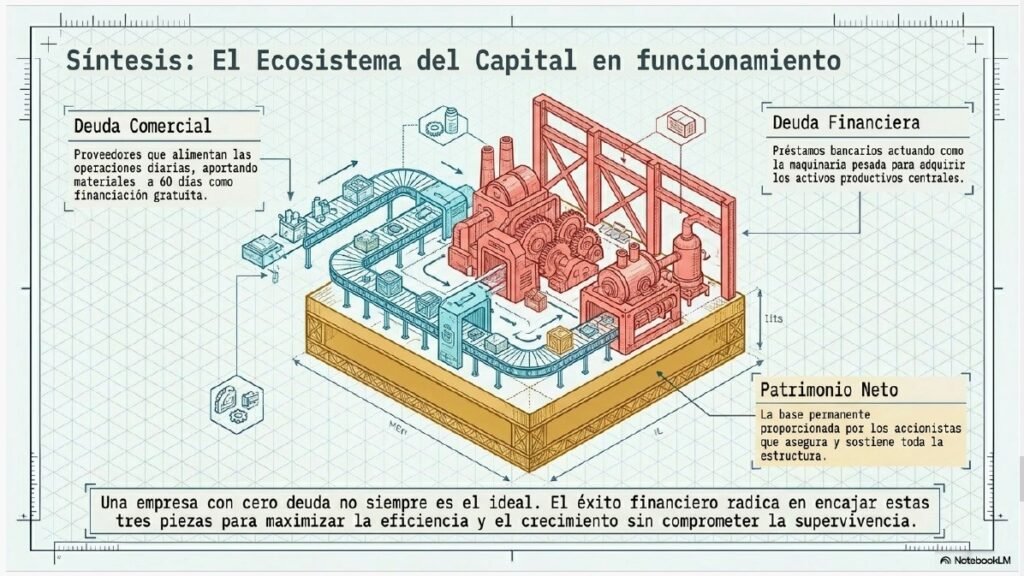
- Deuda Comercial: Aquella que nos conceden los proveedores de forma gratuita (sin intereses) y que nos da aire en la gestión diaria.
- Deuda Financiera: Préstamos con bancos o bonos que exigen el pago de intereses y tienen vencimientos rígidos que no perdonan.
Entender que el Pasivo Corriente es la «prueba de fuego» nos ha recordado que el corto plazo es lo que puede asfixiar a una empresa rentable. Si los pagos inmediatos superan la capacidad de generar caja, el negocio corre un riesgo de insolvencia técnica.
El Patrimonio: La «Mochila» de los Accionistas
Por otro lado, el Patrimonio Neto es el valor residual, la riqueza real que quedaría para los socios si hoy se vendieran todos los bienes y se pagaran todas las deudas. Está formado por el Capital Social (el dinero que los socios pusieron de su bolsillo) y las Reservas (el éxito acumulado en forma de beneficios no repartidos).
Finalmente, hemos desmitificado la brecha entre el Valor Contable y el Valor de Mercado. Mientras la contabilidad mira al pasado y registra lo que costaron las cosas, el mercado mira al futuro y valora las expectativas de crecimiento y los activos invisibles como la marca o el talento.
Próxima Parada: Parte IV — El Análisis de Salud Financiera
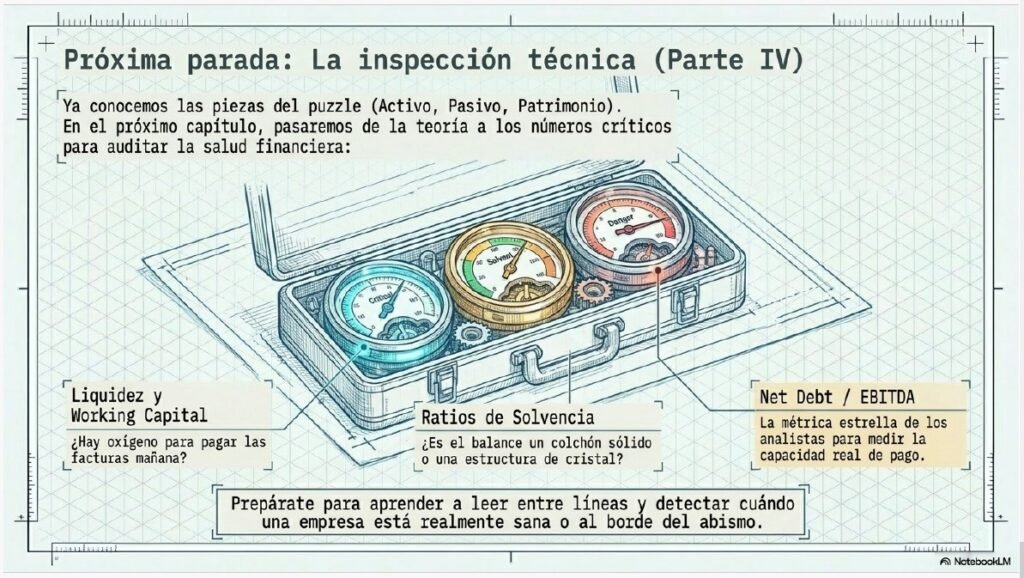
Ya conocemos las piezas del puzzle: sabemos qué tiene la empresa (Activo) y de dónde ha salido el dinero (Pasivo y Patrimonio). Pero, ¿cómo saber si esas piezas encajan de forma segura?
En el próximo artículo, aprenderemos a realizar la inspección técnica de la empresa. Pasaremos de la teoría a los números críticos para responder preguntas como:
- Liquidez y Working Capital: ¿Tiene la empresa suficiente «oxígeno» para pagar sus facturas mañana?
- Ratios de Solvencia: ¿Es el balance un colchón sólido ante una crisis o una estructura de cristal?
- Métricas de los Analistas: Desgranaremos el famoso Net Debt/EBITDA para medir la capacidad real de pago y el Current Ratio para vigilar la liquidez operativa.
¡Prepárate para aprender a leer entre líneas y detectar cuándo una empresa está realmente sana o cuándo está al borde del abismo!
👍 Si te ha gustado el vídeo, dale like y suscríbete al canal porque cada semana seguimos construyendo paso a paso los conocimientos necesarios para entender el mundo de la inversión y los mercados financieros.
📩 Acabamos de estrenar nuestra newsletter donde compartimos contenido exclusivo, análisis ampliados y recursos que no publicamos en otras plataformas.
📈 Nuestro objetivo es ayudarte a aprender análisis fundamental desde cero para que puedas entender cualquier empresa cotizada por ti mismo.
🎧 También puedes seguirnos en nuestras otras plataformas:
👉 Sigue el canal para más contenidos de educación financiera e inversión.
👉 Escucha el podcast en formato audio.
👉 Visita nuestra web para acceder a artículos y análisis más detallados.
🌐 Dónde encontrarnos 🌐
Web: https://www.vitasoluta.com
YouTube: https://www.youtube.com/vitasoluta
Podcast: https://www.spotify.com/VitaSoluta
X: https://www.x.com/Vita_Soluta
Instagram: https://www.instagram.com/vita_soluta
Threads: https://www.threads.com/vita_soluta