Las Máquinas de Crear Valor (ROIC, ROE, ROA y Tasa de Reinversión)
Imagina que te ofrecen invertir en dos negocios de limonadas. El primero factura 100.000 € al año con un único puesto en la playa. El segundo, gracias a una ronda de inversión, ha abierto 20 puestos y factura 1.500.000 €. A simple vista, el segundo parece el ganador indiscutible: ha crecido quince veces más. Pero, ¿y si te dijera que cada puesto nuevo que abre rinde menos que el anterior, que la deuda para financiar esa expansión crece más rápido que el beneficio, y que en realidad está destruyendo dinero con cada tienda que inaugura? De repente, el negocio «pequeño» empieza a parecer bastante más inteligente.
Esta es, probablemente, la lección más importante —y más ignorada— de todo el análisis fundamental: crecer y crear valor no son la misma cosa. Llevamos todo este módulo aprendiendo a medir cuánto gana una empresa (EBITDA, EBIT, Beneficio Neto) y qué porcentaje de sus ventas se queda en forma de beneficio (los márgenes). Hoy damos el salto más importante de todos: vamos a aprender a medir si esa empresa es realmente una máquina de crear valor, o simplemente una máquina de generar cifras cada vez más grandes que, en el fondo, no enriquecen al accionista.
Para hacerlo, vamos a necesitar una pieza que hasta ahora no habíamos usado en el módulo: el balance de nuestra Empresa A. Porque no basta con saber cuánto beneficio genera un negocio — hay que saber también cuántos recursos ha necesitado para generarlo, y quién ha puesto esos recursos: ¿los accionistas, o el banco? Verás que la respuesta a esa pregunta puede cambiar radicalmente la fotografía de una empresa.
Tres formas distintas de medir la rentabilidad
Vamos a repasar tres formas distintas de medir la rentabilidad —ROA, ROE y el ROIC, la métrica favorita de los grandes inversores como Buffett, Munger o Terry Smith—, entenderás por qué la deuda puede «maquillar» algunas de estas cifras sin que el negocio sea realmente mejor, y descubrirás la fórmula que explica por qué algunas empresas se convierten en auténticas «máquinas de interés compuesto» mientras otras, a pesar de reinvertir religiosamente todo su beneficio, van perdiendo valor año tras año.
Como siempre, aplicaremos todo esto a la Empresa A para verlo con números reales — y esta vez, el ejercicio nos va a revelar algo que ninguna de las métricas anteriores nos había mostrado.
Vamos a ello.
1. El secreto de la inversión de calidad: Crecer vs. Crear Valor
En los artículos anteriores hemos aprendido a medir cuánto gana una empresa y qué porcentaje de sus ventas se queda en el camino. Sin embargo, en el análisis fundamental existe una distinción crucial que a menudo separa a los inversores principiantes de los profesionales: crecer y crear valor no son la misma cosa. Una empresa puede estar expandiendo sus ventas a ritmos de doble dígito y, al mismo tiempo, estar empobreciendo a sus propietarios de forma silenciosa.
El concepto clave: «Engordar» el negocio vs. Multiplicar el capital
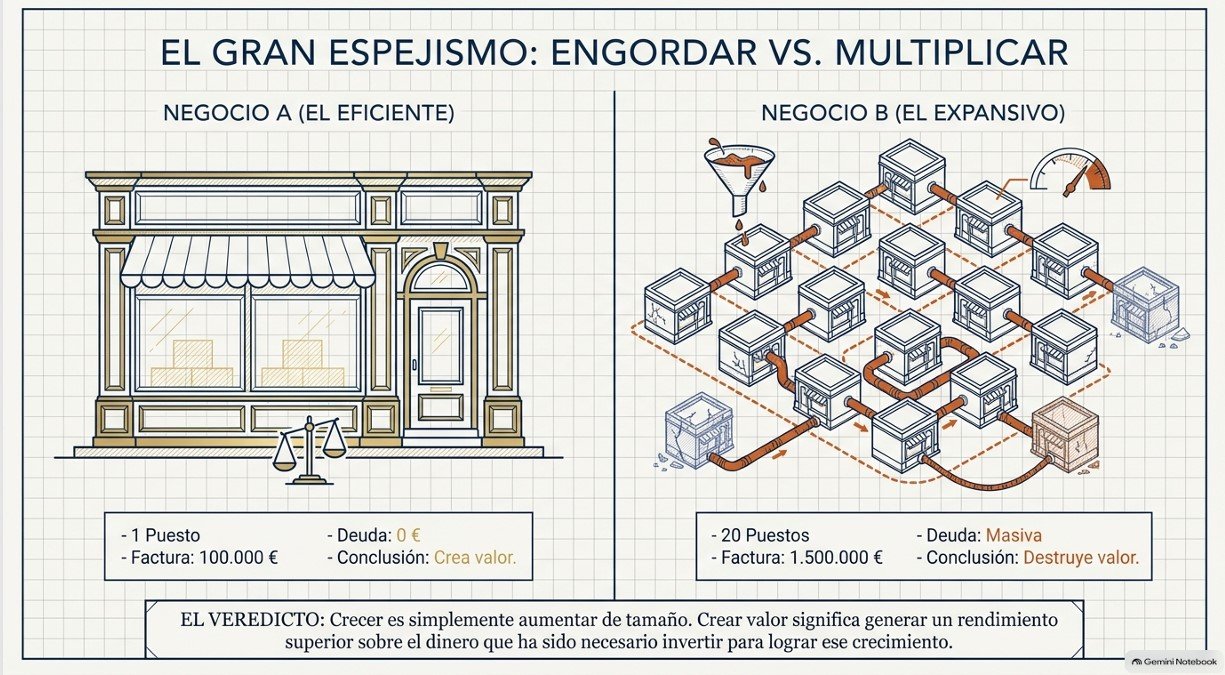
Para que una inversión sea de alta calidad, no basta con que el negocio sea cada vez más grande. Crecer es simplemente aumentar de tamaño (más ingresos, más oficinas, más empleados). Crear valor, en cambio, significa generar un rendimiento superior sobre el dinero que ha sido necesario invertir para lograr ese crecimiento.
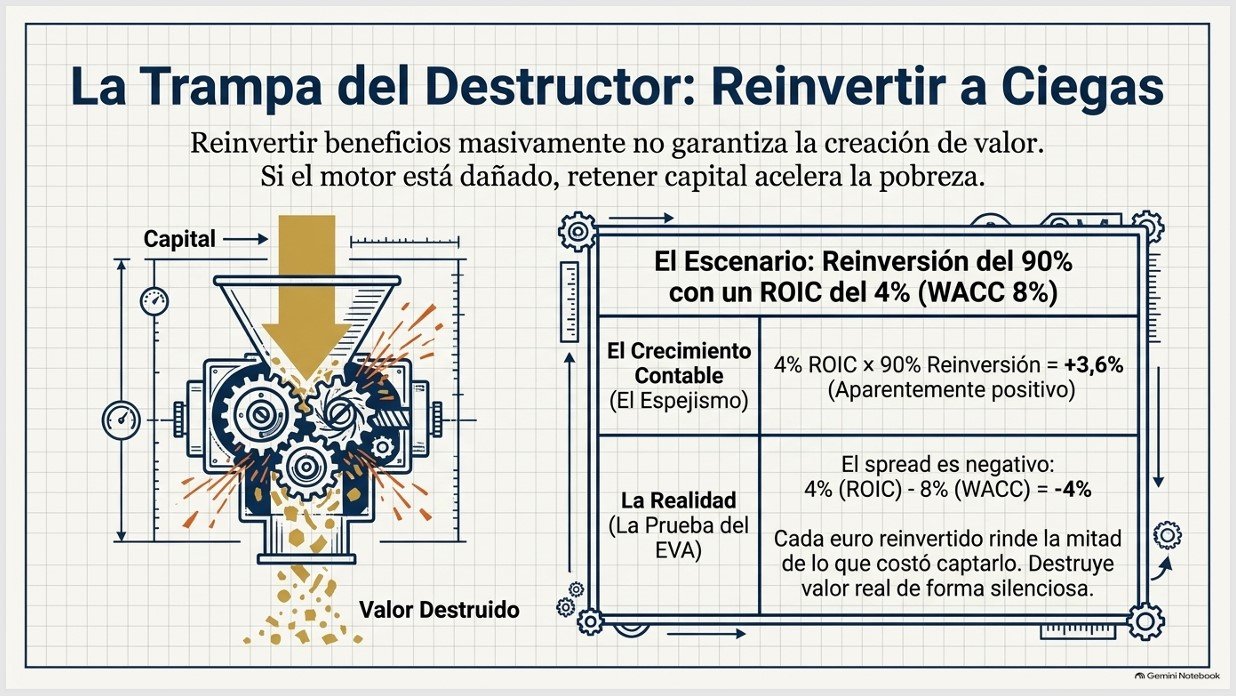
Si una compañía necesita invertir 100 euros para generar solo 2 euros de beneficio adicional, está creciendo, sí, pero está haciendo un uso tan ineficiente del capital que el coste de conseguir esos 100 euros probablemente supere la ganancia obtenida. En este escenario, la empresa simplemente está «engordando» su volumen de facturación mientras destruye la riqueza de sus accionistas.
La analogía del negocio de limonadas
Imagina que te ofrecen invertir en dos negocios de limonadas.
- El primero factura 100.000 € al año con un único puesto de madera muy bien ubicado en la playa. Requiere muy poco mantenimiento y genera un beneficio excelente sobre lo que costó construirlo.
- El segundo, tras captar una gran ronda de financiación, ha abierto 20 puestos por toda la ciudad y factura 1.500.000 €.
A primera vista, el segundo negocio parece el claro ganador por su espectacular volumen de crecimiento. Pero, ¿qué ocurre si cada puesto nuevo rinde menos que el anterior porque las ubicaciones son peores? ¿Y si la deuda y el capital aportado para comprar esos 20 puestos de limonadas crecen más rápido que los beneficios netos reales?
Si cada nuevo puesto de limonadas genera un retorno inferior a lo que costó financiarlo, el negocio estará destruyendo dinero con cada nueva inauguración. De repente, el primer puesto, pequeño, pero de alta rentabilidad, se convierte en la opción de inversión más inteligente.
El coste del capital (WACC): La barrera invisible
¿Cómo determinamos matemáticamente si una empresa está creando valor o destruyéndolo? La respuesta está en una métrica clave: el WACC (Weighted Average Cost of Capital) o Coste Promedio Ponderado del Capital.
El WACC es la barrera invisible o rentabilidad mínima exigible que una empresa debe superar para considerarse un negocio de calidad. Representa lo que le cuesta a la compañía financiarse, combinando tanto el coste de la deuda bancaria como la rentabilidad que exigen los accionistas por su dinero.
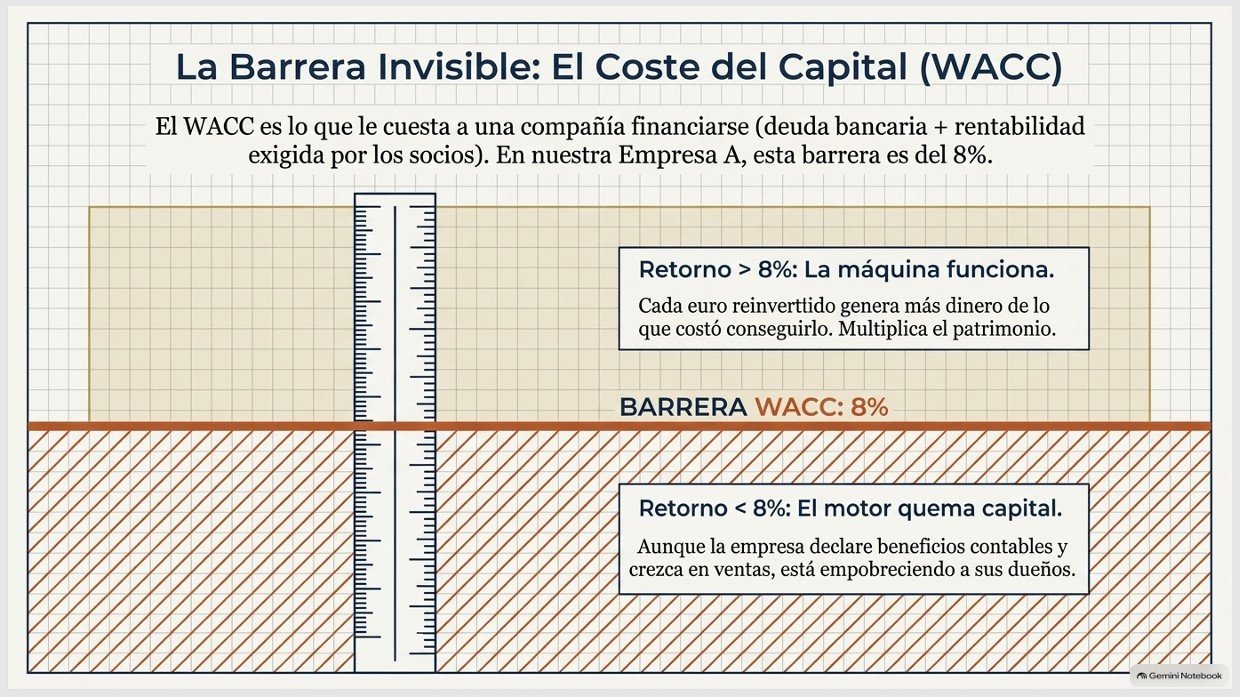
- Si el retorno del capital supera al WACC (Retorno > WACC): Cada euro que la empresa reinvierte en el negocio genera más dinero de lo que costó conseguirlo, lo que crea valor real y multiplica el patrimonio de los accionistas.
- Si el retorno es inferior al WACC (Retorno < WACC): Aunque la empresa presente beneficios contables positivos y crecimiento en ventas, el negocio está destruyendo valor. El dinero invertido rinde menos de lo que cuesta captarlo, erosionando el patrimonio neto del accionista a largo plazo.
Para nuestro caso práctico, utilizaremos como referencia orientativa un WACC del 8%. Esta cifra coincide con el tipo de interés implícito de la deuda de nuestra Empresa A, sirviéndonos como el umbral de rentabilidad mínimo que cualquier inversión del negocio debe batir para generar valor real.
Presentamos el balance de la Empresa A
Hasta ahora, para analizar la Empresa A nos había bastado con mirar su Cuenta de Resultados (P&L), donde vimos que facturaba 500.000 € y lograba un robusto Beneficio Neto de 142.500 €.
Sin embargo, para medir de verdad si la Empresa A es una «máquina de crear valor», no es suficiente con saber cuánto gana; necesitamos saber cuántos recursos físicos y financieros ha tenido que movilizar para lograrlo. Y esa información solo nos la puede dar el Balance de Situación.
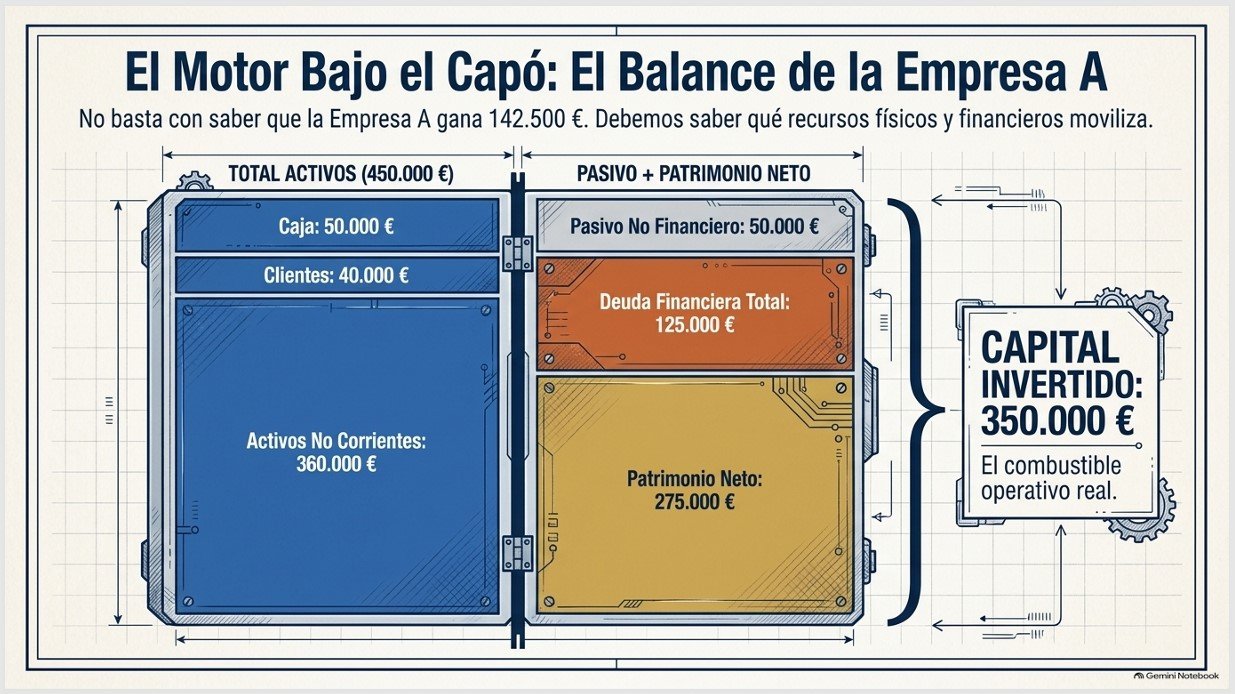
A continuación, presentamos el balance consolidado de nuestra Empresa A, diseñado en perfecta coherencia con su cascada de resultados previa:
| Activo | Importe | Pasivo + Patrimonio Neto | Importe |
| Caja y equivalentes | 50.000 € | Deuda Financiera Total | 125.000 € |
| Clientes y otros activos corrientes | 40.000 € | Pasivo no financiero (Proveedores, etc.) | 50.000 € |
| Activos no corrientes (Equipos, software, intangibles) | 360.000 € | Total Pasivo | 175.000 € |
| Patrimonio Neto (Fondos Propios) | 275.000 € | ||
| Total Activo | 450.000 € | Total Pasivo + PN | 450.000 € |
Conectando el Balance con la Cuenta de Resultados
Este balance nos desvela los engranajes financieros que sostienen las operaciones de la Empresa A y conecta de forma perfecta con los datos que ya conocemos:
- El origen de la deuda y sus intereses: En la cascada de beneficios indicamos que la Empresa A pagaba 10.000 € en intereses anuales (gastos financieros). Ahora, al ver en el balance que la Deuda Financiera es de 125.000 €, confirmamos que el tipo de interés implícito de su deuda es exactamente del 8% (10.000 € / 125.000 €).
- La Deuda Neta: Si restamos la caja disponible (50.000 €) a la deuda financiera total (125.000 €), descubrimos que la Deuda Neta real es de 75.000 €.
- El Capital Invertido: Para que el negocio funcione, necesita el dinero aportado por los accionistas (Patrimonio Neto de 275.000 €) más la deuda neta que realmente financia las operaciones (75.000 €). Esto nos da un Capital Invertido operativo de 350.000 €.
En los próximos artículos de este tema, utilizaremos este balance y sus cifras para calcular los tres grandes ratios de rentabilidad (ROA, ROE y ROIC). Verás cómo, al cruzar la Cuenta de Resultados con el Balance, descubriremos si la Empresa A realmente bate su WACC del 8% y si se comporta como una auténtica máquina de crear riqueza para sus socios.
2. ROA (Return on Assets): El rendimiento de los activos
El primer ratio de rentabilidad que debemos analizar nos lleva a hacernos una pregunta muy sencilla sobre la infraestructura de la compañía: ¿están nuestros activos realmente trabajando o son solo un peso muerto en el balance? El ROA es la métrica encargada de darnos esa respuesta de forma inmediata.
Fórmula y definición sencilla
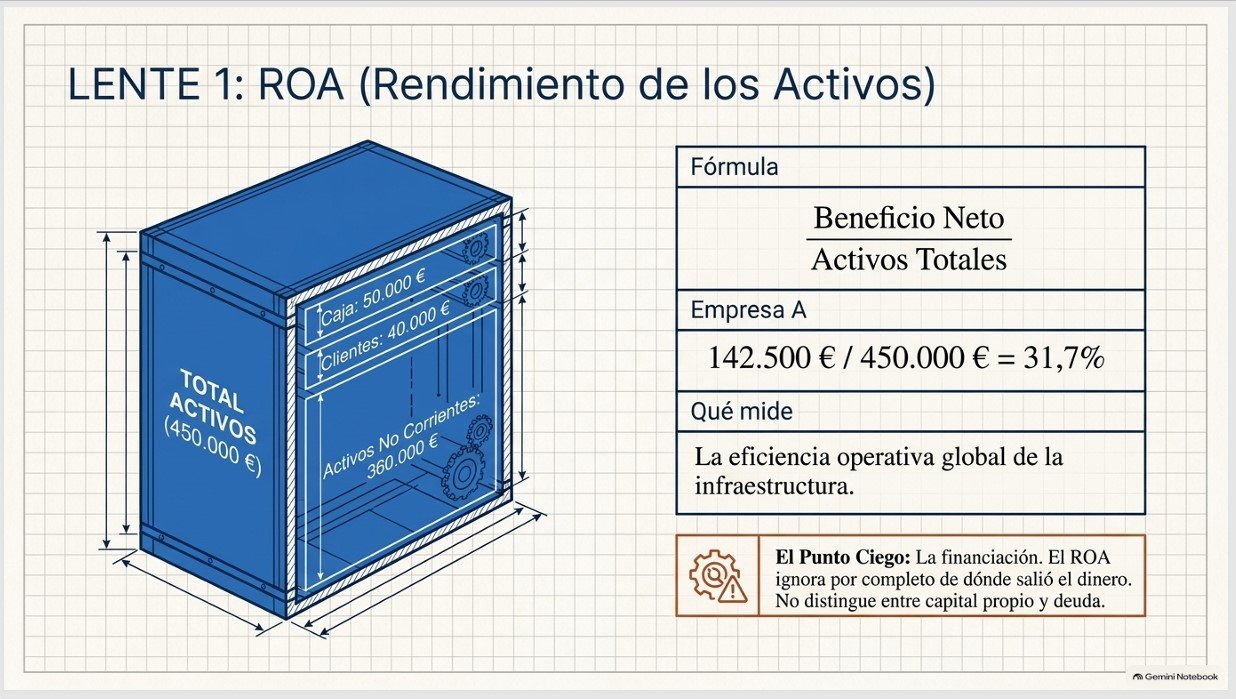
El ROA (Return on Assets), conocido tradicionalmente en español como Rentabilidad Económica, mide la capacidad de una empresa para generar beneficios utilizando el total de sus activos.
La fórmula matemática para calcularlo es la siguiente:
ROA = Beneficio Neto/Activos Totales x 100
En términos sencillos, el ROA se expresa como un porcentaje que indica cuántos céntimos de beneficio neto es capaz de producir una empresa por cada euro que tiene invertido en su balance. Por ejemplo, un ROA del 10% significa que por cada 100 euros invertidos en recursos (como ordenadores, existencias o patentes), el negocio devuelve 10 euros de beneficio limpio.
Qué mide realmente: La productividad de los bienes
El ROA evalúa la eficiencia operativa global del negocio sin importar su tamaño, sirviendo de filtro inicial antes de profundizar en análisis más complejos. Pone bajo el microscopio a todo el conjunto de activos de la compañía para ver qué tan productiva es su infraestructura:
- Activos tangibles e intangibles: Esto incluye desde las fábricas, la maquinaria y los vehículos, hasta las marcas, el software, las existencias en almacén y el dinero en efectivo que espera en la caja de la empresa.
- Eficiencia en el uso de recursos: Nos dice si la directiva está gestionando bien esas inversiones de capital o si, por el contrario, la empresa está acumulando activos improductivos que no aportan nada al resultado final.
Su limitación principal: El punto ciego de la financiación
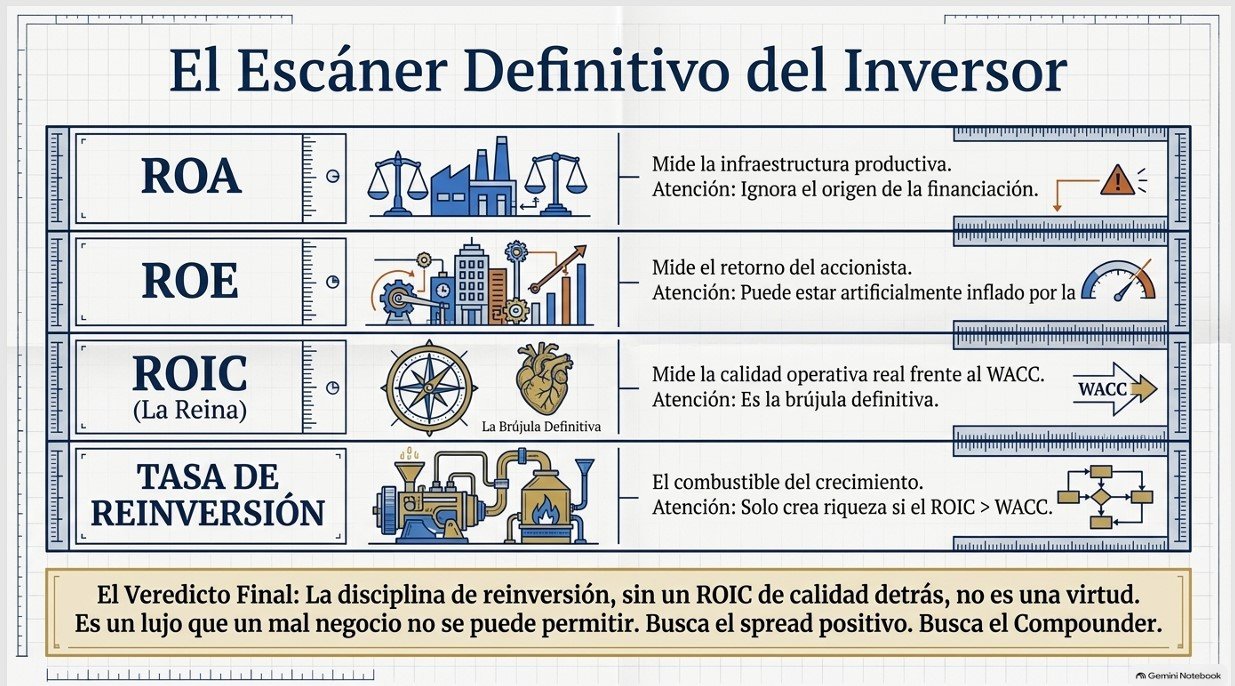
A pesar de su gran utilidad, el ROA tiene un punto ciego muy importante: no distingue la procedencia del dinero con el que se han pagado esos activos.
- Para el cálculo del ROA, un activo de 100.000 € vale exactamente lo mismo si se ha financiado mediante un préstamo bancario (deuda) o si se ha pagado íntegramente con la aportación directa de los socios (capital propio).
- Al ignorar la estructura de financiación (deuda vs. patrimonio neto), el ROA ofrece una visión incompleta por sí sola y no nos avisa de si la empresa está asumiendo un riesgo financiero elevado para inflar su tamaño.
Aplicado a nuestro caso práctico: La Empresa A
Recuperemos el balance y la cuenta de resultados de la Empresa A para calcular y entender su rendimiento sobre activos:
- Beneficio Neto: 142.500 €
- Activos Totales: 450.000 € (Suma de su caja, clientes y activos no corrientes como servidores y software)
ROA = 142.500€ / 450.000€ x 100 = 31,7%
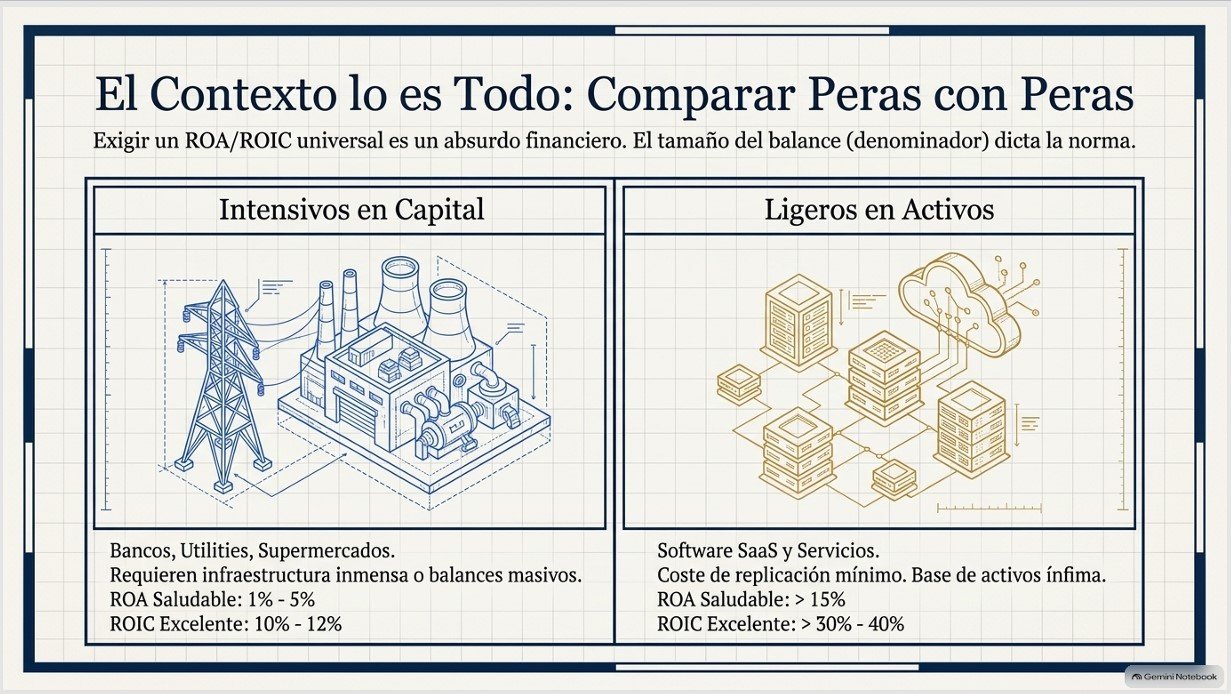
Análisis del inversor: Un ROA del 31,7% es una cifra verdaderamente sobresaliente. Mientras que en sectores tradicionales e intensivos en capital (como la industria manufacturera o el transporte) es habitual ver ROAs de un solo dígito (generalmente entre el 5% y el 8%), los modelos de negocios digitales o de servicios suelen brillar con rentabilidades muy superiores gracias a que operan con estructuras ligeras de activos físicos. En el caso de la Empresa A, cada euro invertido en sus activos operativos (servidores, licencias y oficina) genera casi 32 céntimos de beneficio neto directo, confirmando que estamos ante un negocio sumamente eficiente.
3. ROE (Return on Equity): La rentabilidad para el accionista
Si el ROA nos indicaba el rendimiento que la empresa extrae de su infraestructura física y global, el ROE da un paso más allá y se coloca directamente el sombrero del propietario. Esta métrica responde a la pregunta más importante para quien arriesga su dinero en bolsa: ¿qué rentabilidad real está obteniendo la empresa por cada euro que pertenece a los accionistas?
Fórmula y definición sencilla
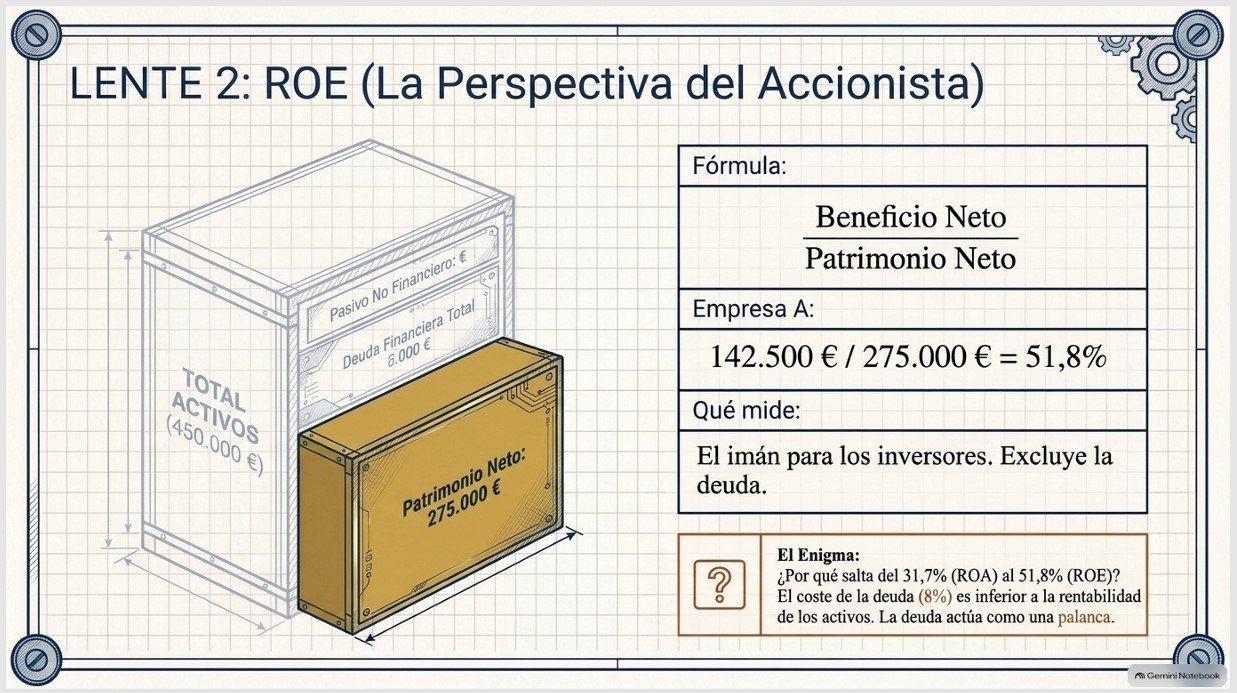
El ROE (Return on Equity), conocido en español como Rentabilidad Financiera, mide el beneficio neto de la empresa en relación con sus fondos propios.
La fórmula para calcularlo es la siguiente:
ROE = Beneficio Neto/Patrimonio Neto x 100
A diferencia del ROA, el ROE excluye del denominador los recursos de terceros (la deuda financiera). Así, se expresa como un porcentaje que nos revela cuántos euros de ganancia limpia genera el negocio por cada euro que los socios tienen efectivamente invertido en el balance.
Qué mide realmente: El imán para los inversores
El ROE es el indicador preferido de grandes inversores como Warren Buffett porque muestra la capacidad del negocio para componer y multiplicar los beneficios reinvertidos a lo largo del tiempo.
- Si una empresa logra mantener un ROE elevado de forma consistente (por ejemplo, por encima del 15% o 20%), significa que es una auténtica máquina de asignar capital de manera eficiente.
- Cada euro que no se reparte como dividendo y se queda acumulado en el Patrimonio Neto (reservas) es reinvertido a esas mismas tasas tan atractivas, disparando el valor intrínseco de la inversión a largo plazo.
La gran trampa del ROE: El dopaje del apalancamiento financiero
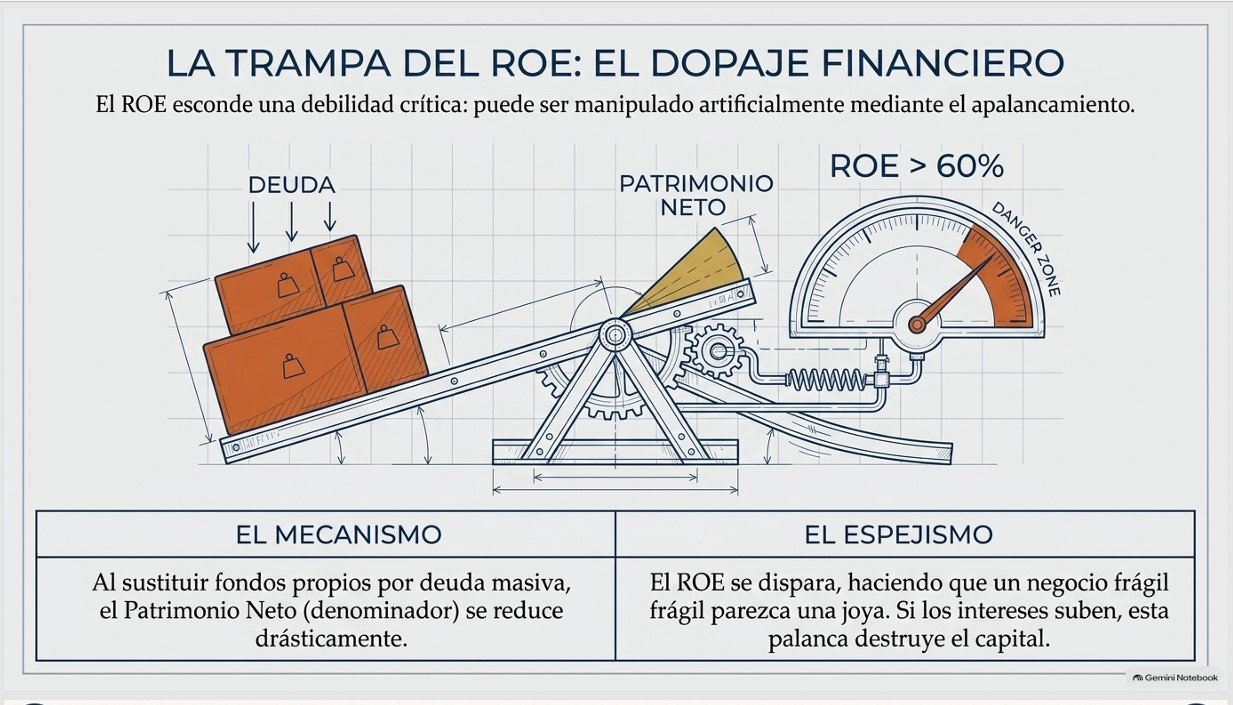
A pesar de su indiscutible utilidad, el ROE esconde una debilidad crítica que todo inversor fundamental debe conocer: puede ser manipulado y «dopado» artificialmente mediante la deuda.
Dado que el Patrimonio Neto es el denominador de la fórmula, una empresa tiene dos caminos para hacer subir su ROE:
- Por la vía operativa (Sana): Aumentando su beneficio neto gracias a mayores ventas, mejores márgenes o una rotación de activos más eficiente.
- Por la vía financiera (Peligrosa): Tomando prestado dinero de forma masiva (apalancamiento financiero) para financiar sus activos en lugar de usar capital propio.
Al recurrir a la deuda, el Patrimonio Neto relativo disminuye en comparación con el total de activos. Como el denominador se empequeñece, el ROE se dispara espectacularmente de forma matemática. Esto se puede diseccionar con precisión mediante el famoso Análisis DuPont, que descompone el ROE en tres motores: Margen de Ventas, Rotación de Activos y Apalancamiento Financiero.
El peligro es evidente: un negocio mediocre, ineficiente y con márgenes estrechos puede estar al borde del colapso financiero debido a un endeudamiento extremo y, sin embargo, presentar un ROE del 30% que lo haga parecer una joya ante los ojos de un inversor principiante. Si la rentabilidad operativa decae o los costes de la deuda suben, ese apalancamiento financiero actuará a la inversa, destruyendo el capital propio con la misma velocidad con la que antes lo inflaba.
Aplicado a nuestro caso práctico: La Empresa A
Calculemos el ROE de nuestra empresa de servicios digitales utilizando los datos de su balance y cuenta de resultados:
- Beneficio Neto: 142.500 €
- Patrimonio Neto (Fondos Propios): 275.000 €
ROE = 142.500€ / 275.000€ x 100 = 51,8%
Análisis del inversor: Un ROE del 51,8% es sencillamente espectacular. Significa que por cada euro aportado y acumulado de los accionistas, la Empresa A genera casi 52 céntimos de beneficio neto anualizado.
Sin embargo, al comparar este ratio con su ROA del 31,7% (calculado en el punto anterior), vemos una brecha notable. ¿A qué se debe esta diferencia? Al efecto palanca de la deuda. El balance nos mostró que la Empresa A tiene 125.000 € en deuda financiera. Como el coste de esa deuda (su tipo de interés implícito del 8%) es sustancialmente menor que la rentabilidad que la empresa extrae de sus activos, el uso de la financiación ajena multiplica de forma segura la rentabilidad final de los dueños.
Pero, para tener la certeza absoluta de si este 51,8% es fruto de una eficiencia operativa estelar o de un riesgo financiero encubierto, necesitamos una métrica que desvele la fotografía real de la calidad del negocio sin el dopaje de la estructura financiera.
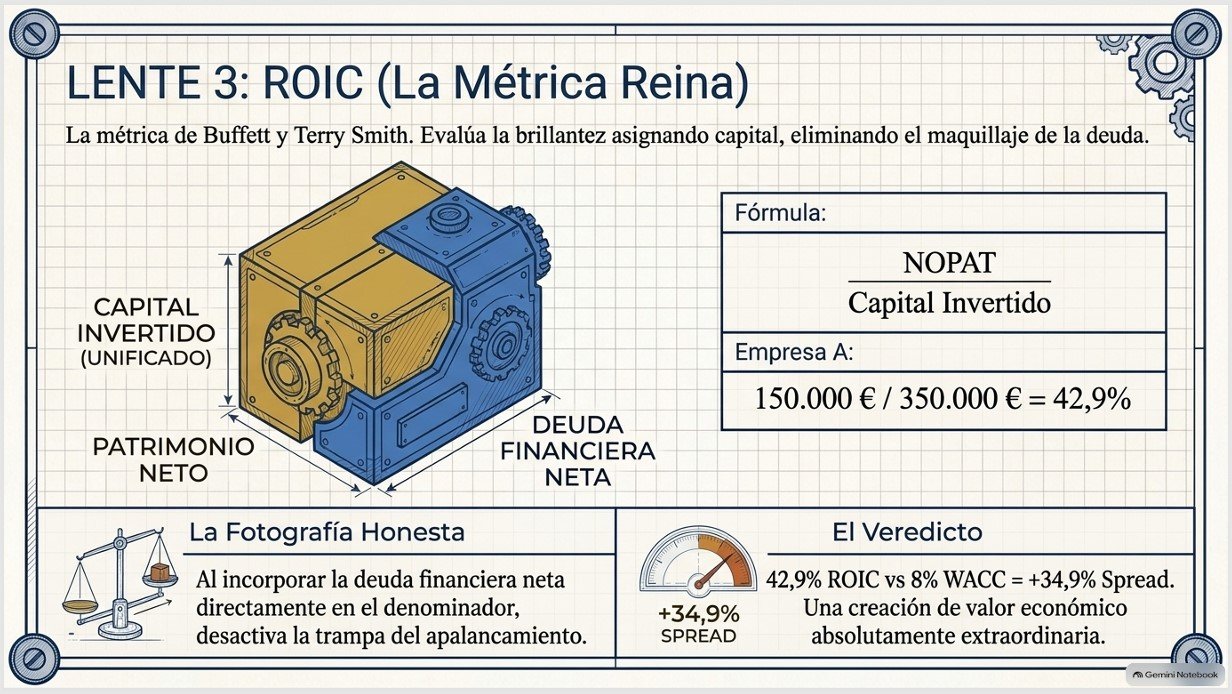
4. ROIC (Return on Invested Capital): La métrica reina del análisis fundamental
Si el ROA nos indica la rentabilidad de los activos globales y el ROE mide el rendimiento desde la perspectiva exclusiva del accionista, el ROIC es, por consenso de los inversores institucionales y analistas de corporate finance, la métrica definitiva para juzgar la verdadera calidad de un negocio. Es la brújula que separa a las empresas que simplemente consumen capital para crecer de aquellas que son auténticas máquinas de generar riqueza.
Fórmula y definición limpia
El ROIC (Return on Invested Capital) o Retorno sobre el Capital Invertido mide la eficiencia con la cual una empresa genera beneficios a partir de todo el capital operativo que realmente necesita para funcionar en el día a día.
La fórmula matemática para su cálculo es:
ROIC = NOPAT (Beneficio Operativo Neto tras Impuestos / Capital Invertido
Para calcular sus dos componentes de forma precisa:
- NOPAT (Net Operating Profit After Taxes): Representa el beneficio operativo (EBIT) que genera el negocio principal restando los impuestos correspondientes, pero antes de restar los costes financieros. Se calcula como: NOPAT = EBIT x (1 – tasa impositiva)
- Capital Invertido: Es la suma de los recursos aportados tanto por los accionistas (Patrimonio Neto) como por los acreedores (Deuda Financiera Neta) destinados de forma efectiva a sostener las operaciones productivas de la empresa. Se define como: Capital Invertido = Patrimonio Neto + Deuda Financiera Neta
Por qué los grandes inversores (Buffett, Munger, Terry Smith) aman el ROIC
Los inversores de la filosofía value y de «calidad» colocan el ROIC en la cima de sus análisis por dos razones fundamentales:
- Elimina la trampa de la deuda (Independencia financiera): Como vimos con el ROE, una empresa puede recurrir a un endeudamiento masivo para reducir artificialmente su Patrimonio Neto y disparar su rentabilidad financiera contable, ocultando un riesgo sistémico elevado. El ROIC desactiva este engaño. Al incorporar toda la deuda financiera neta directamente en el denominador y evaluar el beneficio operativo (NOPAT) en el numerador, al ROIC no le importa cómo se financie el negocio, sino si los activos operativos son rentables por sí mismos.
- Mide la brillantez de la directiva asignando capital: El ROIC evalúa de manera implacable el desempeño de los administradores a la hora de decidir dónde poner a trabajar el dinero. Revela si la directiva está comprando activos o realizando adquisiciones que añaden valor real a la compañía, o si simplemente están malgastando los beneficios generados en proyectos ineficientes de baja rentabilidad.
El estándar de excelencia: El diferencial frente al WACC
En bolsa, no existe un «número mágico universal» que determine si un ROIC es bueno o malo, ya que las necesidades de inversión varían drásticamente de un sector a otro. Las empresas intensivas en capital (industriales, eléctricas) tienden a registrar ROIC modestos, mientras que las de alto valor añadido o pocos activos físicos (como el software o las tecnológicas) muestran retornos mucho más elevados.
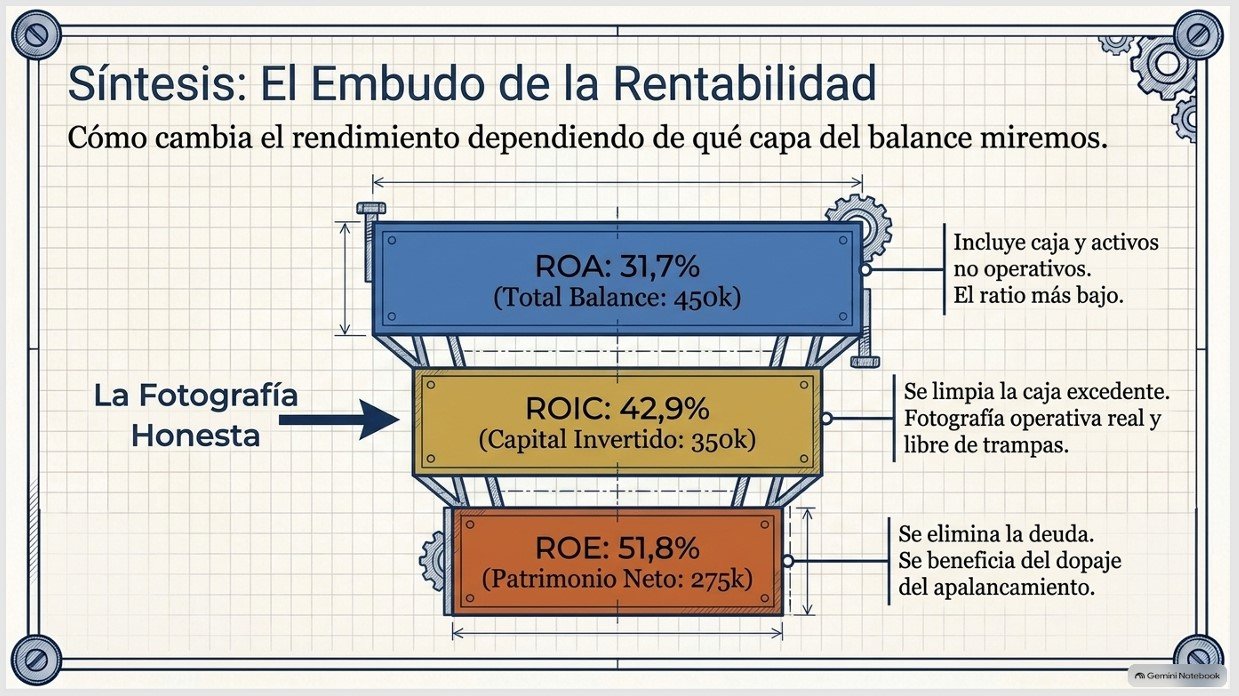
Por ello, el verdadero filtro de calidad no consiste en buscar un ROIC estático superior al 15% (que suele ser un buen benchmark general), sino en analizar el diferencial (spread) frente a su coste de capital (WACC):
- Si el ROIC es mayor que el WACC (ROIC > WACC): La empresa genera un retorno superior al coste de oportunidad de captar ese capital. Cada euro que la directiva retiene y reinvierte en el negocio se multiplica de forma eficiente, creando valor económico real para el accionista.
- Si el ROIC es menor que el WACC (ROIC < WACC): Aunque la empresa presente beneficios contables y crezca en ventas, el negocio está destruyendo valor. El capital operativo rinde menos de lo que cuesta financiarlo, erosionando de forma invisible el patrimonio de los socios.
Aplicado a nuestro caso práctico: Los números de la Empresa A
Crucemos la Cuenta de Resultados con el Balance consolidado de la Empresa A para calcular su rentabilidad reina:
- EBIT (Resultado Operativo): 200.000 € (con una tasa impositiva del 25%)
- NOPAT: 200.000€ x (1 – 0,25) = 150.000€
- Capital Invertido: 275.000€ (Patrimonio Neto) + 75.000€ (Deuda Neta) = 350.000€
Utilizando estos valores, obtenemos:
ROIC = 150.000€ / 350.000€ x 100 = 42,9%
Análisis de creación de valor: Sabiendo que el coste de capital orientativo de la Empresa A (WACC) es del 8% (en sintonía con el tipo de interés de su deuda), el diferencial de la compañía es espectacular: +34,9% de spread positivo (42,9% – 8%). Cada euro invertido en sus operaciones no solo cubre sobradamente lo que cuesta captarlo, sino que genera casi 35 céntimos de valor económico neto adicional. Esto confirma que la Empresa A tiene un negocio extraordinariamente sólido y eficiente.
Cerramos el círculo: Comparación de los tres ratios (ROA / ROIC / ROE)
Al agrupar las tres métricas calculadas para la Empresa A, obtenemos una secuencia sumamente educativa:
- ROA (Rendimiento de los Activos): 31,7%
- ROIC (Retorno del Capital Invertido): 42,9%
- ROE (Rentabilidad Financiera): 51,8%
EL EMBUDO DE LAS MÉTRICAS DE RENTABILIDAD
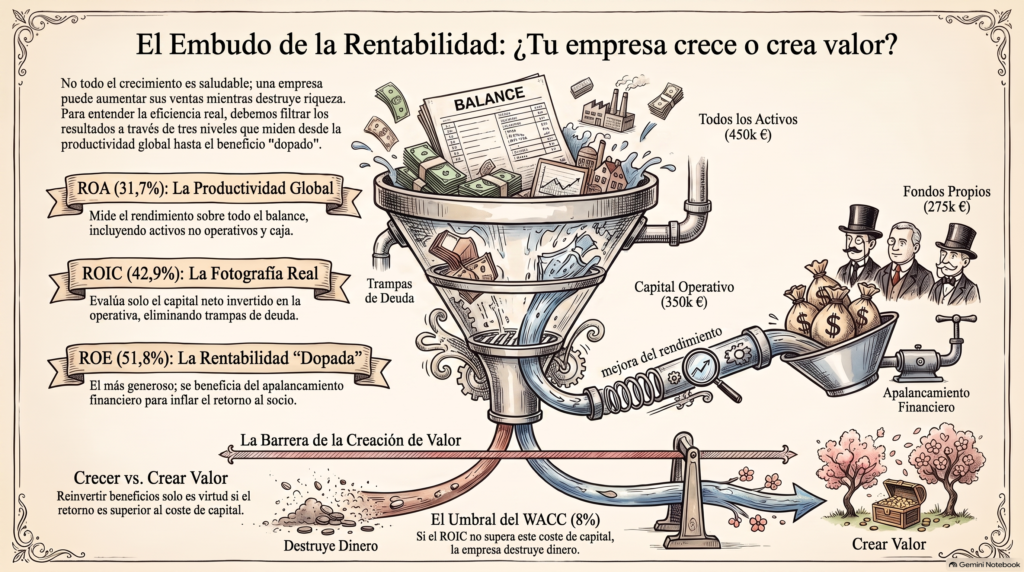
¿Por qué el ROE es el más «generoso»? El ROE de la Empresa A (51,8%) destaca notablemente por encima de los otros dos ratios. Esto se debe a que el ROE se calcula utilizando únicamente el capital aportado por los accionistas (275.000€), dejando fuera del denominador la deuda financiera. Como la Empresa A es capaz de generar un rendimiento operativo neto sobre sus activos muy superior al coste de su deuda (8%), el apalancamiento actúa como un multiplicador financiero que beneficia directamente al bolsillo del socio.
¿Por qué el ROIC es la fotografía unificada de la calidad del negocio? El ROIC (42,9%) es la métrica más honesta y rigurosa porque desactiva la distorsión del apalancamiento financiero. Al restar la caja del total de la deuda (centrándose solo en la deuda operativa neta) e incluirla en la base del denominador, el ROIC nos dice la verdad sin paños calientes: muestra qué tan eficientes son los engranajes operativos del negocio para rentabilizar el capital de trabajo y los activos productivos, sin importar si estos se financiaron con préstamos o ampliaciones de capital. Es el verdadero termómetro de la ventaja competitiva de la Empresa A.
5. La Tasa de Reinversión y la Tasa de Compuesto (Compounding Rate)
¿Qué hace la directiva con el beneficio? Dividendo vs. Reinversión
Una vez que el motor operativo de la empresa ha generado beneficios netos y caja libre, la directiva se enfrenta a una de las decisiones más estratégicas en la asignación de capital: ¿qué hacer con el excedente obtenido?. Básicamente, existen dos caminos opuestos pero complementarios para este dinero:
- Repartir dividendos (o recomprar acciones): Remunerar de forma inmediata a los accionistas devolviéndoles el dinero en efectivo.
- Reinvertir en el negocio: Retener esas ganancias para destinarlas a áreas estratégicas que impulsen el propio crecimiento, como nuevos equipos, tecnología, inventario, expansión geográfica o innovación.
La Tasa de Reinversión (Reinvestment Rate): El combustible del motor
Para medir con exactitud cuánto dinero se queda dentro de la empresa para alimentar su expansión, utilizamos la Tasa de Reinversión (Reinvestment Rate).
En nuestro marco de análisis centrado en la eficiencia operativa, definimos esta tasa como el porcentaje del beneficio operativo neto tras impuestos (NOPAT) que la compañía vuelve a inyectar de forma directa en su motor operativo (a través de inversiones en activos fijos netos de amortización y necesidades operativas de financiación o capital de trabajo). Una empresa que reparte todo su beneficio tiene una tasa de reinversión del 0%, mientras que una que retiene todo para crecer opera al 100%.
La fórmula del crecimiento interno del valor
La magia de la creación de riqueza a largo plazo se resume en una ecuación elegante y demoledora que conecta la eficiencia del negocio (su retorno) con su disciplina de retención (su combustible):
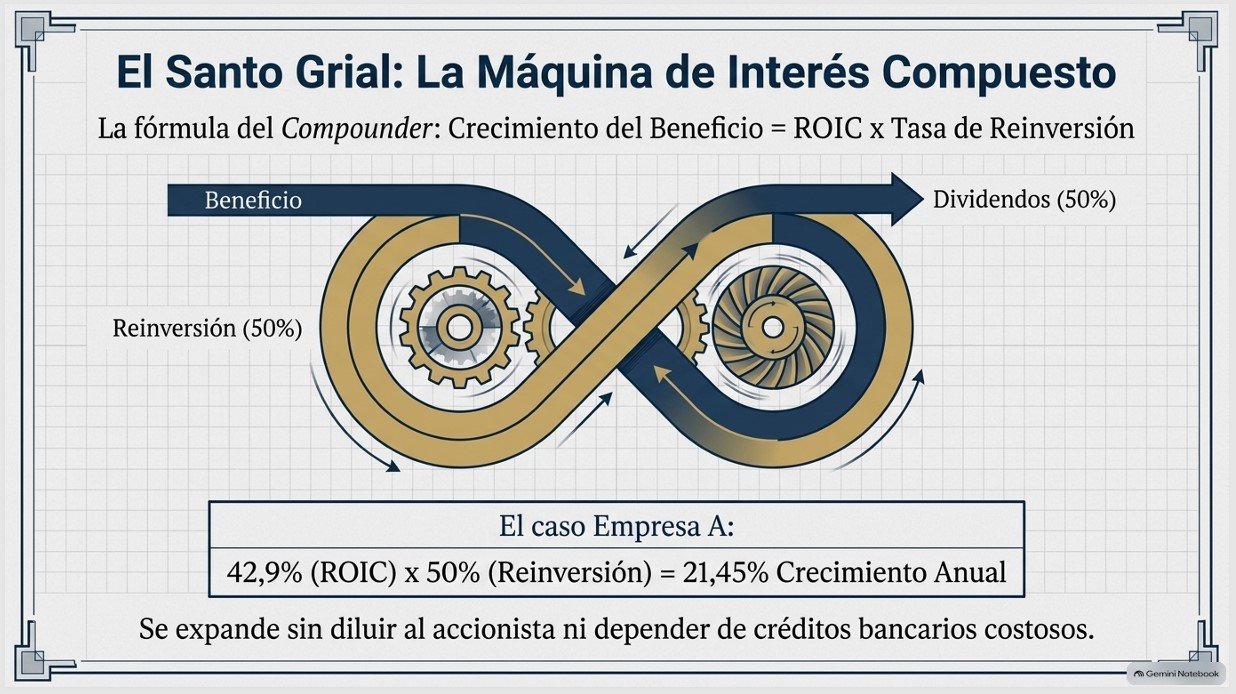
Crecimiento del Beneficio = ROIC / Tasa de Reinversión
- Nota de rigor financiero: En los manuales clásicos de finanzas corporativas, a menudo se enseña la fórmula tradicional: Crecimiento = ROE / Tasa de Retención (donde la tasa de retención es la proporción de beneficios no distribuidos). Sin embargo, en Vita Soluta preferimos firmemente la versión con el ROIC. El motivo es el mismo que nos llevó a coronar al ROIC sobre el ROE: no queremos que el apalancamiento financiero contable maquille la tasa de crecimiento real del negocio. Un crecimiento basado en un ROE dopado con deuda genera un riesgo sistémico oculto, mientras que el crecimiento derivado del binomio ROIC × Tasa de Reinversión nos muestra la tasa de expansión sostenible y real del valor operativo del negocio.
El perfil de la «Máquina de Interés Compuesto» (Compounder)
Cuando un inversor fundamental encuentra un negocio capaz de mantener un ROIC elevado de forma consistente y que, al mismo tiempo, posee una enorme capacidad para reinvertir un alto porcentaje de sus ganancias a esas mismas tasas de retorno durante décadas, ha encontrado el Santo Grial de la bolsa: un Compounder (una máquina de interés compuesto).
El interés compuesto es el proceso por el cual los rendimientos generados se vuelven a invertir de manera sistemática para producir nuevos rendimientos. A largo plazo, esta dinámica genera un crecimiento exponencial. En las empresas ordinarias, a medida que ganan tamaño, sus tasas de retorno decaen rápidamente porque no encuentran proyectos lo suficientemente rentables, viéndose obligadas a repartir la mayor parte de su caja como dividendos. Un Compounder, gracias a su foso defensivo o su extraordinaria capacidad de asignación de capital, desafía esta gravedad económica, logrando componer el valor intrínseco de su acción a ritmos imbatibles.
Aplicado a nuestro caso práctico: La Empresa A
La Empresa A es la viva representación de esta dinámica con sus extraordinarios números operativos:
- NOPAT (Beneficio Operativo tras Impuestos): 150.000 €
- ROIC (Retorno sobre el Capital Invertido): 42,9%
- Decisión de la directiva: Supongamos que el equipo directivo decide repartir el 50% de sus beneficios como dividendo a sus accionistas y reinvertir el otro 50% de vuelta en el negocio.
- Tasa de Reinversión: 50%
- Caja reinvertida: 75.000 € (50% de los 150.000 € de NOPAT)
Al aplicar la ecuación del crecimiento interno, obtenemos:
Crecimiento del Beneficio Esperado = 42,9% / 50% = 21,45% anual
Lección final para el inversor: Con un crecimiento operativo esperado de en torno al 21,4% anual financiado de manera autónoma con sus propios recursos, la Empresa A se comporta como el perfil exacto de una máquina de interés compuesto de manual. Al retener e invertir eficientemente esos 75.000 €, el negocio consigue expandir sus ganancias futuras de manera espectacular sin diluir al accionista ni depender de créditos bancarios costosos, consolidando un círculo virtuoso de rentabilidad y solvencia insuperable.
ESTE ARTÍCULO FORMA PARTE DE NUESTRO CURSO DE CONCEPTOS BÁSICOS
Este artículo forma parte de nuestra serie de conceptos básicos para personas que quieren iniciarse en el mundo de las finanzas personales, la bolsa y la inversión.
Estamos construyendo el curso paso a paso, empezando por los conceptos fundamentales y aumentando progresivamente la complejidad.
La idea es que cada vídeo añada una pieza más al mapa que necesitamos para aprender a analizar empresas por nosotros mismos.
Porque conocer qué significa un ratio es importante.
Pero mucho más importante es saber qué nos está diciendo sobre el negocio que estamos analizando.
📩 Puedes suscribirte a nuestra newsletter para recibir contenidos más extensos y profundos sobre análisis fundamental, inversión y educación financiera.
🌐 Dónde encontrarnos:
👉 Web: https://www.vitasoluta.com
👉 YouTube: https://www.youtube.com/vitasoluta
👉 Podcast: Spotify — Vita Soluta
👉 X: Vita Soluta
👉 Instagram: Vita Soluta
👉 Threads: Vita Soluta