La Radiografía Financiera (Parte 2) — Liquidez, Trampas y el Veredicto Final
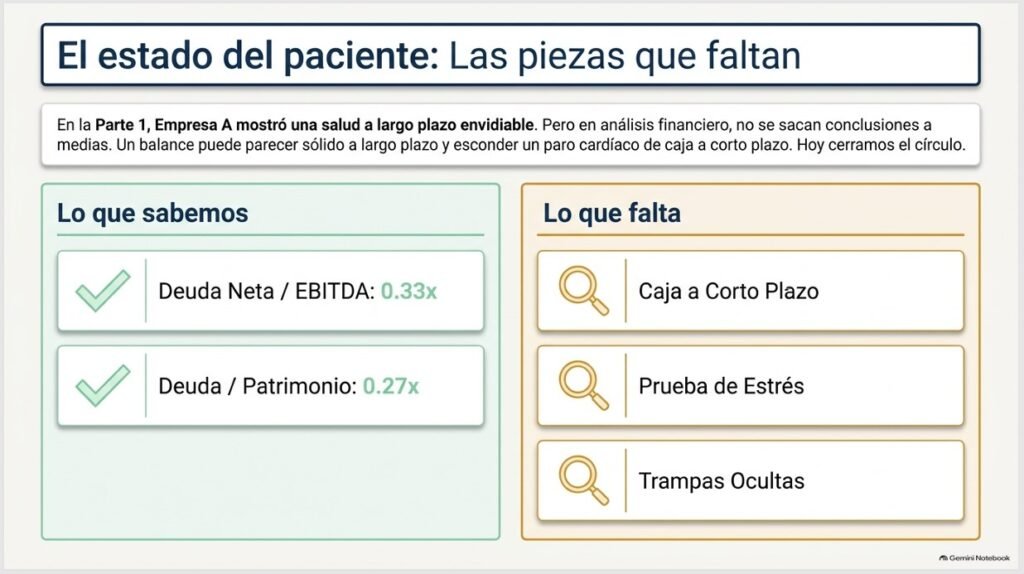
En la primera parte de este artículo dejamos a la Empresa A con dos diagnósticos muy favorables sobre la mesa: una Deuda Neta insignificante frente a lo que genera su negocio (0,33x su EBITDA) y una independencia patrimonial notable frente a sus accionistas (0,27x su Patrimonio Neto). Todo apunta, de momento, en una única dirección — pero en análisis financiero nunca conviene sacar conclusiones antes de completar la radiografía entera. Un balance puede parecer sólido a largo plazo y, aun así, esconder un problema de caja a corto plazo que nadie vio venir.
Parte 2
Por eso, en esta segunda parte vamos a cerrar el círculo con las piezas que faltan. Empezaremos comprobando si la Empresa A tiene liquidez suficiente para cubrir sus obligaciones más inmediatas —el famoso Ratio de Liquidez y su versión más exigente, el Test Ácido—, y después la someteremos a la prueba de estrés definitiva del análisis financiero: el Altman Z-Score, una fórmula que combina cinco ratios distintos en un solo número capaz de predecir con notable precisión el riesgo de quiebra de cualquier empresa.
Pero los números nunca cuentan toda la historia por sí solos. Así que antes de cerrar el artículo, vamos a hablar de las trampas y banderas rojas que pueden hacer que un balance aparentemente perfecto sobre el papel esconda un riesgo real — desde la deuda que se escapa de los balances hasta el peligro silencioso de tener que refinanciar una montaña de deuda en el peor momento posible. Y ahí retomaremos, con más detalle, el caso de DIA: una empresa que en 2018 nos demostró que un ratio «bonito» no sirve de nada si no sabes cuándo vence exactamente esa deuda.
Terminaremos uniendo todas las piezas —las de esta parte y las de la anterior— en una Matriz de Salud Financiera que te permitirá clasificar cualquier empresa de un vistazo, y dictaremos el veredicto final sobre la Empresa A: ¿es de verdad el búnker que todo apunta a que es?
Vamos a terminar esta radiografía.
… continua del artículo anterior.
C. Ratio de Liquidez (Current Ratio) y Test Ácido (Quick Ratio)
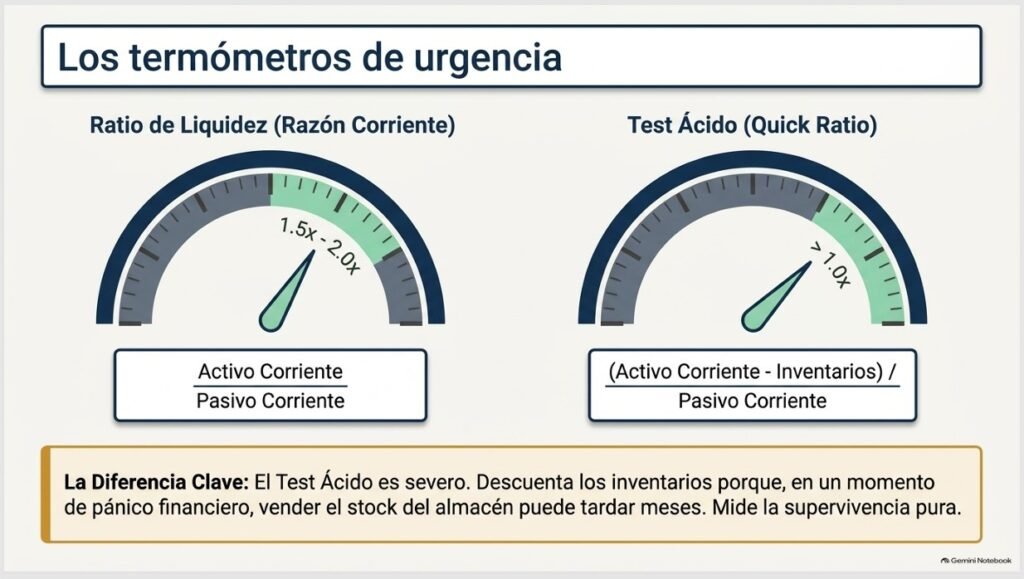
A diferencia de los ratios de endeudamiento a largo plazo que acabamos de ver, estos dos indicadores son el «termómetro de urgencia» de la caja a corto plazo. Evalúan si los recursos corrientes (los que se convertirán en efectivo en menos de 12 meses) son suficientes para cubrir las deudas que vencen en ese mismo periodo.
1. Ratio de Liquidez (Razón Corriente)
Mide la relación total de los recursos a corto plazo frente a las deudas inmediatas.
Ratio de Liquidez = Activo Corriente / Pasivo Corriente
- El rango ideal: Lo óptimo es que se sitúe entre 1.5x y 2.0x. Esto garantiza que tienes hasta el doble de recursos que de obligaciones, lo que te da un excelente colchón de maniobra. Un ratio inferior a 1.0x es un semáforo rojo: la empresa debe más de lo que tiene líquido este año.
2. Test Ácido (Quick Ratio)
Es una versión mucho más severa y exigente que la anterior. Descuenta por completo los inventarios del Activo Corriente, porque en momentos de tensión financiera, vender el stock del almacén puede llevar meses.
Test Ácido = (Activo Corriente – Inventarios) / Pasivo Corriente
- El rango ideal: Debe ser superior a 1.0x. Si es menor, significa que dependes obligatoriamente de vender tu stock acumulado para poder pagar las deudas de este año.
El reto matemático en la Empresa A
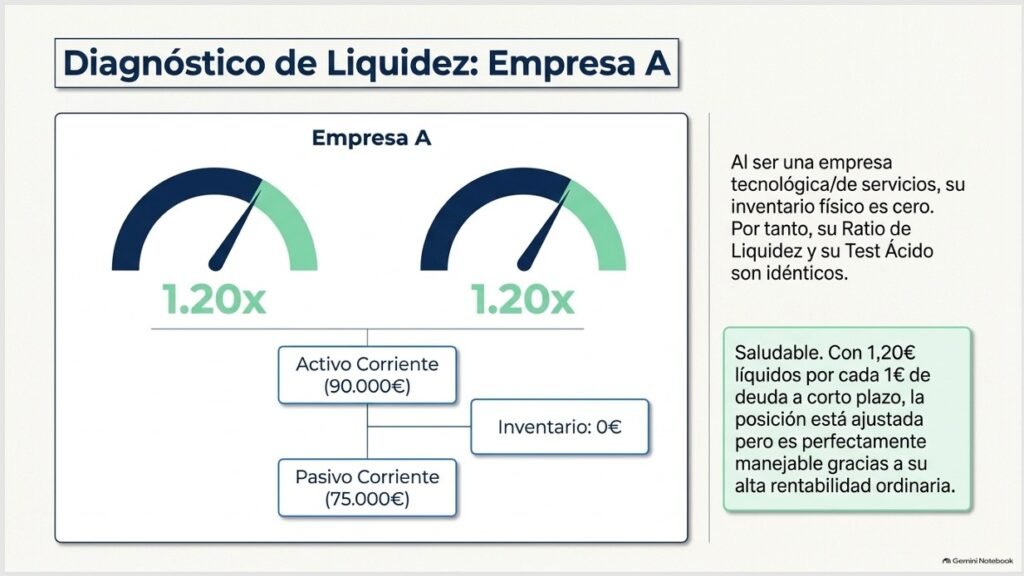
El balance de la Empresa A nos presenta un pequeño desafío analítico común en la vida real: conocemos su Activo Corriente total de 90.000 € (Caja 50.000 € + Clientes 40.000 €), pero el balance general no desglosa por separado qué porción de su Deuda Financiera de 125.000 € vence en el corto plazo (próximos 12 meses) y cuál en el largo plazo.
Para realizar un cálculo riguroso, propongamos una distribución de deuda estándar y coherente con su balance:
- Deuda a Corto Plazo: 25.000€
- Deuda a Largo Plazo: 100.000€
Bajo este supuesto, podemos estructurar su Pasivo Corriente (obligaciones a corto plazo):
Pasivo Corriente = Pasivo No Financiero (Proveedores) + Deuda a Corto Plazo = 50.000€ + 25.000€ = 75.000€
Ahora, calculemos sus ratios:
- Ratio de Liquidez de la Empresa A: Ratio de Liquidez = 90.000€ (Activo Corriente) / 75.000€ (Pasivo Corriente) = 1,20x
- Diagnóstico: Un ratio de 1.20x es aceptable. Tiene 1.20 € por cada euro de deuda a pagar este año. Está un poco ajustado respecto al óptimo de 1.5x, pero es perfectamente manejable dada su altísima rentabilidad ordinaria.
- Test Ácido de la Empresa A: Dado que la Empresa A opera en el sector de servicios o base tecnológica (como refleja su balance con alta inversión en inmovilizado no corriente como software e intangibles), su inventario físico es cero (0 €). Por tanto: Test Ácido = 90.000€ – 0 / €75.000€ = 1,20x
- Diagnóstico: Su Test Ácido es idéntico a su liquidez general (1.20x), lo cual es fantástico y está cómodamente por encima del umbral seguro de 1.0x. No depende de liquidar stock para cumplir con sus obligaciones; sus recursos líquidos directos (Caja y cobros a clientes) cubren de sobra las facturas inmediatas.
El Altman Z-Score: El detector de mentiras financiero
Para complementar la radiografía de apalancamiento que acabamos de realizar, existe una herramienta legendaria en el mundo del análisis financiero que funciona como un auténtico «detector de mentiras»: el Altman Z-Score.
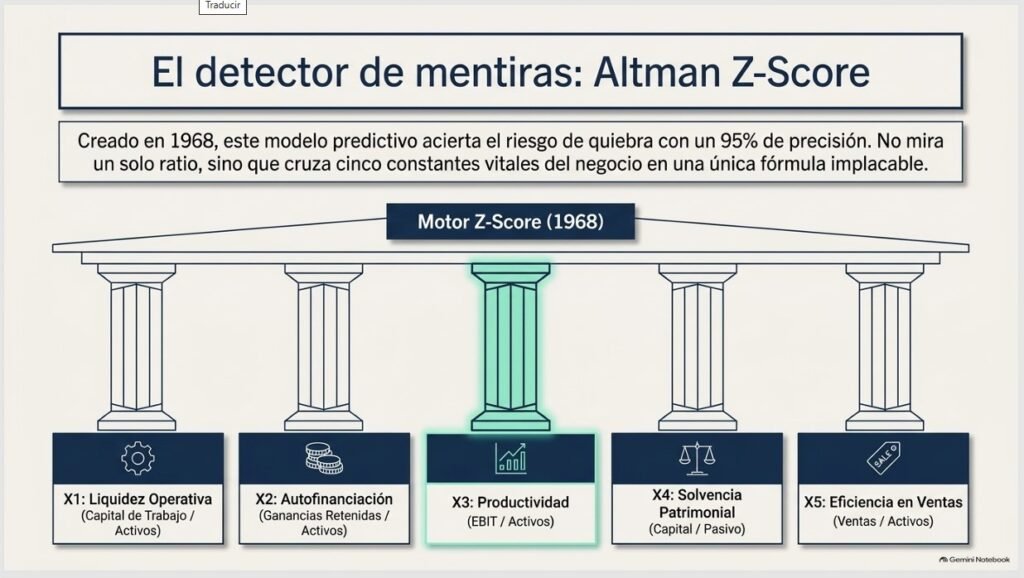
Desarrollado en 1968 por el economista Edward I. Altman, este modelo estadístico combina cinco ratios financieros clave para predecir con una precisión asombrosa (de hasta un 95% con un año de antelación) la probabilidad de que una empresa caiga en quiebra. En lugar de mirar un único indicador, el Z-Score junta la liquidez, la rentabilidad histórica, la rentabilidad operativa, la solvencia y la eficiencia en una sola fórmula ponderada.
La Fórmula y sus Componentes: ¿Qué mide cada pieza?
La fórmula matemática estándar para empresas manufactureras y de análisis general es la siguiente:
Z = 1.2 x X1 + 1.4 x X2 + 3.3 x X3 + 0.6 x X4 + 1.0 x X5
Aunque parezca intimidante, cada X mide un aspecto muy intuitivo del negocio:
- X1 = Capital de Trabajo / Activos Totales (Liquidez operativa): Mide qué porcentaje de los recursos de la empresa están libres y líquidos en el corto plazo para financiar el día a día. Una empresa con un capital de trabajo negativo o muy bajo tendrá un indicador débil aquí.
- X2 = Ganancias Retenidas / Activos Totales (Rentabilidad acumulada): Mide la capacidad del negocio para autofinanciarse a lo largo del tiempo acumulando beneficios en sus reservas en lugar de depender constantemente de aportaciones externas o de emitir nueva deuda.
- X3 = EBIT / Activos Totales (Productividad de los activos): Este es el ratio más potente del modelo (tiene el multiplicador más alto: 3.3). Mide cuántos céntimos de beneficio operativo genera cada euro invertido en activos. Altman descubrió que la capacidad de generar beneficios con tus máquinas e inventarios es el mejor escudo contra la quiebra.
- X4 = Valor del Capital / Pasivo Total (Apalancamiento patrimonial): Compara el tamaño del colchón de los socios (Patrimonio Neto) frente a todo lo que se debe a terceros. Si el valor de los recursos propios es muy superior a las deudas, los acreedores tienen un gran margen de seguridad.
- X5 = Ventas / Activos Totales (Eficiencia en ventas): Mide la velocidad de rotación. Nos dice cuántos euros de venta es capaz de exprimir la empresa por cada euro que tiene invertido en sus activos.
El Semáforo del Z-Score
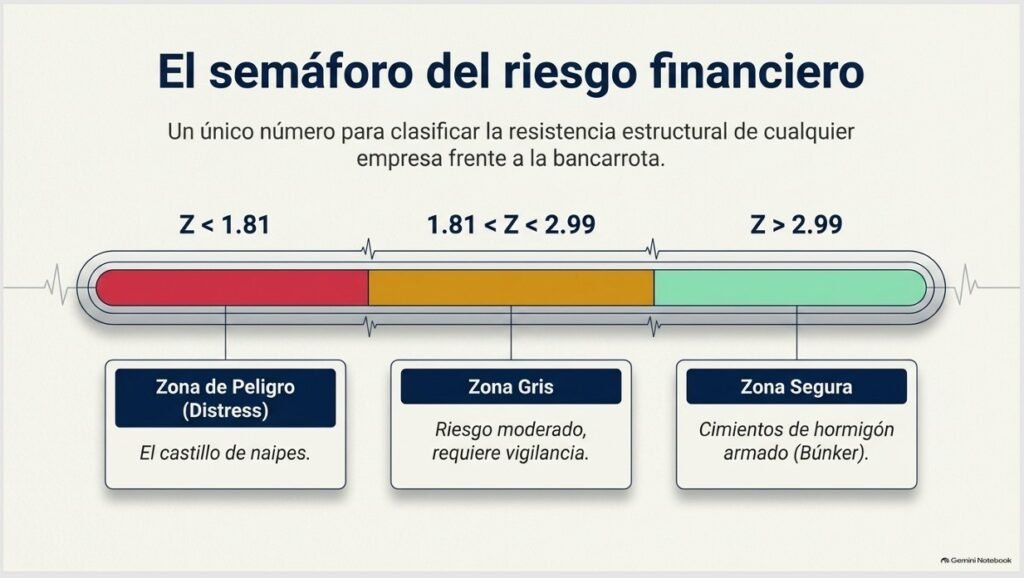
Una vez que se calcula el resultado final, la empresa se clasifica en uno de estos tres niveles de riesgo:
- 🟢 Z > 2.99 (Zona Segura): El riesgo de quiebra es extremadamente bajo. La empresa tiene cimientos de hormigón armado (un búnker).
- 🟡 1.81 < Z < 2.99 (Zona Gris): Riesgo moderado. La empresa no está en peligro de muerte inminente, pero debe vigilar sus ratios operativos y de endeudamiento.
- 🔴 Z < 1.81 (Zona de Distress o Peligro): Alto riesgo de insolvencia. El castillo de naipes financiero está a punto de derrumbarse.
Aplicado a la Empresa A: El Test de Estrés Definitivo
Sometamos a la Empresa A al Altman Z-Score utilizando los datos de su balance y cuenta de resultados.
Para que el análisis sea completamente coherente con la distribución de deuda a corto y largo plazo que propusimos en el punto anterior, utilizaremos los siguientes valores:
- Activos Totales: 450.000€
- Pasivos Totales: 175.000€
- Patrimonio Neto: 275.000€
- Capital de Trabajo: 15.000€ (Activo Corriente de 90.000€ menos Pasivo Corriente de 75.000€).
- EBIT (Beneficio de Explotación): 200.000€
- Ventas: 500.000€
- Ganancias Retenidas: Supongamos de forma conservadora que, de los 275.000€ de Patrimonio Neto de esta rentable compañía, 150.000€ corresponden a reservas y beneficios acumulados no distribuidos de años anteriores.
Calculamos los 5 ratios X1 a X5:
- X1 (Liquidez): 15.000€ / 450.000€ = 0.0333
- X2 (Autofinanciación): 150.000€ / 450.000€ = 0.3333
- X3 (Rentabilidad de Activos): 200.000€ / 450.000€ = 0.4444
- X4 (Solvencia Patrimonial): 275.000€ (Patrimonio Neto) / 175.000€ (Pasivos Totales) = 1.5714
- X5 (Rotación de Activos): 500.000€ / 450.000€ = 1.1111
Multiplicamos por sus pesos y sumamos:
Z = 1.2 (0.0333) + 1.4 (0.3333) + 3.3 (0.4444) + 0.6 (1.5714) + 1.0 (1.1111)
Z = 0.0400 + 0.4666 + 1.4665 + 0.9428 + 1.1111
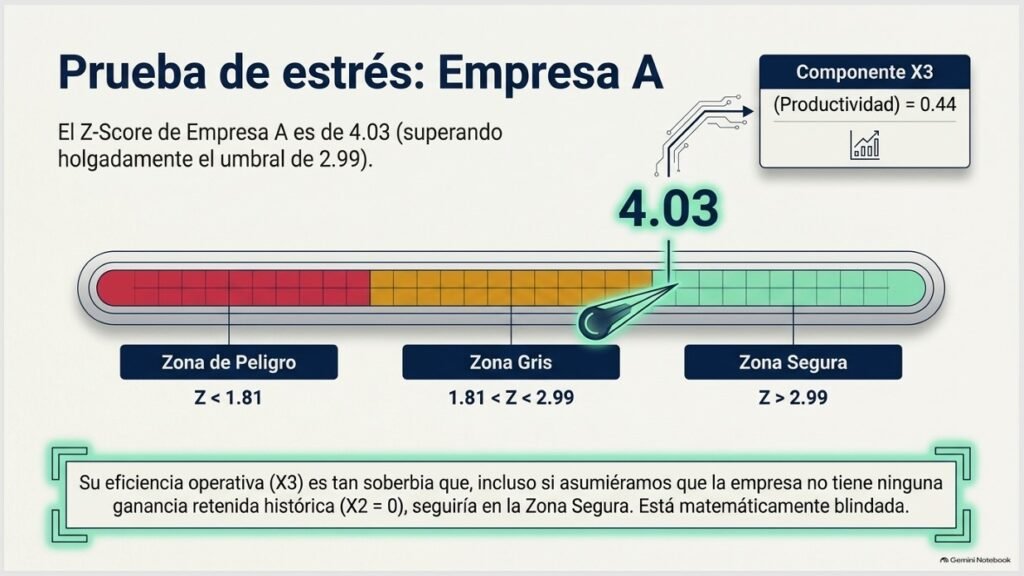
Z = 4.03
Diagnóstico Final: Un búnker blindado contra crisis
El Z-Score de la Empresa A es de 4.03, situándose muy por encima del umbral de seguridad de 2.99.
¿Por qué es tan espectacularmente alto? Principalmente por la tremenda fuerza de su ratio operativo X3 (EBIT / Activos Totales = 0.44), que demuestra una eficiencia soberbia para generar beneficios con su infraestructura. Incluso si fuéramos sumamente pesimistas y asumiéramos que la empresa no tiene ganancias retenidas históricas X2 = 0, su Z-Score seguiría estando en la zona segura.
Este resultado confirma matemáticamente que la Empresa A está blindada. Su estructura financiera no corre peligro de insolvencia y cuenta con un holgadísimo margen de seguridad para afrontar cualquier bache temporal en el camino.
5. Las Trampas y Banderas Rojas del Apalancamiento (Red Flags)
Hasta ahora hemos analizado la deuda desde una perspectiva principalmente matemática, calculando ratios y buscando niveles de seguridad. Sin embargo, en el análisis financiero, los números en papel pueden ser engañosos. Las empresas que se deslizan hacia la insolvencia rara vez lo hacen de forma transparente; a menudo, el peligro real permanece oculto bajo «ilusiones ópticas» contables.
Para un inversor, aprender a detectar estas trampas es fundamental para no acabar atrapado en lo que parecía un búnker inexpugnable, pero en realidad era un castillo de naipes.
A. Deuda fuera de balance (Off-Balance Sheet Debt): La deuda invisible
Imagina que decides mudarte a una oficina espectacular para tu negocio. Tienes dos opciones para conseguir el mobiliario y los ordenadores:
- Pedir un préstamo bancario de 50.000 € para comprarlos. Esto aparecerá inmediatamente en tu balance como «Deuda Financiera Bruta».
- Firmar un contrato de alquiler a largo plazo (arrendamiento) por el que te comprometes a pagar 1.000 € al mes durante los próximos 4 años.
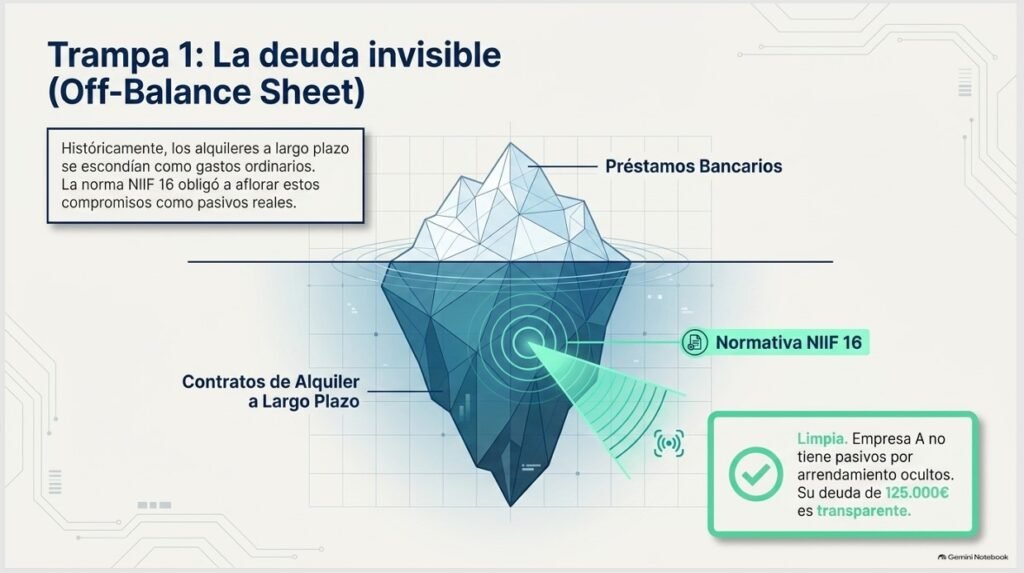
En esencia, ambas opciones representan el mismo compromiso financiero: estás obligado a pagar por el uso de esos activos fijos durante los próximos años. Sin embargo, históricamente, los contratos de alquiler (arrendamientos operativos) no se consideraban «deuda» en el balance. Se trataban simplemente como un gasto de alquiler ordinario en la cuenta de resultados. Esto permitía a las empresas maquillar su nivel de endeudamiento real frente a los inversores (lo que se conoce como deuda fuera de balance o off-balance sheet).
El cambio de juego: La normativa NIIF 16 (IFRS 16)
Para acabar con este truco de prestidigitación contable, se implementó la norma internacional NIIF 16 (arrendamientos). Bajo esta regulación, las empresas están obligadas a «dar la cara» en sus balances:
- En el Activo, deben registrar un Derecho de Uso (el valor estimado de disfrutar de esa oficina o maquinaria).
- En el Pasivo, deben registrar un Pasivo por Arrendamiento (la suma de todos los alquileres futuros que se han comprometido a pagar, traídos a valor actual).
El caso de la Empresa A:
En el balance de la Empresa A, su deuda financiera se sitúa de manera limpia en 125.000 €. Al no contar con pasivos significativos por arrendamiento (NIIF 16), su ratio de apalancamiento neta no sufre ninguna distorsión artificial y se consolida en ese excelente 0,27x sobre su Patrimonio Neto y 0,33x sobre su EBITDA.
Sin embargo, para otras empresas cotizadas intensivas en tiendas o fábricas de alquiler, ignorar estos pasivos de arrendamiento puede distorsionar por completo el análisis de solvencia.
B. El sesgo del EBITDA en ciclos favorables: La ilusión de la marea alta
El ratio Deuda Neta / EBITDA es el rey del análisis de riesgo, pero tiene una debilidad estructural gigantesca: el EBITDA es una métrica volátil que cambia con el ciclo económico, mientras que la deuda bruta es rígida y no se mueve voluntariamente.
En la parte alta del ciclo económico (cuando la economía va viento en popa y los clientes gastan con alegría), las ventas de una empresa se disparan y su EBITDA se infla de forma extraordinaria.
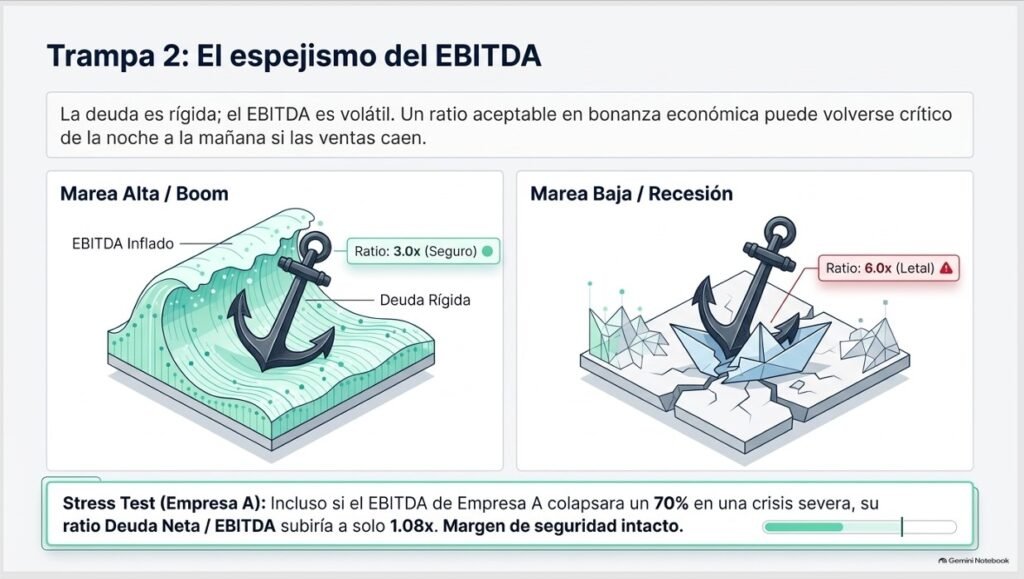
- La ilusión óptica: Imaginemos una empresa con una Deuda Neta de 300.000 € y un EBITDA temporalmente inflado por la bonanza de 100.000 €. Su ratio es de 3,0x, un nivel amarillo-naranja pero manejable.
- La dura realidad: Cuando el ciclo gira y llega una recesión, las ventas caen. El EBITDA de la empresa se desploma a la mitad: 50.000 €. De la noche a la mañana, su ratio de apalancamiento se duplica a 6,0x (zona crítica de quiebra inminente), a pesar de que la empresa no ha pedido prestado ni un solo euro más.
El diagnóstico en la Empresa A:
Nuestra Empresa A tiene un EBITDA de 230.000 € frente a una Deuda Neta de 75.000 €. La gran ventaja de su perfil «búnker» es que cuenta con un margen de seguridad colosal.
Incluso si asumiéramos el peor escenario cíclico posible y su EBITDA sufriera un desplome catastrófico del 70% (cayendo a apenas 69.000 €), su ratio Deuda Neta / EBITDA se situaría en 1,08x. Es decir, incluso en el abismo de una crisis severa, la Empresa A seguiría operando en niveles de apalancamiento sumamente saludables y seguros.
C. Refinanciaciones en momentos de tensión (Maturity Wall): El muro contra el que chocan los barcos
Hay un concepto fundamental que los no economistas suelen pasar por alto: las grandes empresas casi nunca devuelven sus deudas con el dinero de su caja operativa. Lo que hacen es refinanciar. Es decir, cuando un bono o un préstamo de 10 millones de euros vence, la empresa acude al mercado o a otros bancos, pide un nuevo préstamo de 10 millones y utiliza ese nuevo dinero para cancelar la deuda antigua.
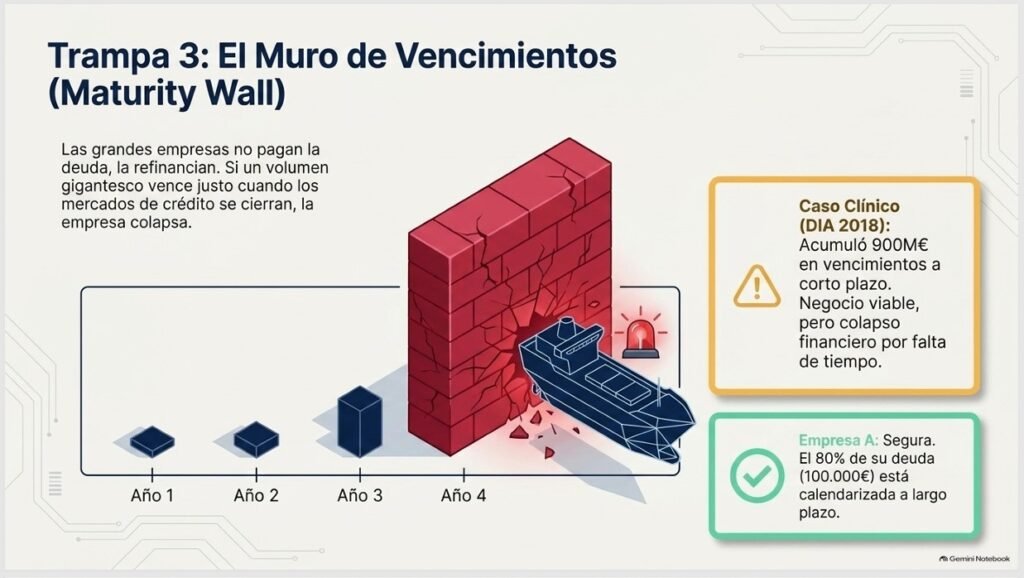
El peligro extremo aparece cuando coincide que un volumen gigantesco de deuda vence al mismo tiempo (lo que se conoce en finanzas como el Maturity Wall o muro de vencimientos) en un momento de tensión de mercado. Si en ese preciso instante los tipos de interés se han disparado o los bancos tienen miedo de prestar dinero (un credit crunch), la empresa se encuentra contra la espada y la pared.
La trampa del ratio «bonito» sobre el papel: El colapso de DIA (2018-2019)
Una empresa puede presentar unos ratios de apalancamiento aparentemente perfectos en su informe anual, pero si no se examina con lupa el calendario de cuándo vence esa deuda, el inversor está ciego.
Esto es exactamente lo que experimentó la cadena de supermercados DIA en el periodo 2018-2019. Aunque su negocio seguía generando ventas, la compañía vio cómo se acumulaban vencimientos de deuda por valor de 900 millones de euros en un plazo de tiempo sumamente estrecho. Al deteriorarse su negocio operativo y cerrarse las ventanas de financiación en los mercados de capitales,DIA fue incapaz de refinanciar esa cantidad a tiempo, quedando al borde absoluto del concurso de acreedores a pesar de que sus ratios históricos no gritaban peligro poco tiempo antes.
El perfil de vencimientos en la Empresa A:
En el análisis del punto anterior, determinamos que la Empresa A tiene una estructura de vencimientos idónea, asumiendo de manera coherente que 100.000 € de su deuda (el 80%) están garantizados en el largo plazo y solo 25.000 € vencen en el corto plazo. Esto le proporciona una tranquilidad total: no se enfrenta a ningún Maturity Wall y dispone de una caja de 50.000 € que cubre de sobra y por duplicado cualquier compromiso financiero de este año.
6. Cuadro Resumen: Matriz de Salud Financiera (El mapa de carreteras definitivo)
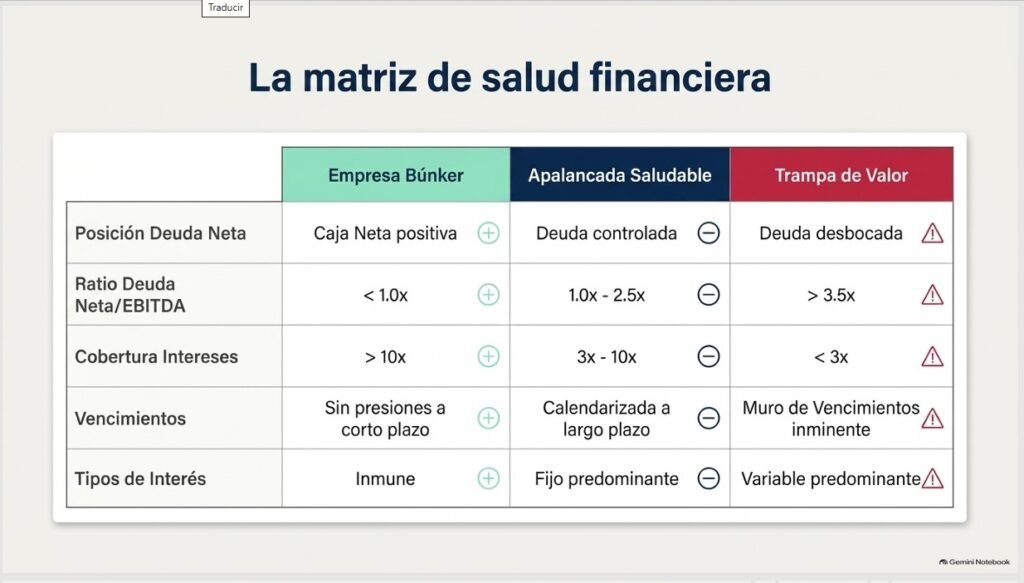
Para un inversor, analizar métricas sueltas (como la caja, la deuda bruta o la cobertura de intereses) es como mirar piezas separadas de un puzle. El verdadero valor aparece cuando unimos todas esas piezas en una Matriz de Salud Financiera que nos permita clasificar de un solo vistazo en qué categoría se encuentra la empresa que estamos analizando.
Esta matriz actúa como un filtro de seguridad para clasificar los negocios en tres grandes arquetipos:
| Indicador Financiero | 🟢 Empresa Búnker | 🟡 Empresa Apalancada Saludable | 🔴 Alto Riesgo / Trampa de Valor |
| Posición de Deuda Neta | Caja Neta Positiva (más caja que deuda) o deuda neta insignificante | Deuda Neta bajo control | Deuda Neta desbocada |
| Ratio Deuda Neta / EBITDA | Menor a 1x (óptimo cercano a 0x) | Entre 1x y 2.5x (saludable y manejable) | Superior a 3.5x (peligroso en negocios cíclicos) |
| Cobertura de Intereses (EBIT) | Mayor a 10x (colchón de seguridad inmenso) | Entre 3x y 10x (adecuado para el día a día) | Menor a 3x (al borde del impago ante cualquier bache) |
| Estructura de Vencimientos | Sin vencimientos significativos a corto plazo | Deuda bien calendarizada a largo plazo | Vencimientos inmediatos (Maturity Wall) |
| Tipo de Interés | Inmune a subidas de tipos | Predominio de Tipo Fijo (costes previsibles) | Predominio de Tipo Variable (sin coberturas) |
🟢 Arquetipo 1: La Empresa Búnker (Inmune a la tormenta)
Es el santo grial de la inversión defensiva. Una Empresa Búnker no depende de la benevolencia de los bancos porque genera tanta caja con sus operaciones diarias que acumula una Posición Neta de Caja (tiene más efectivo disponible del que debe en total).
- Sus rasgos: Sus intereses anuales son una anécdota frente a sus beneficios operativos (cobertura > 10x). No tiene urgencias por refinanciar deudas a corto plazo y las subidas de los tipos de interés de los bancos centrales no le quitan el sueño; al contrario, le benefician porque su enorme montaña de caja parada empieza a rendir más en depósitos a corto plazo. Es el modelo clásico de gigantes ultra-rentables como Inditex o Alphabet (Google).
🟡 Arquetipo 2: La Empresa Apalancada Saludable (Crecimiento inteligente)
Es la categoría más común en el mercado. Estas empresas utilizan la deuda de forma estratégica y controlada para financiar su expansión, construir nuevas fábricas o adquirir competidores, pero lo hacen sin poner en riesgo la viabilidad del negocio.
- Sus rasgos: Su ratio Deuda Neta / EBITDA se mantiene en niveles muy razonables y cómodos (por debajo de 2x o 2.5x). Han hecho los deberes en la mesa de negociación con sus bancos: su deuda está blindada en su mayoría a tipo fijo y repartida con un calendario de vencimientos suave y holgado a largo plazo. Tienen una cobertura de intereses sólida que les permite digerir los costes financieros sin comprometer su flujo de caja operativo.
🔴 Arquetipo 3: La Empresa de Alto Riesgo o «Trampa de Valor» (El castillo de naipes)
Es la zona de peligro absoluto para el inversor minorista. A menudo, estas empresas parecen atractivas en los portales financieros porque cotizan a múltiplos muy «baratos» (un PER bajo), pero su balance es una bomba de relojería.
- Sus rasgos: Su ratio Deuda Neta / EBITDA supera con creces las 3.5x o 4x. Gran parte de su deuda está contratada a tipo variable (quedando expuestas a que las subidas de tipos devoren sus beneficios) y se enfrentan a un muro de vencimientos inmediato (Maturity Wall) que las obliga a mendigar refinanciaciones en los peores momentos del mercado. Con una cobertura de intereses inferior a 3x, cualquier huelga, caída temporal de ventas o crisis de suministros las empuja directo a la reestructuración forzosa, al impago o a diluir drásticamente a sus accionistas mediante ampliaciones de capital de emergencia.
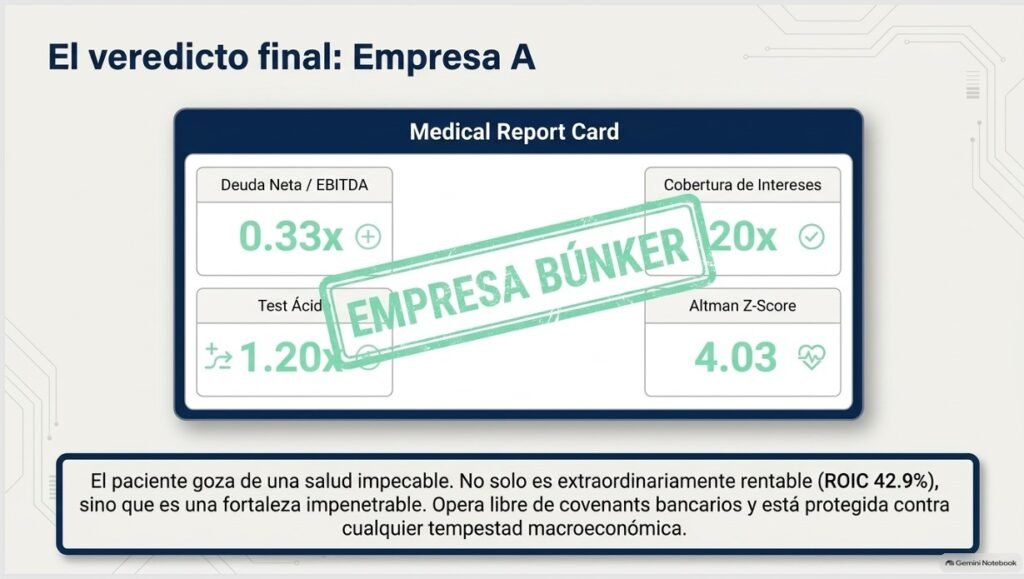
Cierre del Ejemplo: La Radiografía Completa de la Empresa A
A lo largo de este Módulo hemos destripado la anatomía financiera de nuestra Empresa A paso a paso: desde las entrañas de su cuenta de resultados hasta la rentabilidad operativa real de sus inversiones. Hoy, al aplicar los semáforos de la salud financiera, las cifras vuelven a hablar con una claridad meridiana:
- Deuda Neta / EBITDA: 0,33x (frente a un umbral búnker de < 1x).
- Cobertura de Intereses (EBIT / Gastos Financieros): 20x (frente a un umbral búnker de > 10x).
- Deuda Neta / Patrimonio Neto: 0,27x (independencia patrimonial absoluta).
- Test Ácido (Liquidez inmediata sin inventario): 1,20x (cómodamente por encima del límite de seguridad de 1.0x).
Además, su espectacular Altman Z-Score de 4,03 (muy superior al nivel de seguridad de 2.99) confirma estadísticamente que la probabilidad de que este negocio sufra tensiones de insolvencia es prácticamente nula.
El veredicto final:
La Empresa A encaja sin discusión alguna en el arquetipo de una Empresa Búnker.
No es solo un negocio extraordinariamente rentable en papel (con su magnífico margen neto del 28,5% y un ROIC del 42,9%); es, sobre todo, una fortaleza financiera impenetrable. Su bajísimo nivel de endeudamiento neto, combinado con una capacidad soberbia para cubrir sus intereses, le otorga un margen de seguridad colosal. La directiva de la Empresa A opera con total autonomía estratégica, libre de las ataduras de los covenants bancarios y protegida contra cualquier tempestad macroeconómica. Hemos completado su diagnóstico médico y el paciente goza de una salud financiera sencillamente impecable.
Pero antes de dar por cerrado el diagnóstico financiero de la Empresa A, queda una pregunta que ni la solvencia ni la liquidez responden del todo: ¿cuánto dinero necesita realmente esta empresa para seguir funcionando y creciendo día a día? Hemos hablado de su deuda y su caja como fotografías fijas de un momento concreto, pero el capital circulante de un negocio —lo que necesita invertir constantemente en existencias, en cobros pendientes y en pagos a proveedores— y sus inversiones en activos fijos (CAPEX) son el pulso continuo que determina si esa fortaleza financiera se mantiene intacta con el tiempo o se va erosionando silenciosamente. Eso es exactamente lo que analizaremos en el próximo artículo del módulo: Working Capital y CAPEX — el motor invisible que sostiene (o hunde) a cualquier empresa.
Curso gratuito de Bolsa y Finanzas Personales
Este artículo forma parte de nuestra serie de Conceptos Básicos de Bolsa y Finanzas, creada para personas que quieren aprender a invertir desde cero y entender cómo analizar una empresa por sí mismas.
Publicamos nuevos conceptos de forma progresiva, empezando por las bases y aumentando poco a poco la complejidad.
El objetivo no es aprender definiciones aisladas, sino conseguir que cada nuevo concepto se convierta en una herramienta que puedas utilizar para analizar empresas cotizadas.
Los conocimientos que aprendemos en esta serie son precisamente las herramientas que utilizaremos posteriormente en nuestros análisis fundamentales de empresas cotizadas, publicados los viernes.
Nuestras Redes Sociales
📩 Acabamos de estrenar nuestra newsletter, donde podrás recibir análisis más extensos y profundos y tener acceso a la plantilla de valoración que utilizamos para analizar compañías.
🎧 También puedes seguirnos y escucharnos en nuestras otras plataformas:
👉 Sigue el canal para más conceptos básicos de inversión y análisis fundamental.
👉 Escucha el podcast con nuestros contenidos en formato audio.
👉 Visita nuestra web para acceder a nuestros artículos y análisis fundamentales.
🌐 Dónde encontrarnos
Web: https://www.vitasoluta.com
📺 YouTube: https://www.youtube.com/vitasoluta
🎧 Podcast: https://www.spotify.com/VitaSoluta
🐦 X: https://www.x.com/Vita_Soluta
📸 Instagram: https://www.instagram.com/vita_soluta
🧵 Threads: https://www.threads.com/vita_soluta