El Oxígeno del Día a Día — CAPEX y Working Capital
En el artículo anterior sometimos a la Empresa A a una radiografía completa de su solvencia y su liquidez, y el veredicto fue rotundo: un búnker financiero prácticamente inexpugnable. Pero esa radiografía, por muy completa que fuera, es una fotografía fija — un instante congelado en el tiempo. Y las empresas, como cualquier organismo vivo, no viven de fotografías. Viven de respirar, día tras día, año tras año.
Hoy vamos a ponerle el pulso a esa fotografía. Porque una empresa puede tener el balance más sólido del mundo y, aun así, tomar decisiones equivocadas sobre cómo respira operativamente: cuánto dinero necesita para mantener la persiana abierta cada mañana, y cuánto capital debe invertir hoy para asegurar que esa persiana siga abierta dentro de diez años. Estas dos preguntas tienen nombre propio en el análisis fundamental —Working Capital y CAPEX— y son, probablemente, los dos conceptos que más veces vas a encontrarte al leer un informe anual, y los que peor suelen explicarse.
Capex (Capital Expenditure) o Fondo de Maniobra
Imagina por un momento tu propia economía doméstica. Cada semana compras comida, pagas la luz, llenas el depósito del coche — son gastos que se consumen casi al instante y que necesitas repetir constantemente para seguir funcionando. Pero de vez en cuando tomas una decisión distinta: reformar la cocina, comprar un coche nuevo, invertir en una formación que te haga ganar más dinero en el futuro. Ese segundo tipo de gasto no se consume enseguida — se queda contigo, trabajando para ti, durante años. Las empresas funcionan exactamente igual, y diferenciar estos dos tipos de gasto es la clave para entender si una compañía está gestionando bien su presente o hipotecando su futuro.
Dado que ambos conceptos —el fondo de maniobra del día a día y las grandes inversiones de capital— tienen suficiente profundidad como para llenar un artículo entero cada uno, hemos decidido dividir este tema en dos partes. En esta primera entrega nos centraremos en el más intuitivo de los dos: el CAPEX, sus dos grandes variantes (mantenimiento vs. crecimiento), y cómo saber si una empresa invierte con inteligencia o simplemente está construyendo un imperio para satisfacer el ego de su directiva. Como siempre, aplicaremos todo lo aprendido a la Empresa A — y esta vez, con datos nuevos de su balance que hasta ahora no habíamos necesitado.
Vamos a ello.
PARTE 1: La Visión General y el CAPEX (Construyendo el Futuro)
1. Introducción: ¿Cómo respira operacionalmente una empresa?
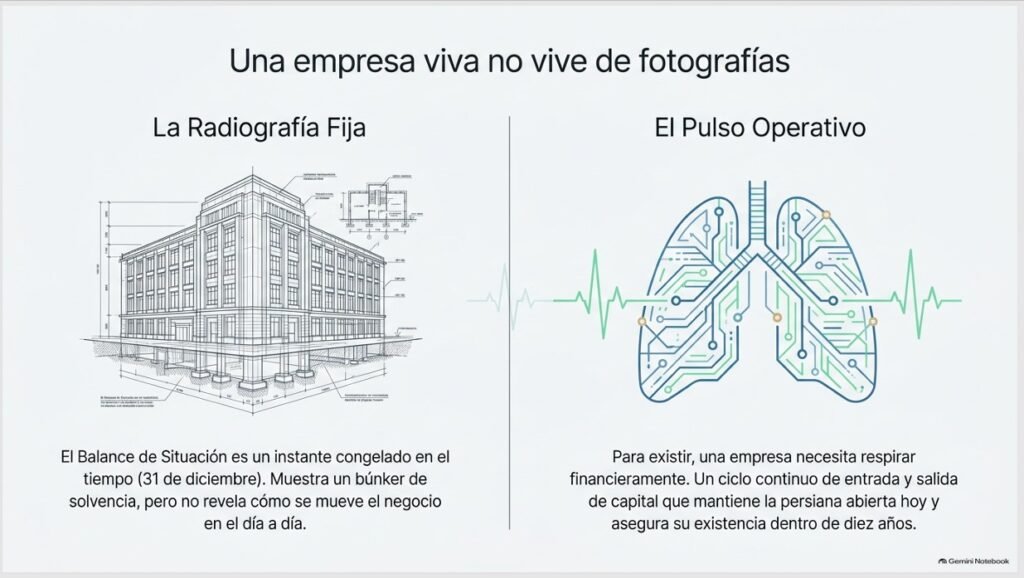
En el análisis anterior, realizamos una radiografía completa de la Empresa A y confirmamos que es un auténtico búnker de solvencia y liquidez. Sin embargo, debemos ser sinceros: un balance de situación es, en esencia, una fotografía estática. Nos muestra la salud del negocio en un segundo congelado en el tiempo (el 31 de diciembre), pero no nos dice cómo se mueve en el día a día.
Una empresa viva no se queda quieta. Para seguir existiendo, necesita «respirar» operacionalmente. Esa respiración consiste en un ciclo continuo de entrada y salida de aire financiero. Hoy vamos a ponerle el pulso al motor del negocio para entender cómo respira y cuánto capital necesita movilizar cada año solo para seguir funcionando y expandiéndose.
El concepto clave: Gastos cotidianos (OPEX) vs. Inversiones de futuro (CAPEX)
Para comprender cómo se gasta el dinero en una empresa sin perdernos en la jerga contable, debemos dividir todas las salidas de dinero en dos grandes categorías, según el horizonte temporal del beneficio:
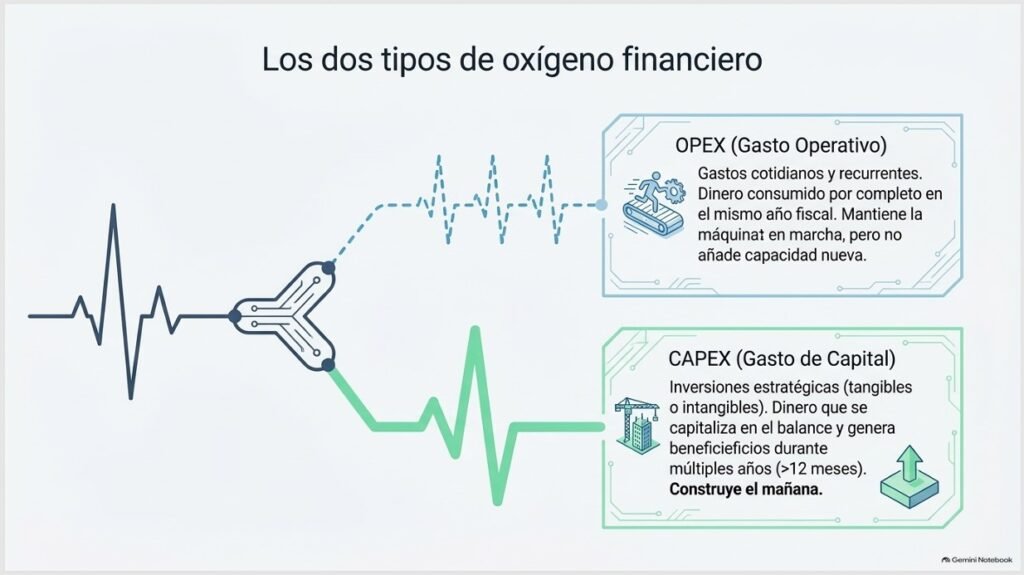
- OPEX (Operating Expenditure o Gasto Operativo): Son los gastos cotidianos y recurrentes necesarios para mantener la persiana abierta y el negocio funcionando hoy. Este dinero se consume por completo dentro del mismo año fiscal en el que se paga. Ejemplos típicos son el pago del alquiler de la oficina, los sueldos del equipo, la luz, el marketing o las suscripciones de software mensuales. El OPEX mantiene la máquina en marcha, pero no añade capacidad nueva al negocio.
- CAPEX (Capital Expenditure o Gasto de Capital): Son las inversiones estratégicas que realiza la empresa para adquirir, mejorar o mantener activos fijos (tangibles o intangibles) que van a generar beneficios durante muchos años (más de 12 meses). Ejemplos típicos son la compra de una nueva máquina para la fábrica, la adquisición de una patente, la reforma de un local o el desarrollo interno de un software propio. El CAPEX no se consume de inmediato; se «capitaliza» en el balance y construye el crecimiento del mañana.
La analogía del hogar: La lista de la compra vs. Reformar la cocina
Para verlo aún más claro, pensemos en la economía de cualquier familia:
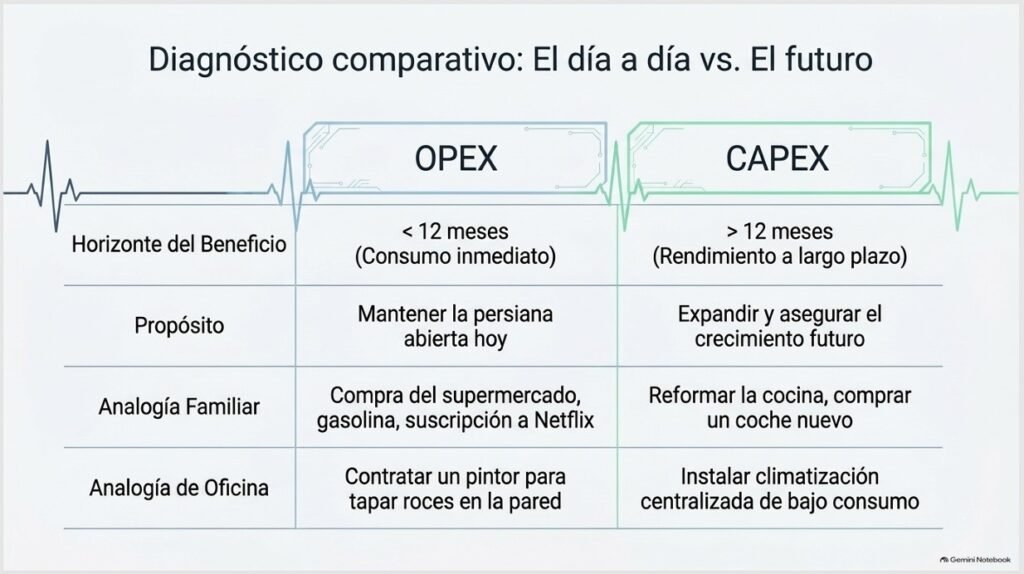
- Tu OPEX diario: Es la compra de comida en el supermercado, el recibo del agua, la gasolina del coche o el pago mensual de Netflix. Estos gastos son necesarios para vivir el día a día, pero una vez que te comes la cena o consumes el mes de suscripción, el dinero se ha ido para siempre. No aumenta el valor de tu patrimonio.
- Tu CAPEX familiar: Es comprar un coche nuevo o reformar la cocina de tu casa. Requiere un desembolso importante de golpe, pero ese coche te servirá durante los próximos 10 años y esa cocina nueva hará que tu casa aumente de valor si decides venderla en el futuro. Es una inversión que pasa a formar parte de tus activos y rinde a largo plazo.
Por qué un inversor debe vigilar estas dos métricas con lupa
Una mala gestión de este «oxígeno» financiero puede destruir por completo la rentabilidad de un negocio, incluso si este tiene un producto estrella.
- Si se gestiona mal el motor diario (Working Capital): La empresa puede tener beneficios récord sobre el papel, pero si concede plazos de cobro demasiado largos a sus clientes o acumula demasiado stock obsoleto en el almacén, se quedará sin caja física para pagar las nóminas a fin de mes, cayendo en bancarrota técnica.
- Si se gestiona mal el CAPEX: Un exceso de inversiones en proyectos que no generan rentabilidad real destruye el valor de la empresa. Por el contrario, un CAPEX tacaño o insuficiente (gastar menos de lo que se desgasta la maquinaria) condena a la empresa a la obsolescencia y a ser devorada por la competencia.
Empresa A: CAPEX > D&A, buena señal
Retomemos a nuestra Empresa A. Sabemos que tiene un balance saneado con 50.000 € en caja y que genera un magnífico beneficio neto de 142.500 €. Pero ahora vamos a meterla en el quirófano para medir sus flujos dinámicos anuales:
- Su gasto por amortización (D&A) es de 30.000 €. Esta es la pérdida de valor contable que sufren sus ordenadores, servidores y licencias de software cada año por el simple paso del tiempo.
- Su CAPEX del año se sitúa en 60.000 €.
¿Qué nos dice este pulso?
Si comparamos ambas cifras, vemos que el CAPEX es superior a la amortización (60.000 € > 30.000 €). Esto es una excelente señal de salud operacional. Nos indica que la Empresa A no se está limitando a reponer de manera defensiva lo que se le desgasta (CAPEX de mantenimiento), sino que está invirtiendo activamente el doble de su depreciación en expandir su capacidad productiva (CAPEX de crecimiento).
La Empresa A está utilizando una parte sustancial de su beneficio para construir su crecimiento futuro de forma orgánica, consolidando su estatus de búnker dinámico.
2. ¿Qué es el CAPEX (Capital Expenditures)?
Para comprender cómo respira financieramente nuestra Empresa A, debemos entender que el dinero que sale de su cuenta corriente no siempre tiene el mismo destino ni el mismo impacto en sus libros contables. El bloque clave para entender la inversión a largo plazo es el CAPEX.
A. Definición limpia: Construyendo el chasis de la empresa
El CAPEX (abreviatura de Capital Expenditure o Gasto de Capital) representa el dinero que una empresa invierte en adquirir, mejorar o mantener activos fijos que van a durar y generar valor en la compañía durante más de un año natural.
Estos activos fijos se dividen principalmente en dos grupos:
- Tangibles (se pueden tocar): Como comprar un terreno para una nueva sede, construir una fábrica, comprar maquinaria industrial, renovar la flota de vehículos o renovar los ordenadores del equipo.
- Intangibles (no se pueden tocar pero valen oro): Como registrar una patente científica, dar de alta marcas comerciales o el desarrollo interno de un software propio o una plataforma web que usará la compañía durante años para vender sus servicios.
En nuestra Empresa A, la directiva ha ejecutado este año un CAPEX total de 60.000 € para consolidar su estructura y potenciar sus operaciones futuras.
B. CAPEX vs. OPEX: La prueba de la pintura frente a la oficina nueva
La distinción entre un gasto ordinario y una inversión de capital es uno de los mayores dolores de cabeza para quien empieza a estudiar finanzas, pero se puede resolver de manera muy sencilla con el horizonte temporal del beneficio.
- OPEX (Operating Expenditure o Gasto Operativo): Es el dinero que se consume por completo dentro del mismo año para mantener la actividad diaria funcionando. Son gastos repetitivos y que «mueren» rápido, como el sueldo del mes de los empleados, el recibo de la luz o la publicidad digital en Google para captar clientes esta semana.
- CAPEX: Es una inversión cuyos beneficios se extienden a lo largo de varios años.
El ejemplo práctico de la oficina:
Imagina las oficinas de la Empresa A:
- Si la pintura de las paredes se ensucia y contratamos a un pintor para darle una capa rápida de pintura blanca y tapar los roces, eso es OPEX. ¿Por qué? Porque pintar simplemente restaura o mantiene el estado original de la oficina sin añadirle una capacidad nueva ni alargar drásticamente su vida útil. El beneficio de la pintura se agota rápidamente.
- Si, por el contrario, decidimos tirar abajo varios tabiques, instalar un sistema de climatización centralizado de bajo consumo y reformar por completo el espacio para crear salas de reuniones tecnológicas de alta productividad, ese desembolso es CAPEX. Esa reforma estructural incrementa el valor del inmueble, mejora el rendimiento de forma permanente y su utilidad durará una década en el balance de la empresa.
C. El impacto en la contabilidad: Por qué el beneficio y la caja no hablan el mismo idioma
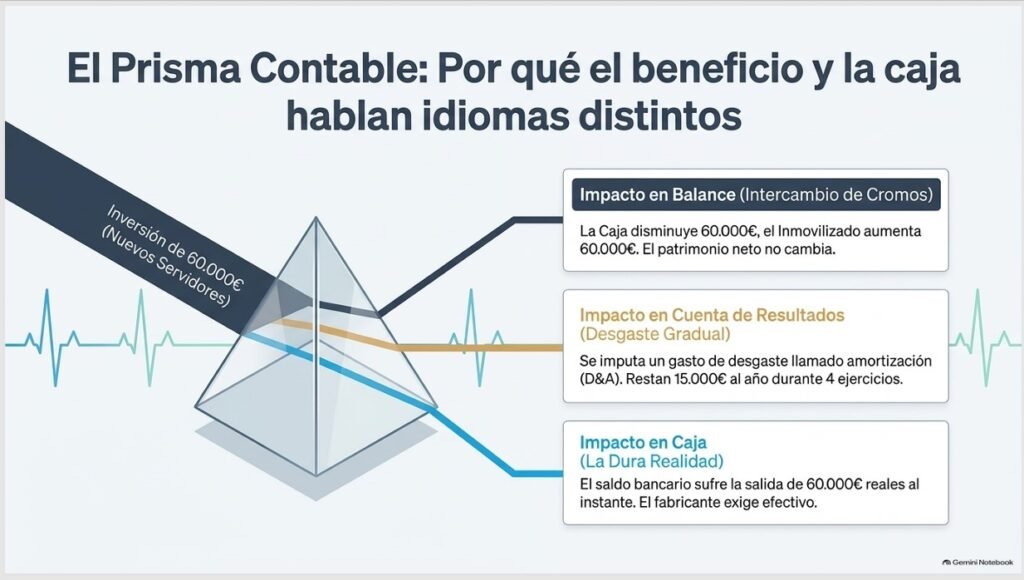
Aquí es donde ocurre la verdadera «magia» (y el peligro) de la contabilidad. El CAPEX tiene un comportamiento doble que confunde a muchos inversores primerizos: no resta beneficios en la Cuenta de Resultados de golpe, pero sí saca dinero real de la caja desde el primer día.
1. El impacto en el Balance (Intercambio de cromos)
Cuando la Empresa A gasta 60.000 € en comprar nuevos servidores para su plataforma de software, contablemente no se considera una pérdida. Es un simple trasvase de activos: la Caja (Activo Líquido) disminuye en 60.000 € y, a cambio, el Inmovilizado (Activo Fijo) aumenta en exactamente 60.000 €. El patrimonio neto de la empresa sigue valiendo exactamente lo mismo en ese instante; solo se han cambiado billetes por «hierro» tecnológico útil.
2. El impacto en la Cuenta de Resultados (El desgaste gradual)
Dado que esos servidores van a durar, por ejemplo, 4 años, sería injusto que la cuenta de resultados del primer año sufriera un castigo brutal de 60.000 €. Por ello, la contabilidad permite amortizar el activo. En lugar de restar los 60.000 € de golpe, la empresa imputa un gasto de «desgaste» llamado amortización (D&A) de 15.000 € al año durante cuatro ejercicios.
- La consecuencia: El beneficio contable del primer año aparece mucho más alto y «bonito» de lo que indicaría la salida real de dinero, lo cual es muy útil para mostrar ratios de rentabilidad limpios a los inversores.
3. El impacto en la Caja (La dura realidad del saldo bancario)
Aunque la cuenta de resultados solo registre 15.000 € de desgaste anual, los 60.000 € de caja han volado el primer día. El fabricante de los servidores no acepta cobrar en cuatro cómodos plazos contables sin intereses; exige el dinero real al instante.
Lo vemos en la Empresa A:
Su cuenta de resultados muestra una salud excelente:
- Genera un EBITDA de 230.000 €.
- Resta unas Amortizaciones contables (D&A) de 30.000 € (que no suponen salida real de dinero de la cuenta corriente).
- Declara un sólido Beneficio Neto de 142.500 €.
Sin embargo, en el mundo real de la caja, el pulso financiero es diferente. Para expandirse, la empresa ha tenido que desembolsar de golpe 60.000 € de CAPEX real en efectivo. El beneficio neto dice que ganamos 142.500 €, pero la cuenta corriente bancaria ha visto salir 60.000 € en inversiones tangibles de una sola vez. Por eso, rastrear el CAPEX es la única forma que tiene el inversor de verificar si el «beneficio» de un negocio se traduce en billetes reales en el banco o si se evapora en constantes compras de maquinaria para no quedarse atrás.
3. Los Dos Tipos de CAPEX: La distinción vital para el inversor
Cuando un inversor abre el informe financiero de una compañía y ve la cifra de Inversiones de Capital (CAPEX), no puede limitarse a juzgar si el número es «grande» o «pequeño». Debe comportarse como un mecánico experto: levantar el capó del negocio y examinar exactamente a qué se está destinando cada euro.
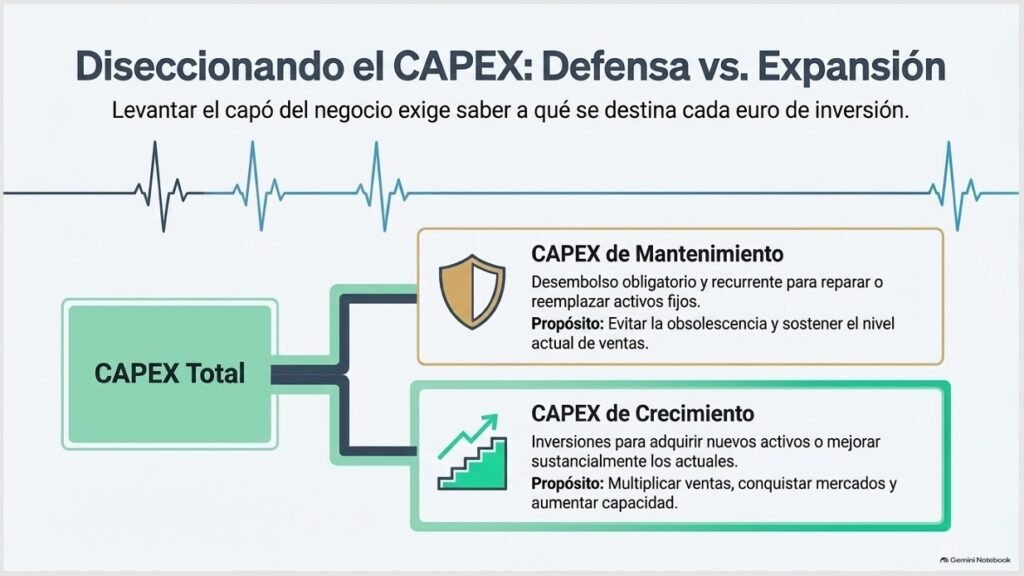
Para entenderlo con total claridad, la contabilidad y el análisis financiero dividen el CAPEX en dos categorías completamente diferentes según su objetivo estratégico: el CAPEX de Mantenimiento y el CAPEX de Crecimiento (o de expansión).
A. CAPEX de Mantenimiento (Sostener el negocio en pie)
El CAPEX de Mantenimiento representa el desembolso de dinero obligatorio que una empresa debe realizar de forma recurrente para reparar, renovar o reemplazar sus activos fijos actuales. Su único propósito es evitar que la infraestructura del negocio se deteriore o quede obsoleta, garantizando que la empresa pueda seguir funcionando con la misma eficiencia y manteniendo su nivel actual de ventas.
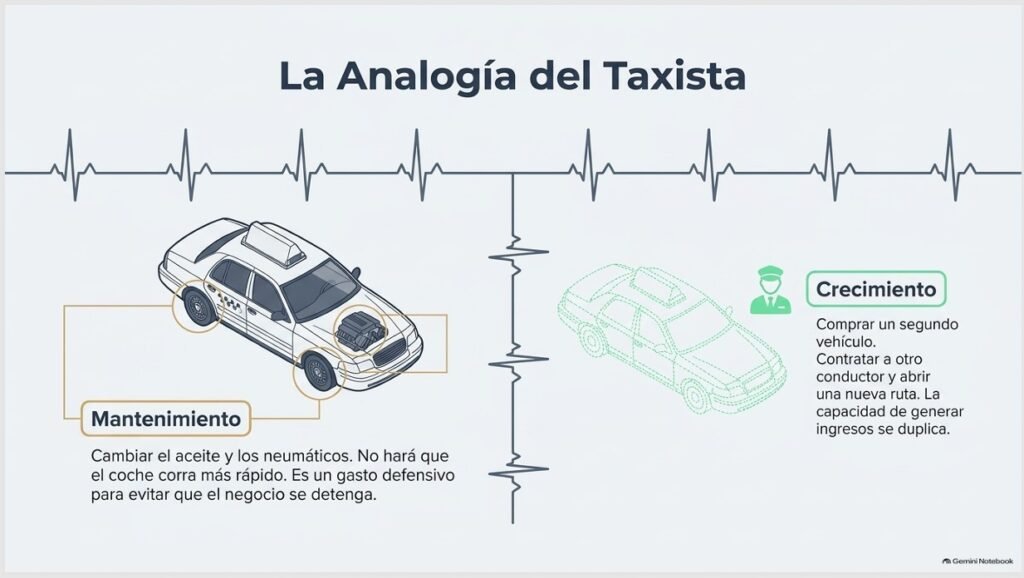
- La analogía del coche: Imagina que tienes un coche para trabajar como taxista. El CAPEX de mantenimiento es el dinero que gastas en cambiar el aceite, comprar neumáticos nuevos cuando los actuales se desgastan, sustituir las pastillas de freno o pagar las tasas para pasar la ITV obligatoria. Este gasto no hará que tu coche corra más rápido ni te permitirá cobrar más caro cada viaje, pero si decides no hacerlo, el coche acabará rompiéndose y tu negocio se detendrá por completo.
- Por qué es obligatorio para la supervivencia: En el mundo empresarial, si no inviertes en mantener tus activos, la competencia te devorará. Si eres dueño de una cadena de hoteles y pasas diez años sin pintar las habitaciones, sin cambiar los colchones viejos o sin renovar el sistema de aire acondicionado, tus clientes huirán a hoteles más modernos.
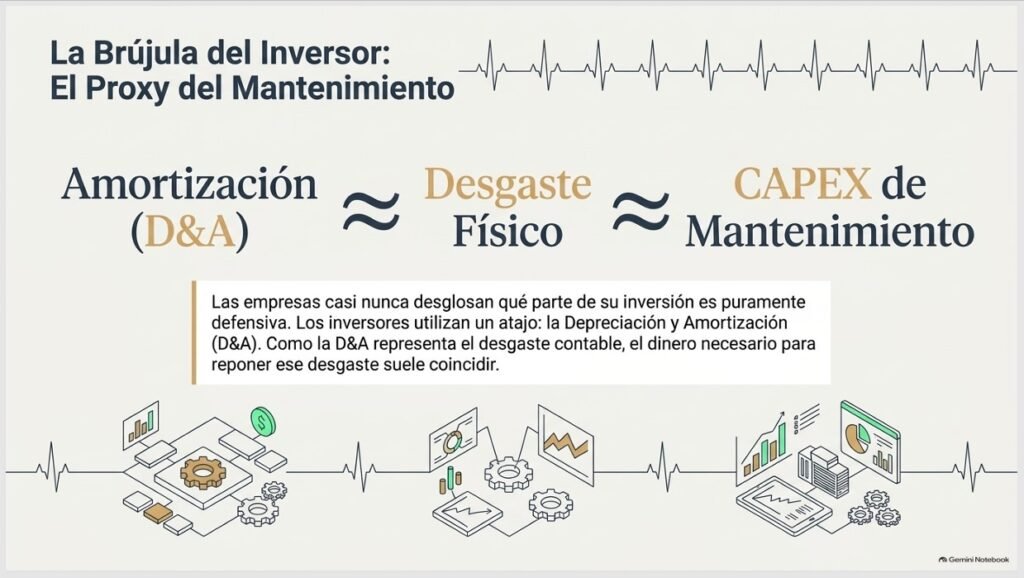
- La pista para el inversor (El proxy de la Amortización): Dado que las empresas casi nunca desglosan en sus cuentas qué parte exacta del CAPEX es de mantenimiento, los inversores utilizamos un atajo inteligente: usamos la depreciación y amortización (D&A) como aproximación o proxy. La D&A representa el desgaste contable de las máquinas a lo largo del tiempo, por lo que el dinero necesario para reponer de forma normalizada ese desgaste físico suele coincidir con esta cifra contable.
B. CAPEX de Crecimiento o Expansión (Construir el futuro)
El CAPEX de Crecimiento representa las inversiones destinadas a adquirir nuevos activos fijos o mejorar sustancialmente los que ya se tienen con el objetivo de aumentar la capacidad operativa, conquistar nuevos mercados, lanzar nuevas líneas de productos y, en definitiva, multiplicar las ventas y los beneficios futuros de la empresa.
- La analogía del coche: Siguiendo con el ejemplo del taxista, el CAPEX de crecimiento no es cambiarle las ruedas a tu coche, sino comprar un segundo vehículo y contratar a otro conductor para abrir una nueva ruta de reparto. Ahora sí: tu capacidad de generar ingresos se ha duplicado gracias a esa inversión productiva.
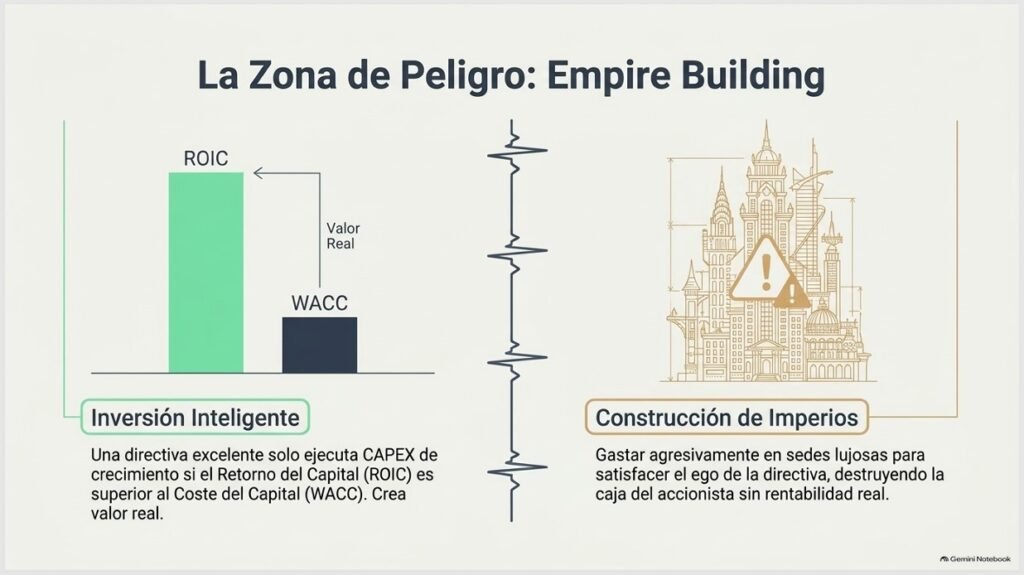
- La trampa del Empire Building (¿Inversión inteligente o derroche de ego?): Los inversores deben vigilar de cerca en qué gasta la directiva el capital de crecimiento. El Empire Building (o «construcción de imperios») ocurre cuando los gestores de una compañía deciden gastar dinero de forma agresiva en comprar otras empresas o construir sedes lujosas simplemente para liderar una corporación más grande —lo que a menudo justifica que se suban el sueldo o alimenten su ego—, pero sin que esos proyectos generen una rentabilidad real para el accionista.
- La regla de oro: Una directiva excelente solo destina dinero a CAPEX de crecimiento si tiene la seguridad de que los proyectos nuevos generarán un retorno del capital (ROIC) claramente superior al coste de capital (WACC) de la compañía, creando valor real a largo plazo en lugar de destruir la caja del negocio.
El Pulso Dinámico de la Empresa A: Diseccionando su CAPEX
Ha llegado el momento de aplicar este potente marco de análisis a nuestra Empresa A para entender con absoluto rigor científico si su inversión es puramente defensiva o si está construyendo un verdadero imperio financiero.
Recuperemos los datos dinámicos clave de su balance y cuenta de resultados:
- CAPEX Total del año: 60.000€
- Amortización anual (D&A): 30.000€
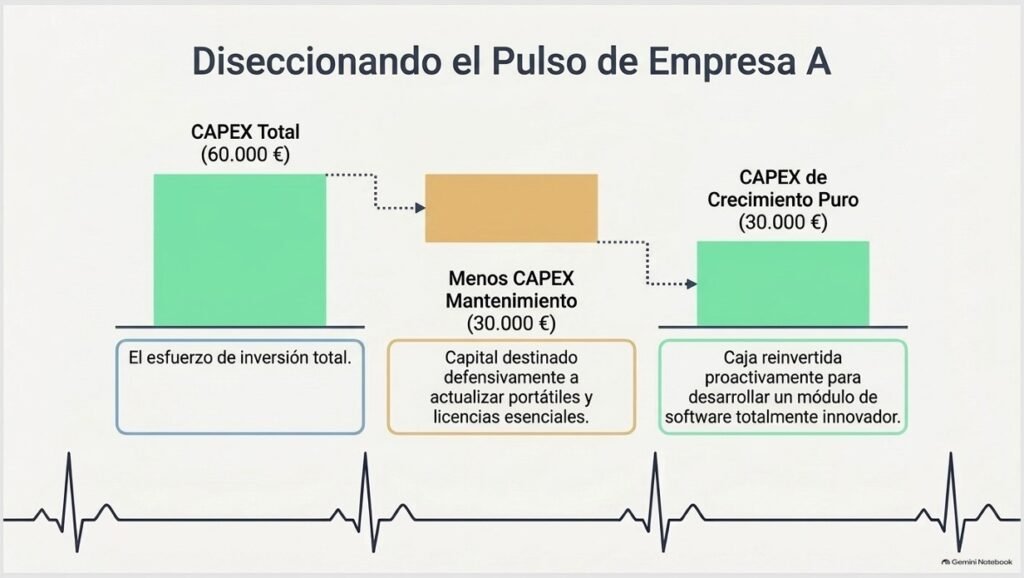
Aplicando la regla conservadora del análisis fundamental, consideremos que el desgaste contable (D&A de 30.000 €) equivale al dinero que la empresa debe gastar obligatoriamente para mantener sus operaciones estables (CAPEX de Mantenimiento).
Hagamos la resta definitiva:
CAPEX de Crecimiento = CAPEX Total – CAPEX de Mantenimiento (D&A)
CAPEX de Crecimiento = 60.000€ – 30.000€ = 30.000€
Diagnóstico del pulso de inversión en la Empresa A:
La radiografía de inversión de la Empresa A es impecable y sumamente equilibrada:
- CAPEX de Mantenimiento (30.000 €): El negocio destina la mitad de sus inversiones a mantener su fortaleza. Al ser una empresa tecnológica o de servicios sin inventarios físicos, este capital se utiliza para actualizar los portátiles de su equipo de ingenieros, renovar licencias de software esenciales para operar y garantizar el soporte básico de sus servidores de datos.
- CAPEX de Crecimiento (30.000 €): El negocio utiliza los 30.000 € restantes de manera proactiva. Al estar en fase de expansión, reinvierte esta caja en desarrollar un módulo de software totalmente innovador que le permitirá captar nuevos clientes corporativos y expandir su facturación en los próximos años.
El veredicto:
La Empresa A tiene un pulso de crecimiento extraordinario. El hecho de que su CAPEX total duplique a sus amortizaciones (60.000 € vs. 30.000 €) confirma que la compañía está invirtiendo fuertemente en su expansión futura.
Además, dado que esta inversión de crecimiento de 30.000 € se financia con sus propios recursos operativos —recordemos que genera 142.500 € en beneficio neto y tiene un nivel de deuda bajísimo—, no depende de la aprobación de los bancos ni de emitir nuevas acciones, blindando su estatus de búnker financiero dinámico.
4. Cómo analizar el CAPEX en tus inversiones
Para un inversor, la cifra de Inversiones de Capital (CAPEX) es una de las mejores herramientas para leer las intenciones reales de la directiva y predecir el futuro del negocio. No obstante, un número absoluto de inversión no nos dice nada si no lo ponemos en contexto.
Para analizar el CAPEX de forma profesional y sencilla, los analistas utilizamos dos brújulas fundamentales: su relación con el desgaste de los activos (la amortización) y la naturaleza del sector en el que opera la empresa.
La relación CAPEX / Depreciación y Amortización (D&A): El pulso del crecimiento
La Depreciación y Amortización (D&A) que aparece en la cuenta de resultados representa el desgaste contable que sufren las máquinas, ordenadores, licencias y edificios de la empresa debido al paso del tiempo y al uso diario.
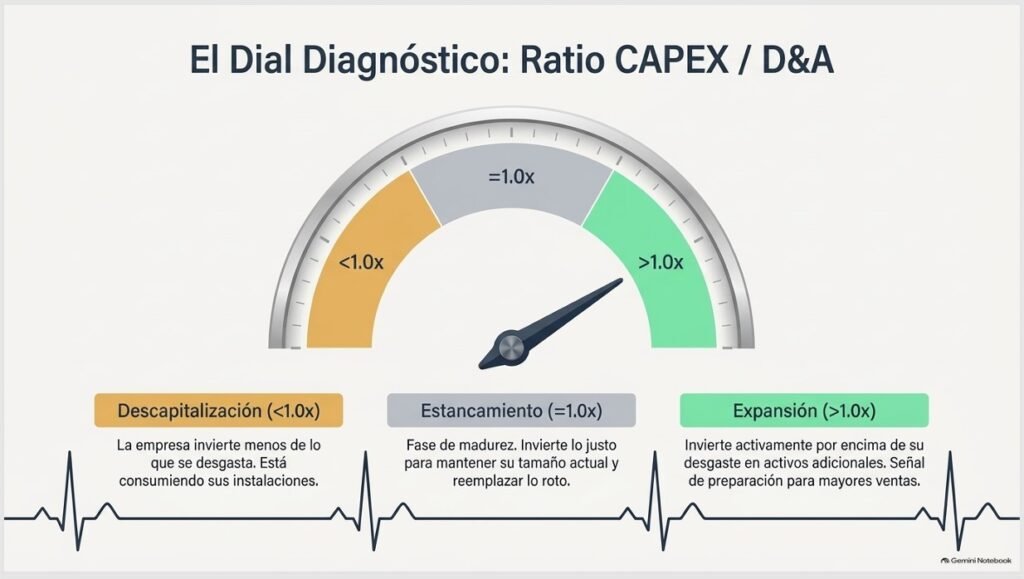
Poner frente a frente lo que la empresa gasta en adquirir activos nuevos (CAPEX) contra lo que se le desgasta contablemente (D&A) nos revela si el negocio se está expandiendo o si se está desmoronando lentamente:
- Si el CAPEX es mayor que la Amortización (CAPEX > D&A): La empresa no solo está sustituyendo lo que se rompe o envejece (CAPEX de mantenimiento), sino que está invirtiendo en activos adicionales. Es la señal inequívoca de una compañía en fase de expansión y crecimiento, que está preparando el chasis del negocio para soportar mayores ventas en el futuro.
- Si el CAPEX es igual a la Amortización (CAPEX ≈ D&A): La empresa está en una fase de madurez. Invierte lo justo y necesario para mantener su tamaño actual y reemplazar los activos que se desgastan, pero no está creando capacidad productiva nueva.
- Si el CAPEX es menor que la Amortización (CAPEX < D&A): ¡Alarma roja para el inversor! Significa que la empresa se está descapitalizando. Está consumiendo sus instalaciones y dejando que sus fábricas u ordenadores se queden obsoletos para ahorrarse caja en el corto plazo. A la larga, esto destruirá la competitividad del negocio y provocará una caída dramática de las ventas.
Aplicado a la Empresa A: El combustible para la expansión
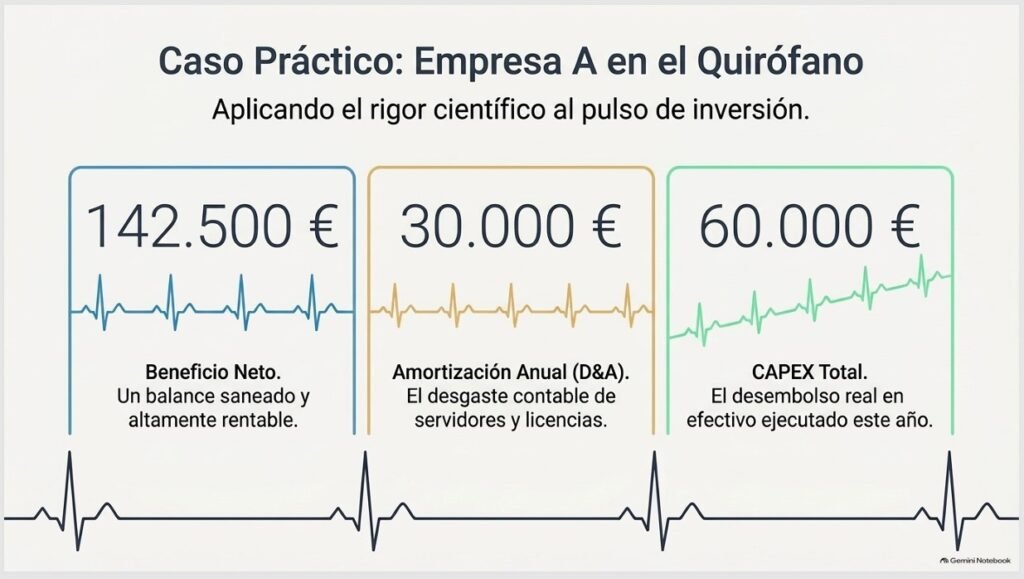
Recuperemos los datos dinámicos anuales de nuestra Empresa A para comprobar su pulso de inversión real:
- CAPEX del año: 60.000€
- Amortización contable (D&A): 30.000€
Hagamos la comparación:
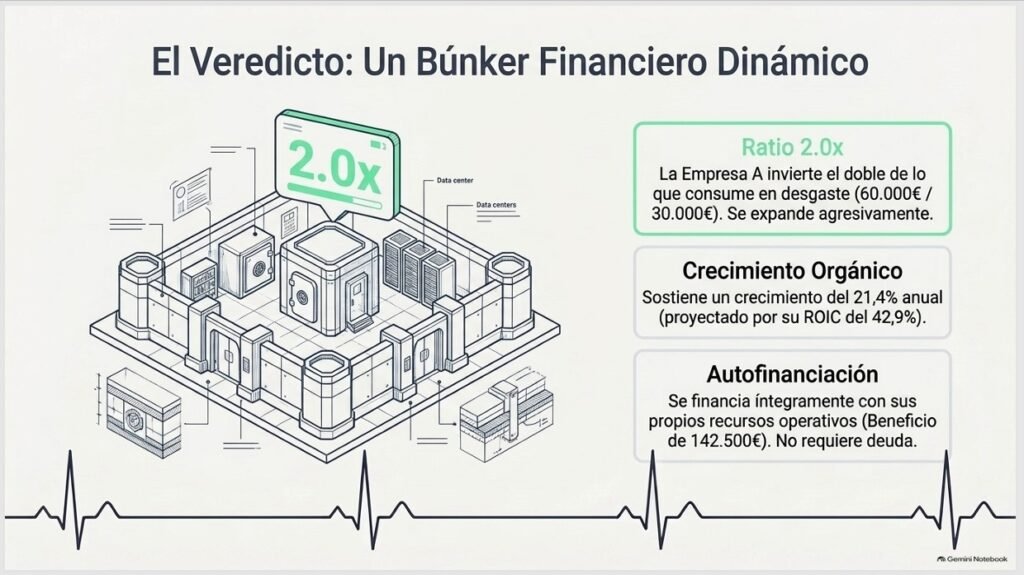
CAPEX / Amortización = 60.000€ / 30.000€ = 2,0x
El diagnóstico de la Empresa A:
La Empresa A invierte exactamente el doble de lo que consume en desgaste contable. Esto nos indica matemáticamente que el negocio no se está limitando a sobrevivir de forma defensiva.
Esta fuerte inversión de 60.000 € es la que sostiene de forma orgánica el extraordinario crecimiento del beneficio del 21,4% anual que ya proyectamos cuando analizamos su soberbio ROIC del 42,9%. La directiva está sembrando capital hoy (CAPEX) para cosechar una rentabilidad formidable mañana, utilizando sus propios recursos de caja operativa sin necesidad de endeudarse.
Intensidad de Capital (Capital Intensity): ¿Bicicleta o Transatlántico?
No todas las empresas necesitan el mismo esfuerzo financiero para crecer. La Intensidad de Capital mide cuántos euros de inversión en CAPEX requiere un negocio para generar un euro de ventas.
Dividimos los negocios en dos grandes extremos:
1. Empresas de Capital Ligero (Asset-Light)
Son empresas que ofrecen servicios digitales, software, consultoría o propiedad intelectual. No necesitan comprar terrenos, construir fábricas gigantescas ni comprar maquinaria pesada para multiplicar sus clientes.
- Su ventaja: Tienen un CAPEX muy bajo en relación con sus ventas. Si una empresa de software quiere pasar de 10.000 a 100.000 usuarios, no necesita duplicar sus edificios; le basta con pagar un pequeño extra de almacenamiento en la nube (cloud computing). Su rentabilidad sobre el capital invertido tiende a ser espectacular.
2. Empresas de Capital Intenso (Capital-Intensive)
Son negocios que operan en la industria pesada, telecomunicaciones, automoción, aerolíneas o concesionarias de autopistas.
- Su desventaja: Requieren miles de millones de euros en CAPEX de mantenimiento y expansión solo para seguir existiendo y no perder su cuota de mercado. Si una aerolínea quiere abrir una nueva ruta aérea, obligatoriamente tiene que desembolsar decenas de millones para adquirir aviones adicionales. Su capacidad para generar Flujo de Caja Libre se ve constantemente drenada por esta necesidad voraz de reinversión.
Tabla Resumen: Intensidad de Capital por Sector
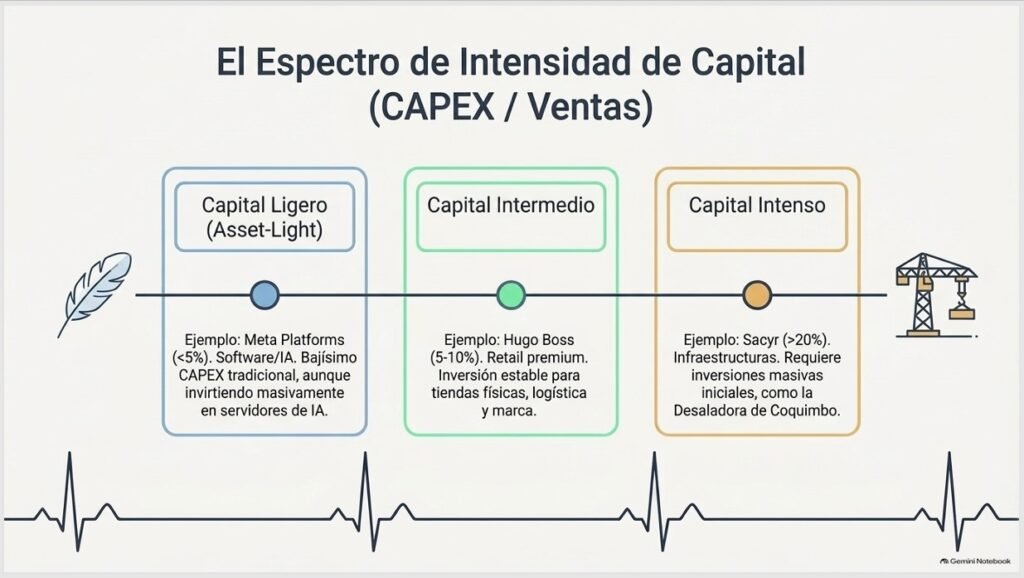
La siguiente tabla resume cómo varía la relación CAPEX / Ventas según la intensidad de capital de cada industria, aportando casos de estudio reales extraídos directamente de los informes de empresas cotizadas:
| Nivel de Intensidad | Sector de Actividad | CAPEX / Ventas Típico | 🏢 Ejemplo Real Cotizado con Cifras Concretas |
| Capital Ligero *(Asset-Light)* | Software / Servicios Digitales | < 5% | Meta Platforms, Inc. (Facebook/Instagram): Aunque los negocios de software tradicionales operan con un CAPEX bajísimo, las grandes tecnológicas están experimentando un cambio estructural histórico por la Inteligencia Artificial. Meta ha tenido que revisar al alza de forma agresiva su estimación de CapEx para 2026 hasta un rango de 125.000M\( – 145.000M\) para construir centros de datos y servidores de IA. |
| Capital Intermedio | Consumo / Retail / Textil | 5% – 10% | Hugo Boss AG: El gigante de la moda premium es un excelente ejemplo de intensidad intermedia estructurada. Su inversión recurrente en tiendas físicas, logística y presencia de marca representa una media histórica muy estable del 6% de sus ventas anuales (con un 5,4% registrado en 2018 y un 5,9% proyectado en sus previsiones). |
| Capital Intenso *(Capital-Intensive)* | Infraestructuras, Agua y Concesiones | > 20% | Sacyr S.A. / Sacyr Agua: El negocio de las concesiones y la gestión del agua es masivo en su necesidad de capital inicial. Para poder operar y cobrar tarifas a largo plazo, requiere inversiones colosales en infraestructuras físicas de ingeniería pesada, como refleja la formalización de su contrato de la Desaladora de Coquimbo (Chile), que exige un CAPEX directo de 275 M€ para su construcción. |
Conclusión
Hemos comprobado que la Empresa A no se limita a sobrevivir: invierte activamente el doble de lo que se desgasta, financiando su propio crecimiento sin pedir un euro prestado. Es una pieza más que encaja a la perfección con el búnker financiero que ya conocíamos.
Pero el CAPEX es solo la mitad de la respiración de una empresa — la parte más visible, la de las grandes decisiones de futuro. Queda la otra mitad, mucho más silenciosa pero igual de decisiva: el dinero que entra y sale cada día en la operativa más cotidiana del negocio. Cobrar a los clientes, pagar a los proveedores, gestionar el almacén — decisiones aparentemente pequeñas que, sumadas, pueden convertir una empresa rentable en una empresa sin caja para pagar las nóminas, o pueden convertirla en una máquina capaz de financiarse casi gratis con el dinero de sus propios proveedores.
Eso es exactamente lo que vamos a diseccionar en la segunda parte de este Tema 6: el Working Capital de la Empresa A esconde una sorpresa que no habíamos visto hasta ahora, y su Ciclo de Conversión de Caja nos va a revelar por qué, en algunos negocios, tener «menos» puede ser mucho mejor que tener «más». Nos vemos en la Parte 2.
Este artículo forma parte del Módulo 6: Piensa como un analista
Este artículo forma parte de nuestra serie de conceptos básicos de inversión y finanzas personales, diseñada para ayudarte a comprender progresivamente cómo funcionan las empresas y cómo analizarlas desde cero.
En este módulo estamos dando un paso más.
Ya hemos aprendido a entender los beneficios, distinguir el crecimiento orgánico del inorgánico y utilizar los márgenes para analizar la calidad de un negocio.
Ahora damos un paso más:
Aprender a medir la rentabilidad del capital.
Porque saber que una empresa gana dinero es solo el principio.
Lo verdaderamente interesante es descubrir qué hace con el capital que utiliza para conseguirlo.
📩 Acabamos de estrenar nuestra newsletter, que te recomendamos que suscribas para recibir artículos más extensos y profundos, además de acceso a la plantilla de valoración que utilizamos para analizar compañías.
🎧 También puedes seguirnos y escucharnos en nuestras otras plataformas:
👉 Sigue el canal para más contenidos de educación financiera.
👉 Escucha el podcast en formato audio.
👉 Visita nuestra web para acceder a todos los artículos y recursos.
🌐 Web: Vita Soluta
📺 YouTube: Vita Soluta
🎧 Podcast: Vita Soluta
🐦 X: Vita Soluta
📸 Instagram: Vita Soluta
🧵 Threads: Vita Soluta