Free Cash Flow: Qué es el CAPEX y Cómo Calcular el FCF desde el EBIT o el Beneficio Neto
En el artículo anterior abrimos el detector de mentiras de la contabilidad. Aprendimos que el beneficio que aparece en la cuenta de resultados y el dinero que realmente tiene una empresa en el banco son dos cosas distintas, que pueden divergir de forma dramática y que esa divergencia, cuando se ignora, ha llevado a inversores a perder su dinero en empresas que parecían sólidas sobre el papel.
Ahora que entendemos el problema, es momento de aprender a medir la solución.
En esta segunda parte llegamos a la métrica que lo resume todo. No el beneficio neto, que puede ser manipulado con criterios contables legales. No el EBITDA, que ignora inversiones reales que salen del banco. Sino el Free Cash Flow: el dinero que realmente queda en la caja de una empresa después de haber pagado todo lo necesario para que el negocio siga funcionando y creciendo.
Si hay una sola cifra que merece la pena entender en profundidad antes de invertir en cualquier empresa cotizada, es esta. Y en este artículo aprenderás exactamente qué es, de dónde sale y cómo calcularla, tanto con la fórmula rápida que cualquier inversor puede aplicar en cinco minutos como con la fórmula avanzada que usa el analista cuando necesita ir más allá de los números publicados.
Empezamos.
Parte II: Qué es el Free Cash Flow y cómo se calcula
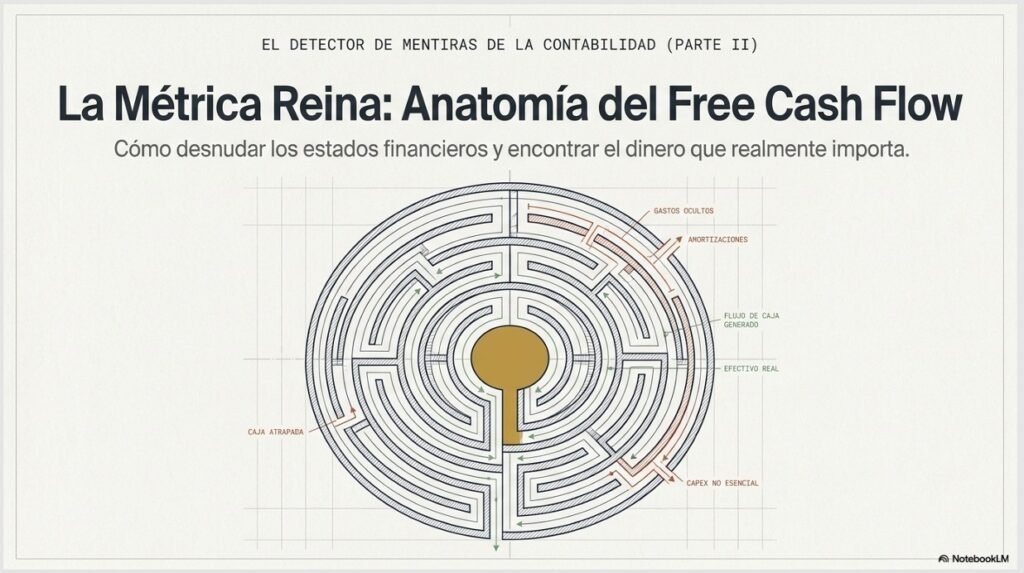
Tras haber entendido la anatomía del estado de flujos de efectivo, es momento de llegar a la métrica reina del análisis fundamental. Mientras que otras cifras pueden ser «ruido» contable, el Free Cash Flow (FCF) es la señal clara de la riqueza que un negocio genera realmente.
2.1 Definición intuitiva: el dinero libre de verdad
El Free Cash Flow (o flujo de caja libre) es la cantidad de efectivo que una empresa genera después de haber cubierto tanto sus gastos operativos diarios como las inversiones necesarias para mantener y expandir su actividad.
¿Qué significa que el flujo de caja sea «libre»?
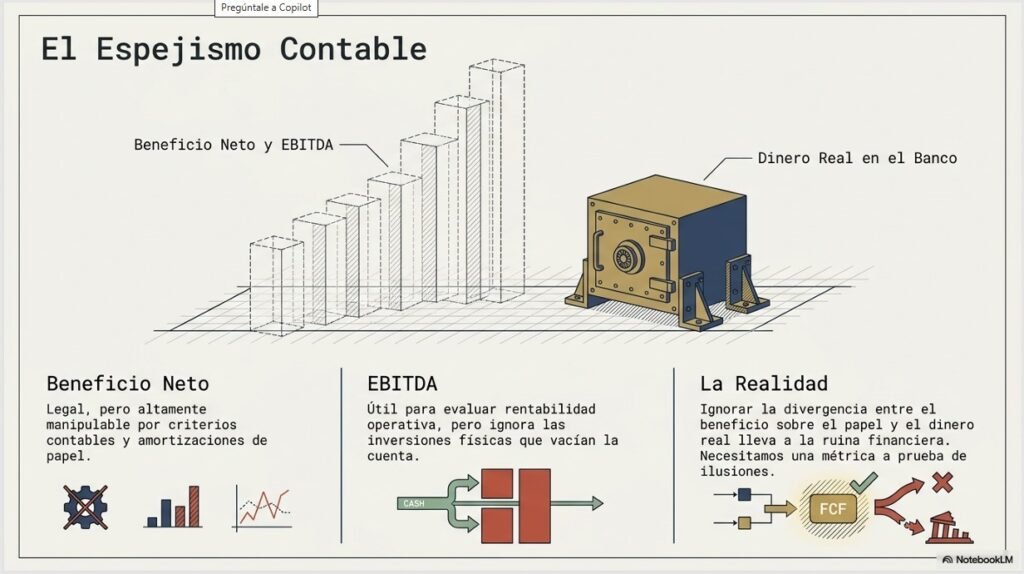
En finanzas, cuando decimos que el dinero es «libre», queremos decir que es discrecional. Es el dinero «limpio» que queda en la caja tras pagar todo lo indispensable para que la persiana de la empresa siga levantándose cada día.
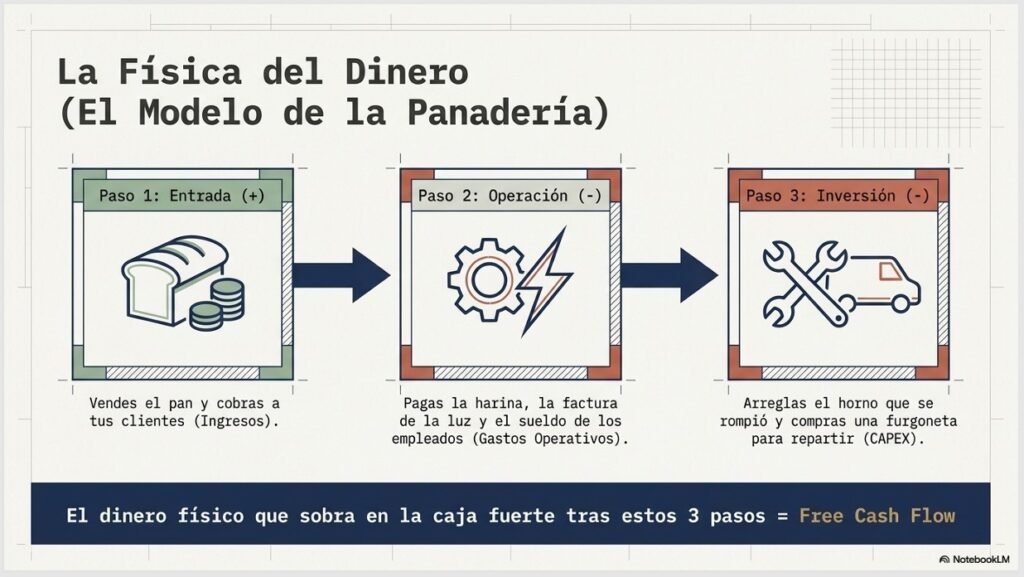
Imagina una panadería:
- Primero, vendes el pan y cobras (Ingresos).
- Pagas la harina, la luz y el sueldo de los empleados (Gastos Operativos).
- Pero también tienes que arreglar el horno que se rompió o comprar una furgoneta nueva para repartir (Inversiones de Capital o CapEx).
Lo que queda en la cuenta bancaria después de estos tres pasos es el Free Cash Flow. Se llama «libre» porque no está comprometido con la supervivencia inmediata del negocio; la empresa ya ha cumplido con sus operaciones y con el mantenimiento de sus activos. Es el efectivo neto que queda disponible para los accionistas, para el pago de deudas o para inversiones estratégicas.
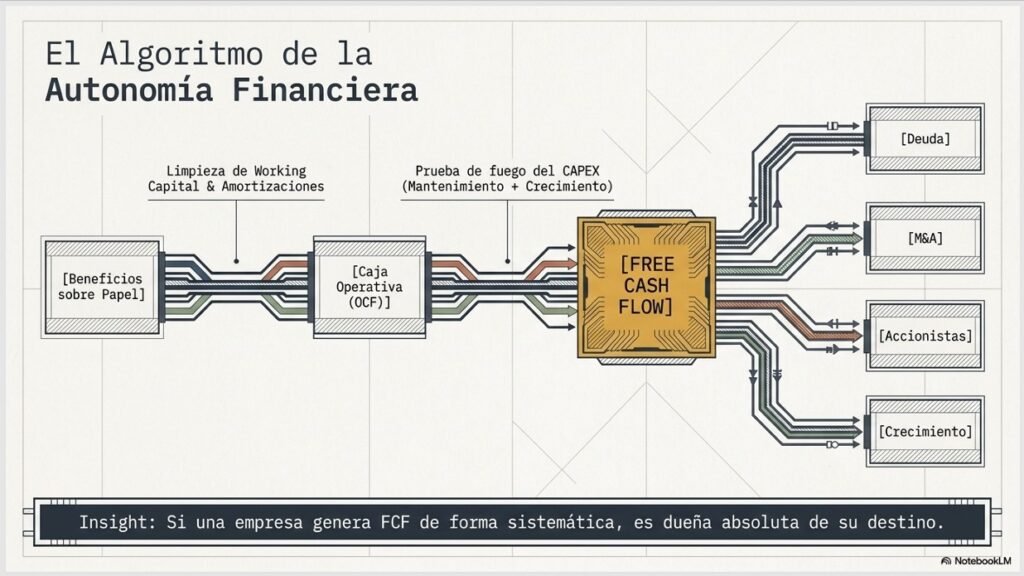
El destino del FCF: ¿En qué se usa el botín?
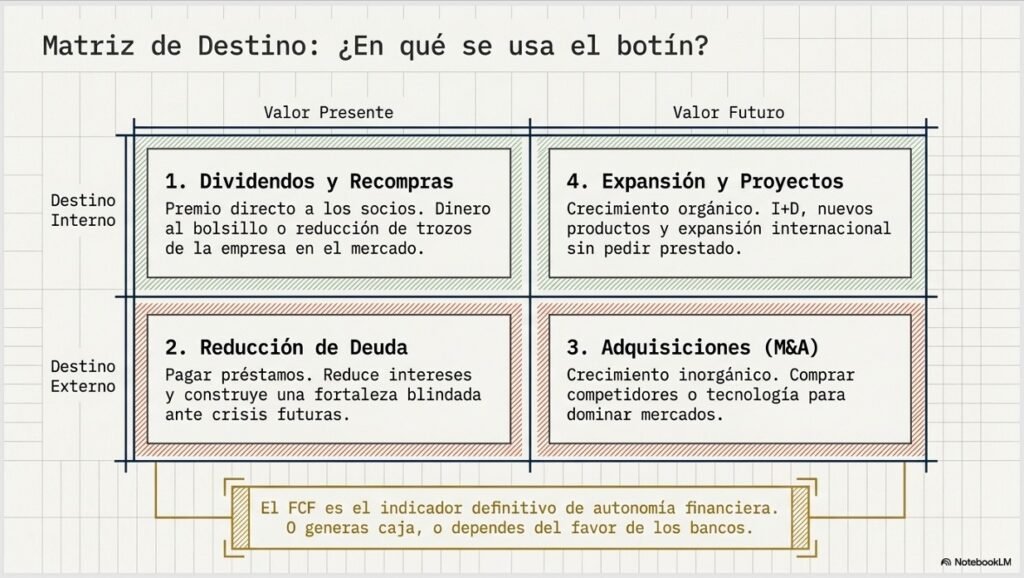
Una vez que la empresa tiene este dinero excedente, el equipo directivo debe decidir cómo utilizarlo para maximizar el valor del negocio. Los cuatro destinos principales son:
- Dividendos y Recompras de acciones: Es la forma directa de premiar a los socios. Los dividendos son dinero en efectivo que va al bolsillo del accionista, mientras que las recompras de acciones aumentan el valor de las acciones restantes al haber menos «trozos» de la empresa en el mercado.
- Reducción de deuda: El FCF sólido permite a la empresa pagar sus préstamos bancarios más rápido, lo que reduce los gastos por intereses y fortalece el balance ante posibles crisis futuras.
- Adquisiciones (M&A): Una empresa con mucho FCF puede «salir de compras» y adquirir competidores o empresas tecnológicas para acelerar su crecimiento inorgánico y dominar nuevos mercados.
- Nuevos proyectos y expansión: Este efectivo es el combustible para financiar el desarrollo de productos disruptivos, abrir tiendas en otros países o entrar en nuevos sectores sin tener que pedir dinero prestado al banco.
En conclusión: El Free Cash Flow es el indicador real de la autonomía financiera de una compañía. Si una empresa genera mucho FCF de forma constante, tiene el control total de su destino; si no lo genera, dependerá siempre del favor de los bancos o de pedir más capital a sus socios.
Llegamos al corazón del cálculo del Free Cash Flow (FCF). Para un nivel principiante e intermedio, no necesitamos complicarnos con fórmulas excesivamente técnicas; basta con entender el movimiento del dinero real.
2.2 La fórmula estándar (nivel principiante e intermedio)
La forma más directa y clara de calcular el dinero que realmente le queda al dueño de un negocio es:
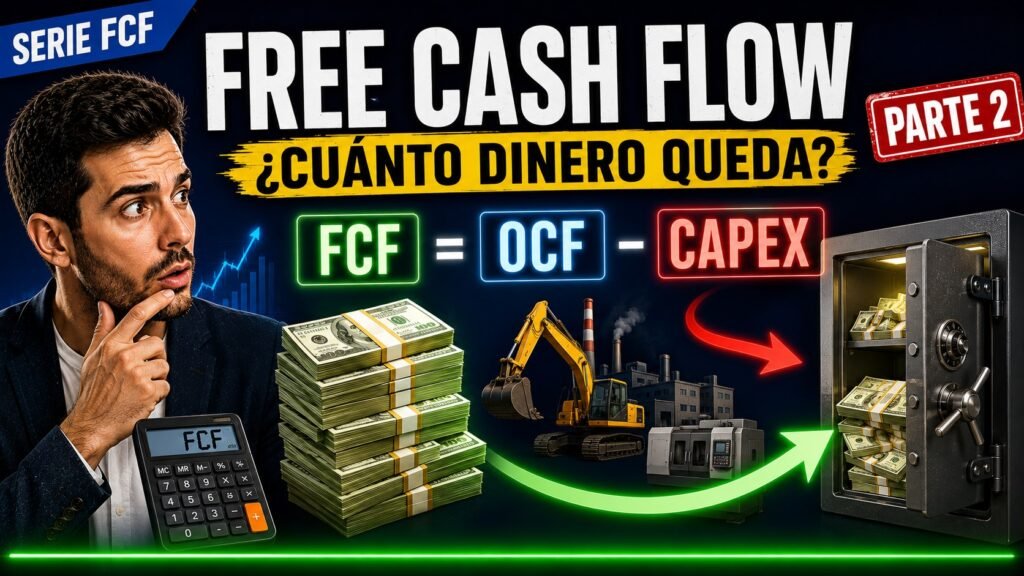
FCF = Flujo de Caja Operativo (OCF) − CAPEX
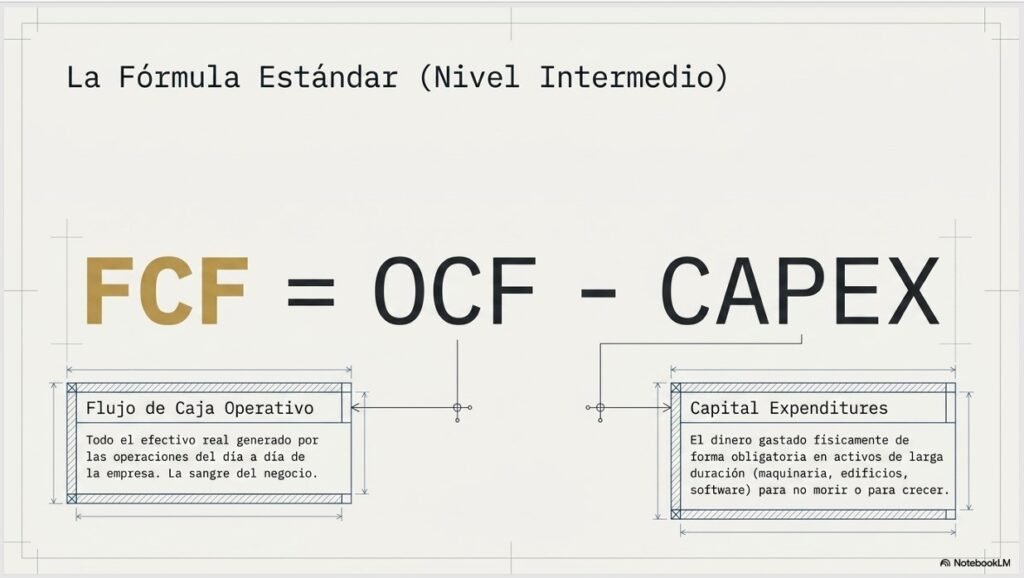
Esta fórmula nos dice que el dinero «libre» es el resultado de coger todo el efectivo generado por las operaciones del día a día (vender el producto o servicio) y restarle el dinero que la empresa ha tenido que «gastar» obligatoriamente en activos de larga duración para no morir o para crecer.
¿Qué es el CAPEX?
El CAPEX (Capital Expenditures) representa las inversiones en activos físicos o fijos, como maquinaria, edificios, vehículos o tecnología. A diferencia de un gasto operativo (como la luz), que se consume en el mes, el CAPEX compra herramientas que durarán años.
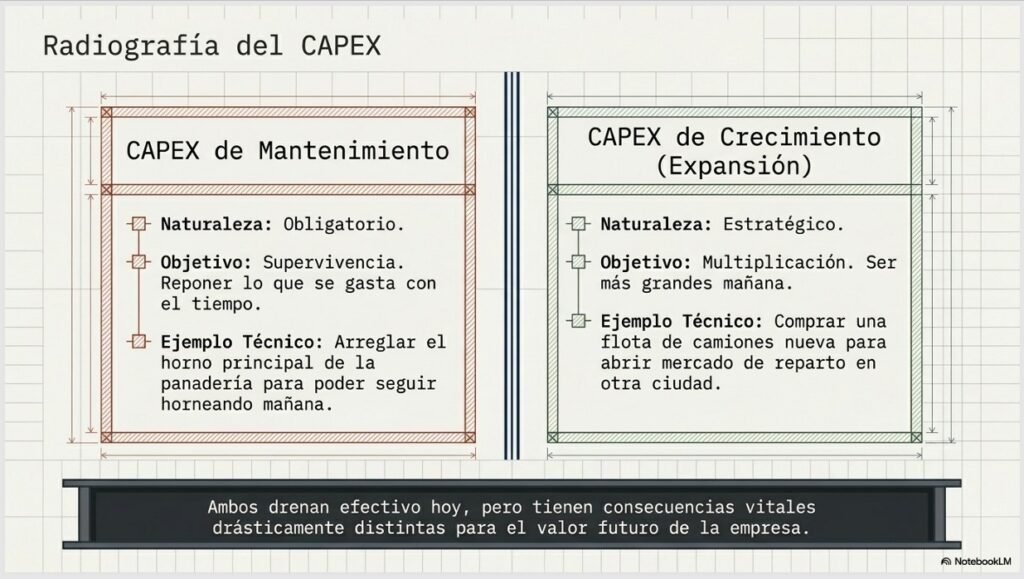
Para analizarlo bien, debemos distinguir dos tipos:
- CAPEX de Mantenimiento: Es el dinero «obligatorio» para arreglar lo que se rompe o reponer lo que se gasta (ej. arreglar el horno de la panadería).
- CAPEX de Expansión o Crecimiento: Es el dinero «estratégico» para ser más grandes (ej. abrir una segunda panadería o comprar un camión de reparto para llegar a otra ciudad).
Por qué el CAPEX es el «peor enemigo» del FCF
A corto plazo, el CAPEX es el villano de la película porque drena la caja.
- Reduce el dinero disponible hoy: Una empresa puede tener un Flujo de Caja Operativo excelente, pero si tiene que gastar millones en una nueva fábrica, el Free Cash Flow puede volverse negativo.
- Es una salida de dinero real: Mientras que la depreciación es solo un apunte contable, el CAPEX es dinero contante y sonante que sale físicamente de la cuenta bancaria.
- Riesgo de mala inversión: Si el CAPEX es muy alto y está mal planificado, puede asfixiar financieramente a la empresa sin generar el retorno esperado.
Por qué el CAPEX es el «mejor aliado» del FCF
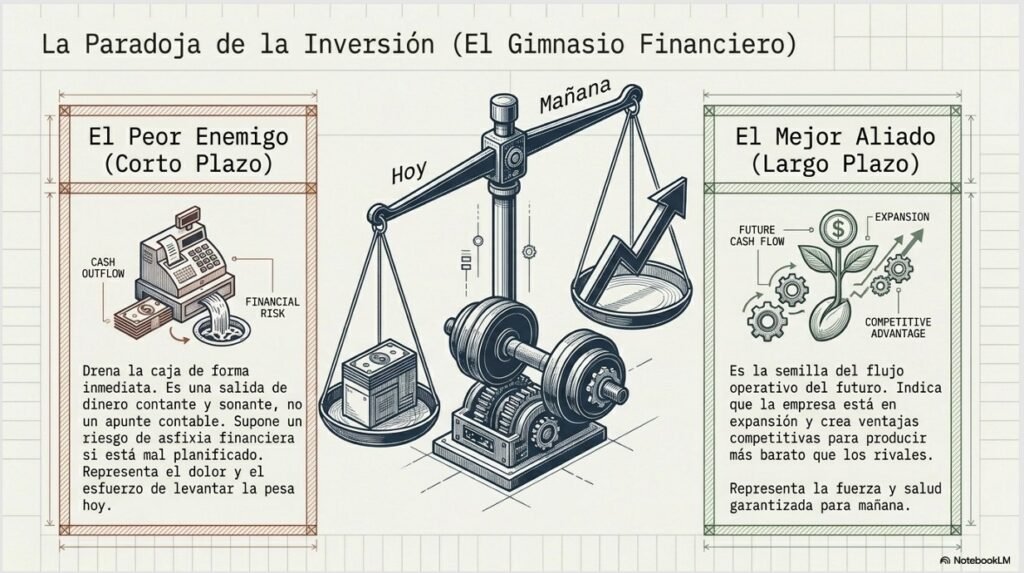
A largo plazo, el CAPEX es el héroe secreto. Sin él, el negocio simplemente dejaría de existir o se estancaría.
- Es la semilla del futuro: El CAPEX de hoy es lo que permite que el Flujo de Caja Operativo sea mayor mañana. Sin comprar nuevas máquinas o tecnología, la empresa no podría vender más ni ser más eficiente.
- Indica crecimiento: Ver una empresa que invierte más dinero (CAPEX) de lo que «desgasta» (depreciación) suele ser una señal de que está en fase de expansión y construyendo valor futuro.
- Crea ventajas competitivas: Las inversiones inteligentes en I+D o mejor maquinaria permiten producir más barato o mejor que la competencia, lo que eventualmente dispara el FCF.
En resumen: El CAPEX es como el gimnasio; cuesta mucho esfuerzo y dinero hoy (enemigo de tu descanso), pero es lo único que te garantiza estar sano y fuerte mañana (aliado de tu salud).
2.3 La fórmula avanzada (para el analista con criterio propio)
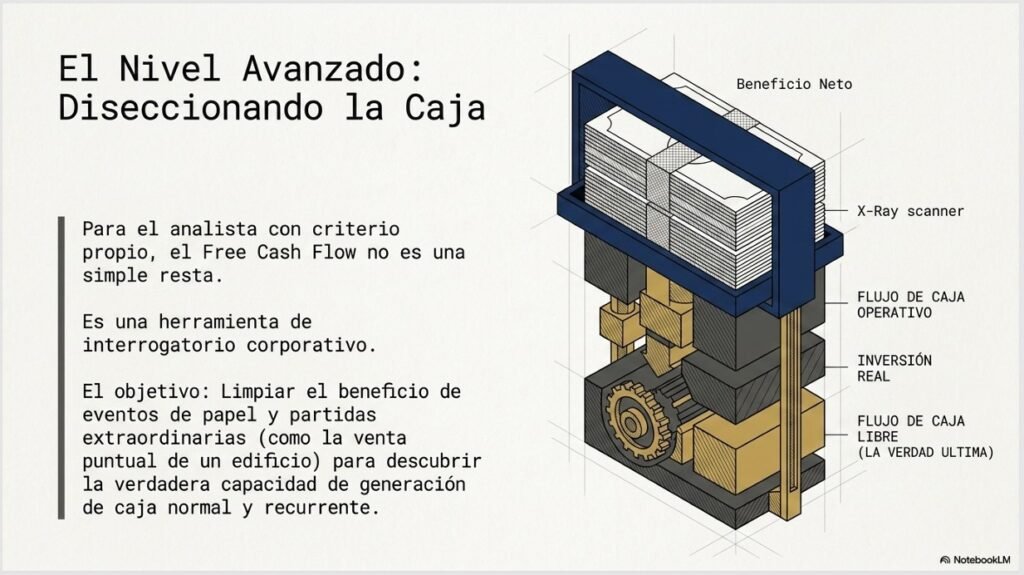
Para el analista que busca ir más allá de la superficie, el Free Cash Flow no es solo una resta rápida, sino una herramienta para «interrogar» la calidad del negocio y su autonomía financiera. En este nivel avanzado, la fórmula se convierte en un mapa para distinguir entre los beneficios que solo existen en el papel y el dinero real que puede ser distribuido o reinvertido.
Mientras que un principiante se conforma con el flujo de caja operativo, el analista profesional prefiere construir el FCF desde la base para entender de dónde viene cada euro.
1. Partiendo desde el EBIT o el Beneficio Neto
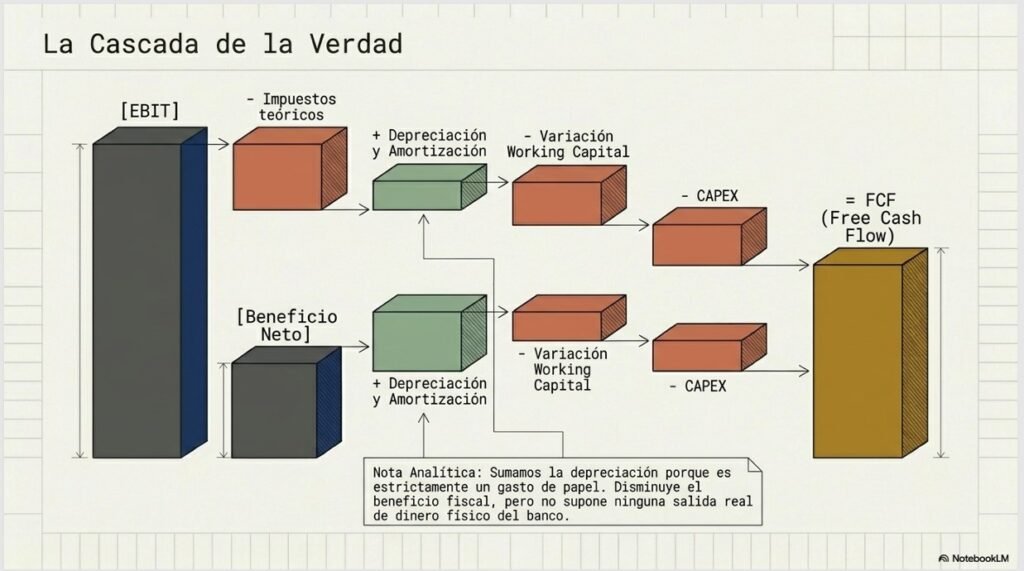
Existen dos caminos principales para llegar al flujo de caja libre, dependiendo de si queremos analizar la empresa ignorando su estructura de deuda o centrándonos en lo que queda para el accionista.
- Desde el EBIT (FCF para la Firma – FCFF): Es la medida más pura de la rentabilidad operativa. El analista parte del EBIT (beneficio operativo) y le resta los impuestos teóricos como si la empresa no tuviera deuda. A esta cifra (llamada NOPAT) se le suman de nuevo las amortizaciones y depreciaciones, ya que, aunque restan beneficio en el P&L, no suponen una salida real de dinero del banco.
Fórmula: FCF = EBIT \ (1 – Tasa Impuestos) + Depreciación – CAPEX – Variación Working Capital.
- Desde el Beneficio Neto: Este camino es más directo para ver lo que le queda al dueño después de pagar intereses al banco. Al beneficio final se le realizan los mismos ajustes: se le suma el «gasto de papel» (amortización) y se le restan las inversiones necesarias.
Fórmula: FCF = Beneficio Neto + Amortización – CAPEX – Variación Working Capital.
El criterio del analista: La clave aquí es «limpiar» el beneficio de partidas extraordinarias o eventos únicos (como la venta de un edificio) para obtener una imagen de la capacidad normal de generación de caja.
2. El impacto del Working Capital en la generación de caja
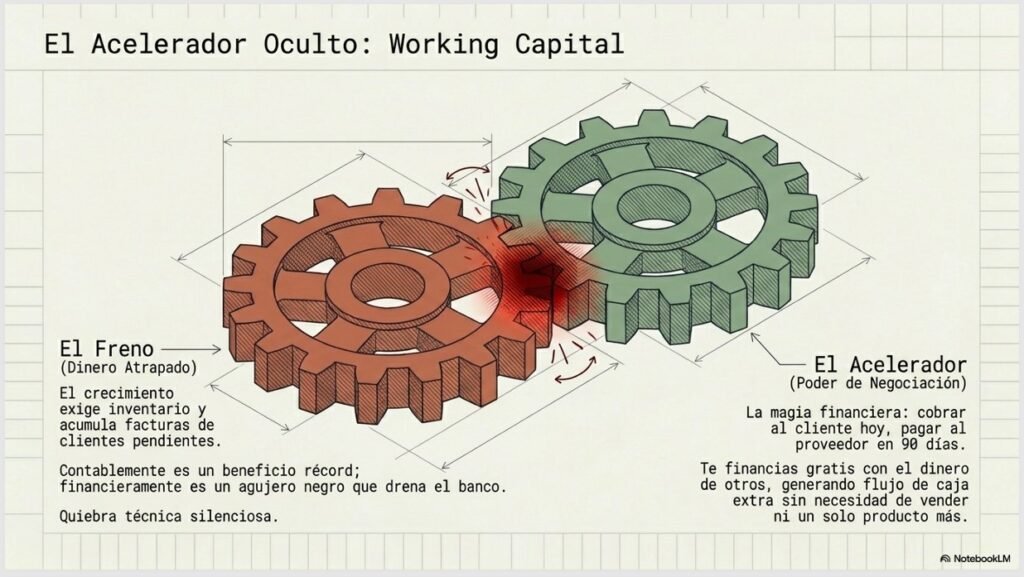
Este es el punto donde la mayoría de los inversores novatos fallan. El Working Capital (o fondo de maniobra) actúa como el «freno» o el «acelerador» oculto de la caja.
- El dinero «atrapado»: Cuando una empresa crece, suele necesitar más inventario y tiene más facturas pendientes de cobro (clientes). Contablemente, esas ventas aparecen como beneficio, pero financieramente son salidas de caja porque el dinero no está en el banco, sino en el almacén o en la cuenta de un cliente.
- El poder de negociación como generador de caja: Un analista brillante se fija en cómo la empresa gestiona a sus proveedores. Si una compañía tiene la fuerza suficiente para cobrar a sus clientes hoy pero pagar a sus proveedores en 90 días, está usando el dinero de otros para financiarse gratis, lo que genera un flujo de caja libre adicional sin necesidad de vender más.
- Señal de alarma: Si el beneficio neto sube pero el Working Capital está «devorando» toda la caja (porque los clientes no pagan o el stock se acumula), la empresa puede estar ante una quiebra técnica a pesar de ser rentable en los libros.
En conclusión: Para el analista con criterio, el FCF avanzado revela si el crecimiento de la empresa es sostenible por sí mismo o si el negocio es un «agujero negro» que consume más efectivo del que genera para mantener su operativa diaria.
Lo que el FCF nos ha enseñado hasta aquí
Con esta segunda parte ya tienes en tus manos las herramientas para calcular el número más honesto que puede presentar una empresa. Sabes que el Free Cash Flow no es un concepto teórico sino el resultado de restar al dinero que genera el negocio en su día a día las inversiones que necesita para no quedarse obsoleto. Sabes que el CAPEX puede ser tu peor enemigo a corto plazo y tu mejor aliado a largo plazo dependiendo de si la empresa lo usa para sobrevivir o para crecer. Y sabes que el Working Capital es el acelerador o el freno oculto que puede hacer que una empresa con beneficios récord se quede sin oxígeno en cuestión de meses.
Pero hasta ahora hemos hablado del Free Cash Flow como si fuera una sola cosa. No lo es.
En el próximo artículo: no todos los free cash flows son iguales
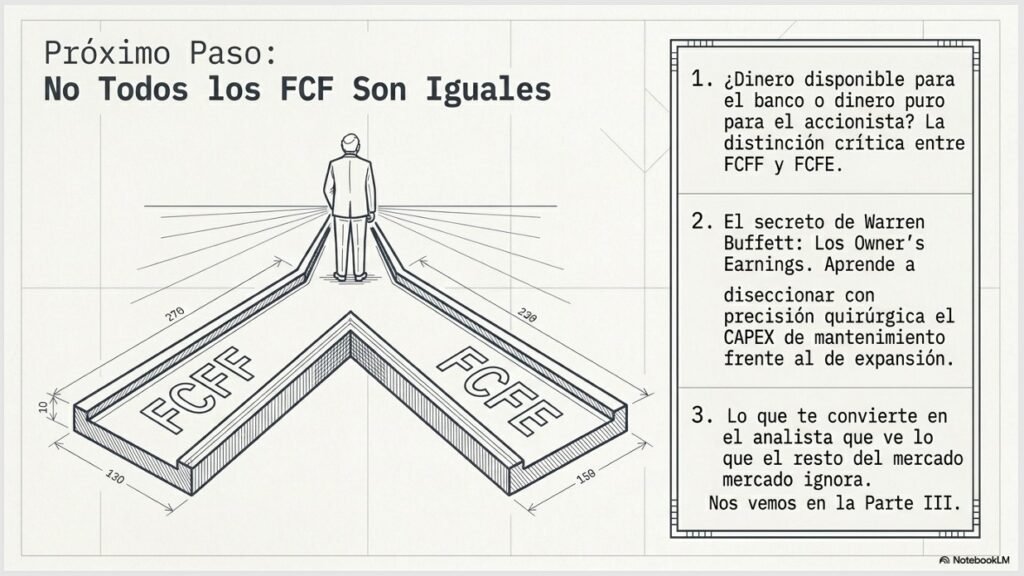
En la tercera entrega de esta serie descubriremos que existe más de una forma de medir el flujo de caja libre, y que cada una responde a una pregunta distinta sobre el negocio.
Aprenderás la diferencia entre el FCFF, que mide el dinero disponible para todos los que han financiado la empresa, bancos y accionistas por igual, y el FCFE, que mide lo que realmente queda para el accionista una vez que se han pagado los intereses y devuelto la deuda. Son dos números distintos para la misma empresa y saber cuándo usar cada uno puede cambiar completamente tu conclusión sobre si una inversión vale la pena.
Y entraremos en uno de los conceptos más poderosos y menos conocidos del análisis de inversiones: la distinción entre el CAPEX que mantiene vivo el negocio y el CAPEX que lo hace crecer. Warren Buffett lo llamó Owner’s Earnings, los beneficios del propietario, y es la herramienta que usaba para evaluar si una empresa generaba riqueza real o simplemente reinvertía constantemente para mantenerse en el sitio.
Si el Free Cash Flow estándar es la herramienta del inversor intermedio, lo que viene a continuación es lo que te convierte en el analista que ve lo que otros no ven.
Nos vemos en la tercera parte.
━━━━━━━━━━━━━━━━━━━━
NEWSLETTER
━━━━━━━━━━━━━━━━━━━━
Suscríbete a nuestra newsletter y recibe:
→ Los análisis completos de empresas cotizadas
→ La plantilla de valoración que usamos nosotros mismos
→ Acceso anticipado a nuevos contenidos
━━━━━━━━━━━━━━━━━━━━
⚠️ AVISO LEGAL
━━━━━━━━━━━━━━━━━━━━
Este artículo es exclusivamente educativo. No constituye recomendación de compra ni de venta de ningún activo financiero. Invierte siempre con criterio propio y, si lo necesitas, con el apoyo de un asesor financiero regulado.
━━━━━━━━━━━━━━━━━━━━
🌐 DÓNDE ENCONTRARNOS
━━━━━━━━━━━━━━━━━━━━
🌍 Web → https://www.vitasoluta.com
📺 YouTube → https://www.youtube.com/vitasoluta
🎧 Podcast → https://www.spotify.com/VitaSoluta
🐦 X → https://www.x.com/Vita_Soluta
📸 Instagram → https://www.instagram.com/vita_soluta
🧵 Threads → https://www.threads.com/vita_soluta