Análisis Fundamental de Costco Wholesale (NASDAQ:COST) 07/09/2026
Presentación
¿A qué se dedica Costco? (Modelo de Negocio)
Costco Wholesale Corporation opera una cadena global de clubes de compras de autoservicio bajo un modelo de membresía. Su propuesta de valor principal consiste en ofrecer a sus socios precios sumamente bajos en una selección limitada de productos de alta calidad (tanto marcas nacionales reconocidas como su marca propia, Kirkland Signature).
Para lograr operar con márgenes de ganancia sumamente ajustados en el piso de venta, la compañía se apoya en varias eficiencias:
- La membresía como motor financiero: El acceso a los almacenes requiere el pago de una cuota de afiliación anual. Estos ingresos recurrentes actúan como un flujo de caja predecible que representa alrededor del 70% de su beneficio operativo neto, lo que subsidia los bajos precios de los productos en tienda.
- Eficiencia operativa extrema: Los almacenes funcionan sin lujos («no-frills»), la mercancía se exhibe en palets grandes y se almacena en estanterías elevadas, minimizando los costos de distribución y manejo de inventario.
- Surtido limitado (SKUs): Mientras que un supermercado tradicional maneja decenas de miles de referencias, Costco limita su catálogo a aproximadamente 4,000 artículos activos. Esto le otorga un enorme poder de negociación frente a los proveedores y una rotación de inventario ultrarrápida.
- Ecosistema cerrado de servicios: Además del área de mercancías generales y alimentos, ofrece gasolina, farmacia, centros ópticos, centro de comida y Costco Travel.
Historia, Fundación y Fundadores
La historia de Costco está unida a la evolución de los almacenes de descuento con membresía en Estados Unidos:
- Fundación y primeros pasos: Costco inició operaciones en 1983 en Seattle, Washington, de la mano de sus fundadores James (Jim) Sinegal y Jeffrey Brotman.
- La influencia de Sol Price y Price Club: La filosofía de Costco desciende de Sol Price, un revolucionario del retail que creó FedMart en 1954 y posteriormente fundó Price Club en julio de 1976 en San Diego (el primer club de almacenes exclusivo para compras comerciales del mundo). Jim Sinegal trabajó directamente con Sol Price y consideró a este su principal mentor.
- Fusión de gigantes: En 1993, Price Club y Costco se fusionaron para formar PriceCostco. En 1999, la entidad cambió oficialmente su nombre al actual: Costco Wholesale Corporation.
Datos Clave y Actuales de la Acción (COST)
- Símbolo y Mercado: Cotiza en el mercado NASDAQ bajo el símbolo COST.
- Precio de la Acción: Al cierre del mercado del 4 de septiembre de 2026, la acción cotizaba a $915.74 USD (negociándose en after-hours en torno a los $916.19 – $916.32 USD). Su rango de cotización de 52 semanas oscila entre los $844.06 y los $1,096.50 USD.
- Comportamiento en 2026: Ha subido aproximadamente un 11% en lo que va del año 2026 (hasta agosto).
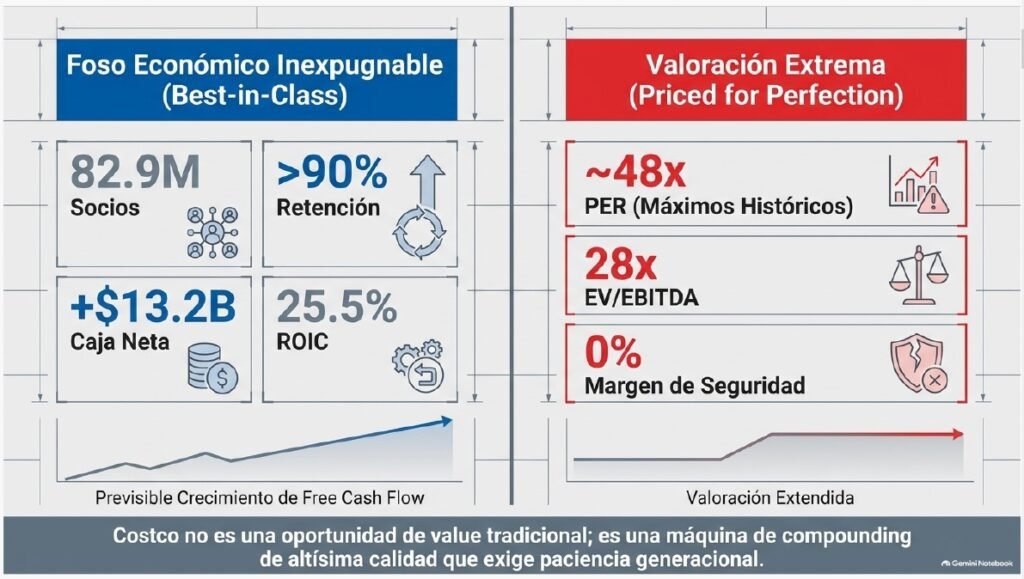
- Valoración (P/E Ratio): La acción cotiza con una prima de valoración elevada respecto al sector minorista tradicional, situándose en aproximadamente 43.5 a 48 veces sus ganancias (múltiplos de tipo compañía tecnológica o de alto crecimiento) debido a la resiliencia y previsibilidad de su modelo de negocio.
- Consenso de Analistas: S&P Global mantiene una recomendación de «Compra» (Buy) con un precio objetivo medio de $1,077 USD (o $1,072.20 USD según otras fuentes de consenso de analistas).
Última Presentación de Resultados (T3 del Año Fiscal 2026)
La última presentación detallada de resultados trimestrales correspondió al tercer trimestre de su año fiscal 2026 (las 12 semanas finalizadas el 10 de mayo de 2026):
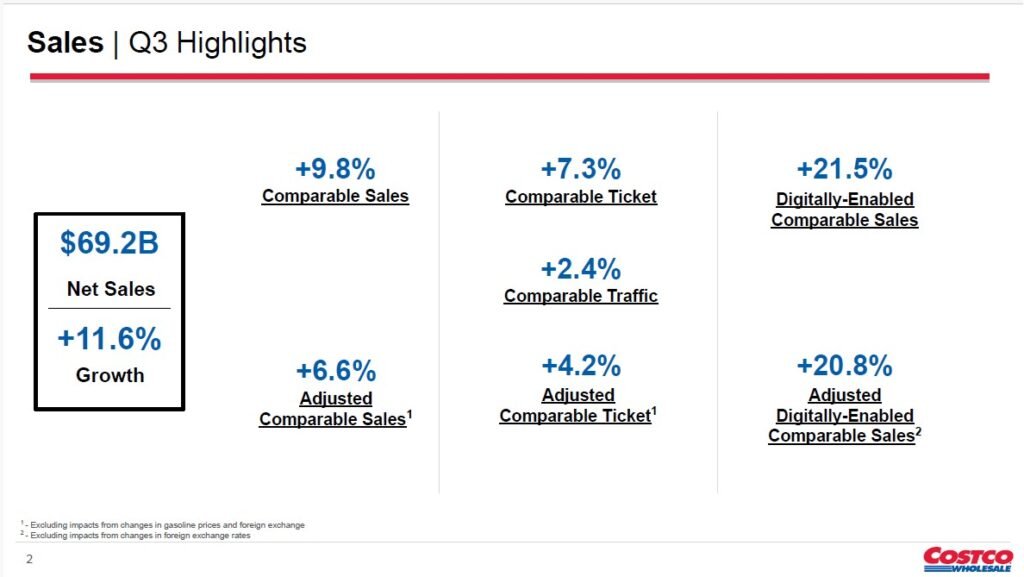
- Ingresos Totales: Registró ventas netas trimestrales por $69,154 millones de dólares (un aumento del 11.6% interanual).
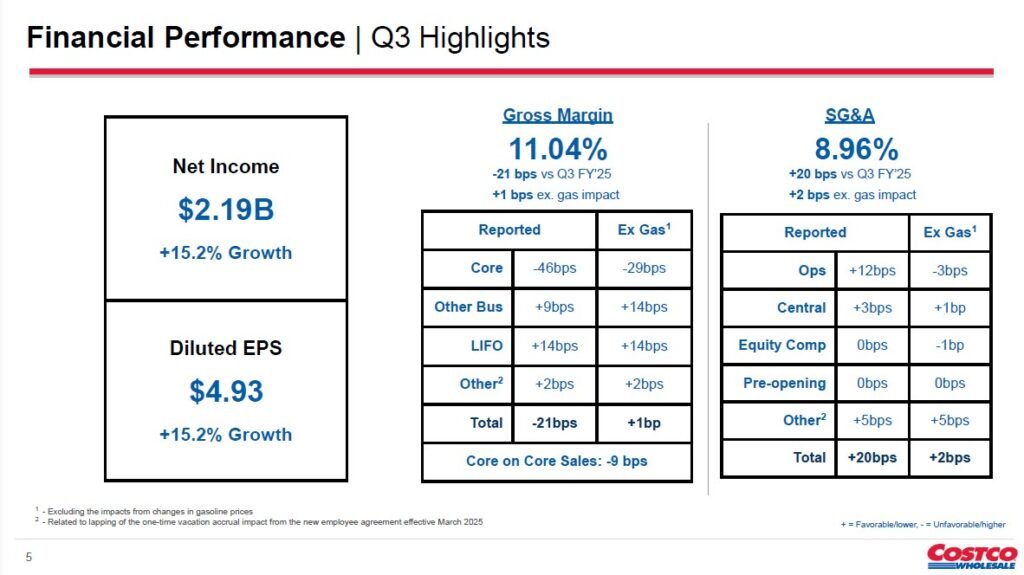
- Beneficio Neto: Alcanzó los $2,192 millones de dólares, lo que supuso un sólido crecimiento del 15.2% en comparación con los $1,903 millones del año anterior.
- Ganancia por Acción (EPS): Se situó en $4.93 USD diluido (+15.2% frente a los $4.28 USD del T3 de 2025).
- Membresías: Las membresías pagadas crecieron un 4.1% interanual hasta alcanzar los 82.9 millones de socios. Los ingresos por cuotas de membresía crecieron un 10.7% hasta los $1,370 millones de dólares.
- Tasas de Renovación: Se mantuvieron extraordinariamente estables y stickies, alcanzando un 92.2% en EE. UU. y Canadá y un 89.7% a nivel mundial.
- Canal Digital: Las ventas comparables habilitadas digitalmente registraron una notable aceleración del 21.5%. Herramientas basadas en inteligencia artificial, como el carrusel de recomendación personalizada de productos, generaron conversiones 3 veces mejores que las habituales y aportaron casi $500 millones en ventas electrónicas durante el trimestre.
- Presión en Márgenes por Reinversión: Los márgenes de mercancías generales disminuyeron ligeramente debido a que la compañía decidió reinvertir activamente en reducir precios de productos cotidianos como la carne y los huevos para apoyar el presupuesto de sus miembros en un contexto de inflación macroeconómica.
Introducción
Costco Wholesale Corporation es una corporación multinacional dedicada a la operación de almacenes de descuento en formato de club de compras por membresía. Su modelo de negocio se basa en ofrecer precios sumamente bajos en una selección limitada de productos de alta calidad en diversas categorías de mercancía, buscando altos volúmenes de venta y una rápida rotación de inventarios. Para lograr esto, Costco aplica una disciplina estricta de costos: limita su catálogo a aproximadamente 4,000 referencias activas (SKUs) en comparación con las más de 100,000 de los supermercados tradicionales, restringe sus márgenes de ganancia sobre los productos a un máximo de entre el 14% y 15% y se apoya en los ingresos estables y predecibles de sus cuotas de membresía anuales como motor principal de su rentabilidad operativa.
Los Inicios y la Fusión con Price Club
La historia de la compañía comenzó en 1983 en Seattle, Washington, cuando James (Jim) Sinegal y Jeffrey Brotman fundaron el primer almacén bajo el nombre de Costco. No obstante, su origen conceptual tiene raíces más profundas ligadas a Sol Price, el revolucionario minorista que inventó el concepto de club de compras por membresía de descuento. Jim Sinegal trabajó durante décadas con Sol Price en su cadena FedMart y lo consideró su gran mentor en los negocios. En 1976, Sol Price fundó Price Club en San Diego, el primer club de almacenes exclusivo para compradores comerciales.
Costco y Price Club crecieron de manera paralela hasta que en 1993, los accionistas de ambas compañías aprobaron su fusión para crear PriceCostco, una entidad combinada que sumaba 206 locales y generaba 16,000 millones de dólares en ventas anuales. Posteriormente, en 1999, la compañía adoptó formalmente su nombre actual: Costco Wholesale Corporation. Un hito clave ocurrió en 1995, cuando Costco decidió reunir todas sus marcas propias dispersas bajo una sola marca unificada de altísima calidad y bajo costo: Kirkland Signature.
El Liderazgo de la Empresa
El liderazgo de Costco se ha caracterizado históricamente por su estabilidad, la promoción interna y tenencias de larga duración de sus ejecutivos.
- Jim Sinegal fue el primer director ejecutivo (CEO) de Costco desde su fundación y continuó liderando la compañía tras la fusión, impregnando la cultura corporativa con el principio de actuar como un fiduciario para los miembros y priorizar el bienestar de los empleados. Sinegal se retiró como CEO en enero de 2012.
- W. Craig Jelinek, un veterano con una amplia trayectoria dentro de la empresa, lo sucedió como Presidente y CEO en enero de 2012. Jelinek lideró la compañía durante más de una década, manteniendo la misma filosofía de bajo margen y alto valor, hasta su transición a finales de 2023.
- Richard A. Galanti sirvió como la cara financiera de Costco y su CFO desde octubre de 1993 hasta marzo de 2024.
- Actualmente, el proceso es manejado por Ron M. Vachris, quien asumió como Presidente y CEO de la multinacional en enero de 2024 tras realizar una larga carrera interna de más de 40 años, acompañado por Gary Millerchip como el actual Director Financiero (CFO).
La Realidad de Costco Hoy en Día
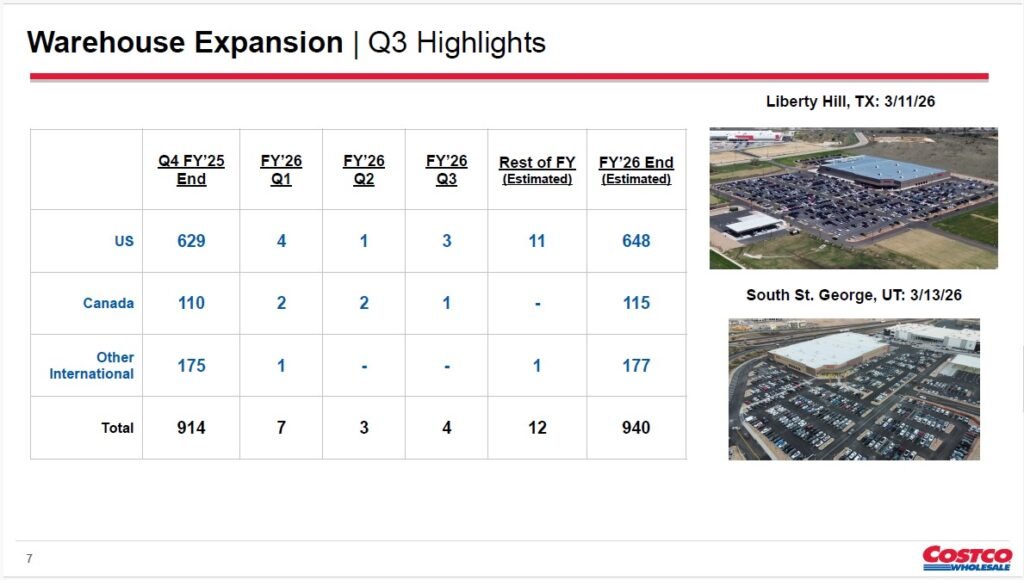
Hoy en día, Costco se ha consolidado como un auténtico gigante global y el segundo minorista más grande del mundo, ubicado únicamente detrás de Walmart. Su dimensión actual refleja el éxito de su modelo de negocio:
- Presencia internacional: A fecha de febrero de 2026, Costco opera un total de 924 almacenes distribuidos en todo el mundo. El mercado de Estados Unidos y Puerto Rico sigue siendo su ancla principal con 634 almacenes, seguido de Canadá con 114, México con 42, Japón con 37, el Reino Unido con 29, Corea con 20, y operaciones en crecimiento en Taiwán, Australia, China, España, Francia, Suecia, Islandia y Nueva Zelanda.
- Base de socios masiva y leal: Cuenta con más de 81 millones de miembros de pago en todo el mundo, registrando tasas de renovación extraordinarias que promedian el 93% en EE. UU. y Canadá, y cerca del 90% a nivel internacional.
- Fuerza laboral global: Emplea a más de 341,000 trabajadores en todo el mundo, manteniendo una de las tasas de rotación voluntaria de personal más bajas de la industria gracias a su política de altos salarios y beneficios competitivos.
Kirkland Signature
- El imperio de Kirkland Signature: Su marca exclusiva Kirkland Signature se ha convertido en una potencia masiva que genera aproximadamente una tercera parte de las ventas totales de la empresa. Recientemente registró facturaciones anuales de 86,000 millones de dólares, lo que la hace individualmente más grande que corporaciones de consumo masivo reconocidas mundialmente como Procter & Gamble o Kraft Heinz.
- Fortaleza financiera: Registra ventas anuales netas de casi 270,000 millones de dólares, con un balance general impecable caracterizado por un flujo de caja sumamente predecible gracias a las membresías. Al mismo tiempo, ha comenzado a integrar agresivamente tecnologías digitales e inteligencia artificial para optimizar su logística interna y personalizar la experiencia omnicanal de compra de sus miembros sin sacrificar su ventaja en precios.
La Acción
Evolución Histórica del Precio de la Acción de Costco (COST)
La trayectoria de las acciones de Costco en el mercado NASDAQ (bajo el símbolo COST) refleja la consolidación de un modelo de negocio sumamente predecible, caracterizado por un crecimiento sostenido a largo plazo:
- Los primeros años y la década de 2000: En las etapas iniciales de consolidación tras su fusión, las acciones cotizaban a precios significativamente más bajos. Por ejemplo, el 24 de octubre de 2002, la acción cotizaba a tan solo $36.00 USD.
- La década de 2010: Durante esta etapa, la acción comenzó una escalada constante gracias a la expansión de su base de almacenes. En el año fiscal 2017, la acción cotizaba en un rango de entre $142.24 USD y $182.45 USD. Al año siguiente (2018), el precio alcanzó máximos trimestrales de $233.13 USD.
El impulso de la pandemia y post-pandemia (2020-2022):
- La resiliencia del consumo de productos básicos durante la crisis del COVID-19 aceleró el valor de la empresa. Esto se evidencia en los precios promedio a los que Costco ejecutó sus recompras de acciones en estos años: $308.45 USD en 2020, $364.39 USD en 2021 y $511.46 USD en 2022. Para el 24 de octubre de 2022, la cotización de la acción cerró en $496.97 USD, multiplicándose por casi 14 veces frente a su nivel de 2002.
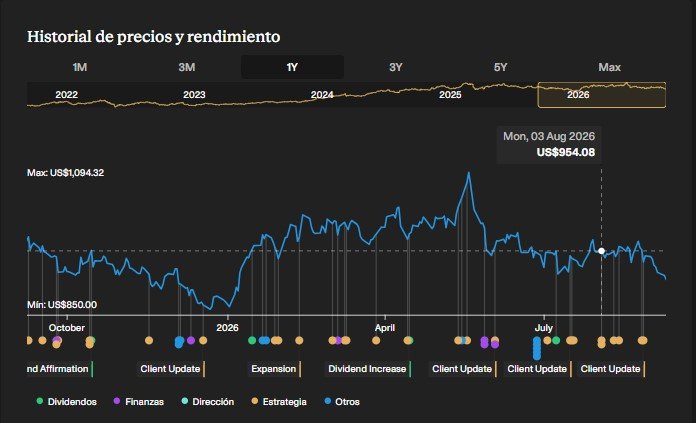
- La gran escalada y el periodo actual (2024-2026): En los últimos dos años, la confianza del mercado llevó la cotización a niveles récord. Las recompras de la propia empresa promediaron $695.29 USD en el año fiscal 2024 y subieron a $957.66 USD en el año fiscal 2025. A principios de 2026, la acción se negociaba en torno a los $915.31 USD y, al cierre del 4 de septiembre de 2026, cotiza a $915.74 USD. Su rango de fluctuación en las últimas 52 semanas ha sido de entre $844.06 USD y $1,096.50 USD.
¿Por qué ha bajado la acción recientemente tras los últimos resultados?
A pesar de que Costco sigue publicando cifras operativas sólidas en el año fiscal 2026, la acción cotiza aproximadamente un 12% por debajo de su máximo de 52 semanas. Esta corrección se debe principalmente a los siguientes factores:
- Exigencia de valoración extrema (Múltiplos elevados): Costco cotiza actualmente a múltiplos muy altos para el sector minorista tradicional, situándose entre 43.5 y 48 veces sus ganancias (P/E ratio). Al estar valorada «para la perfección» en términos de márgenes, cualquier indicio de estabilización o presión sobre la rentabilidad genera indiferencia o ventas por parte de los inversores.
- Desaceleración del crecimiento orgánico óptico: Las ventas netas de julio de 2026 reportaron un sólido aumento del 10.7% interanual. Sin embargo, esta cifra estuvo fuertemente impulsada por la volatilidad de la gasolina, cuyo precio por galón aumentó un 25.2% interanual y aportó 2.9 puntos porcentuales de manera artificial a las ventas comparables. Al ajustar por gasolina y tipo de cambio, el crecimiento orgánico se sitúa en un 6.6%, confirmando que la aceleración extraordinaria de la post-pandemia ha desaparecido y el negocio se está estabilizando en un ritmo constante de dos dígitos bajos.
Presiones y caidas
- Presión en los márgenes de ganancia por reinversión en precios: Fiel a su filosofía de «autoridad en precios», la dirección decidió sacrificar rentabilidad a corto plazo para trasladar los beneficios de la desinflación a sus socios. En el tercer trimestre de su año fiscal 2026, el margen bruto reportado disminuyó 21 puntos básicos (quedando en 11.04%) y el margen bruto específico de mercancías principales (core-on-core) bajó 9 puntos básicos debido a rebajas agresivas en artículos cotidianos como la carne de res y los huevos.
- Caída temporal del flujo de caja libre: Durante el tercer trimestre fiscal de 2026, el flujo de caja libre cayó un 13% hasta los $2,040 millones de dólares. Esto se debió a un incremento en el presupuesto de gastos de capital (aproximadamente $6,500 millones para el año fiscal 2026) destinado a acelerar la apertura de nuevos almacenes. Aunque es positivo para el futuro, presiona la liquidez de corto plazo.
- Efectos de calendario secuenciales en agosto: En el reporte de ventas de agosto de 2026, las métricas de ventas comparables mostraron cierta moderación debido al retraso del Día del Trabajo (Labor Day) en EE. UU. y Canadá, un cambio en el calendario que restó aproximadamente 75 puntos básicos de crecimiento al mes de agosto.
Datos Relevantes
A continuación, se presenta una comparación detallada de los resultados financieros de Costco al cierre de su último año fiscal completo reportado (2025, finalizado el 31 de agosto de 2025) frente a los tres ejercicios anuales previos (2024, 2023 y 2022):
Resumen de Métricas Financieras y Operativas Clave (Años Fiscales 2022-2025)
| Métrica (Cifras en millones de USD, excepto EPS y %) | Año Fiscal 2025 (Último reporte anual) | Año Fiscal 2024 | Año Fiscal 2023 | Año Fiscal 2022 |
| Ventas Netas | $269,912 | $249,625 | $237,710 | $222,730 |
| Crecimiento de Ventas Netas | +8% | +5% | +7% | +16% |
| Ingresos por Membresías | $5,323 | $4,828 | $4,580 | $4,224 |
| Crecimiento de Membresías | +10% | +5% | +8% | +9% |
| Ingreso Operativo | $10,383 | $9,285 | $8,114 | $7,793 |
| Beneficio Neto Atribuible a Costco | $8,099 | $7,367 | $6,292 | $5,844 |
| Beneficio por Acción (EPS) Diluido | $18.21 | $16.56 | $14.16 | $13.14 |
| Margen Bruto (sobre Ventas Netas) | 11.12% | 10.92% | 10.57% | 10.48% |
| Gastos SG&A (% de Ventas Netas) | 9.25% | 9.14% | 9.08% | 8.88% |
| Flujo de Caja de Operaciones | $13,335 | $11,339 | $11,068 | $7,392 |
| Almacenes en Operación (Cierre de Año) | 914 | 890 | 861 | 838 |
Comparación y Análisis de las Tendencias Clave
- Crecimiento Sostenido de Ventas y Estabilización Orgánica:
- Las ventas netas crecieron un 8% en 2025 (alcanzando $269,912 millones), lo que representa una reaceleración frente al crecimiento del 5% obtenido en 2024 (que estuvo afectado por tener una semana menos de ventas).
- Si observamos las ventas comparables totales, el crecimiento en 2025 fue del 6% (8% si excluimos el impacto de la deflación de la gasolina y el tipo de cambio), superando el ritmo de crecimiento orgánico de 2024 (+5% reportado / +6% ajustado) y 2023 (+3% reportado / +5% ajustado). No obstante, este ritmo sigue estabilizado y lejos del pico extraordinario del 14% reportado / 11% ajustado registrado en 2022 en plena post-pandemia.
- El Motor de Ingresos por Membresías:
- Los ingresos por cuotas de membresía alcanzaron los $5,323 millones en 2025, un incremento del 10% interanual. Este crecimiento fue impulsado tanto por la captación de nuevos socios como por el incremento de la cuota anual implementado el 1 de septiembre de 2024 en EE. UU. y Canadá (que aumentó de $60 a $65 para Gold Star/Business).
- Dicha subida de tarifas representó aproximadamente el 40% del crecimiento de los ingresos por membresía en 2025. Como comparación, los ingresos por membresías habían crecido a tasas inferiores en los años previos sin incremento de tarifas: +5% en 2024 y +8% en 2023.
3. Expansión Continua de Almacenes:
- Costco cerró el año fiscal 2025 con 914 almacenes operativos en todo el mundo, tras abrir 24 almacenes netos (27 aperturas y 3 reubicaciones).
- La expansión ha mantenido un ritmo constante en la última mitad de la década: +30 almacenes en 2024 (23 netos en EE. UU.), +26 en 2023 y +26 en 2022.
- Hacia el futuro, debido a la creciente saturación del mercado norteamericano, Costco prevé inclinar su expansión más agresivamente hacia el mercado internacional (que proyecta llegará a representar el 20% de sus ingresos operativos frente al 16% actual).
- Evolución del Margen Bruto y Gastos Operativos (SG&A):
- El margen bruto mejoró hasta el 11.12% en 2025 (un aumento de 20 puntos básicos interanual), revirtiendo parte de la caída sufrida en 2022 (10.48%), año que estuvo muy presionado por cargos LIFO extraordinarios debido a la inflación de costos de mercancías.
- Sin embargo, los gastos de administración, venta y generales (SG&A) aumentaron como porcentaje de las ventas netas, llegando al 9.25% en 2025 en comparación con el 9.14% en 2024 y 9.08% en 2023. Este incremento se asocia a las presiones salariales, costos de beneficios para empleados e inversiones en la infraestructura operativa.
- Robustez Financiera y Rentabilidad:
- El beneficio neto de la compañía cruzó por primera vez la barrera de los ocho mil millones, registrando $8,099 millones en 2025. Esto se tradujo en una ganancia por acción diluida de $18.21 USD (+10% interanual).
- El flujo de caja operativo también demostró una fortaleza histórica en 2025 alcanzando los $13,335 millones (frente a $11,339 millones en 2024), apoyado por la rápida rotación de inventarios y los ingresos predecibles de las membresías.
Modelo de Negocio
¿A qué se dedica?
Costco Wholesale Corporation se dedica a la operación de almacenes de compras bajo un formato de club por membresía. En términos sencillos, no funciona como un supermercado tradicional donde cualquier persona puede entrar libremente a comprar; Costco opera como un club cerrado exclusivo para socios.
Para poder comprar en sus tiendas físicas o a través de sus canales digitales, los clientes deben pagar una cuota anual de membresía. Al afiliarse, se establece un pacto de beneficio mutuo: Costco asume el compromiso ético de actuar como un «fiduciario» o defensor de sus socios, con el único propósito de conseguir y ofrecerles productos de excelente calidad al precio más bajo posible del mercado.
¿Cómo logra Costco vender tan barato? (Explicado de forma simple)
La empresa no se basa en ofertas temporales o rebajas especiales. Su ventaja en precios se sostiene sobre un engranaje operativo de extrema eficiencia:
engranaje operativo
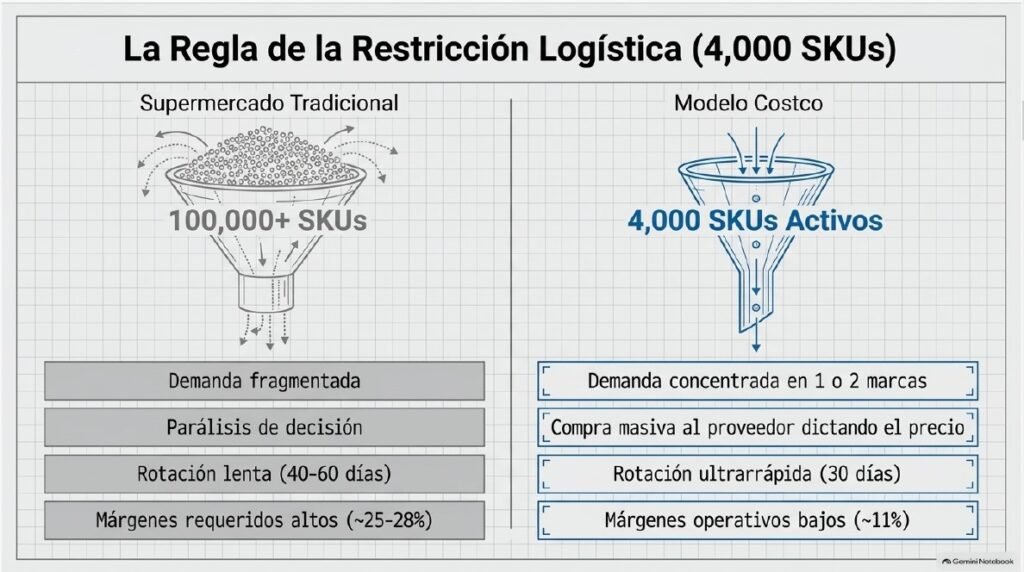
- El volumen sustituye al margen elevado: Mientras que las tiendas comunes ganan dinero cobrando un porcentaje de recargo alto por cada producto, Costco hace lo contrario. La compañía se autolimita y restringe su margen de ganancia (el recargo sobre el costo de adquisición) a un máximo estricto de aproximadamente el 14% o 15%. Prefiere ganar muy pocos centavos por artículo, pero vender millones de unidades.
- La regla de las pocas opciones (catálogo muy reducido): Un supermercado tradicional suele ofrecer decenas de miles de variaciones de un mismo tipo de producto (como 30 marcas y tamaños de detergente), acumulando más de 100,000 artículos diferentes en sus pasillos. Costco hace lo opuesto: restringe su inventario a solo unas 4,000 opciones de productos activos en total por almacén. Al enfocar toda la demanda de sus socios en un solo modelo o marca, puede comprarle directamente al fabricante cantidades gigantescas. Esto le otorga un poder de negociación colosal para conseguir los precios más bajos de la industria.
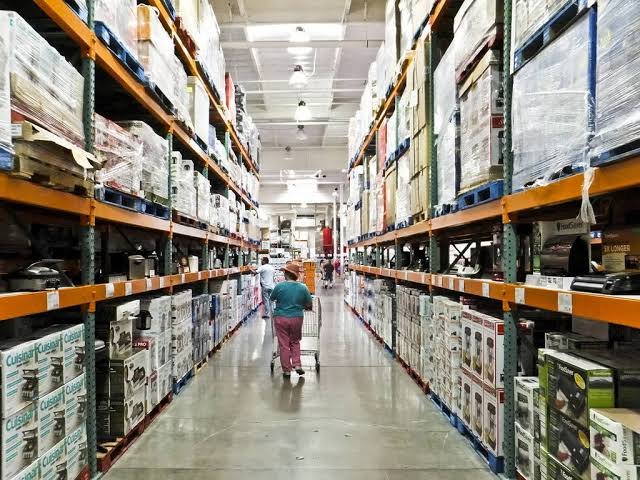
- Un almacén industrial real, sin adornos («no-frills»): Sus locales no están diseñados para ser lujosos. Son, literalmente, almacenes gigantes con pisos de concreto gris, iluminación industrial y estanterías metálicas altas. En lugar de desempacar los productos pieza por pieza para colocarlos en estantes bonitos (lo cual requiere mucha mano de obra), la mercancía se exhibe directamente en las cajas grandes y sobre los palets de madera que descargan de los camiones. Esto reduce de forma drástica los costos de manejo y de personal.
- Venta en grandes cantidades (bulk): La gran mayoría de los alimentos y artículos cotidianos se ofrecen exclusivamente en empaques de tamaño familiar, cajas cerradas o paquetes múltiples. Esto agiliza la manipulación del inventario y acelera la velocidad a la que Costco vacía y vuelve a llenar sus pasillos.
¿Y de dónde salen las ganancias de Costco si vende casi al costo?
Para que este modelo de bajo margen sea viable y sumamente rentable, Costco utiliza dos «palancas» financieras muy ingeniosas:
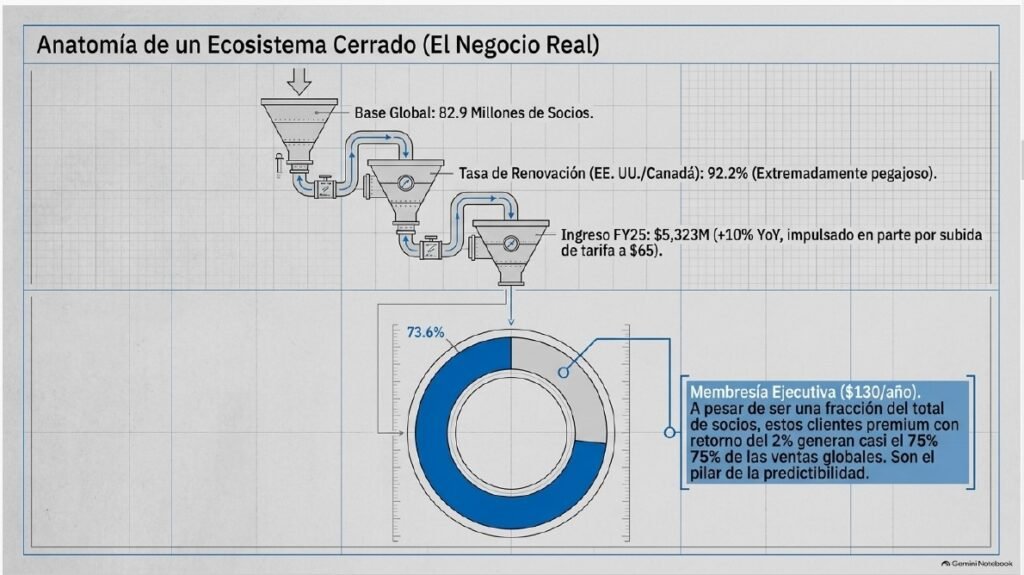
- Las membresías como el verdadero motor de beneficio: Dado que los productos en el piso de venta se ofrecen prácticamente a precio de costo, el dinero que los socios pagan cada año por sus membresías se convierte en ganancia neta casi pura. Estas cuotas recurrentes de afiliación representan habitualmente más del 70% de los ingresos operativos totales de la empresa. Esto significa que las membresías actúan como una suscripción predecible que subsidia los bajos precios en las tiendas.
- Ciclo de caja inverso (financiación gratuita): Debido a que el catálogo de productos es tan selecto, la mercancía se vende a una velocidad extraordinaria (habitualmente en menos de 30 días). De hecho, Costco suele vender y cobrar los productos a los socios antes de que venza el plazo de crédito para pagar la factura al fabricante que los produjo. Así, son los propios proveedores quienes terminan financiando de manera indirecta el capital de trabajo de la compañía.
Líneas de Negocio
Podemos dividir las líneas de negocio de Costco en cuatro grandes bloques estratégicos: las categorías principales de mercancía (lo que compran físicamente los socios), los negocios auxiliares y otros servicios (que complementan el almacén), el negocio central de membresías y su pilar de marca propia, Kirkland Signature.
1. Categorías de Mercancía Principal (Core Merchandise)
Estas son las grandes divisiones de consumo que componen el piso de venta tradicional del almacén y mueven el mayor volumen de transacciones de la compañía:
- Alimentos y Productos Varios (Foods and Sundries): Es la categoría más grande en ventas de la empresa. Abarca comestibles secos, alimentos envasados, golosinas, licores, tabaco, bebidas y productos de limpieza o cuidado del hogar.
- Productos No Alimenticios (Non-Foods): Esta línea incluye mercancías generales de consumo personal y de larga duración:
- Líneas Duras (Hardlines): Electrónica (televisores, ordenadores), grandes electrodomésticos, ferretería, juguetes, artículos de oficina, equipo de jardín y neumáticos.
- Líneas Blandas (Softlines): Ropa de marca y básica, calzado, muebles, artículos de decoración (domestics), joyería y utensilios de cocina.
- Alimentos Frescos (Fresh Foods): Uno de los departamentos de mayor crecimiento de Costco. Incluye carnicería de alta calidad (cortes premium y cotidianos), frutas y verduras frescas, panadería propia y comidas preparadas (service deli).
2. Negocios Auxiliares y Otros Servicios (Ancillary & Other)
Están diseñados para integrarse dentro o junto al almacén físico, resolviendo múltiples necesidades en un solo viaje y fomentando visitas más frecuentes de los socios:
- Gasolineras (Gas Stations): Costco opera estaciones de combustible en la gran mayoría de sus ubicaciones. Aunque funciona con márgenes extremadamente estrechos, es una herramienta clave para incentivar visitas recurrentes. En 2025, el negocio de la gasolina representó aproximadamente el 10% de las ventas netas de la empresa.
- Farmacia y Servicios de Salud: Ofrece medicamentos con receta a bajo costo. Se complementa con centros ópticos (venta de lentes y armazones de marcas reconocidas) y centros auditivos que realizan exámenes especializados.
- Centro de Comida (Food Court): Un ícono de la marca que incluye el famoso combo de hot dog y refresco a $1.50 USD. Al igual que la gasolina, su propósito principal no es generar grandes utilidades, sino alimentar a los socios de manera económica para mejorar su experiencia de compra.
- Comercio Electrónico y Ventas Digitales (Digitally-Enabled Sales): Representa aproximadamente el 10% de las ventas netas de la empresa e incluye la compra tradicional en Costco.com, Costco Travel, entregas de supermercado a domicilio el mismo día (mediante alianzas como Instacart) y la logística de entrega de artículos voluminosos.
- Costco Travel: Agencia de viajes exclusiva para socios que ofrece paquetes vacacionales, cruceros, hoteles y alquiler de autos con tarifas negociadas y altos descuentos.
- Business Centers: Almacenes especiales con un inventario adaptado específicamente para el abastecimiento de oficinas, restaurantes y pequeños comercios de conveniencia.
3. El Negocio de las Membresías (Membership)
El verdadero motor del beneficio de Costco consiste en su sistema de suscripción anual, que asegura ingresos estables y recurrentes:
- Membresía Básica (Gold Star / Business): Permite el acceso de compra físico y digital a nivel mundial. Tiene un costo anual de $65 USD en EE. UU. y Canadá.
- Membresía Ejecutiva (Executive Membership): Es el nivel premium de Costco. Requiere un pago anual de $130 USD (un cargo adicional de $65 USD sobre la básica) y ofrece un reembolso acumulable del 2% en la mayoría de las compras (hasta un máximo de $1,250 USD anuales) junto con otros beneficios exclusivos.
- Su relevancia: Los socios Ejecutivos representan aproximadamente el 73.6% de las ventas netas globales de la compañía, demostrando ser los clientes con mayor frecuencia de visita y gasto promedio.
4. El Éxito de su Marca Privada: Kirkland Signature
No se puede detallar las líneas de negocio de Costco sin mencionar su marca exclusiva de la casa, lanzada en 1995.
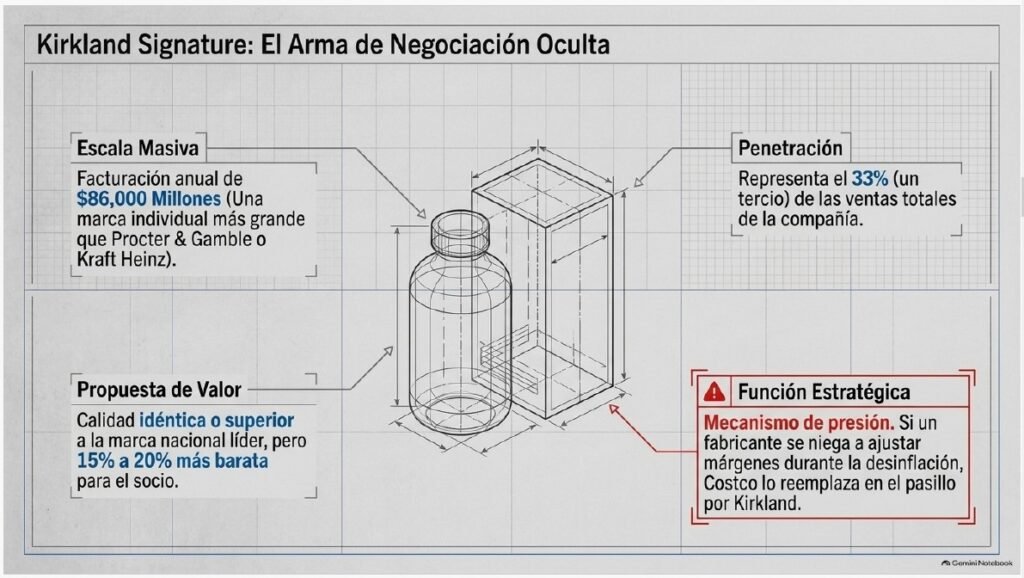
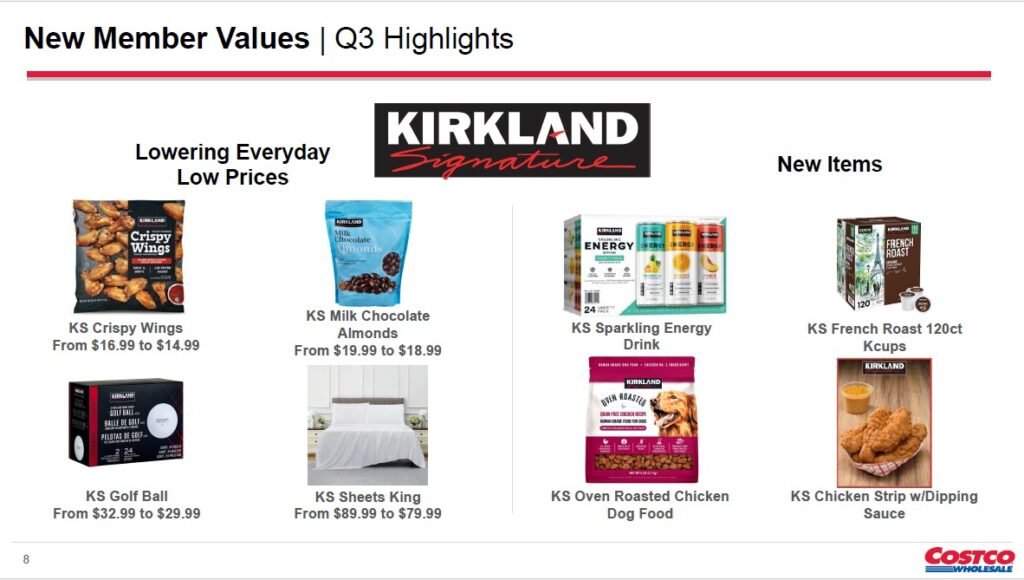
- Aporte Financiero Masivo: Kirkland Signature no es una «marca blanca» convencional; es una de las marcas de consumo más grandes del mundo que genera aproximadamente el 33% (una tercera parte) de las ventas totales de Costco.
- Estrategia de Valor: Para garantizar la aceptación de los socios, cada producto Kirkland se diseña para ofrecer una calidad igual o superior a las marcas líderes del mercado, pero con un precio entre 15% y 20% menor. Esto se logra mediante contratos directos con los mismos fabricantes de renombre nacional, quienes envasan su mercancía bajo la etiqueta Kirkland.
Estrategia y Modelo Operativo
La estrategia comercial y el modelo operativo de Costco forman un sistema cerrado de alta eficiencia donde cada decisión de diseño se retroalimenta para sostener su promesa de precios bajos.
1. La Estrategia Comercial: Simplicidad y «Autoridad en Precios»
La estrategia de Costco no se basa en ofertas temporales ni en campañas publicitarias masivas, sino en la construcción de una relación de confianza a largo plazo con sus socios mediante disciplinas comerciales muy estrictas:
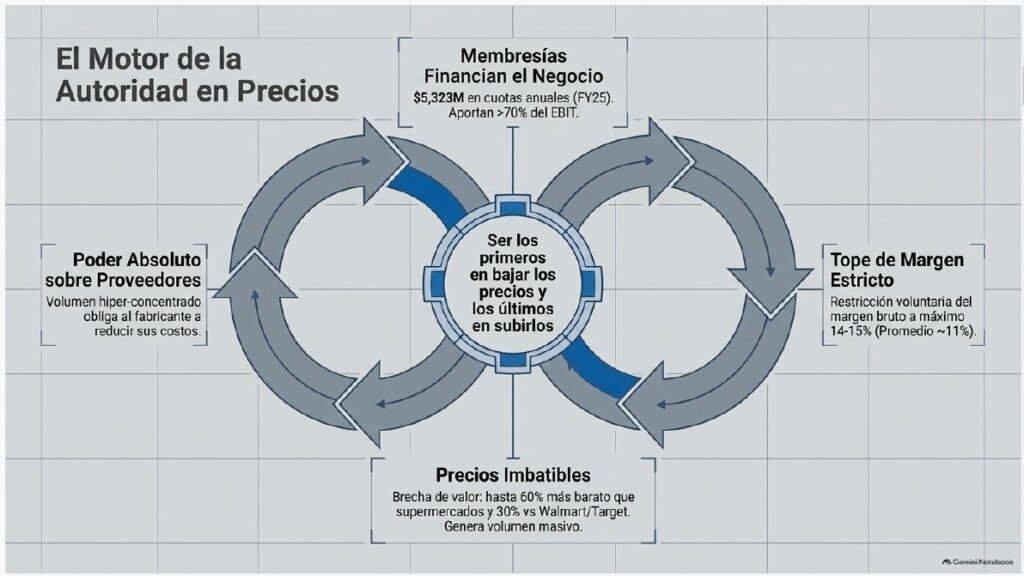
- La «Autoridad en Precios» (Pricing Authority): Fiel a la filosofía heredada de su mentor Sol Price, la dirección de Costco prioriza la percepción constante de valor antes que la maximización del beneficio a corto plazo. La empresa aplica la regla de ser la primera en bajar los precios cuando sus costos disminuyen y la última en subirlos. Si consigue una rebaja de su proveedor, transfiere entre el 80% y 90% de ese valor directamente al socio.
- Limitación de SKU extrema (Curaduría del catálogo): En lugar de ofrecer múltiples marcas y presentaciones de un mismo artículo, Costco restringe su inventario a menos de 4,000 SKUs activos por almacén (frente a los más de 100,000 de un supermercado convencional). Esta simplificación evita la parálisis de decisión en el cliente, facilita la logística de abastecimiento y, sobre todo, concentra todo el volumen de compra en un solo proveedor, lo que otorga a Costco un poder de negociación colosal para dictar condiciones de precio.
La marca Kirkland Signature como herramienta de negociación
- Kirkland Signature no solo ofrece productos de calidad igual o superior a las marcas nacionales con un ahorro del 15% al 20% para el socio. También actúa como un mecanismo de presión competitiva: si un fabricante multinacional se niega a ajustar sus márgenes de ganancia, Costco simplemente lo reemplaza por la alternativa de Kirkland, obligando a las marcas tradicionales a reconsiderar sus precios si quieren permanecer en los almacenes.
- Gasto de marketing e implementaciones de bajo costo: Costco prácticamente no invierte presupuesto en publicidad tradicional o promociones comerciales. En su lugar, se apoya en el boca a boca, la lealtad que genera la percepción de ahorro estable, la viralidad de sus productos exclusivos en redes sociales y comunicaciones digitales altamente personalizadas para incentivar visitas y renovaciones.
2. El Modelo Operativo: Eficiencia Logística y Estructura «Sin Lujos»
El modelo operativo está diseñado para eliminar cualquier costo redundante o decorativo en el manejo de la mercancía, permitiendo que los gastos generales de administración y venta (SG&A) representen solo alrededor del 9% de las ventas (frente al 20% promedio de competidores tradicionales):
- Diseño de almacén industrial y funcional (No-Frills): Los almacenes de Costco (que promedian entre 145,000 y 147,000 pies cuadrados) operan con pisos de concreto gris, estanterías metálicas de gran altura y una decoración minimalista. La mercancía se almacena directamente en las rejillas superiores sobre el área de ventas y se exhibe en los pasillos sobre los mismos palets de transporte en los que se descarga de los camiones. Esto minimiza de forma drástica los costos de manipulación y la mano de obra para reposición de inventario.
Logística, horarios y mermas.
- Logística de depósitos y consolidación directa (Cross-Docking): Costco compra la gran mayoría de sus mercancías directamente a los fabricantes. En lugar de utilizar una red compleja y fragmentada de centros de distribución intermedios, Costco dirige los cargamentos masivos a sus propios depósitos regionales de consolidación (depots), donde se descargan y se transfieren de manera inmediata a camiones con destino a almacenes específicos. Este flujo continuo de mercancías optimiza los costos de transporte de carga y agiliza toda la cadena de suministro.
- Horarios de operación optimizados: A diferencia de otros supermercados o tiendas de descuento de 24 horas, Costco limita el funcionamiento de sus almacenes a un promedio de 70 horas semanales (siete días a la semana). Al concentrar las visitas de sus socios en un horario diario más corto, Costco reduce el gasto energético, optimiza las jornadas de trabajo y disminuye sensiblemente los costos laborales en proporción al gigantesco volumen de ventas diarias.
- Control de pérdidas y mermas ultrabajas: Debido a que el acceso a los almacenes está restringido únicamente a socios identificados en la entrada y las salidas están estrictamente controladas, Costco registra mermas por robo (shrinkage) extremadamente bajas. Mientras que el promedio de la industria minorista sufre pérdidas de inventario del 1.33% de las ventas, Costco las mantiene en niveles históricos de solo 0.11% a 0.12%, lo que se traduce directamente en un margen de ahorro adicional que traslada a sus socios.
3. El Ciclo de Caja Inverso (La Financiación Exclusiva)
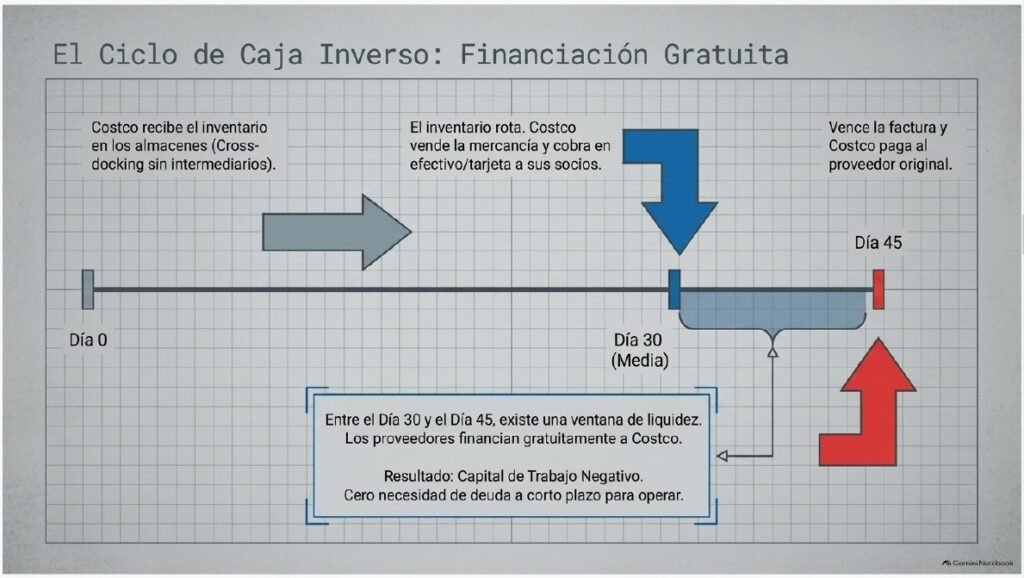
La enorme velocidad operativa de Costco da lugar a una de sus mayores ventajas financieras: vender la mercancía antes de tener que pagársela al proveedor.
Debido al catálogo reducido y al alto volumen de compra de los socios, el inventario rota aproximadamente 12 veces al año (una vez cada 30 días de media). Esto significa que Costco cobra en efectivo por sus productos antes de que venzan los plazos de facturación otorgados por los fabricantes (habitualmente a 30 o 45 días). Como consecuencia, Costco opera con un Working Capital negativo (capital de trabajo neto negativo), lo que significa que son sus propios proveedores quienes financian de manera indirecta el capital de operación y la expansión de la multinacional sin necesidad de recurrir a deudas costosas o dilución de acciones.
4. El Capital Humano como Ventaja de Productividad
A diferencia de la doctrina minorista tradicional de reducir los salarios y beneficios al mínimo para proteger márgenes estrechos, el modelo operativo de Costco se basa en la premisa ética y económica de «Cuidar a nuestros empleados».
La compañía ofrece salarios y planes de beneficios significativamente superiores al promedio del sector. Aunque esto representa el mayor gasto operativo de la empresa después del costo de la mercancía, Costco ha demostrado que esta inversión se autofinancia con creces mediante las siguientes ventajas competitivas:
- Productividad por empleado récord: El personal motivado y experimentado atiende de manera más rápida y eficiente, lo que permite a Costco registrar ventas por metro cuadrado que duplican las de Walmart y multiplican por cinco las de Target.
- Rotación voluntaria insignificante: La rotación de personal en Costco se sitúa en torno al 7% (y el índice de retención supera el 90-94% para empleados de más de un año), en comparación con el alarmante 60% a 70% promedio que sufre la industria minorista. Esto ahorra a la compañía millones de dólares anuales en costos de reclutamiento, contratación y capacitación constante de personal nuevo.
Guidance 2026-2027
Costco Wholesale Corporation no suele publicar proyecciones financieras tradicionales de ingresos o ganancias trimestrales y anuales en sus reportes corporativos, limitándose principalmente a compartir sus planes de expansión física y estimaciones de gastos de capital (CapEx).
No obstante, la dirección de la compañía ha trazado objetivos operativos muy específicos para los años fiscales 2026 y 2027, los cuales se complementan con los objetivos financieros y modelos de valoración proyectados por el consenso de analistas del mercado:
1. Objetivos y Planes de la Directiva de Costco (Gasto y Expansión)
- Presupuesto de Gastos de Capital (CapEx): Para el año fiscal 2026, la directiva proyecta un incremento en su gasto de capital, estimando destinar aproximadamente $6,500 millones de dólares ($6.5 billion). Este capital está destinado a acelerar la apertura de nuevos almacenes, remodelar ubicaciones de alto volumen, expandir la red de depósitos logísticos y robustecer la infraestructura tecnológica y digital de la empresa.
- Ritmo de Apertura de Almacenes:
- Año Fiscal 2026: El plan original de aperturas netas para 2026 se revisó ligeramente a la baja, fijándose en 26 aperturas netas (frente a las 28-30 estimadas en llamadas previas) debido a retrasos en la construcción de un par de edificios en España.
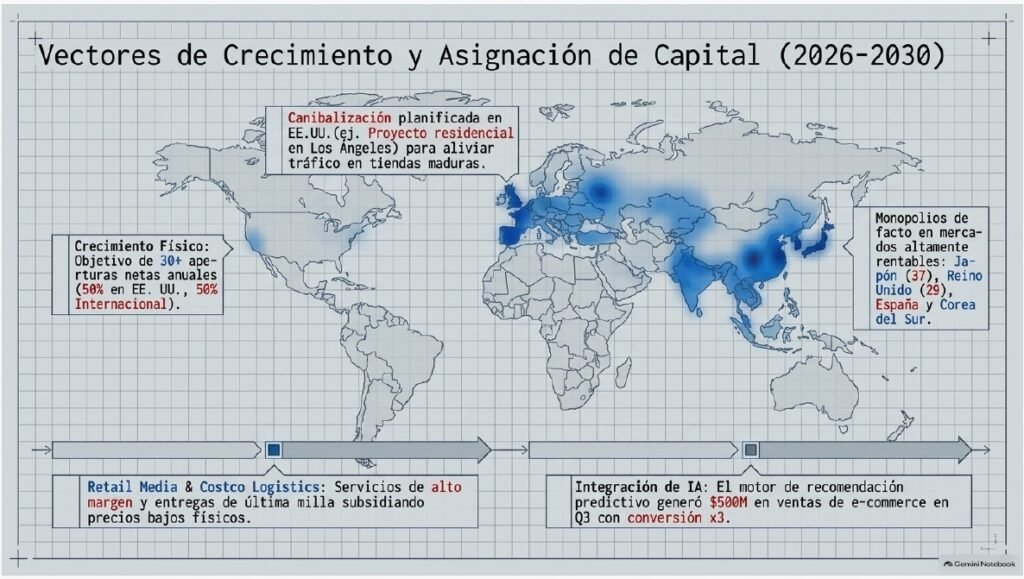
- Año Fiscal 2027 y posterior: Los 2 almacenes retrasados en 2026 se han reprogramado para abrir formalmente en el año fiscal 2027. A mediano y largo plazo, el objetivo de la compañía es mantener un ritmo constante de más de 30 aperturas netas anuales, proyectando que algo más de la mitad se ubiquen en EE. UU. y el resto en mercados internacionales.
- Proyectos Creativos: Para el año 2027, la compañía tiene planeado inaugurar un complejo innovador en Baldwin Hills (Los Ángeles), que incorporará viviendas asequibles construidas sobre el propio almacén de Costco, permitiendo la entrada a mercados de alta densidad urbana.
2. Objetivos de Consenso Financiero y Modelos de Analistas (2026-2027)
El consenso de analistas recopilado por firmas como S&P Global y Morningstar proyecta que la empresa alcanzará los siguientes hitos financieros para cumplir con las altas expectativas del mercado:
- Crecimiento de los Ingresos: El consenso de analistas estima que Costco mantendrá un crecimiento sostenido de ingresos de aproximadamente un 8.0% anual hasta el año fiscal 2028. Los modelos de previsión de Morningstar calculan un crecimiento de ingresos específico del 8.2% para el año fiscal 2026 y del 9.0% para el año fiscal 2027, alcanzando una tasa de crecimiento anual compuesta (CAGR) a largo plazo de 7.5%.
- Beneficio por Acción (EPS): De acuerdo con el consenso de analistas de S&P Global, se prevé que el EPS ajustado de Costco se sitúe en $20.57 USD para el año fiscal 2026 y ascienda a $22.65 USD para el año fiscal 2027 (lo que representaría un incremento anual del 10.11%). En otros modelos específicos de valoración, como el de Morningstar (diciembre de 2025), se proyecta un EPS diluido de $20.17 USD en 2026 y de $21.69 USD para 2027.
- Márgenes de Ganancia: Dado que Costco se autoimpone márgenes muy estrechos en la venta de productos para proteger su autoridad en precios, los analistas proyectan que el margen operativo se mantenga estable en el 3.8% tanto en 2026 como en 2027. A largo plazo, se modela una expansión progresiva de este margen hasta el 4.8% apoyada en el apalancamiento de los gastos SG&A, la maduración de tiendas internacionales y la mayor penetración de la marca Kirkland Signature.
- Base de Membresías: El modelo de valoración a largo plazo estima que la base total de miembros de pago de la compañía escale de manera predecible hasta alcanzar aproximadamente 130 millones de socios.
Diversificación Geográfica
La presencia geográfica de Costco se estructura principalmente en tres segmentos reportables: Estados Unidos (U.S.), Canadá y Otros Mercados Internacionales (Other International).
Al 10 de mayo de 2026, la compañía distribuye su red física de 928 almacenes en todo el mundo de la siguiente manera:
1. Norteamérica (Su principal motor financiero)
Esta región representa el núcleo histórico y operativo de la empresa, acumulando cerca del 86% de sus ventas netas y el 84% de sus ingresos operativos al cierre del año fiscal 2025:
- Estados Unidos y Puerto Rico: Es, por amplio margen, el mercado más grande con 637 almacenes distribuidos en 47 estados, Washington D.C., y Puerto Rico. Dentro de este mercado, el estado de California tiene una relevancia crítica, representando por sí solo el 26% de las ventas netas del segmento estadounidense debido a la alta concentración de almacenes de gran volumen.
- Canadá: Se posiciona como el segundo país con mayor presencia, sumando 115 almacenes activos.
2. América Latina
- México: Cuenta con 42 almacenes distribuidos en 20 estados (desde Tijuana hasta Cancún). La operación mexicana es sumamente rentable para el corporativo y requiere que los nuevos mercados seleccionados cuenten con al menos medio millón de habitantes para futuras aperturas.
3. Región Asia-Pacífico
Costco ha logrado una aceptación sumamente exitosa en esta región, donde opera ubicaciones que registran algunos de los volúmenes de venta más altos de toda la cadena:
- Japón: 37 almacenes.
- Corea del Sur: 20 almacenes.
- Taiwán: 14 almacenes.
- China: 7 almacenes, un mercado muy joven pero en constante crecimiento donde Costco replica su característico modelo de expansión de forma paulativa.
4. Europa
La presencia en el continente europeo es aún emergente, pero se considera una zona clave para el crecimiento futuro debido a la baja presencia de competidores directos en el formato de club de precios:
- Reino Unido: 29 almacenes.
- España: 5 almacenes.
- Francia: 3 almacenes.
- Suecia: 2 almacenes.
- Islandia: 1 almacén.
5. Oceanía
- Australia: 15 almacenes.
- Nueva Zelanda: 1 almacén.
Presencia Digital y Omnicanalidad
Para complementar su red de almacenes físicos, Costco ha desarrollado su estrategia digital operando plataformas de comercio electrónico en 8 mercados clave a nivel mundial:
- Estados Unidos
- Canadá
- México
- Reino Unido
- Corea del Sur
- Taiwán
- Japón
- Australia
Estrategia y Perspectivas de Expansión Futura
Para los próximos años, Costco se ha fijado la meta de mantener un ritmo constante de más de 30 aperturas netas anuales a nivel global. La directiva planea balancear estos nuevos proyectos destinando aproximadamente el 50% de las nuevas aperturas a los Estados Unidos y el otro 50% a mercados internacionales.
Mientras que en Norteamérica la estrategia se enfoca en continuar cubriendo mercados selectos y realizar aperturas estratégicas para «aliviar» la saturación de los almacenes con volúmenes extremos de tráfico (canibalización planificada), en el ámbito internacional los líderes de expansión proyectados para el mediano plazo son España y el Reino Unido en Europa, y China, Japón y Corea del Sur en Asia.
¿Por qué Costco Wholesale y no la Competencia?
La decisión de elegir a Costco como opción de inversión o como modelo de negocio frente a sus competidores no se basa en el margen que obtiene por cada producto individual, sino en la arquitectura matemática y psicológica de su ecosistema de membresía.
A continuación, se detallan las razones estratégicas por las cuales el modelo de Costco es superior y más resistente que el de la competencia, seguidas de un breve mapa de sus principales rivales.
¿Por qué elegir a Costco? (Sus ventajas competitivas clave)
- El foso defensivo de la membresía (Ingresos recurrentes): A diferencia de las tiendas tradicionales que dependen de la compra esporádica, Costco asegura sus ingresos antes de mover un solo palet. Las cuotas de afiliación anuales representan más del 70% de sus ingresos operativos netos. Al estar blindada por este flujo predecible, la empresa puede autolimitarse a cobrar un margen de ganancia mínimo en tienda de apenas el 14% al 15%.
- Autoridad en precios imbatible: Este modelo de bajos márgenes genera una brecha de valor que la competencia no puede replicar sin destruir su propia rentabilidad. Estimaciones de JPMorgan calculan que Costco es hasta un 60% más barato que los supermercados tradicionales y un 30% más barato que Walmart y Target en términos relativos.
- La regla de los 4,000 SKUs: Mientras que un supermercado típico o un Walmart Supercenter maneja entre 100,000 y 120,000 referencias (SKUs), Costco restringe su catálogo a unas 4,000 opciones activas. Esto le otorga tres ventajas: evita la parálisis de decisión del cliente, le da un poder de negociación colosal con los proveedores al concentrar la demanda y permite que su inventario rote a velocidad récord (cada 30 días de promedio).
Working Capital Negativo
- Ciclo de caja inverso (Financiación gratuita): Debido a que el inventario rota tan rápido, Costco suele vender y cobrar los productos de los socios antes de que venza el plazo de pago de las facturas de sus proveedores. Esto convierte a su cadena de suministro en una fuente de capital de trabajo gratuito para financiar su crecimiento.
- El poder de Kirkland Signature: Su marca propia no es una «marca blanca» genérica; es una potencia de confianza que representa el 33% de sus ventas totales (facturando $86,000 millones de dólares anuales). Kirkland ofrece calidad idéntica o superior a las marcas líderes, pero con un ahorro de entre el 15% y 20% para el socio.
- Eficiencia laboral extrema: Costco asume el costo de pagar salarios superiores a la media del sector. El resultado es una rotación voluntaria de personal de apenas el 7% (frente al 60% o 70% de la industria), lo que eleva la productividad a niveles históricos: Costco registra ventas por metro cuadrado de más de $2,000 USD, más del doble que Walmart y casi cinco veces más que Target.
Sus principales competidores (Breve panorama)
Para entender el posicionamiento de Costco, es necesario contrastarlo brevemente con los otros gigantes del retail:
- Walmart (y su filial Sam’s Club): Walmart compite mediante la omnipresencia física y un catálogo masivo sin barreras de entrada, pero su estructura es mucho más compleja, con un margen bruto de mercancía superior para sostener sus altos costos operativos. Su filial Sam’s Club es el competidor directo de Costco en el formato club, pero sus almacenes son significativamente menos productivos (generan $1,150 USD en ventas por metro cuadrado frente a los más de $2,000 de Costco) y su base de socios tiene un perfil de ingresos menor.
- Target: Se enfoca en un formato de diseño y conveniencia para el consumidor de nivel medio-alto. Sin embargo, opera con un margen bruto considerablemente elevado de aproximadamente 28.3%, lo que la sitúa en una categoría de precios mucho más alta que Costco para artículos similares.
- BJ’s Wholesale Club: Es el tercer operador de clubes de compras en EE. UU., concentrado mayoritariamente en la costa este. bj’s maneja un formato más pequeño, con más SKUs (~7,000) y acepta cupones de fabricantes para competir con los supermercados tradicionales. No obstante, carece de la escala de compra global de Costco y opera con márgenes brutos más elevados.
- Amazon: Compite directamente en la conveniencia de la entrega a domicilio y velocidad digital. Ante esto, Costco ha optado por no sobrefinanciar redes de entrega hiperrápidas para no erosionar su ventaja de costos en almacén físico, protegiéndose gracias a que dos tercios de sus ventas corresponden a alimentos y perecederos, un segmento donde la entrega a domicilio masiva sigue siendo poco económica.
Datos Financieros
Ventas
Evolución de las Ventas de Costco en los Últimos Años
La trayectoria de ventas de Costco demuestra un crecimiento consistente impulsado por la expansión de almacenes y un sólido modelo de membresía. Año Fiscal 2020: $163,220 millones de USD (+9% interanual).
- Año Fiscal 2021: $192,052 millones de USD (+18% interanual), un periodo de fuerte aceleración de la demanda.
- Año Fiscal 2022: $222,730 millones de USD (+16% interanual), manteniendo un crecimiento de doble dígito.
- Año Fiscal 2023: $237,710 millones de USD (+7% interanual), marcando el inicio de una estabilización tras la pandemia.
- Año Fiscal 2024: $249,625 millones de USD (+5% interanual), una cifra afectada ópticamente por contar con una semana de ventas menos frente al año anterior.
- Año Fiscal 2025 (Último reporte anual cerrado): $269,912 millones de USD (+8% interanual), lo que representa una reaceleración y un retorno a las tasas de crecimiento orgánico de largo plazo.
Comparación con los Resultados Más Recientes (Año Fiscal 2026)
El comportamiento del año fiscal 2026 (hasta agosto de 2026) muestra que la compañía ha consolidado su ritmo de crecimiento a doble dígito bajo o un dígito alto, con una notable estabilidad en sus métricas de ventas comparables:
- Primer Trimestre (T1 FY26): Las ventas netas aumentaron un 8.2% alcanzando los $65,980 millones de USD (frente a $60,990 millones en el T1 de 2025). Las ventas comparables ajustadas (excluyendo gasolina y tipo de cambio) crecieron un 6.0%.
- Segundo Trimestre (T2 FY26): Las ventas netas subieron un 9.1% hasta los $68,242 millones de USD. Las ventas comparables ajustadas registraron un avance del 7.0%.
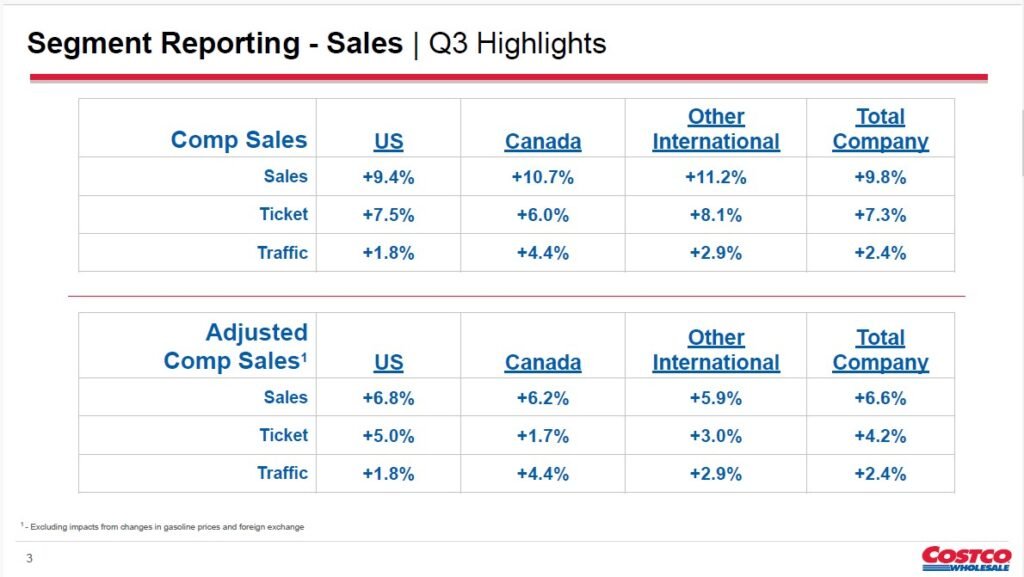
- Tercer Trimestre (T3 FY26): Se registraron ventas netas por $69,154 millones de USD, lo que representó un incremento del 11.6%. Si bien las ventas comparables reportadas crecieron un 9.8%, la cifra estuvo muy influenciada por el incremento en el precio de la gasolina; al ajustar por este factor y por el tipo de cambio, el crecimiento orgánico comparable fue del 6.6%.
- Julio de 2026 (Mensual): Ventas netas de $23,120 millones de USD (+10.7% interanual). Las ventas comparables ajustadas se situaron en 6.6%.
- Agosto de 2026 (Mensual): Ventas netas de $23,700 millones de USD (+9.9% interanual). Las ventas comparables ajustadas fueron del 5.4%. Este mes se vio afectado negativamente por aproximadamente 75 puntos básicos debido a un cambio de calendario que retrasó la festividad de Labor Day en EE. UU. y Canadá.
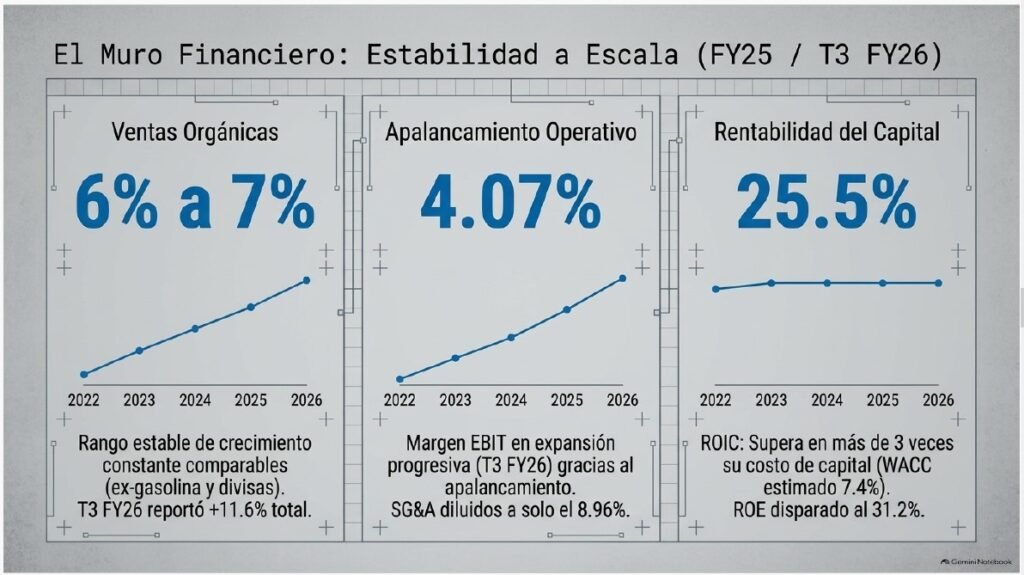
Análisis de consistencia: La dirección de la empresa destaca que, al margen de la volatilidad mensual causada por factores externos como huelgas portuarias, gasolina o el calendario, el negocio subyacente de Costco mantiene una estabilidad asombrosa, oscilando consistentemente en un crecimiento de ventas comparables (excluyendo gas y tipo de cambio) de entre el 6% y el 7% durante los últimos trimestres.
Opinión y Perspectiva de Futuro según las Llamadas de Resultados (Conference Calls)
A través de las llamadas con analistas lideradas por el CEO, Ron Vachris, y el CFO, Gary Millerchip, la dirección ha fijado las siguientes prioridades y visiones estratégicas de cara al futuro:
Gasto de Capital y Ritmo de Expansión:
- La compañía proyecta elevar de forma significativa su presupuesto de gastos de capital (CapEx) hasta aproximadamente $6,500 millones de USD para el año fiscal 2026 (en comparación con los $5,000 millones estimados en 2025).
- Este capital se enfocará en acelerar la expansión, con planes de abrir 26 almacenes netos en 2026 (revisado ligeramente a la baja desde los 28 estimados por retrasos constructivos) y con la firme meta a largo plazo de mantener un ritmo de más de 30 aperturas netas anuales.
- Se buscarán proyectos inmobiliarios creativos para entrar en mercados urbanos de alta densidad, como el proyecto Baldwin Hills en Los Ángeles (planeado para 2027), que combinará viviendas asequibles construidas sobre el propio almacén.
Mitigación de Aranceles e Inflación:
- Costco sigue aplicando de manera estricta el principio de «autoridad en precios», buscando ser la primera en bajarlos y la última en subirlos. La directiva señala que subir los precios siempre es el último recurso.
- Para mitigar los aranceles, el equipo de compras trabaja estrechamente con los proveedores para reubicar el origen de la producción y el abastecimiento de mercancías hacia otros países y continentes cuando es financieramente viable.
- En periodos de desinflación, Costco prefiere transferir las eficiencias de costos inmediatamente al socio reduciendo los precios de pasillo (como ha hecho recientemente con productos de alta rotación como huevos, carne, café y queso), sacrificando margen bruto a corto plazo para incentivar el volumen y la lealtad.
Aceleración Digital y Despliegue de IA:
- La directiva se muestra muy optimista con la adopción de tecnologías aplicadas. Las plataformas de comercio electrónico y compras omnicanal continuarán expandiéndose a tasas superiores a las de las tiendas físicas.
- El motor de recomendación personalizada de productos basado en IA ya está arrojando resultados medibles extraordinarios, generando casi $500 millones de dólares en ventas de comercio electrónico en un solo trimestre con conversiones tres veces más altas que las ordinarias.
- Se proyecta utilizar la IA para optimizar la logística de inventario en el negocio de gasolineras y para mejorar el posicionamiento de la propuesta de valor en los motores de búsqueda de gran tamaño (resaltando que los precios de Costco en neumáticos o electrodomésticos ya incluyen la instalación o el transporte sin cargos ocultos).
Sostenibilidad y Retención de Clientes:
- A pesar de la leve presión sobre la tasa de renovación debido al mayor peso de las altas digitales (socios más jóvenes que suelen renovar a tasas ligeramente inferiores en su primer año), Costco confía plenamente en revertir esta tendencia con campañas de comunicación personalizadas y la retención mediante la domiciliación de pagos.
- La salud del ecosistema se confirma con el crecimiento continuo del segmento de Membresías Ejecutivas (+9%), cuyos afiliados representan ya el 75% de las ventas de la compañía y registran una alta frecuencia de compra.
Margen Operativo
EBITDA: Definición, Importancia y Evolución en Costco
El EBITDA (ganancias antes de intereses, impuestos, depreciación y amortización) es un indicador financiero fundamental que mide la capacidad de una empresa para generar beneficios a partir de sus operaciones puras, excluyendo los efectos de su estructura de capital (intereses), su carga fiscal (impuestos) y sus políticas de amortización y depreciación (gastos no monetarios).
Para una empresa como Costco, el EBITDA es especialmente importante por varias razones:
- Neutraliza el impacto del fuerte gasto de capital (CapEx): Costco se encuentra en una fase de expansión y renovación muy agresiva, destinando entre $5,000 y $6,500 millones de dólares anuales en CapEx. Esto genera un elevado cargo por depreciación y amortización en su estado de resultados (por ejemplo, $2,426 millones de USD en el año fiscal 2025). Al sumar este gasto no monetario, el EBITDA revela la verdadera capacidad de generación de caja de sus almacenes.
- Refleja una salud crediticia excepcional: La relación Deuda/EBITDA de Costco promedia un asombroso 0.6x a 1.0x en la última década, lo que sitúa a la empresa en una posición de caja neta y le otorga una flexibilidad financiera sobresaliente para financiar su crecimiento orgánico sin depender de deudas costosas.
Evolución y Proyecciones del EBITDA de Costco (Años Fiscales 2023 – 2028)
De acuerdo con los estados financieros de la compañía y el modelo de valoración de Morningstar, el EBITDA ha mantenido un ritmo de crecimiento constante de doble dígito:
- Año Fiscal 2023 (Real): $10,191 millones de USD (Margen EBITDA: 4.2% de las ventas).
- Año Fiscal 2024 (Real): $11,522 millones de USD (Margen EBITDA: 4.5%).
- Año Fiscal 2025 (Real): $12,809 millones de USD (Margen EBITDA: 4.7%).
- Año Fiscal 2026 (Proyectado): $14,028 millones de USD (Margen EBITDA: 4.7%).
- Año Fiscal 2027 (Proyectado): $15,386 millones de USD (Margen EBITDA: 4.8%).
- Año Fiscal 2028 (Proyectado): $16,713 millones de USD (Margen EBITDA: 4.8%).
Margen Operativo de Costco: Estabilidad y Disciplina Extrema
El Margen Operativo (Ingreso Operativo dividido entre los Ingresos o Ventas Netas) representa el porcentaje de ingresos que queda disponible después de pagar todos los costos de mercancía y los gastos generales, de venta y administración (SG&A).
La estructura de margen operativo de Costco es notablemente baja y estable (usualmente entre el 3.4% y el 3.8%) en comparación con otros minoristas tradicionales. Esto no es una debilidad, sino una decisión estratégica consciente: Costco limita voluntariamente sus márgenes de ganancia sobre los productos para trasladar todo el ahorro posible a sus socios. La rentabilidad real proviene del apalancamiento de estos márgenes tan estrechos mediante un volumen de ventas masivo y los ingresos de alto margen generados por las membresías.
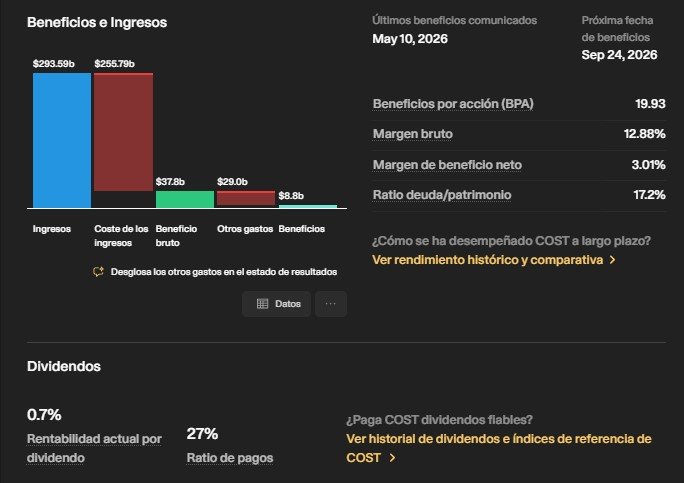
Comparativa del Ingreso y Margen Operativo (2022 – 2025)
- Año Fiscal 2022: Ingreso operativo de $7,793 millones de USD. Margen operativo del 3.43% sobre las ventas netas.
- Año Fiscal 2023: Ingreso operativo de $8,114 millones de USD. Margen operativo del 3.41%.
- Año Fiscal 2024: Ingreso operativo de $9,285 millones de USD. Margen operativo del 3.72%.
- Año Fiscal 2025 (Último reporte anual): Ingreso operativo de $10,383 millones de USD. Margen operativo del 3.85%.
Desempeño Operativo Reciente (T3 del Año Fiscal 2026)
En el trimestre más reciente, correspondiente al T3 de 2026 (12 semanas finalizadas el 10 de mayo de 2026), el ingreso operativo de Costco alcanzó los $2,815 millones de USD, un sólido incremento del 11.26% frente a los $2,530 millones del T3 de 2025.
Sin embargo, el margen operativo del trimestre se vio afectado por fuerzas contrapuestas:
- A favor: La compañía logró una fuerte reducción del 0.20% (20 puntos básicos) en la tasa de gastos generales, de venta y administración (SG&A), situándose en el 8.96% gracias a la dilución del gasto por el alto volumen de ventas y mejoras de productividad digital. El LIFO también aportó un beneficio de 14 puntos básicos.
- En contra: Costco experimentó una contracción de 21 puntos básicos en su margen bruto reportado (11.04% vs. 11.25% del año anterior) debido a que decidió trasladar los beneficios de la desinflación de commodities reduciendo agresivamente el precio de artículos básicos como los huevos y la carne.
Previsiones de Futuro y Opinión de la Directiva
A través de las últimas llamadas de ganancias (conference calls), el CFO Gary Millerchip y el CEO Ron Vachris han dejado claras sus posturas y estimaciones para el corto y largo plazo:
- Estabilidad sobre volatilidad trimestral: La directiva insiste en que los analistas no deben obsesionarse con las fluctuaciones de márgenes de un solo trimestre. Su objetivo es gestionar el negocio de manera holística para las próximas décadas. Su compromiso inquebrantable de ser «los primeros en bajar precios y los últimos en subirlos» seguirá limitando la expansión rápida del margen operativo, pero asegura la lealtad y el tráfico de socios.
- Apalancamiento mediante eficiencias de costes: Costco confía en que puede expandir ligeramente sus márgenes operativos en el futuro sin aumentar los precios en las estanterías. Esta mejora vendrá del apalancamiento operativo (necesitando un crecimiento de ventas de un dígito medio, excluyendo gasolina, para diluir los costes SG&A) y de inversiones tecnológicas que aumentan la productividad laboral y reducen los tiempos en caja.
- Fuentes de margen alternativo: El crecimiento de negocios auxiliares digitales de alto margen, como la plataforma de Retail Media (publicidad para proveedores) y el negocio de Costco Travel, está actuando como un viento de cola que permite a la compañía subsidiar e invertir en precios bajos en el almacén físico manteniendo la rentabilidad general.
- Consenso y Modelos a Largo Plazo (2026-2030): Mientras que la directiva no provee guidance numérico específico de ganancias, el consenso de analistas y el modelo de Morningstar prevén que el margen operativo se estabilizará en el 3.8% para los años fiscales 2026 y 2027, con una tendencia alcista gradual hacia el 3.9% en 2028 y el 4.8% para el año fiscal 2035, impulsado por la penetración de Kirkland Signature y la maduración de almacenes internacionales altamente rentables.
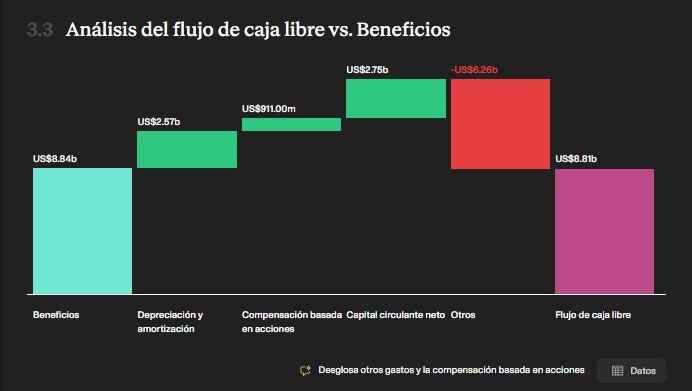
Free Cash Flow (Flujo de Caja Libre)
¿Qué es el Free Cash Flow (FCF) y por qué es tan importante?
El Free Cash Flow (FCF) o Flujo de Caja Libre es la cantidad de dinero en efectivo que verdaderamente le queda a una empresa después de restar de su flujo de caja operativo todos los gastos de capital (CapEx), los cuales corresponden a las inversiones necesarias para mantener, renovar o expandir su base de activos (como la adquisición de terrenos y la construcción de nuevos almacenes).
El FCF es la métrica reina de la salud financiera por varias razones clave:
- Independencia de la contabilidad acumulada: A diferencia del beneficio neto, que puede verse distorsionado por reglas contables de depreciación, amortización o provisiones, el FCF mide dinero en efectivo real que entra y sale de las cuentas bancarias de la compañía.
- Capacidad de retorno directo: El FCF es el dinero del que dispone la empresa para pagar dividendos regulares, emitir dividendos especiales, recomprar acciones para evitar la dilución, pagar deuda o acumular reservas líquidas.
- Sostenibilidad del modelo: Si una empresa muestra grandes utilidades sobre el papel pero tiene un FCF consistentemente negativo, eventualmente tendrá que emitir nueva deuda o diluir a sus accionistas mediante la emisión de nuevas acciones para poder sobrevivir.
¿Por qué el FCF es una métrica más «real» que el EBITDA?
Aunque tanto la directiva de Costco como el consenso de analistas utilicen con frecuencia el EBITDA para valorar la rentabilidad de las operaciones puras de la empresa, el FCF es una métrica sustancialmente más real y rigurosa por las siguientes discrepancias:
- El EBITDA ignora el CapEx (Gasto de Capital): El EBITDA asume, de forma poco realista, que una empresa no necesita reinvertir un solo centavo en su infraestructura para seguir funcionando. Para Costco, un negocio intensivo en bienes raíces y logística, el CapEx es un gasto obligatorio y recurrente. Costco gasta anualmente entre $4,700 y $6,500 millones de dólares en CapEx para abrir nuevos almacenes y expandir su red logística. Ignorar este gasto masivo (como hace el EBITDA) crea una ilusión de rentabilidad que no refleja el dinero real que de verdad queda disponible para los accionistas.
- El EBITDA ignora el Capital de Trabajo: El EBITDA no muestra si el dinero de las ventas realmente se ha cobrado o si está atrapado en inventario que aún no se ha vendido. El FCF sí lo captura. Esto es crítico en Costco, que opera con un ciclo de caja inverso o capital de trabajo negativo: vende su inventario sumamente rápido (en unos 30 días de media) y cobra a sus socios en efectivo mucho antes de tener que pagar las facturas de sus proveedores a 30 o 45 días. Este «flotante» financiero genera un flujo de caja operativo masivo que el EBITDA tradicional no es capaz de registrar de forma fidedigna.
En definitiva, mientras que el EBITDA es una estimación contable teórica de la rentabilidad operativa, el FCF es el efectivo neto tangible que de verdad ingresa a la caja fuerte de la empresa.
Comparativa Histórica del FCF de Costco
La trayectoria del FCF en Costco refleja la fortaleza de su modelo, logrando expandir su generación de caja libre incluso en periodos de fuerte aceleración de inversiones logísticas e inmobiliarias:
| Año Fiscal | Flujo de Caja Operativo (millones de USD) | Gasto de Capital / CapEx (millones de USD) | Free Cash Flow (FCF) Básico (Ops – CapEx) | FCF to the Firm (FCFF / Morningstar) (millones de USD) |
| 2018 (Real) | $5,774 | $2,969 | $2,805 | N/D |
| 2019 (Real) | $6,356 | $2,998 | $3,358 | N/D |
| 2020 (Real) | $8,861 | $2,810 | $6,051 | N/D |
| 2021 (Real) | $8,958 | $3,588 | $5,370 | $4,340 (Stock Analysis) |
| 2022 (Real) | $7,392 | $3,891 | $3,501 | $2,350 (Stock Analysis)* |
| 2023 (Real) | $11,068 | $4,972 | $6,096 | $5,081 (Morningstar) / $5,460 |
| 2024 (Real) | $11,339 | $4,710 | $6,629 | $4,526 (Morningstar) / $4,470 |
| 2025 (Real) | $13,335 | ~$5,100** | ~$8,235 | $5,824 (Morningstar) / $5,900 |
| 2026 (Proyectado) | Creciente | ~$6,500 | ~$7,528 | $5,237 (Morningstar) / $7,800 |
*Nota 1: El año 2022 experimentó una caída temporal en el FCF reportado por Stock Analysis debido a un incremento extraordinario de $4,003 millones de dólares en compras de inventario para protegerse contra las interrupciones de la cadena de suministro global y la alta inflación.
**Nota 2: El CapEx exacto de 2025 se situó ligeramente por encima de los $5,000 millones de USD. Para el año fiscal 2026, la directiva ha elevado de forma planificada el CapEx a $6,500 millones, lo que moderará ópticamente el FCF del ejercicio en beneficio de una mayor red de almacenes a largo plazo.
Previsión y Perspectiva de la Directiva sobre el FCF
A través de las llamadas de resultados de 2026, el CEO Ron Vachris y el CFO Gary Millerchip han dejado claro cómo gestionarán la masiva e imparable generación de flujo de caja libre de la compañía:
- La prioridad número uno es la reinversión: La directiva insiste en que el primer y mejor uso de la caja de Costco es reinvertir en defender su foso defensivo. Esto explica por qué el CapEx continuará creciendo hasta los $6,500 millones de dólares para el año fiscal 2026, financiando aperturas netas anuales estables de entre 25 y 30 almacenes en mercados internacionales altamente rentables.
- Crecimiento del dividendo regular: Costco prioriza seguir elevando de forma predecible y constante su dividendo ordinario anual (el cual ha crecido a una tasa compuesta del 13% desde 2010), demostrando su confianza en la resiliencia del negocio.
La recomposición del balance y la preferencia por dividendos especiales:
- A diferencia de la gran mayoría de las multinacionales que prefieren realizar recompras agresivas de sus propias acciones, la directiva de Costco mantiene una postura firme: debido a que la acción cotiza con múltiplos de valoración premium muy elevados (~44-48x forward P/E), recomprar acciones en exceso a estos precios sería una destrucción de capital para el accionista. Por ende, las recompras se limitan estrictamente a compensar la dilución de los planes de compensación de empleados.
¿Cuándo habrá un nuevo dividendo extraordinario?
- Fieles a su tradición de distribuir el exceso de liquidez mediante dividendos especiales cada tres o cuatro años (el último de $15 USD por acción en enero de 2024), la directiva admite que la caja acumulada en el balance está regresando rápidamente a niveles previos a su última distribución especial. No obstante, el CFO Gary Millerchip matizó en la llamada de resultados de marzo de 2026 que, dado el fuerte incremento en el precio de la acción (que ahora cotiza en torno a los $915 USD frente a los $660 USD del periodo del último pago), Costco requerirá acumular una cantidad de caja significativamente mayor en su balance para poder ofrecer a los inversores un rendimiento porcentual similar al del pasado.
¿Crecimiento Orgánico o Inorgánico?
Costco Wholesale Corporation es, de manera abrumadora, una empresa de crecimiento orgánico. Aunque técnicamente se puede definir como un modelo mixto, la balanza está extremadamente inclinada hacia el desarrollo interno y la expansión propia, siendo las adquisiciones (crecimiento inorgánico) excepciones muy raras y sumamente estratégicas.
Su modelo de crecimiento se basa en dos grandes pilares orgánicos:
- La apertura de nuevos almacenes propios: Costco expande su presencia física construyendo sus propios almacenes desde cero en terrenos adquiridos o arrendados (planeando abrir alrededor de 26 a 30+ almacenes netos anuales). Raras veces compra cadenas de competidores para renombrarlas; prefiere entrar a los mercados de manera directa.
- El crecimiento de ventas comparables (Comparable Sales): El verdadero motor de su rentabilidad es el aumento orgánico del tráfico (frecuencia de visitas de los socios) y del ticket promedio (monto gastado por visita) en los almacenes que ya llevan abiertos más de un año.
La propia directiva describe que el negocio tiene un fuerte «crecimiento orgánico» porque se enfoca constantemente en mejorar la propuesta de valor para el socio, lo que genera visitas y renovaciones naturales. Además, los análisis financieros destacan que «Costco es mucho menos adquisitiva que su rival Walmart», y que su mejor uso de capital sigue siendo la reinversión en su propia red física de almacenes y depósitos logísticos.
Últimas Adquisiciones y qué aportan a la compañía
Dado que Costco evita las compras corporativas tradicionales para no diluir su cultura ni comprometer su estructura de bajo costo, sus adquisiciones inorgánicas de la última década se han limitado estrictamente a dos propósitos: fortalecer su cadena de suministro digital/logística y adquirir el control total (100%) de sus operaciones internacionales.
Las adquisiciones más relevantes son:
1. Innovel Solutions (ahora Costco Wholesale Logistics)
- Fecha e Inversión: Adquirida el 17 de marzo de 2020 por $998 millones de dólares (aproximadamente $1,000 millones en efectivo).
- Qué es: Una compañía especializada en servicios de entrega de «última milla» (final-mile delivery), instalación a domicilio y soporte especializado (white-glove) para productos grandes y voluminosos en EE. UU. y Puerto Rico. Tras la compra, pasó a llamarse Costco Wholesale Logistics (CWL).
- Qué aporta:
- Impulso al Comercio Electrónico: Ha sido el pilar clave para acelerar las ventas digitales de artículos grandes y pesados (muebles, electrodomésticos, colchones y electrónica).
- Servicio de instalación integral: Permite a Costco empaquetar en el precio de venta la entrega, la instalación y el retiro del producto viejo, lo cual ha mejorado drásticamente la satisfacción de los miembros.
- Eficiencia en costos: Al interiorizar la logística de entregas grandes, Costco reduce su dependencia de transportistas externos y optimiza sus márgenes en el canal digital.
2. Navitus Health Solutions (Minoría estratégica)
- Fecha e Inversión: En febrero de 2020, Costco adquirió una participación del 35% en esta firma por $165 millones de dólares.
- Qué es: Un Administrador de Beneficios Farmacéuticos (Pharmacy Benefit Manager o PBM).
- Qué aporta: Su propósito estratégico es reducir el gasto en salud de los pacientes de Costco, permitiendo negociar mejores precios de adquisición para las farmacias de la empresa, así como para sus departamentos de óptica y centros auditivos, trasladando ese ahorro directo al socio en forma de precios más bajos en ventanilla.
3. Compras de Intereses No Controlados (Joint Ventures Internacionales)
Históricamente, Costco ha ingresado a varios mercados internacionales de la mano de socios locales mediante figuras de joint venture. Una vez que el mercado madura y demuestra ser altamente rentable, Costco adquiere el porcentaje restante de la propiedad para quedarse con el 100% del negocio:
- Adquisición de Costco Taiwán (Junio de 2022): Compró el 45% de participación restante de su socio local por $842 millones de dólares. Esto le dio a Costco el control total de una de sus operaciones internacionales más rentables.
- Adquisición de Costco Corea (Q1 fiscal 2018): Adquirió la participación restante de su socio de joint venture coreano, incluyendo tres locales que anteriormente operaban bajo contrato de arrendamiento.
- Adquisición de Costco México (Fiscal 2012): Compró el porcentaje restante de su socio mexicano por $789 millones de dólares.
- Qué aporta esto: Permite a Costco simplificar su estructura corporativa internacional, eliminar gastos de regalías y retener el 100% de las utilidades y flujos de efectivo generados en estos países altamente productivos (el segmento internacional suele tener márgenes operativos promedio más altos que los de EE. UU. debido a una menor competencia directa de clubes de precios).
Deuda
Analizar la estructura de deuda de Costco revela una de las mayores fortalezas financieras de la empresa: su conservadurismo extremo y su posición de caja neta. Vamos a desglosar en profundidad el estado actual de su deuda, la comparativa histórica, los tipos de interés asociados y la relevancia de estas métricas para la valoración de la compañía.
1. Niveles de Deuda Actuales y Desglose (Corto y Largo Plazo)
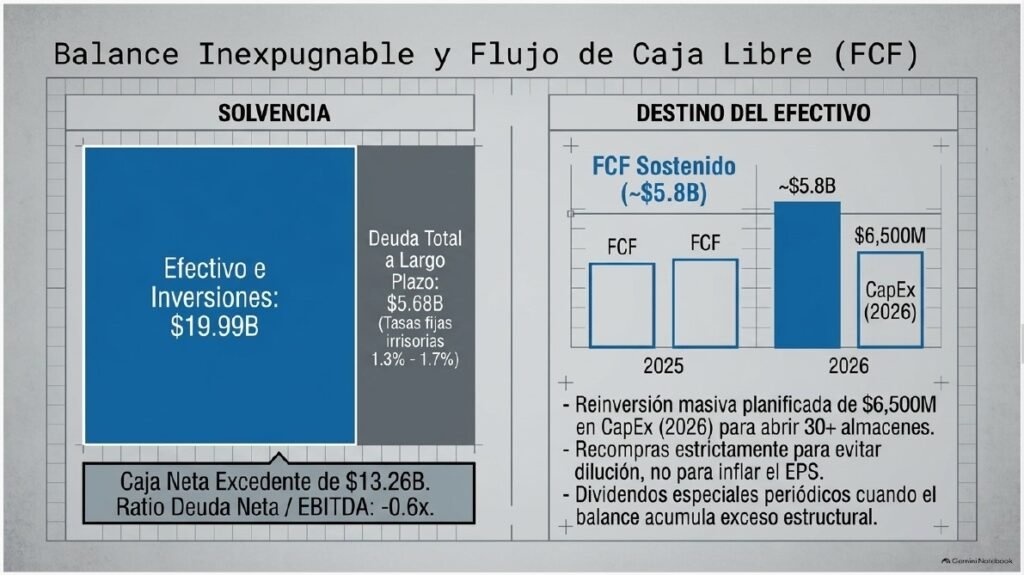
Al cierre del tercer trimestre de su año fiscal 2026 (las 36 semanas finalizadas el 10 de mayo de 2026), la estructura de deuda de Costco se compone casi exclusivamente de Senior Notes (bonos sénior) y se divide de la siguiente manera:
- Deuda Total (Valor en libros): $5,684 millones de dólares.
- Deuda a Corto Plazo (Porción corriente): $0 millones de dólares (registrado como «—» o nulo en su último reporte trimestral). Esto significa que Costco no tiene vencimientos de sus bonos principales en dólares programados para los próximos 12 meses.
- Deuda a Largo Plazo (Excluyendo porción corriente): $5,670 millones de dólares. (Esta cifra se obtiene restando $14 millones de dólares por costos de emisión y descuentos de deuda no amortizados al valor total en libros de $5,684 millones).
2. Comparativa Histórica de la Deuda (2022 – 2026)
Si comparamos las cifras actuales con el cierre de los años fiscales anteriores, observamos una tendencia constante de desinstalación o reducción neta de la deuda (desapalancomiento):
| Periodo | Deuda a Largo Plazo (M de USD) | Deuda a Corto Plazo/Porción Corriente (M de USD) | Deuda Total en Libros (M de USD) |
| T3 FY26 (10 de mayo de 2026) | $5,670 | $0 | $5,684 |
| FY25 (31 de agosto de 2025) | $5,713 | $75 | $5,805 |
| FY24 (1 de septiembre de 2024) | $5,794 | $103 | $5,919 |
| FY23 (3 de septiembre de 2023) | $5,377 | $1,081* | $6,484 |
| FY22 (28 de agosto de 2022) | $6,484 | $73 | $6,590 |
*Nota: En el año fiscal 2023, la porción de deuda a corto plazo se elevó temporalmente a $1,081 millones de dólares debido a que los bonos del 2.750% vencían en mayo de 2024, los cuales fueron liquidados puntualmente por Costco usando su propio efectivo.
Análisis de la tendencia: En menos de cuatro años, Costco ha reducido su deuda total de $6,590 millones a $5,684 millones de dólares (una disminución de $906 millones de dólares o un 13.7% en términos absolutos), fortaleciendo aún más un balance que ya era sumamente robusto.
3. Tipos de Interés de la Deuda de Costco
La deuda a largo plazo en dólares de Costco está respaldada por cuatro emisiones principales de Senior Notes a tipo de interés fijo:
- 3.000% Senior Notes con vencimiento en mayo de 2027 ($1,000 millones de dólares).
- 1.375% Senior Notes con vencimiento en junio de 2027 ($1,250 millones de dólares).
- 1.600% Senior Notes con vencimiento en abril de 2030 ($1,750 millones de dólares).
- 1.750% Senior Notes con vencimiento en abril de 2032 ($1,000 millones de dólares).
- Deuda Adicional (Yenes): La partida de «Otra deuda a largo plazo», que asciende a $684 millones de dólares en Q3 FY26, corresponde a pagarés emitidos por su filial en Japón. Estos bonos se emitieron para aprovechar las bajísimas tasas de interés del mercado nipón, con tasas fijas de tan solo 0.28% y 0.42% para las emisiones de 2019, y de entre 1.400% y 2.120% para las emisiones más recientes de 2024.
4. ¿Por qué son tan importantes estos datos al analizar Costco?
Conocer el desglose de los tipos de interés y plazos de vencimiento de la deuda es vital por tres razones estratégicas:
- Ventaja Competitiva en Costo de Capital: El tipo de interés ponderado de la deuda de Costco se sitúa muy por debajo del 2%. En un entorno macroeconómico donde las tasas de interés de referencia de los bancos centrales han estado elevadas (en torno al 4%-5%), financiarse a largo plazo a tasas fijas de entre el 1.375% y el 1.750% es un privilegio exclusivo de empresas con excelente calificación crediticia.
- Arbitraje Financiero y «Caja Neta»: Costco tiene más efectivo del que debe. Al 10 de mayo de 2026, la empresa reportó $18,946 millones de dólares en efectivo y equivalentes, junto con $1,050 millones en inversiones a corto plazo (totalizando más de $20,000 millones de liquidez inmediata). Como su costo de deuda es bajísimo (menos del 2%), Costco puede invertir su gigantesco excedente de efectivo en activos seguros a corto plazo (como letras del tesoro) que rinden por encima del 4%, generando un beneficio financiero neto positivo.
- La prueba en sus resultados: En el último trimestre (T3 FY26), Costco registró un gasto por intereses de apenas $32 millones de dólares, pero generó ingresos por intereses y otros de $155 millones de dólares (un saldo a favor neto de $123 millones de dólares en solo 12 semanas).
- Mitigación del Riesgo de Refinanciación: Al no tener porción corriente de deuda actualmente ($0 a corto plazo) y con los primeros vencimientos importantes programados para mediados de 2027 ($2,250 millones entre las notas de 3.000% y 1.375%), Costco no enfrenta presiones para refinanciar deuda a las altas tasas del mercado actual, protegiendo sus márgenes de ganancia.
5. Estimación de la Propia Compañía sobre su Liquidez y Deuda
La postura oficial de la directiva de Costco (reiterada consistentemente en sus llamadas de resultados y reportes ante la SEC) es de absoluta tranquilidad:
«Creemos que nuestras posiciones de efectivo e inversiones y nuestro flujo de caja operativo, junto con la capacidad bajo los acuerdos de crédito existentes y disponibles, serán suficientes para satisfacer nuestros requisitos de liquidez y capital para el futuro previsible».
- Financiación Orgánica: Costco estima que no requiere emitir nueva deuda para financiar su ambicioso plan de expansión de almacenes o su CapEx proyectado de $6,500 millones de dólares para el año fiscal 2026. Sus operaciones comerciales y las membresías autogeneran toda la liquidez necesaria.
- Política de No Apalancamiento para Retorno de Capital: La directiva descarta de manera categórica emitir deuda para financiar recompras masivas de acciones a los múltiplos de valoración actuales (los cuales consideran elevados). Toda acumulación de deuda o apalancamiento se gestiona con una prudencia extrema, priorizando la devolución del exceso de caja a través de dividendos especiales esporádicos solo cuando la liquidez acumulada en el balance lo permite de forma natural.
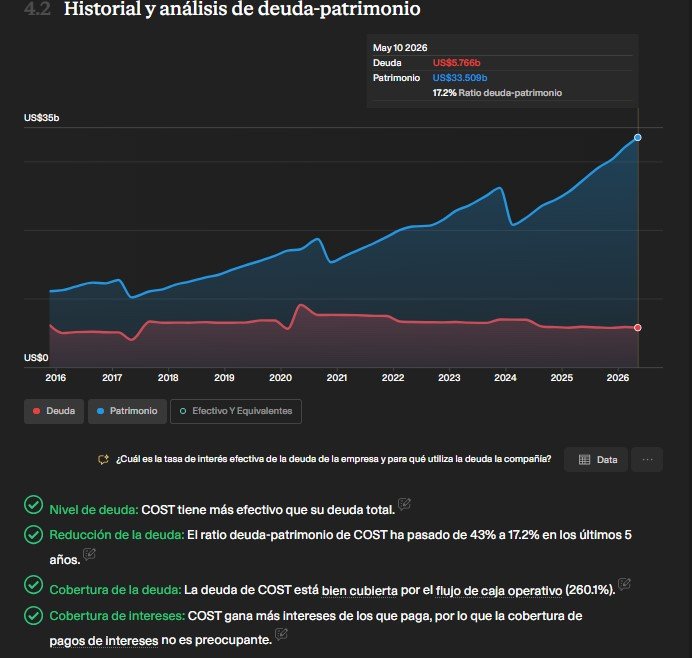
Ratios de Solvencia
Para analizar en profundidad la salud financiera, la liquidez y la capacidad de pago a largo plazo de Costco Wholesale Corporation, se utilizan varios ratios financieros clave.
1. Ratio Deuda Neta / EBITDA
- Cómo se calcula:
Deuda Neta / EBITDA = Deuda Financiera Total – Efectivo y Equivalentes / EBITDA (Nota: La deuda financiera total incluye la porción corriente y de largo plazo de las notas senior y arrendamientos financieros, mientras que al efectivo se le pueden sumar inversiones a corto plazo altamente líquidas).
- Por qué es importante y cómo usarlo en el análisis: Este ratio es el estándar de oro para medir el apalancamiento financiero. Indica cuántos años le tomaría a una empresa pagar toda su deuda neta utilizando únicamente su flujo operativo puro (EBITDA). Un ratio inferior a 2.0x se considera muy saludable. En el caso de Costco, este ratio es negativo, lo que indica que la empresa posee una posición de caja neta (Net Cash Position). Es decir, tiene más dinero líquido disponible en su balance que el total de su deuda financiera acumulada.
- Histórico y Previsiones de Costco (Años Fiscales): Según los datos de los modelos de valoración de analistas de Morningstar presentes en tus fuentes, el comportamiento de este ratio y de la deuda total es el siguiente:
Datos Reales:
- 2023: -0.6x (con un ratio de Deuda Total/EBITDA bruto de 0.9x).
- 2024: -0.3x (con un ratio de Deuda Total/EBITDA bruto de 0.7x).
- 2025: -0.6x (con un ratio de Deuda Total/EBITDA bruto de 0.6x).
- Previsiones de Consenso (Forecast):
- 2026: -0.5x (Deuda Total/EBITDA: 0.7x).
- 2027: -0.2x (Deuda Total/EBITDA: 0.7x).
- 2028: -0.4x (Deuda Total/EBITDA: 0.7x).
- 2029: -0.3x (Deuda Total/EBITDA: 0.6x).
- 2030: -0.6x (Deuda Total/EBITDA: 0.6x).
- Análisis cualitativo: Al cierre del ejercicio fiscal 2025, la compañía operaba con aproximadamente $10,000 millones de dólares en deuda total frente a $14,000 millones de dólares en efectivo e inversiones a corto plazo, consolidando su balance libre de deuda neta. El promedio de 10 años de su ratio Deuda/EBITDA se sitúa en un conservador 1.0x. Esto proporciona a la administración una flexibilidad sobresaliente para financiar de forma interna su plan de expansión en el extranjero y continuar distribuyendo dividendos especiales sin poner en riesgo la estabilidad del negocio.
2. Coeficiente Corriente (Current Ratio)
- Cómo se calcula:
Coeficiente Corriente = Activos Corrientes / Pasivos Corrientes
- Por qué es importante y cómo usarlo en el análisis: Mide la capacidad de liquidez a corto plazo de la empresa, es decir, si cuenta con suficientes recursos convertibles en dinero en menos de 12 meses para pagar las obligaciones y deudas que vencen en ese mismo período de tiempo. Un ratio de 1.0x indica equilibrio exacto. En la industria del retail, un ratio corriente cercano a 1.0x es habitual y saludable si el inventario rota muy rápido.
- Histórico y cálculo con datos reales de Costco: Extrayendo los datos de los estados financieros presentados en tus reportes anuales y trimestrales, podemos calcular la evolución de este ratio para Costco:
- Año Fiscal 2017: Activos Corrientes $17,317 M / Pasivos Corrientes $17,495 M = 0.99x.
- Año Fiscal 2018: Activos Corrientes $20,289 M / Pasivos Corrientes $19,926 M = 1.02x.
- Año Fiscal 2020: Activos Corrientes $28,120 M / Pasivos Corrientes $24,844 M = 1.13x.
- Año Fiscal 2021: Activos Corrientes $29,505 M / Pasivos Corrientes $29,441 M = 1.00x.
- Año Fiscal 2025: Activos Corrientes $38,380 M / Pasivos Corrientes $37,108 M = 1.03x.
- Año Fiscal 2026 (Q2, al 15 de febrero de 2026): Activos Corrientes $43,133 M / Pasivos Corrientes $40,763 M = 1.06x.
- Año Fiscal 2026 (Q3, al 10 de mayo de 2026): Activos Corrientes $45,177 M / Pasivos Corrientes $42,125 M = 1.07x.
Análisis:
- Un coeficiente corriente que oscila consistentemente entre 1.00x y 1.13x refleja una gestión de capital de trabajo extremadamente eficiente. Costco no acumula activos corrientes innecesarios u ociosos. Su inventario rota tan rápido que la empresa es capaz de vender la mercancía y cobrar en efectivo de sus socios antes de que venzan las facturas de pago de sus proveedores, operando con un «capital de trabajo negativo» que le dota de una gran liquidez real no reflejada en la fórmula tradicional.
3. Deuda Neta / Patrimonio Neto (Net Debt to Equity)
- Cómo se calcula:
Deuda Neta / Patrimonio = Deuda Financiera Total – Efectivo y Equivalentes / Patrimonio Neto de los Accionistas
- Por qué es importante y cómo usarlo en el análisis: Compara el nivel de financiación ajena neta (lo que se debe a bancos y bonistas una vez restada la caja) con la financiación propia aportada por los accionistas y las utilidades retenidas. Permite medir el apalancamiento a largo plazo y la solvencia estructural. Un ratio superior a 1.5x o 2.0x suele denotar un balance agresivo o apalancado.
- Análisis aplicado a Costco: Al igual que ocurre con el ratio de EBITDA, este coeficiente es negativo para Costco, lo que elimina cualquier riesgo de insolvencia financiera:
- Al cierre del tercer trimestre del año fiscal 2026 (10 de mayo de 2026), Costco reportó un Patrimonio Neto de $33,509 millones de dólares (mostrando un sólido crecimiento desde los $32,087 millones reportados en el trimestre anterior debido a la acumulación de utilidades retenidas).
- Sus pasivos por deuda total ascendieron a $5,684 millones. Por su parte, el efectivo y equivalentes sumaba $18,946 millones.
- Esto da como resultado una caja neta (deuda neta negativa) de -$13,262 millones de dólares.
- Dividiendo este monto entre su Patrimonio Neto, obtenemos un ratio de -0.40x. Una tasa negativa significa que Costco se financia enteramente con sus propios recursos y su flotante de operaciones, lo que le otorga una inmunidad estructural frente a variaciones en el mercado de crédito.
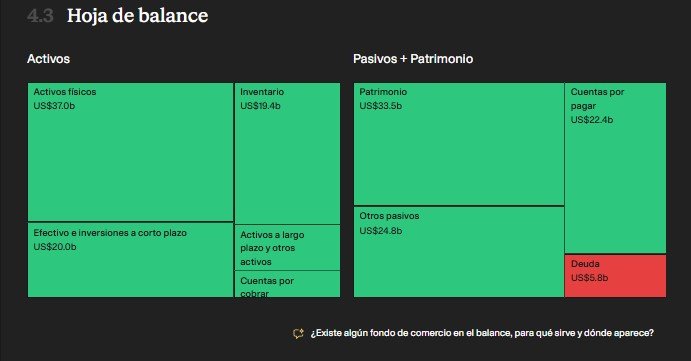
4. Altman Z-Score
- Cómo se calcula: Es un modelo predictivo que combina cinco ratios financieros ponderados para evaluar la probabilidad de que una empresa cotizada entre en bancarrota en los próximos dos años.
- Uso e Interpretación en el análisis:
- Z > 2.99: Zona Segura (Bajísimo riesgo de quiebra).
- 1.81 < Z < 2.99: Zona Gris (Riesgo moderado, requiere monitoreo).
- Z < 1.81: Zona de Peligro (Alta probabilidad de insolvencia a corto plazo).
- Análisis conceptual aplicado a Costco: Si realizáramos el cálculo del Altman Z-Score para Costco utilizando sus datos de 2025/2026, el resultado se ubicaría de forma contundente en una Zona Segura extremadamente alta. Esto se debe a tres fortalezas gigantescas de Costco que disparan las variables del modelo:
- Rotación de Activos sobresaliente X5: Costco genera más de $270,000 millones de dólares en ventas anuales utilizando una base de activos muy optimizada debido a que sus locales son almacenes austeros sin lujos decorativos.
- Valoración de Mercado colosal X4: Su capitalización de mercado ronda los $406,000 millones de dólares frente a una estructura de pasivos sumamente controlada y libre de deudas netas financieras.
- Utilidades retenidas X2 y EBITDA crecientes X3: Su beneficio neto de $8,099 millones en 2025 e ingresos recurrentes por membresías aseguran un flujo de rentabilidad acumulada muy robusto en el balance.
¿Qué impacto tiene el fondo de maniobra negativo en la empresa?
En Costco, un fondo de maniobra negativo (o ciclo de capital de trabajo estructuralmente negativo) no representa un riesgo de insolvencia, sino una de sus mayores ventajas competitivas y financieras. Su impacto se traduce en los siguientes beneficios clave para la empresa:
- Financiación gratuita por parte de los proveedores: Debido a su catálogo limitado de productos (SKUs) y su extrema eficiencia, Costco rota su inventario sumamente rápido (unas 12 veces al año o aproximadamente cada 30 días de media). Esto le permite vender y cobrar la mercancía en efectivo a los socios antes de que venza el plazo de crédito para pagar las facturas a los fabricantes.
- Apalancamiento sin costo: La proporción de cuentas por pagar frente al valor de su inventario suele superar el 100%. Esto significa que los proveedores financian de manera directa el capital de trabajo necesario para operar el día a día, evitando que la empresa tenga que utilizar el dinero de los accionistas o emitir deuda costosa para financiar sus existencias.
- Liberación de caja para la expansión: Al no tener que «congelar» recursos propios en el inventario que reposa en las estanterías, Costco puede extraer «capital flotante» directamente de su cadena de suministro. Esta liquidez liberada queda completamente disponible para financiar orgánicamente sus planes de expansión física (CapEx) sin presionar su balance.
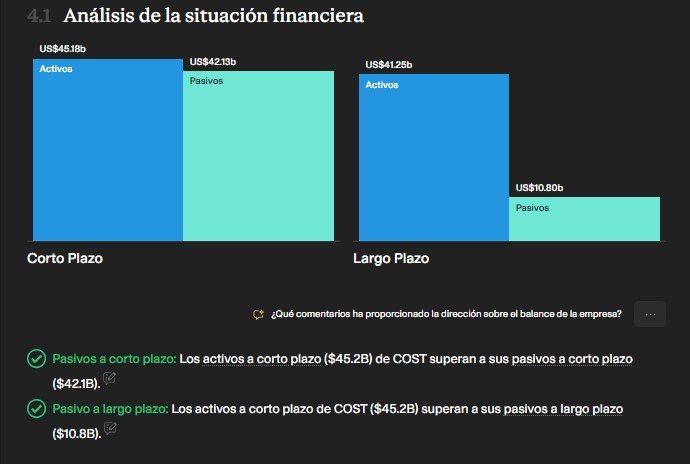
Ventajas Competitivas
Las ventajas competitivas de Costco Wholesale Corporation han sido objeto de un riguroso análisis tanto por parte de la propia empresa como por analistas externos de Wall Street. Ambos coinciden en que la compañía no opera simplemente como un supermercado tradicional, sino como una sofisticada máquina logística y de fidelización de clientes.
1. Ventajas Competitivas según la Propia Empresa
Desde la perspectiva interna, Costco define su ventaja competitiva a través de los principios de su modelo operativo y su filosofía ética:
- La «Autoridad en Precios» (Pricing Authority): Costco no busca optimizar sus ganancias a corto plazo cobrando de más; su prioridad absoluta es mantener la percepción de que el socio siempre encontrará el precio más bajo del mercado en productos de excelente calidad.
- El Filtro de la Membresía: El formato de club por membresía asegura ingresos recurrentes predecibles que actúan como un motor de rentabilidad y permiten reducir los márgenes de ganancia en el piso de venta al mínimo. Asimismo, reduce significativamente las pérdidas por mermas y robo (shrinkage) al restringir la entrada a socios identificados.
- Disciplina Extrema de SKUs: Al autolimitarse a un promedio de 3,700 a 4,000 unidades de inventario activas (SKUs) por almacén, Costco concentra una gigantesca demanda de volumen en pocos proveedores, lo que maximiza su poder de compra y acelera la rotación de sus mercancías.
- Simplicidad Operativa «Sin Lujos» (No-Frills): Los almacenes están estandarizados y carecen de decoración ostentosa; los productos se reciben en palets listos para la estantería de autoservicio. Esto disminuye los costos de manipulación, personal y almacenamiento.
- Filosofía de Capital Humano: Costco sostiene que para retener el talento y aumentar la productividad es indispensable ofrecer compensaciones y beneficios superiores a la media de la industria, reduciendo drásticamente la costosa rotación de personal.
- La Fortaleza de Kirkland Signature: Su marca propia está diseñada para ofrecer una calidad igual o superior a las marcas nacionales, pero con un descuento de entre el 15% y 20% para el miembro, generando altos márgenes para Costco y una fuerte fidelización.
2. Ventajas Competitivas según los Analistas
Los analistas financieros de firmas como Morningstar y JPMorgan respaldan el foso defensivo de la compañía mediante métricas de eficiencia que resultan inalcanzables para sus competidores directos:
- Foso Económico Amplio (Wide Economic Moat): Morningstar le otorga esta calificación sustentada en su tremenda ventaja estructural de costes y la solidez de sus activos intangibles (reconocimiento de marca y lealtad del socio). Durante los últimos años, su rentabilidad sobre el capital invertido (ROIC) promedio ha sido del 24.6%, muy por encima de su coste de capital del 7.4%.
- La Brecha de Precios Estimada por JPMorgan: JPMorgan calcula que los precios de Costco son hasta un 60% más baratos que los de un supermercado tradicional, y alrededor de un 30% más baratos que los de grandes cadenas como Walmart y Target, consolidando su ventaja competitiva como líder indiscutible en costes.
Productividad por Metro Cuadrado Récord:
Las ventas de Costco superan los $2,000 USD por pie cuadrado, lo que duplica los $1,150 USD que registra Sam’s Club (Walmart) y multiplica por casi cinco veces los niveles de Target.
- Productividad por Metro Cuadrado Récord: Las ventas de Costco superan los $2,000 USD por pie cuadrado, lo que duplica los $1,150 USD que registra Sam’s Club (Walmart) y multiplica por casi cinco veces los niveles de Target.
- Ciclo de Conversión de Efectivo Inverso: Debido a que el inventario rota a una velocidad excepcional (una media de 30 días frente a los 40 de Walmart o los 61 de Target), Costco suele cobrar por la mercancía antes de tener que pagar la factura al proveedor, lo que genera que estos financien de forma gratuita el capital de trabajo de la firma.
- Estructura de SG&A Altamente Diluida: Sus gastos de administración, venta y generales (SG&A) representan solo un 9% de las ventas, en contraste directo con el 20% promedio que soportan Walmart y Target.
- Perfil Demográfico Favorable: Costco atrae a un socio suburbano con ingresos familiares promedio sustancialmente altos (alrededor de $125,000 USD anuales en comparación con los $80,000 USD del cliente de Sam’s Club), lo que aporta una inmensa resiliencia al gasto discrecional incluso en épocas de contracción crediticia.
3. Insights de los Conference Calls (Llamadas de Resultados)
En las llamadas de ganancias de los últimos trimestres de 2025 y 2026, la directiva liderada por el CEO Ron Vachris y el CFO Gary Millerchip ha comentado extensamente cómo se defienden y potencian estas ventajas en el entorno macroeconómico actual:
La ofensiva en precios y mitigación de aranceles
- «Los primeros en bajar y los últimos en subir»: La directiva enfatiza de manera constante que subir los precios de pasillo siempre es el último recurso. Ante la desinflación de ciertas materias primas (como carne, huevos o café), reducen los precios de inmediato sacrificando márgenes en el trimestre para defender el foso defensivo de la compañía.
- Agilidad gracias a la limitación de SKUs: Su modelo centralizado y simplificado les otorga una enorme flexibilidad para trabajar de la mano con proveedores globales, reubicar los países de producción (sourcing local o regional) y consolidar la compra masiva de bienes para anular el impacto inflacionario de los aranceles.
Adopción tecnológica enfocada en el valor
- La tecnología como catalizadora del modelo físico: La directiva aclara que Costco no implementa tecnología «por moda», sino para potenciar sus fortalezas tradicionales: eficiencia y servicio al socio.
- Aceleración del front-end: Herramientas como el escaneo de membresías al ingresar, la billetera digital y el pre-escaneo de carritos antes de llegar a caja han incrementado la productividad y velocidad de checkout hasta en un 20% en tiendas piloto, permitiendo reducir los costes de nómina en horas pico.
- IA de búsqueda y personalización: Su motor de recomendaciones personalizadas de comercio electrónico basado en Inteligencia Artificial generó casi $500 millones de dólares en ventas digitales en un solo trimestre, con tasas de conversión 3 veces superiores a las habituales. Además, señalan que los nuevos modelos de lenguaje y búsquedas por IA (como ChatGPT o Gemini) benefician enormemente a Costco, ya que son capaces de descifrar y valorar la estructura de «precios todo incluido» de Costco (por ejemplo, en neumáticos o electrodomésticos, que ya incluyen la instalación, Road Hazard o el transporte gratuito, conceptos que las búsquedas web tradicionales solían ignorar).
La reinversión de ganancias alternativas
- El motor de retorno de valor: Gary Millerchip ha dejado claro que la proliferación de ingresos alternativos de alto margen (como la plataforma publicitaria de Retail Media, Costco Travel o los servicios financieros) no se utiliza para expandir permanentemente el margen neto operativo de la multinacional. Por el contrario, la política de Costco es reinvertir entre el 80% y 90% de este valor de vuelta en los socios, reduciendo aún más el precio de los productos para hacer girar el volante de ventas y ganar más cuota de mercado.
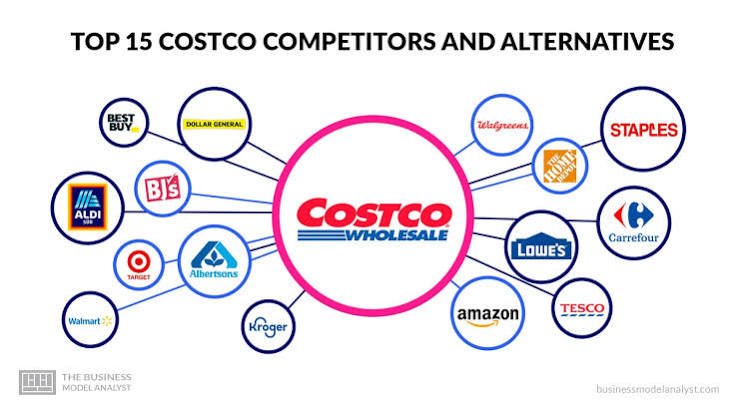
Sector
El sector al que pertenece Costco Wholesale Corporation es el del comercio minorista y mayorista (Retail and Wholesale). De forma mucho más específica, la empresa opera en el subsector de los clubes de compras por membresía de descuento (Membership Warehouse Clubs).
En las clasificaciones sectoriales e índices financieros, esta industria suele englobarse bajo la categoría de Consumo Defensivo y Tiendas de Descuento (Consumer Defensive / Discount Stores) o dentro de los índices de mercancía general diversificada.
Características y Dinámicas del Sector
- Alta competitividad y fragmentación: Es un mercado maduro donde la competencia es vigorosa, constante y de alcance global. Costco compite directamente contra otros clubes de precios (principalmente Sam’s Club de Walmart y BJ’s Wholesale Club), pero la rivalidad también se extiende de manera masiva hacia supermercados tradicionales, supercentros de mercancías generales, tiendas de descuento duro (hard discounters), gigantes del comercio electrónico, gasolineras, farmacias y minoristas especializados.
- Factores críticos de éxito: Los participantes de la industria compiten principalmente en función del precio de venta, la calidad y selección de los productos, la conveniencia, la ubicación de las tiendas físicas, las estrategias de distribución logística y la experiencia de servicio al cliente.
- La evolución tecnológica y omnicanalidad: El auge de los canales digitales y las aplicaciones móviles ha incrementado el nivel de competencia, ya que ahora los consumidores pueden realizar comparaciones de precios de forma inmediata a través de sus dispositivos. Para defender su cuota de mercado, las empresas de este sector se ven obligadas a realizar inversiones multimillonarias en infraestructura tecnológica, redes de entrega a domicilio e inteligencia artificial.
La Posición Dominante de Costco en el Sector
La inmensa escala de Costco le otorga un blindaje competitivo único frente a la mayoría de las cadenas de supermercados tradicionales:
- Líder indiscutible del formato Club: Costco controla una cuota de mercado dominante de aproximadamente el 60% del sector de clubes de compras en los Estados Unidos, y acumula un 53% de participación a nivel mundial en este mismo formato. En mercados internacionales seleccionados como Japón, Australia, Francia y el Reino Unido, posee el monopolio de la industria al capturar el 100% de la cuota de mercado de clubes de almacenes de descuento.
- El segundo gigante del comercio mundial: Si se analiza el comercio minorista en su conjunto (sumando todos los formatos de tiendas, supermercados y grandes superficies), Costco se consolida como la segunda cadena de comercio más grande del mundo, ubicada únicamente por detrás de Walmart.
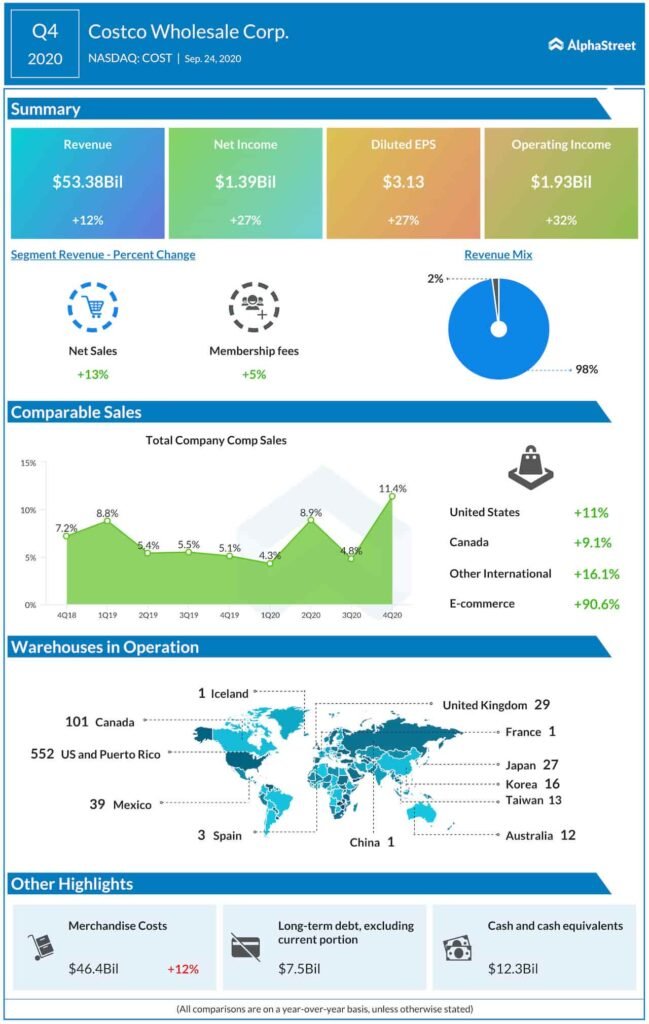
¿Cuál es la cuota de mercado de la compañía en este Sector?
El análisis competitivo de Costco varía sustancialmente dependiendo de cómo se defina el alcance de su mercado:
¿Es un sector fragmentado? ¿Existe monopolio u oligopolio?
- Sector Minorista en General (Broad Retail & Grocery): Si se analiza el comercio minorista y de alimentación en su sentido más amplio, Costco opera en un sector altamente competitivo y fragmentado. La compañía compite a nivel mundial con una enorme diversidad de distribuidores globales, nacionales y regionales, incluyendo supermercados tradicionales, supercentros, tiendas de descuento duro, farmacias, gasolineras, minoristas de internet (como Amazon) y tiendas de especialidad.
- Sector de Clubes de Compra por Membresía (Warehouse Club Industry): Si limitamos el análisis estrictamente al formato específico de club de almacenes de descuento, el panorama cambia drásticamente para convertirse en un claro oligopolio. En el mercado estadounidense, por ejemplo, la competencia directa se reduce prácticamente a tres jugadores dominantes: Costco, Sam’s Club (de Walmart) y BJ’s Wholesale Club.
- Monopolios de Facto Internacionales: En determinados países fuera de Norteamérica, la compañía ejerce un monopolio absoluto dentro de su formato, ya que es la única que opera almacenes de membresía de descuento en esos nichos geográficos.
Cuota de Mercado por Líneas de Negocio
Las fuentes no detallan cuotas de mercado con porcentajes específicos para las líneas de negocio individuales de la compañía (como óptica, farmacia, gasolineras o centros de comida). No obstante, sí proporcionan datos de penetración y posicionamiento muy relevantes:
- Formato de Almacén de Club de Compras (Core Business): Costco posee el liderazgo indiscutible a nivel mundial con una cuota del 53% de la industria global de clubes de almacenes.
- Marca Exclusiva (Kirkland Signature): Dentro de su propio volumen de ventas, Kirkland Signature ejerce una dominancia colosal con una penetración de aproximadamente el 33% (una tercera parte) de las ventas netas de la compañía. Se señala que Kirkland se utiliza estratégicamente como una herramienta de presión para obligar a marcas nacionales competidoras a reducir sus precios.
- Ventas Digitales: El canal de ventas habilitadas digitalmente (e-commerce y entregas) mantiene una penetración de aproximadamente el 7% al 10% de las ventas netas totales de la empresa.
Cuota de Mercado por Zonas Geográficas
En el sector de los clubes de almacenes de descuento (warehouse club industry), la cuota de mercado de Costco se distribuye de la siguiente manera a lo largo de sus territorios de operación:
- Estados Unidos: Costco es el líder indiscutible del mercado doméstico, controlando una cuota de mercado de más del 60% en la industria de clubes de compra por membresía.
- Corea del Sur: Ostenta una cuota de mercado del 65% en este formato.
- México: Cuenta con una cuota del 25% de la industria de clubes de compra, ubicándose en segundo lugar por detrás de Sam’s Club (que controla el 72% del mercado mexicano de clubes de precios).
- Japón, Australia, Francia y el Reino Unido: Costco posee el 100% de la cuota de mercado en la industria de clubes de compras por membresía en estos países, al capturar el mercado por completo ante la ausencia de competidores directos en este nicho específico.
- Canadá: Las fuentes no proporcionan una cifra porcentual exacta de su cuota de mercado, pero señalan que su posición competitiva es incluso mayor que en EE. UU., operando con una gran eficiencia y menor competencia directa en el formato, lo que se refleja en ventas de $2,352 USD por pie cuadrado.
- Islandia: Tampoco se detalla su porcentaje exacto de cuota de mercado, pero se destaca que tras su apertura generó un impacto disruptivo inmediato en los supermercados tradicionales líderes (como Bónus, que poseía el 39%, y Krónan, con el 16%), forzándolos a competir estrechamente con Costco en atributos de precio y frescura.
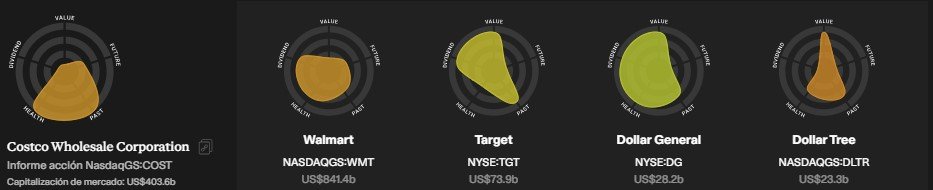
Competencia
El sector de la distribución en el que opera Costco Wholesale Corporation presenta una dualidad competitiva muy marcada. Si analizamos el mercado minorista y de alimentación de manera general (comercio de grandes superficies y supermercados), Costco compite en un entorno altamente fragmentado frente a gigantes globales. Sin embargo, si restringimos el análisis al formato exclusivo de clubes de compra por membresía de descuento (warehouse clubs), el sector se comporta como un oligopolio cerrado con tres actores dominantes en Norteamérica.
1. Competidores Directos (Formato Club de Precios)
En este nicho, los rivales que intentan replicar o competir directamente con el modelo de Costco son Sam’s Club y BJ’s Wholesale Club:
A. Sam’s Club (Filial de Walmart Inc.)
Es el competidor directo más grande y geográficamente extendido de Costco en los Estados Unidos, operando una red de 600 almacenes (casi a la par en unidades con Costco).
- Por qué es importante: Sam’s Club representa el 33% de la cuota de mercado de los clubes de precio en EE. UU. (frente al 60% que controla Costco). El club de Walmart se apalanca en la inmensa infraestructura logística, el poder de compra global y el soporte tecnológico de su matriz corporativa, lo que le permite absorber menores márgenes operativos.
- Diferencias operativas y demográficas clave:
- Menor productividad: A pesar de operar un número de tiendas similar, los almacenes de Sam’s Club son significativamente menos eficientes. Registran ventas anuales promedio de $1,150 USD por pie cuadrado, mientras que Costco supera los $2,000 USD. La diferencia en rentabilidad operativa neta también es drástica: Costco genera $77 USD de EBIT por pie cuadrado frente a los $26 USD de Sam’s Club.
- Perfil de cliente: Sam’s Club atiende a una base de clientes con ingresos familiares promedio de aproximadamente $80,000 USD anuales, sensiblemente por debajo de los $125,000 USD que promedian los socios de Costco. El formato a granel es más sostenible para familias con mayor renta disponible.
- Tecnología y experiencia: Para diferenciarse, Sam’s Club ofrece la tecnología Scan & Go (pago digital inmediato desde la app para evitar las colas de caja) y horarios especiales de mañana para socios del nivel Plus.
B. BJ’s Wholesale Club
Fundada en 1984, BJ’s opera principalmente de manera regional en la Costa Este de los Estados Unidos, con una red de 229 clubes y 160 gasolineras.
- Por qué es importante: BJ’s no busca competir frontalmente en precios y escala global con Costco o Sam’s Club; su estrategia se enfoca en competir de manera directa contra los supermercados tradicionales de vecindario. Promete a sus socios un ahorro del 25% o más frente a la cesta de compra de un supermercado típico.
- Diferencias operativas y de formato:
- Catálogo más amplio: BJ’s maneja almacenes ligeramente más pequeños pero ofrece un surtido significativamente mayor, con aproximadamente 7,000 SKUs en comparación con los menos de 4,000 de Costco.
- Flexibilidad de compra: Acepta cupones de fabricantes tradicionales (algo que Costco y Sam’s rechazan). Además, ofrece empaques y presentaciones de menor tamaño, lo que resulta más atractivo para familias pequeñas o socios con espacio limitado de almacenamiento en entornos urbanos.
- Productividad: Al enfocarse más en la conveniencia local que en el volumen masivo, BJ’s genera ventas estimadas por pie cuadrado de solo $629 USD, un rendimiento muy inferior al de Costco y Sam’s Club. Su membresía básica (Inner Circle) tiene un coste de $55 USD anuales.
2. Competidores de Retail General y Comercio Electrónico
Fuera de la barrera de las membresías, el negocio ordinario de Costco se ve fuertemente desafiado por los líderes de la distribución general en EE. UU.: Walmart (Supercenters), Target, Kroger y Amazon:
A. Walmart (Segmento Principal) y Target Corporation
Estas grandes cadenas nacionales compiten por capturar la cesta de la compra planificada y el consumo cotidiano:
- La ventaja del modelo de Costco frente a ellos:
- Márgenes y Estructura de Costes: Mientras que Walmart opera con un margen bruto generalizado del 24.4% y Target asciende al 28.3%, Costco se autolimita deliberadamente a un margen bruto promedio de solo el 10.5%.
- Eficiencia de Gastos (SG&A): Gracias a su formato rústico en palets y menor necesidad de personal en sala de ventas, los gastos de administración, venta y generales (SG&A) de Costco representan solo el 9% de sus ventas, mientras que en Walmart y Target estos costes absorben aproximadamente el 20% de su facturación.
- Rotación de Inventarios: El inventario de Costco rota por completo en solo 30 días de media, en contraste con los 40 días que requiere Walmart y los 61 días que necesita Target para vaciar sus estantes.
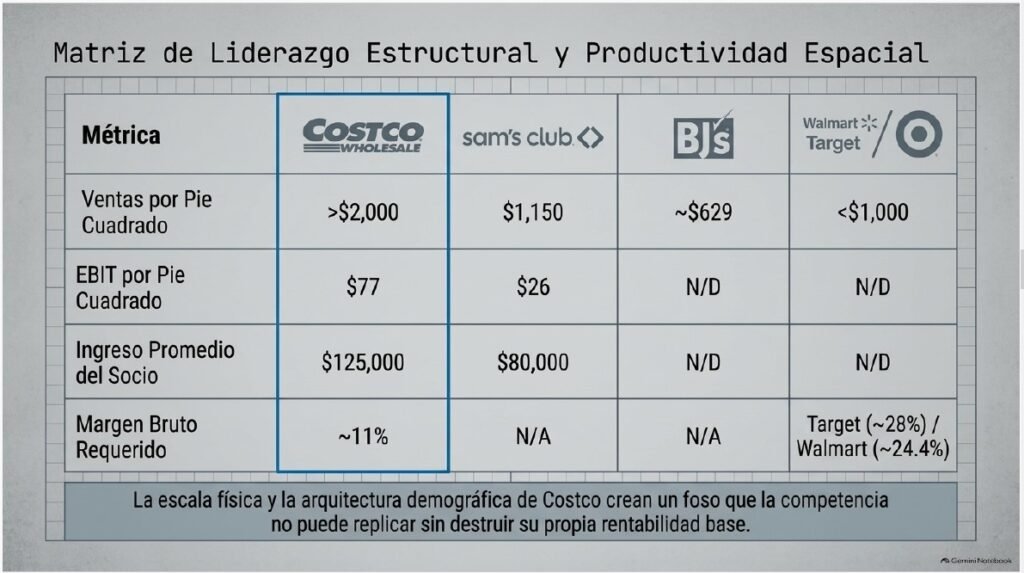
B. Amazon.com
Es el líder indiscutible del comercio electrónico, ofreciendo envíos hiperrápidos, personalización digital y el foso de suscripción de Amazon Prime.
- Por qué Costco está protegida: A pesar de que las ventas digitales representan solo un 7% al 10% del negocio de Costco, la multinacional de clubes de precios está relativamente resguardada de la disrupción digital directa. Más del 55% de sus ingresos provienen de la categoría de alimentación y productos frescos a granel. Logísticamente, realizar entregas a domicilio de compras masivas, pesadas y perecederas a granel resulta estructuralmente muy costoso y poco eficiente para los operadores de mensajería tradicional.
Resumen Estructural del Sector
| Métrica / Atributo | Costco Wholesale | Sam’s Club | BJ’s Wholesale |
| Cuota de Mercado (Clubes EE. UU.) | >60% | 33% | <7% (Costa Este) |
| Productividad (Ventas / Pie Cuadrado) | >$2,000 USD | $1,150 USD | ~$629 USD |
| Rentabilidad (EBIT / Pie Cuadrado) | $77 USD | $26 USD | N/D (Menor escala) |
| Surtido de Catálogo (SKUs) | ~4,000 | ~4,000 | ~7,000 |
| Ingreso Socio Promedio | $125,000 USD | $80,000 USD | N/D (Orientado a clase media) |
| Membresía Básica Anual | $65 USD | $50 USD | $55 USD |
La inmensa escala física de Costco, la lealtad extrema de su base de socios (con tasas de renovación que superan el 90%) y la potencia de su marca Kirkland Signature (que genera un tercio de las ventas totales) consolidan un foso económico amplio (Wide Economic Moat) que la competencia sigue encontrando sumamente difícil de erosionar.
Equipo Directivo
La estructura del equipo directivo de Costco Wholesale Corporation está marcada por una cultura de lealtad interna excepcional y una transición generacional muy planificada. A continuación, se detalla quiénes integran este equipo, sus trayectorias y cómo se toman las decisiones diarias en la cúspide de la organización:
1. La Figura de Mando y el Principal Tomador de Decisiones
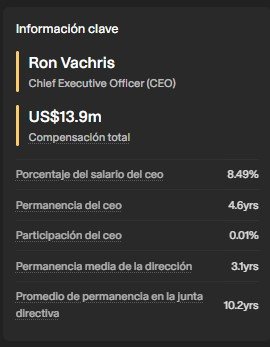
La máxima autoridad ejecutiva de Costco es Ron M. Vachris, quien ejerce como Presidente, Director Ejecutivo (CEO) y Director.
En la arquitectura corporativa de Costco, el Presidente y CEO es formalmente designado ante los reguladores financieros como el Principal Tomador de Decisiones Operativas (Chief Operating Decision Maker o CODM). Esto significa que Vachris es el responsable final del día a día de la multinacional, encargándose de evaluar el desempeño general de los segmentos, monitorear los resultados reales frente a los presupuestos y decidir la asignación de recursos estratégicos de la empresa.
2. La Filosofía del Equipo Directivo: Promoción Interna y Longevidad
Una de las mayores ventajas competitivas en la gestión de Costco, destacada tanto por la empresa como por académicos, es que la inmensa mayoría de sus altos oficiales ejecutivos acumulan más de 25 años de servicio en la compañía.
La empresa evita sistemáticamente buscar talento externo para su alta dirección, apoyándose en su compromiso ético y operativo de promover desde dentro. Prácticamente todos sus directores de operaciones y vicepresidentes comenzaron su carrera en los eslabones más básicos del almacén (como cajeros, empacadores o carniceros) y ascendieron a lo largo de décadas de capacitación interna, garantizando la preservación de la cultura de «defensor del socio» que instauraron los fundadores James Sinegal y Jeffrey Brotman.
3. Desglose de los Principales Directivos y sus Trayectorias
El núcleo duro de toma de decisiones diarias que acompaña a Ron M. Vachris en la cúpula está integrado por líderes con trayectorias de profunda especialización sectorial:
Ron M. Vachris
- (CEO y Presidente): Su carrera de más de 40 años en la organización es el ejemplo definitivo de desarrollo interno. Antes de asumir como CEO, fue Presidente y Director de Operaciones (COO) de 2022 a 2023. Previamente, recorrió todas las áreas de la cadena de valor: fue Vicepresidente Ejecutivo de Comercialización (Merchandising) de 2016 a 2022, Vicepresidente Senior de Desarrollo Inmobiliario de 2015 a 2016, y Vicepresidente Senior y Gerente General de la Región Noroeste de 2010 a 2015.
Gary Millerchip
- (Vicepresidente Ejecutivo y Director Financiero – CFO): Millerchip asumió la dirección financiera en 2024, rompiendo de forma inusual con la tradición de reclutamiento puramente interno de la empresa. Antes de incorporarse a Costco, acumuló un bagaje sobresaliente en el retail como Vicepresidente Senior y CFO de The Kroger Co. (de abril de 2019 a febrero de 2024) y como CEO de Kroger Personal Finance desde julio de 2010.
Richard A. Galanti
- (Director y ex-CFO): Aunque cedió el rol de CFO a Millerchip en marzo de 2024, Galanti sigue integrado como Director Ejecutivo. Galanti es considerado uno de los pilares de la estabilidad financiera de la empresa, habiendo ejercido como Director de Costco desde enero de 1995 y como CFO de la compañía durante más de 30 años (desde octubre de 1993). Su retiro de la corporación está programado para enero de 2025.
Russ Miller
- (SVP de Operaciones en EE. UU.): Es uno de los principales ejecutivos operativos, encargado del mercado estadounidense. Se desempeñó anteriormente como EVP de Operaciones del Suroeste y México (2018-2022) y SVP de la Región del Oeste de Canadá (2001-2018). Su retiro está fijado para febrero de 2026.
Caton Frates
- (Operaciones de Almacenes): Actualmente es el EVP y COO de la División Suroeste. Como parte del plan de sucesión, Frates ha sido designado para convertirse en Senior Executive VP de Operaciones de Almacenes para EE. UU. y México a partir de febrero de 2026, sucediendo a Russ Miller. Su carrera interna incluye haber sido SVP de la Región de Los Ángeles de 2015 a 2022.
Claudine Adamo
- (Comercialización): Es la Vicepresidenta Ejecutiva de Merchandising, coordinando la curaduría del catálogo. Ascendió a este rol estratégico en 2022 tras haber sido Vicepresidenta Senior de Non-Foods (2018-2022) y Vicepresidenta de la misma división (2013-2018).
Pierre Riel
- (Operaciones Internacionales): Ocupa el puesto de EVP y COO de la División Internacional, supervisando el crecimiento fuera de Norteamérica. Su trayectoria incluye haber sido SVP y Country Manager de Canadá (2019-2022) y SVP de la Región del Este de Canadá (2001-2019).
Javier Polit
- (Tecnología y Digitalización): Es el EVP y Director de Información y Digital (CIDO). Polit es otra rara incorporación externa de alto nivel, clave para la aceleración digital de Costco. Cuenta con una trayectoria tecnológica colosal en consumo masivo, habiendo sido CIO de Mondelez International (2022-2024), CIO de Procter & Gamble (2017-2022) y CIO del Grupo The Coca-Cola Company (2007-2017).
Este equipo directivo consolida la transición de liderazgo tras el relevo de W. Craig Jelinek, quien ejerció como Presidente y CEO desde enero de 2012 hasta finales de 2023, y que actualmente continúa aportando su experiencia como miembro activo del Consejo de Administración.
Skin in the Game
El análisis del alineamiento del equipo directivo de Costco Wholesale Corporation con sus accionistas revela una cultura interna de incentivos muy particular dentro del sector minorista:
1. ¿Tiene el equipo directivo «Skin in the Game»?
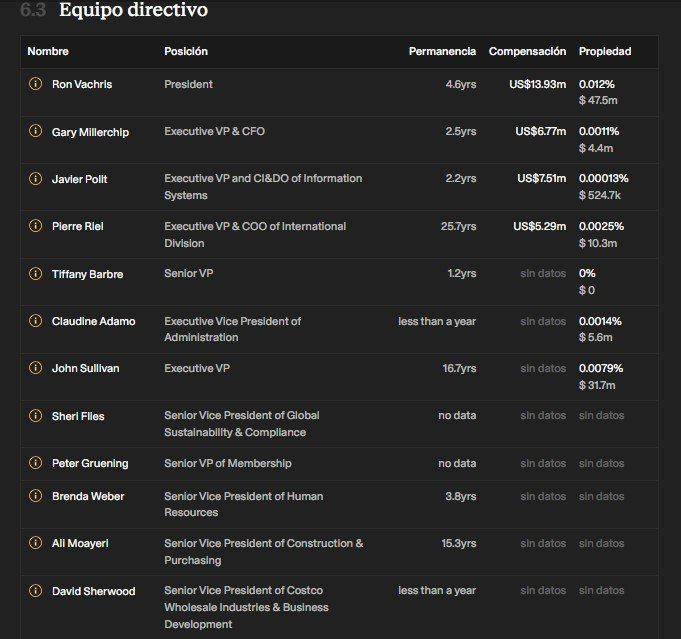
Sí, el equipo directivo de Costco posee una de las formas de «Skin in the Game» más profundas del mercado, fundamentada no en compras especulativas a corto plazo, sino en el desarrollo interno a largo plazo y la acumulación sostenida de capital en la empresa:
- Antigüedad y desarrollo de carrera extremo: Prácticamente todos los altos ejecutivos de la compañía acumulan más de 25 a 40 años de servicio continuado en Costco. Por ejemplo, el CEO Ron M. Vachris comenzó trabajando en los niveles operativos del almacén y ascendió a lo largo de cuatro décadas.
- Patrimonio neto ligado a la acción: Al haber desarrollado toda su vida profesional dentro de la corporación y recibir una parte sustancial de su retribución anual en acciones restringidas con periodos de consolidación (vesting) de varios años, la mayor parte del patrimonio neto personal de los altos directivos está vinculada al valor y desempeño de las acciones de Costco a largo plazo.
2. Composición de la Remuneración: Sueldo vs. Acciones
El esquema de compensación de la alta dirección de Costco se divide en tres componentes clave, estructurados para que la mayor variabilidad de sus ingresos dependa del rendimiento del negocio:
- Sueldo base fijo: Regulado mediante contratos de empleo ejecutivos (Executive Employment Agreements).
- Bono ejecutivo anual por desempeño: Basado en la consecución de objetivos operativos de ventas e ingresos preestablecidos por la junta (Executive Bonus Plan).
- Unidades de Acciones Restringidas (Restricted Stock Units – RSUs): Representa la porción más cuantiosa de la compensación total de los directivos.
De Stock Options a RSUs basadas en desempeño (Performance-Based RSUs)
- Sin Stock Options tradicionales: Costco ya no utiliza opciones sobre acciones (stock options) como el mecanismo principal para pagar a sus directivos. Las concesiones bajo su plan oficial de incentivos (2019 Incentive Plan) se realizan mediante RSUs basadas en rendimiento (performance-based RSUs).
- Condición de rendimiento: Para que los ejecutivos reciban estas unidades de acciones, el Comité de Compensación de la Junta Directiva debe certificar primero la consecución de las metas financieras fijadas para ese año fiscal.
- Estructura de consolidación (Vesting): Una vez aprobadas, las RSUs suelen consolidarse gradualmente a lo largo de un periodo de 5 años, aunque existen cláusulas de consolidación acelerada para aquellos empleados y directivos con una antigüedad acumulada igual o superior a 25 años en la empresa.
- Política de recuperación (Clawback Policy): La compañía cuenta con una política formal conforme a las normas de la SEC y de Nasdaq mediante la cual la Junta Directiva recuperará de forma obligatoria cualquier compensación de incentivos o RSUs otorgadas en exceso a un ejecutivo si llega a producirse una reexpresión de estados financieros (accounting restatement).
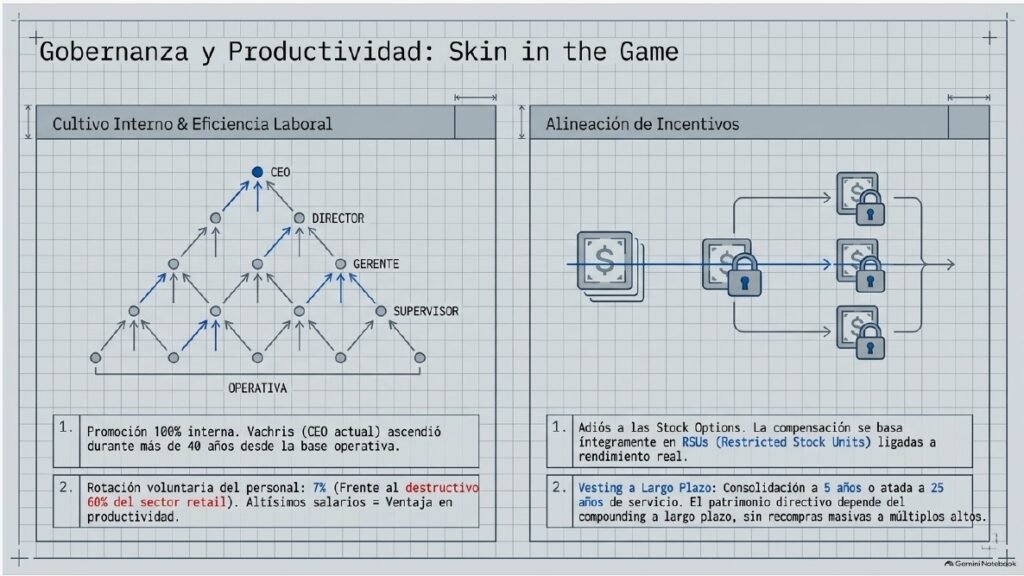
3. Política sobre Recompras de Acciones (Share Repurchases)
La política de recompras de acciones de Costco es explícita, muy disciplinada y difiere notablemente de la de otros gigantes del comercio minorista:
- Propósito exclusivo (Neutralizar la dilución): En las llamadas de resultados (conference calls), el equipo directivo ha reiterado que el objetivo primordial de su programa de recompra de acciones es absorber y evitar la dilución del accionista generada por la emisión de acciones para los incentivos de los empleados y directivos.
- Rechazo a las recompras masivas a múltiplos altos: Dado que la acción de Costco cotiza históricamente con un múltiplo de valoración elevado (alrededor de 40x – 48x P/E), la directiva y los analistas señalan que ejecutar recompra masiva de acciones a estos precios constituiría un uso poco eficiente del capital. Por ello, prefieren limitar la recompra a neutralizar las acciones emitidas.
- Ejecución y retiro de títulos: Las recompras se aprueban mediante autorizaciones plurianuales del Consejo de Administración (por ejemplo, el programa de $4,000 millones de dólares autorizado en enero de 2023) y se ejecutan periódicamente en el mercado abierto bajo la regla SEC 10b5-1. Todas las acciones recompradas se retiran y cancelan de forma permanente.
- Preferencia por dividendos especiales extraordinarios: En lugar de canalizar el exceso de caja hacia grandes recompras de acciones, la directiva de Costco prefiere devolver la liquidez acumulada en el balance mediante la distribución periódica de dividendos especiales (tales como los pagos extraordinarios de $7.00 en 2017, $10.00 en 2021 y $15.00 por acción en 2024).
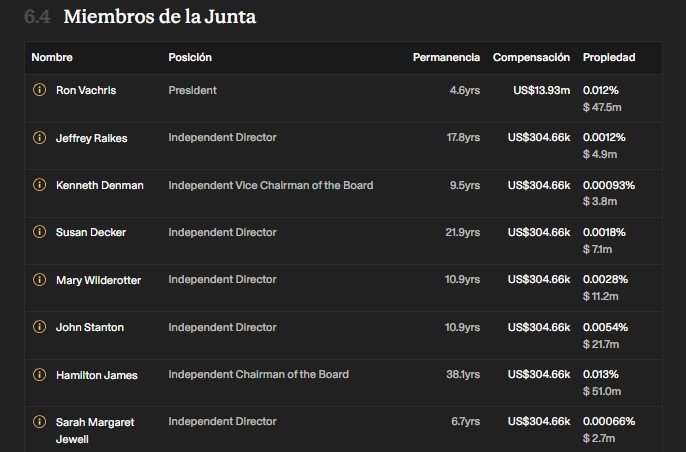
¿Qué papel juega el Consejo de Administración en la supervisión?
El Consejo de Administración (Board of Directors) de Costco ejerce un rol fundamental de gobernanza y supervisión estratégica a través del pleno de la junta y de sus comités especializados.
1. Supervisión de Riesgos Operativos y Ciberseguridad
- Delegación en el Comité de Auditoría: El Consejo ha delegado en el Comité de Auditoría la responsabilidad de revisar y discutir periódicamente con la alta dirección la identificación y mitigación de los riesgos de ciberseguridad, así como la eficacia de las políticas y prácticas de gestión de riesgos.
- Reportes continuos: El Director de Información y Seguridad (CISO) y el equipo de Auditoría Interna presentan actualizaciones continuas al Comité de Auditoría sobre la madurez de los controles informáticos. Asimismo, el Consejo en pleno recibe evaluaciones de ciberseguridad de forma periódica.
2. Control de la Compensación Ejecutiva y Gobernanza
- Incentivos vinculados al desempeño: A través del Comité de Compensación, el Consejo evalúa la consecución de los objetivos financieros anuales que determinan la aprobación de los bonos ejecutivos y la consolidación de las Unidades de Acciones Restringidas (RSUs) para los oficiales ejecutivos.
- Aplicación de la política de recuperación (Clawback): El Comité de Compensación es responsable de administrar la política de recuperación de incentivos (Incentive Compensation Clawback Policy), asegurando la devolución de compensaciones otorgadas en exceso si ocurriera una reexpresión de estados financieros.
3. Decisiones sobre Asignación de Capital y Retorno al Accionista
- Aprobación de Dividendos y Recompras: Toda decisión relevante sobre el uso del capital acumulado debe contar con la aprobación del Consejo. Esto incluye la declaración de los dividendos trimestrales ordinarios, la autorización de dividendos especiales extraordinarios y la aprobación de los programas plurianuales de recompra de acciones (como la autorización de $4,000 millones de dólares).
4. Estructura de Comités de Gobierno Corporativo
Para garantizar una supervisión independiente, el Consejo de Administración se apoya formalmente en tres comités clave:
- Comité de Auditoría (Audit Committee).
- Comité de Compensación (Compensation Committee).
- Comité de Nominación y Gobierno Corporativo (Nominating and Governance Committee).
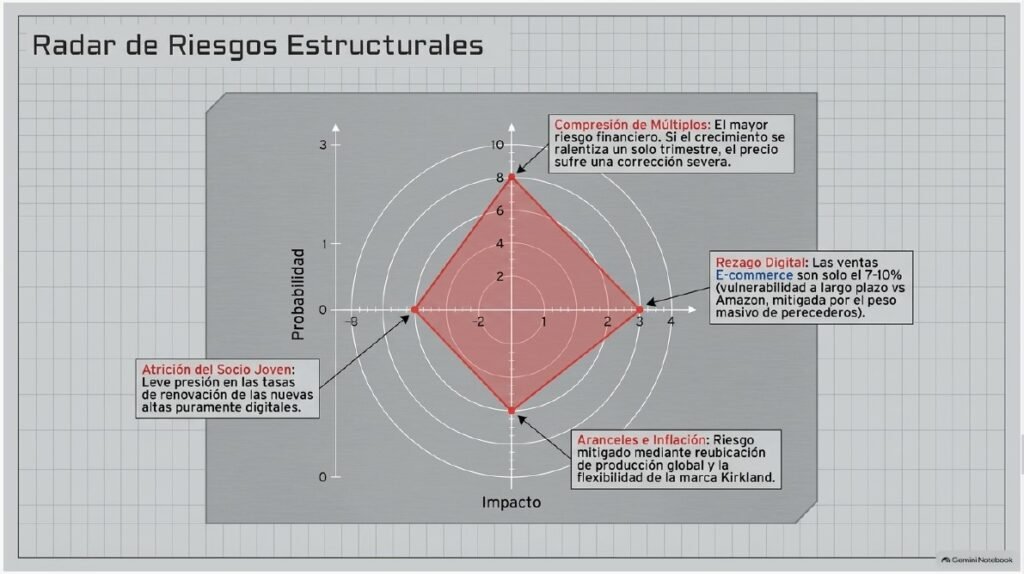
Riesgos
Los informes oficiales presentados ante la SEC y las llamadas de resultados (conference calls) de la compañía identifican cinco bloques principales de riesgos estratégicos, operativos y de mercado para el futuro inmediato de Costco, junto con los mecanismos específicos planteados por la dirección para proteger el negocio:
1. Aranceles, Volatilidad en la Cadena de Suministro e Inflación
- El riesgo: La impredecibilidad de las políticas comerciales internacionales, la expiración o sustitución de aranceles (como los IEEPA por nuevos recargos globales) y la volatilidad en el costo de los insumos importados amenazan con elevar el costo desembarcado de la mercancía.
- Estrategia de protección: Costco aborda esta amenaza mediante un enfoque proactivo respaldado por su catálogo acotado de SKUs y su escala internacional:
- Reubicación de abastecimiento: Cambia el país de producción u origen de compras hacia regiones sin recargos y aumenta la proporción de bienes producidos localmente en EE. UU. (alimentos de temporada, productos de belleza, colchones).
- Consolidación de compras globales: Redirige mercancías con alta exposición arancelaria hacia sus almacenes internacionales fuera de EE. UU. donde no aplican esas restricciones.
- Impulso a Kirkland Signature: Aumenta la penetración de su marca propia, donde posee control directo de la cadena de valor y mayor margen para amortiguar fluctuaciones de precios.
- Filosofía de contención de precios: Mantiene el principio de «ser los últimos en subir precios y los primeros en bajarlos», absorbiendo eficiencias operativas y reduciendo mermas antes de trasladar cualquier costo al cliente.
2. Ciberseguridad, Privacidad de Datos y Resiliencia de Sistemas IT
- El riesgo: Dada la enorme cantidad de transacciones diarias que procesa y la expansión de sus canales digitales y trabajo remoto, los ciberataques (phishing, ransomware) y el incumplimiento de normativas de privacidad globales (GDPR, CCPA) representan un riesgo de interrupción operativa, daño reputacional y sanciones financieras.
- Estrategia de protección:
- Supervisión y marcos de trabajo: La compañía evalúa su madurez de seguridad de forma semestral con auditores externos bajo marcos como NIST CSF, CIS 18 y PCI DSS.
- Comités e infraestructura de respuesta: Mantiene un Centro de Operaciones de Seguridad (SOC) 24/7 y opera un Cybersecurity Materiality Committee, que integra a ejecutivos de IT, Finanzas y Legal para evaluar y escalar incidentes.
- Prevención activa: Ejecuta escaneos de código, pruebas de penetración continuas y ejercicios de simulación (tabletop exercises) a nivel ejecutivo.
3. Volatilidad de Divisas e Incertidumbre Macroeconómica
- El riesgo: Dado que cerca del 27% al 28% de sus ventas netas proceden de filiales internacionales (como Canadá, México, Europa y Asia), las fluctuaciones desfavorables del tipo de cambio reducen los ingresos traducidos a dólares y elevan los costos de compra en divisas no funcionales.
- Estrategia de protección:
- Coberturas financieras (Hedging): Costco utiliza contratos de cambio a plazo (forward foreign-exchange contracts) para cubrir económicamente los compromisos futuros de compras de inventario denominado en dólares u otras divisas sin incurrir en transacciones especulativas.
4. Saturación en Mercados Maduros, Canibalización y Barreras Inmobiliarias
- El riesgo: En regiones maduras (como California o ciertas zonas de EE. UU. y Canadá), abrir almacenes puede restar tráfico y ventas comparables a ubicaciones propias cercanas (canibalización), a lo que se suman trabas regulatorias locales de uso de suelo y restricciones de suministros de agua y electricidad para nuevos edificios.
- Estrategia de protección:
- Canibalización planificada y relocalización: Alrededor del 80% de las aperturas en zonas saturadas se diseña estratégicamente para aliviar el tráfico de almacenes hiperconcurridos y mejorar la experiencia del socio. También relocaliza tiendas maduras a formatos más amplios con más estacionamiento y gasolineras.
- Proyectos innovadores y expansión internacional: Explora formatos mixtos adaptados a zonas de alta densidad urbana (como el proyecto Baldwin Hills en Los Ángeles con viviendas asequibles) y acelera su crecimiento físico en Asia y Europa.
5. Competencia Digital y Necesidad de Innovación Acelerada
- El riesgo: Competidores con infraestructuras omnicanal más complejas (Amazon, Walmart, Target) podrían capturar cuota de mercado en categorías discrecionales si Costco no responde a las crecientes expectativas tecnológicas de sus socios.
- Estrategia de protección:
- Tecnología práctica y orientada al socio: Implementa herramientas digitales enfocadas estrictamente en la productividad y la velocidad: escaneo de membresías al ingresar, la billetera digital Costco Wallet, el pre-escaneo de carritos en caja (que eleva la velocidad de checkout hasta un 20%) y la integración de IA en la gestión predictiva de inventario de farmacia y gasolineras.
- Fortalecimiento logístico masivo: Potencia Costco Logistics para consolidar su liderazgo en la entrega e instalación de artículos voluminosos (electrodomésticos y muebles).
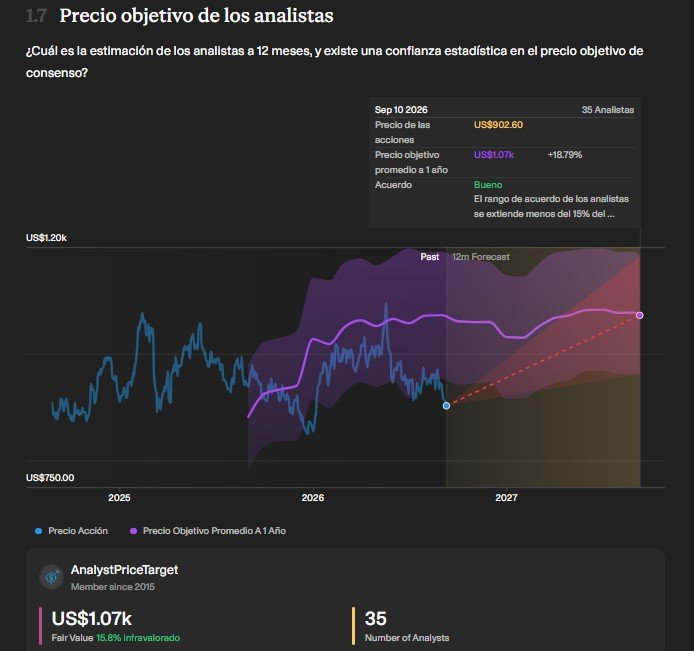
Valoración
1. Múltiplos de Valoración (PER y EV/EBITDA)
- Histórico: En los primeros años de los 2000 (por ejemplo, en 2002), Costco cotizaba a un múltiplo PER (Price-to-Earnings) de aproximadamente 24.3x. Conforme el mercado fue premiando la predictibilidad de su modelo de membresías, su valoración se expandió progresivamente, cotizando a un promedio de 37.8x – 38x hacia finales de 2022 y situándose entre 35x y 50x durante el periodo 2023-2025.
- Reciente (2026): Actualmente, la acción cotiza en niveles máximos históricos de valoración, registrando un PER trailing de entre 46.3x y 48.3x (y un PER forward a 12 meses de 43.9x – 44.5x). Su múltiplo EV/EBITDA se sitúa en torno a 28.3x.
2. Crecimiento de las Ventas (Net Sales & Comparable Sales)
- Histórico: En las últimas dos décadas (2002–2022), las ventas netas compuestas de Costco crecieron a una tasa media (CAGR) del 9.2% anual. Las ventas comparables ajustadas (comp sales, excluyendo gasolina y tipo de cambio) oscilaban históricamente en la franja del 4% al 8%, a excepción de un pico atípico de aceleración en 2021 del 18% impulsado por la pandemia.
- Reciente (2025–2026): En el año fiscal 2025, las ventas netas subieron un 8% ($269,912 millones de USD). Durante el año fiscal 2026, el ritmo de ventas netas ha mostrado un crecimiento continuo de dos dígitos bajos / un dígito alto:
- T1 FY26: +8.2% ($65,978 millones de USD).
- T2 FY26: +9.1% ($68,242 millones de USD).
- T3 FY26: +11.6% ($69,154 millones de USD).
- Julio de 2026 (Mensual): +10.7% ($23,120 millones de USD).
- Ventas comparables orgánicas (ex-gasolina y ex-divisa): Se mantienen en una franja constante del 6% al 7%.
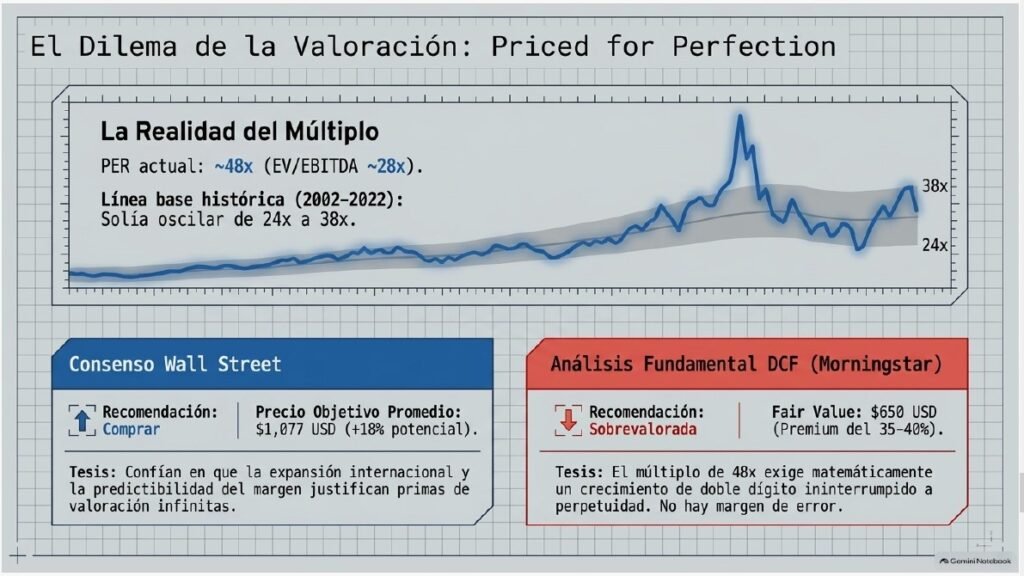
3. Margen EBIT / Margen Operativo
- Histórico: Hace dos décadas (2002), el margen operativo de Costco era del 2.70%. Entre 2012 y 2019 se mantuvo extremadamente estable entre el 2.8% y el 3.2%. Con el apalancamiento de volumen de los últimos años, subió al 3.4% en 2022-2023 y al 3.72% en el año fiscal 2024.
- Reciente (2025–2026): El margen EBIT cerrado del año fiscal 2025 ascendió al 3.85% ($10,383 millones de USD). En el reporte más reciente del T3 de 2026, el margen operativo escaló hasta situarse en el 4.07% sobre las ventas netas ($2,815 millones de USD de ingreso operativo), impulsado por la dilución de gastos administrativos (SG&A) y eficiencias de productividad laboral.
Comparativa Sintética
| Métrica Financiera | Promedio Histórico (2002 – 2022) | Año Fiscal 2024 / 2025 | Resultados Recientes (FY2026) |
| Múltiplo PER (P/E) | 24x – 38x | 35x – 50x | 44x – 48x |
| Crecimiento de Ventas Netas | ~9% anual | +5% (2024) / +8% (2025) | +8.2% a +11.6% (Trimestral) |
| Ventas Comparables (Ex-Gas/FX) | 4% – 8% | +6% (2024) / +8% (2025) | +6% – +7% |
| Margen EBIT (Operativo) | 2.7% – 3.4% | 3.72% (2024) / 3.85% (2025) | ~4.07% |
Esta comparativa confirma que, aunque el crecimiento del negocio subyacente y los márgenes EBIT se mantienen en niveles de eficiencia históricos, el mercado cotiza actualmente la acción con un múltiplo de valoración sensiblemente superior a su media histórica.
Métricas Importantes
El análisis del desempeño financiero histórico y reciente de Costco Wholesale Corporation a través de sus métricas operativas y de rentabilidad revela la consistencia de su modelo de negocio:
1. Conversión de EBITDA a Free Cash Flow (FCF)
- Importancia: Esta métrica mide qué porcentaje del beneficio bruto operativo (EBITDA) se transforma de manera tangible en dinero líquido en caja (Free Cash Flow) tras cubrir los gastos de capital (CapEx) para mantener y abrir almacenes. Demuestra la calidad real de las ganancias de la empresa.
- Evolución Histórica y Reciente:
- Históricamente (periodo 2012–2022), la conversión de flujo de caja libre sobre el beneficio neto promedió un asombroso 93%.
- En el año fiscal 2023, Costco generó un EBITDA de $10,191 millones de USD y un FCF de entre $5,081 y $5,460 millones (conversión del ~50% – 53.5%).
- En el año fiscal 2024, el EBITDA subió a $11,522 millones con un FCF de $4,470 – $4,526 millones (conversión del ~39%).
- En el año fiscal 2025, el EBITDA alcanzó $12,809 millones y el FCF escaló a $5,824 – $5,900 millones (conversión del ~45.5%).
- Para el año fiscal 2026, se proyecta un EBITDA de $14,028 millones de USD. No obstante, debido a un aumento planificado del CapEx hasta los $6,500 millones de USD para acelerar aperturas de almacenes, la conversión de caja FCF se situará en la franja de los $5,237 a $7,800 millones.
- ¿Por qué es clave en Costco? Aunque la conversión fluctúa por las fases intensivas de inversión inmobiliaria, a largo plazo la conversión es muy alta gracias a su capital de trabajo negativo: rotan el inventario en unos 30 días y cobran en efectivo a los socios antes de pagar a los proveedores, haciendo que estos financien el crecimiento de la empresa.
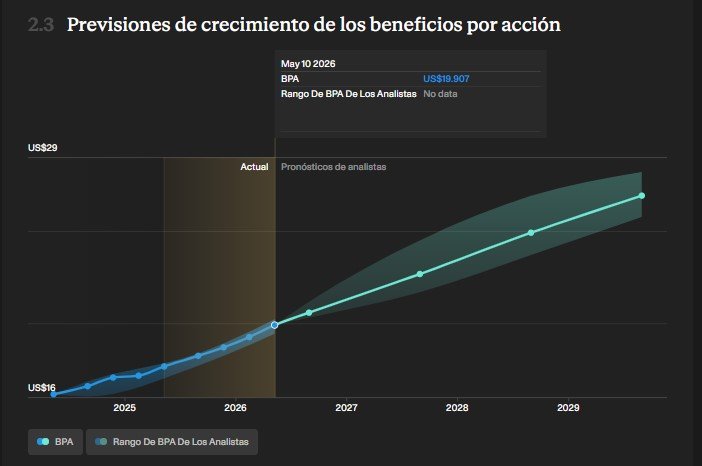
2. Progresión de los EPS (Beneficio por Acción / Earnings Per Share)
- Importancia: Muestra el beneficio neto real atribuible a cada acción en circulación, sirviendo como indicador definitivo de la creación de valor para el accionista.
- Evolución Histórica y Reciente:
- Año Fiscal 2012: $3.89 USD por acción diluida.
- Año Fiscal 2018: $7.09 USD.
- Año Fiscal 2022: $13.14 USD (componiendo beneficios a una tasa compuesta anual del 12.9% durante una década).
- Año Fiscal 2023: $14.16 USD.
- Año Fiscal 2024: $16.56 USD.
- Año Fiscal 2025: $18.21 USD.
- Año Fiscal 2026 (Resultados Trimestrales): T1 FY26 de $4.50, T2 FY26 de $4.58 y T3 FY26 de $4.93 USD. El consenso de analistas proyecta cerrar el ejercicio 2026 en torno a $20.17 – $20.57 USD.
- ¿Por qué es clave en Costco? A diferencia de otras empresas que inflan sus EPS recomprando acciones masivamente, Costco mantiene su número de acciones prácticamente estable (~444 millones de acciones diluidas) y utiliza las recompras únicamente para compensar la dilución de los planes de acciones del personal. Por ende, el 100% de la progresión de los EPS de Costco proviene del crecimiento real de las ganancias netas del negocio.
3. Margen EBIT (Margen Operativo)
- Importancia: Indica el porcentaje de ingresos que queda libre tras descontar el costo de la mercancía y los gastos generales y de administración (SG&A).
- Evolución Histórica y Reciente:
- Año Fiscal 2002: 2.70% – 2.78%.
- Periodo 2012–2019: Rango sumamente estable de entre el 2.80% y el 3.20% (2012: 2.78%, 2018: 3.16%, 2019: 3.10%).
- Año Fiscal 2020: 3.26%.
- Año Fiscal 2022: 3.43%.
- Año Fiscal 2024: 3.72%.
- Año Fiscal 2025: 3.85%.
- Año Fiscal 2026 (T3 más reciente): Escaló hasta el 4.07% sobre las ventas netas ($2,815 millones de ingreso operativo).
- ¿Por qué es clave en Costco? Muestra una capacidad de expansión limpia y paulatina (ganando más de 120 puntos básicos de margen operativo en dos décadas) impulsada por el volumen y las membresías, sin romper la promesa de ofrecer precios bajos en pasillo.
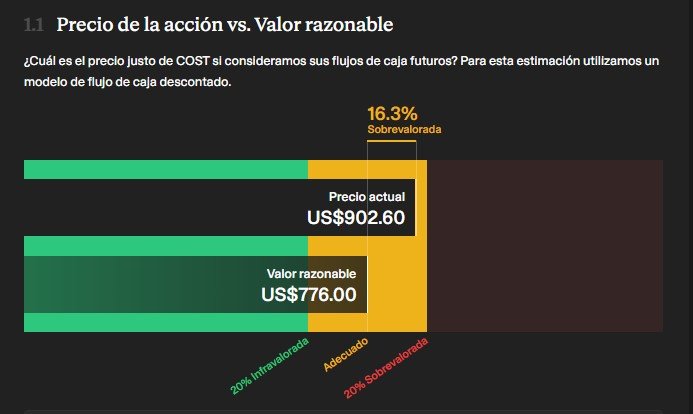
4. Margen Neto
- Importancia: Revela la rentabilidad final que llega a la línea de fondo por cada dólar ingresado tras incorporar los gastos financieros e impuestos.
- Evolución Histórica y Reciente:
- Año Fiscal 2012: 1.72%.
- Año Fiscal 2018: 2.21% (beneficiado por la reforma fiscal de EE. UU.).
- Año Fiscal 2022: 2.57%.
- Año Fiscal 2024: 2.90% – 2.95%.
- Año Fiscal 2025: 2.94% – 3.00% ($8,099 millones de beneficio neto sobre $275,235 millones de ingresos totales).
- Año Fiscal 2026 (T3): 3.11% ($2,192 millones de beneficio neto sobre $70,527 millones de ingresos totales).
- ¿Por qué es clave en Costco? Un margen neto del ~3% en el sector minorista parecería frágil, pero en Costco es sumamente seguro porque está protegido por la predictibilidad de las cuotas de membresía (que aportan más del 70% del ingreso operativo neto) y la ausencia de costes de deuda elevados.
5. Margen sobre Ventas (Margen Bruto / Gross Margin)
- Importancia: Refleja la ganancia bruta retenida tras cubrir únicamente el costo de adquisición de las mercancías.
- Evolución Histórica y Reciente:
- Periodo Histórico (2002–2021): Se mantuvo acotado en la franja del 10.5% al 11.35% (2016: 11.35%, 2018: 11.04%, 2020: 11.20%, 2021: 11.13%).
- Año Fiscal 2022: 10.48% (afectado por la inflación de carburantes y cargos LIFO).
- Año Fiscal 2024: 10.92%.
- Año Fiscal 2025: 11.12% – 11.13%.
- Año Fiscal 2026 (T3): 11.04% reportado (11.26% excluyendo el impacto de la gasolina).
- ¿Por qué es clave en Costco? Esta es la métrica de diferenciación estratégica de la empresa: Costco se autolimita deliberadamente a un margen bruto máximo de alrededor del 14% – 15% en productos individuales (promediando un ~11% consolidado), lo que se compara con el 24.4% de Walmart y el 28.3% de Target. Mantener este margen contenido garantiza que la competencia no pueda igualar sus precios.
6. Apalancamiento Operativo (Operating Leverage)
- Importancia: Mide la capacidad de la empresa para lograr que sus beneficios crezcan a una tasa superior al crecimiento de sus ventas netas mediante la dilución de sus costes fijos.
- Evolución Histórica y Reciente (Gastos SG&A como % de Ventas Netas):
- Año Fiscal 2012: 9.81%.
- Año Fiscal 2016: 10.40%.
- Año Fiscal 2020: 10.01%.
- Año Fiscal 2022: 8.88%.
- Año Fiscal 2025: 9.25% ($24,966 millones de SG&A sobre $269,912 millones de ventas).
- Año Fiscal 2026 (T3): 8.96% ($6,193 millones de SG&A sobre $69,154 millones de ventas netas).
- ¿Por qué es clave en Costco? En las llamadas de ganancias, la directiva señala que Costco requiere un crecimiento de ventas comparables de un dígito medio (mid-single-digit sales growth, alrededor del 4%–5% excluyendo gasolina y divisa) para lograr apalancamiento operativo positivo. Cuando las ventas comparables crecen por encima de esa franja (como el 6%–8% reciente), los gastos fijos del almacén y de la oficina central se diluyen como porcentaje de las ventas, impulsando la expansión del margen operativo sin subir precios.
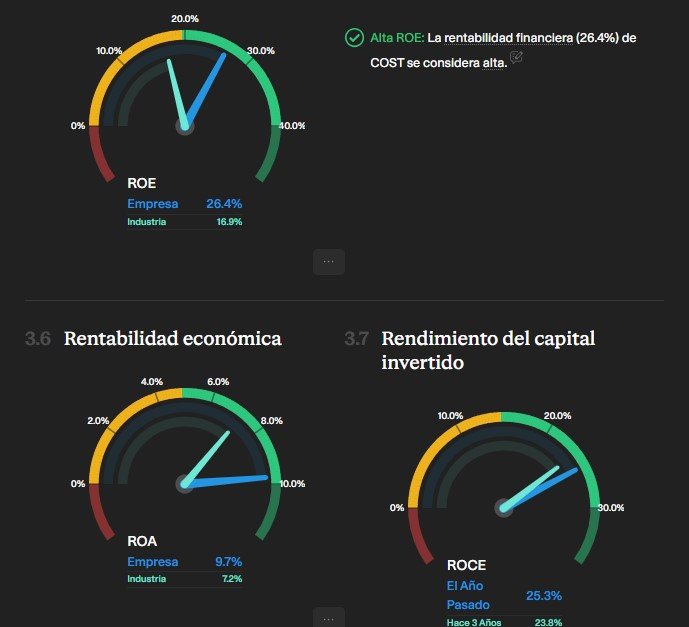
Otras Métricas
1. ROIC (Return on Invested Capital / Rentabilidad sobre el Capital Invertido)
- Por qué es importante: Mide la eficiencia con la que la empresa genera beneficios operativos a partir de la totalidad del capital asignado (patrimonio neto más deuda financiera). Es la prueba definitiva de la existencia de un foso económico (economic moat): cuando el ROIC supera de forma holgada al costo de capital (WACC), la empresa genera valor económico real por cada dólar invertido.
- Histórico y Comparativa:
- Hace más de una década (año fiscal 2012), el retorno sobre el capital medio de Costco era del 11.9%.
- A medida que el negocio ganó escala y madurez operativa, aumentó de manera constante al 15.2% en 2017 y al 22.1% en 2022.
- En los últimos tres años, su ROIC ha promediado un 24.6% (registrando un 24.6% en 2023, 23.5% en 2024 y 25.5% en 2025, con previsiones de alcanzar el 26.5% en 2026).
- Frente a un costo medio de capital (WACC) estimado en apenas el 7.4%, Costco genera retornos que superan en más de tres veces su costo de financiación. Asimismo, sus operaciones internacionales han promediado un ROIC creciente del 16% en la última década.
2. ROE (Return on Equity / Rentabilidad sobre el Patrimonio Neto)
- Por qué es importante: Evalúa la ganancia neta generada por cada dólar invertido o retenido directamente por los accionistas.
- Histórico y Comparativa:
- En el año fiscal 2012, el ROE de la compañía se situaba en el 14.0%.
- Durante la década posterior se duplicó ampliamente, registrando un 23.4% en 2017, un 26.6% en 2018 y un récord del 30.6% en 2022.
- En el periodo reciente, el ROE se situó en el 28.3% en 2023, 25.1% en 2024 y escaló al 31.2% en el ejercicio fiscal 2025. Para el año fiscal 2026, se proyecta una cifra del 27.8%.
- Esta elevada rentabilidad sobre los fondos propios es especialmente limpia, ya que Costco no recurre al endeudamiento para inflar de manera artificial el ROE.
3. ROA (Return on Assets / Rentabilidad sobre los Activos)
- Por qué es importante: Mide la capacidad de la base total de activos (edificios, inventario, caja) para generar beneficio neto, mostrando la eficiencia operativa pura de la infraestructura física.
- Histórico y Comparativa:
- Gracias a la configuración de almacenes austeros de autoservicio en palets, Costco requiere menos activos fijos ornamentales que los supermercados convencionales.
- En los ejercicios 2023 y 2024, el ROA de la empresa se mantuvo sólido en el 9.1%.
- En el año fiscal 2025, el apalancamiento operativo elevó el ROA al 10.5%.
- Para el periodo 2026–2028, los modelos financieros prevén que el ROA se estabilizará en la franja del 10.1% al 10.5%.
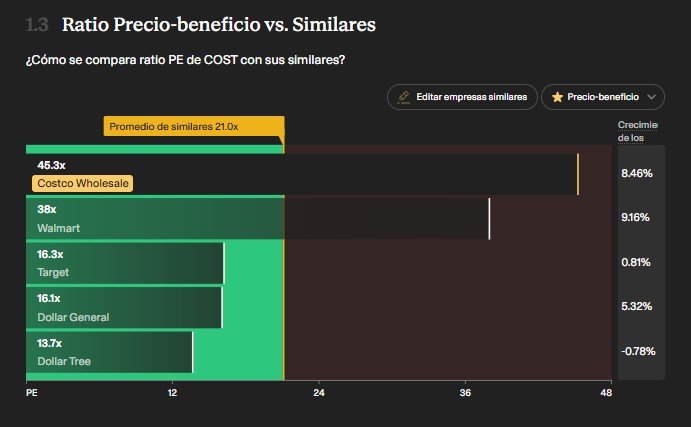
4. Tasa de Reinversión y Asignación de Capital (Reinvestment Rate & CapEx)
- Por qué es importante: Determina qué porcentaje del flujo de caja operativo se vuelve a sembrar en el negocio para sostener el crecimiento futuro en lugar de distribuirse como dividendo.
- Histórico y Comparativa:
- Históricamente, el gasto de capital (CapEx) de Costco se ha mantenido proporcionalmente acotado entre el 1.7% y el 1.9% de sus ventas totales.
- Sin embargo, en cifras absolutas la reinversión se ha duplicado: pasó de $2,810 millones de USD en 2018 y $3,588 millones en 2021, a $5,100 millones en 2025, hasta alcanzar una meta récord de $6,500 millones de USD para el año fiscal 2026.
- La tasa de reinversión de la firma en modelos de valoración por flujo de caja descontado se sitúa en torno al 37.2%.
- El objetivo principal de este gasto es financiar entre 25 y 30 aperturas netas de almacenes al año, impulsar la capacidad de procesamiento de marcas propias como Kirkland Signature e invertir en la transformación tecnológica e IA. La firma Morningstar otorga a la asignación de capital de la directiva de Costco la calificación superior de «Ejemplar» (Exemplary).
5. Posición Financiera (Fortaleza de Balance y Solvencia)
- Por qué es importante: Refleja la solidez del balance, la liquidez disponible y la autonomía financiera para operar sin riesgo de quiebra ni dependencia crediticia externa.
- Histórico y Comparativa:
- Entre 2012 y 2022, la deuda representaba entre el 24% y el 38% del capital total de la empresa. En los últimos ejercicios, la compañía ha reducido ese peso hasta un marginal 1.9% en 2025.
- Al cierre del tercer trimestre del año fiscal 2026 (mayo de 2026), Costco contaba con una liquidez inmediata de $19,996 millones de dólares ($18,946M en efectivo y equivalentes más $1,050M en inversiones a corto plazo), frente a una deuda total de $5,684 millones.
- Esto otorga a Costco una posición de caja neta excedente de $13,262 millones de dólares y un ratio de Deuda Neta / EBITDA de -0.6x, consolidando uno de los balances más protegidos e inexpugnables de todo el sector comercial global.
¿Que nos dicen todas estas métricas sobre la valoración de la empresa?
To.das estas métricas operativas y financieras nos muestran una clara paradoja de valoración: Costco es una empresa extraordinaria de máxima calidad (Best-in-Class), pero sus acciones cotizan a un precio con múltiplos sumamente exigentes.
1. La Calidad del Negocio justifica un «Premium», pero ¿cuánto?
Métricas como un ROIC del 25.5% (que triplica su costo de capital WACC del 7.4%), un ROE superior al 28%-31%, un foso económico amplio (Wide Economic Moat) y una posición de caja neta de $13,262 millones de dólares confirman que la empresa posee una salud financiera inexpugnable.
Además, la predictibilidad de sus ingresos (donde las cuotas de membresía aportan más del 70% del beneficio operativo neto con tasas de renovación del 92.2% en EE. UU./Canadá) y su capital de trabajo negativo (que le permite financiarse gratis con sus proveedores) hacen que el mercado la valore más como una empresa de suscripción o tecnología que como un supermercado tradicional.
2. Lo que «Descuenta» la Cotización Actual
A los precios recientes de cotización (~$915 – $961 USD), los múltiplos se ubican en máximos históricos:
- PER Trailing / Forward: 44x – 48x beneficios.
- EV / EBITDA: ~28.3x.
- Precio / Valor en Libros: ~11.6x – 13.9x.
Para ponerlo en perspectiva, un PER de 48x en el sector minorista implica que el mercado está descontando que Costco mantendrá un crecimiento del beneficio por acción (EPS) de doble dígito medio/alto durante muchos años de forma casi perfecta.
3. La Visión Dispar entre Wall Street y el Análisis DCF Fundamental
Existe una divergencia de opiniones sobre hacia dónde irá la acción partiendo de estos múltiplos:
- El Consenso de Analistas de Wall Street (Visión de Mercado): Mantiene una recomendación generalizada de «Compra» con un precio objetivo medio a 12 meses de entre $1,077 y $1,090 USD (~17% a 19% de potencial alcista), argumentando que la aceleración digital, la penetración de Kirkland y la expansión en Asia y Europa sostendrán el ritmo de ganancias.
- Análisis Fundamental por Descuento de Flujos de Caja (DCF / Morningstar): Otorga un Valor Razonable (Fair Value) de $650 USD. Desde esta perspectiva de flujo de caja descontado a largo plazo, la acción se considera sobrevalorada en un 35% – 40%. Argumentan que el mercado está extrapolando los ritmos de crecimiento excepcionales de los últimos años y que la intensa competencia terminará limitando la expansión de márgenes.
4. El Riesgo Principal: La Compresión de Múltiplos
Como la propia directiva reconoce en sus informes ante la SEC, el precio de la acción refleja «altas expectativas del mercado sobre sus resultados operativos futuros».
El mayor riesgo para un inversor que compra a múltiplos de ~48x no es que la empresa quiebre o pierda clientes (lo cual es muy poco probable), sino la compresión de múltiplos: si el crecimiento de las ventas comparables o las renovaciones sufren una leve desaceleración, el mercado puede castigar el múltiplo de valoración reduciéndolo hacia la media histórica del sector, lo que limitaría los retornos para el accionista aunque el negocio siga generando beneficios.
Conclusión de Valoración
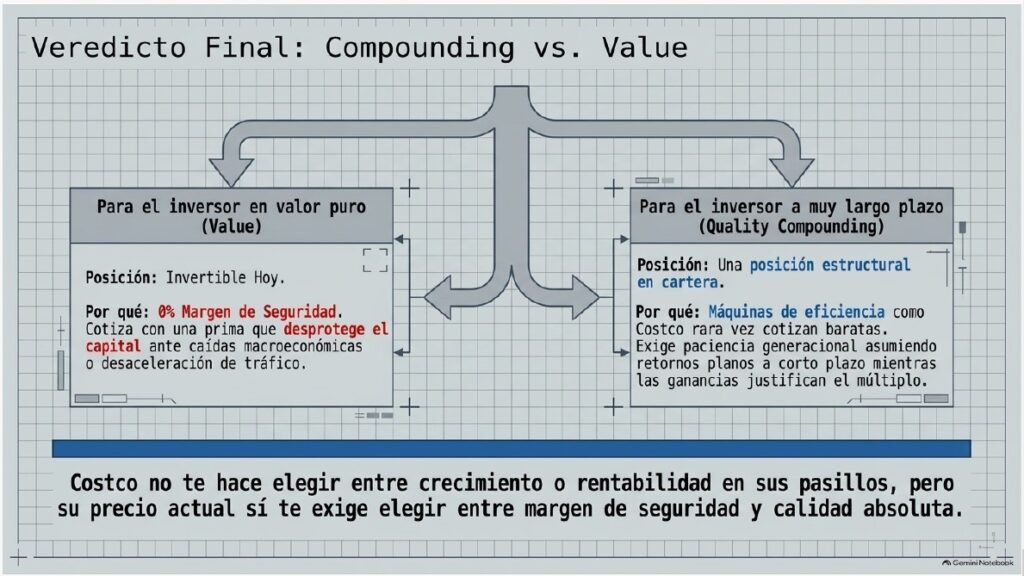
Las métricas nos dicen que Costco es una «compañía extraordinaria a un precio muy exigente». No es una oportunidad de valor tradicional (Value), sino una máquina compounding de alta calidad operativa donde el margen de seguridad proviene de la solidez del modelo de membresía y no de un descuento en el precio de mercado.
Valoración según los analistas
Los analistas financieros que siguen a Costco Wholesale Corporation (COST) mantienen, en su gran mayoría, una postura favorable respaldada por la resiliencia del modelo de negocio, aunque existe un debate importante en torno a su elevada valoración de mercado.
1. Consenso General de Mercado y Precio Objetivo
- Calificación Promedio: La recomendación de consenso de Wall Street se sitúa de forma clara en «Compra» (Buy / Outperform). De las encuestas de firmas de datos financieros, entre 19 y 23 analistas recomiendan comprar, mientras que entre 4 y 14 aconsejan mantener y solo entre 1 y 2 sugieren vender.
- Precio Objetivo Medio: El precio objetivo promedio a 12 meses fijado por el consenso de analistas se sitúa en el rango de los $1,072 a $1,090 USD.
- Potencial Alcista: Considerando que la acción ha cotizado recientemente en la zona de los $915 a $961 USD, este precio objetivo medio implica un potencial de revalorización de entre el 17% y el 19%.
- Rango de Precios Objetivo: Las estimaciones extremas de los analistas oscilan desde un mínimo de $740 USD (-19%) hasta un máximo de $1,315 USD (+43.6%).
2. Principales Argumentos de la Tesis Alcista
Los analistas que justifican una recomendación de compra se apoyan en los siguientes pilares clave:
- Predecibilidad del Modelo de Membresía: La estabilidad de los ingresos recurrentes por cuotas de suscripción (que superan los $1,370 millones de dólares por trimestre) y las altas tasas de renovación (un 92.2% en EE. UU. y Canadá y un 89.7% a nivel mundial) otorgan una visibilidad de beneficios superior a la de cualquier minorista tradicional.
- Consistencia en Tráfico y Ventas Comparables: Destacan que las ventas comparables orgánicas (excluyendo gasolina y tipo de cambio) han demostrado un ritmo constante de crecimiento de entre el 6% y el 7%, respaldado por un crecimiento sostenido del tráfico de clientes en las tiendas.
- Marca Propia y Poder de Compra: La penetración de Kirkland Signature (que representa entre un 30% y un 33% de las ventas) actúa como un motor de fidelización de socios y de expansión gradual del margen bruto.
- Expansión Internacional: Valoran positivamente el plan de aperturas netas de 25 a 30+ almacenes anuales, identificando los mercados internacionales de Asia y Europa como los de mayor potencial de crecimiento a largo plazo.
- Gana Cuota frente a la Competencia: Estudios de firmas como JPMorgan destacan que los precios de Costco se sitúan hasta un 60% por debajo de supermercados tradicionales y aproximadamente un 30% por debajo de Walmart y Target, lo que le permite capturar cuota de mercado en entornos inflacionarios o de incertidumbre macroeconómica.
3. Posturas de Firmas Específicas de Análisis
Dentro de las revisiones recientes de Wall Street se observan diferentes matices:
- Entre los más Alcistas:
- BMO Capital: Mantiene recomendación de Outperform con el precio objetivo más alto del consenso en $1,315 USD.
- UBS (Michael Lasser): Recomendación de Buy con precio objetivo de $1,275 USD.
- Bank of America Securities (Robert Ohmes): Recomendación de Buy con precio objetivo de $1,200 USD.
- TD Cowen (Oliver Chen) y Oppenheimer (Rupesh Parikh): Mantienen calificaciones positivas con objetivos de $1,175 USD y $1,160 USD, respectivamente.
- Bernstein (Zhihan Ma), Telsey Advisory (Joe Feldman) y BTIG (Robert Drbul): Mantienen Buy / Outperform con objetivos entre $1,125 y $1,144 USD.
- Evercore ISI (Greg Melich) y JPMorgan (Christopher Horvers): Valoran la acción en $1,100 USD con recomendación de Buy / Overweight.
- Entre los Neutrales o Moderados:
- DA Davidson (Michael Baker): Mantiene una calificación Neutral con precio objetivo de $1,000 USD, señalando que, aunque es un negocio de máxima calidad («Best-of-Breed Bison»), la cotización ya refleja adecuadamente su valor.
- Wells Fargo (Edward Kelly) y RBC Capital: Mantienen una postura de Equal-Weight / Sector Perform con un precio objetivo de $1,000 USD.
- Truist Securities (Scot Ciccarelli) y Citigroup (Steven Zaccone): Mantienen calificaciones de Hold / Neutral con objetivos en la franja de $1,011 a $1,020 USD.
4. La Advertencia sobre los Múltiplos y la Valoración DCF
A pesar de la abrumadora visión positiva sobre el negocio, los analistas coinciden en que la parte más compleja del análisis es la elevada valoración por múltiplos:
- Múltiplos Exigentes: La acción cotiza a unas 43.5x – 48.3x ganancias pasadas (P/E TTM) y unas 40.9x – 44.5x ganancias futuras a 12 meses (Forward P/E), niveles sensiblemente superiores a la media del sector minorista.
- La Discrepancia del Análisis Fundamental DCF (Morningstar): La firma de investigación independiente Morningstar asigna a Costco una calificación de foso económico ancho (Wide Economic Moat) pero sitúa su Fair Value (Valor Razonable) en $650 USD. Desde su modelo de descuento de flujos de caja (DCF), Morningstar considera que las acciones cotizan con una sobrevaloración del 35% al 50% respecto a su valor intrínseco, argumentando que el precio actual del mercado exige de forma poco realista un crecimiento de beneficios en el rango medio de dos dígitos de forma ininterrumpida frente a una competencia feroz.
- Riesgo de Compresión de Múltiplos: Varios análisis advierten que cotizar a ~48x beneficios deja cero margen de error; cualquier leve desliz en las tasas de renovación o en el crecimiento de ventas comparables podría desencadenar una compresión de múltiplos que afecte a la rentabilidad del inversor.
Inversores Bajistas
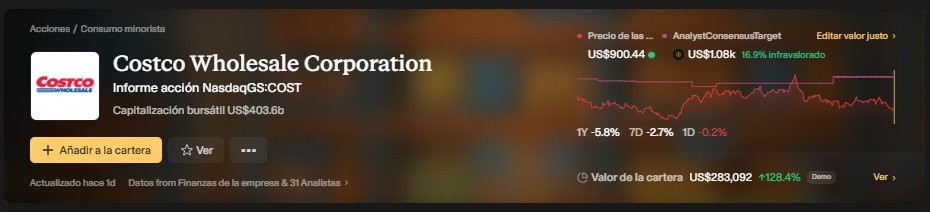
A diferencia de empresas en sectores altamente cíclicos o con modelos de negocio frágiles, Costco no es una compañía con un volumen masivo de posiciones cortas (short interest), debido a la gran visibilidad de sus ingresos por membresías y la lealtad de sus clientes. Sin embargo, sí existe un colectivo destacado de analistas e inversores con una postura bajista (Bears) o cautelosa, que argumentan que la acción cotiza a un precio peligroso y expuesto a correcciones.
1. La Principal Razón Bajista: Múltiplos Extremos y Riesgo de Compresión
El argumento central de los inversores bajistas no es que Costco sea una mala empresa, sino que es una excelente compañía a un precio excesivamente caro:
- Priced for Perfection (Preciada para la perfección): Cotizar a múltiplos de 44x a 48x beneficios (PER) implica que el mercado exige que Costco mantenga un crecimiento de beneficios de doble dígito medio/alto de forma casi ininterrumpida.
- Valoración intrínseca por DCF: Firmas independientes de análisis fundamental como Morningstar sitúan su valor razonable (Fair Value) en $650 USD, lo que implica que a los precios de mercado recientes (~$915–$961 USD) la acción cotiza con una sobrevaloración del 35% al 50%.
- Peligro de compresión de múltiplos: Debido a que la directiva limita voluntariamente los márgenes brutos (~11%) para garantizar precios bajos, el crecimiento de las ganancias depende exclusivamente del volumen y de la apertura de almacenes. Si las ventas comparables o las renovaciones sufren una ligera desaceleración, el múltiplo podría comprimirse drásticamente hacia la media del sector, erosionando el capital del inversor.
2. Vulnerabilidad en el Motor de Beneficios (Membresías y Renovaciones)
Las cuotas de membresía generan más del 70% del beneficio operativo neto de la empresa. La tesis bajista señala varios puntos vulnerables en este pilar:
- Sensibilidad macroeconómica: Si el consumo discrecional se comprime y la tasa de renovación (históricamente cercana al 90%) llegara a caer, Costco perdería su principal fuente de margen para seguir invirtiendo en reducir precios en pasillos sin dañar su rentabilidad.
- Atrición en el socio digital: Las inscripciones de nuevos socios a través de promociones digitales han crecido, pero estos miembros más jóvenes y digitales muestran tasas de renovación más bajas que los socios tradicionales que se dan de alta en el almacén físico.
3. Retraso en Comercio Electrónico y Omnicanalidad
- Menor penetración digital: A diferencia de rivales como Amazon, Walmart y Target, que han construido redes de distribución omnicanal y de última milla altamente desarrolladas, las ventas digitales de Costco representan solo un 7% al 10% de sus ingresos.
- Riesgo en categorías discrecionales: Los bajistas advierten que la falta de una plataforma omnicanal más agresiva podría hacer que Costco pierda cuota de mercado en artículos discrecionales de mayor margen frente a competidores más avanzados tecnológicamente.
4. Canibalización y Barreras para la Expansión Internacional
- Saturación y dependencia en EE. UU.: El mercado estadounidense y canadiense aporta cerca del 85% del negocio, con una dependencia muy alta en estados maduros como California (que representa el 26% de las ventas en EE. UU.). En estas zonas, abrir nuevos almacenes para aliviar la saturación genera canibalización sobre las ventas de tiendas existentes.
- Fricciones regulatorias en el extranjero: Para sostener el crecimiento, Costco debe acelerar su expansión en Europa y Asia. Sin embargo, mercados con leyes laborales estrictas y restricciones de zonificación o uso de suelo más complejas (como partes de Europa) podrían ralentizar las aperturas y reducir el apalancamiento de gastos operativos (SG&A).
5. Presión Temporal sobre el Flujo de Caja Libre (FCF)
- Aumento del Gasto de Capital (CapEx): El plan de la compañía de elevar sus inversiones en capital hasta los $6,500 millones de dólares en el año fiscal 2026 para acelerar la construcción de almacenes e infraestructura logística genera una caída temporal en la generación de flujo de caja libre (Free Cash Flow), lo que deja a la acción expuesta mientras cotiza a múltiplos máximos.
Conclusión
Conclusión General: Costco Wholesale y su Momento de Inversión
Tras analizar en profundidad el modelo de negocio, la estructura operativa, el balance, la directiva y las métricas de valoración de Costco Wholesale Corporation (COST), se llega a una conclusión clara: Costco representa una de las empresas de mayor calidad operativa y fortaleza estructural del mundo, pero su momento de inversión actual está condicionado por una valoración de mercado exigente.
1. El Diagnóstico del Negocio: Una Máquina de Eficiencia e Ingresos Recurrentes
- Foso Económico Inexpugnable (Wide Economic Moat): La ventaja competitiva de Costco no radica en inflar los precios de venta, sino en su liderazgo en costes y volumen. Su modelo de selección limitada (~4,000 SKUs frente a los más de 100,000 de un supermercado tradicional) concentra la demanda y le otorga un poder de negociación colosal ante proveedores.
- El Corazón Financiero (Las Membresías): Las cuotas de membresía aportan más del 70% del beneficio operativo de la compañía. Con más de 82.9 millones de socios de pago y tasas de renovación elevadas (92.2% en EE. UU./Canadá y 89.7% a nivel mundial), la visibilidad y predictibilidad de sus flujos de efectivo es superior a la de la gran mayoría del sector minorista.
- Marca Propia como Vector de Margen: Kirkland Signature genera entre $59,000 y $86,000 millones de dólares anuales (representando cerca de un tercio de las ventas totales). Aporta márgenes superiores a los de las marcas nacionales y consolida la fidelidad del cliente.
- Balance Inexpugnable y Capital de Trabajo Inverso: Con una posición de caja neta superior a los $13,000 millones de dólares ($19,996 millones en liquidez frente a $5,684 millones en deuda), un ratio Deuda Neta/EBITDA de -0.6x y un ROIC cercano al 25.5% (que triplica su coste de capital WACC del 7.4%), Costco opera con una liquidez y autonomía financiera envidiables. Además, su ciclo de conversión de caja le permite que sus proveedores financien su operativa diaria.
2. El Momento Operativo: Solidez y Reaceleración de Inversiones
- Ventas Comparables Resilientes: Las ventas comparables orgánicas (excluyendo gasolina y tipo de cambio) continúan creciendo de forma constante en la franja del 6% al 8%.
- Aceleración de CapEx y Almacenes: La directiva prevé elevar su gasto de capital a $6,500 millones de dólares para el año fiscal 2026 con el objetivo de acelerar el ritmo de aperturas netas hacia 30+ almacenes anuales, incrementando el peso de los mercados internacionales (Asia y Europa).
- Nuevas Palancas Digitales e Inteligencia Artificial: La empresa está impulsando iniciativas tecnológicas como Costco Wholesale Logistics para grandes entregas, la integración de pagos digitales/billeteras, su plataforma publicitaria de Retail Media y la optimización del catálogo a través de grandes modelos de lenguaje e IA (que resaltan su «precio todo incluido» frente a la competencia).
3. El Momento de Inversión y Valoración: La Paradoja de Costco
A pesar de su impecable ejecución operativa, la cotización de la acción (~$915 – $961 USD) plantea un dilema de valoración:
- Múltiplos en Máximos Históricos: Cotizar a un PER de 44x – 48x ganancias pasadas (y ~41x–44x ganancias futuras) y a un EV/EBITDA de ~28x sitúa a Costco con una prima sustancial frente al resto de la industria comercial.
- Divergencia entre Wall Street y la Valoración Fundamental DCF:
- Consenso de Wall Street (Corto/Medio Plazo): Mantiene una recomendación generalizada de «Compra» con un precio objetivo medio de $1,072 a $1,090 USD (~17% a 19% de potencial alcista), confiando en que el apalancamiento operativo mantendrá el crecimiento del beneficio por acción (EPS) en doble dígito.
- Modelos de Descuento de Flujos de Caja (DCF / Morningstar): Sitúan el valor razonable (Fair Value) de la acción en torno a los $650 USD. Desde esta óptica, la cotización actual está sobrevalorada entre un 35% y un 40%, ya que el mercado parece estar descontando un crecimiento de beneficios ininterrumpido en la franja media/alta de dos dígitos, lo que deja cero margen de seguridad.
Veredicto para el Inversor
- Para el inversor de Calidad / Largo Plazo (Quality Compounding): Costco ha demostrado históricamente ser una de las mejores empresas para mantener en cartera. Esperar a que cotice a múltiplos «baratos» o tradicionales suele ser una trampa conductual que ha dejado a muchos inversores fuera de su crecimiento acumulado. No obstante, quien compre a los precios actuales debe ser consciente de que está pagando por la perfección operativa y que los retornos a corto plazo podrían ser moderados mientras las ganancias reales absorben la elevada valoración.
- Para el inversor de Valor Tradicional (Value / Margen de Seguridad): El riesgo principal de la acción no es el deterioro del negocio, sino la compresión de múltiplos. Cualquier leve desaceleración en el tráfico o las renovaciones podría ajustar la valoración hacia la media histórica, por lo que la acción no ofrece actualmente un punto de entrada con margen de seguridad.
En resumen, Costco es un negocio extraordinario cotizando a un precio muy exigente. Su balance con caja neta, su tasa de renovación cercana al 90% y su expansión internacional aseguran su liderazgo para las próximas décadas, pero su múltiplo actual requiere paciencia y una perspectiva de inversión de muy largo plazo.
Nuestras Redes Sociales
Este análisis forma parte de nuestra serie de análisis fundamentales de empresas cotizadas, pensados para ayudarte a entender negocios más allá de los números, con visión de largo plazo y contexto estratégico.
👍 Si te ha gustado el vídeo, dale like y suscríbete al canal, porque vienen contenidos muy interesantes para todos nuestros seguidores.
📩 Acabamos de estrenar nuestra newsletter, que te recomendamos que suscribas para recibir análisis más extensos y profundos y tener acceso a la plantilla de valoración que utilizamos al analizar las compañías.
📄 Si te ha parecido interesante el análisis, puedes consultar también la versión en PDF con todo tipo de detalle y cifras ampliadas.
🎧 También puedes seguirnos y escucharnos en nuestras otras plataformas.
👉 Sigue el canal para más análisis fundamentales de empresas cotizadas.
👉 Escucha el podcast con los análisis en formato audio.
👉 Visita nuestra web para acceder al análisis fundamental completo.
Análisis fundamentales de empresas
🌐 Dónde encontrarnos
Web — Vita Soluta
📺 YouTube — Vita Soluta
🎧 Podcast — Vita Soluta en Spotify
🐦 X — Vita Soluta
📸 Instagram — Vita Soluta
🧵 Threads — Vita Soluta
Este contenido tiene finalidad exclusivamente educativa y no constituye una recomendación de inversión.