AENA S.M.E., S.A. — Estudio Integral de Negocio, Solvencia, Regulación DORA III y Valoración Bursátil
Fecha de Emisión: Septiembre de 2026
Ámbito de Análisis: Datos Corporativos 2021 – 1S 2026 | Marco DORA III (2027–2031)
Fuente Grounding: Resumen informe-fundamental-aena.pdf
–Image of: –Aena – Estudio Integral de Análisis Fundamental Aena S.M.E., S.A. es el mayor operador aeroportuario del mundo por volumen de pasajeros.
RESUMEN EJECUTIVO PARA INVERSORES:
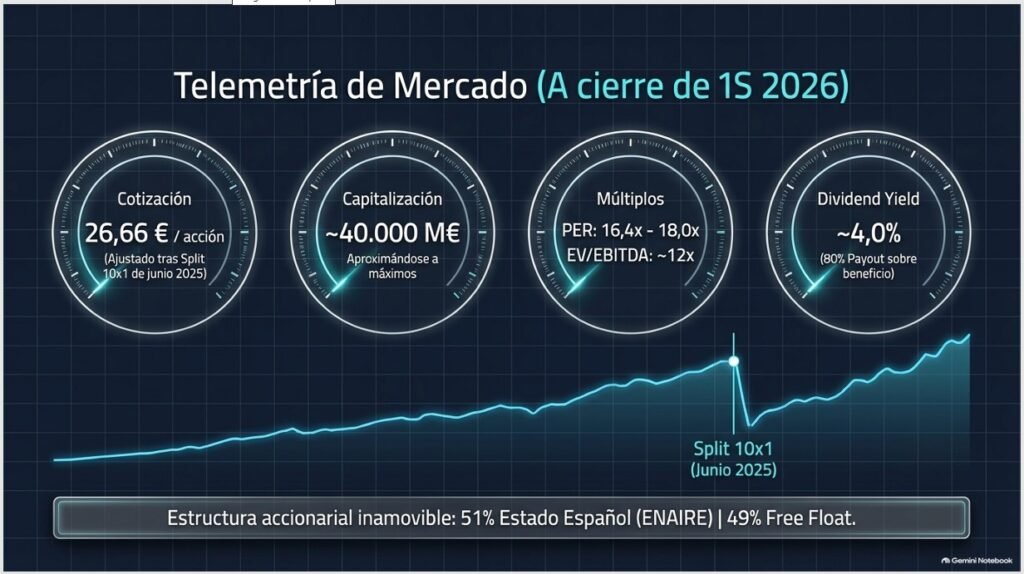
Aena se posiciona como el mayor operador aeroportuario del mundo por volumen de pasajeros, combinando un monopolio natural inexpugnable en España con un margen EBITDA bruto de hasta el 81,3% en su línea comercial. Con una ratio Deuda Neta/EBITDA de 1,73x a junio de 2026 y un 83% de la deuda de la matriz blindada a tipo fijo (2,54%), la compañía ofrece una fortaleza financiera equivalente a un búnker. Sin embargo, el estancamiento del flujo de caja libre por mayores pagos fiscales (+46,2%), la presión salarial y de mantenimiento (+11,8% y +21,5%), y el choque regulatorio por las tarifas del DORA III entre Aena (+3,82%) y la CNMC (-0,59%) ubican la cotización (26,66 € – 26,92 €) en torno a su valor justo (27,00 €), exigiendo cautela y un margen de seguridad por debajo de 24,50 € para compras agresivas.
ÍNDICE DE CONTENIDOS Y FICHA TÉCNICA
Estructura del Documento de Análisis Detallado
| Sección | Título del Capítulo | Ubicación Original |
|---|---|---|
| Capítulo 1 | Presentación, Orígenes, Historia y Estructura Societaria | Pág. 3 |
| Capítulo 2 | Modelo de Negocio Multimotor y Análisis de Líneas de Actividad | Pág. 4 |
| Capítulo 3 | Análisis del Sector Aeroportuario y Cuotas de Mercado Geográficas | Pág. 6 |
| Capítulo 4 | Análisis Competitivo y Foso Defensivo (Economic Moat) | Pág. 7 |
| Capítulo 5 | El Marco Regulatorio DORA III (2027–2031) en Profundidad | Pág. 8 |
| Capítulo 6 | Desempeño Financiero Histórico y Cuentas de Resultados (2021–1S 2026) | Pág. 10 |
| Capítulo 7 | Estructura de Deuda, Solvencia y Perfil de Crédito | Pág. 12 |
| Capítulo 8 | Métricas de Rentabilidad, Eficiencia y Apalancamiento Operativo | Pág. 13 |
| Capítulo 9 | Equipo Directivo, Gobierno Corporativo y Política Retributiva | Pág. 14 |
| Capítulo 10 | Mapa de Riesgos Corporativos y Planes de Mitigación ERM | Pág. 15 |
| Capítulo 11 | Valoración Bursátil, Consenso de Analistas e Inversores Pesimistas | Pág. 16 |
| Capítulo 12 | Conclusión Estratégica, Diagnóstico y Veredicto de Inversión | Pág. 17 |
FICHA TÉCNICA DE LA COMPAÑÍA (A 30 DE JUNIO DE 2026)
| Métrica | Valor | Métrica | Valor |
|---|---|---|---|
| Denominación Social | Aena S.M.E., S.A. | Capital Social | 1.500 M€ (1.500M acciones a 1 €) |
| Cotización Cierre 2025 | 23,82 € / acción | Cotización 1S 2026 | 26,66 € / acción |
| Máximo Histórico | 28,81 € (17/02/2026) | Capitalización Bursátil | ~40.000 Millones de euros |
| Accionista Mayoritario | ENAIRE (Estado: 51%) | Free Float (Bolsa) | 49,0% del capital social |
| Dividendo 2025 (Bruto) | 1,09 € / acción | Política de Payout | 80% del beneficio neto consolidado |
| Rating Moody’s | A1 (Perspectiva Estable) | Rating Fitch | A (Perspectiva Estable) / F1 |
CAPÍTULO 1: PRESENTACIÓN, HISTORIA Y ESTRUCTURA SOCIETARIA
1.1. Origen Estatal y Evolución Histórica
Históricamente, la administración y explotación de la red de aeropuertos de interés general en España estuvo integrada dentro de la entidad pública empresarial Aeropuertos Españoles y Navegación Aérea, constituida formalmente por la Ley 4/1990 de Presupuestos Generales del Estado. Con el objetivo de dotar a la gestión aeroportuaria de un marco mercantil moderno, eficiente y con capacidad de gestión empresarial competitiva, el Real Decreto-ley 13/2010 reguló la segregación de las actividades aeroportuarias respecto de las de navegación aérea.
El 25 de febrero de 2011, el Consejo de Ministros autorizó la constitución efectiva de la sociedad mercantil estatal Aena Aeropuertos, S.A., formalizándose a mediados de ese mismo año la aportación no dineraria de toda la rama de actividad, activos, contratos y personal de la red aeroportuaria. En julio de 2014, la sociedad modificó su denominación a AENA, S.A., mientras que la entidad pública matriz pasó a denominarse ENAIRE. Finalmente, en abril de 2017, la empresa adoptó su razón social vigente: Aena S.M.E., S.A. (Sociedad Mercantil Estatal).
1.2. Salida a Bolsa (OPV 2015) y Estructura Accionarial
El 11 de febrero de 2015, Aena protagonizó uno de los hitos financieros más relevantes de la historia bursátil española al debutar en el Mercado Continuo mediante una Oferta Pública de Venta (OPV) del 49% de su capital social, ejecutada por ENAIRE a un precio de salida de 58,00 euros por acción. En junio de 2015, la compañía se incorporó formalmente al índice IBEX 35.
La estructura de propiedad de Aena presenta un carácter híbrido único: el Estado español mantiene el control absoluto y la mayoría estatutaria a través del 51% del capital social ostentado por ENAIRE (entidad adscrita al Ministerio de Transportes y Movilidad Sostenible), mientras que el 49% restante cotiza libremente en los mercados de renta variable (free float). La presencia del Estado como socio mayoritario garantiza la estabilidad regulatoria y la alineación con el interés público territorial.
1.3. El Desdoblamiento de Acciones (Stock Split 10×1 de 2025)
Con fecha de efecto 19 de junio de 2025, Aena ejecutó un desdoblamiento de acciones (stock split) en la proporción de 10 acciones nuevas por cada 1 antigua. Esta operación redujo el valor nominal de cada título de 10 euros a 1 euro, elevando el número total de acciones en circulación desde 150 millones hasta 1.500 millones de títulos, sin alterar la cifra global de capital social (1.500 millones de euros) ni los derechos de voto de los accionistas.
El desdoblamiento tuvo por objeto incrementar la liquidez bursátil del valor y facilitar la operativa a los inversores minoristas. A efectos comparativos, la cotización de cierre de 2024 de 197,40 euros por acción equivale a 19,74 euros en la serie ajustada post-split. La acción concluyó 2025 en 23,82 euros (+20,7% anual post-split) y alcanzó su máximo histórico intradía de 28,81 euros el 17 de febrero de 2026, situando la capitalización bursátil rozando los 40.000 millones de euros.
| Ejercicio | Cotización Cierre (Pre-split) | Cotización Ajustada (Post-split) | Capitalización Bursátil | Var. % Anual |
|---|---|---|---|---|
| 2022 | 117,30 € | 11,73 € | 17.595 M€ | Base recup. |
| 2023 | 164,10 € | 16,41 € | 24.615 M€ | +39,9% |
| 2024 | 197,40 € | 19,74 € | 29.610 M€ | +20,3% |
| 2025 | 238,20 € (eq.) | 23,82 € | 35.730 M€ | +20,7% |
| 1S 2026 | 266,60 € (eq.) | 26,66 € | 39.990 M€ | +11,9% (6m) |
CAPÍTULO 2: MODELO DE NEGOCIO MULTIMOTOR Y LÍNEAS DE ACTIVIDAD
Aena es una plataforma operativa y logística integral dedicada a ordenar, mantener, asegurar y monetizar la infraestructura que hace posible el transporte aéreo de personas y mercancías. Su modelo de negocio se articula financieramente en cuatro grandes segmentos independientes que combinan ingresos regulados con actividades comerciales e internacionales no reguladas de alta rentabilidad:
2.1. Actividad Aeronáutica (Regulada)
Constituye el corazón operativo del grupo y la fuente de atracción del tráfico masivo de viajeros. Comprende los servicios prestados tanto en el lado aire (pistas de aterrizaje y despegue, calles de rodaje, plataformas de estacionamiento, pasarelas telescópicas, suministro eléctrico de 400 Hz, servicio de extinción de incendios y tránsito de aeródromo) como en el lado tierra (mostradores de facturación, sistemas de tratamiento de equipajes BHS, filtros de seguridad y asistencia a personas con movilidad reducida PMR).
Las tarifas cobradas a las aerolíneas (Prestaciones Patrimoniales Públicas) están estrictamente reguladas por ley a través del marco quinquenal DORA. El regulador fija el Ingreso Máximo Anual por Pasajero (IMAP) para permitir la recuperación de los costes eficientes de explotación y garantizar la retribución del capital invertido (WACC). En el primer semestre de 2026, el negocio aeronáutico aportó 1.702,1 millones de euros en ingresos (+8,1%) y un EBITDA de 752 millones de euros, registrando un margen EBITDA del 44,2%.
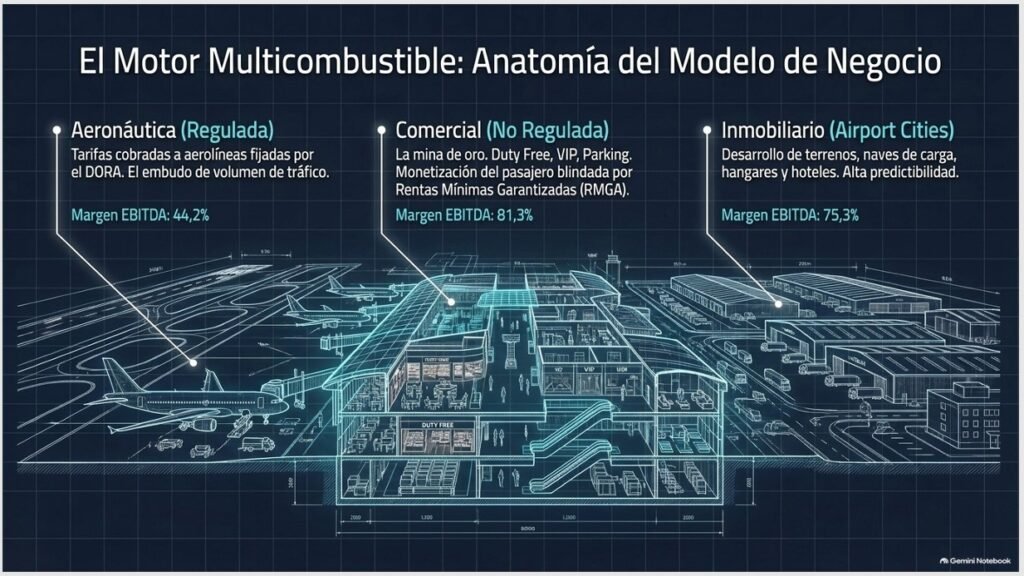
–Image of: –Modelo de Negocio Multimotor – Aeronáutico vs Comercial Estructura de ingresos multimotor: Área Regulada (Aeronáutica) y Área No Regulada (Comercial e Inmobiliaria).
2.2. Actividad Comercial (No Regulada)
Es la división más rentable y lucrativa del Grupo Aena, encargada de monetizar la estancia del flujo de pasajeros cautivos dentro de las terminales. Abarca cuatro líneas principales:
- Retail y Restauración: Gestión y arrendamiento de espacios para tiendas libres de impuestos (Duty Free), marcas comerciales especializadas y locales de restauración.
- Movilidad: Explotación de aparcamientos de vehículos y licitaciones de alquiler de coches (Rent a Car).
- Servicios VIP y Confort: Comercialización de salas VIP, accesos preferentes (Fast Track) y Meet & Assist.
- Explotaciones Comerciales Diversas: Venta de espacios publicitarios, cajeros automáticos, cambio de moneda y farmacias.
El modelo de cobro comercial combina Rentas Fijas y Variables con Rentas Mínimas Anuales Garantizadas (RMGA), lo que asegura un suelo obligatorio de ingresos para Aena al margen de las variaciones puntuales del tráfico. En el primer semestre de 2026, la línea comercial generó 991,0 millones de euros en ingresos (+6,7%) y un EBITDA de 806 millones de euros, alcanzando un extraordinario margen EBITDA del 81,3%.
2.3. Servicios Inmobiliarios y Airport Cities
Se dedica a la comercialización y desarrollo industrial de terrenos e instalaciones situadas fuera de las terminales. Incluye el alquiler de naves logísticas de carga aérea a operadores de handling, hangares para mantenimiento aeronáutico de grandes flotas, edificios de oficinas y estaciones de servicio. Asimismo, lidera el desarrollo a largo plazo de las ‘Ciudades Aeroportuarias’ (Airport Cities) en los nodos de Madrid-Barajas y Barcelona-El Prat. En el 1S 2026 generó 71,7 millones de euros de ingresos (+15,3%) y un EBITDA de 54 M€ (margen del 75,3%).
2.4. Negocio Internacional (Aena Desarrollo Internacional – ADI)
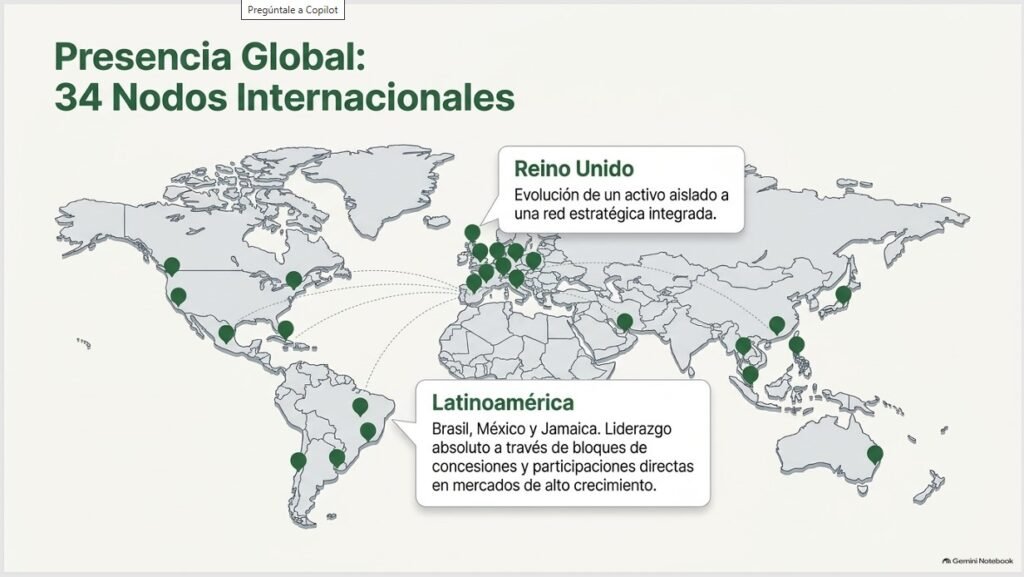
Canalizado mediante la filial Aena Desarrollo Internacional S.M.E., S.A. (ADI), exporta la capacidad de gestión corporativa para diversificar riesgos geográficos y regulatorios:
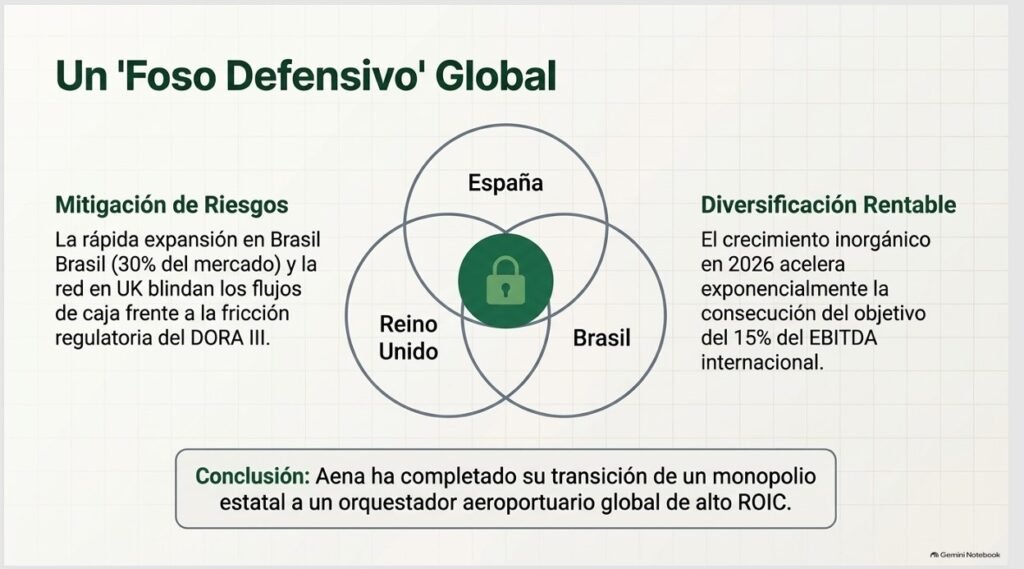
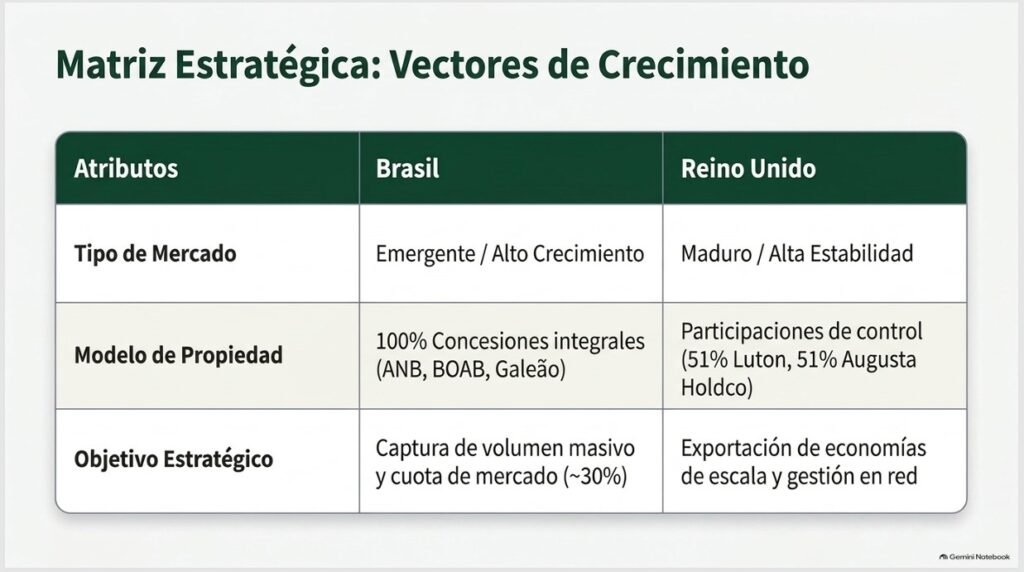
- Reino Unido: Ostenta el 51% del aeropuerto de Londres-Luton e integra participaciones en Leeds Bradford (100%) y Newcastle (49%) tras adquirir el 51% de Augusta Holdco en mayo de 2026.
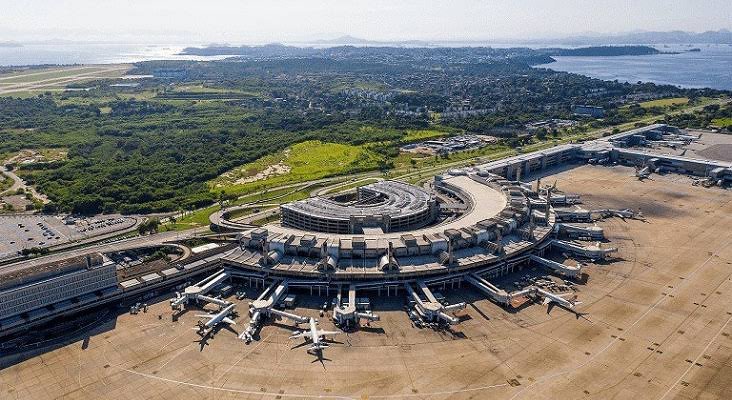
- Brasil: Administra 17 aeropuertos bajo dos concesiones: ANB (6 aeropuertos del Nordeste) y BOAB (11 aeropuertos, liderados por Congonhas en São Paulo). En marzo de 2026 sumó la concesión de Río de Janeiro-Galeão.
- México y Jamaica: Mantiene participaciones en Grupo Aeroportuario del Pacífico (GAP 6,55%). En el 1S 2026, el negocio internacional aportó 529,1 M€ en ingresos ordinarios (+27,9%) y 189 M€ de EBITDA.
| Segmento de Negocio | Naturaleza | Ingresos 1S 2026 | EBITDA 1S 2026 | Margen EBITDA |
|---|---|---|---|---|
| Aeronáutico | Regulado (DORA) | 1.702,1 M€ | 752,0 M€ | 44,2% |
| Comercial | No Regulado (RMGA) | 991,0 M€ | 806,0 M€ | 81,3% |
| Servicios Inmobiliarios | No Regulado | 71,7 M€ | 54,0 M€ | 75,3% |
| Internacional (ADI) | Concesional | 529,1 M€ | 189,0 M€ | 35,7% (65,1% Luton ex-IFRIC) |
CAPÍTULO 3: ANÁLISIS DEL SECTOR Y CUOTAS DE MERCADO GEOGRÁFICAS
3.1. Estructura del Sector: Monopolios Concesionales vs. Competencia
A nivel global, la gestión aeroportuaria no es una industria fragmentada, sino un sector articulado en torno a monopolios locales/regionales o concesiones exclusivas. Las barreras de entrada (inversiones intensivas en capital CapEx, tramitación ambiental y reserva estatal del espacio aéreo) impiden la construcción de aeropuertos competidores en una misma área de influencia. En España, Aena gestiona de forma exclusiva todos los aeropuertos de interés general. En el mercado internacional, Aena compite en licitaciones por concesiones frente a grandes grupos aeroportuarios globales, consolidándose como el primer operador del mundo por volumen de pasajeros.
3.2. Cuota de Mercado en España (Mercado Principal)
Aena ostenta prácticamente el 100% del tráfico comercial aeroportuario de interés general en España. En el primer semestre de 2026, la red española alcanzó 156,2 millones de pasajeros (+3,7% interanual). La distribución interna del tráfico evidencia la elevada concentración y potencia de sus principales nodos:
| Aeropuerto / Grupo de Red | Pasajeros 1S 2026 | Cuota % Tráfico Nacional | Rol Estratégico |
|---|---|---|---|
| Madrid-Barajas | 34,1 M pax | 21,8% | Hub transatlántico y nodo central |
| Barcelona-El Prat | 28,4 M pax | 18,2% | Nodo intercontinental y turismo europeo |
| Grupo Canarias (8 aptos) | 26,8 M pax | 17,2% | Turismo insular de todo el año |
| Palma de Mallorca | 14,9 M pax | 9,5% | Líder turístico de temporada alta |
| Grupo I (Málaga, Alicante…) | 45,0 M pax | 28,8% | Aeropuertos turísticos de gran volumen |
| Grupo II, III y Helipuertos | 7,0 M pax | 4,5% | Vertebración regional y conectividad |
3.3. Cuota de Mercado Internacional (Brasil, Reino Unido, México)
- Brasil: Aena opera 17 aeropuertos distribuidos en las concesiones ANB y BOAB (liderada por Congonhas en São Paulo), controlando el 20% del tráfico aéreo brasileño (~40 M pax). Tras resultar adjudicataria en marzo de 2026 de la concesión de Río de Janeiro-Galeão (por 2.900 M de reales / 490,7 M€), Aena pasará a controlar cerca del 30% del tráfico total de Brasil (~62 millones de pasajeros anuales).
- Reino Unido: Aena posee el 51% de Londres-Luton. En mayo de 2026 adquirió el 51% de Augusta Holdco (343,5 M€), incorporando Leeds Bradford (100%) y Newcastle (49%).
- México y Jamaica: Mantiene una participación directa del 6,55% en GAP (12 aeropuertos en México y 2 en Jamaica).
CAPÍTULO 4: ANÁLISIS COMPETITIVO Y FOSO DEFENSIVO (ECONOMIC MOAT)
4.1. El Foso Defensivo (Economic Moat) Amplio de Aena
Las firmas de valoración internacional (como Morningstar) otorgan a Aena un foso competitivo (Economic Moat) ‘Amplio’ basado en su escala eficiente e imbatible. Sus ventajas estructurales clave son:
- Monopolio Natural Inexpugnable: La gestión unificada de 46 aeropuertos en España impide la réplica de infraestructuras competidoras por restricciones financieras, ambientales y políticas.
- Márgenes EBITDA Líderes Globales: Aena opera con márgenes EBITDA consolidados del 59%–60%, superando de forma aplastante el rango del 28% al 47% de sus pares europeos.
CAPÍTULO 5: EL MARCO REGULATORIO DORA III (2027–2031) EN PROFUNDIDAD
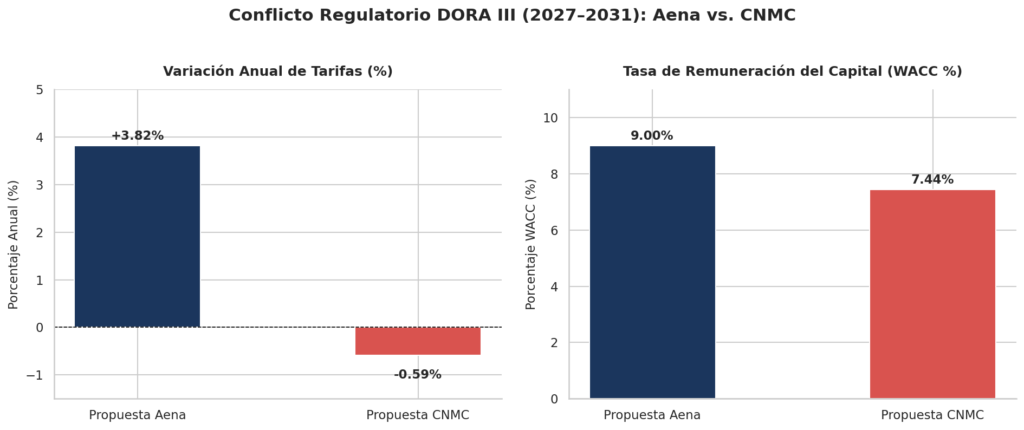
–Image of: –Comparativa DORA III – Aena vs CNMC Comparativa de propuestas regulatorias para el periodo 2027–2031.
5.1. Definición y Naturaleza Jurídica del DORA
El Documento de Regulación Aeroportuaria (DORA) es el instrumento legal quinquenal, regulado en España por la Ley 18/2014, mediante el cual el Gobierno de España fija las condiciones operativas, las tarifas aeroportuarias reguladas, las obligaciones de calidad de servicio, los niveles de capacidad y las inversiones obligatorias para toda la red de Aena. El DORA III constituye el tercer ciclo regulatorio, con vigencia del 1 de enero de 2027 al 31 de diciembre de 2031. El Consejo de Ministros debe aprobar el texto definitivo antes del 30 de septiembre de 2026.
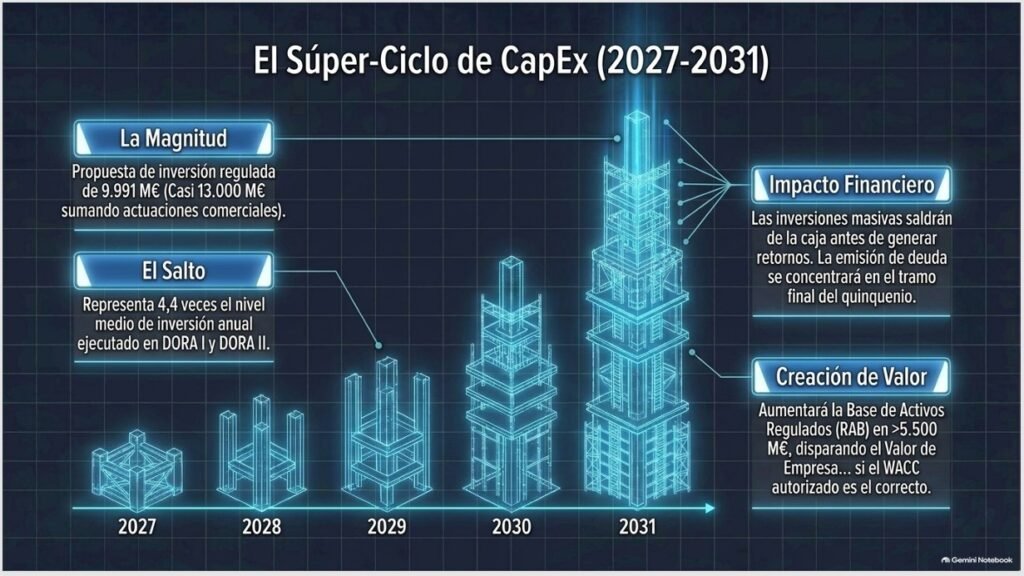
5.2. El Plan Masivo de Inversión (CapEx) de Casi 13.000 M€
El DORA III representa la mayor ola inversora de Aena en los últimos 20 años: establece una inversión regulada obligatoria de 9.991 millones de euros (que alcanza cerca de 13.000 M€ si se suman las actuaciones comerciales no reguladas). Supone una media anual regulada de casi 2.000 M€, lo que equivale a 4,4 veces la inversión anual ejecutada durante el DORA I y DORA II (~450 M€/año). Este esfuerzo inversor ampliará la Base de Activos Regulados (BAR/RAB) en más de 5.500 millones de euros, incrementando el valor de inmovilizado de la empresa y expandiendo la capacidad en terminales al límite técnico (Madrid-Barajas, Barcelona, Málaga, Alicante, Tenerife Sur, Valencia, Ibiza, Bilbao).
5.3. El Choque Regulatorio y Tarifario: Propuesta Aena vs. CNMC
El aspecto más crítico del DORA III se centra en la discrepancia frontal entre la propuesta de tarifas e ingresos regulados presentada por Aena y el informe de supervisión no vinculante emitido por la CNMC:
| Variable Regulatoria Clave | Propuesta Oficial de AENA | Propuesta Recomendada CNMC | Impacto Económico Directo |
|---|---|---|---|
| Ingreso Por Pasajero (IMAP) | Subida +3,82% anual (10,92€ a 12,69€) | Recorte -0,59% medio anual | Diferencia sustancial en facturación aeronáutica |
| WACC Regulado (Tasa Retorno) | 9,00% antes de impuestos | 7,44% antes de impuestos | Diferencia de 160 M€/año en beneficio antes de imp. |
| Previsión Tráfico Quinquenal | 1.690 M pax (329M en 2027 a 347M en 31) | Mayor crecimiento (+2,2% anual) | La CNMC exige repartir costes entre más viajeros |
| Crecimiento OPEX Regulado | De 1.988 M€ (2027) a 2.311 M€ (2031) | Exige mayores eficiencias (+1,9%) | Aena requiere absorber aumentos salariales/servicios |
5.4. Importancia del WACC en la Valoración
El WACC (Weighted Average Cost of Capital) es el porcentaje de rentabilidad anual que el regulador autoriza a Aena ganar sobre su Base de Activos Regulados (RAB). Dado que Aena invertirá ~10.000 M€ regulados en DORA III, un WACC del 9,0% generaría 900 M€ anuales de retribución financiera, mientras que un WACC del 7,4% generaría 740 M€/año. Esa diferencia de 160 M€ al año va directamente al resultado antes de impuestos, determinando la capacidad real de creación de valor de empresa.
CAPÍTULO 6: DESEMPEÑO FINANCIERO HISTÓRICO Y CUENTAS DE RESULTADOS (2021–1S 2026)
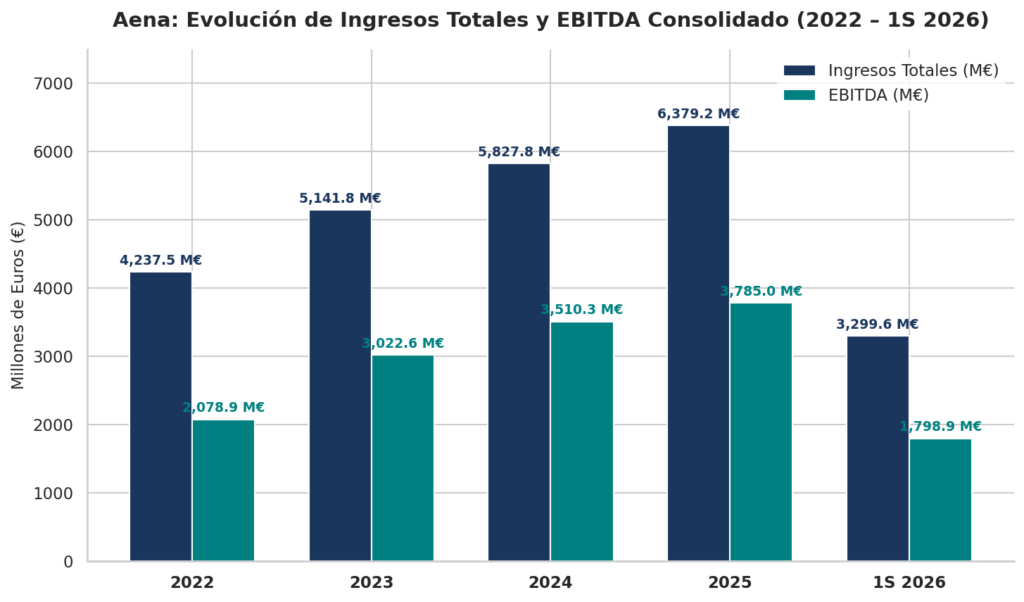
–Image of: –Histórico de Ingresos y Margen EBITDA Trayectoria de Ingresos Totales Consolidados y Margen EBITDA (2022 – 1S 2026).
6.1. Evolución de Tráfico, Ingresos, EBITDA y Beneficio Neto
La trayectoria financiera consolida una acelerada recuperación post-pandemia seguida de un periodo de máximos históricos en 2025 y normalización operativa en 2026:
| Magnitud Consolidada (M€) | 2022 | 2023 | 2024 | 2025 (Récord) | 1S 2026 |
|---|---|---|---|---|---|
| Tráfico Pasajeros (Grupo) | 242,8 M pax | 314,1 M pax | 345,5 M pax | 361,9 M pax | 190,0 M pax (+3,9%) |
| Ingresos Totales | 4.237,5 M€ | 5.141,8 M€ | 5.827,8 M€ | 6.379,2 M€ | 3.299,6 M€ (+10,1%) |
| EBITDA Consolidado | 2.078,9 M€ | 3.022,6 M€ | 3.510,3 M€ | 3.785,0 M€ | 1.798,9 M€ (+6,3%) |
| Margen EBITDA Reportado | 49,1% | 58,8% | 60,2% | 59,3% | 54,5% |
| Resultado Explotación (EBIT) | 1.283,7 M€ | 2.201,4 M€ | 2.662,5 M€ | 2.988,1 M€ | 1.386,8 M€ (Margen 42,0%) |
| Beneficio Neto Consolidado | 906,3 M€ | 1.645,1 M€ | 1.972,0 M€ | 2.136,7 M€ | 1.002,0 M€ (+12,1%) |
| Beneficio Por Acción (EPS)* | 0,60 € | 1,09 € | 1,29 € | 1,42 € | 0,67 € (Semestral) |
* Cifras de EPS ajustadas retroactivamente al Stock Split 10×1 de junio de 2025 (1.500M de acciones).
6.2. Presión de Costes Operativos (OPEX) y Erosión de Márgenes en 2026
A pesar de registrar cifras récord de facturación, el primer semestre de 2026 refleja un estrechamiento en los márgenes de rentabilidad: el margen EBITDA bajó del 56,5% al 54,5% y el margen EBIT cayó del 42,6% al 42,0%. La causa principal radica en un crecimiento de los gastos de explotación consolidados OPEX (+11,2%) superior al aumento del tráfico (+3,9%). Destacan las subidas en gastos de personal (+11,8% por revisiones salariales y refuerzos) y servicios de mantenimiento en la red española (+21,5% tras la renovación de contratos plurianuales).
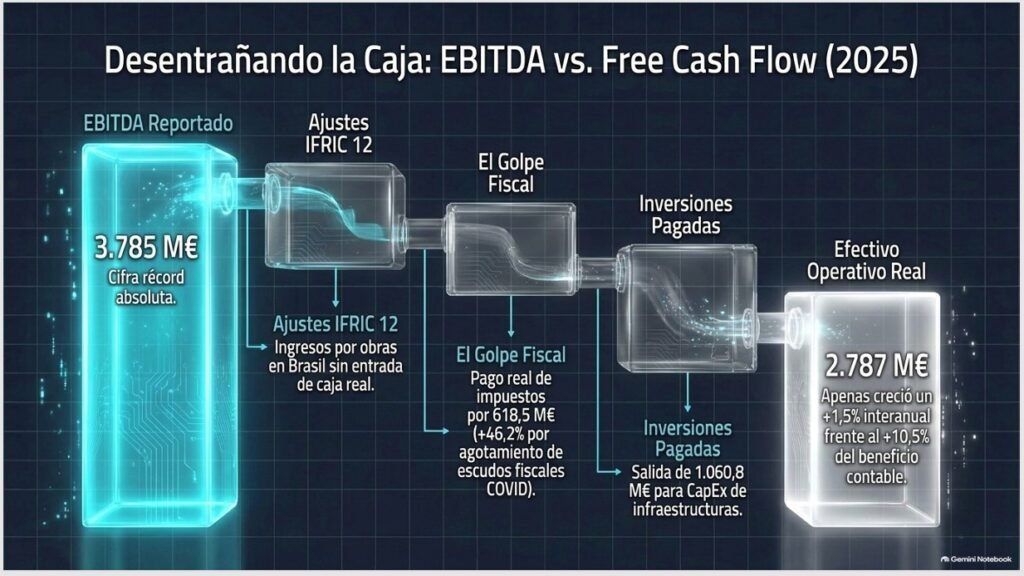
6.3. Divergencia entre Beneficio Contable y Flujo de Caja Libre (FCF)
Aunque el beneficio neto de 2025 creció un +10,5% (2.136,7 M€), el flujo de caja operativo real apenas avanzó un +1,5% (2.787,5 M€). Esta divergencia responde a dos factores: 1) El beneficio contable incluyó 68,5 M€ positivos por la extensión de vidas útiles de activos sin entrada de caja; y 2) Aena sufrió un incremento del +46,2% en sus pagos fiscales en efectivo (618,5 M€ vs 423,2 M€ en 2024) al agotarse las bases imponibles negativas del COVID, sumado a un aumento de las salidas de caja por CapEx (1.060,8 M€ pagados). En el 1S 2026, la caja de explotación sumó 1.598,5 M€, absorbiendo 576,3 M€ en obras y 340,0 M€ por la compra de Augusta en Reino Unido.
CAPÍTULO 7: ESTRUCTURA DE DEUDA, SOLVENCIA Y PERFIL DE CRÉDITO
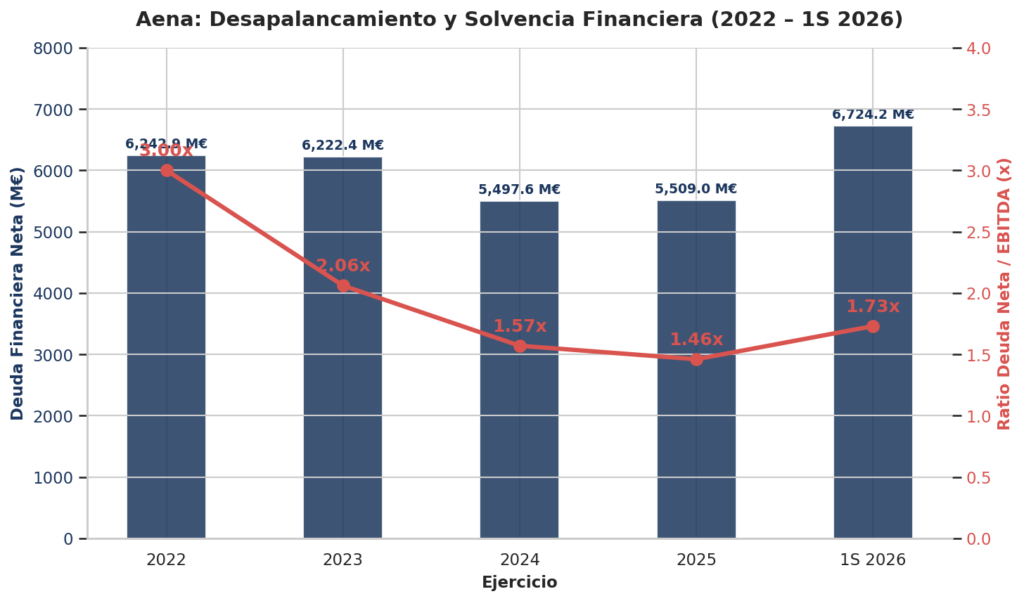
–Image of: –Evolución de la Deuda Financiera Neta Evolución de la Deuda Financiera Neta y Ratio Deuda Neta / EBITDA.
7.1. Niveles de Deuda y Desapalancamiento Histórico
Aena ha protagonizado una constante trayectoria de desapalancamiento operativo desde la pandemia. En el 1S 2026 se observa un repunte moderado en la deuda neta debido a las adquisiciones internacionales (Augusta) y el pago del dividendo de 1.635 M€ en mayo de 2026:
| Métrica de Deuda / Solvencia | 2022 | 2023 | 2024 | 2025 (Mínimo) | 1S 2026 |
|---|---|---|---|---|---|
| Deuda Financiera Bruta | 7.816,4 M€ | 8.585,6 M€ | 7.318,9 M€ | 7.556,7 M€ | 8.113,4 M€ |
| Efectivo y Equivalentes | 1.573,5 M€ | 2.363,2 M€ | 1.821,3 M€ | 2.047,7 M€ | 1.389,2 M€ |
| Deuda Financiera Neta | 6.242,9 M€ | 6.222,4 M€ | 5.497,6 M€ | 5.509,0 M€ | 6.724,2 M€ |
| Ratio Deuda Neta / EBITDA | 3,00x | 2,06x | 1,57x | 1,46x | 1,73x (Covenant <7,0x) |
| Coeficiente Corriente Fondos | – | 1,20x | 1,45x | 1,88x | 1,13x |
| Deuda Neta / Patrimonio Neto | 106,2% | 82,3% | 64,1% | 60,2% | 75,9% |
7.2. Desglose de Deuda a Largo vs. Corto Plazo y Tipo de Interés
A 30 de junio de 2026, la estructura de vencimientos de la deuda bruta (8.113,4 M€) muestra un perfil enfocado al largo plazo:
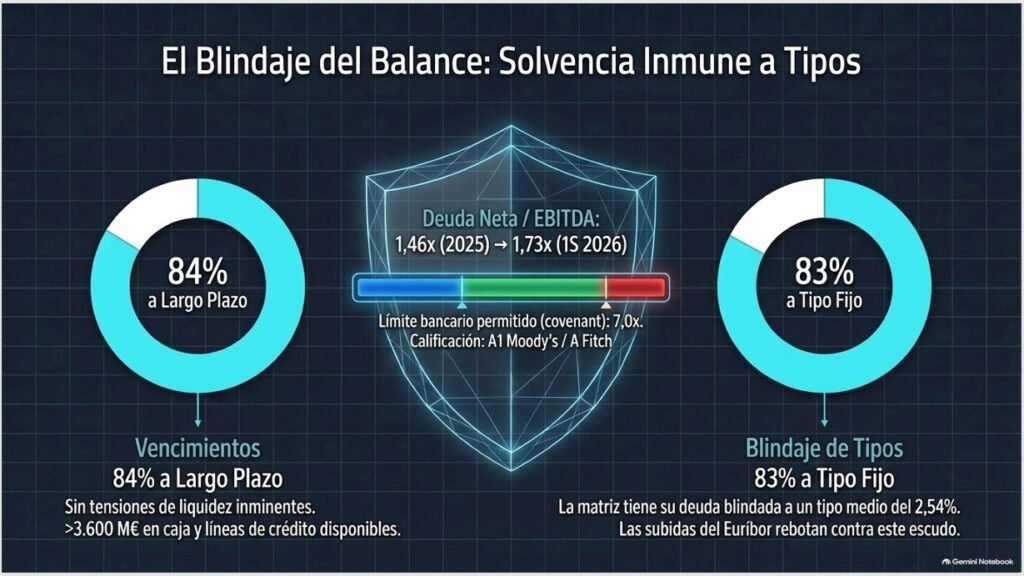
- Deuda No Corriente (Largo Plazo): 6.827,5 M€ (84,2% del total). Incluye el préstamo reestructurado con ENAIRE (1.340,0 M€), préstamos bancarios de la matriz (2.575,8 M€), bonos del programa EMTN (991,8 M€) y deuda de filiales internacionales (895,6 M€ debentures BOAB Brasil, 319,2 M€ Luton, 244,9 M€ ANB Brasil, 114,1 M€ Augusta).
- Deuda Corriente (Corto Plazo): 1.285,9 M€ (15,8% del total). Incluye vencimientos a menos de 12 meses con ENAIRE (369,3 M€), amortizaciones bancarias corrientes (704,6 M€) e intereses devengados (34,3 M€).
Estructura de Tipo de Interés (Fijo vs. Variable): El 83% de la deuda de la matriz Aena S.M.E., S.A. está fijada a tipo de interés fijo con un coste medio del 2,54% y una vida media de 7,6 años, lo que proporciona un blindaje total ante repuntes del euríbor. El coste medio consolidado del Grupo se sitúa en el 4,63% en el 1S 2026 debido al peso de las deudas en moneda local de Brasil (11,5%–15,6%) y Reino Unido (4,6%–7,2%).
7.3. Perfil de Crédito, Liquidez y Altman Z-Score
Aena cuenta con una liquidez total disponible de 3.605,3 M€ (1.389,2 M€ en caja y 2.216,1 M€ en facilidades crediticias no dispuestas, incluyendo la línea sindicada sostenible de 2.000 M€ hasta 2030). Su perfil solvencia está respaldado por calificaciones de grado de inversión de primer nivel: Moody’s elevó la nota a A1 (Perspectiva Estable) en mayo de 2026, mientras Fitch mantiene su calificación en A (Perspectiva Estable) / F1. El modelo Altman Z-Score arroja un valor holgadamente superior a 2,99 (‘Zona Segura’), ratificando un riesgo de insolvencia prácticamente nulo.
CAPÍTULO 8: MÉTRICAS DE RENTABILIDAD, EFICIENCIA Y APALANCAMIENTO OPERATIVO
8.1. Evolución de Rentabilidad sobre Capital (ROE, ROA, ROIC)
- ROE (Return on Equity): Aena registra niveles de retornos sobre fondos propios muy elevados, pasando del 15,3% en 2022 al 21,6% en 2023, alcanzando un récord del 23,3% en 2025 y manteniéndose en la franja del 22,0%–22,6% en el 1S 2026.
- ROA (Return on Assets): La productividad económica de sus activos físicos creció del 5,9% en 2022 al 9,3% en 2023 y al 11,7% en 2025 (~10,7% en 1S 2026).
- ROIC (Return on Invested Capital): El retorno sobre el capital invertido bruto (NOPAT/Capital Invertido) se elevó desde el 16,0% en 2023 hasta el 20,4% en 2025, superando holgadamente el coste medio del capital (WACC).
8.2. Tasa de Reinversión y Proyección DORA III
Durante el ciclo DORA I/II (2022-2026), el CapEx regulado estuvo enfocado a mantenimiento (~450 M€/año en España), arrojando tasas de reinversión sobre caja operativa del 30,0% en 2024 y 38,1% en 2025 (57,3% en 1S 2026 por la compra de Augusta). La proyección del DORA III (~2.000 M€/año de CapEx regulado) elevará de forma sustancial la tasa de reinversión en el próximo quinquenio.
8.3. Apalancamiento Operativo (Operating Leverage)
Al ser un negocio con elevados costes fijos estructurales (mantenimiento de terminales, torres de control, seguridad), cada viajero adicional genera ingresos marginales con coste variable casi nulo. En la fase de expansión (2022-2024), un +21,3% de ingresos en 2023 multiplicó el EBITDA un +45,4%. En 2025-2026, la presión de costes salariales y contractuales ha moderado temporalmente este efecto multiplicador.
CAPÍTULO 9: EQUIPO DIRECTIVO, GOBIERNO CORPORATIVO Y RETRIBUCIÓN
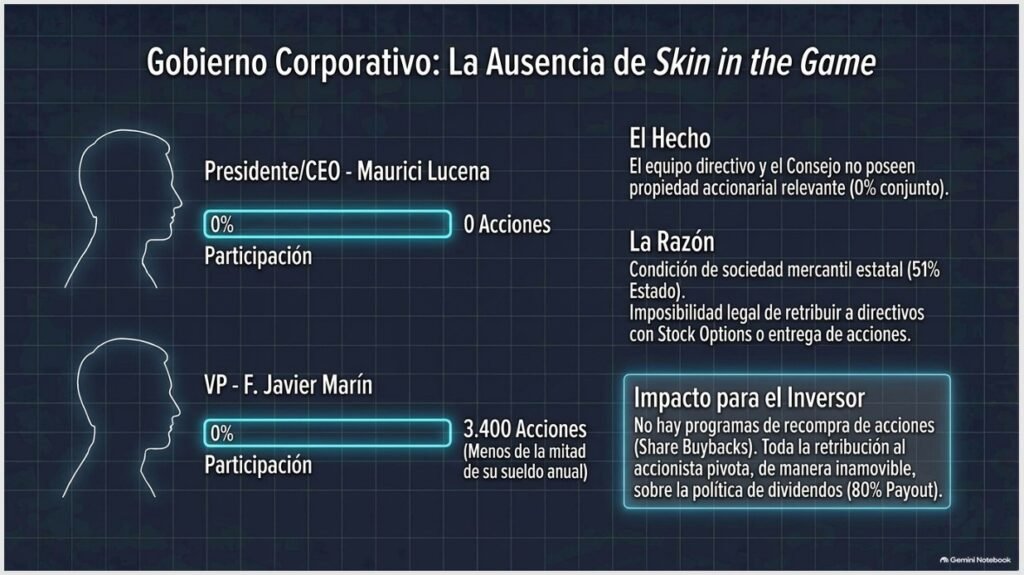
–Image of: –Gobernanza Corporativa de Aena Órganos de Gobierno y Comisiones Especializadas del Consejo de Administración.
9.1. La Figura de Mando y el Comité de Dirección Ejecutivo
La máxima autoridad ejecutiva y de representación en Aena es el Presidente y Consejero Delegado, Maurici Lucena Betriu (nombrado en julio de 2018; Licenciado en Economía por la UPF y Máster por CEMFI, ex Director General del CDTI y ex ejecutivo de Banco Sabadell). La segunda figura ejecutiva es el Vicepresidente Ejecutivo, Francisco Javier Marín San Andrés (Ingeniero Aeronáutico por la UPM, PADE por IESE, con más de 30 años en Aena). El Comité de Dirección Ejecutivo cuenta con 10 miembros responsables de las áreas operativas clave.
9.2. Análisis de Skin in the Game y Política Retributiva
El equipo directivo y los miembros del Consejo de Administración prácticamente no poseen retribución en forma de acciones. El conjunto del Consejo ostenta el 0% de los derechos de voto. Maurici Lucena no posee ninguna acción. Javier Marín ostenta 3.400 acciones (post-split, valoradas en ~85.000 €, menos de la mitad de su sueldo anual de ~188.000 €). Al ser una Sociedad Mercantil Estatal, Aena está sujeta al marco retributivo público (RD-ley 3/2012 y RD 451/2012). Los sueldos ejecutivos se remuneran al 100% en metálico (~191.000 € anuales para el CEO) y no contempla stock options. Aena no realiza recompras de acciones (autocartera 0%), canalizando toda la retribución al accionista mediante el dividendo en efectivo (80% payout).
9.3. Funciones del Consejo y Comisiones Especializadas
El Consejo supervisa la estrategia, la política de riesgos (ERM COSO III) y el cumplimiento ético. Articula su labor en 4 comisiones compuestas por consejeros no ejecutivos: Comisión de Auditoría, Comisión de Nombramientos y Retribuciones, Comisión de Sostenibilidad y Acción Climática, y Comisión Ejecutiva.
CAPÍTULO 10: MAPA DE RIESGOS CORPORATIVOS Y PLANES DE MITIGACIÓN
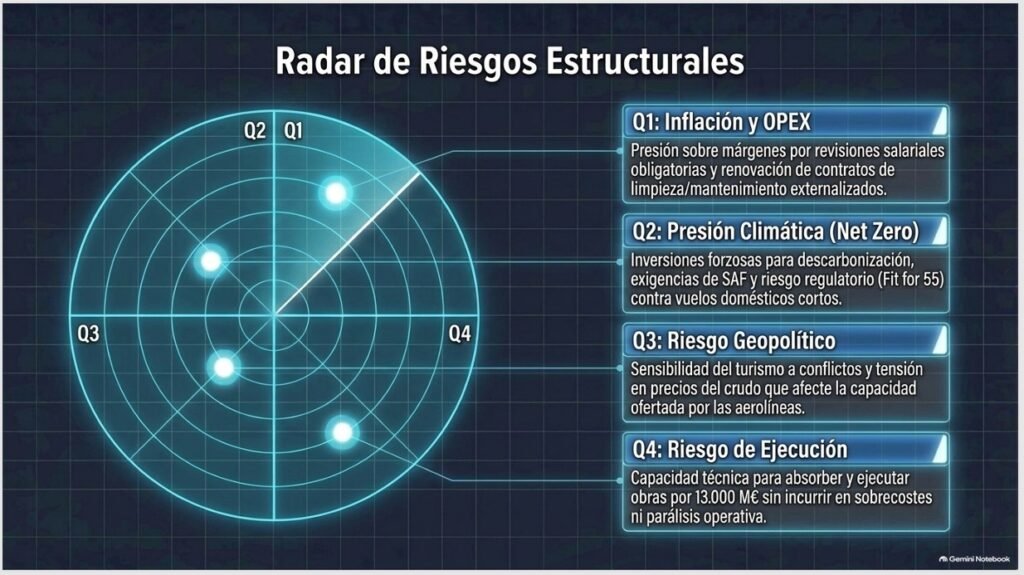
Aena monitoriza un mapa corporativo de 15 riesgos clave mediante su Sistema de Gestión de Riesgos ERM (COSO III). Los 6 principales riesgos para el futuro inmediato y sus herramientas de mitigación son:
| Riesgo Corporativo Clave | Descripción de la Amenaza | Mecanismo de Protección y Mitigación |
|---|---|---|
| 1. Incertidumbre Macroeconómica | Inflación, pérdida de renta disponible y tensión exógena sobre la demanda turística. | Ingresos comerciales blindados vía Rentas Mínimas Garantizadas (RMGA) y liquidez >3.600 M€. |
| 2. Marco Regulatorio DORA III | Recorte tarifario de la CNMC (-0,59%) y reducción del WACC autorizado. | Interlocución activa ante el Consejo de Ministros justificando la eficiencia de costes y la BAR. |
| 3. CapEx e Inflación OPEX | Desviaciones presupuestarias en la inversión de 10.000 M€ y alza de costes salariales/contratos. | Control riguroso de licitaciones públicas y 83% de la deuda fijada a tipo fijo (2,54%). |
| 4. Ciberseguridad e Infraestructuras | Ciberataques o fallos TIC en sistemas de facturación, seguridad o control. | Certificación ISO 27001, Esquema Nacional de Seguridad (ENS) y Centro SOC 24x7x365. |
| 5. Cambio Climático y ESG | Eventos climáticos extremos y penalizaciones normativas europeas (Fit for 55 / ETS). | Plan Fotovoltaico de autogeneración 100% renovable y meta Net Zero adelantada a 2030. |
| 6. Expansión Internacional | Riesgo regulatorio, cambiario o desviaciones de rentabilidad en Brasil y Reino Unido. | Integración de gobernanza corporativa y cobertura natural (ingresos y gastos en moneda local). |
CAPÍTULO 11: VALORACIÓN BURSÁTIL, CONSENSO Y POSICIONES PESIMISTAS
11.1. Múltiplos Bursátiles Actuales
A la cotización de 26,66 € – 26,92 € por acción (capitalización de ~40.000 M€), Aena cotiza a un múltiplo PER de 16,4x – 18,0x beneficios, un P/S de 5,6x ventas y un P/B de 4,3x valor contable. Estos múltiplos indican que el mercado reconoce y descuenta adecuadamente la alta calidad de sus activos y su monopolio natural.
11.2. Consenso de Analistas e Inversores Cautos/Pesimistas
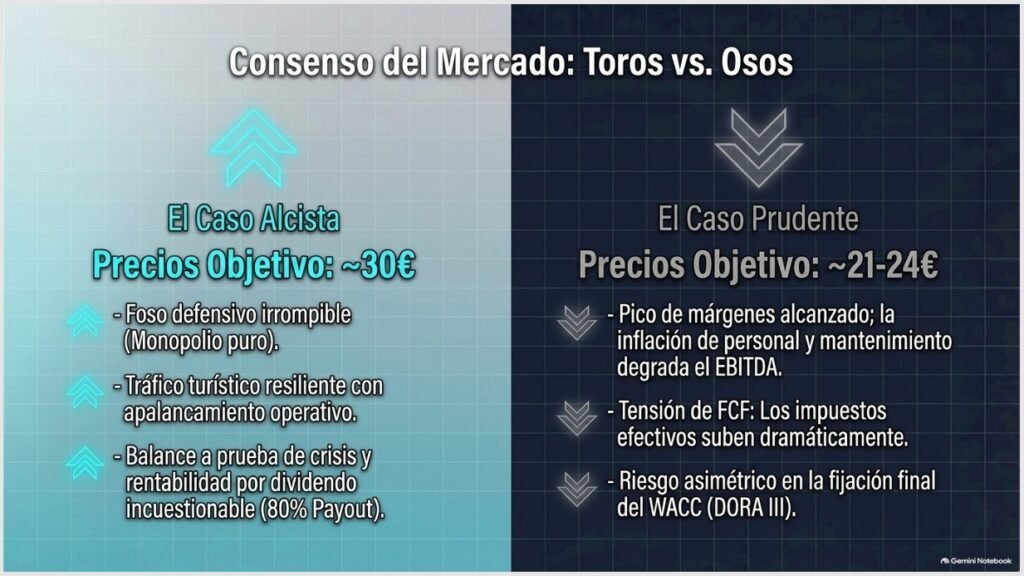
El consenso medio de 23 analistas sitúa el precio objetivo a 12 meses entre 26,02 € y 27,09 €, con un rango de valoraciones entre 20,00 € y 31,50 €:
- Posturas Alcistas (‘Comprar’): Renta 4 (30,20 €), Jefferies (29,50 €), Bankinter (29,10 €) y Morgan Stanley (27,50 €) destacan la visibilidad regulatoria.
- Posturas Neutrales / Valor Razonable: Morningstar otorga un Fair Value de 27,00 € (4 estrellas, Moat Amplio) y Bernstein sitúa su objetivo en 27,50 €.
- Postura Cauta (‘Infraponderar’): JP Morgan fija un objetivo de 21,00 €, argumentando la erosión de márgenes por costes salariales y la incertidumbre por el DORA III.
CAPÍTULO 12: CONCLUSIÓN ESTRATÉGICA, DIAGNÓSTICO Y VEREDICTO DE INVERSIÓN
12.1. Diagnóstico General de la Compañía
Aena es un activo de infraestructura física de primer orden mundial que combina un monopolio natural sin competencia en España con un balance sumamente saneado (ratio Deuda Neta/EBITDA de 1,73x, 83% fijado a tipo fijo del 2,54%) y una atractiva retribución al accionista mediante dividendo en efectivo (payout 80%, rentabilidad por dividendo del 4,0%–4,3%).
12.2. Tres Fricciones a Corto y Medio Plazo
- Presión de Costes Operativos: Subidas del +11,8% en gastos de personal y +21,5% en mantenimiento reducen el margen EBITDA del 56,5% al 54,5%.
- Estancamiento del FCF Real: Aumento del +46,2% en impuestos pagados en efectivo y desembolsos masivos por CapEx.
- Choque Regulatorio DORA III: Incertidumbre por la resolución tarifaria del Gobierno entre Aena (+3,82%) y la CNMC (-0,59%).
–Image of: –Zonas de Decisión de Inversión – Aena Zonas de valoración y decisión estratégica para el inversor.
12.3. Matriz de Veredicto y Marco de Decisión de Inversión
| Rango de Cotización (Post-split) | Zona de Valoración | Diagnóstico Analítico y Estrategia de Inversión |
|---|---|---|
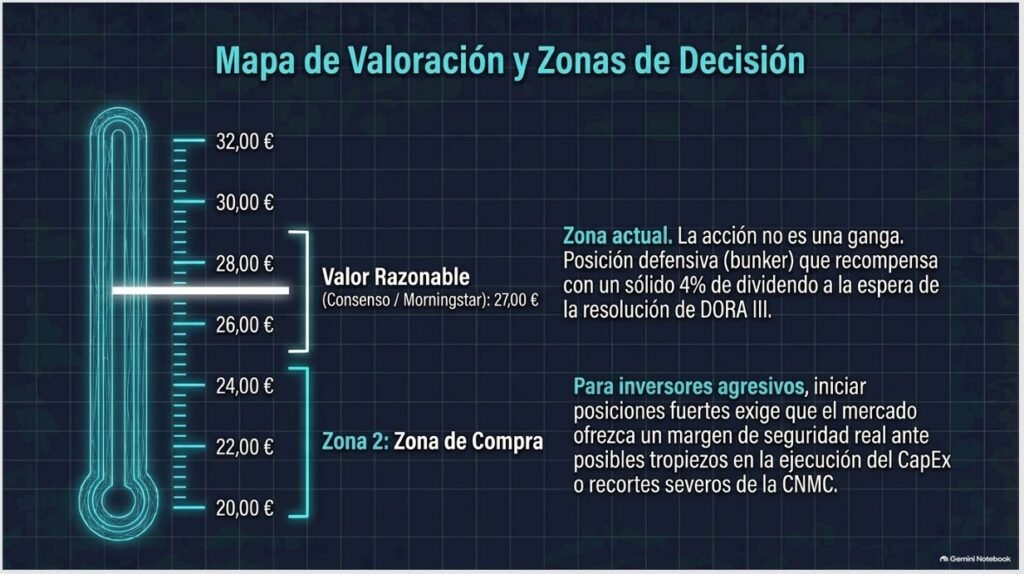
| 26,00 € – 29,00 € (Actual: 26,66 €) | Zona de Mantenimiento (Fair Value) | La acción cotiza a su valor justo (27,00 €). Idónea para mantener en cartera por su dividendo predecible (payout 80%, Renta 4,0%-4,3%) y su carácter búnker defensivo. |
| < 24,50 € (Rango Descuento) | Zona de Compra con Margen de Seguridad | Ofrece un descuento real (>10%) que compensa la compresión del FCF por impuestos y CapEx, y la incertidumbre por la resolución de las tarifas del DORA III. |
| 21,00 € – 23,00 € (Escenario Pesimista) | Zona de Compra Agresiva / Oportunidad | Escenario de pánico regulatorio si el Gobierno impusiera la rebaja tarifaria de la CNMC (-0,59%). Representaría una oportunidad de entrada excepcional a largo plazo. |
VEREDICTO FINAL DEL ANÁLISIS:
Aena es un activo infraestructural de primer nivel mundial (‘un búnker financiero’), pero su cotización actual no representa una ganga ni ofrece un amplio margen de seguridad. Es una opción idónea para mantener en cartera por su dividendo y perfil defensivo, mientras que la oportunidad de compra atractiva requerirá esperar a que el precio corrija por debajo de su valor razonable o a que se aclare definitivamente el marco regulatorio del DORA III.
Nuestras Redes Sociales
👉 Cada viernes publicamos un nuevo análisis fundamental de empresas cotizadas.
👉 Sigue el canal para no perderte los próximos vídeos y seguir aprendiendo sobre inversión y mercados financieros.
👍 Si te ha gustado el vídeo, dale like y suscríbete al canal, porque vienen contenidos muy interesantes para todos nuestros seguidores.
📄 Si te ha parecido interesante el análisis, puedes descargarte la versión en PDF, con todo tipo de detalle y cifras ampliadas.
🎧 También puedes seguirnos y escucharnos en nuestras otras plataformas:
👉 Sigue el canal para más análisis fundamentales de empresas cotizadas.
👉 Escucha el podcast con los análisis en formato audio.
👉 Visita nuestra web para acceder al análisis fundamental completo.
🔗 Análisis completo de la empresa:👉 https://www.vitasoluta.com/analisis/empresas
🌐 Dónde encontrarnos
🌐 Web: https://www.vitasoluta.com
📺 YouTube: https://www.youtube.com/vitasoluta
🎧 Podcast: https://www.spotify.com/VitaSoluta
🐦 X: https://www.x.com/Vita_Soluta
📸 Instagram: https://www.instagram.com/vita_soluta
🧵 Threads: https://www.threads.com/vita_soluta
@ Email: admin@vitasoluta.com