Mercado Libre (NASDAQ: MELI): ¿La Mejor Empresa de Latinoamérica?
Presentación
MercadoLibre, Inc. es el ecosistema de comercio electrónico y servicios financieros (fintech) líder en América Latina. Su propósito es democratizar el comercio y los servicios financieros para transformar la vida de millones de personas en la región.
¿A qué se dedica?
La empresa ofrece un ecosistema integrado de servicios diseñados para facilitar transacciones comerciales, tanto digitales como físicas:
- Mercado Libre Marketplace: Plataforma líder de compras y ventas online en 18 países de la región.
- Mercado Pago: Su brazo fintech que permite procesar pagos, gestionar cuentas digitales, invertir fondos y realizar transferencias.
- Mercado Envios: Solución logística que facilita el envío y almacenamiento de productos, mejorando los tiempos de entrega.
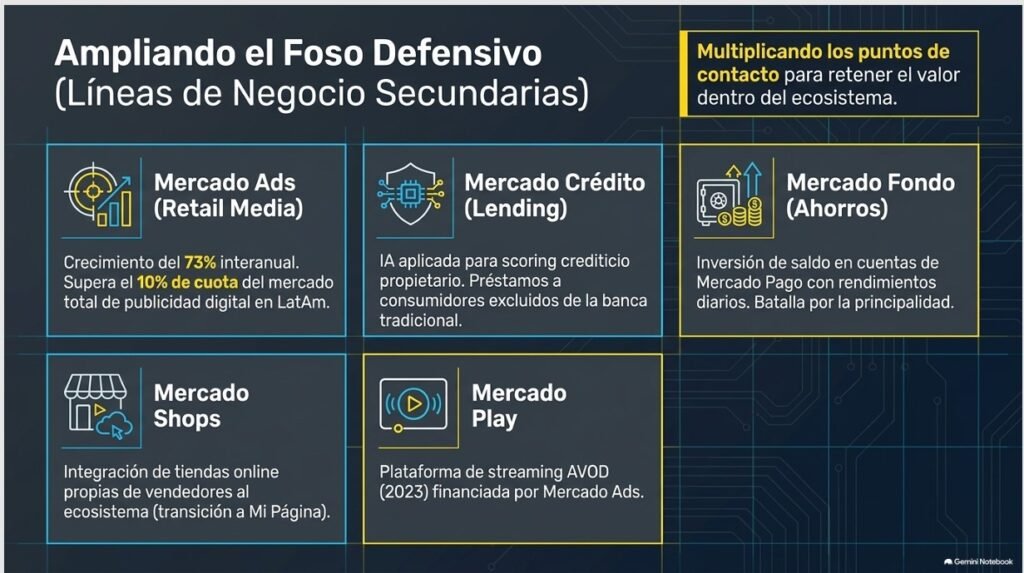
- Mercado Ads: Plataforma de publicidad que permite a marcas y vendedores promocionar sus productos dentro y fuera del ecosistema.
- Mercado Crédito / Lending: Provee préstamos y tarjetas de crédito a consumidores y vendedores, utilizando modelos propios de riesgo basados en inteligencia artificial.
- Mercado Play: Un servicio de streaming de video lanzado en 2023.
Historia, Fundación y Fundador
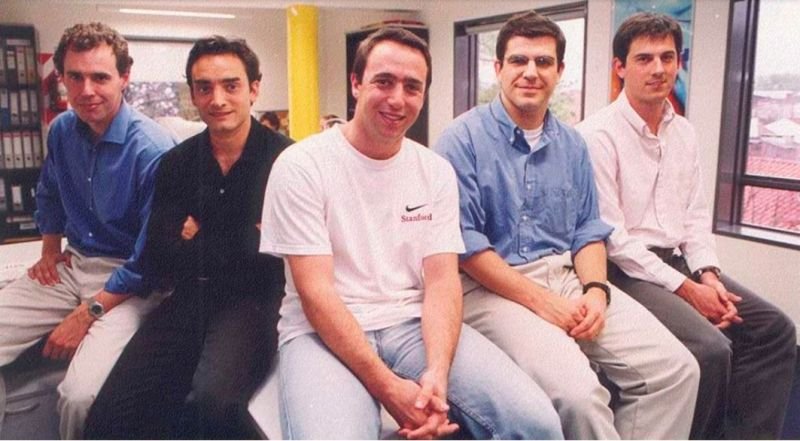
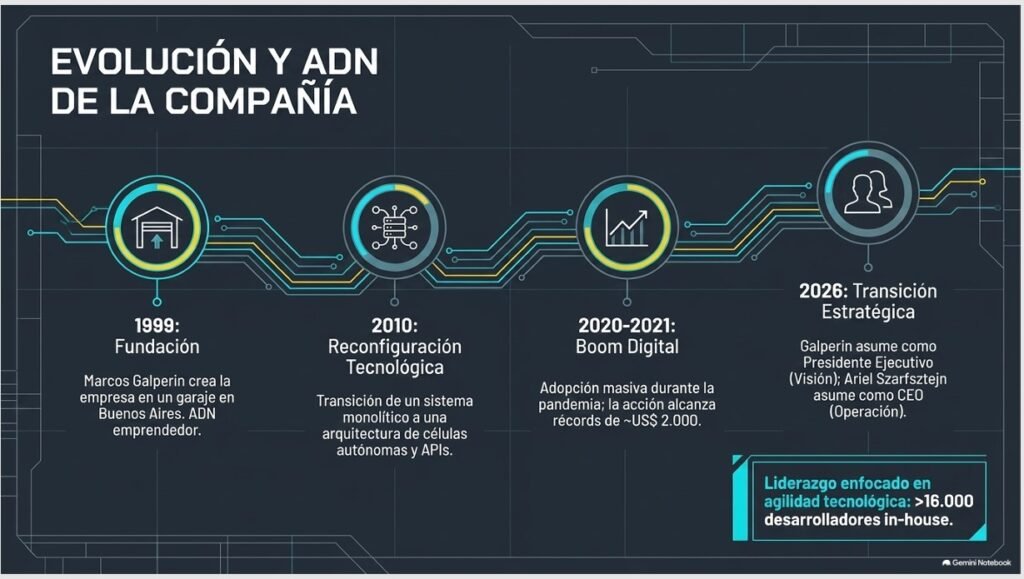
MercadoLibre fue incorporada en el estado de Delaware, Estados Unidos, el 15 de octubre de 1999. La empresa nació en un garage en Buenos Aires, Argentina, fundada por Marcos Galperin, quien lideró la compañía como CEO durante más de 25 años. En enero de 2026, se produjo un cambio en la dirección ejecutiva: Galperin asumió el rol de Presidente Ejecutivo, mientras que Ariel Szarfsztejn fue nombrado nuevo CEO para gestionar la operación diaria.
Datos Clave de la Acción (MELI)
- Símbolo: Cotiza bajo el ticker MELI en el mercado Nasdaq.
- Precio Actual: Al 10 de agosto de 2026, la acción cotiza cerca de los US$ 1.824, habiendo experimentado volatilidad tras su último balance.
- Capitalización de Mercado: Se sitúa por encima de los US$ 92.000 millones.
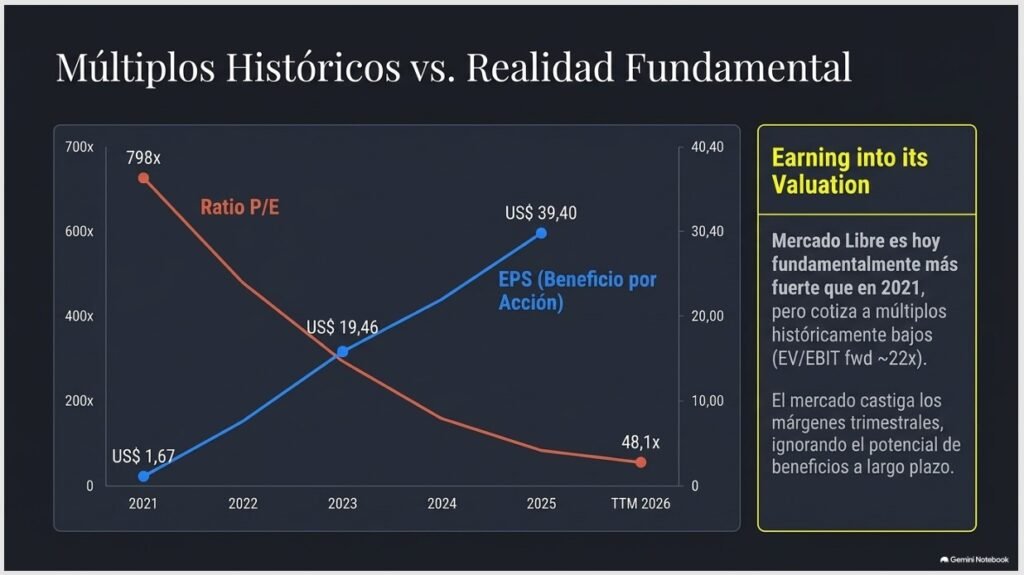
- Ratio P/E (TTM): Es de aproximadamente 48,1, reflejando la alta valoración de crecimiento que el mercado asigna a la empresa.
Última Presentación de Resultados (Q2 2026)
En el segundo trimestre de 2026, MercadoLibre reportó cifras históricas, aunque la reacción de Wall Street fue mixta debido a la presión en los márgenes:
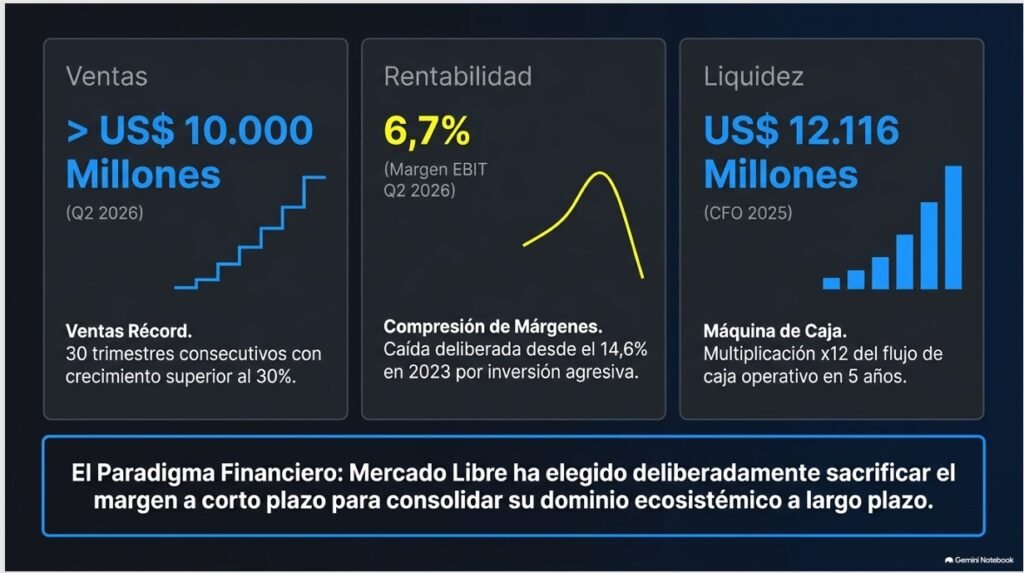
- Facturación Récord: Por primera vez superó los US$ 10.000 millones en ingresos netos en un trimestre, logrando un crecimiento del 50% interanual.
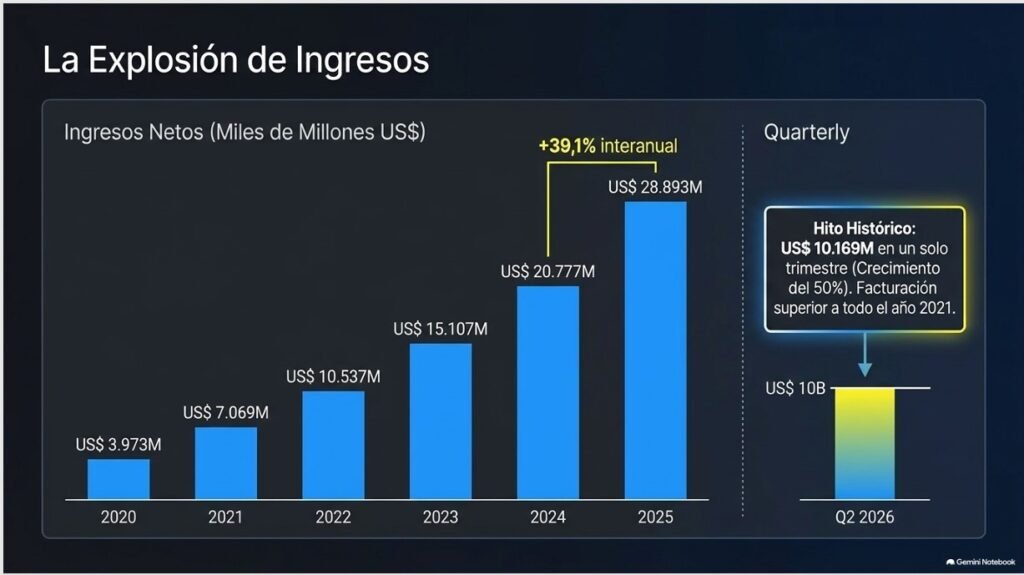
- Ganancia Operativa: Fue de US$ 683 millones, con un margen operativo del 6,7%, una caída significativa frente al 12,2% del año anterior.
- Estrategia de Inversión: La empresa explicó que está priorizando deliberadamente la creación de valor a largo plazo y la escala sobre la rentabilidad a corto plazo. Esto incluye inversiones agresivas en logística, tarjetas de crédito y la reducción de umbrales para envíos gratuitos en mercados clave como Brasil.
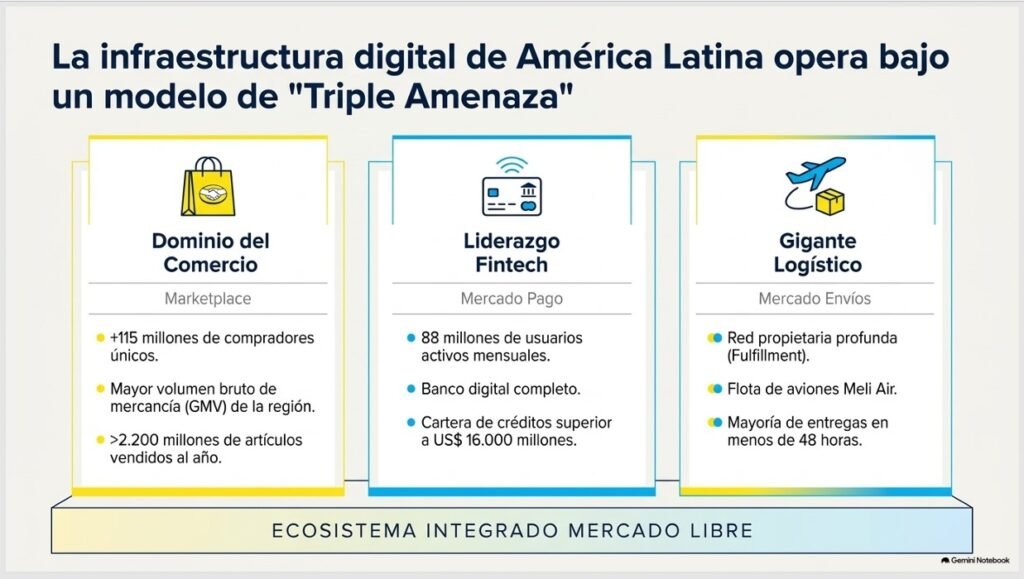
- Desempeño Fintech: Mercado Pago alcanzó los 88 millones de usuarios activos mensuales y su cartera de créditos superó los US$ 16.000 millones.
MercadoLibre, Inc. es actualmente el ecosistema de comercio electrónico y servicios financieros (fintech) líder en América Latina. La compañía tiene como propósito democratizar el comercio y el dinero para transformar la vida de millones de personas en la región.
Inicios y Fundación
La empresa fue incorporada en el estado de Delaware, Estados Unidos, el 15 de octubre de 1999. Sus orígenes se remontan a un garage en Buenos Aires, Argentina, donde nació bajo una cultura emprendedora que buscaba replicar modelos de éxito digital en el contexto latinoamericano.
Contrario a la idea de que fue una creación de una entidad bancaria como Morgan Stanley, las fuentes identifican a Marcos Galperin como su fundador y principal impulsor. La empresa se financió en sus primeros dos años principalmente a través de contribuciones de sus accionistas y posteriormente mediante su oferta pública inicial (IPO) en el mercado Nasdaq.
Gestión y Evolución del Proceso
El proceso de crecimiento y consolidación ha sido manejado históricamente por Marcos Galperin, quien se desempeñó como CEO durante más de un cuarto de siglo. Bajo su liderazgo, la empresa no solo expandió su mercado, sino que también ejecutó una reconfiguración tecnológica profunda a partir de 2010. Este proceso consistió en pasar de un sistema cerrado y monolítico a uno abierto y desacoplado basado en «células» autónomas y APIs, lo que permitió escalar la plataforma a nivel regional.
En cuanto al liderazgo ejecutivo reciente:
- Transición en 2026: En enero de 2026, se produjo un cambio relevante en la dirección; Marcos Galperin asumió el rol de Presidente Ejecutivo (Executive Chairman), mientras que Ariel Szarfsztejn fue nombrado nuevo CEO para gestionar la operación diaria de la compañía.
- Equipo Clave: Otros líderes fundamentales en este proceso han sido Martín de los Santos (CFO) y Osvaldo Giménez (Presidente de Fintech).
En qué se ha convertido hoy en día
Hoy en día, MercadoLibre es un ecosistema masivo e integrado que opera en 18 países, con Brasil, México y Argentina como sus mercados principales. Se define como una «potencia de tres frentes»:
- Dominio del Comercio: Es el marketplace más grande de la región, con más de 115 millones de compradores únicos y procesando más de 2.200 millones de artículos vendidos al año.
- Liderazgo Fintech (Mercado Pago): Lo que comenzó como una herramienta para facilitar pagos en el marketplace se ha convertido en un banco digital completo. Ofrece cuentas remuneradas, tarjetas de crédito, seguros y una de las carteras de crédito más grandes de la región (superando los US$ 14.600 millones).
- Gigante Logístico (Mercado Envios): Posee la red logística más sofisticada de Latinoamérica, incluyendo una flota propia de aviones (Meli Air) y centros de almacenamiento (fulfillment) que permiten entregar la gran mayoría de los productos en menos de 48 horas.
En términos financieros, la empresa ha alcanzado una escala histórica, superando por primera vez los US$ 10.000 millones de ingresos netos en un solo trimestre durante 2026. Su capitalización de mercado ha superado los US$ 100.000 millones, consolidándola como la empresa tecnológica más valiosa de América Latina.
Introducción
Un poco de Historia
MercadoLibre, Inc. es actualmente el ecosistema de comercio electrónico y servicios financieros (fintech) líder en América Latina. La compañía tiene como propósito democratizar el comercio y el dinero para transformar la vida de millones de personas en la región.
Inicios y Fundación
La empresa fue incorporada en el estado de Delaware, Estados Unidos, el 15 de octubre de 1999. Sus orígenes se remontan a un garage en Buenos Aires, Argentina, donde nació bajo una cultura emprendedora que buscaba replicar modelos de éxito digital en el contexto latinoamericano.
Contrario a la idea de que fue una creación de una entidad bancaria como Morgan Stanley, las fuentes identifican a Marcos Galperin como su fundador y principal impulsor. La empresa se financió en sus primeros dos años principalmente a través de contribuciones de sus accionistas y posteriormente mediante su oferta pública inicial (IPO) en el mercado Nasdaq.
Gestión y Evolución del Proceso
El proceso de crecimiento y consolidación ha sido manejado históricamente por Marcos Galperin, quien se desempeñó como CEO durante más de un cuarto de siglo. Bajo su liderazgo, la empresa no solo expandió su mercado, sino que también ejecutó una reconfiguración tecnológica profunda a partir de 2010. Este proceso consistió en pasar de un sistema cerrado y monolítico a uno abierto y desacoplado basado en «células» autónomas y APIs, lo que permitió escalar la plataforma a nivel regional.
En cuanto al liderazgo ejecutivo reciente:
- Transición en 2026: En enero de 2026, se produjo un cambio relevante en la dirección; Marcos Galperin asumió el rol de Presidente Ejecutivo (Executive Chairman), mientras que Ariel Szarfsztejn fue nombrado nuevo CEO para gestionar la operación diaria de la compañía.
- Equipo Clave: Otros líderes fundamentales en este proceso han sido Martín de los Santos (CFO) y Osvaldo Giménez (Presidente de Fintech).
En qué se ha convertido hoy en día
Hoy en día, MercadoLibre es un ecosistema masivo e integrado que opera en 18 países, con Brasil, México y Argentina como sus mercados principales. Se define como una «potencia de tres frentes»:
- Dominio del Comercio: Es el marketplace más grande de la región, con más de 115 millones de compradores únicos y procesando más de 2.200 millones de artículos vendidos al año.
- Liderazgo Fintech (Mercado Pago): Lo que comenzó como una herramienta para facilitar pagos en el marketplace se ha convertido en un banco digital completo. Ofrece cuentas remuneradas, tarjetas de crédito, seguros y una de las carteras de crédito más grandes de la región (superando los US$ 14.600 millones).
- Gigante Logístico (Mercado Envios): Posee la red logística más sofisticada de Latinoamérica, incluyendo una flota propia de aviones (Meli Air) y centros de almacenamiento (fulfillment) que permiten entregar la gran mayoría de los productos en menos de 48 horas.
En términos financieros, la empresa ha alcanzado una escala histórica, superando por primera vez los US$ 10.000 millones de ingresos netos en un solo trimestre durante 2026. Su capitalización de mercado ha superado los US$ 100.000 millones, consolidándola como la empresa tecnológica más valiosa de América Latina.
La Acción
La historia del precio de la acción de MercadoLibre (MELI) ha sido una de crecimiento excepcional, marcada por periodos de alta volatilidad y una revalorización masiva desde su salida a bolsa en el Nasdaq en 2007.
Historia del precio de la acción
- Inicios y crecimiento gradual: Tras su incorporación en 1999 y su posterior salida a bolsa, la acción mantuvo una trayectoria ascendente sostenida. Para finales de 2016, el papel cotizaba en torno a los US$ 156.
- Aceleración prepandemia (2017-2019): El valor comenzó a escalar rápidamente, cerrando 2019 cerca de los US$ 571.
- El «Boom» de la pandemia (2020-2021): Con el estallido de la crisis del COVID-19, la adopción masiva del comercio electrónico y los pagos digitales disparó la acción. El precio pasó de mínimos de US$ 447 en el segundo trimestre de 2020 a un cierre de año de US$ 1.675. En 2021, alcanzó récords históricos rozando los US$ 2.000 por acción en el primer y tercer trimestre.
- Corrección y ajuste (2022): Como gran parte del sector tecnológico, MELI sufrió una fuerte corrección en 2022 debido al cambio en las condiciones macroeconómicas globales, cerrando ese año en US$ 846.
- Recuperación y consolidación (2023-2025): La empresa recuperó su valor a medida que demostraba rentabilidad creciente y resiliencia en sus márgenes operativos. Para enero de 2026, la acción volvía a cotizar por encima de los US$ 2.000.
Situación actual y caída reciente
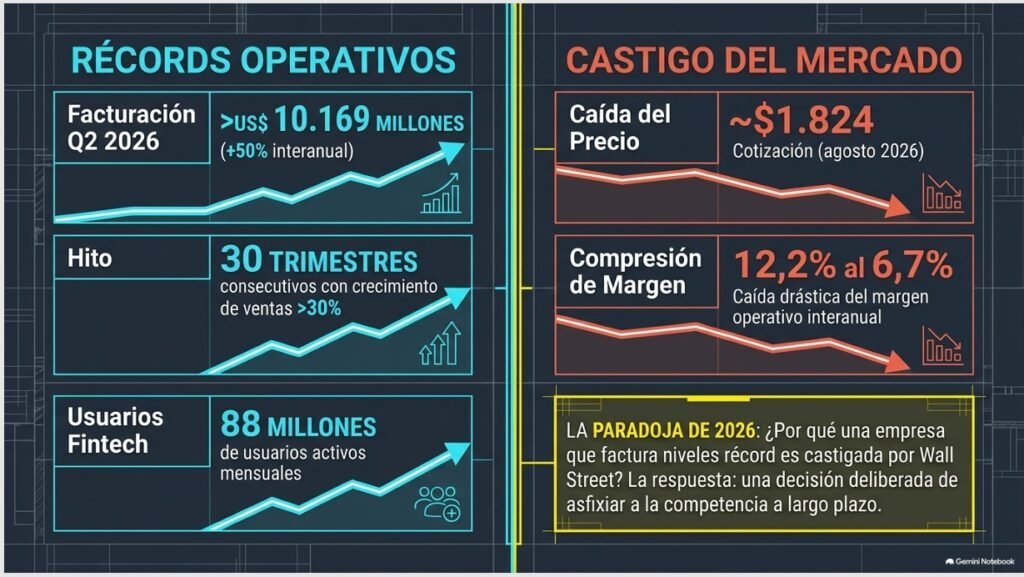
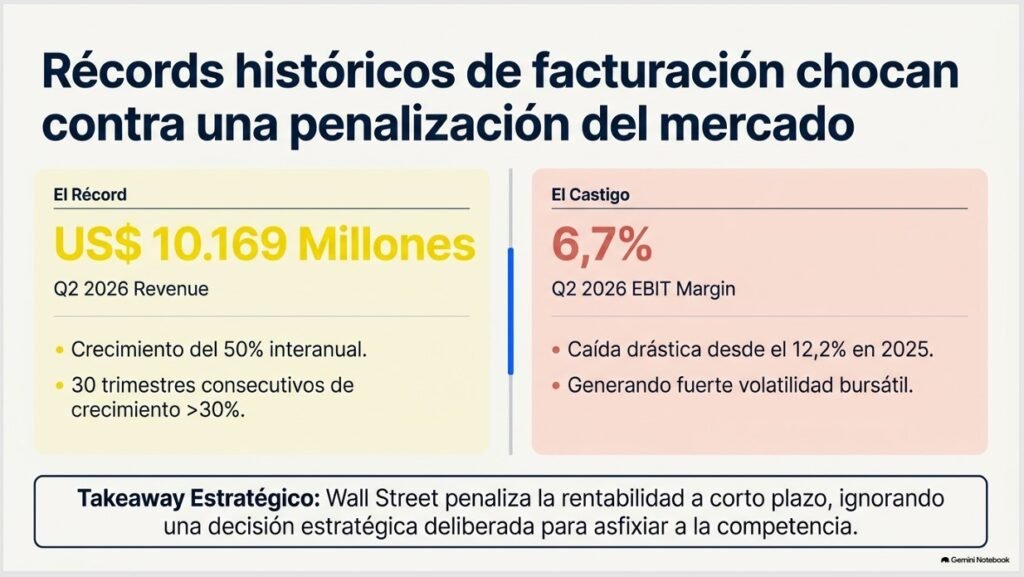
A pesar de registrar cifras operativas récord en 2026, la acción ha experimentado una caída reciente, cotizando cerca de los US$ 1.824 al 10 de agosto. Los motivos principales del «castigo» de Wall Street tras los resultados del segundo trimestre son:
- Compresión de márgenes operativos: Aunque la empresa superó los US$ 10.000 millones de facturación trimestral por primera vez, el margen operativo cayó del 12,2% al 6,7% interanual.
- Estrategia de inversión agresiva: La dirección ha sido transparente en su decisión de priorizar la creación de valor a largo plazo y la escala sobre la rentabilidad a corto plazo. Esto incluye inversiones masivas en logística, tarjetas de crédito y descuentos estratégicos (como los pagos con PIX en Brasil) para ganar cuota de mercado.
- Aumento de provisiones por créditos: El rápido crecimiento de la cartera de crédito (87% interanual en el primer trimestre) obliga a la empresa a realizar provisiones inmediatas por pérdidas esperadas, lo que presiona los beneficios actuales aunque el negocio sea rentable a futuro.
- Costos externos: Se reportaron aumentos en los costos de energía para logística y en los componentes (chips) para los dispositivos de cobro de Mercado Pago.
Pese a esta caída, el consenso de analistas sigue siendo mayoritariamente de «Compra», con precios objetivo que sitúan la acción entre los US$ 2.250 y US$ 2.800 para los próximos 12 meses.
Datos Relevantes
Basado en los reportes anuales de la compañía, MercadoLibre ha experimentado una expansión masiva y un cambio en la jerarquía de sus mercados principales. El último reporte anual disponible (correspondiente al ejercicio cerrado el 31 de diciembre de 2025) muestra una aceleración significativa en comparación con los años anteriores (2024 y 2023).
1. Desempeño Financiero (Cifras en millones de US$)
La compañía ha logrado casi duplicar sus ingresos en un periodo de tres años, manteniendo una trayectoria de crecimiento robusta:
| Métrica Financiera | 2025 | 2024 | 2023 |
| Ingresos Netos Totales | $ 28.893 | \( 20.777 | \) 15.107 |
| Ganancia Operativa | $ 3.201 | \( 2.631 | \) 2.207 |
| Ganancia Neta | $ 1.997 | \( 1.911 | \) 987 |
| Margen Operativo | 11,1% | 12,7% | 14,6% |
- Evolución: Mientras que entre 2023 y 2024 la ganancia neta casi se duplicó, en 2025 el crecimiento del beneficio fue más moderado (aprox. 4,5%) debido a una estrategia deliberada de priorizar la inversión en logística y expansión de crédito sobre la rentabilidad a corto plazo.
2. Métricas Operativas Clave
El ecosistema ha alcanzado una escala sin precedentes en la región:
- Compradores Únicos: Para el cierre de 2025, la base superó los 115 millones de usuarios.
- Artículos Vendidos: Se vendieron más de 2.200 millones de artículos en el último período de 12 meses.
- Volumen de Pagos (Fintech): Los ingresos del segmento fintech crecieron de $ 6.906 millones en 2024 a $ 12.599 millones en 2025, impulsados por el uso de la tarjeta de crédito y la cartera de préstamos.
3. Importancia Geográfica (Mix de Ingresos)
Un cambio relevante en los últimos años es la consolidación de México como el segundo mercado más importante en términos de ingresos, desplazando a Argentina:
| Mercado | % Ingresos 2025 | % Ingresos 2024 | % Ingresos 2023 |
| Brasil | 52,6% | 54,9% | 51,8% |
| México | 22,4% | 22,4% | 20,3% |
| Argentina | 20,6% | 18,4% | 23,5% |
- Dato Clave: México ha mantenido su cuota de mercado tras un salto importante en 2024, mientras que la contribución de Argentina ha mostrado volatilidad debido a las condiciones macroeconómicas y la devaluación de la moneda local.
4. Tendencias de Inversión y Estrategia
- Crédito: La cartera de créditos ha sido un motor de crecimiento fundamental, aunque esto ha conllevado un aumento en las provisiones por deudas incobrables, que subieron de $ 1.858 millones en 2024 a $ 3.091 millones en 2025.
- Logística: En 2025, la empresa redujo el umbral de envíos gratuitos en Brasil para ganar mayor penetración de mercado, lo cual impactó los márgenes pero impulsó el volumen de artículos vendidos.
- Efectivo y Liquidez: La compañía terminó 2025 con una posición de efectivo y equivalentes (incluyendo efectivo restringido e inversiones a corto plazo) de \( 13.537 millones, una mejora significativa frente a los \) 4.699 millones del año anterior.
Modelo de Negocio
¿A que se dedica?
MercadoLibre, Inc. es el ecosistema de comercio electrónico y servicios financieros (fintech) líder en América Latina. Su actividad principal consiste en proporcionar una plataforma regional integrada que ofrece soluciones tecnológicas para que personas y empresas puedan comprar, vender, pagar, gestionar y financiar sus operaciones comerciales de forma digital y física.
Para explicarlo de forma simple, la empresa se dedica a facilitar todas las etapas de una transacción comercial a través de una «potencia de frentes integrados»:
- Plataforma de Mercado: Funciona como un enorme centro comercial digital (Marketplace) accesible vía web o aplicación móvil, donde millones de compradores y vendedores se encuentran para realizar intercambios comerciales de una gran variedad de productos.
- Gestión de Pagos y Dinero: A través de su brazo financiero, la empresa no solo procesa los pagos de las ventas dentro de su sitio, sino que también funciona fuera de él, permitiendo a los usuarios pagar servicios, transferir dinero, ahorrar, invertir sus saldos y realizar pagos en tiendas físicas mediante códigos QR y dispositivos de cobro móvil.
- Soluciones de Crédito: Utiliza la tecnología y los datos de sus usuarios para ofrecer préstamos y tarjetas de crédito a consumidores y vendedores que, históricamente, han estado desatendidos por los bancos tradicionales, impulsando así la inclusión financiera en la región.
- Logística y Envíos: La compañía gestiona una red logística completa que incluye centros de almacenamiento y una flota de transporte para asegurar que los productos vendidos lleguen a los compradores de la manera más rápida y eficiente posible.
- Publicidad y Tiendas Personalizadas: Ofrece herramientas para que las marcas promocionen sus productos ante los millones de visitantes de su plataforma y brinda soluciones tecnológicas para que los vendedores creen sus propias tiendas en línea integradas al ecosistema.
resumen
En resumen, MercadoLibre se dedica a democratizar el comercio y el dinero en América Latina, eliminando las barreras de entrada para los pequeños negocios y facilitando el acceso a productos y servicios financieros avanzados para millones de personas en la región.
Líneas de Negocio
El ecosistema de MercadoLibre se compone de varias líneas de negocio integradas que cubren todo el ciclo del comercio electrónico y los servicios financieros en América Latina:
1. Mercado Libre Marketplace
Es el componente central de la compañía. Se trata de una plataforma de comercio en línea totalmente automatizada y fácil de usar donde comerciantes, individuos y la propia empresa (en su negocio de primera parte o «1P») pueden listar y vender productos. Es el marketplace líder en la región por volumen de mercancía bruta (GMV).
2. Mercado Pago (Fintech)
Originalmente creado para facilitar las transacciones dentro del marketplace, ha evolucionado hasta convertirse en un ecosistema completo de tecnología financiera que opera tanto en el mundo digital como en el físico. Sus servicios incluyen:
- Procesamiento de pagos: Para comercios dentro y fuera de la plataforma.
- Cuenta Digital: Permite transferencias, pago de servicios y recargas de celular.
- Tarjetas: Emisión de tarjetas prepagas, de débito y de crédito (esta última en mercados como Brasil, México y Argentina).
- Código QR y POS: Herramientas para que comercios físicos acepten pagos digitales.
3. Mercado Envios (Logística)
Es la solución logística que facilita el envío de productos desde los vendedores a los compradores. Proporciona servicios de almacenamiento (fulfillment), procesamiento de pedidos y una red de transporte que incluye una flota propia de aviones denominada Meli Air en Brasil y México.
4. Mercado Crédito (Lending)
Esta línea de negocio extiende préstamos y líneas de crédito tanto a vendedores como a consumidores. Utiliza modelos propios de riesgo basados en inteligencia artificial y aprendizaje automático para calificar a usuarios que tradicionalmente están fuera del sistema bancario.
5. Mercado Ads (Publicidad)
Es una plataforma de publicidad que permite a marcas y vendedores promocionar sus productos y servicios dentro del marketplace y de Mercado Pago. Los anunciantes pueden utilizar datos de primera mano de la compañía para segmentar audiencias de manera muy específica.
6. Mercado Fondo y Ahorros (Inversiones)
A través de esta solución, los usuarios pueden invertir el saldo disponible en sus cuentas de Mercado Pago en fondos comunes de inversión de bajo riesgo para obtener rendimientos diarios, manteniendo la liquidez de su dinero.
7. Mercado Libre Classifieds (Clasificados)
Es un servicio de listado donde los usuarios pueden publicar y comprar vehículos motorizados, bienes raíces y servicios. A diferencia del marketplace, aquí se cobra una tarifa por la publicación y no una comisión por venta final.
8. Mercado Shops
Permite a los usuarios configurar, gestionar y promocionar sus propias tiendas en línea fuera del marketplace principal, pero integradas con el ecosistema de pagos y logística de la empresa. En 2025, se inició un proceso de migración de esta herramienta hacia «Mi Página», integrándola más profundamente dentro de la plataforma principal.
9. Mercado Play (Streaming)
Lanzada en 2023, es una plataforma de contenido por streaming (AVOD) que ofrece acceso gratuito a películas y series de diversos estudios, financiada mediante publicidad gestionada por Mercado Ads.
Estrategia y Modelo Operativo
La estrategia y el modelo operativo actual de MercadoLibre se centran en la consolidación de un ecosistema integrado que busca democratizar el comercio y los servicios financieros en América Latina.
Estrategia de Crecimiento y Valor
La compañía opera bajo una filosofía de priorizar la creación de valor a largo plazo y la escala sobre la rentabilidad a corto plazo. Sus pilares estratégicos incluyen:
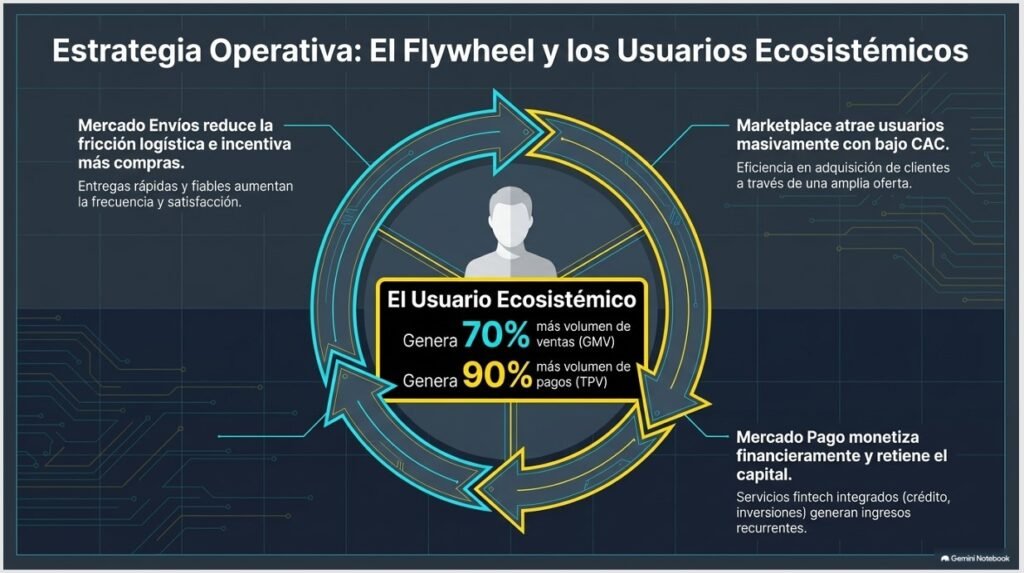
- El «Flywheel» o Efecto Red: La empresa busca que sus diferentes unidades (Marketplace, Fintech, Logística, Ads) se retroalimenten. Cuanto más atractivo es el Marketplace, más usuarios atrae hacia Mercado Pago, y viceversa, creando un ciclo de compromiso difícil de replicar.
- Foco en el «Usuario Ecosistémico»: MercadoLibre se concentra en convertir a los usuarios de una sola plataforma en clientes que utilicen tanto el Marketplace como Mercado Pago. Estos usuarios son significativamente más rentables y muestran una mayor frecuencia de uso.
- Liderazgo en Fintech: El objetivo es convertirse en el banco digital más grande de la región. Para ello, invierten agresivamente en la emisión de tarjetas de crédito y en productos de cuenta remunerada para aumentar la «principalidad» (que el usuario deposite la mayor parte de sus ingresos con ellos).
- Optimización Logística: La estrategia consiste en reducir la fricción mediante envíos gratuitos, entregas más rápidas (especialmente a través de fulfillment) y la expansión de su red de transporte propia, incluyendo Meli Air.
- Expansión de Oferta: Complementan su modelo de terceros (3P) con ventas directas (1P) y comercio transfronterizo (CBT) para mejorar el surtido y la competitividad en precios en categorías clave como electrónica.
Modelo Operativo
El modelo operativo de la compañía se fundamenta en la agilidad tecnológica y la descentralización:
- Arquitectura de «Células»: Tecnológicamente, la empresa pasó de un sistema monolítico a uno basado en muchas «células» autónomas y desacopladas que interactúan vía APIs. Esto permite que diferentes equipos trabajen en paralelo y escalen la plataforma rápidamente.
- Desarrollo In-house e IA: MercadoLibre diseña y opera casi todo su software internamente, contando con más de 16.000 desarrolladores. Actualmente, la Inteligencia Artificial (IA) es central en su operación, utilizándose para mejorar el algoritmo de búsqueda, prevenir fraudes, automatizar procesos internos y desplegar «agentes de compra» autónomos.
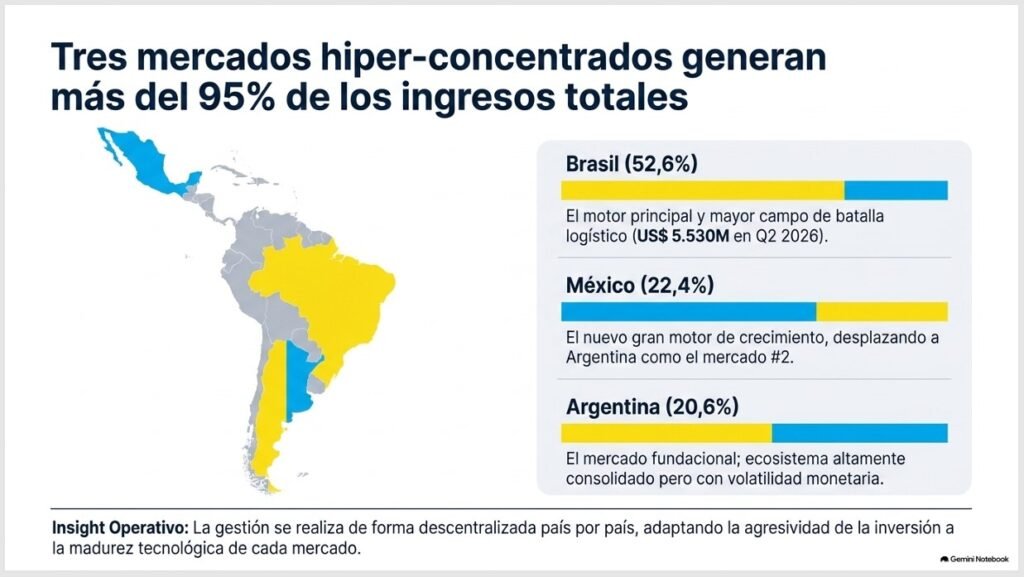
- Gestión Geográfica: Aunque operan en 18 países, el negocio se gestiona país por país para adaptarse a las necesidades específicas de cada mercado, siendo Brasil, México y Argentina los pilares que generan más del 95% de los ingresos.
- Cultura y Talento: Mantienen una fuerte cultura emprendedora (su «DNA») y un modelo de trabajo flexible que permite el trabajo remoto para la mayoría de las posiciones no operativas. A inicios de 2026, el modelo operativo vio una transición en su liderazgo, con Ariel Szarfsztejn asumiendo como CEO para gestionar la operación diaria, mientras el fundador Marcos Galperin pasó a ser Presidente Ejecutivo.
Diversificación Geográfica
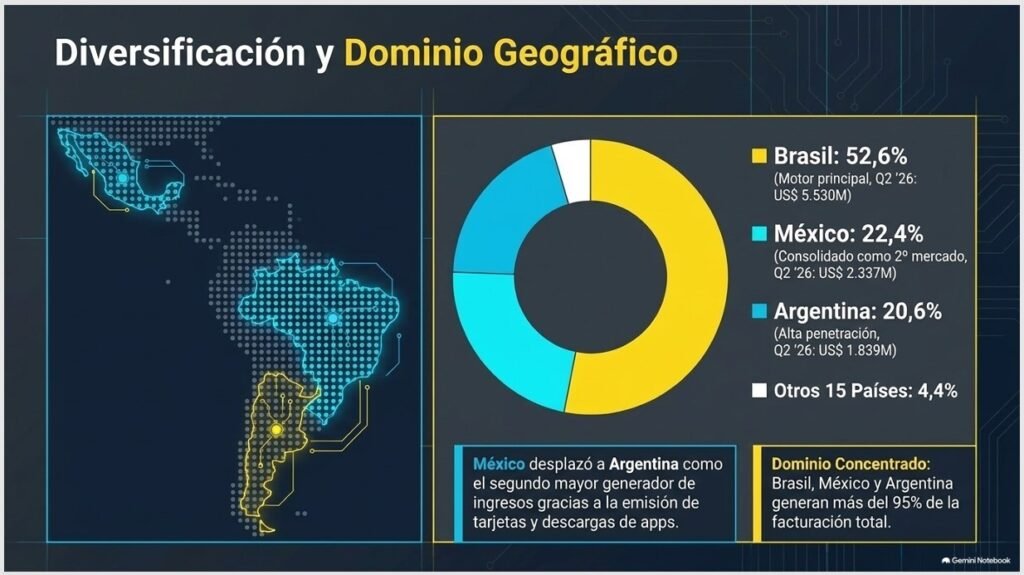
El negocio de MercadoLibre se distribuye en 18 países de América Latina, consolidándose como el ecosistema de comercio electrónico y servicios financieros líder de la región. Aunque su presencia es amplia, la operación está altamente concentrada en tres mercados principales que generan más del 95% de sus ingresos totales: Brasil, México y Argentina.
Distribución por Ingresos (Segmentos Geográficos)
La compañía evalúa su desempeño a través de cuatro segmentos geográficos: Brasil, México, Argentina y un grupo de «Otros Países». Según el reporte anual de 2025, la distribución de los ingresos netos e ingresos financieros fue la siguiente:
- Brasil: Es el mercado más grande y crítico para la empresa, representando el 52,6% de los ingresos totales en 2025. En el segundo trimestre de 2026, generó US$ 5.530 millones.
- México: Se ha consolidado como el segundo mercado en importancia, aportando el 22,4% de los ingresos en 2025. En el segundo trimestre de 2026, sus ingresos alcanzaron los US$ 2.337 millones.
- Argentina: Representó el 20,6% de los ingresos en 2025. Durante el segundo trimestre de 2026, generó US$ 1.839 millones.
- Otros Países: Este segmento incluye operaciones en Chile, Colombia, Perú, Uruguay, Ecuador y Costa Rica, entre otros, y representó el 4,4% restante en 2025. Cabe destacar que la operación en Venezuela fue desconsolidada de los estados financieros en 2017 y hoy representa menos del 0,5% del volumen total.
Disponibilidad Geográfica de Servicios
No todos los servicios del ecosistema están presentes en los 18 países con la misma profundidad:
- Mercado Libre Marketplace: Es el servicio con mayor alcance, disponible en los 18 países de la región.
- Mercado Pago y Mercado Envios: Estas soluciones de pagos y logística operan en 8 países: Argentina, Brasil, México, Colombia, Chile, Perú, Uruguay y Ecuador.
- Mercado Crédito: La oferta de préstamos y tarjetas de crédito se concentra actualmente en 4 países: Argentina, Brasil, México y Chile.
Infraestructura y Capital Humano
La distribución operativa también refleja la importancia de sus mercados clave:
- Fuerza Laboral: Al cierre de 2025, la empresa contaba con 123.670 empleados. La mayoría se ubica en Brasil (61.139), seguido de México (34.336) y Argentina (16.726).
- Logística y Tecnología: Posee centros de almacenamiento (fulfillment) en Argentina, Brasil, México, Chile, Colombia y Uruguay. Recientemente, ha expandido su presencia física a China y Estados Unidos para fortalecer su negocio de comercio transfronterizo (CBT), inaugurando un centro de logística en China que ya registra un crecimiento trimestral del 170%.
- Sedes: Si bien la empresa está constituida en Delaware (EE. UU.), sus oficinas ejecutivas principales se encuentran en Montevideo, Uruguay, tras haber estado históricamente en Buenos Aires, Argentina. Los centros de datos que operan la plataforma están ubicados en Virginia, Estados Unidos.
¿Por qué Mercado Libre y no la Competencia?
Elegir a MercadoLibre sobre su competencia se fundamenta en la creación de un flywheel (efecto red) único y difícil de replicar, que integra el comercio electrónico con un ecosistema financiero completo a una escala que pocas empresas en el mundo pueden igualar.
¿Por qué elegir MercadoLibre?
- Poder Ecosistémico: A diferencia de sus competidores que suelen enfocarse en un solo frente, MercadoLibre convierte a usuarios de una sola plataforma en «usuarios ecosistémicos» (que usan tanto el Marketplace como Mercado Pago). Estos usuarios son significativamente más rentables, generan un 70% más de volumen de mercancía (GMV) y un 90% más de volumen de pagos (TPV) que aquellos que solo usan un servicio.
- Logística Imbatible: La empresa ha construido la red logística más sofisticada de la región, incluyendo una flota propia de aviones (Meli Air) y centros de almacenamiento que procesan más del 50% de las entregas. Esto permite que más del 75% de los productos se entreguen en menos de 48 horas, superando las capacidades de la mayoría de los competidores locales e internacionales en la región.
- Liderazgo Tecnológico e IA: Con más de 16,000 desarrolladores, la empresa utiliza Inteligencia Artificial de forma propietaria para optimizar desde algoritmos de búsqueda y prevención de fraude hasta su plataforma de publicidad (Mercado Ads) y asistentes de compra.
- Confianza y Seguridad: Su programa de protección al comprador (Buyer Protection Program) garantiza el reembolso total si el producto no llega o no cumple con lo prometido, lo que ha sido clave para ganar la confianza en mercados con alta informalidad.
Principales Competidores
MercadoLibre compite en múltiples frentes con gigantes globales y actores regionales:
- Amazon: Su principal competidor global, con una presencia muy fuerte y agresiva especialmente en México y Brasil.
- Plataformas Asiáticas (Shopee, Temu, Shein): Han ganado terreno rápidamente mediante estrategias de precios bajos, cadenas de suministro directas de fábrica y modelos de logística transfronteriza.
- Nu Holdings (Nubank): En el sector Fintech, es un competidor directo en la captación de usuarios y servicios de tarjetas de crédito, especialmente en Brasil y México.
- Retailers Tradicionales: Empresas locales como Magazine Luiza y B2W en Brasil, o tiendas físicas que han migrado al modelo omnicanal.
- Bancos Tradicionales: En el área financiera, Mercado Pago compite con instituciones bancarias establecidas que ahora ofrecen soluciones digitales para defender su cuota de mercado.
A pesar de esta intensa competencia, MercadoLibre ha logrado seguir ganando cuota de mercado año tras año, defendiendo su posición de liderazgo gracias a la profundidad de su ecosistema integrado.
¿Qué impacto tiene Amazon en sus márgenes?
La presencia de Amazon, principalmente en los mercados de Brasil y México, ejerce una presión competitiva constante que impacta los márgenes de MercadoLibre a través de la necesidad de inversiones agresivas en logística, marketing y precios competitivos.
El impacto de Amazon y otros competidores globales en los márgenes se manifiesta de las siguientes maneras:
Impacto
- Presión en Precios y Comisiones: La competencia obliga a MercadoLibre a adoptar estrategias de precios bajos y, en ocasiones, a reducir las comisiones (take rates) cobradas a los vendedores para asegurar que la oferta en su plataforma sea la más atractiva del mercado.
- Inversión Intensiva en Logística: Para competir con la capacidad de entrega de Amazon, MercadoLibre ha tenido que construir una infraestructura logística propia masiva (incluyendo Meli Air y centros de fulfillment). Recientemente, la empresa decidió bajar estructuralmente el umbral de envío gratuito en Brasil (de BRL 79 a BRL 19), una medida diseñada para ganar cuota de mercado pero que genera una compresión inmediata en los márgenes operativos.
- Incremento en Gastos de Marketing: La lucha por la adquisición y retención de usuarios frente a gigantes con grandes recursos financieros eleva los costos de publicidad y promociones. MercadoLibre mantiene un gasto de marketing disciplinado (entre el 11% y 12% de los ingresos), pero reconoce que la intensidad competitiva puede obligar a aumentarlo estacionalmente.
- Estrategia de «Crecimiento sobre Margen»: La dirección de la compañía ha sido explícita al declarar que no optimizan para el margen a corto plazo, sino para el valor a largo plazo. Esto significa que, ante movimientos competitivos de Amazon, MercadoLibre prefiere «mover el dial» de sus inversiones hacia arriba, aceptando márgenes operativos más bajos (como el 6,7% reportado en el Q2 2026) para consolidar su liderazgo regional.
A pesar de esta presión, la empresa sostiene que su ecosistema integrado (Marketplace + Fintech) le otorga una ventaja defensiva que los competidores que solo operan en un frente no tienen, permitiéndole seguir ganando cuota de mercado incluso frente a la expansión de Amazon.
¿Cómo compiten con Nubank en Fintech?
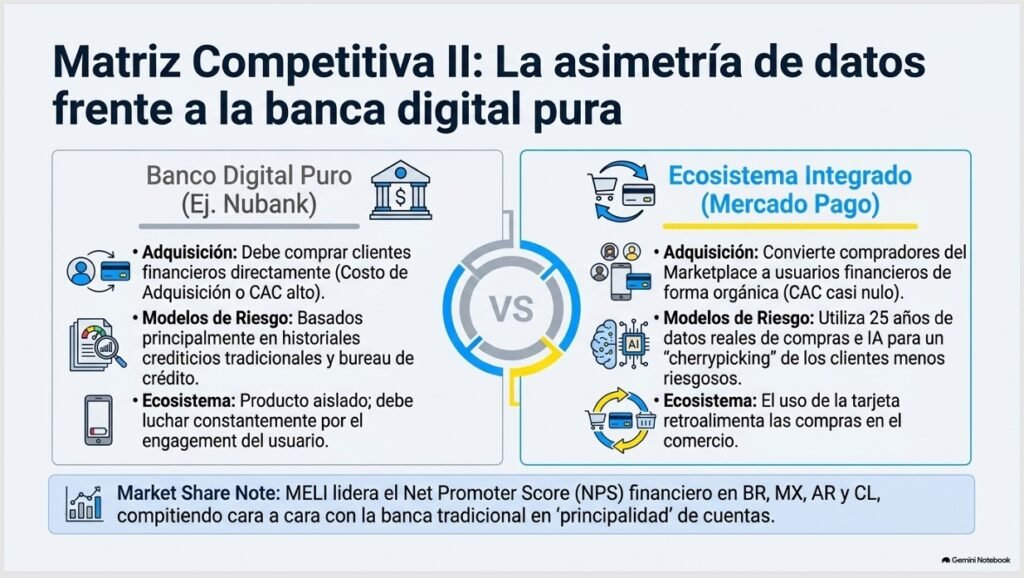
MercadoLibre, a través de su brazo financiero Mercado Pago, compite directamente con Nu Holdings (Nubank), especialmente en los mercados de Brasil y México. Mientras que Nubank es un banco digital puro, la estrategia de MercadoLibre se basa en la integración de su ecosistema de comercio y finanzas, lo que ellos denominan un «flywheel» o efecto red difícil de replicar.
1. La ventaja del «Usuario Ecosistémico»
A diferencia de Nubank, MercadoLibre utiliza su plataforma de comercio electrónico para atraer usuarios a sus servicios financieros con un costo de adquisición de clientes (CAC) muy bajo.
- Sinergia: Los usuarios que utilizan tanto el Marketplace como Mercado Pago («usuarios ecosistémicos») son significativamente más rentables y muestran una mayor retención.
- Engagement: El uso de la tarjeta de crédito de Mercado Pago aumenta la probabilidad de que el cliente compre más en el Marketplace, creando un ciclo de lealtad que un banco digital sin plataforma de comercio no puede ofrecer de la misma manera.
2. Modelos de Crédito basados en Datos Propios e IA
MercadoLibre compite en la oferta de préstamos y tarjetas utilizando 25 años de datos sobre el comportamiento de compra de sus usuarios.
- Algoritmos de IA: Utilizan inteligencia artificial y aprendizaje automático para desarrollar modelos de riesgo propietarios que diferencian su puntuación de las instituciones financieras tradicionales y otros competidores fintech.
- Segmentación: Esto les permite «seleccionar» (cherrypick) a los usuarios menos riesgosos dentro de su masiva base de clientes para ofrecerles tarjetas de crédito y préstamos personales.
3. Batalla por la «Principalidad»
Ambas compañías luchan por convertirse en la cuenta principal del usuario.
- Cuentas Remuneradas: Mercado Pago ofrece rendimientos sobre el saldo de la cuenta digital que son superiores a las cuentas de ahorro tradicionales, incentivando a los usuarios a depositar sus ingresos allí.
- NPS (Satisfacción del Cliente): Al cierre de 2025, Mercado Pago alcanzó el liderazgo en Net Promoter Score (NPS) en Brasil, México, Argentina y Chile, superando incluso a bancos incumbentes y compitiendo al más alto nivel de satisfacción con Nubank.
4. Expansión de Tarjetas de Crédito
El producto estrella para competir en «principalidad» es la tarjeta de crédito:
- Brasil: Es su mercado más maduro; en el segundo trimestre de 2026 emitieron 2,6 millones de tarjetas (frente a 1,6 millones el año anterior).
- México: Mercado Pago ya es la segunda institución financiera en usuarios activos mensuales y la primera en descargas de apps, re-acelerando la emisión de tarjetas para ganar cuota en un mercado con baja penetración bancaria.
- Argentina: En 2025 lanzaron la tarjeta de crédito en Argentina, buscando capitalizar su posición dominante en un mercado donde Nubank no tiene una presencia tan fuerte.
5. Comparativa de Crecimiento
En términos de ingresos, la competencia es muy ajustada. En el primer trimestre de 2026, Nubank creció un 53%, mientras que MercadoLibre creció un 49%. No obstante, analistas estiman que MercadoLibre podría mantener una prima de crecimiento superior a largo plazo debido a la diversificación de sus líneas de negocio (logística, publicidad y marketplace).
Datos Financieros
Ventas
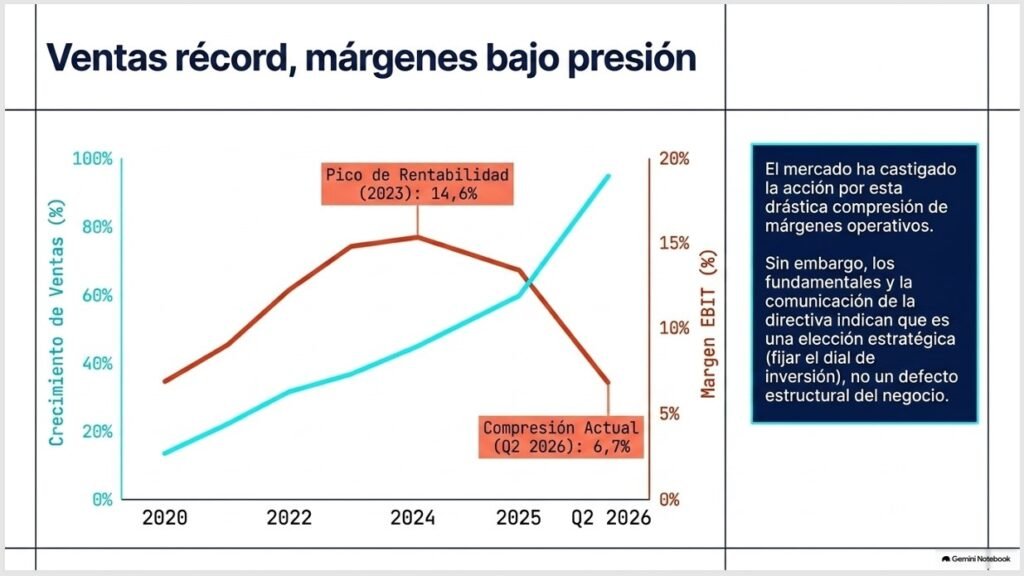
El desempeño financiero de MercadoLibre en los últimos años refleja una trayectoria de crecimiento acelerado y constante, transformándose de una empresa de casi US$ 4.000 millones en ventas en 2020 a una que roza los US$ 29.000 millones al cierre de 2025.
Evolución de las Ventas (2020-2025)
Los ingresos netos han mostrado una expansión masiva, impulsada tanto por el comercio electrónico como por su ecosistema fintech:
- 2020: US$ 3.973,5 millones.
- 2021: US$ 7.069,4 millones (crecimiento del 77,9%).
- 2022: US$ 10.537 millones.
- 2023: US$ 15.107 millones (cifra reexpresada).
- 2024: US$ 20.777 millones.
- 2025: US$ 28.893 millones, lo que representa un salto del 39,1% respecto al año anterior.
Este crecimiento se ha mantenido por encima del 30% de forma ininterrumpida durante años. Al cierre del segundo trimestre de 2026, la compañía alcanzó el hito de 30 trimestres consecutivos con un crecimiento de ventas superior al 30%.
Resultados Recientes (Primer Semestre de 2026)
Los últimos resultados muestran que la aceleración no solo se mantiene, sino que ha alcanzado niveles récord:
- Hito Histórico: En el segundo trimestre de 2026 (Q2), por primera vez en su historia, MercadoLibre superó la barrera de los US$ 10.000 millones de facturación en un solo trimestre (específicamente US$ 10.169 millones), creciendo un 50% interanual.
- Comparativa: Los ingresos de Q2 2026 (US$ 10.169 millones) ya son superiores a todo lo facturado en el año completo de 2021.
- Impulsores: El crecimiento ha sido potenciado por la reducción del umbral de envío gratuito en Brasil y la expansión de la cartera de tarjetas de crédito en Brasil, México y Argentina.
Opinión a Futuro y Perspectiva de la Dirección
A través de las llamadas de resultados (conference calls), el equipo ejecutivo (incluyendo al CFO Martín de los Santos y al CEO Ariel Szarfsztejn) ha delineado una visión clara basada en tres pilares:
- Oportunidad Única en una Generación: La compañía sostiene que se encuentra ante una «oportunidad que se da una vez en una generación» para capturar la migración del comercio físico al digital y la inclusión financiera en América Latina.
- Inversión Bold (Audaz) vs. Márgenes de Corto Plazo: La dirección ha sido enfática en que no están optimizando para los márgenes de corto plazo. Han elegido deliberadamente «fijar el dial» en un nivel de inversión agresivo en logística, tarjetas de crédito y tecnología (IA), confiando en que esto generará un valor masivo a largo plazo.
- El Poder del Ecosistema: Consideran que el Marketplace y Mercado Pago ya no son dos negocios separados, sino un sistema que se retroalimenta. Su prioridad es aumentar el número de «usuarios ecosistémicos», quienes son «dramáticamente más rentables» que los usuarios de una sola plataforma.
- Confianza en la Escala: La compañía anticipa que el fuerte crecimiento actual permitirá eventualmente diluir los costos fijos de forma más eficiente. Aunque las inversiones actuales presionan los márgenes operativos (como el 6,7% reportado recientemente), están «más convencidos que nunca» de que esta estrategia maximizará el flujo de caja y los márgenes a largo plazo.
En resumen, la compañía ve el panorama actual no como un momento para cosechar beneficios máximos, sino como el momento preciso para invertir agresivamente y consolidar un dominio regional que sea inalcanzable para la competencia.
¿Qué papel juega la inteligencia artificial en su modelo operativo?
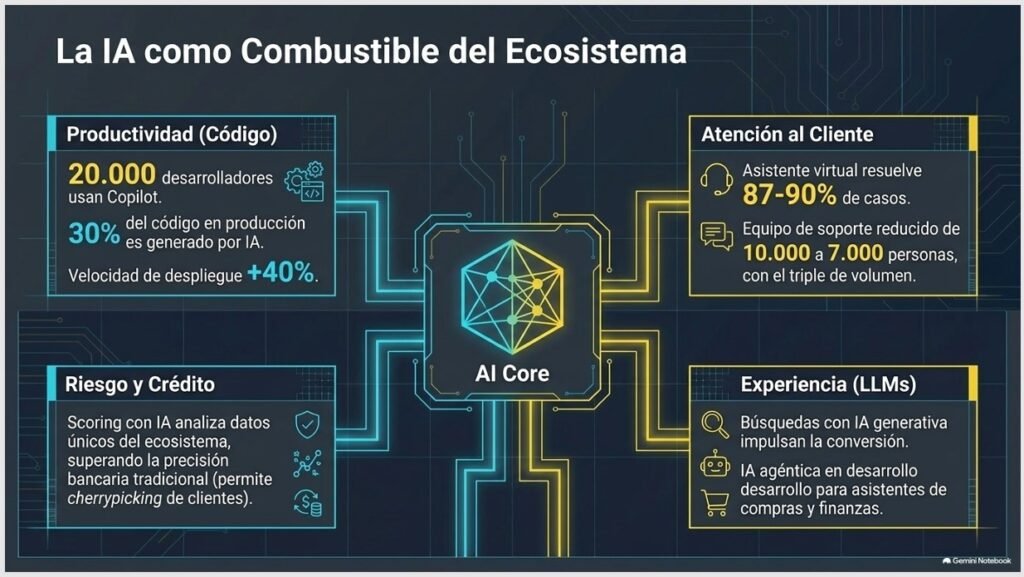
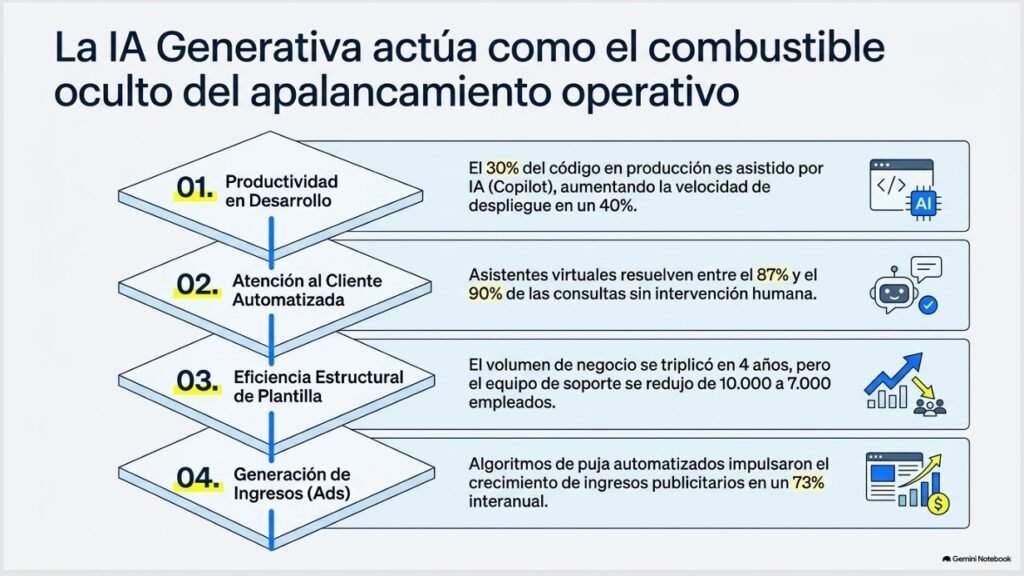
La inteligencia artificial (IA) y el aprendizaje automático (Machine Learning) juegan un papel central y transformador en el modelo operativo de MercadoLibre, actuando como un «combustible» que acelera su ecosistema de comercio y finanzas. La empresa ha pasado de utilizar modelos predictivos tradicionales a integrar IA Generativa (GenAI) en casi todas sus áreas funcionales.
1. Productividad y Desarrollo de Software
El área de ingeniería es una de las más impactadas por esta tecnología:
- Generación de Código: Aproximadamente 20,000 desarrolladores utilizan asistentes de IA (como GitHub Copilot) para programar. Actualmente, el código escrito por humanos es la excepción, ya que la gran mayoría es generado o asistido por IA.
- Velocidad de Desarrollo: El uso de estas herramientas ha incrementado la velocidad de despliegue de contribuciones en un 40%, permitiendo que aproximadamente el 30% del código en producción sea de origen artificial.
2. Atención al Cliente y Eficiencia de Costos
La IA ha permitido escalar el negocio sin aumentar proporcionalmente la estructura de costos:
- Asistentes Virtuales: El asistente de IA de Mercado Pago resuelve entre el 87% y el 90% de las consultas sin intervención humana.
- Reducción de Plantilla: Esto ha permitido que, mientras el volumen de negocio se triplicó en los últimos cuatro años, el equipo de soporte se redujera de 10,000 a 7,000 representantes, mejorando la rentabilidad operativa.
3. Modelos de Crédito y Prevención de Fraude
La IA es la base de su negocio de préstamos y seguridad:
- Puntuación Crediticia (Scoring): Mercado Crédito utiliza algoritmos de IA para analizar datos únicos del ecosistema (comportamiento de compra, pagos de servicios) y predecir tasas de impago de forma más precisa que los bancos tradicionales.
- Seguridad: Se emplean modelos de IA para la prevención de fraude y la protección de propiedad intelectual mediante el programa Brand Protection, que elimina automáticamente publicaciones infractoras.
4. Experiencia del Usuario (Commerce y Ads)
- Búsqueda Inteligente: La compañía ha implementado Modelos de Lenguaje de Gran Escala (LLM) en sus buscadores de Brasil, México y Argentina para entender mejor la intención de compra. Esto ha derivado en mayores tasas de conversión y un aumento en los artículos vendidos.
- Publicidad (Mercado Ads): La IA gestiona algoritmos de puja y herramientas automatizadas que optimizan el presupuesto de los vendedores, lo que ha impulsado el crecimiento de los ingresos publicitarios en un 73% interanual.
5. Gestión de Capital Humano
Aproximadamente el 95% de los empleados de la empresa ha adoptado herramientas de GenAI en sus tareas diarias. La IA se utiliza para:
- Talento: Emparejar candidatos con puestos vacantes y resumir evaluaciones de desempeño de 360 grados.
- Cultura: El modelo «Humor Sense» analiza automáticamente las encuestas de compromiso para ofrecer a los líderes planes de acción personalizados.
6. Visión de Futuro: IA Agéntica
La empresa está desarrollando «agentes autónomos» que funcionarán como asistentes de compras personalizados y «banqueros personales». Estos agentes podrán realizar tareas complejas por el usuario, como programar pagos de facturas o recomendar inversiones y productos basados en el historial del cliente.
Riesgos asociados: La dirección reconoce que esta integración conlleva desafíos, como la ambigüedad en la propiedad intelectual del contenido generado, posibles sesgos en los algoritmos, «alucinaciones» de la IA y la necesidad de una infraestructura computacional costosa y especializada.
Margen Operativo
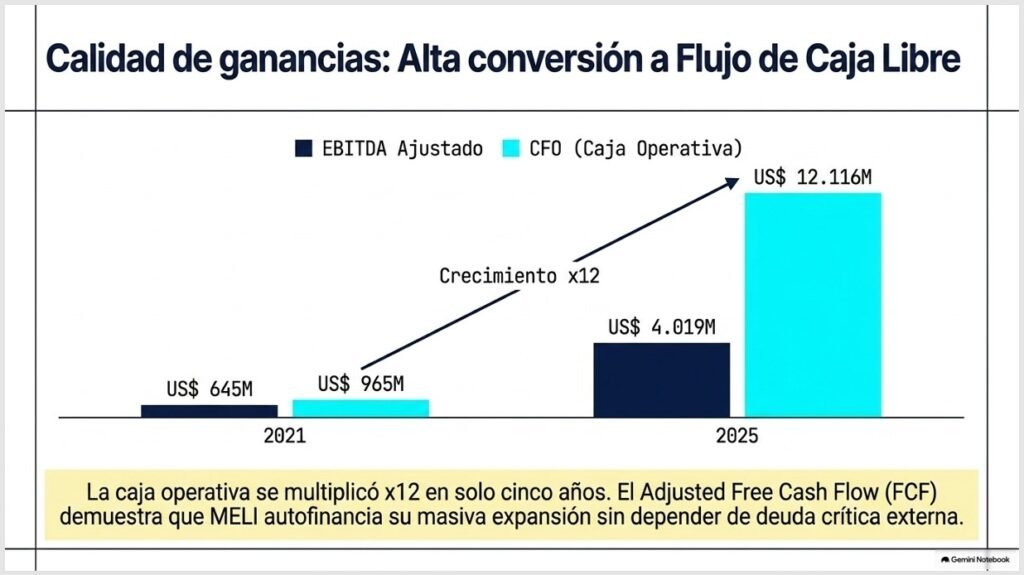
Para profundizar en la salud financiera de MercadoLibre, es fundamental analizar el EBITDA Ajustado y el Margen Operativo, métricas que la dirección utiliza para evaluar su desempeño real frente a su agresiva estrategia de expansión.
El EBITDA Ajustado: ¿Por qué es importante?
La compañía utiliza el EBITDA Ajustado (ganancias antes de intereses, impuestos, depreciación y amortización, ajustado por partidas no recurrentes) como una medida clave para entender su capacidad de generar caja operativa sin las distorsiones de la estructura de capital o decisiones contables.
Es vital porque permite a la gerencia y a los inversores:
- Evaluar tendencias operativas: Elimina el impacto de cargos no monetarios (como la depreciación de centros de almacenamiento) y la volatilidad del tipo de cambio en deudas.
- Toma de decisiones estratégicas: Ayuda a decidir dónde reinvertir el capital generado por las unidades rentables para alimentar los nuevos negocios.
Evolución del EBITDA Ajustado (en millones de US$)
| Año | EBITDA Ajustado |
| 2021 | $ 645 |
| 2022 | $ 1.472 |
| 2023 | $ 2.731 |
| 2024 | $ 3.248 |
| 2025 | $ 4.019 |
Margen Operativo: Datos y Comparativa Histórica
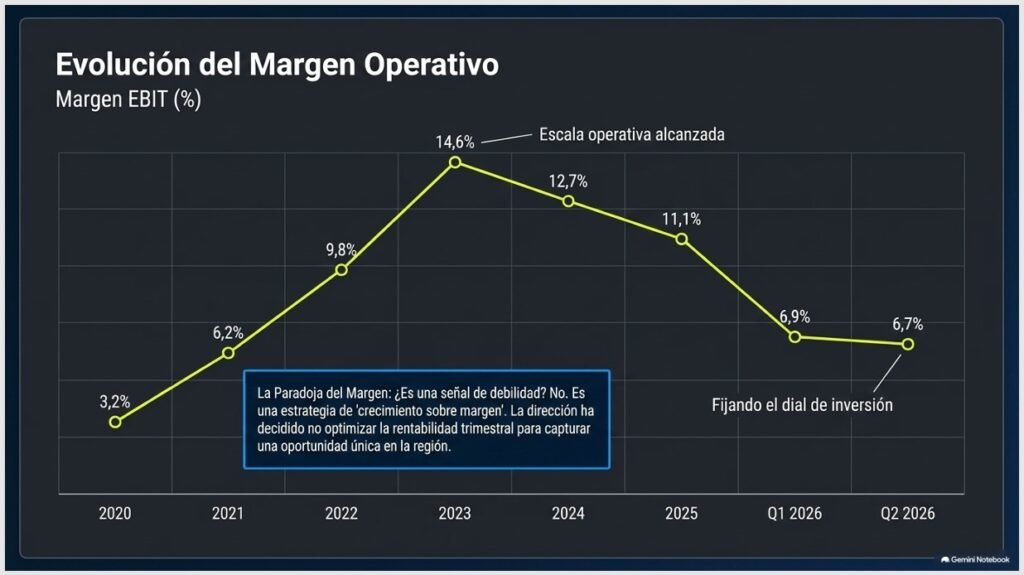
El margen operativo (o margen EBIT) ha mostrado una trayectoria de expansión significativa hasta 2023, seguida de una compresión deliberada en 2024, 2025 y el primer semestre de 2026 debido al ciclo intensivo de inversión.
| Periodo | Margen Operativo (%) | Contexto Estratégico |
| 2020 | 3,2% | Eficiencias en marketing por demanda orgánica en pandemia. |
| 2021 | 6,2% | Crecimiento de ingresos y beneficios en Argentina. |
| 2022 | 9,8% | Mejora en costos de ingresos, compensando mayores provisiones. |
| 2023 | 14,6% | Nivel récord de rentabilidad y escala operativa. |
| 2024 | 12,7% | Inicio de inversiones agresivas en tarjetas de crédito y logística. |
| 2025 | 11,1% | Reducción del umbral de envío gratuito en Brasil e inversión en Fintech. |
| Q1 2026 | 6,9% | Aumento masivo de provisiones por el rápido crecimiento del crédito. |
| Q2 2026 | 6,7% | Continuidad en la estrategia de «crecimiento sobre margen». |
¿Por qué bajan los márgenes actualmente?
La dirección ha explicado repetidamente en sus conference calls que esta caída no es una señal de debilidad, sino una elección deliberada. Los tres factores principales son:
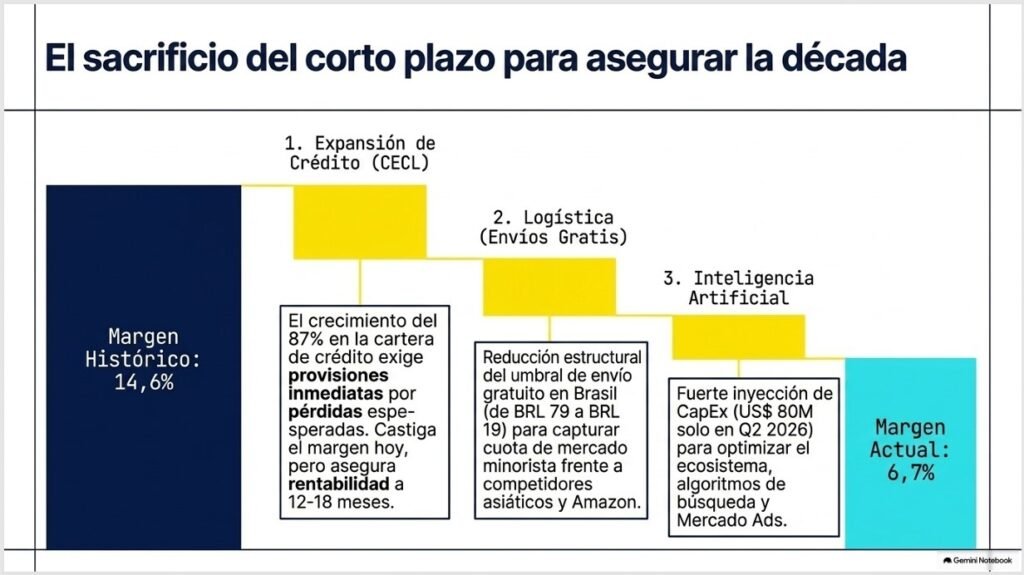
- Expansión de la Cartera de Crédito: Al emitir millones de nuevas tarjetas, la empresa debe realizar provisiones inmediatas por pérdidas esperadas según el modelo contable CECL, lo que «castiga» el margen actual aunque los créditos sean rentables a futuro.
- Logística y Envíos Gratuitos: La decisión estructural de bajar el umbral de envíos gratis en Brasil busca capturar una mayor cuota del mercado minorista, sacrificando margen operativo por volumen.
- Inversión en IA: Se han destinado recursos crecientes (US$ 80 millones solo en el Q2 2026) para mejorar la productividad y la experiencia del usuario.
Previsiones de Futuro según la Compañía
En las llamadas de resultados de 2026, el CFO Martín de los Santos y el CEO Ariel Szarfsztejn han aportado una visión optimista pero firme en su postura actual:
- «Fijar el Dial»: La empresa ha manifestado que ha elegido dónde situar el nivel de inversión y no prevé cambios materiales en la intensidad de esta en el corto plazo. No están optimizando para el margen trimestral, sino para la dominancia a largo plazo.
- Apalancamiento Operativo: Confían en que, a medida que la escala siga aumentando (crecimiento del 50% en ventas), los costos fijos de desarrollo de producto y administración se diluirán, permitiendo que el margen se recupere naturalmente en el futuro.
- Maduración de Cohortes: Señalan que las carteras de crédito y tarjetas de crédito suelen alcanzar el punto de equilibrio (breakeven) entre los 12 y 18 meses, por lo que las inversiones de hoy se convertirán en los motores de rentabilidad de 2027 y 2028.
- Oportunidad Única: Sostienen que América Latina está en un punto de inflexión y que MercadoLibre está en la «mejor posición de su historia» para capturar el mercado, por lo que «no dudarán en invertir» ante oportunidades de crecimiento claro.
Free Cash Flow (Flujo de Caja Libre)
El Free Cash Flow (FCF) o Flujo de Caja Libre —que la compañía denomina Adjusted Free Cash Flow— es una de las métricas más impresionantes en la historia reciente de MercadoLibre, reflejando su capacidad para generar dinero en efectivo de manera masiva a pesar de sus intensas reinversiones.
Comparativa del Flujo de Caja (2021 – 2025)
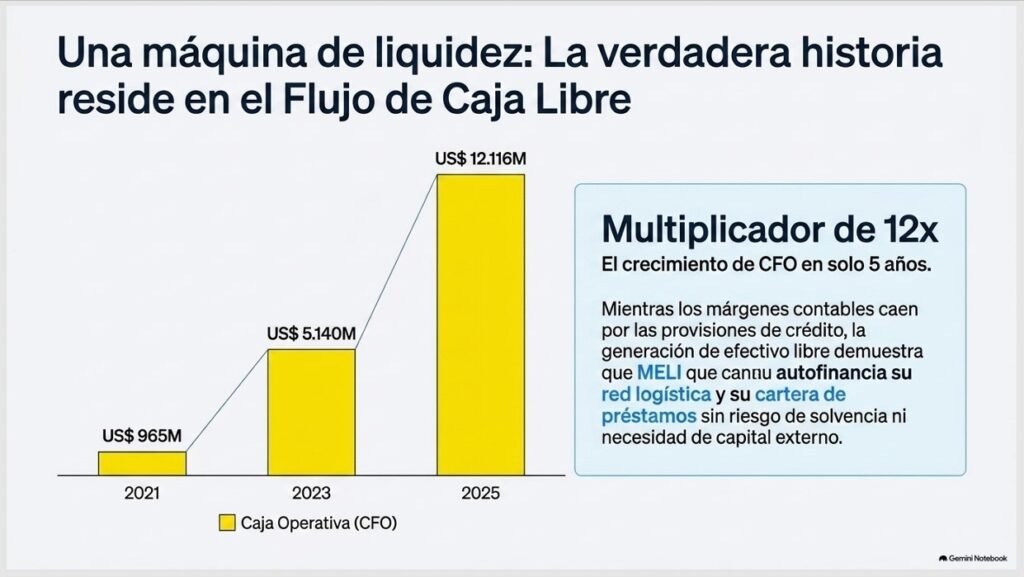
La generación de efectivo operativo (CFO), que es la base del flujo de caja, ha mostrado un crecimiento exponencial, multiplicándose por más de 12 veces en solo cinco años:
| Año | Caja Operativa (CFO) | Contexto de Generación |
| 2021 | US$ 965 millones | Recuperación post-pandemia y escala inicial. |
| 2022 | US$ 2.940 millones | Salto significativo por eficiencia operativa. |
| 2023 | US$ 5.140 millones | Consolidación del ecosistema integrado. |
| 2024 | US$ 7.918 millones | Expansión masiva de Mercado Pago. |
| 2025 | US$ 12.116 millones | Nivel récord de generación de liquidez. |
En el primer semestre de 2026, la tendencia alcista continúa: la caja operativa alcanzó los US$ 5.737 millones, superando los US$ 3.948 millones generados en el mismo periodo del año anterior.
¿Por qué el FCF es tan importante y «más real» que el EBITDA?
Aunque MercadoLibre utiliza el EBITDA Ajustado para evaluar la rentabilidad operativa, el Free Cash Flow se considera una métrica «más real» por varias razones fundamentales:
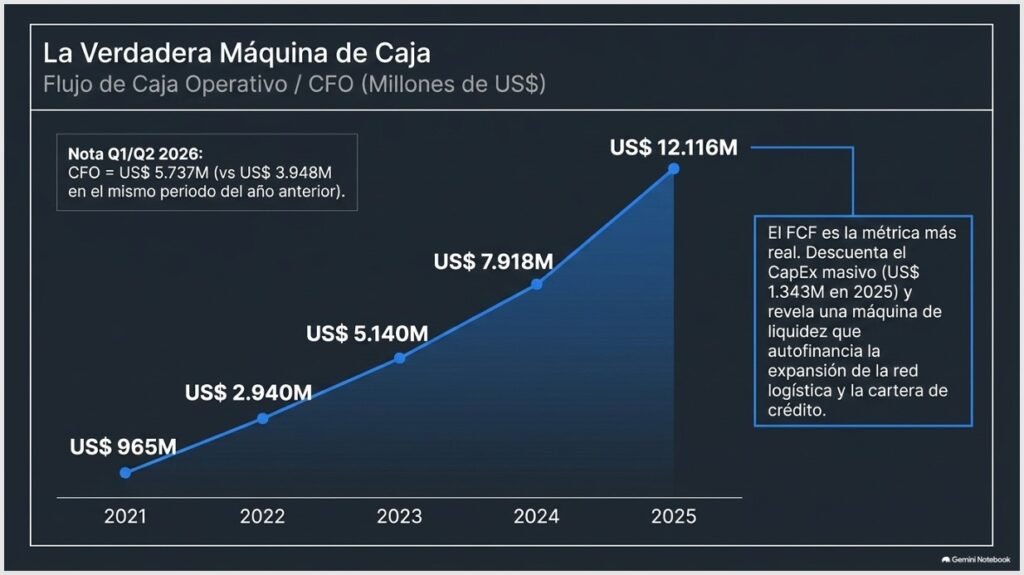
- Incluye el CapEx (Inversiones de Capital): El EBITDA ignora cuánto dinero gasta la empresa en activos físicos. Para MercadoLibre, esto es vital, ya que invierte miles de millones en su red logística y tecnología (US$ 1.343 millones en 2025) para mantener su ventaja competitiva.
- Refleja el Capital de Trabajo y Créditos: El FCF descuenta el efectivo que queda «atrapado» en la operativa diaria. En el caso de MELI, el crecimiento explosivo de su cartera de crédito consume mucha caja inicialmente; el FCF muestra cuánto dinero queda disponible después de financiar estos préstamos.
- Muestra la Liquidez para Accionistas: A diferencia del EBITDA, que es un cálculo contable, el FCF es el dinero tangible que la empresa tiene para pagar deudas, realizar adquisiciones estratégicas o financiar su propio crecimiento sin depender de préstamos externos.
Previsión de la Compañía sobre el FCF
La dirección de MercadoLibre mantiene una postura de confianza total en su generación de caja, aunque evita dar guías numéricas específicas para el futuro:
- Sostenibilidad del Modelo: Según las últimas llamadas de resultados (2026), la empresa afirma que su «saludable balance» y la fuerte generación de caja le permiten continuar invirtiendo agresivamente sin poner en riesgo la estabilidad financiera.
- Prioridad en la Reinversión: La gerencia ha manifestado que el flujo de caja generado se reinvertirá prioritariamente en el ecosistema (logística, tarjetas de crédito e IA) mientras existan oportunidades con un camino claro a la rentabilidad.
- Optimismo a Largo Plazo: El equipo ejecutivo considera que están ante una «oportunidad única en una generación» en América Latina y prevén que, a medida que las inversiones actuales maduren (especialmente las carteras de tarjetas de crédito), la generación de flujo de caja libre se maximizará aún más en los próximos años.
¿Crecimiento Orgánico o Inorgánico?
MercadoLibre se define como una empresa de crecimiento mixto, aunque su motor principal ha sido históricamente el crecimiento orgánico, complementado estratégicamente con adquisiciones de negocios y activos clave.
1. Modelo de Crecimiento Mixto
- Crecimiento Orgánico: La compañía se enfoca en expandir su base de usuarios aprovechando la penetración de internet en la región, introduciendo su ecosistema en nuevos países, lanzando nuevas líneas de negocio transaccionales y optimizando sus servicios actuales (como el Marketplace y Mercado Pago) para generar un efecto red o «flywheel».
- Crecimiento Inorgánico: MercadoLibre busca adquisiciones estratégicas para acelerar el desarrollo de capacidades tecnológicas, logísticas y financieras que de otra manera tomarían más tiempo construir desde cero.
2. Últimas Adquisiciones y su Aporte
A lo largo de los últimos años (2020-2025), la empresa ha ejecutado adquisiciones específicas que han fortalecido pilares críticos de su ecosistema:
- Kangu Participações S.A. (2021):
- Aporte: Es una plataforma tecnológica logística con una red de puntos de entrega y retiro (drop-off y pick-up) en Brasil, México y Colombia.
- Impacto: Permitió a MercadoLibre reducir los tiempos de entrega y los costos logísticos, conectando de forma más eficiente a vendedores, transportistas y compradores a través de puntos de cercanía.
- Redelcom S.A. (2021):
- Aporte: Proveedor de servicios de pago en Chile que ofrece terminales de punto de venta (POS) de última tecnología.
- Impacto: Su integración fue fundamental para consolidar la propuesta de valor de Mercado Pago en Chile, acelerando el crecimiento de herramientas de cobro físico y soluciones financieras digitales en ese mercado.
- Kiserty S.A. (2020):
- Aporte: Empresa de desarrollo de software con sede en Uruguay.
- Impacto: Se adquirió con el objetivo directo de fortalecer las capacidades de ingeniería de la compañía, incorporando talento especializado para el desarrollo continuo de la plataforma.
- Alice Biometrics (2024-2025):
- Aporte: Esta compañía española de tecnología biométrica aparece integrada en el reporte de 2025.
- Impacto: Aunque los detalles financieros son menores en comparación con otras, su aporte se centra en la seguridad y verificación de identidad, un componente crítico para reducir el fraude dentro del ecosistema financiero de Mercado Pago.
3. ¿Qué aportan estas adquisiciones en conjunto?
La estrategia de adquisiciones de MercadoLibre no busca simplemente comprar volumen de ventas, sino adquirir ventajas competitivas estructurales:
- Velocidad de ejecución: Permite a la empresa escalar servicios (como la red de puntos Kangu o los POS de Redelcom) mucho más rápido que mediante el desarrollo interno.
- Talento Tecnológico: Adquisiciones como Kiserty aseguran un flujo constante de ingenieros para mantener la innovación en áreas como la Inteligencia Artificial.
- Sinergias Ecosistémicas: Cada empresa adquirida se integra en la arquitectura de «células» de la compañía, alimentando el flujo de datos y mejorando la experiencia del usuario final en toda la región.
Deuda
Para analizar la salud financiera de MercadoLibre, es crucial observar la evolución de su deuda, la cual ha crecido en paralelo con su agresiva expansión en servicios financieros y logística.
1. Niveles de Deuda Actuales y Comparativa
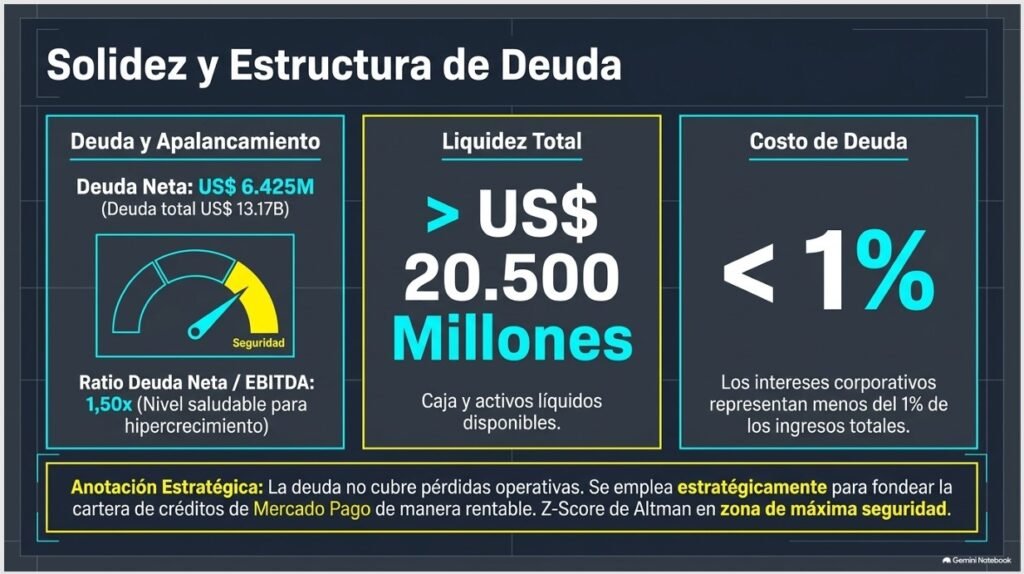
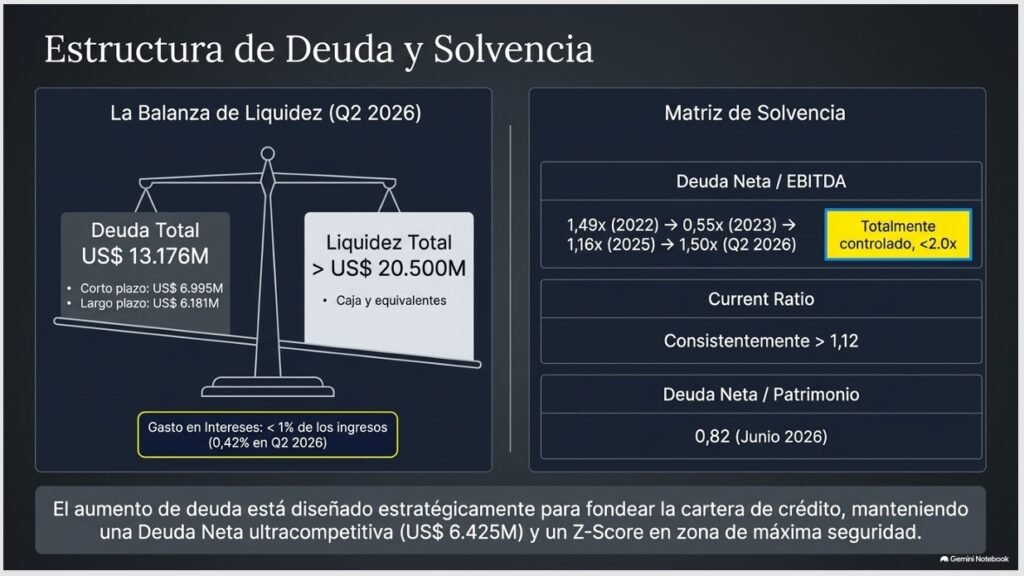
Al cierre del segundo trimestre de 2026, la deuda total de la compañía alcanzó los US$ 13.176 millones. Esta cifra refleja un incremento significativo en comparación con los años previos, impulsado principalmente por la necesidad de fondear la cartera de créditos de Mercado Pago y la expansión de la red logística.
- Junio 2026: US$ 13.176 millones.
- Diciembre 2025: US$ 11.392 millones.
- Diciembre 2024: US$ 6.850 millones.
- Diciembre 2023: US$ 5.333 millones.
2. Desglose: Corto y Largo Plazo
La estructura de la deuda se divide entre préstamos financieros y obligaciones por arrendamientos operativos (leasings de centros de distribución y aviones). El desglose al 30 de junio de 2026 es el siguiente:
- Deuda a Corto Plazo (Corriente): US$ 6.995 millones.
- Préstamos y pasivos financieros: US$ 6.482 millones.
- Pasivos por arrendamiento: US$ 513 millones.
- Deuda a Largo Plazo (No Corriente): US$ 6.181 millones.
- Préstamos y pasivos financieros: US$ 4.144 millones.
- Pasivos por arrendamiento: US$ 2.037 millones.
3. Tipos de Interés de la Deuda
MercadoLibre utiliza diversos instrumentos con tasas tanto fijas como variables, lo que le permite diversificar su exposición al riesgo crediticio.
- Notas Senior No Garantizadas (Bonos):
- Notas 2031: US$ 700 millones al 3,125% fijo.
- Notas 2033: US$ 750 millones al 4,900% fijo.
- Nota: Las Notas de Sustentabilidad 2026 (2,375%) fueron pagadas en su totalidad en enero de 2026.
- Líneas de Crédito y Otros:
- Acuerdo de Crédito Revolvente: US$ 400 millones a tasa Term SOFR + 1,25%.
- Deuda Colateralizada (SPEs): Utilizada para fondear el negocio de crédito, suele estar ligada a tasas locales como la CDI en Brasil (con diferenciales de entre +0,65% y +5,25%) o tasas Badlar/TAMAR en Argentina.
- Préstamos Bancarios: Varían según el país, con tasas fijas de aprox. 5,37% en Chile y variables como TIIE + spread en México.
4. Estimación y Posición de la Compañía
La dirección de MercadoLibre mantiene una visión de confianza y control sobre su apalancamiento:
- Balance Saludable: La compañía describe su balance como «saludable» y destaca que su fuerte generación de caja operativa le permite mantener este ritmo de inversión sin comprometer la solvencia.
- Liquidez Suficiente: A pesar del aumento de la deuda, MercadoLibre cuenta con una posición de caja y activos líquidos (incluyendo efectivo restringido) superior a los US$ 18.800 millones al cierre de junio de 2026, lo que garantiza su capacidad para cumplir con todas las obligaciones previsibles.
- Gestión del Riesgo: La empresa utiliza derivados (swaps y contratos de futuros) para mitigar las fluctuaciones en los tipos de interés de su deuda financiera, especialmente en su cartera de préstamos en Brasil.
- Enfoque en «Deuda Neta»: La gerencia prioriza el monitoreo de la Deuda Neta (deuda total menos caja disponible) como su métrica interna para establecer objetivos de apalancamiento y asegurar que el crecimiento sea sostenible a largo plazo.
¿Qué porcentaje de sus ingresos se destina al pago de intereses?
Basado en los informes financieros más recientes de la compañía, el porcentaje de los ingresos que MercadoLibre destina al pago de intereses es bajo, situándose por debajo del 1% de sus ingresos totales.
Para entender estas cifras, es importante distinguir entre los dos tipos de intereses que maneja la empresa:
1. Intereses sobre Deuda Corporativa (Gastos Financieros)
Estos son los intereses relacionados con las obligaciones financieras de la empresa (bonos, préstamos bancarios) que no están vinculadas directamente a la operación de Mercado Pago. Según el estado de resultados, el peso de estos intereses respecto a los ingresos es el siguiente:
- Año Completo 2025: Se destinó un 0,55% de los ingresos al pago de intereses ($160 millones en gastos por intereses frente a $28.893 millones en ingresos netos totales).
- Segundo Trimestre de 2026: El porcentaje bajó al 0,42% ($43 millones en intereses frente a $10.169 millones de ingresos en el trimestre).
- Primer Semestre de 2026 (Consolidado): El porcentaje acumulado fue del 0,57% ($108 millones en intereses frente a $19.014 millones de ingresos).
2. Costos de Fondeo (Mercado Pago)
Existen otros intereses que la compañía paga para obtener el dinero que luego presta a través de Mercado Crédito. Estos no se contabilizan como un gasto financiero tradicional, sino que se incluyen dentro del «Costo de ventas y gastos financieros» operativos.
- En el primer semestre de 2026, estos costos aumentaron en $274 millones interanuales debido al incremento en el volumen de la cartera de préstamos y a las tasas de interés más altas, especialmente en Brasil.
- La dirección señala que, aunque estos costos de fondeo aumentan con el crecimiento del negocio, se ven compensados por los ingresos que generan los préstamos, manteniendo márgenes saludables.
Factores que influyen en el pago de intereses
- Niveles de Deuda: El aumento en el gasto absoluto por intereses en 2026 se debe principalmente a mayores niveles de endeudamiento en Argentina y Brasil para expandir la capacidad logística y financiera.
- Tasas de Mercado: Las fluctuaciones en las tasas de interés locales (como la tasa CDI en Brasil) impactan directamente en el costo de la deuda variable y en el fondeo de la tarjeta de crédito.
- Estrategia de Cobertura: MercadoLibre utiliza contratos de derivados y swaps para mitigar el impacto de las variaciones de las tasas de interés sobre su deuda, buscando mantener estos costos bajo control.
Ratios de Solvencia
Para analizar la solidez financiera de MercadoLibre (MELI), utilizamos diversos ratios de solvencia y liquidez que permiten evaluar su capacidad para cumplir con sus obligaciones a corto y largo plazo, especialmente en un contexto de fuerte expansión de su cartera de crédito.
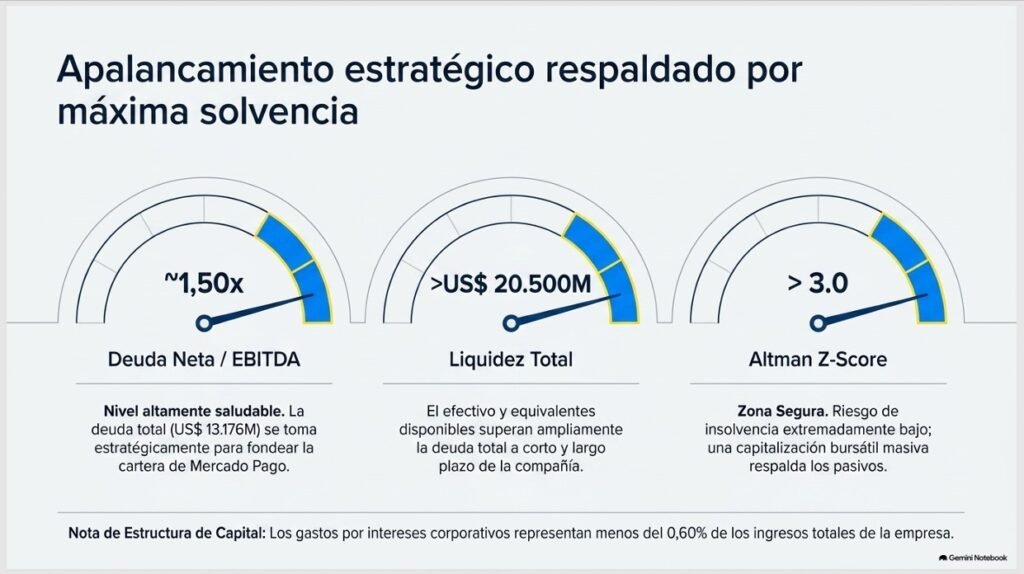
1. Ratio Deuda Neta / EBITDA (Ajustado)
Este es uno de los indicadores de solvencia más críticos, ya que mide cuántos años tardaría la empresa en pagar toda su deuda utilizando únicamente su flujo operativo.
- Cálculo: Se obtiene dividiendo la Deuda Neta (Deuda total corriente y no corriente, incluyendo arrendamientos, menos caja, equivalentes e inversiones no restringidas) por el EBITDA Ajustado (que elimina partidas no monetarias y volatilidad cambiaria).
- Importancia: Un ratio bajo (generalmente por debajo de 2.0x) indica una excelente salud financiera y capacidad de repago.
- Histórico y Análisis:
- 2022: ~1,49x
- 2023: ~0,55x (Nivel de máxima solvencia)
- 2024: ~0,69x
- 2025: ~1,16x
- Junio 2026 (TTM): ~1,50x
- Análisis: Aunque el ratio ha subido desde el mínimo de 2023, se mantiene en niveles muy saludables para una empresa de alto crecimiento. El incremento se debe a la decisión deliberada de tomar deuda para fondear la expansión de los préstamos en Mercado Pago y la infraestructura de Mercado Envios.
2. Coeficiente Corriente (Current Ratio)
Mide la liquidez de la compañía a corto plazo, es decir, su capacidad para pagar las deudas que vencen en menos de un año con sus activos más líquidos.
- Cálculo: Activo Corriente / Pasivo Corriente.
- Histórico:
- 2022: 1,28
- 2023: 1,27
- 2024: 1,21
- 2025: 1,17
- Junio 2026: 1,12
- Análisis: MercadoLibre ha mantenido este ratio consistentemente por encima de 1,0, lo que significa que tiene activos suficientes para cubrir sus obligaciones inmediatas. La ligera tendencia a la baja refleja el crecimiento masivo de los «Fondos a pagar a clientes» y préstamos de corto plazo, que son propios de su escala actual como entidad financiera.
3. Deuda Neta / Patrimonio (Net Debt to Equity)
Este ratio compara el nivel de endeudamiento neto frente a los fondos propios aportados por los accionistas y las ganancias retenidas.
- Cálculo: Deuda Neta / Patrimonio Neto Total.
- Evolución:
- 2023: 0,49
- 2025: 0,69
- Junio 2026: 0,82
- Análisis: Un ratio por debajo de 1,0 es una señal positiva, indicando que el patrimonio de la empresa es superior a su deuda neta. A pesar de que la deuda total ha crecido hasta los US$ 13.176 millones en junio de 2026, el patrimonio neto también ha aumentado con fuerza hasta los US$ 7.834 millones, manteniendo una estructura de capital equilibrada.
4. Altman Z-Score
El Altman Z-Score es una fórmula combinada que predice la probabilidad de que una empresa entre en quiebra en los próximos dos años. Utiliza cinco ratios diferentes (capital de trabajo, ganancias retenidas, EBIT, valor de mercado del patrimonio y ventas).
- Situación de MELI: Aunque la compañía no publica este dato directamente, el análisis de sus componentes muestra una posición de gran seguridad:
- Valor de Mercado: Con una capitalización bursátil que oscila entre los US$ 92.000M y US$ 105.000M, el mercado valora el patrimonio de MELI muy por encima de sus pasivos totales (US$ 43.522M).
- Crecimiento de Ventas: El crecimiento ininterrumpido superior al 30% durante 30 trimestres aporta una puntuación muy alta en la fórmula.
- Resultado: Debido a su escala y valor de mercado, el Z-Score de MercadoLibre se sitúa cómodamente en la «Zona Segura» (por encima de 3,0), lo que indica un riesgo de insolvencia extremadamente bajo a pesar del entorno macroeconómico volátil de América Latina.
Ventajas Competitivas
Las ventajas competitivas de MercadoLibre son descritas tanto por la empresa como por los analistas como un foso defensivo («moat») robusto y difícil de replicar, centrado en la integración de sus servicios y su escala regional.
Ventajas competitivas según la propia empresa
La dirección de MercadoLibre identifica varios pilares fundamentales que les otorgan una posición de liderazgo:
- El Efecto «Flywheel» o Volante de Inercia: La mayor fortaleza es la sinergia entre sus unidades de negocio (Marketplace, Fintech y Logística). La empresa sostiene que el Marketplace atrae usuarios que luego adoptan Mercado Pago, y una mejor oferta financiera en Mercado Pago impulsa a su vez más compras en el Marketplace.
- Usuarios Ecosistémicos: Identifican a los usuarios que utilizan tanto el comercio como los servicios financieros como su activo más valioso. Estos usuarios son significativamente más rentables, compran en más categorías y muestran una mayor retención.
- Logística Propietaria (Mercado Envios): Poseer la red logística más sofisticada de la región les permite reducir la fricción en las transacciones y controlar toda la experiencia del usuario, entregando la mayoría de los productos en menos de 48 horas.
- Datos Propios e Inteligencia Artificial: Al gestionar millones de transacciones, poseen datos únicos que utilizan para alimentar modelos de scoring crediticio (Mercado Crédito) superiores a los de la banca tradicional, lo que les permite ofrecer préstamos a segmentos desatendidos con riesgos controlados.
- Confianza y NPS Líder: La compañía destaca alcanzar niveles récord de Net Promoter Score (NPS), superando ampliamente a los bancos incumbentes y minoristas tradicionales en sus mercados principales.
Ventajas competitivas según los analistas
Los analistas de Wall Street suelen subrayar la escala y la ejecución de la compañía como factores diferenciadores:
- Ecosistema de «Triple Amenaza»: Consideran que MELI funciona como una potencia combinada: el marketplace dominante, el proveedor líder de fintech y el operador logístico más avanzado de Latinoamérica.
- Consistencia en el Crecimiento: Los analistas valoran que la empresa ha mantenido un crecimiento de ingresos superior al 30% durante 30 trimestres consecutivos, desafiando la «ley de los grandes números» y superando a competidores como Sea Limited o Nubank en métricas de aceleración recientes.
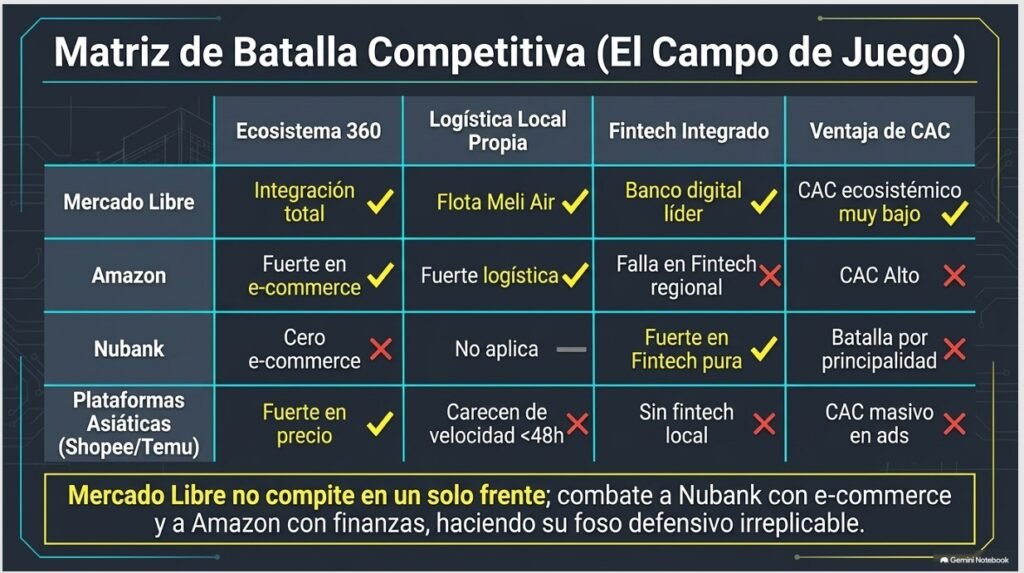
- Barreras de Entrada para Gigantes Globales: La integración profunda de pagos y logística en una región con infraestructuras deficientes crea una barrera que dificulta que competidores como Amazon o plataformas asiáticas (Shopee, Temu) capturen rápidamente una cuota de mercado dominante.
Comentarios clave en las Conference Calls
En las llamadas de resultados recientes, el equipo ejecutivo ha reforzado estos conceptos con los siguientes matices:
- Inversión Audaz: La empresa afirma estar ante una «oportunidad que se da una vez en una generación» para capturar la digitalización del comercio y el dinero en la región. Por ello, comentan que prefieren «fijar el dial» en un nivel de inversión agresivo, priorizando la escala sobre los márgenes operativos inmediatos.
- Rentabilidad del Crédito: Han enfatizado que, aunque el crecimiento del libro de crédito (especialmente tarjetas) presiona el margen actual por las provisiones iniciales, las cohortes de usuarios suelen alcanzar el punto de equilibrio entre los 12 y 18 meses, convirtiéndose luego en motores de alta rentabilidad.
- IA como Catalizador: Comentan que la Inteligencia Artificial no es solo para eficiencia interna; está acelerando directamente los ingresos al mejorar la conversión en las búsquedas y optimizar las campañas publicitarias en Mercado Ads.
- Defensa del Liderazgo: Ante la competencia en Brasil, la dirección ha declarado en las llamadas que la reducción del umbral de envío gratuito y la baja de comisiones son movimientos racionales y calculados para fortalecer su posición competitiva y fidelizar compradores.
Sector
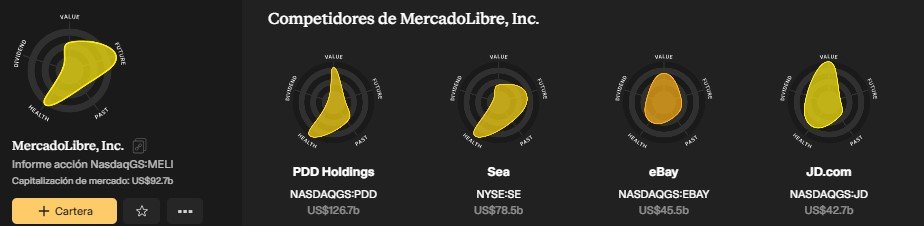
MercadoLibre opera en un sector que la propia compañía define como un ecosistema integrado de comercio electrónico y servicios financieros (fintech), siendo el líder indiscutible en América Latina. Este sector se caracteriza por la convergencia de diversas verticales que facilitan las transacciones comerciales tanto digitales como físicas en una región con dinámicas propias.
1. Mercado de Comercio Electrónico en Expansión
El sector de e-commerce en América Latina se encuentra en una etapa de maduración pero con un alto potencial de crecimiento, ya que la penetración de las ventas online sobre el total del retail todavía es significativamente menor en comparación con mercados como Estados Unidos, el Reino Unido o China.
- Demografía: La región cuenta con una población de más de 650 millones de personas y presenta una de las tasas de penetración de internet y crecimiento de comercio digital más rápidas del mundo.
- Modelo de Marketplace: El sector ha evolucionado desde simples listados de productos hacia plataformas complejas que integran vendedores externos (3P), ventas directas de la plataforma (1P) y comercio transfronterizo (CBT), principalmente desde China y EE. UU..
2. El Ecosistema Fintech (Servicios Financieros Digitales)
Una característica distintiva del sector en América Latina es el papel crítico de la inclusión financiera. Históricamente, una gran parte de la población ha estado desatendida o ignorada por las instituciones bancarias tradicionales, y las transacciones en efectivo siguen siendo predominantes en muchos mercados de la región.
- Servicios ofrecidos: El sector fintech incluye el procesamiento de pagos (online y offline mediante dispositivos POS y QR), cuentas digitales, tarjetas de crédito y débito, préstamos al consumo y a comercios, seguros y gestión de activos o inversiones.
- Regulación: En los últimos años, el sector ha pasado de ser un negocio no regulado a uno altamente regulado, bajo la supervisión de los bancos centrales de países como Brasil, México, Argentina y Colombia, lo que ha transformado a las fintech en entidades financieras completas.
3. Servicios de Valor Agregado: Logística y Publicidad
El sector ya no se limita a la plataforma de venta, sino que requiere una integración profunda con otros servicios críticos:
- Logística: Dada la deficiencia de infraestructura en muchas partes de la región, las empresas líderes han tenido que construir redes propias que incluyen centros de almacenamiento (fulfillment), flotas de transporte y redes de puntos de recogida/entrega para garantizar entregas en menos de 48 horas.
- Retail Media (Publicidad): La publicidad digital dentro de las plataformas de comercio es un subsector en explosión, permitiendo a las marcas segmentar audiencias basadas en datos reales de intención de compra.
4. Entorno Competitivo y Dinámico
El sector es altamente competitivo y está en constante evolución, con barreras de entrada relativamente bajas para empresas tecnológicas establecidas.
- Competidores Globales: Gigantes como Amazon presionan especialmente en los mercados de México y Brasil.
- Plataformas Asiáticas: Recientemente, nuevos actores asiáticos (como Shopee, Temu o Shein) han ganado cuota de mercado mediante estrategias de precios bajos y cadenas de suministro directas de fábrica.
- Competencia Fintech: Mercado Pago compite tanto con bancos tradicionales que digitalizan sus servicios como con neobancos puros como Nubank.
5. Transformación Tecnológica e IA
Actualmente, el sector está atravesando una fase de transformación impulsada por la Inteligencia Artificial (IA) y el Aprendizaje Automático (ML). Estas tecnologías se están utilizando para optimizar los algoritmos de búsqueda, prevenir el fraude, mejorar los modelos de scoring crediticio y desplegar asistentes de compra autónomos («IA Agéntica») que personalizan la experiencia del usuario.
¿Cual es la cuota de mercado de la compañía en este Sector?
El sector en el que opera MercadoLibre no se define como un monopolio, sino como un mercado altamente competitivo, dinámico y en rápida evolución, con características de un oligopolio en sus segmentos principales, pero con una fragmentación importante en la cola del mercado.
A continuación, se detalla la estructura del sector y la posición de la compañía:
¿Es un sector fragmentado, monopolio u oligopolio?
- No es un monopolio: Aunque la empresa es el ecosistema de comercio y fintech líder, se enfrenta a una competencia intensa de gigantes globales (Amazon), actores regionales (Magazine Luiza) y nuevos entrantes asiáticos (Shopee, Temu). En México, la autoridad de competencia (COFECE) investigó posibles prácticas monopólicas, pero concluyó que la conducta de la empresa no obstaculizaba indebidamente la competencia y cerró el caso sin imponer medidas correctivas en 2025.
- Oligopolio competitivo: El mercado de e-commerce en los países principales (Brasil y México) tiende a estar dominado por unos pocos jugadores grandes que poseen la infraestructura logística y de pagos necesaria para escalar, lo que asemeja la estructura a un oligopolio.
- Bajas barreras de entrada: La compañía reconoce que las barreras de entrada para empresas tecnológicas bien establecidas son «relativamente bajas», lo que permite que nuevos competidores lancen plataformas a bajo costo.
Cuota de mercado por Línea de Negocio
La compañía no siempre publica porcentajes exactos de cuota de mercado, pero proporciona datos clave sobre su liderazgo:
- Marketplace (E-commerce):
- Es el líder indiscutible en América Latina basado en el volumen bruto de mercancía (GMV) y visitantes únicos.
- En Brasil, su cuota de mercado se ha triplicado desde 2014 y se ha duplicado desde el inicio de la pandemia.
- En Chile y Colombia, la empresa ha reportado incrementos constantes en su participación de mercado durante 2025 y 2026.
- Mercado Pago (Fintech):
- Es el líder en Usuarios Activos Mensuales (MAUs) entre las empresas fintech en Argentina, Chile y México.
- En Brasil, ocupa la posición del segundo jugador más grande en el sector fintech.
- En el negocio de Adquirencia (terminales POS) en Brasil, la empresa está creciendo por encima del promedio del mercado, ganando cuota frente a bancos tradicionales.
- Mercado Ads (Publicidad):
- En 2026, la empresa logró un hito al superar el 10% de participación en el mercado total de publicidad digital de América Latina.
Situación por Zona Geográfica
- Brasil: Es su mercado más competitivo. A pesar de la presión de Amazon y plataformas asiáticas, MercadoLibre continúa ganando cuota de mercado año tras año y defendiendo su liderazgo.
- México: La empresa es la segunda institución financiera en términos de MAUs y la primera en descargas de aplicaciones. En e-commerce, ha ganado más cuota que su principal competidor (Amazon México) en trimestres recientes.
- Argentina: Posee una penetración masiva donde la «mayoría del país usa Mercado Pago cada mes y cada día». Es el mercado donde el ecosistema está más consolidado, permitiéndoles «seleccionar» a los mejores usuarios para créditos.
- Chile: Se menciona específicamente como un mercado donde la ganancia de cuota de mercado ha sido «más fuerte» recientemente, impulsada por mejoras en logística y envíos gratuitos.
Contexto Competitivo
A pesar de enfrentarse a competidores globales como Amazon y plataformas asiáticas como Shopee, Temu o Shein, MercadoLibre ha logrado seguir expandiendo su «rebanada del pastel». La dirección de la empresa sostiene que su ventaja competitiva radica en operar en la intersección del comercio y las finanzas a una escala que muy pocas empresas en el mundo pueden igualar, creando un efecto red o «flywheel» difícil de replicar para cualquier competidor regional.
Competencia
MercadoLibre opera en un entorno intensamente competitivo y en rápida evolución, enfrentándose tanto a gigantes globales como a actores regionales emergentes en múltiples sectores. La competencia se divide principalmente en sus tres verticales clave:
1. Comercio Electrónica (Marketplace)
En este segmento, la competencia se ha intensificado significativamente en los últimos años, especialmente en Brasil y México. Los actores más importantes son:
- Amazon: Es el principal competidor global. Tiene una presencia consolidada en México desde 2015 y ha expandido agresivamente su negocio en Brasil. Compite mediante una gran capacidad financiera, reconocimiento de marca y una infraestructura logística global.
- Plataformas Asiáticas (Shopee, Temu, Shein, Alibaba): En 2025, estos actores ganaron una cuota de mercado relevante en la región mediante estrategias de precios extremadamente bajos, cadenas de suministro directas desde el fabricante y modelos de logística transfronteriza (cross-border).
- Retailers Locales y Regionales: Empresas como Magazine Luiza y B2W (Americanas) en Brasil son competidores históricos que han migrado fuertemente al modelo omnicanal.
2. Servicios Financieros (Fintech – Mercado Pago)
Mercado Pago compite no solo con nuevos bancos digitales, sino también con el sistema financiero tradicional:
- Nu Holdings (Nubank): Es uno de los competidores más cercanos en términos de crecimiento de ingresos y captación de usuarios en Brasil y México.
- Bancos Tradicionales e Instituciones Financieras: Estos actores son importantes porque poseen una gran liquidez y una influencia significativa sobre los reguladores sectoriales, lo que a veces dificulta la adopción de políticas para fintechs disruptivas.
- Sea Limited: Mencionado como un par relevante en mercados emergentes que compite por el crecimiento de ingresos y la atención de los inversores.
- Sistemas de Pago Locales: Compite con redes de tarjetas (Visa, MasterCard), billeteras digitales y métodos de pago instantáneo como PIX en Brasil.
3. Publicidad Digital y Otros Servicios
- Google y Redes Sociales: En el mercado de publicidad (Mercado Ads), los competidores más fuertes son las grandes tecnológicas globales que dominan el inventario digital y poseen tecnologías avanzadas para servir anuncios.
- Clasificados: Compite con sitios regionales y locales especializados en categorías verticales como vehículos y bienes raíces.
¿Por qué son actores importantes?
La importancia de estos competidores radica en varios factores estratégicos que desafían a MercadoLibre:
- Recursos Financieros y Escala: Muchos competidores globales tienen mayor historia, más clientes y mejor acceso a proveedores críticos.
- Control de Infraestructura: Algunos competidores proporcionan el propio acceso a Internet o controlan las tiendas de aplicaciones (como Apple y Google), lo que les permite imponer reglas comerciales o técnicas que afectan la competitividad de MercadoLibre.
- Tecnología y Datos: Actores como Amazon o Google pueden responder más rápido a tecnologías emergentes como la Inteligencia Artificial aplicada al comercio y la publicidad.
- Acceso a Tecnologías de Pago: Fabricantes globales de dispositivos limitan el acceso a la tecnología NFC (pagos sin contacto), restringiendo la capacidad de Mercado Pago para ofrecer soluciones uniformes de «tap-to-pay».
A pesar de esta presión, la dirección de MercadoLibre sostiene que su ventaja reside en su ecosistema único que integra comercio y finanzas a una escala difícil de replicar para quienes operan en un solo frente.
Equipo Directivo
A partir de enero de 2026, el equipo directivo de MercadoLibre experimentó una transición estratégica clave para consolidar su rumbo de largo plazo, enfocándose especialmente en tecnología, datos e inteligencia artificial.
Figura de Mando y Liderazgo Estratégico
La figura histórica y fundacional es Marcos Galperin, quien fundó la compañía en un garaje de Buenos Aires en 1999. Tras desempeñarse como CEO durante más de 25 años, en enero de 2026 asumió el cargo de Presidente Ejecutivo (Executive Chairman). En esta nueva función, Galperin se aleja de la gestión operativa diaria para centrarse en la visión estratégica de la compañía.
Principales Tomadores de Decisiones en el Día a Día
La gestión operativa y la toma de decisiones diaria recaen actualmente en tres figuras centrales que lideran el ecosistema:
- Ariel Szarfsztejn (CEO): Es el actual Director Ejecutivo, habiendo asumido el cargo en enero de 2026. Su trayectoria es puramente interna, habiendo escalado posiciones dentro de la organización hasta liderar la gestión operativa total de la empresa. Es la figura principal que dirige las llamadas de resultados y establece las prioridades de inversión en logística y comercio.
- Martín de los Santos (CFO): Es el Director Financiero, anteriormente Vicepresidente Senior de Finanzas. Es el responsable de la asignación de capital y de ejecutar la filosofía de «crecimiento sobre margen», priorizando el valor a largo plazo.
- Osvaldo Giménez (Presidente de Fintech): Lidera Mercado Pago. Su trayectoria en la compañía es extensa, con registros de su vínculo en la alta dirección que se remontan al menos a 2008. Bajo su mando, la división fintech se ha convertido en un pilar de rentabilidad y en el motor del «flywheel» del ecosistema.
Integración del Equipo Directivo y Gobierno Corporativo
Además de los líderes mencionados, el equipo de gestión y el Consejo de Administración incluyen figuras con perfiles diversos en tecnología y finanzas:
- Juan Martín de la Serna: Se desempeña como «Executive Officer».
- Cuerpo de Directores: Incluye a profesionales como Susan Segal, Nicolás Aguzin, Nicolás Galperin, Emiliano Calemzuk, Henrique Dubugras, Richard Sanders, Stelleo Tolda (quien regresó como director tras haber sido directivo operativo y asesor) y Martin Lawson.
La estructura organizativa se basa en una arquitectura de «células» autónomas y desacopladas, lo que permite que los líderes de diferentes áreas funcionales tomen decisiones rápidas e independientes bajo la supervisión del CEO. Este equipo directivo ha logrado mantener un crecimiento superior al 30% en ventas durante 30 trimestres consecutivos hasta mediados de 2026.
Skin in the Game
El equipo directivo de MercadoLibre mantiene un alto nivel de «Skin in the Game», fundamentado en una cultura de meritocracia y un sistema de compensación diseñado para alinear sus intereses con los de los accionistas a largo plazo.
1. Alineación e Intereses («Skin in the Game»)
La compañía opera bajo el principio cultural de «Liderar con el ejemplo», donde se espera que los líderes sean los primeros en dar lo mejor de sí para inspirar el «ADN» de la empresa.
- Fundador y Presidencia: Marcos Galperin, fundador de la empresa, continúa liderando la visión estratégica como Presidente Ejecutivo. Su compromiso histórico y permanencia en la compañía desde 1999 refuerzan esta alineación.
- Trayectoria Interna: El actual CEO, Ariel Szarfsztejn, tiene una trayectoria puramente interna, habiendo escalado posiciones dentro de la organización antes de asumir el mando operativo en 2026.
- Usuarios Ecosistémicos: La dirección considera a los usuarios que usan tanto el comercio como las finanzas como su activo más valioso, y gran parte de su estrategia personal y corporativa se centra en maximizar este valor a largo plazo.
2. Proporción de Acciones vs. Sueldo
Aunque el sueldo base y los bonos anuales existen, una parte sustancial de la compensación de los ejecutivos y empleados clave está vinculada directamente al desempeño de las acciones a través del Programa de Retención a Largo Plazo (LTRP).
- Estructura del LTRP: Este programa otorga pagos anuales durante un periodo de seis años.
- Indexación al valor de la acción: Los pagos variables del LTRP se calculan multiplicando una base fija por el cociente entre el precio actual de la acción (promedio de los últimos 60 días de negociación del año anterior) y el precio de la acción en el año de concesión del plan.
- Impacto en los resultados: Cuando el precio de la acción sube, los gastos por salarios aumentan significativamente debido a estas acumulaciones. Por ejemplo, en 2023, los gastos generales aumentaron en US$ 111 millones principalmente por el incremento en los montos devengados bajo los LTRPs como consecuencia del alza en el precio de la acción. Esto demuestra que una proporción muy relevante de su riqueza acumulada depende de la valorización bursátil de la empresa.
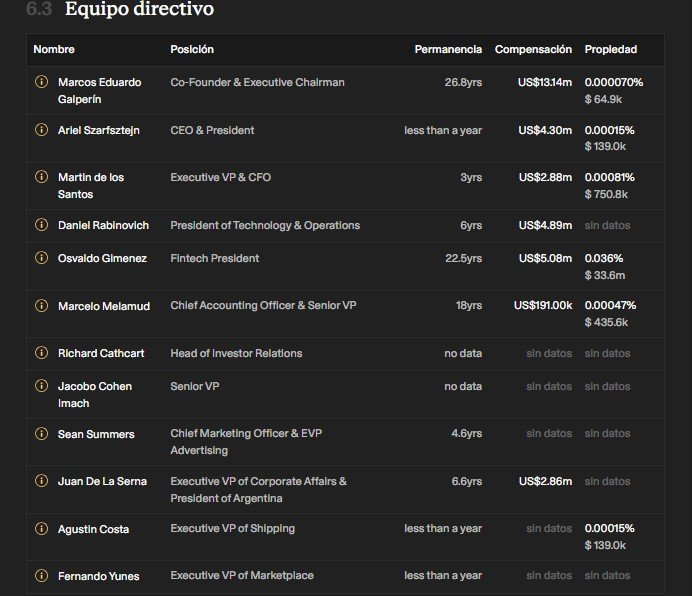
3. Política de Stock Options y Unidades de Acciones
MercadoLibre cuenta con un Plan de Compensación de Capital (Amended and Restated 2009 Equity Compensation Plan) que permite otorgar opciones de compra de acciones (stock options), acciones restringidas y otros premios basados en capital.
- Uso de Opciones: A pesar de que el plan lo permite, la empresa ha reportado consistentemente que no se han otorgado stock options desde el año 2007 hasta finales de 2025.
- Acciones Restringidas y RSUs: En su lugar, la compañía utiliza acciones restringidas y, más recientemente, Unidades de Acciones Restringidas (RSUs), especialmente para directores no empleados. Al cierre de 2025, había 2.750 acciones restringidas no consolidadas y 192 RSUs pendientes.
4. Política de Recompra de Acciones
La empresa no paga dividendos, ya que prefiere reinvertir el capital en oportunidades de crecimiento. Sin embargo, el Consejo de Administración autoriza periódicamente programas de recompra de acciones:
- Historial reciente:
- En 2021, se autorizaron recompras vinculadas a la terminación de transacciones de «Capped Call» de sus notas convertibles.
- En febrero de 2023, se aprobó un programa de recompra por hasta US$ 900 millones.
- En agosto de 2025, se autorizó una recompra de hasta US$ 4,05 millones a través de planes de negociación 10b5-1.
- Objetivo: Estas recompras se ejecutan de forma oportunista en el mercado abierto para mitigar la dilución o cuando la dirección considera que es un uso eficiente del capital, aunque advierten que esto puede disminuir las reservas de efectivo y aumentar la volatilidad.
¿Qué papel juega el Consejo de Administración en la supervisión?
El Consejo de Administración (Board of Directors) de MercadoLibre desempeña un papel fundamental en la supervisión estratégica, financiera y operativa de la compañía, operando a través de varios comités especializados para garantizar la transparencia y la mitigación de riesgos en su ecosistema integrado.
1. Supervisión de Riesgos y Ciberseguridad
El Consejo tiene la responsabilidad final de supervisar los programas de ciberseguridad y otros riesgos significativos de la empresa.
- Delegación en el Comité de Auditoría: El Consejo ha delegado la supervisión primaria de los riesgos y amenazas de ciberseguridad en su Comité de Auditoría.
- Informes de Gestión: Individualmente, miembros de la gerencia y del Comité de Riesgos (integrado por ejecutivos) realizan presentaciones ante el Comité de Auditoría anualmente, o cuando las circunstancias lo requieren, para informar sobre la evolución de los riesgos y las iniciativas para optimizar los procesos de seguridad.
- Respuesta ante Incidentes: En caso de un incidente específico, el Comité de Auditoría recibe información detallada sobre el estado del evento, los interesados informados y los planes de remediación en curso.
2. Control Interno y Reporte Financiero
El Consejo supervisa la integridad de la información financiera de la compañía:
- Evaluación de Controles: La gerencia (incluyendo al CEO y CFO) revisa los resultados de la evaluación de la efectividad del control interno sobre el reporte financiero directamente con el Comité de Auditoría.
- Auditoría Externa: El Comité de Auditoría interactúa con los auditores independientes (como Deloitte o EY/Pistrelli) para revisar los estados financieros consolidados y el cumplimiento de las normas contables (U.S. GAAP).
3. Asignación de Capital y Política de Dividendos
El Consejo es el órgano responsable de decidir el uso del efectivo generado por la operación:
- Suspensión de Dividendos: Tras revisar el proceso de asignación de capital, el Consejo concluyó que existen múltiples oportunidades de inversión que generan un mayor retorno para los accionistas al reinvertir en el negocio. Por ello, suspendió el pago de dividendos desde el primer trimestre de 2018.
- Programas de Recompra: El Consejo tiene la autoridad para autorizar programas de recompra de acciones ordinarias cuando considera que es un uso eficiente de la liquidez.
4. Compensación Ejecutiva y Planes de Capital
El Consejo, a menudo a través de su Comité de Compensación, administra los planes de incentivos:
- Administración de Planes: Supervisa el Plan de Compensación de Capital de 2009, determinando los beneficiarios, el número de acciones otorgadas y los periodos de consolidación (vesting).
- Clawback Policy: El Consejo (o un comité designado por este) actúa como administrador de la política de recuperación de compensaciones otorgadas erróneamente en caso de reexpresiones contables.
5. Gobierno Corporativo y Protección del Accionista
El Consejo está estructurado para asegurar la continuidad y estabilidad de la empresa:
- Junta Escalonada: El Consejo está dividido en tres clases de directores, con cada clase elegida cada año por un término de tres años, lo que dificulta que un accionista mayoritario tome el control de forma inmediata.
- Derechos de Voto: El Consejo tiene la facultad de declarar que las acciones de cualquier accionista que posea más del 20% de la compañía no tengan derechos de voto, una medida de protección contra tomas de control no deseadas.
- Transición de Liderazgo: Recientemente, el Consejo supervisó la transición estratégica donde el fundador Marcos Galperin asumió como Presidente Ejecutivo (Executive Chairman), centrando su labor en la visión estratégica, mientras delegaba la operación diaria en el nuevo CEO.
Riesgos
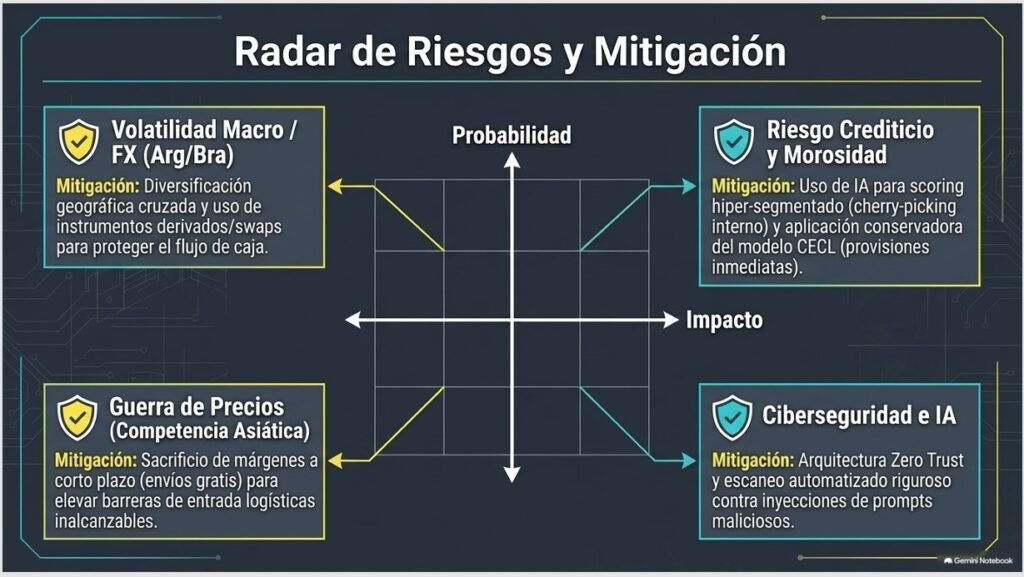
MercadoLibre enfrenta un entorno de riesgos multifacéticos que van desde la inestabilidad macroeconómica regional hasta la intensa presión de competidores globales y desafíos tecnológicos emergentes como la Inteligencia Artificial (IA).
1. Riesgos Macroeconómicos y Volatilidad Cambiaria
La compañía opera en mercados con historia de inestabilidad, alta inflación y devaluaciones significativas, especialmente en Argentina y Brasil. La depreciación de las monedas locales frente al dólar impacta directamente en los resultados financieros reportados en esa divisa.
- Protección: MercadoLibre utiliza diversificación geográfica para mitigar la dependencia de un solo mercado y emplea instrumentos derivados (swaps y contratos de futuro) para reducir la volatilidad del flujo de caja. Además, en Argentina utiliza el dólar como moneda funcional para su reporte contable debido a la hiperinflación.
2. Intensidad Competitiva
El ecosistema enfrenta una competencia agresiva de gigantes como Amazon, actores regionales y, más recientemente, de plataformas asiáticas (Shopee, Temu, Shein) que ganan cuota con estrategias de precios bajos y logística transfronteriza.
- Protección: La empresa apuesta por su efecto red o «flywheel», integrando comercio y finanzas a una escala difícil de igualar. Prefieren sacrificar márgenes a corto plazo invirtiendo en logística y envíos gratuitos para fidelizar usuarios y elevar las barreras de entrada.
3. Riesgo de Crédito y Tasas de Interés
La rápida expansión de la cartera de Mercado Crédito expone a la empresa a un aumento de la morosidad (NPLs) y a pérdidas crediticias si los modelos de scoring fallan ante crisis económicas. Asimismo, el aumento de las tasas de interés eleva los costos de fondeo.
- Protección: Utilizan modelos de riesgo propietarios basados en IA/ML que analizan datos de comportamiento únicos del ecosistema. Además, aplican una política conservadora de provisiones anticipadas (modelo CECL), reservando el monto total de pérdida esperada al originar cada préstamo.
4. Riesgos Regulatorios y Legales
La compañía está sujeta a una creciente supervisión en materia de protección al consumidor, antimonopolio y regulaciones financieras. En México, aunque el caso COFECE cerró en 2025 sin medidas correctivas, las autoridades continúan monitoreando la interoperabilidad logística.
- Protección: MercadoLibre trabaja activamente para obtener licencias financieras completas (como la IFPE en México o licencias bancarias en Chile y Colombia) para operar con mayor seguridad jurídica. Poseen programas robustos de Anti-Corrupción y cumplimiento para alinearse con leyes como la FCPA.
5. Ciberseguridad y Riesgos de IA
La dependencia tecnológica los hace vulnerables a ataques de ransomware, filtraciones de datos y fraude. La integración de IA añade riesgos de «alucinaciones», sesgos en algoritmos y ambigüedad en la propiedad intelectual.
- Protección: Han implementado un modelo de «Zero Trust» basado en la validación continua y respuestas automáticas. Para la IA, han establecido una gobernanza específica que incluye escaneo automatizado de tráfico, inventarios continuos y defensas contra inyección de prompts para asegurar un uso responsable de la tecnología.
6. Desafíos Operativos y de Logística
La operación de centros de fulfillment enfrenta desafíos de seguridad en ciertas regiones debido al crimen organizado, así como posibles huelgas de transporte o interrupciones en la cadena de suministro.
- Protección: MercadoLibre mitiga esto mediante el Fulfillment Protection Program para vendedores y el desarrollo de una infraestructura logística propia y redundante que incluye su propia flota aérea (Meli Air) para reducir la dependencia de terceros.
Valoración
Para analizar la valoración de MercadoLibre (MELI), es fundamental entender la evolución de sus múltiplos frente a sus métricas operativas de crecimiento y rentabilidad, las cuales han experimentado cambios significativos en el periodo de 2020 a 2026.
1. Múltiplos Históricos de Cotización
Históricamente, MercadoLibre ha cotizado con valoraciones exigentes debido a su perfil de alto crecimiento. El ratio Precio/Beneficio (P/E) ha mostrado una volatilidad extrema, reflejando periodos de reinversión masiva y breves ventanas de expansión de beneficios:
- Picos y Normalización: En 2021, la compañía alcanzó un P/E de 798, impulsado por el auge del comercio electrónico en la pandemia.
- Trayectoria Reciente: A medida que la empresa comenzó a generar beneficios netos consistentes, el múltiplo se comprimió: 88,3 en 2022, 79,9 en 2023 y 45,1 al cierre de 2024.
- Situación Actual (Agosto 2026): Actualmente cotiza a un ratio TTM (últimos 12 meses) de 48,1. A pesar de ser un nivel bajo en comparación con sus picos históricos, algunos analistas consideran que sigue siendo una «valuación exigente» que deja poco margen para decepciones en rentabilidad.
- Valor de Empresa / EBIT: En términos de EV/EBIT fwd, la acción se sitúa cerca de mínimos históricos, cotizando a aproximadamente 22x a principios de 2026.
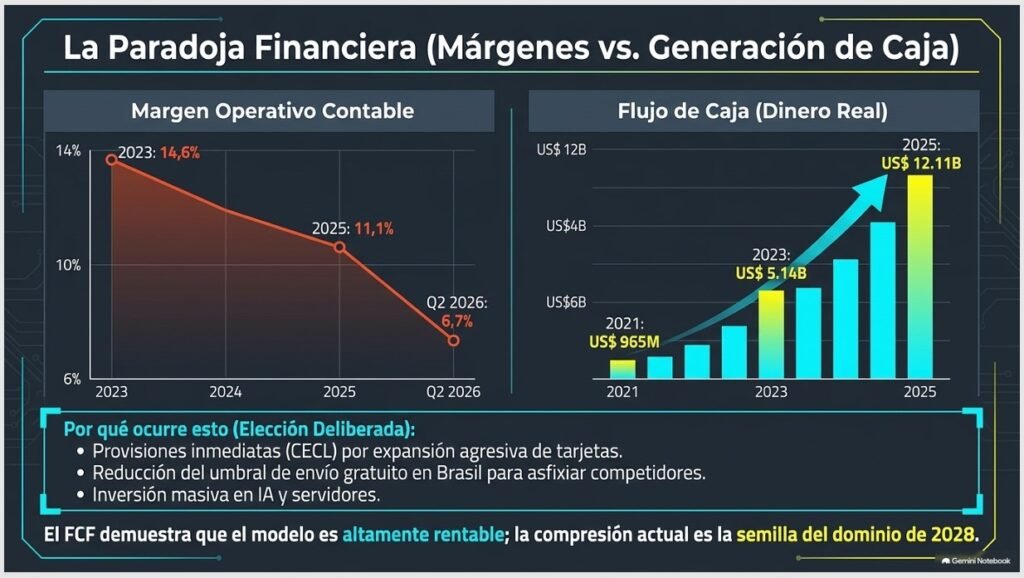
2. Crecimiento de las Ventas
MercadoLibre ha logrado mantener una consistencia inusual en su expansión de ingresos, acumulando 30 trimestres consecutivos con crecimiento superior al 30% hasta junio de 2026.
- Evolución Anual (en millones de US$):
- 2020: $ 3.973,5 (+73%).
- 2022: $ 10.537 (+49,1%).
- 2024: $ 20.777 (+37,5%).
- 2025: $ 28.893 (+39,1%).
- Comparativa Reciente (Aceleración en 2026): Los últimos resultados muestran una reaceleración notable:
- Q1 2026: $ 8.845 millones (+49% interanual), el crecimiento más sólido desde mediados de 2022.
- Q2 2026: $ 10.169 millones (+50% interanual), superando por primera vez la barrera de los $10.000 millones en un solo trimestre.
3. Margen EBIT (Operativo)
El margen operativo ha seguido una trayectoria en forma de campana, con una expansión hasta 2023 y una compresión deliberada posterior para capturar cuota de mercado.
- Histórico de Margen:
- 2020: 3,2% (ayudado por eficiencias en marketing durante la pandemia).
- 2022: 9,8%.
- 2023: 14,6% (alcance de escala operativa).
- 2024: 12,7%.
- 2025: 11,1%.
- Comparativa Reciente (Presión por Inversión): En 2026, los márgenes se han situado en niveles significativamente más bajos:
- Q1 2026: 6,9%.
- Q2 2026: 6,7%.
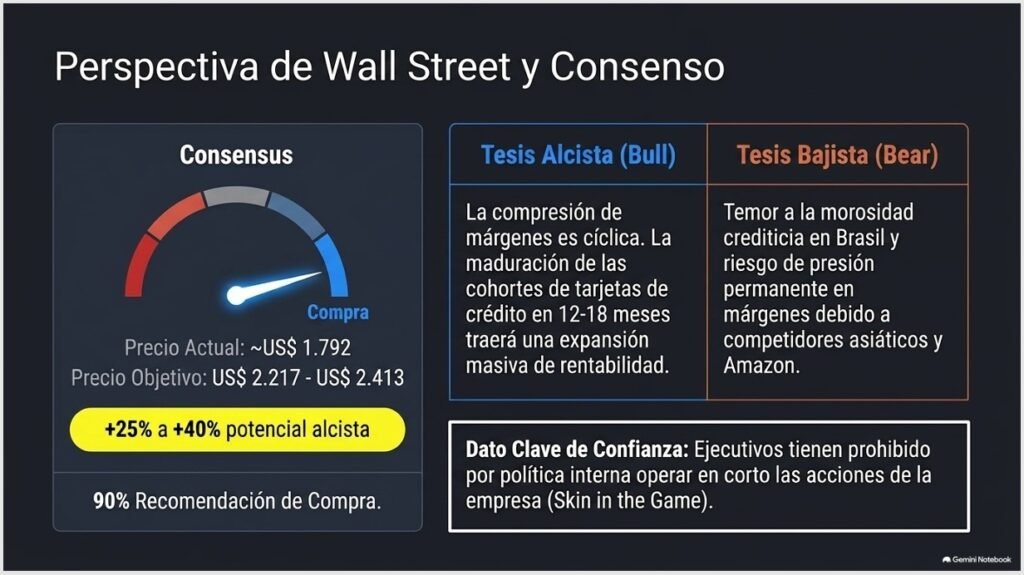
Comparativa y Conclusión de Análisis
Al comparar los datos históricos con los más recientes, se observa una dicotomía estratégica:
- Ventas vs. Márgenes: Mientras que el crecimiento de ingresos se ha acelerado del ~37% al ~50% en 2026, el margen EBIT se ha comprimido casi a la mitad desde su máximo de 2023 (del 14,6% al 6,7%).
- Causas de la Compresión: Esta caída no es ineficiencia, sino una «elección deliberada» de la dirección para priorizar el largo plazo sobre la rentabilidad trimestral. Los factores clave han sido la reducción del umbral de envío gratuito en Brasil, la expansión agresiva de la cartera de crédito (que exige provisiones inmediatas) y el aumento de la inversión en IA.
- Valoración: Los analistas se encuentran divididos. El mercado ha «castigado» la acción por la decepción en márgenes, con caídas de hasta el 10% tras los balances. Sin embargo, el consenso mantiene mayoritariamente recomendaciones de compra, con precios objetivo medios que rondan los US$ 2.217 – 2.413, lo que sugiere un potencial alcista de entre el 25% y 36% si la compañía logra eventualmente expandir sus márgenes nuevamente.
Métricas Importantes
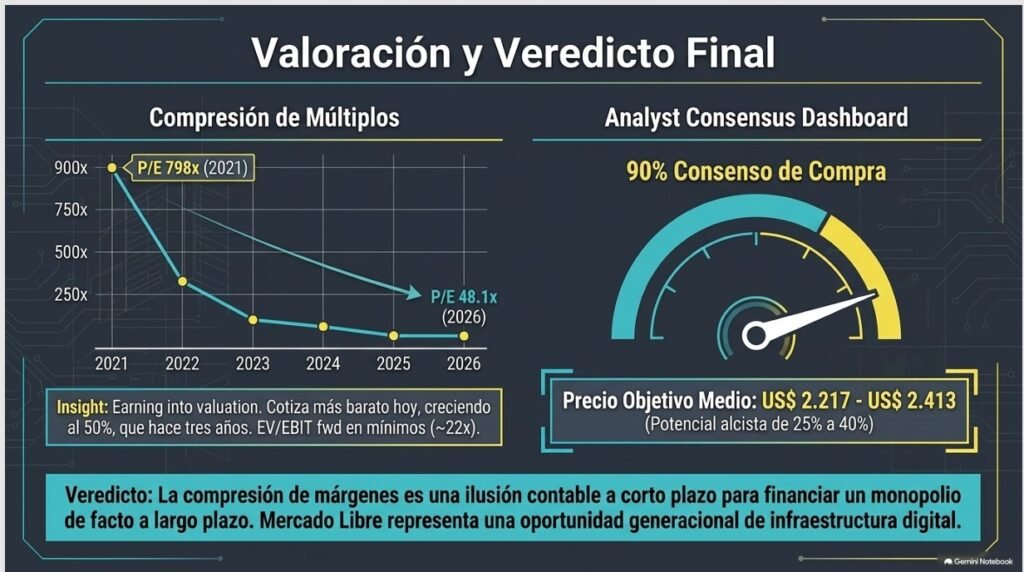
A continuación, se analizan las métricas clave de MercadoLibre, comparando su evolución histórica con los resultados más recientes y detallando su importancia estratégica para el análisis de la compañía.
1. Conversión de EBITDA a Flujo de Caja Libre (FCF)
MercadoLibre ha demostrado una capacidad excepcional para convertir sus beneficios operativos en efectivo tangible. Aunque la empresa utiliza el EBITDA Ajustado como métrica de rentabilidad operativa, el Adjusted Free Cash Flow (FCF) es considerado una medida «más real» de su liquidez disponible tras financiar inversiones de capital (CapEx) y el crecimiento de su cartera de crédito.
- Histórico y Conversión:
- En 2021, generó un EBITDA Ajustado de US$ 645 millones con una caja operativa (CFO) de US$ 965 millones.
- Para 2025, el EBITDA Ajustado escaló a US$ 4.019 millones, mientras que el CFO alcanzó un récord de US$ 12.116 millones.
- Por qué es importante: Una conversión de CFO a EBITDA superior a 1.0x (como el ~3.0x de 2025) indica que la empresa genera mucho más efectivo del que sugieren sus beneficios contables. Esto permite a MercadoLibre autofinanciar su expansión logística y tecnológica sin depender exclusivamente de deuda externa.
2. Progresión de los Beneficios por Acción (EPS)
El EPS refleja la rentabilidad neta final atribuible a cada accionista y ha mostrado un crecimiento explosivo tras años de pérdidas por inversión.
- Evolución:
- 2019 – 2020: Registro de pérdidas netas (-$3.71 y -$0.08 respectivamente).
- 2021: Primer año de retorno a la rentabilidad positiva con un EPS de US$ 1.67.
- 2023: Salto masivo a US$ 19.46 (diluido).
- 2025: Cierre récord de US$ 39.40.
- 2026 (Primer Semestre): A pesar de la caída interanual en el Q2 debido a la estrategia de inversión, el EPS acumulado sigue siendo sólido (US$ 8.23 en Q1 y US$ 9.19 en Q2).
- Por qué es importante: La progresión del EPS valida que el modelo de negocio es escalable y que, tras alcanzar la masa crítica, el «volante de inercia» genera beneficios reales para el accionista.
3. Margen EBIT (Operativo)
El margen operativo mide la eficiencia de la empresa para generar ganancias antes de impuestos e intereses.
- Comparativa: El margen EBIT alcanzó un pico de 14,6% en 2023, pero ha experimentado una compresión deliberada en 2024 (12,7%), 2025 (11,1%) y el primer semestre de 2026, situándose en 6,9% (Q1) y 6,7% (Q2).
- Por qué es importante: La dirección ha sido enfática en que no optimizan para el margen de corto plazo. La caída actual se debe a inversiones estratégicas (envío gratis en Brasil, provisiones por crecimiento de tarjetas de crédito e IA) que buscan consolidar el dominio regional a largo plazo.
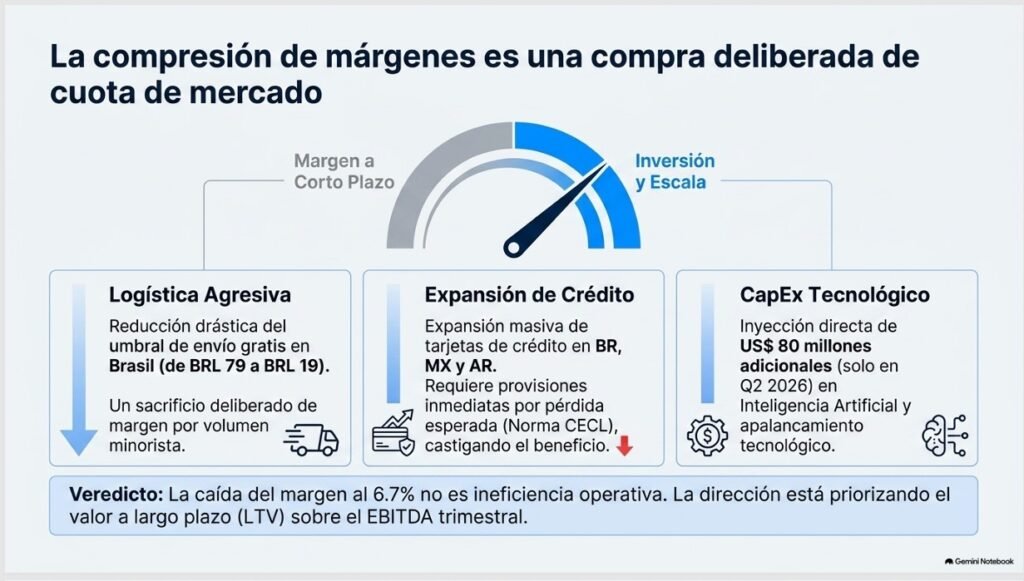
4. Margen Neto
Representa el porcentaje de ingresos que finalmente se convierte en beneficio neto tras todos los gastos e impuestos.
- Evolución Reciente:
- En 2023, el margen neto fue de aproximadamente 6,5%.
- En 2024, subió al 9,2%.
- En el segundo trimestre de 2026, se situó en el 4,6% ($466M de beneficio neto sobre $10.169M de ingresos).
- Por qué es importante: Aunque menor que en años previos, este margen refleja el costo de la agresiva captura de mercado frente a competidores como Amazon y Nubank.
5. Margen sobre Ventas (Margen Bruto)
Es la diferencia entre los ingresos totales y el costo directo de ventas.
- Comparativa:
- 2022: 49.0%.
- 2023: 49.8%.
- 2025: 44.5%.
- Q2 2026: 40.9%.
- Por qué es importante: La reducción en este margen se atribuye principalmente a la decisión permanente de bajar el umbral de envío gratuito en Brasil y al aumento de costos de dispositivos POS y logística. Es el precio que la empresa paga por acelerar el crecimiento de sus ventas al 50% anual.
6. Apalancamiento Operativo
Es la capacidad de la empresa de aumentar sus ingresos a un ritmo mucho mayor que sus gastos fijos.
- Análisis: La compañía está logrando una fuerte dilución de costos fijos en áreas como Desarrollo de Producto y Gastos Administrativos (G&A). En el segundo trimestre de 2026, mientras las ventas crecieron un 50%, estos gastos se diluyeron como porcentaje de los ingresos.
- Por qué es importante: El apalancamiento operativo es la clave de la rentabilidad futura. Una vez que las inversiones variables (como las provisiones de crédito) se estabilicen, la estructura de costos fijos ya diluida permitirá una expansión masiva y rápida de los márgenes netos.
Otras Métricas
El análisis de la eficiencia en el uso del capital y la fortaleza del balance de MercadoLibre permite entender cómo la empresa está ejecutando su visión de largo plazo frente a la rentabilidad inmediata.
1. ROA, ROE y ROIC: Eficiencia en la Generación de Retornos
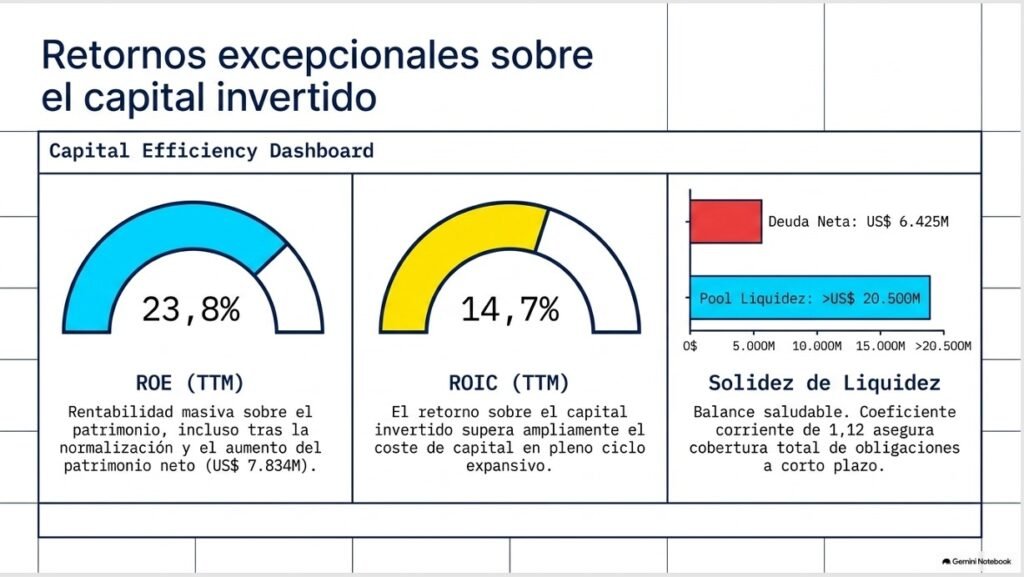
Estas métricas miden qué tan bien la gerencia utiliza sus recursos para generar beneficios. Han mostrado una trayectoria de expansión acelerada hasta 2024, seguida de una normalización deliberada en 2025 y 2026 debido al ciclo intensivo de inversión.
| Métrica | 2021 | 2023 | 2024 | 2025 | Q2 2026 (TTM) |
| ROA (Retorno sobre Activos) | 0,8% | 5,6% | 7,6% | 4,7% | 3,6% |
| ROE (Retorno sobre Patrimonio) | 5,4% | 32,1% | 43,9% | 29,6% | 23,8% |
| ROIC (Retorno sobre Capital Invertido) | N/A | 25,2% | 32,3% | 19,7% | 14,7% |
- ROE (Return on Equity): Es vital porque muestra la rentabilidad que la empresa obtiene sobre los fondos aportados por los accionistas. Alcanzó un nivel extraordinario del 43,9% en 2024. La caída actual hacia el 23,8% refleja el aumento masivo del patrimonio neto y la decisión de priorizar la escala sobre la utilidad neta.
- ROIC (Return on Invested Capital): Para muchos analistas, esta es la métrica más importante de un «compounder» (empresa que compone valor), ya que mide el retorno de todo el capital desplegado (deuda + capital propio). Un ROIC del 14,7% en un periodo de inversión agresiva es considerado saludable, superando aún el coste de capital de la región.
- ROA (Return on Assets): La compresión en 2025-2026 se debe a que el denominador (los activos) ha crecido de forma explosiva, especialmente por el libro de créditos que pasó de US$ 2.629 millones en 2023 a US$ 8.855 millones en 2025.
2. Tasa de Reinversión: Apostando al Futuro
MercadoLibre se encuentra actualmente en lo que la dirección llama una «oportunidad que se da una vez en una generación».
- Intensidad de Inversión: Solo en el segundo trimestre de 2026, la empresa absorbió US$ 441 millones en CapEx y destinó US$ 2.100 millones al crecimiento de su cartera de crédito.
- Enfoque Estratégico: La compañía ha sido clara en que no dudarán en invertir si encuentran oportunidades con un retorno claro, incluso si esto presiona los márgenes a corto plazo. Esta alta tasa de reinversión busca consolidar el efecto flywheel (volante de inercia), donde más créditos impulsan más ventas y viceversa.
3. Posición Financiera y Liquidez
A pesar del crecimiento de la deuda para financiar el crédito, la posición de liquidez de MercadoLibre es una de las más sólidas de América Latina.
- Liquidez Total: Al cierre de junio de 2026, la empresa cuenta con un pool de liquidez (efectivo, equivalentes e inversiones a corto y largo plazo) superior a los US$ 20.500 millones.
- Deuda Neta: Aunque la deuda total ha subido a US$ 13.176 millones, la Deuda Neta (que descuenta la caja disponible) se sitúa en US$ 6.425 millones.
- Solidez del Balance: La gerencia describe el balance como «saludable», lo que les otorga la confianza necesaria para mantener el ritmo actual de expansión sin depender de financiamiento externo crítico.
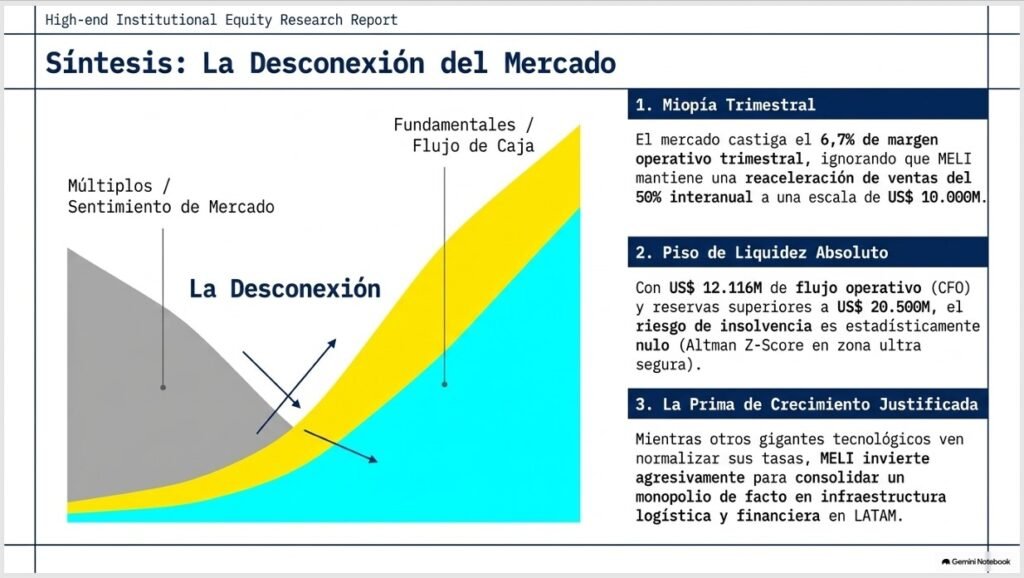
Importancia del Análisis Comparativo
Históricamente (2018-2020), la empresa operaba con pérdidas o márgenes muy estrechos debido a la construcción de su infraestructura logística. Entre 2021 y 2023, MELI demostró que su modelo es altamente rentable al alcanzar escala. Los datos de 2025 y 2026 muestran una empresa que, teniendo la capacidad de generar beneficios masivos, ha elegido deliberadamente volver a un ciclo de inversión agresiva para capturar la cuota de mercado restante en la región frente a competidores globales y asiáticos.
¿Que nos dicen todas estas métricas sobre la valoración de la empresa?
Todas las métricas analizadas convergen en una narrativa central: MercadoLibre se encuentra en una etapa de «crecimiento acelerado con compresión deliberada de márgenes», lo que genera una desconexión entre su valor fundamental y su cotización bursátil actual.
1. Los Múltiplos: De la Especulación a la Realidad
Históricamente, MELI ha cotizado a múltiplos astronómicos (como un P/E de 798 en 2021) debido a la expectativa de dominio futuro.
- Normalización: El ratio P/E actual (TTM) de 48,1 es significativamente más bajo que sus picos históricos, lo que sugiere que la empresa ha estado «creciendo dentro» de su valoración (earning into its valuation).
- Mínimos Históricos: En términos de EV/EBIT fwd, la compañía cotiza cerca de niveles mínimos (~22x), lo que para muchos analistas representa un punto de entrada atractivo dado que la utilidad operativa ha saltado de US$ 100M a más de US$ 3.000M en pocos años sin que la acción siga el mismo ritmo.
2. La Prima de Crecimiento (Growth Premium)
El mercado suele castigar a las empresas que crecen menos del 20%, pero MercadoLibre ha logrado reacelerar sus ingresos del 37% al 50% interanual en el primer semestre de 2026.
- Esta aceleración, impulsada por cambios estructurales como el envío gratuito en Brasil, justifica una valoración premium frente a competidores directos. Mientras otros gigantes tecnológicos ven sus tasas de crecimiento normalizarse, MELI mantiene una trayectoria de expansión masiva.
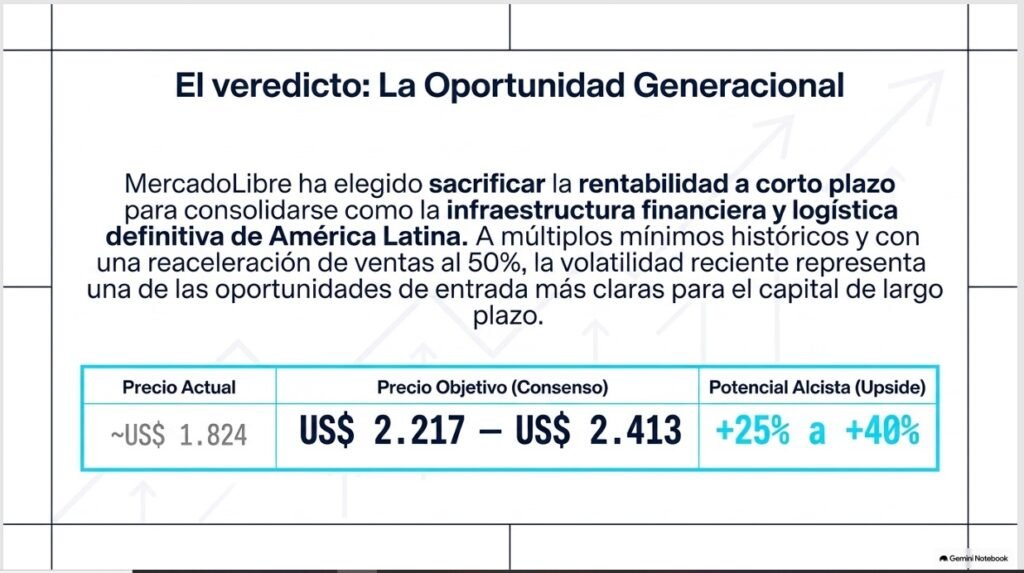
3. La Paradoja de los Márgenes y el Valor a Largo Plazo
La caída del margen operativo (del 14,6% en 2023 al 6,7% en 2026) ha sido el principal motivo del «castigo» de Wall Street a la acción. Sin embargo, esta métrica nos dice algo positivo sobre la valoración futura:
- Inversión Bold: La dirección ha elegido «fijar el dial» en un nivel de inversión agresivo en logística, tarjetas de crédito e IA.
- Diferimiento de Beneficios: Los analistas consideran que el mercado está valorando el mínimo de los márgenes como algo estructural, cuando en realidad es cíclico y deliberado. Una vez que las carteras de crédito maduren (12-18 meses), se espera una expansión masiva de la rentabilidad.
4. Generación de Caja como Piso de Solvencia
A diferencia de otras empresas de hipercrecimiento que queman efectivo, MercadoLibre muestra una conversión de EBITDA a FCF excepcional.
- La capacidad de generar US$ 12.116 millones en caja operativa al cierre de 2025 demuestra que el negocio es una máquina de liquidez. Esto reduce el riesgo de insolvencia y permite a la empresa autofinanciar su expansión sin depender de mercados de capitales volátiles, lo que fortalece su valoración intrínseca.
5. Consenso de Analistas y Potencial Alcista
A pesar de la volatilidad reciente, el muro de convicción de los analistas sigue siendo de «Compra» (90%).
- Precios Objetivo: Las proyecciones medias sitúan el valor de la acción entre los US$ 2.217 y US$ 2.413, lo que implica un potencial alcista de entre el 25% y el 40% desde los niveles actuales (~US$ 1.700).
- Escenarios Optimistas: Algunos modelos de largo plazo proyectan que, si la empresa mantiene una tasa de crecimiento (CAGR) del 24% y expande sus márgenes netos al 9% (su histórico es del 18%), el valor podría alcanzar los US$ 8.585 para el año 2034.
Conclusión del Análisis
Las métricas nos indican que MercadoLibre es hoy una empresa fundamentalmente más fuerte que en 2021, pero que cotiza a múltiplos mucho más razonables. La valoración actual refleja una miopía del mercado centrada en los márgenes trimestrales, ignorando el potencial del ecosistema integrado y la ventaja competitiva («moat») que se está construyendo mediante la inversión en logística e IA.
Valoración según los analistas
Los analistas que siguen a MercadoLibre mantienen, en su gran mayoría, una visión fuertemente optimista sobre la acción, a pesar de la volatilidad y las caídas puntuales tras los reportes de resultados de 2026.
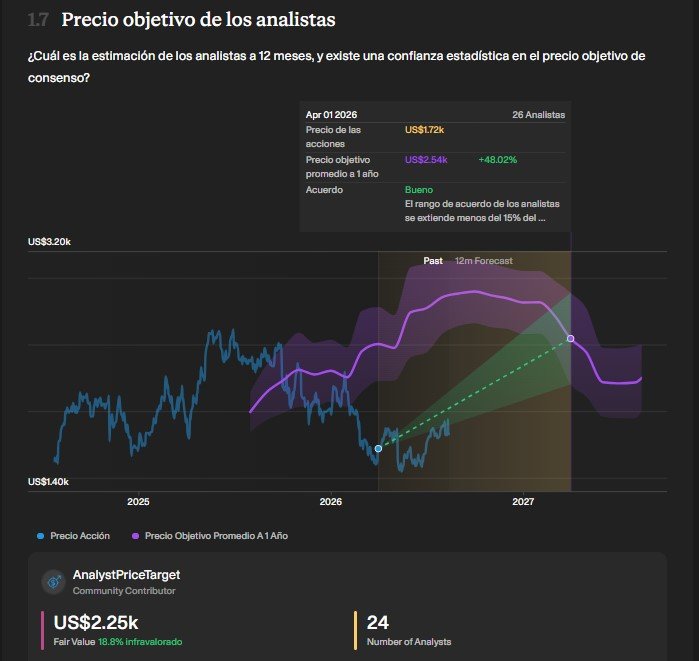
1. Recomendaciones y Precios Objetivo
A mediados de 2026, el consenso entre los analistas de Wall Street es de una convicción sólida:
- Consenso de Compra: Aproximadamente el 90% de los analistas recomienda «Comprar» la acción (MELI), mientras que el 10% sugiere «Mantener».
- Precio Objetivo Medio: Las estimaciones varían según la fecha del reporte, situándose entre los US$ 2.217 y US$ 2.413. Esto implica un potencial alcista de entre el 25% y el 40% desde los niveles de cotización de agosto de 2026 (~US$ 1.792).
- Escenarios Alcistas: Los analistas más optimistas proyectan precios de hasta US$ 2.800 – US$ 3.000 en un horizonte de 12 meses. Algunos modelos de largo plazo incluso sugieren que el valor podría alcanzar los US$ 8.585 para 2034 basándose en un crecimiento sostenido del 24%.
2. Análisis de Múltiplos y Valoración Intrínseca
Los analistas destacan una desconexión entre los fundamentos de la empresa y su precio en bolsa:
- «Earning into valuation»: Se considera que la empresa ha pasado los últimos años «creciendo dentro» de su valoración. Mientras que en 2021 cotizaba con un «hype premium» (P/E de 798), hoy lo hace a múltiplos mucho más razonables.
- Mínimos Históricos: En términos de Valor de Empresa sobre EBIT futuro (EV/EBIT fwd), la acción cotiza cerca de mínimos históricos, aproximadamente 22x, lo que se percibe como un punto de entrada atractivo dado el crecimiento del 50% en ingresos.
3. El Debate sobre los Márgenes (Inversión vs. Rentabilidad)
Este es el punto de mayor fricción entre los analistas y el mercado:
- Preocupación por la Compresión: Las caídas en el precio de la acción (como la del 10% en mayo de 2026) se han debido a que el margen operativo cayó significativamente (del 12,2% al 6,7%) por inversiones agresivas en logística y tarjetas de crédito.
- UBS (Postura Cauta): Es una de las pocas firmas que ha mostrado escepticismo, rebajando la calificación a «Neutral» al considerar que los márgenes seguirán presionados hasta 2027.
- Consenso de «Oportunidad»: La mayoría de los analistas (y figuras como Michael Burry) ven esta caída de márgenes como algo cíclico y deliberado, no estructural. Argumentan que el mercado está valorando mal la inversión actual, la cual se convertirá en rentabilidad una vez que las carteras de crédito maduren en 12-18 meses.
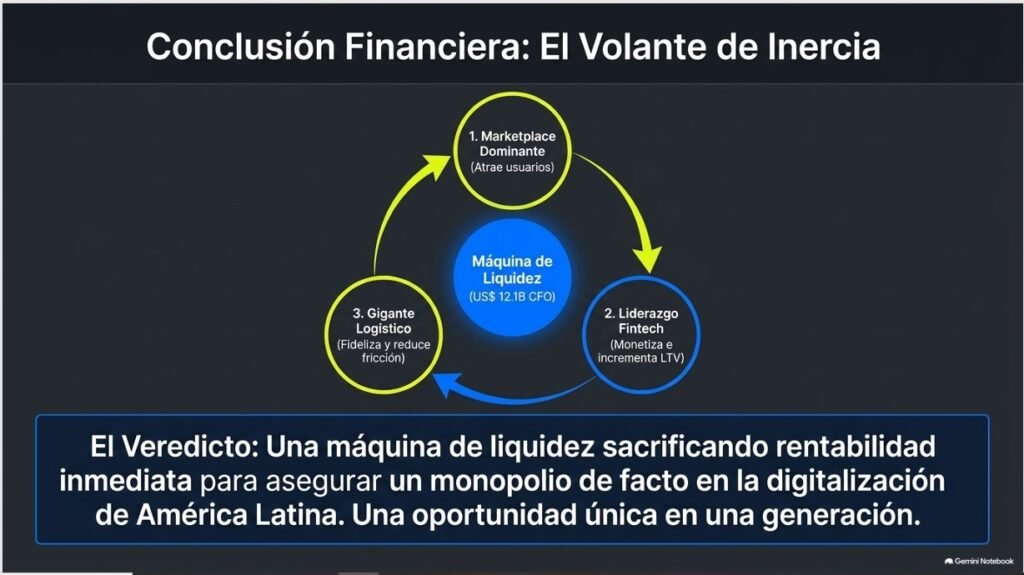
4. Ventajas Competitivas Valoradas
Los analistas de firmas como JPMorgan, Morgan Stanley y Goldman Sachs centran su valoración en la fortaleza del ecosistema:
- Ecosistema de «Triple Amenaza»: Valoran a MELI como una potencia combinada: marketplace dominante, líder fintech y operador logístico avanzado.
- Flywheel de Usuarios: Resaltan la importancia de los usuarios ecosistémicos (aquellos que usan comercio y finanzas), quienes muestran una retención y rentabilidad muy superior a los usuarios de una sola plataforma.
- Liderazgo en NPS: Subrayan que MercadoLibre mantiene brechas de hasta 30 puntos en el Net Promoter Score frente a bancos tradicionales, lo que asegura su crecimiento a largo plazo en el sector financiero.
Inversores Bajistas
Aunque los informes no proporcionan un porcentaje exacto de interés abierto en corto (short interest), indican que MercadoLibre enfrenta un escepticismo significativo por parte de ciertos sectores de inversores, lo que ha provocado caídas de más del 10% en su cotización tras algunos anuncios de resultados en 2026.
Las razones por las que estos inversores adoptan una postura bajista o cautelosa se centran en los siguientes pilares:
1. Compresión de Márgenes y Ciclo de Inversión
El principal argumento de los escépticos es la caída drástica del margen operativo, que pasó del 12,2% al 6,7% en un año.
- Opinión bajista: Consideran que la estrategia de «crecimiento sobre beneficios» es arriesgada en el entorno actual. Temen que las inversiones masivas en envíos gratuitos en Brasil y hardware de adquirencia en México no generen retornos lo suficientemente rápido para justificar la valoración.
- Visión de analistas cautos: Firmas como UBS han rebajado la calificación de la acción a «Neutral», argumentando que los márgenes seguirán bajo presión estructural hasta 2027.
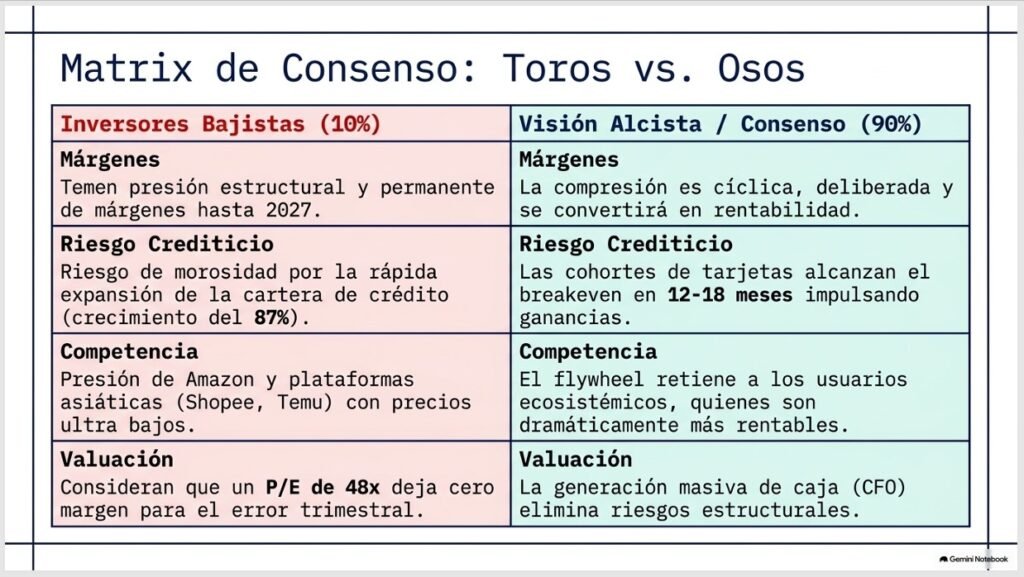
2. Riesgo en la Cartera de Crédito
Los inversores bajistas cuestionan la agresividad con la que Mercado Pago está otorgando préstamos en mercados volátiles.
- Preocupaciones por la morosidad: Existe temor a un deterioro de la calidad de los activos en Brasil durante la segunda mitad de 2026 y 2027.
- Impacto de las provisiones: Al emitir nuevos créditos, la empresa debe provisionar inmediatamente la pérdida esperada, lo que castiga la utilidad neta actual. Los bajistas ven esto como un lastre constante mientras la cartera siga creciendo al 87% interanual.
3. Valoración «Exigente»
Incluso con las caídas recientes, MercadoLibre cotiza a múltiplos que el mercado califica como exigentes (un P/E de 48,1 en agosto de 2026).
- Argumento de inversión: Los bajistas sostienen que este precio deja poco margen para el error o para sorpresas negativas en la rentabilidad trimestral. Cualquier incumplimiento de las expectativas de beneficios, como ocurrió en el primer trimestre de 2026, dispara ventas masivas por parte de inversores que consideran la acción sobrevalorada en relación con sus ganancias netas actuales.
4. Amenaza Competitiva
La entrada y consolidación de actores como Amazon y plataformas asiáticas (Shopee, Temu, Shein) genera dudas sobre si MercadoLibre podrá mantener su cuota de mercado sin seguir sacrificando sus comisiones y márgenes.
Restricciones Internas sobre Ventas en Corto
Es importante notar que, según la Política de Insider Trading de la compañía, todos los empleados y directivos tienen estrictamente prohibido realizar ventas en corto de las acciones de MercadoLibre. La empresa considera que estas operaciones envían una señal negativa de falta de confianza en las perspectivas del negocio y representan una apuesta contra el propio éxito de la organización.
En resumen, mientras que el 90% de los analistas mantiene una visión de compra, el bando bajista se apoya en la incertidumbre macroeconómica, la presión en la rentabilidad inmediata y el riesgo crediticio para justificar su postura contra la compañía.
Conclusión
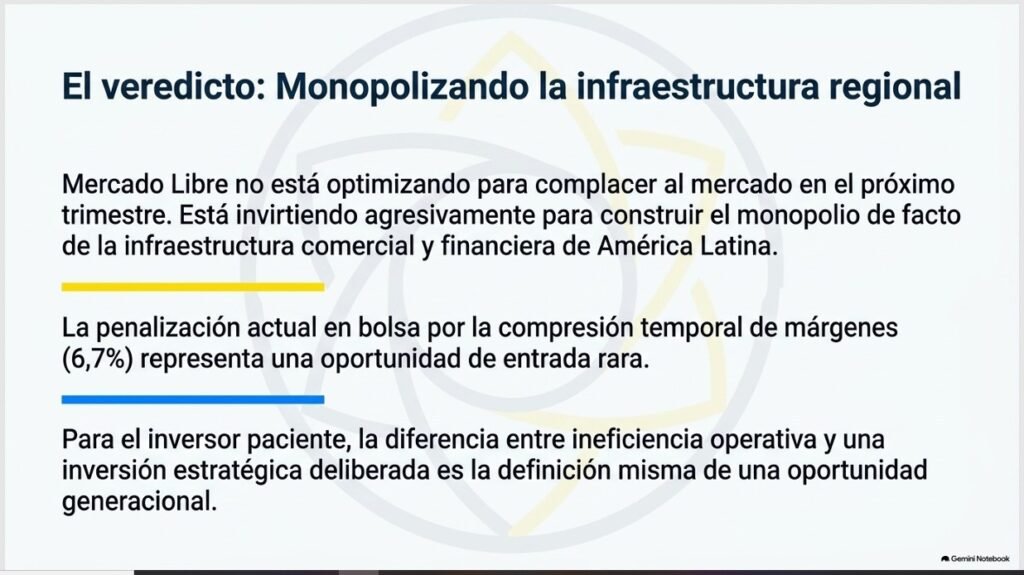
Tras analizar exhaustivamente la trayectoria, las finanzas y la estrategia de MercadoLibre (MELI) hasta mediados de 2026, la conclusión más realista es que la compañía se encuentra en una fase de transformación crítica, pasando de ser un gigante del comercio electrónico a convertirse en la infraestructura financiera y logística dominante de América Latina.
1. El Negocio: Un Ecosistema en su Máximo Esplendor
MercadoLibre ha logrado construir un foso defensivo («moat») único en el mundo basado en la sinergia de sus tres pilares: Marketplace, Mercado Pago y Mercado Envios. La empresa ha demostrado una consistencia asombrosa, manteniendo crecimientos superiores al 30% durante 30 trimestres consecutivos.
- Aceleración real: En el primer semestre de 2026, lejos de estancarse por su tamaño, los ingresos se han acelerado hasta un 50% interanual, superando los US$ 10.000 millones trimestrales por primera vez en su historia.
2. La Estrategia: «Crecimiento sobre Márgenes»
El mercado ha castigado la acción recientemente debido a la compresión de los márgenes operativos (del 12,2% al 6,7%). Sin embargo, esta caída es una elección deliberada y estratégica de la dirección.
- Inversión en Dominio: La empresa está «fijando el dial» en un nivel de inversión agresivo en envío gratuito en Brasil, expansión masiva de tarjetas de crédito y tecnología de Inteligencia Artificial.
- Captura de Usuarios Ecosistémicos: El foco actual es convertir usuarios simples en usuarios de todo el ecosistema, quienes son múltiples veces más rentables y leales a largo plazo.
3. Salud Financiera: Una Máquina de Generar Caja
A pesar de que la deuda total ha subido a US$ 13.176 millones para financiar su cartera de crédito, la posición financiera es de extrema solidez.
- Liquidez Récord: Posee activos líquidos superiores a los US$ 20.000 millones.
- Conversión de Caja: La capacidad de MercadoLibre para convertir beneficios contables en dinero en efectivo real (FCF) es excepcional, lo que le permite autofinanciar su expansión sin depender de los volátiles mercados de capitales.
4. Valoración: «Creciendo dentro de sus múltiplos»
Desde una perspectiva histórica, la valoración de MELI es hoy más atractiva que nunca:
- Mínimos Históricos de Múltiplos: Mientras que en 2021 cotizaba a un P/E de 798, hoy lo hace a ~48x, un nivel mucho más razonable para una empresa que crece al 50%. En términos de EV/EBIT fwd (~22x), la acción cotiza cerca de sus mínimos históricos de valoración operativa.
- Desconexión Mercado-Fundamentos: Los analistas (con un 90% de consenso de compra) ven una desconexión: la empresa es fundamentalmente más fuerte, más grande y más diversificada que hace tres años, pero su precio no ha seguido la misma trayectoria que su explosión de beneficios operativos.
Conclusión Final de Inversión
Momento actual: Es una oportunidad histórica de inversión para perfiles de largo plazo que entiendan que la rentabilidad inmediata está siendo sacrificada para asegurar el monopolio de facto (u oligopolio dominante) en el futuro de la región.
Perfil de riesgo: No es una inversión para el corto plazo o para inversores que no toleren la volatilidad. El bando bajista se apoya en el riesgo crediticio en mercados volátiles y la presión de competidores asiáticos. No obstante, la ejecución de MercadoLibre hasta la fecha sugiere que están ganando la batalla por la digitalización de América Latina, una «oportunidad única en una generación» que apenas está comenzando a ser monetizada en verticales de alto margen como la publicidad y el crédito.
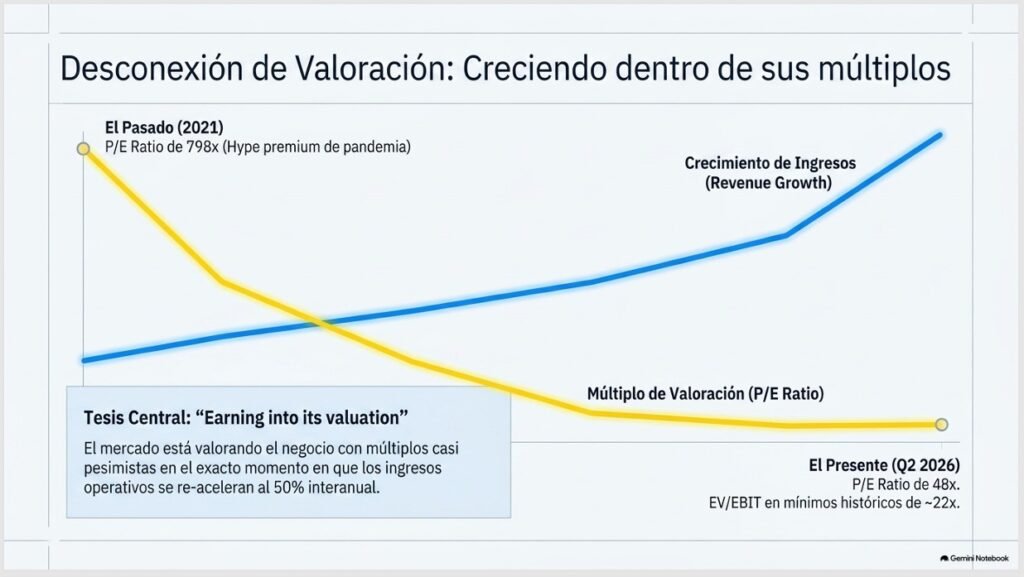
Nuestras Redes Sociales
Este análisis forma parte de nuestra serie de análisis fundamentales de empresas cotizadas, pensados para ayudarte a entender negocios más allá de los números, con visión de largo plazo y contexto estratégico.
👍 Si te ha gustado el vídeo, dale like y suscríbete al canal, porque vienen contenidos muy interesantes para todos nuestros seguidores.
👍 Acabamos de estrenar nuestra newsletter que te recomendamos que te suscribas para recibir análisis más extensos y profundos y tener acceso a la plantilla de valoración que yo uso al analizar las compañías.
📄 Si te ha parecido interesante el análisis, puedes descargarte la versión en PDF, con todo tipo de detalle y cifras ampliadas.
🎧 También puedes seguirnos y escucharnos en nuestras otras plataformas:
👉 Sigue el canal para más análisis fundamentales de empresas cotizadas.
👉 Escucha el podcast con los análisis en formato audio.
👉 Visita nuestra web para acceder al análisis fundamental completo.
🔗 Análisis completo de la empresa:
👉 https://www.vitasoluta.com/analisis/empresas
🌐 Dónde encontrarnos
🌐 Web:
https://www.vitasoluta.com
📺 YouTube:
https://www.youtube.com/vitasoluta
🎧 Podcast:
https://www.spotify.com/VitaSoluta
🐦 X:
https://www.x.com/Vita_Soluta
📸 Instagram:
https://www.instagram.com/vita_soluta
🧵 Threads:
https://www.threads.com/vita_soluta