Informe Estratégico de Valoración: Airbus SE (EPA: AIR)
Análisis Exhaustivo de Negocio, Estructura Financiera, Flujo de Caja Libre, Gobernanza, Riesgos y Tesis de Inversión a Largo Plazo
Documento técnico preparado para publicación y maquetación en WordPress
Datos Clave del Grupo (Ejercicio Reciente)
| Métrica | Cifra Reciente | Variación / Detalle |
|---|---|---|
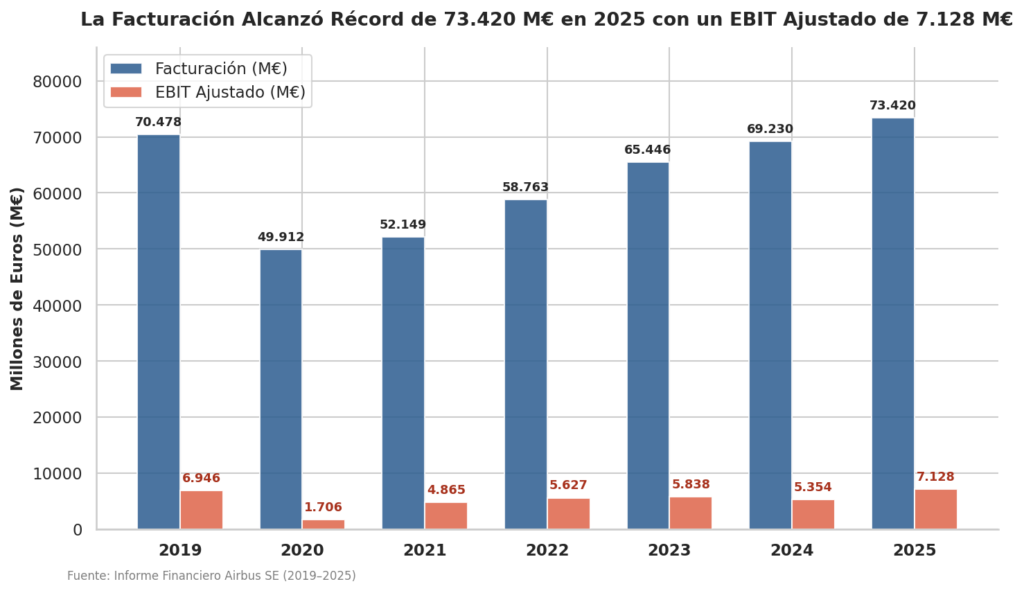
| Facturación FY2025 | 73.420 M€ | +6,1% interanual (Récord histórico) |
| EBIT Ajustado | 7.128 M€ | Margen operativo del 9,71% |
| Free Cash Flow | 4.574 M€ | Antes de financiación a clientes |
| Caja Neta | 12.171 M€ | Liquidez total disponible ~35.000 M€ |
| Beneficio por Acción (EPS) | 6,61 € | +23,3% interanual (TTM: 7,51 €) |
| Cartera de Pedidos (Backlog) | >8.700 Unidades | Valor superior a 618.000 M€ |
Nota de Presentación: El presente informe reúne de manera sistemática y directa todo el marco de análisis estratégico, métricas financieras de balance y de flujo de caja, estructura de gobierno corporativo, mapa de riesgos y modelos de valoración para Airbus SE. Documento elaborado a partir de los estados financieros auditados e informes oficiales 2019–2026.
Capítulo 1: Resumen Ejecutivo y Tesis de Inversión
Airbus SE se encuentra en un punto de inflexión estratégico caracterizado por la transición desde una fase de recuperación industrial tras la pandemia hacia una etapa de fuerte expansión de márgenes, generación masiva de caja libre y rentabilidad impulsada por el valor. La compañía ostenta una posición dominante en el duopolio mundial de la aviación comercial, respaldada por una cartera de pedidos récord que supera las 8.700 aeronaves (valorada en más de 618.000 millones de euros), lo que le otorga una visibilidad sin precedentes de entre 8 y 10 años de producción y ventas futuras predecibles.
Los Tres Pilares de la Tesis Alcista
1. Apalancamiento Operativo Estratégico
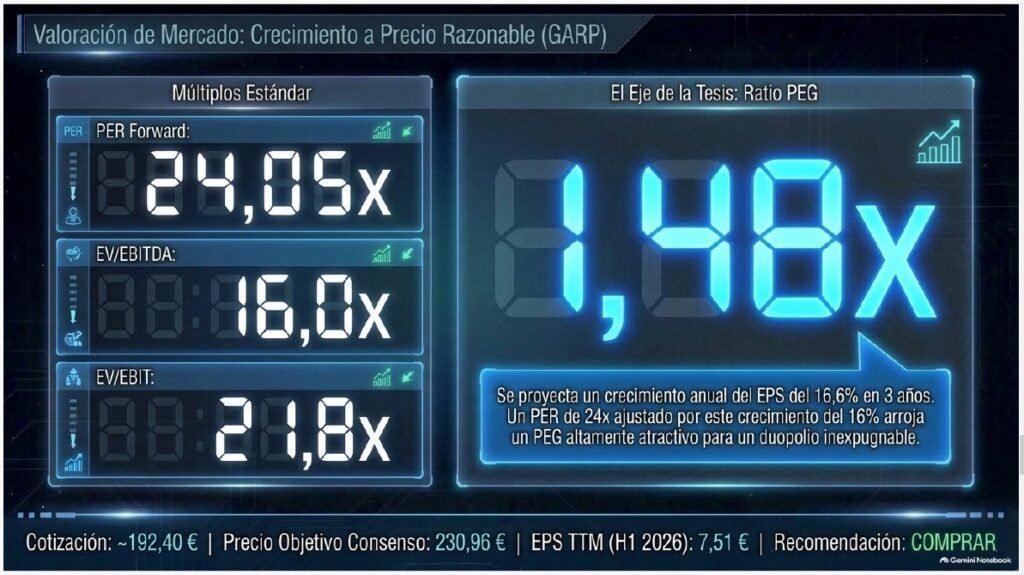
La cobertura previa de los costes fijos de ingeniería e instalaciones industriales implica que cada incremento incremental en el volumen de entregas (avanzando hacia la meta de 75 aviones mensuales en la familia A320 y 12 en el A350) se traduce en un aumento proporcionalmente mayor del beneficio operativo. La compañía proyecta alcanzar un EBIT Ajustado de entre 12.000 y 13.000 millones de euros para 2029 (frente a los 7.128 M€ de 2025).
2. Generación y Conversión Excepcional de Caja
Tras alcanzar un récord histórico de Free Cash Flow antes de financiación a clientes de 4.574 millones de euros en 2025, la directiva ha ratificado un compromiso explícito de mantener un ratio de conversión de caja de aproximadamente 1,0x sobre el beneficio neto a un horizonte de 5 años. Se prevé devolver a los accionistas el 60% del FCF acumulado mediante dividendos y un programa táctico de recompra de acciones de 5.000 M€.
3. Protección Patrimonial e Inmunidad Financiera
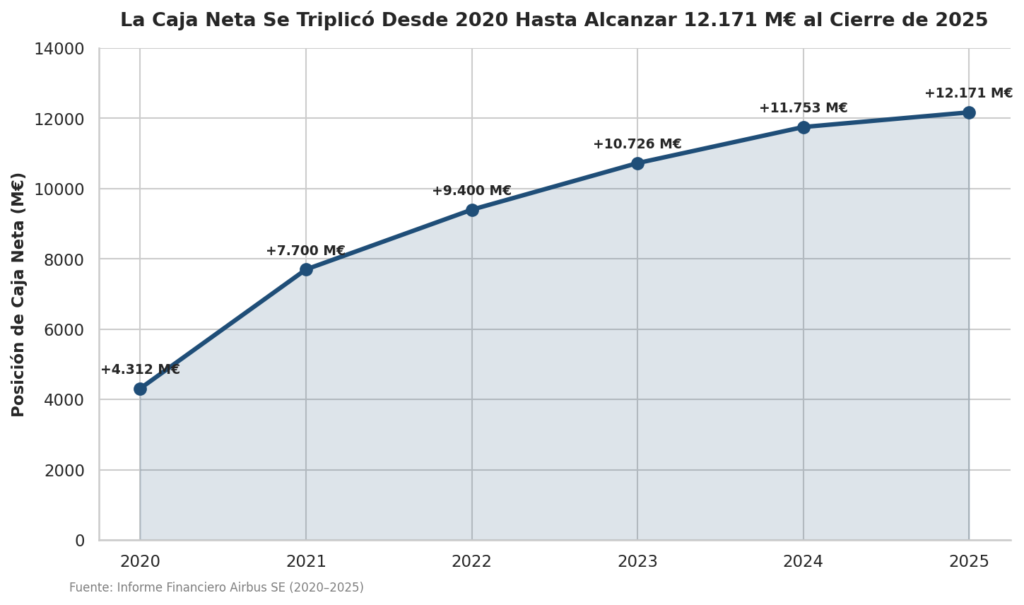
Con una Posición de Caja Neta de 12.171 millones de euros (8.360 M€ en H1 2026) y una liquidez disponible total cercana a los 35.000 M€, la empresa cuenta con un escudo financiero absoluto ante crisis crediticias o perturbaciones macroeconómicas.
Cuadro Resumen de Magnitudes Clave (2023 – 2026)
| Métrica Financiera | FY 2023 | FY 2024 | FY 2025 | H1 2026 / TTM |
|---|---|---|---|---|
| Facturación Total (M€) | 65.446 M€ | 69.230 M€ | 73.420 M€ | 33.176 M€ (TTM: 76.990 M€) |
| EBIT Ajustado (M€) | 5.838 M€ | 5.354 M€ | 7.128 M€ | 2.727 M€ (H1) |
| Margen EBIT Ajustado | 8,92% | 7,73% | 9,71% | 8,22% (Q2: 11,8%) |
| Beneficio Neto (M€) | 3.789 M€ | 4.232 M€ | 5.221 M€ | 2.243 M€ (TTM: 5.940 M€) |
| Beneficio por Acción (EPS) | 4,80 € | 5,36 € | 6,61 € | 2,84 € (TTM: 7,51 €) |
| Free Cash Flow (M€) | 4.532 M€ | 4.463 M€ | 4.574 M€ | N/D (Estacional en H1) |
| Posición de Caja Neta (M€) | +10.726 M€ | +11.753 M€ | +12.171 M€ | +8.360 M€ |
| Entregas Comerciales (Unid.) | 735 | 770 | 793 | ~870 (Objetivo FY2026) |
Capítulo 2: Descripción y Estructura del Sector Aeroespacial y de Defensa
El sector de Aeroespacial y Defensa (A&D) es una industria estratégica de escala global caracterizada por una intensidad tecnológica extrema, elevados requerimientos de capital y ciclos de inversión de muy largo plazo (que abarcan habitualmente de 10 a 30 años por programa). El sector no está fragmentado, sino que opera bajo una elevada concentración de mercado protegida por barreras de entrada inexpugnables.
Características Estructurales y Barreras de Entrada
1. Exigencia Regulatoria y Certificación
Obtener la certificación de vuelo para una nueva aeronave por parte de la EASA (Europa) y la FAA (EE. UU.) requiere un proceso de pruebas que dura entre 5 y 8 años, con un coste que supera regularmente los 10.000 millones de dólares por programa.
2. Intensidad de Capital e I+D
Desarrollar un nuevo avión de pasajeros o de defensa exige desembolsos iniciales masivos antes de generar el primer euro de caja operativa. Esto limita la competencia a entidades con un balance extraordinariamente sólido.
3. Curva de Aprendizaje y Complejidad Industrial
Ensamblar aeronaves requiere integrar más de 2 millones de piezas procedentes de miles de proveedores especializados. La eficiencia en costes sólo se alcanza tras producir cientos de unidades.
Las Cuatro Verticales del Sector y Posicionamiento de Airbus
| Vertical de Negocio | Descripción del Mercado | Posición de Airbus |
|---|---|---|
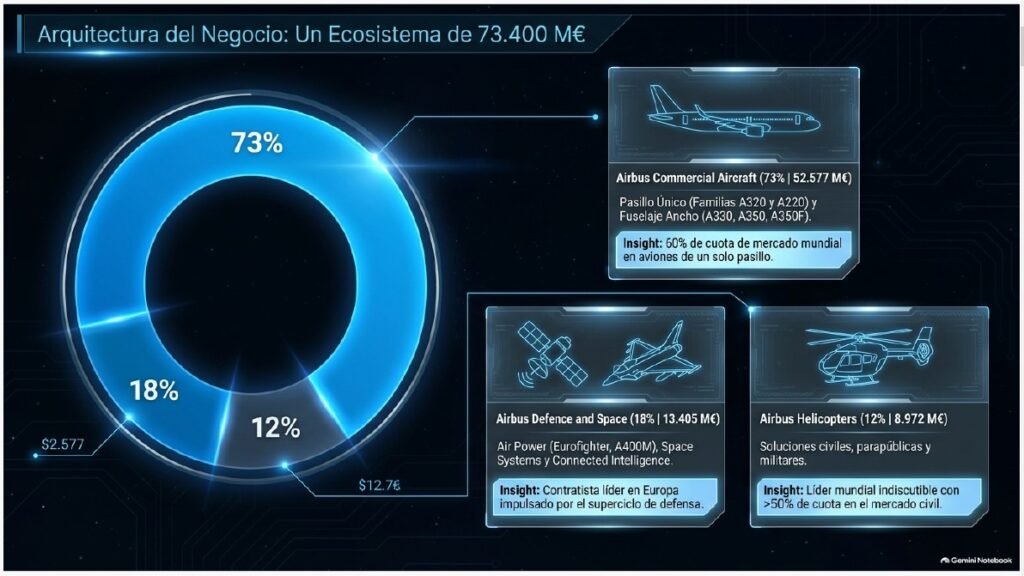
| 1. Aviación Comercial | Aviones de pasillo único (narrow-body) y fuselaje ancho (wide-body) para aerolíneas. | Líder global en duopolio con Boeing. 60% cuota en pasillo único y 44% en fuselaje ancho. |
| 2. Helicópteros | Plataformas de rotor para misiones civiles, rescate, servicios policiales y combate militar. | Líder mundial indiscutible en el mercado civil (51%–52% cuota) y 28% en el mercado militar. |
| 3. Defensa Militar | Cazas de combate, transporte militar pesado, aviones cisterna y drones tácticos. | Contratista principal europeo. Lidera programas como el Eurofighter, A400M, A330 MRTT y FCAS. |
| 4. Espacio e Inteligencia | Satélites de telecomunicaciones y observación, lanzadores y ciberseguridad. | Nº 1 en Europa y Top 10 global en defensa/espacio. Socio al 50% en ArianeGroup. |
Capítulo 3: Análisis Competitivo y Posicionamiento de Mercado
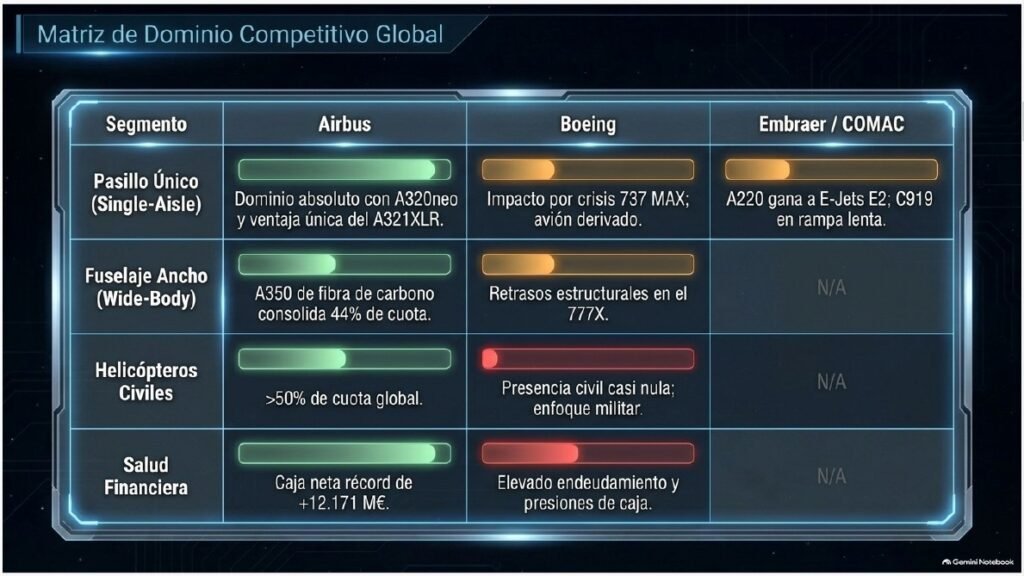
En la aviación comercial de más de 100 plazas, el mercado funciona como un duopolio consolidado entre Airbus y Boeing, las cuales controlan de forma conjunta el 99% de las entregas globales. En los últimos años, Airbus ha capturado una clara ventaja competitiva frente a su rival estadounidense.
Desglose de Cuotas de Mercado por Línea de Negocio
1. Mercado de Pasillo Único (Single-Aisle)
La familia A320neo (A319neo, A320neo, A321neo y A321XLR) junto con el A220 otorgan a Airbus cerca del 60% de la cuota de mercado frente a la familia Boeing 737 MAX. El A321neo en particular domina el segmento de mayor tamaño con más del 65% de los pedidos de su categoría.
2. Mercado de Fuselaje Ancho (Wide-body)
El programa A350 acumula una cuota de mercado del 44% en entregas totales y ha capturado más del 50% de las nuevas campañas comerciales en los últimos tres ejercicios, compitiendo de forma muy efectiva contra los Boeing 787 y 777X.
3. Sector de Helicópteros (Airbus Helicopters)
Domina el mercado civil y parapúblico mundial con un 51% – 52% de cuota en entregas, superando a competidores como Leonardo y Bell.
4. Defensa y Espacio (Airbus Defence and Space)
Es la mayor empresa de defensa y espacio de Europa, liderando el mercado internacional de aviones cisterna (tankers) fuera de EE. UU. con una cuota superior al 85% a través del A330 MRTT.
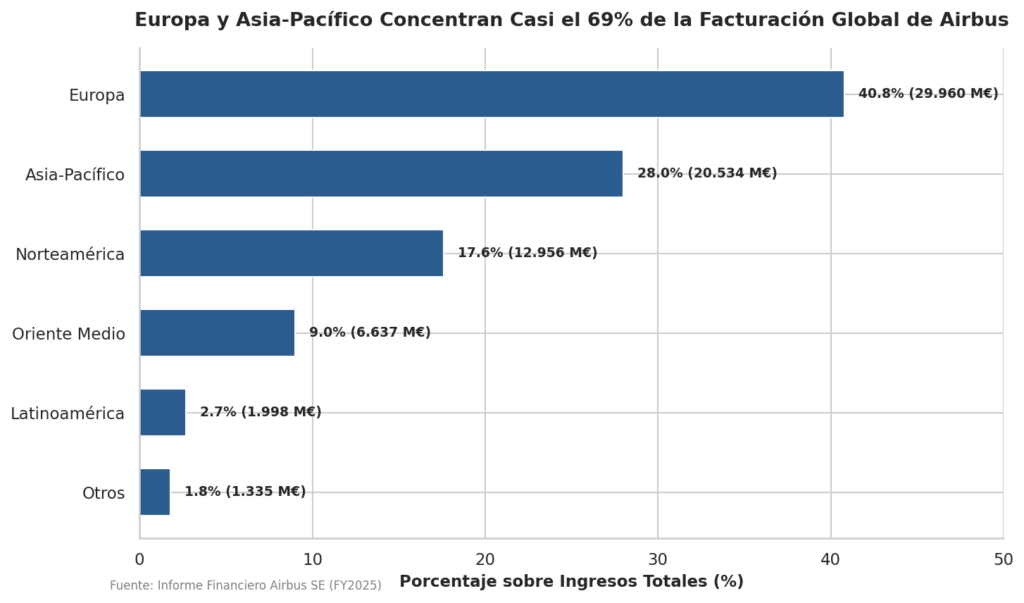
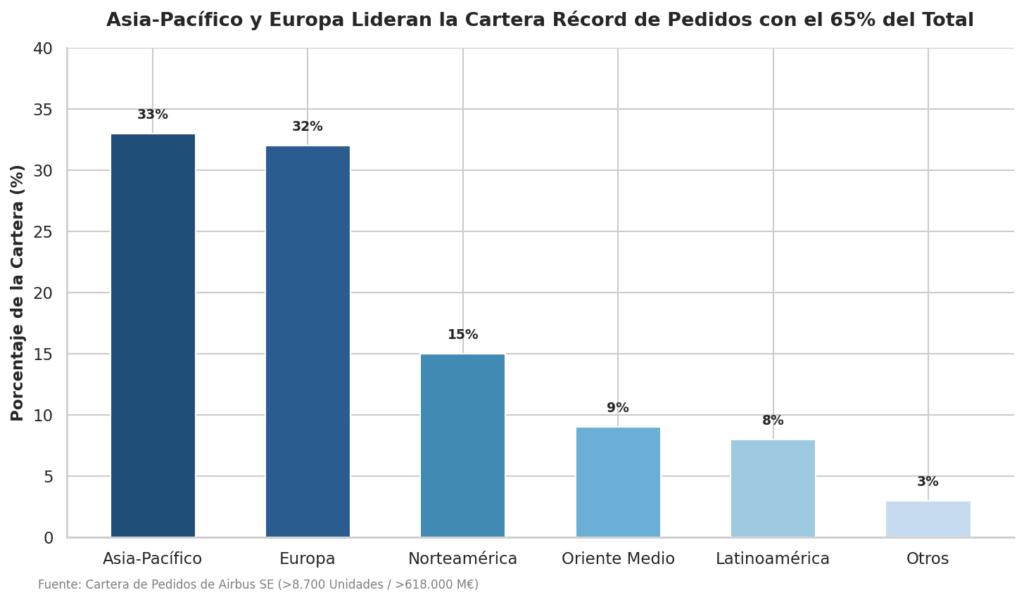
Distribución Geográfica de Ingresos y Cartera de Pedidos (Backlog)
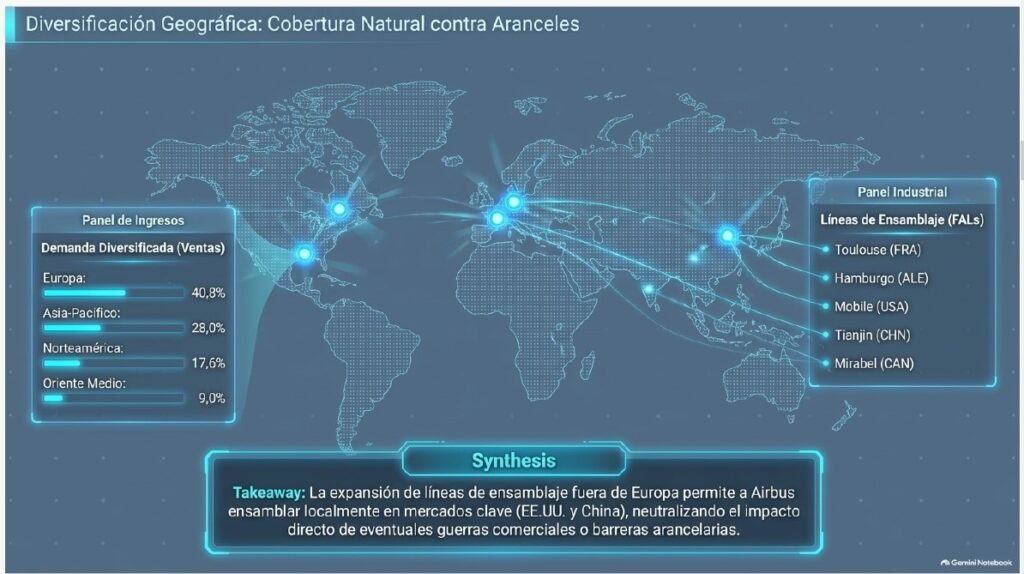
La cartera acumulada de más de 8.700 aviones comerciales (valorada en ~629.000 millones de euros) presenta una diversificación geográfica óptima que protege a la empresa de recesiones regionales:
| Región Geográfica | % de la Cartera (Backlog) | Facturación FY2025 (M€) | Comentario de Mercado |
|---|---|---|---|
| Asia-Pacífico | 33% | 20.534 M€ | Fuerte expansión por demanda de flotas. |
| Europa | 32% | 29.960 M€ | Principal mercado en ingresos directos. |
| Norteamérica | 15% | 12.956 M€ | Penetración constante e industrialización local. |
| Oriente Medio | 9% | 6.637 M€ | Pedidos de gran tamaño de aerolíneas globales. |
| Latinoamérica | 8% | 1.998 M€ | Crecimiento en el segmento low-cost. |
| Otros | 3% | 1.335 M€ | Mercados gubernamentales diversos. |
Capítulo 4: La Competencia Directa del A220 frente a Boeing y Embraer
La familia Airbus A220 (A220-100 y A220-300) compite en el segmento estratégico de 100 a 150 plazas. Este mercado actúa como puente entre la aviación regional y los reactores de pasillo único de mayor tamaño, y enfrenta directamente al Boeing 737 MAX 7 y a la familia Embraer E-Jets E2 (E190-E2 y E195-E2).
Análisis Comparativo de Plataformas en el Segmento de 100–150 Plazas
| Criterio de Análisis | Airbus A220-300 | Boeing 737 MAX 7 | Embraer E195-E2 |
|---|---|---|---|
| Capacidad Típica | 130 – 150 asientos | 138 – 153 asientos | 120 – 146 asientos |
| Origen del Diseño | Hoja en blanco (Clean-sheet) | Derivado acortado del MAX 8 | Evolución de jet regional E1 |
| Materiales Estructurales | 50% Materiales compuestos / Li-Al | Aleaciones metálicas tradicionales | Aleaciones de aluminio avanzadas |
| Consumo por Asiento | -25% vs. generación anterior | -15% vs. 737-700 | -25% vs. E195 original |
| Alcance Máximo | ~6.390 km (3.450 nm) | ~7.130 km (3.850 nm) | ~4.815 km (2.600 nm) |
| Fila de Asientos (Cabina) | 5 asientos (disposición 2-3) | 6 asientos (disposición 3-3) | 4 asientos (disposición 2-2) |
Factores Clave de Diferenciación Operativa
1. Frente a Boeing (737 MAX 7)
El A220 fue diseñado desde cero para el segmento de 100-150 plazas, mientras que el MAX 7 es un modelo acortado (shrink) que arrastra el peso de una estructura concebida para aviones mayores. El A220 ofrece un menor coste por viaje y una experiencia de pasajero superior (asientos más anchos y ventanillas más grandes).
2. Frente a Embraer (E190-E2 y E195-E2)
Aunque los E2 de Embraer son muy eficientes en rutas cortas, el A220-300 los supera claramente en alcance (6.390 km frente a 4.815 km) y capacidad de carga útil. El respaldo industrial y comercial de Airbus aporta a las aerolíneas una garantía de soporte a largo plazo que Embraer no puede igualar.
3. Desarrollo Futuro: El Potencial A220-500
Airbus está evaluando el desarrollo de la versión alargada A220-500 (170 plazas). De lanzarse, competiría directamente con el corazón del mercado del Boeing 737 MAX 8 con unos costes operativos significativamente inferiores.
Capítulo 5: Moat y Ventajas Competitivas Sostenibles
Airbus posee un foso económico (economic moat) amplio y sostenible protegido por barreras tecnológicas, escala industrial y costes de cambio para el cliente (switching costs). Tanto la propia dirección de la empresa como los analistas de Wall Street coinciden en señalar cuatro pilares fundamentales.
Los Cuatro Pilares del Foso Económico
1. Comunalidad de Flota (Family Concept / Cockpit Commonality)
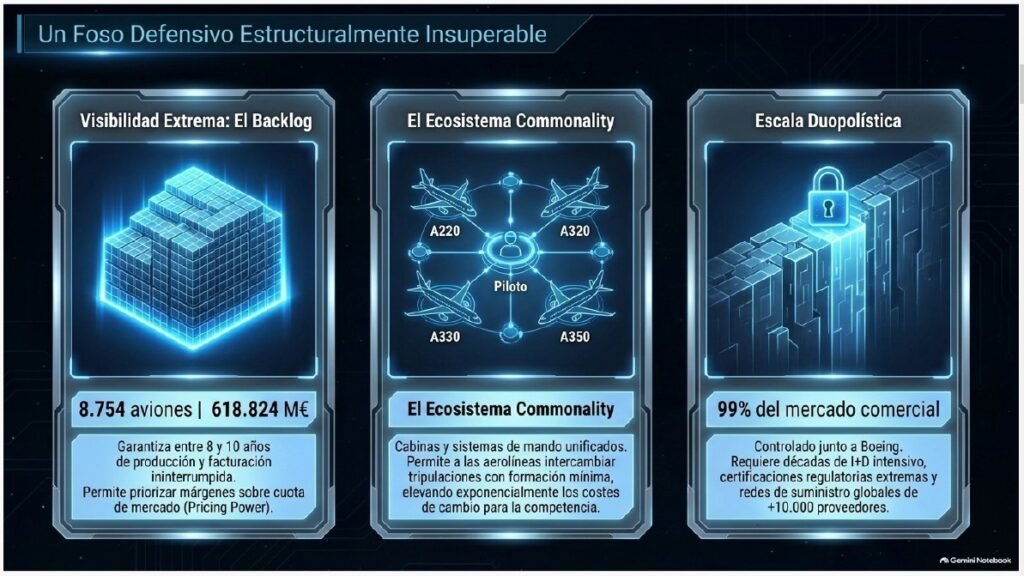
La filosofía de diseño de Airbus mantiene una elevada similitud en la estructura de cabina (cockpit), mandos electrónicos de vuelo (fly-by-wire) y características de manejo entre sus distintas familias (A220, A320, A330, A350). Esto permite la Calificación Cruzada de Tripulaciones (Cross-Crew Qualification – CCQ): los pilotos pueden volar múltiples modelos de la marca con una formación adicional mínima. Para las aerolíneas, esto genera ahorros millonarios en entrenamiento, flexibilidad de programación y reducción de inventario de piezas de repuesto.
2. Cartera de Pedidos Récord y Visibilidad de Ingresos
Con una cartera de pedidos de más de 8.700 aeronaves comerciales valorada en más de 618.000 millones de euros, Airbus tiene vendida su capacidad de producción para los próximos 8 a 10 años. Esto blinda a la empresa frente a recesiones cíclicas a corto plazo y le otorga un elevado poder de fijación de precios (pricing power).
3. Barreras de Entrada y Entorno Duopolístico
Las exigencias de capital, la complejidad del proceso de certificación y los costes de desarrollo hacen prácticamente imposible la entrada de nuevos competidores en el segmento civil de más de 100 plazas. Aunque la estatal china COMAC ha introducido el C919, su penetración fuera de China será muy lenta debido a la falta de certificación internacional y de red global de soporte.
4. Sinergias Multidivisión y Escala Europea
La combinación de aviación comercial, helicópteros y defensa aporta estabilidad y transferencia tecnológica. Por ejemplo, el avión cisterna A330 MRTT utiliza la plataforma comercial A330, amortizando los costes de desarrollo en ambos mercados.
Capítulo 6: Estrategia de Crecimiento Mixto y Adquisiciones Clave (M&A)
Airbus sigue una estrategia de crecimiento mixto. El crecimiento orgánico (expansión de tasas de producción e I+D interna) constituye el motor principal del negocio, mientras que el crecimiento inorgánico (adquisiciones bolt-on) se utiliza para asegurar la cadena de suministro, integrar verticalmente componentes críticos y acelerar las divisiones de servicios y ciberseguridad.
Adquisiciones Recientes y su Aporte Estratégico
| Empresa / Activo Adquirido | Área / Sector | Aporte Estratégico a la Compañía |
|---|---|---|
| Spirit AeroSystems (Activos Clave) | Aeroestructuras / Cadena de Suministro | Operación Defensiva (Cierre 2025): Toma de control directo de plantas en EE. UU., Francia, Irlanda del Norte y Marruecos. Asegura la fabricación de componentes del A350 y A220. |
| MASA (España) | Componentes Metálicos | Integración vertical para garantizar el suministro de piezas metálicas críticas y evitar cuellos de botella en la rampa de producción. |
| Unical Aviation (vía Satair) | Servicios y Piezas Usadas (USM) | Refuerza el negocio de recambios certificados y economía circular. Impulsa el objetivo de duplicar ingresos por servicios a 10.000 M$ en 2030. |
| Ultra Cyber, Quarkslab e Infodas | Ciberseguridad e Inteligencia IT | Refuerza las capacidades soberanas en ciberdefensa y comunicaciones seguras para sectores gubernamentales en la división Defence and Space. |
| Aerovel | Drones y Sistemas No Tripulados | Incorpora la tecnología del dron táctico Flexrotor para ampliar la oferta militar y de rescate en sistemas aéreos autónomos. |
| Alianza Espacial (Leonardo / Thales) | Satélites y Espacio | MoU de Consolidación (2025): Creación de un campeón espacial europeo para ganar escala global y competir con gigantes estadounidenses y constellations privadas. |
Capítulo 7: Análisis del Flujo de Caja Libre (Free Cash Flow – FCF)
El Free Cash Flow (FCF) antes de financiación a clientes es la métrica de liquidez más vigilada en la industria aeroespacial. Refleja la caja real generada por el negocio tras sostener las operaciones y financiar las inversiones de capital en plantas y maquinaria (CapEx).
Histórico y Evolución Multianual del FCF (2019 – 2025)
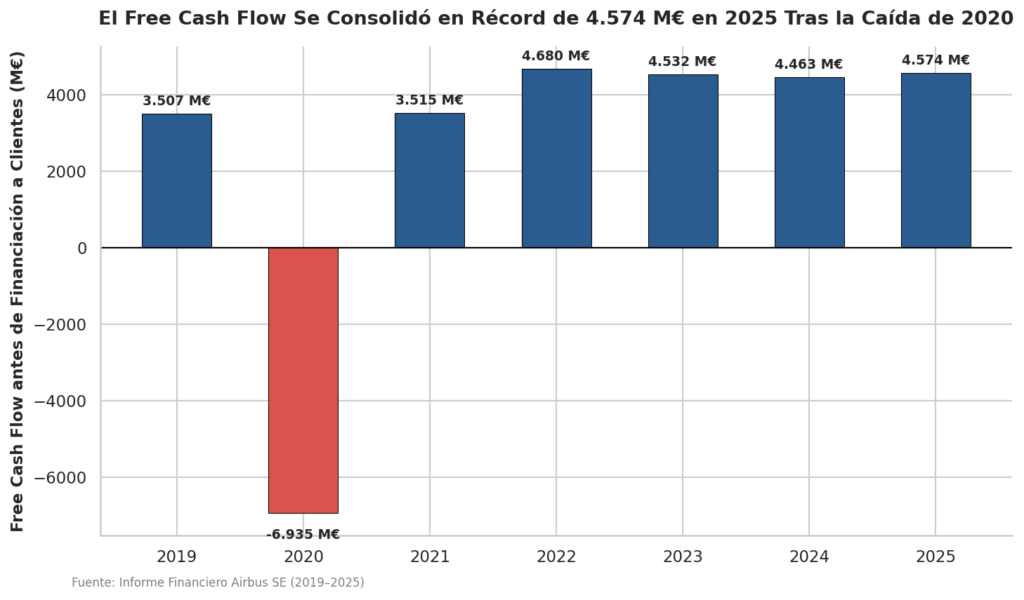
| Ejercicio | FCF antes Fin. Clientes | FCF Total Reportado | Factores Determinantes del Flujo de Caja |
|---|---|---|---|
| 2019 | +3.507 M€ | +3.475 M€ | Ejercicio récord pre-pandemia con fuerte generación operativa. |
| 2020 | -6.935 M€ | -7.362 M€ | Impacto de la pandemia: frena de entregas y acumulación de inventarios. |
| 2021 | +3.515 M€ | +3.511 M€ | Fuerte recuperación por disciplina de costes y liberación de circulante. |
| 2022 | +4.680 M€ | +4.520 M€ | Reanudación masiva de entregas comerciales y cobros por anticipado. |
| 2023 | +4.532 M€ | +4.633 M€ | Solidez operativa sostenida a pesar de tensiones logísticas iniciales. |
| 2024 | +4.463 M€ | +4.358 M€ | Generación de caja resiliente que absorbe cargos en la división espacial. |
| 2025 | +4.574 M€ | +4.753 M€ | Récord histórico de generación de caja apoyado en el récord de ventas. |
¿Por qué el FCF es ‘Más Real’ que el EBITDA?
Aunque Airbus utiliza el EBITDA y el EBIT Ajustado como métricas operativas contables primarias, el Free Cash Flow es la métrica de liquidez real indispensable para evaluar la salud de la empresa por tres motivos fundamentales:
1. Aísla el Dinero Real de los Ajustes Contables
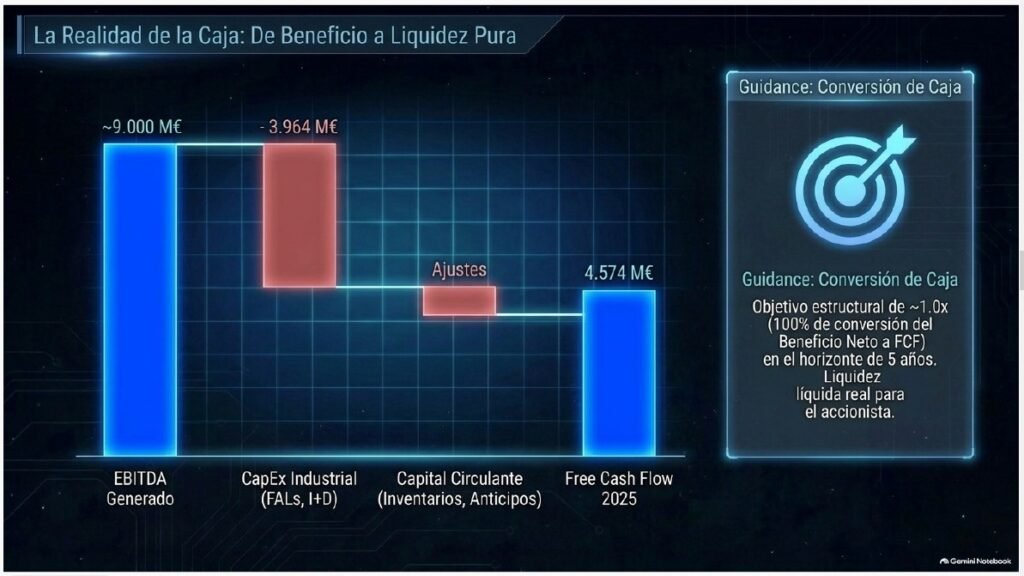
El EBITDA mide el beneficio operativo antes de depreciaciones y amortizaciones, pero no descuenta las salidas reales de dinero en efectivo necesarias para sostener las operaciones. Un EBITDA elevado puede ser engañoso si la caja queda atrapada en inventarios de aeronaves no vendidas o en cuentas por cobrar diferidas. El FCF mide exclusivamente el dinero líquido que entra en las cuentas bancarias de la compañía.
2. Incorpora la Absorción de Caja por Inventarios (Working Capital)
En la aviación comercial, ensamblar un avión requiere meses de trabajo y millones de euros en componentes. Durante la rampa de producción, el capital circulante (Working Capital) absorbe ingentes cantidades de caja. El FCF refleja de forma inmediata si la empresa está logrando cobrar los anticipos de clientes (Pre-Delivery Payments) necesarios para financiar el inventario en fábrica.
3. Considera la Intensidad de Reinversión Industrial (CapEx)
Para aumentar las tasas de producción (hasta 75 aviones mensuales en la familia A320), Airbus debe construir nuevas líneas de ensamblaje (FAL) e invertir en utillaje especializado. El EBITDA ignora este gasto en capital, mientras que el FCF descuenta íntegramente el CapEx (que en 2025 alcanzó los 3.964 M€), mostrando la caja neta sobrante para los accionistas.
Compromiso de Conversión de Caja de la Directiva (2026 – 2029)
El equipo gestor ha ratificado un compromiso financiero clave: mantener una tasa de conversión de caja (Cash Conversion Rate) de aproximadamente 1,0x (100%) sobre el beneficio neto en el horizonte 2026-2029. La directiva prevé destinar el 60% del FCF acumulado en este periodo a la retribución directa de los accionistas vía dividendos y recompras de acciones.
Capítulo 8: Estructura de Capital, Deuda Financiera y Solvencia
Al cierre del ejercicio 2025, la deuda financiera bruta (Total Financing Liabilities) de Airbus SE ascendía a 14.249 millones de euros, manteniéndose estable frente a los 14.279 M€ registrados en 2024. Sin embargo, la estructura del pasivo se caracteriza por una sólida posición de tesorería que supera ampliamente el endeudamiento bruto.
Desglose de Deuda a Corto y Largo Plazo (2025)
1. Deuda a Largo Plazo (9.063 M€)
Compuesta por emisiones de bonos corporativos a largo plazo (6.286 M€), pasivos por arrendamiento (lease liabilities) (2.053 M€) y préstamos institucionales con entidades financieras (724 M€).
2. Deuda a Corto Plazo (5.186 M€)
Incluye bonos y papel comercial con vencimiento inferior a un año (1.479 M€), pasivos por arrendamiento a corto plazo (327 M€) y otros pasivos financieros y deudas con empresas conjuntas (3.226 M€).
Comparativa Multianual del Endeudamiento (2020 – 2025)
| Ejercicio | Deuda Largo Plazo | Deuda Corto Plazo | Deuda Financiera Bruta | Posición de Caja Neta |
|---|---|---|---|---|
| 2020 | 14.082 M€ | 3.013 M€ | 17.095 M€ | +4.312 M€ |
| 2021 | 13.094 M€ | 1.946 M€ | 15.040 M€ | +7.700 M€ |
| 2022 | 10.631 M€ | 2.142 M€ | 12.773 M€ | +9.400 M€ |
| 2023 | 10.202 M€ | 3.389 M€ | 13.591 M€ | +10.726 M€ |
| 2024 | 10.355 M€ | 3.924 M€ | 14.279 M€ | +11.753 M€ |
| 2025 | 9.063 M€ | 5.186 M€ | 14.249 M€ | +12.171 M€ |
Tipos de Interés, Coste de la Deuda y Cobertura de Ingresos
- Cupones Históricamente Bajos: La mayor parte de la deuda emitida mediante el programa de notas EMTN se colocó a tipos fijos muy ventajosos antes de las subidas de tipos de interés (cupones del 0,88% al 2,38% con vencimientos hasta 2032).
- Ingresos por Intereses que Compensan los Gastos: En 2025, los gastos por intereses alcanzaron los 770 M€, pero la empresa generó 710 M€ en ingresos por intereses al rentabilizar su elevado colchón de tesorería (27.218 M€) en activos líquidos de bajo riesgo. El coste neto real de la deuda es prácticamente nulo.
Capítulo 9: Ratios de Solvencia Financiera y Cobertura
El análisis de los ratios de solvencia es fundamental para verificar la estabilidad de una gran corporación industrial. En el caso de Airbus, la presencia de una Posición de Caja Neta positiva otorga una fortaleza patrimonial atípica en el sector manufacturero.
Análisis de los Ratios Fundamentales de Solvencia
1. Ratio Deuda Neta / EBITDA
- Fórmula:
(Deuda Financiera Bruta - Caja y Valores) / EBITDA. - Interpretación: Indica cuántos años necesitaría la empresa para pagar su deuda neta con su beneficio bruto. Un ratio inferior a 2,5x se considera saludable.
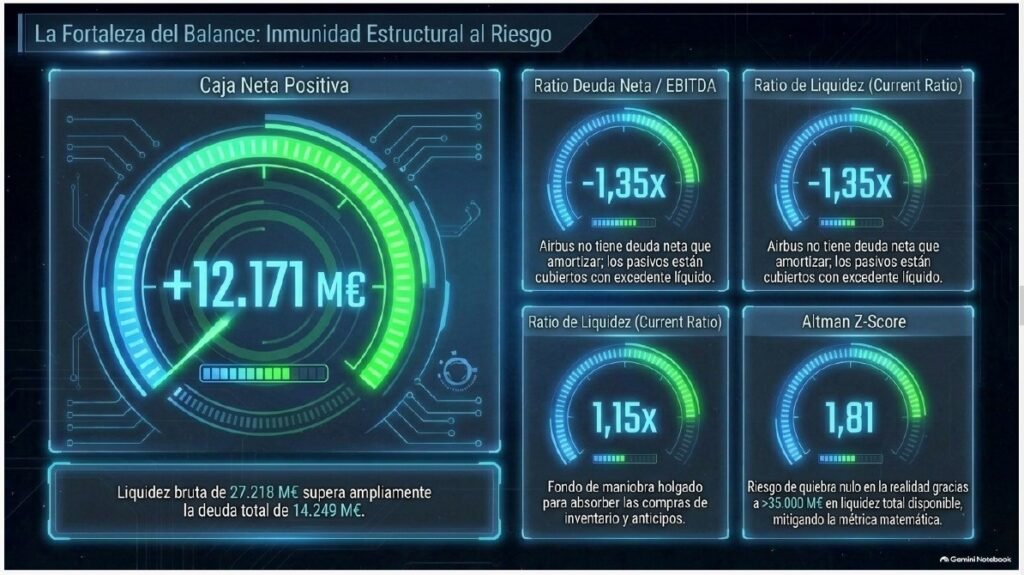
- Situación en Airbus: Dado que Airbus dispone de más caja y valores líquidos (27.218 M€) que deuda bruta (14.249 M€), la Deuda Neta es negativa (-12.171 M€). En consecuencia, el ratio resulta negativo (-1,35x en 2025). Esto confirma la ausencia total de riesgo de impago.
2. Coeficiente Corriente / Current Ratio
- Fórmula:
Activos Corrientes / Pasivos Corrientes. - Interpretación: Mide la capacidad de pagar deudas a corto plazo. Valores entre 1,2x y 2,0x indican liquidez adecuada.
- Situación en Airbus: Se sitúa en 1,12x – 1,15x (Activos corrientes de 73.584 M€ sobre pasivos corrientes). En el sector aeroespacial, este nivel es óptimo porque gran parte del pasivo corriente corresponde a anticipos cobrados de clientes para fabricar aviones futuros y no a deuda financiera exigible en efectivo.
3. Ratio Deuda Neta / Patrimonio Neto (Net Gearing)
- Fórmula:
Deuda Neta / Patrimonio Neto Total. - Interpretación: Evalúa la proporción de deuda neta frente al capital aportado por los accionistas.
- Situación en Airbus: Al tener caja neta, el ratio es negativo (-0,47x o -47% en 2025, sobre un Patrimonio Neto de 26.184 M€). La caja neta equivale a casi la mitad de todos los fondos propios de la compañía.
4. Altman Z-Score: Análisis Econométrico y Ajuste Sectorial
- Valor Calculado: 1,81 (zona gris del modelo econométrico).
- Ajuste y Realidad Financiera: El modelo Z-Score estándar penaliza a Airbus debido al enorme tamaño de su balance (134.939 M€ en activos totales) y al elevado volumen contable de los anticipos de clientes. En la realidad, la solvencia de Airbus es máxima, como lo acreditan sus calificaciones crediticias de Grado de Inversión emitidas por S&P (A / Estable) y Moody’s (A1 / Estable).
Capítulo 10: Equipo Directivo, Gobernanza y ‘Skin in the Game’
La gestión de Airbus SE está encomendada al Comité Ejecutivo (Executive Committee), liderado por el Chief Executive Officer (CEO), bajo la supervisión independiente del Consejo de Administración (Board of Directors).
La Figura de Mando: Guillaume Faury (CEO)
Guillaume Faury fue nombrado CEO en abril de 2019. Su trayectoria profesional abarca más de 30 años en la industria aeroespacial y de la automoción: inició su carrera en 1992 en la agencia de compras de defensa francesa (DGA), fue Vicepresidente de I+D en Peugeot (PSA) liderando motores híbridos, ejerció como CEO de Airbus Helicopters (2013-2018) y presidió la división de Aviones Comerciales antes de asumir la dirección general del grupo.
Alineación de Intereses (‘Skin in the Game’)
1. Tenencia Obligatoria de Acciones
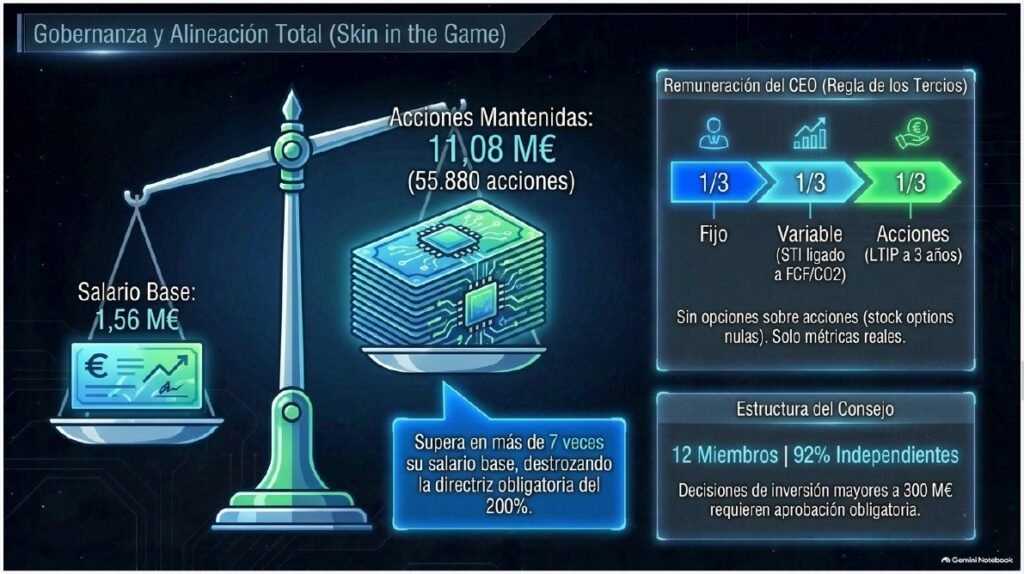
El CEO debe poseer de forma permanente un paquete de acciones de Airbus SE equivalente como mínimo al 200% de su salario base anual.
- Evolución de Guillaume Faury: Pasó de 8.407 acciones en 2019 a 55.880 acciones a cierre de 2025, valoradas en más de 11,08 millones de euros (más de 7 veces su salario base de 1,56 M€).
2. Estructura Salarial: Fijo vs. Variable
La retribución directa del CEO sigue una regla equilibrada:
- Salario Base Fijo: 31% del total.
- Retribución Variable (Corto y Largo Plazo): 69% del total, directamente ligada a objetivos de EBIT, Free Cash Flow, reducción de emisiones de CO2 y rentabilidad por acción (EPS).
3. Política de Stock Options y Performance Shares
Airbus no utiliza opciones sobre acciones (stock options). Utiliza exclusivamente acciones de rendimiento (Performance Shares) que requieren un periodo de consolidación (vesting) de 3 a 4 años y el cumplimiento de exigentes metas de sostenibilidad y retorno financiero.
4. Programa de Recompra de Acciones de 5.000 M€
En 2026, el Consejo aprobó un programa táctico de recompra de acciones por valor de 5.000 millones de euros a ejecutar en 3 años (2026-2029) para retribuir al accionista y neutralizar la dilución de los planes de empleo (ESOP).
Capítulo 11: Mapa de Riesgos Estratégicos y Planes de Mitigación
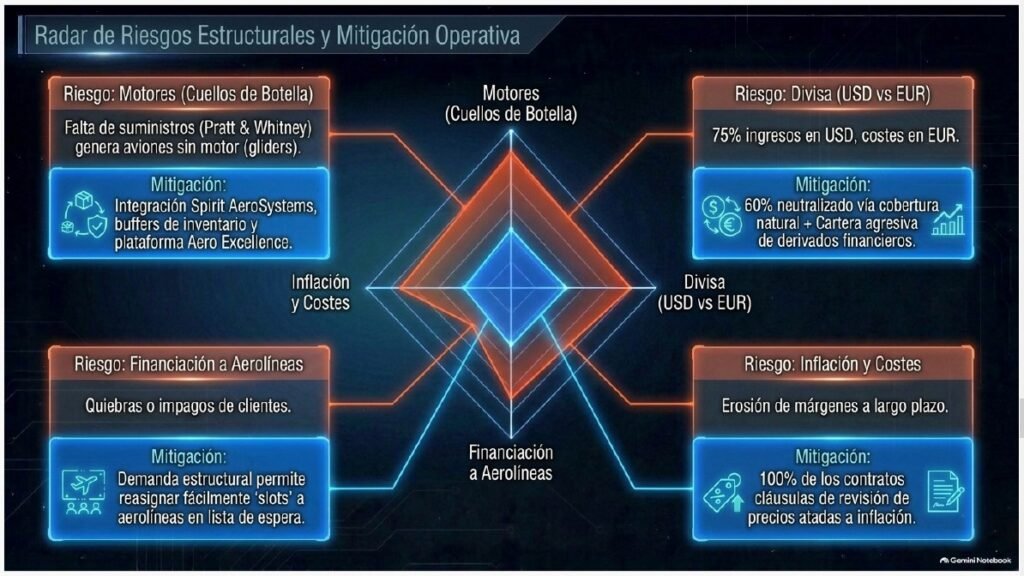
La dirección de Airbus mantiene un sistema integral de gestión de riesgos (Enterprise Risk Management) enfocado en cinco grandes áreas de vulnerabilidad industrial, comercial y macroeconómica.
| Factor de Riesgo Identificado | Impacto Potencial en el Negocio | Estrategia de Mitigación Aplicada por Airbus |
|---|---|---|
| 1. Cuellos de Botella y Motores | Retrasos en entregas y acumulación de aviones incompletos (gliders) en fábrica por demoras de proveedores. | Integración vertical de Spirit AeroSystems, despliegue de la plataforma digital Aero Excellence y aumento de amortiguadores de inventario (buffers). |
| 2. Geopolítica y Aranceles | Restricciones comerciales, sanciones e imposición de aranceles cruzados entre bloques económicos. | Descentralización industrial: expansión de líneas FAL en Mobile (EE. UU.) y Tianjin (China). Eliminación de la dependencia del titanio ruso. |
| 3. Volatilidad Cambiaria (EUR/USD) | Descalce estructural: 75% de ingresos en USD frente a costes en EUR y GBP. | Cobertura Natural (60%) mediante compras e instalaciones en zona dólar, complementada con una cartera activa de derivados financieros (hedging). |
| 4. Inflación de Costes Industriales | Pérdida de margen operativo por el encarecimiento de materias primas y costes laborales. | Inclusión sistemática de cláusulas de escalamiento e hiperinflación en los contratos de venta de aviones con aerolíneas. |
| 5. Transición Ecológica y SAF | Presión regulatoria (ETS en Europa) y falta de suministro suficiente de combustible sostenible (SAF). | Capacidad de volar con 100% SAF para 2030 y desarrollo del programa de propulsión por hidrógeno ZEROe con horizonte 2035. |
Capítulo 12: Métricas de Rentabilidad y Apalancamiento Operativo
El análisis de los márgenes y del apalancamiento operativo demuestra la capacidad de Airbus para expandir su rentabilidad a medida que escala el volumen de producción.
Progresión del Beneficio por Acción (EPS)
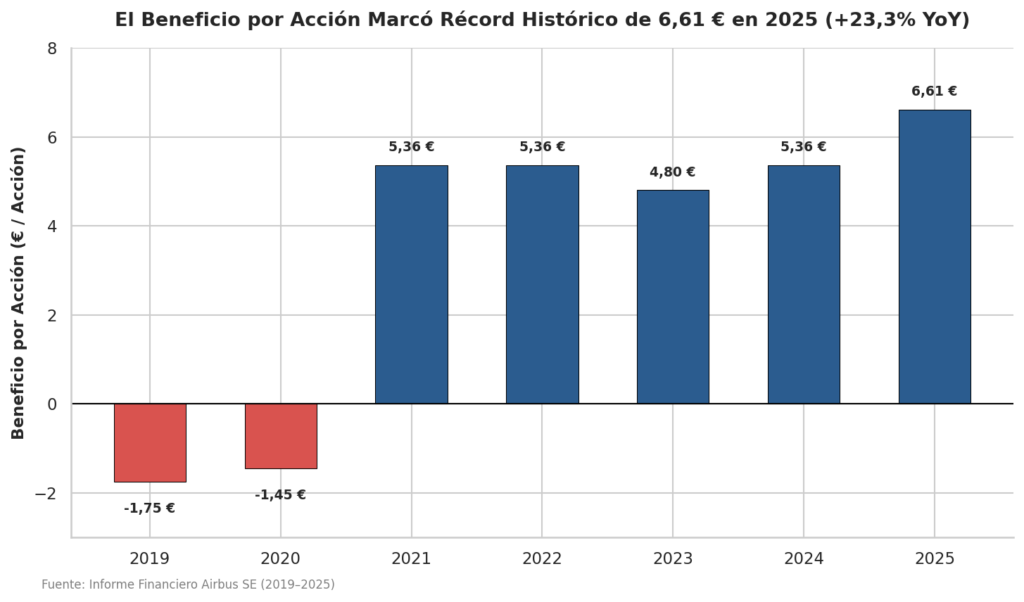
El beneficio por acción (EPS) ha registrado una acusada trayectoria alcista tras superar el bache contable de la pandemia:
- 2019 – 2020: Pérdidas contables (-1,75 € en 2019 por multas de cumplimiento y -1,45 € en 2020).
- 2021 – 2024: Recuperación sólida hacia los 5,36 € en 2021, 5,36 € en 2022, 4,80 € en 2023 y 5,36 € en 2024.
- 2025: Récord histórico de 6,61 € por acción (+23,3% interanual).
- 2026 (TTM): En el primer semestre de 2026, el EPS repuntó un +47% (2,84 € en H1), situando el beneficio por acción acumulado de los últimos 12 meses en 7,51 € por acción.
Análisis de Márgenes Operativos
1. Margen EBIT Ajustado (9,71% en 2025)
Tras situarse en el 7,73% en 2024 por cargos extraordinarios en espacio, el margen operativo rebotó hasta el 9,71% en 2025. En el segundo trimestre de 2026 alcanzó el 11,8%. La meta para 2029 (EBIT de 12.000–13.000 M€) implica superar el 13% de margen.
2. Margen Neto (7,11% en 2025)
Refleja el porcentaje final de ingreso que se convierte en beneficio para el accionista. Acumula un nivel TTM del 7,7% (5.940 M€ netos sobre 76.990 M€ facturados).
3. Margen Bruto sobre Ventas (14,9% en 2025)
Involucra la rentabilidad industrial directa tras absorber costes de materiales y mano de obra. A medida que se estabilicen las plantas y entren las entregas con precios de catálogo actualizados, se prevé una expansión progresiva del margen bruto.
Dinámica de Apalancamiento Operativo
Dado que los costes fijos de estructura, ingeniería y maquinaria ya están cubiertos, cada incremento en las entregas genera un aumento del beneficio operativo significativamente mayor.
- Ejemplo FY2025: Las ventas aumentaron un +6,1%, mientras que el EBIT Ajustado se disparó un +33,1%, demostrando un factor de apalancamiento operativo superior a 5,0x.
Capítulo 13: Eficiencia de Capital: ROIC, ROE, ROA y Reinversión
Las métricas de retorno sobre el capital confirman que Airbus genera un sustancial diferencial de valor económico sobre su coste financiero.
Métricas de Retorno sobre el Capital
| Métrica de Eficiencia | Nivel Actual (TTM) | Promedio Histórico | Análisis e Importancia para el Inversor |
|---|---|---|---|
| ROIC (Capital Invertido) | 20,46% | 10% – 12% | Creación masiva de valor: El ROIC de 20,5% supera ampliamente el coste de capital (WACC de 8,7%–9,8%), generando un sello económico diferencial. |
| ROE (Fondos Propios) | 23,19% | 15% – 18% | Elevada rentabilidad patrimonial: Refleja una capacidad superior para multiplicar los fondos propios (26.184 M€) sin necesidad de diluir al accionista. |
| ROA (Activos Totales) | 3,13% – 3,90% | 3,2% – 3,8% | Coherente con la industria: El ratio está condicionado por una base gigante de activos (134.939 M€) que incluye 27.200 M€ en tesorería preventiva. |
Tasa de Reinversión: CapEx e Investigación y Desarrollo (I+D)
Airbus reinvierte anualmente más de 7.100 millones de euros en el futuro de su negocio, lo que representa entre el 45% y el 50% de su EBITDA bruto:
- Inversión en CapEx Industrial (3.964 M€ en 2025): Destinada a la ampliación de líneas FAL globales y la automatización de procesos de ensamblaje.
- Inversión en I+D (3.153 M€ en 2025): Enfocada en descarbonización (SAF, hidrógeno) y tecnologías de vuelo autónomo y ciberdefensa.
Capítulo 14: Valoración de Mercado, Múltiplos y Tesis Bajista
Los analistas de mercado valoran a Airbus combinando modelos de Descuento de Flujos de Caja (DCF) con el análisis de múltiplos comparables, mostrando un consenso predominantemente positivo.
Múltiplos de Valoración Históricos vs. Actuales
| Múltiplo de Valoración | Media Histórica (3-5 Años) | Nivel Actual (2026 TTM) | Interpretación del Mercado |
|---|---|---|---|
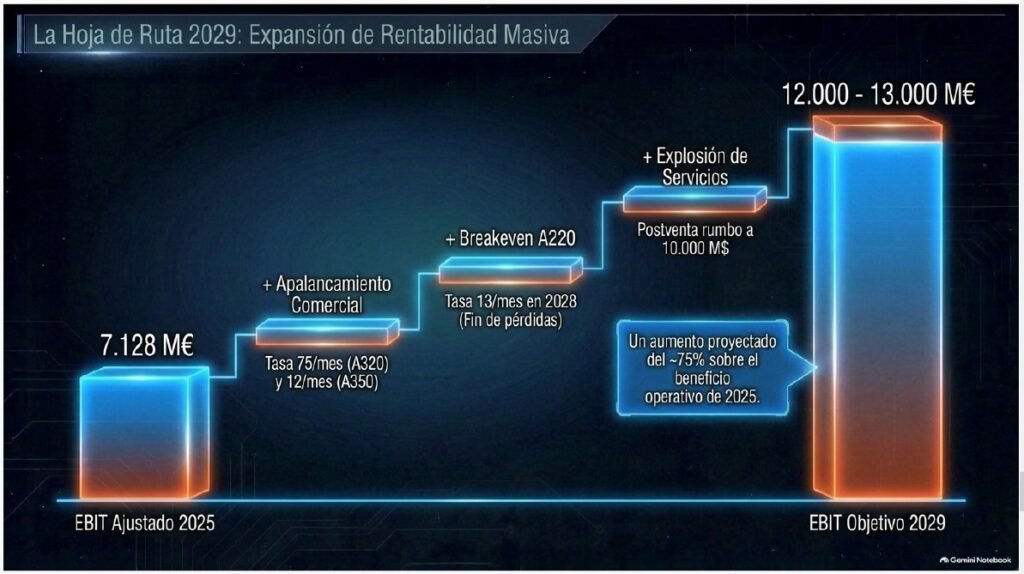
| PER (Price/Earnings) | 26,0x – 29,0x | 25,62x (Forward: 24,05x) | Cotiza en la parte baja de su rango histórico de valoración. |
| Ratio PEG (PER / Growth) | 1,80x | 1,48x | Atractivo considerando el crecimiento proyectado del EPS (+16,6%). |
| EV / EBITDA | 10,0x – 14,0x | 15,80x – 16,00x | Refleja la calidad y visibilidad de los flujos de caja futuros. |
| EV / EBIT | 14,0x – 19,0x | 21,80x – 22,10x | Absorbe los ajustes temporales de la división espacial. |
| Precio / FCF | 25,0x – 30,0x | 32,41x | Se normalizará a medida que la conversión de caja alcance el 100%. |
Modelos de Descuento de Flujos de Caja (DCF) y Consenso
- Precio Objetivo Consensuado: 230,96 € por acción (potencial de revalorización estimado de +20,04% sobre ~192,40 €).
- Recomendación Predominante: «Comprar» (Buy) respaldada por 24 analistas internacionales.
- Hipótesis del Modelo DCF: Aplica un WACC del 11,9% para Aviones Comerciales, 9,8% para Helicópteros y 10,3% para Defensa/Espacio, con una tasa de crecimiento terminal del 2,0% – 2,6%.
Análisis de la Tesis Bajista (Argumentos Escépticos)
Aunque el interés bajista (short interest) es marginal en el valor, los inversores cautelosos fundamentan su escepticismo en cinco riesgos:
- Riesgo de Ejecución Industrial: Incapacidad de alcanzar la tasa 75 en la familia A320 por fallos de proveedores.
- Sensibilidad de las Aerolíneas: Posibles aplazamientos de entregas si empeora el entorno macroeconómico global.
- Saneamientos en Defensa/Espacio: Volatilidad de márgenes en contrataciones públicas y proyectos satelitales.
- Exigencia de Valoración: Múltiplos que dejan poco margen de error ante contratiempos operacionales.
- Coste de la Transición Verde: Elevada intensidad de CapEx e I+D requerida para el hidrógeno y SAF sin retorno inmediato garantizado.
Capítulo 15: Conclusiones Estratégicas y Recomendación de Inversión
A la luz de todo el marco analítico, financiero y de negocio abordado en este informe, la conclusión sobre Airbus SE es que la compañía representa un activo industrial de calidad extraordinaria (compounder) en plena fase de expansión de valor.
Síntesis del Perfil Riesgo / Retorno
1. Calidad del Crecimiento
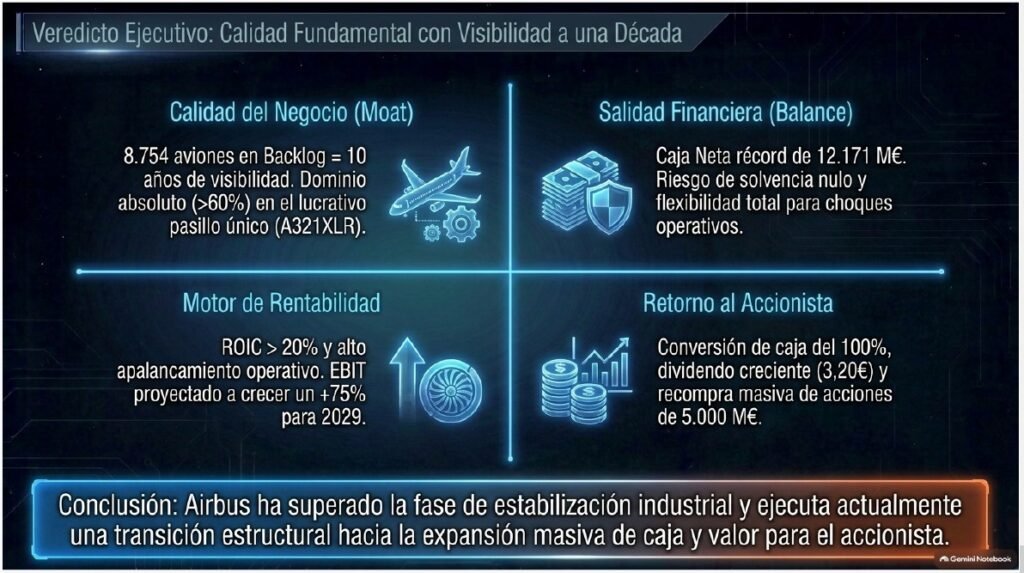
El retorno sobre el capital invertido (ROIC ~20,5%) supera con holgura el coste de capital (WACC ~8,7%), confirmando que la expansión de la cartera crea valor real sostenible.
2. Solvencia e Inmunidad Financiera
Una posición de Caja Neta de 12.171 M€ elimina el riesgo de insolvencia y sostiene la retribución al accionista mediante dividendos y recompras de 5.000 M€.
3. Visibilidad Única
La cartera de pedidos de >8.700 aeronaves blinda las ventas para los próximos 8 a 10 años, protegiendo a la empresa de recesiones de corto plazo.
Hoja de Ruta para el Inversor (Horizonte 2026 – 2029)
| Hito Estratégico | Objetivo Comprometido | Impacto Esperado en Valoración |
|---|---|---|
| Entregas FY2026 | ~870 Aviones Comerciales | Aceleración del FCF e incremento del beneficio por acción. |
| Rampa de Producción A320 | Tasa 75 mensual (2027) | Plena activación del apalancamiento operativo. |
| Objetivo EBIT 2029 | 12.000 M€ – 13.000 M€ | Expansión del margen EBIT por encima del 13%. |
| Retorno al Accionista | 60% del FCF acumulado | Reducción del capital flotante e incremento del dividendo. |
Veredicto Final: Para un inversor de medio a largo plazo, Airbus ofrece una combinación óptima de seguridad patrimonial, liderazgo en un duopolio global y un claro catalizador de expansión de márgenes a medida que se despliega su cartera de pedidos.
Fin del Informe Estratégico de Valoración – Airbus SE
Este análisis forma parte de nuestra serie de análisis fundamentales de empresas cotizadas, pensados para ayudarte a entender negocios más allá de los números, con visión de largo plazo y contexto estratégico.
👍 Si te ha gustado el vídeo, dale like y suscríbete al canal, porque vienen contenidos muy interesantes sobre empresas, inversión y análisis fundamental.
📩 También puedes suscribirte a nuestra newsletter para recibir análisis más extensos y profundos y tener acceso a la plantilla de valoración que utilizamos para analizar compañías.
📄 Puedes consultar nuestros análisis fundamentales de empresas cotizadas en nuestra web.
🎧 También puedes escuchar nuestros análisis en formato podcast.
🌐 Dónde encontrarnos
Web — Vita Soluta
Análisis fundamentales de empresas
YouTube — Vita Soluta
X — Vita Soluta
Instagram — Vita Soluta
Threads — Vita Soluta
Este contenido tiene finalidad exclusivamente educativa y no constituye una recomendación de inversión.