IAG (International Consolidated Airlines Group)
1. Resumen Ejecutivo y Tesis de Inversión
1.1. Perfil del Negocio y Posición de Mercado
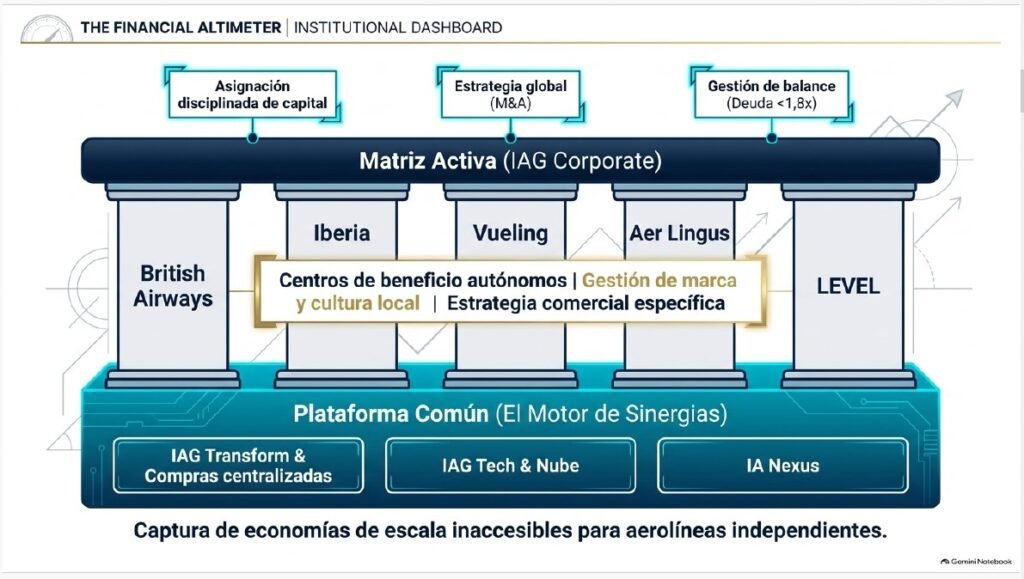
International Consolidated Airlines Group (IAG) es uno de los mayores grupos de aviación comercial del mundo y el líder indiscutible en rentabilidad operativa en Europa. Fundado en 2011 mediante la fusión de British Airways e Iberia, el grupo ha integrado posteriormente a Vueling (2013), Aer Lingus (2015) y LEVEL, estructurándose como una plataforma holding unificada que combina marcas comerciales autónomas de gran prestigio con una infraestructura centralizada de compras, tecnología e innovación (IAG Platform / IAG Tech).
El Grupo opera a través de cuatro hubs aeroportuarios estratégicos con severas barreras de entrada (constrained hubs): Londres Heathrow, Madrid-Barajas, Barcelona El Prat y Dublín, conectando más de 285 destinos globales y transportando a más de 122 millones de pasajeros anuales.
–Image of: –Infografía Resumen Ejecutivo de IAG Sugerencia de imagen: Infografía resumen con los principales indicadores clave (Ingresos 33.213 M€, EBIT 5.024 M€, Deuda Neta/EBITDA 0,8x, FCF 3.146 M€).
1.2. Pilares de la Tesis de Inversión (Quality & Value)
1.2.1. Rentabilidad Líder en Europa
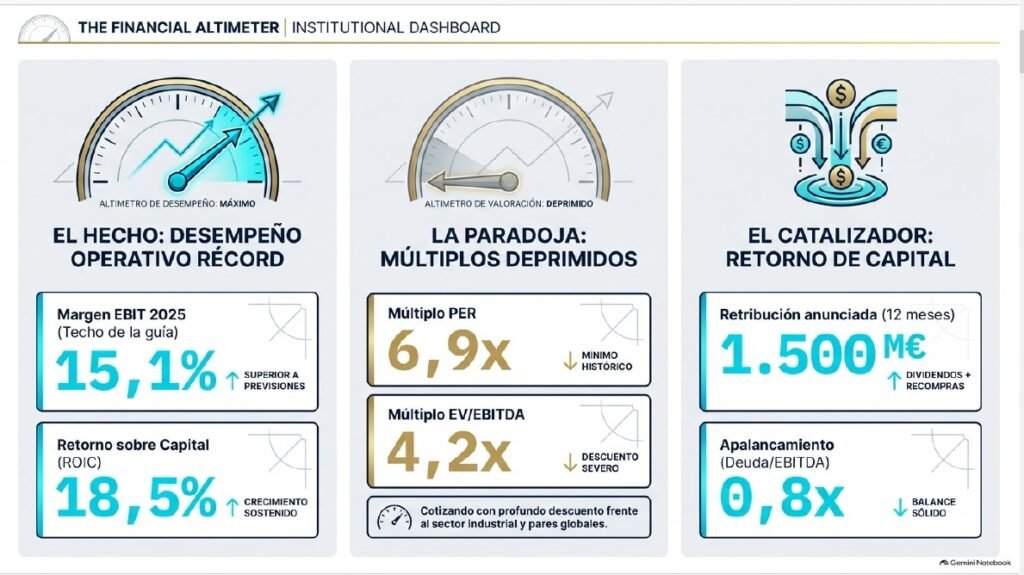
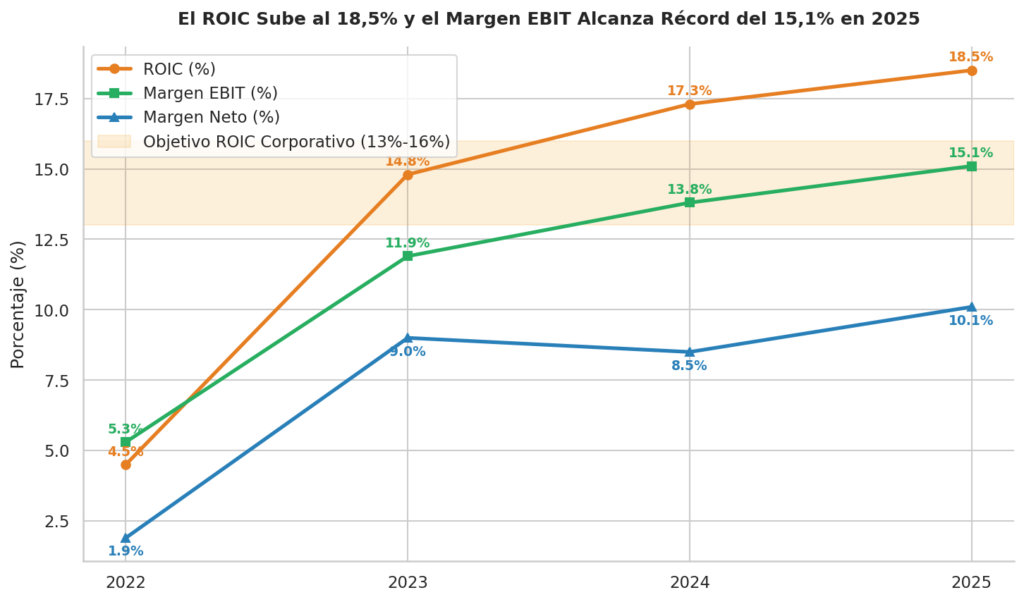
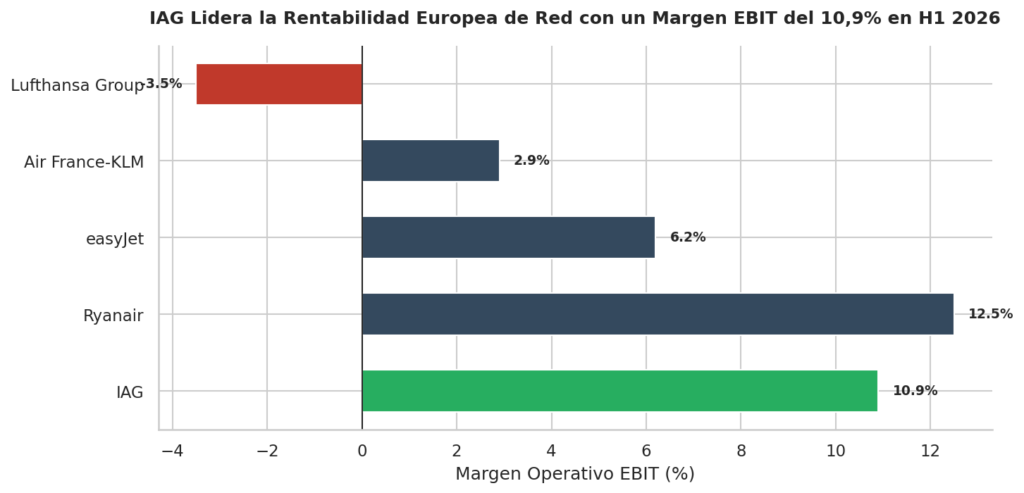
IAG se posiciona como la aerolínea de red más eficiente del continente europeo. En el ejercicio 2025 alcanzó un beneficio operativo (EBIT) récord de 5.024 millones de euros, lo que representa un margen operativo del 15,1%, ubicándose en el techo de su horquilla objetivo (12% – 15%). En la primera mitad de 2026, IAG registró un margen operativo del 10,9%, superando de forma contundente a sus competidores directos (Air France-KLM con un 2,9% y Lufthansa Group con un -3,5%).
1.2.2. Desapalancamiento Histórico
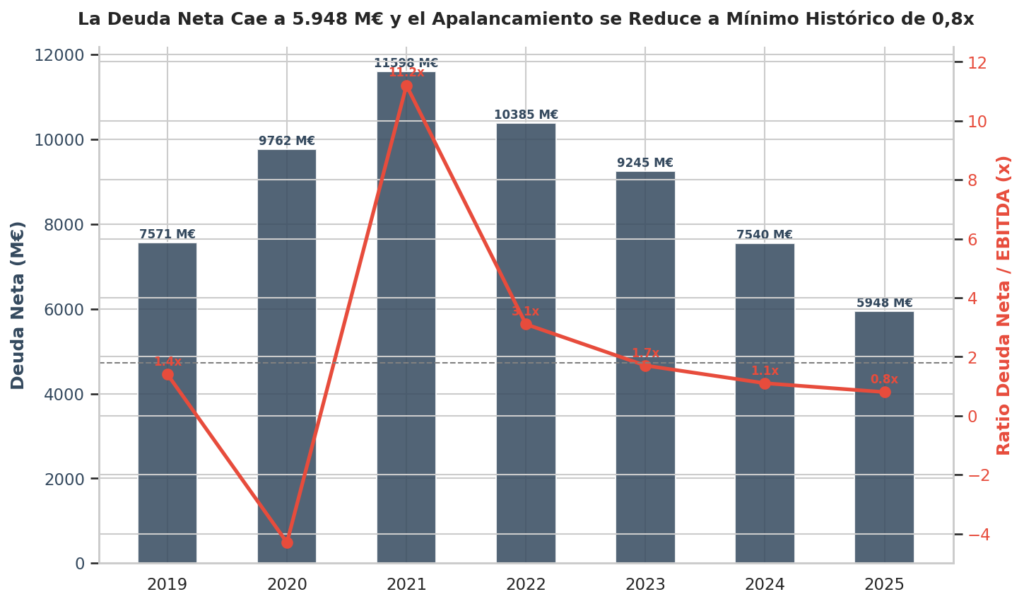
Tras alcanzar un pico de deuda neta superior a los 10.300 millones de euros durante la pandemia de COVID-19, IAG ha reducido su deuda neta hasta los 5.948 millones de euros a cierre de 2025 (y ~5.500 M€ en H1 2026). Esto sitúa la ratio de apalancamiento en un mínimo histórico de 0,8 veces Deuda Neta / EBITDA, holgadamente por debajo de su límite corporativo de <1,8x.
1.2.3. Generación de Caja y Retorno al Accionista
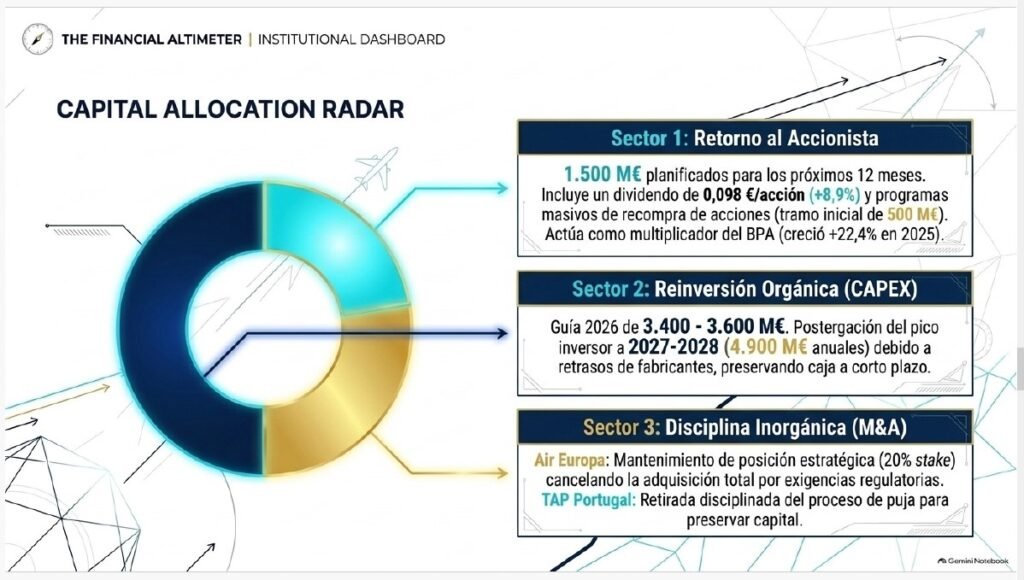
IAG es una máquina recurrente de generación de caja, acumulando un Flujo de Caja Libre (FCF) de 3.146 millones de euros en 2025 y 2.905 millones en el primer semestre de 2026. Esta liquidez ha permitido restablecer el dividendo ordinario e implementar un plan masivo de retorno de exceso de capital de 1.500 millones de euros mediante programas de recompra de acciones.
1.2.4. Descuento Severo en Valoración
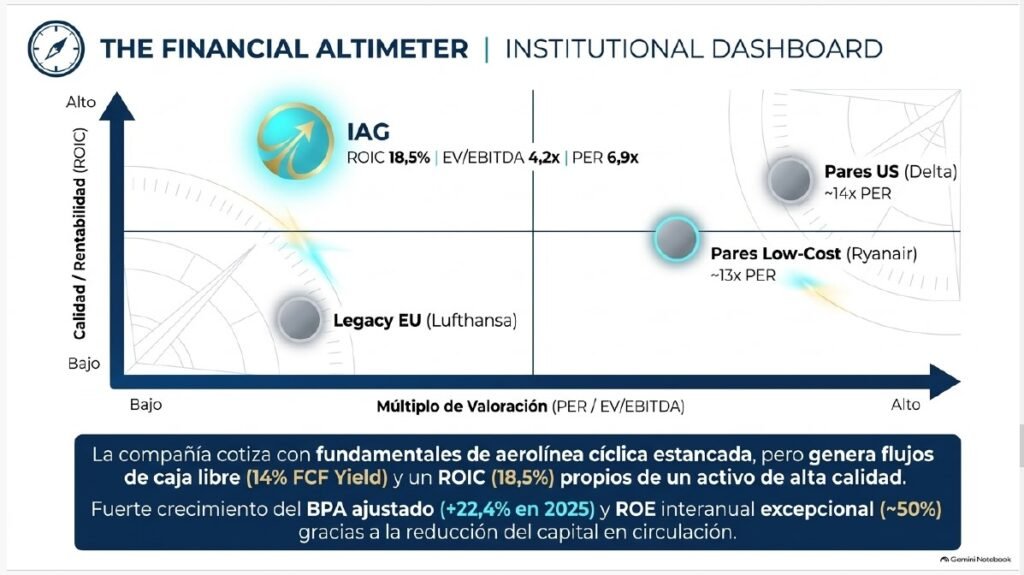
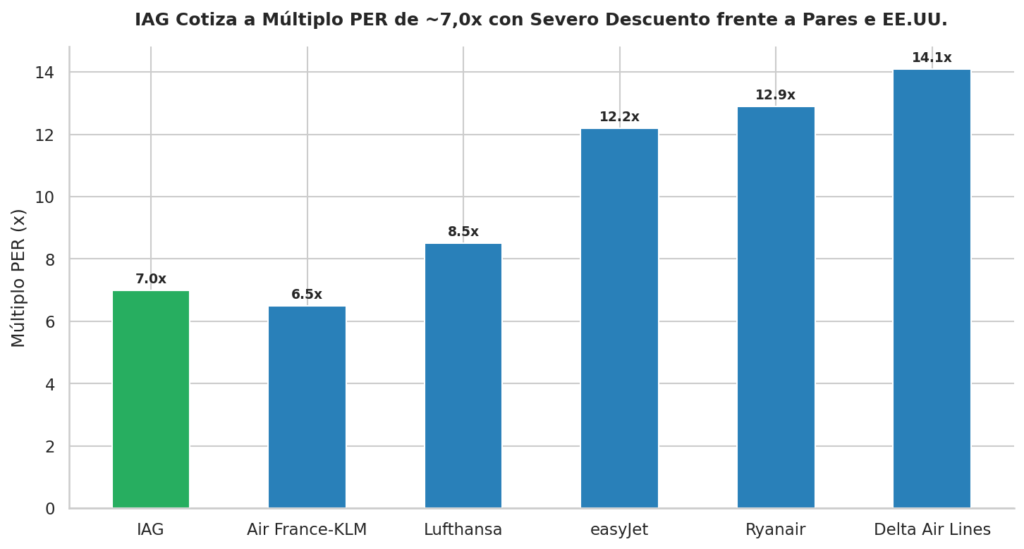
Cotizando a múltiplos de ~6,9x a 7,3x PER y ~4,2x VE/EBITDA, la cotización de IAG presenta un descuento injustificado frente a sus competidores de bajo coste (Ryanair a ~12,9x PER) y frente a las aerolíneas de EE.UU. (Delta a ~14,1x PER), ofreciendo una rentabilidad sobre el capital invertido (ROIC) del 18,5%.
2. Evolución Histórica de Ventas e Ingresos (2019 – 2026 H1)
2.1. Trayectoria de Facturación y Crecimiento
La facturación de IAG refleja una recuperación sólida y constante tras el impacto de la crisis sanitaria global de 2020:
| Ejercicio | Ingresos Totales (M€) | Variación Interanual (%) | Contexto de Mercado |
|---|---|---|---|
| 2019 | 25.506 M€ | — | Récord histórico pre-pandemia. |
| 2020 | 7.806 M€ | -69,4% | Parálisis del tráfico aéreo por restricciones del COVID-19. |
| 2021 | 8.455 M€ | +8,3% | Fase inicial de reapertura y reactivación gradual. |
| 2022 | 23.066 M€ | +172,8% | Fuerte rebote de la demanda acumulada (pent-up demand). |
| 2023 | 29.453 M€ | +27,7% | Superación definitiva del nivel de ventas de 2019. |
| 2024 | 32.100 M€ | +9,0% | Consolidación del crecimiento comercial en rutas clave. |
| 2025 | 33.213 M€ | +3,5% | Máximo histórico absoluto de facturación. |
| H1 2026 | 14.724 M€ | +1,0% | Desempeño maduro y resiliente pese a retos de combustible. |
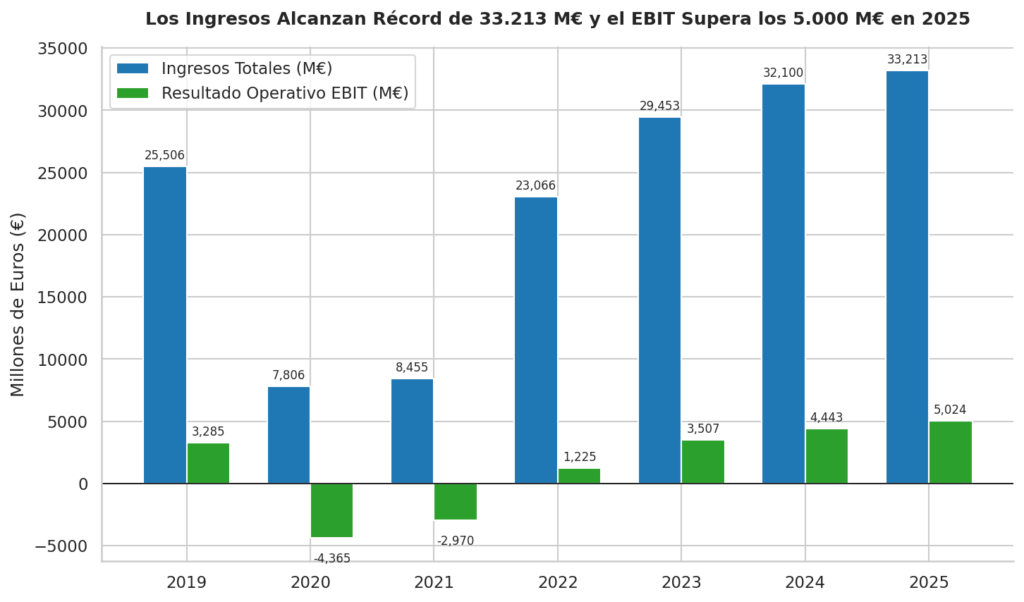
–Image of: –Gráfico de Evolución de Ingresos Totales de IAG Sugerencia de imagen: Gráfico de barras que represente la progresión de ingresos desde los 25.506 M€ de 2019 hasta los 33.213 M€ de 2025.
2.2. Desglose por Líneas de Negocio y Geografías
La estructura de ingresos de IAG se compone de tres pilares principales:
- Pasaje Aéreo (Ingresos por Pasajeros): Representa más del 88% del total de ingresos, impulsado por el segmento premium en el Atlántico Norte y la fortaleza de las rutas transatlánticas a Latinoamérica.
- Carga Aérea (IAG Cargo): Generó 570 millones de euros en H1 2026, manteniéndose como un negocio de alto margen y volumen constante.
- Servicios Adyacentes y Fidelización (IAG Loyalty & BA Holidays): IAG Loyalty emite más de 200.000 millones de Avios anuales, aportando ingresos de alta calidad con márgenes operativos del 18% – 20%.
3. EBITDA y Margen Operativo: Eficiencia Operativa
3.1. Definición e Importancia del EBITDA en el Sector Aéreo
El EBITDA (Earnings Before Interest, Taxes, Depreciation, and Amortization) es una métrica indispensable en la aviación debido a la alta intensidad de capital del sector. Al aislar las elevadas amortizaciones contables de las flotas y los costes de financiación, el EBITDA refleja la verdadera capacidad de generación de caja bruta operativa.
En 2025, IAG alcanzó un EBITDA antes de excepcionales de 7.652 millones de euros (compuesto por un beneficio operativo de 5.024 M€ y 2.628 M€ en depreciaciones), permitiendo reducir el apalancamiento bruto y neto a niveles mínimos récord.
3.2. Evolución del Margen EBIT (2019 – 2026 H1)
El Margen Operativo / EBIT (Beneficio Operativo / Ingresos Totales) mide la capacidad del grupo para transformar facturación en beneficio de explotación:
Tabla Comparativa de Margen y Beneficio Operativo
| Ejercicio | Ingresos Totales | Beneficio Operativo (EBIT) | Margen Operativo (%) | Observaciones Financieras |
|---|---|---|---|---|
| 2019 | 25.506 M€ | 3.285 M€ | 12,9% | Margen histórico pre-pandemia. |
| 2020 | 7.806 M€ | -4.365 M€ | -55,5% | Pérdida operativa masiva por COVID-19. |
| 2021 | 8.455 M€ | -2.970 M€ | -35,1% | Reestructuración de costes fijos. |
| 2022 | 23.066 M€ | 1.225 M€ | 5,3% | Retorno a beneficios operativos. |
| 2023 | 29.453 M€ | 3.507 M€ | 11,9% | Recuperación del rango objetivo. |
| 2024 | 32.100 M€ | 4.443 M€ | 13,8% | Impulso de eficiencia (IAG Transform). |
| 2025 | 33.213 M€ | 5.024 M€ | 15,1% | Máximo histórico récord. |
| H1 2026 | 14.724 M€ | 1.757 M€ | 10,9% | Guía anual ratificada en 12%-15%. |
–Image of: –Gráfico de Evolución del Margen Operativo EBIT Sugerencia de imagen: Gráfico de línea con la evolución del margen EBIT desde el -55,5% de 2020 hasta el 15,1% de 2025.
3.3. Comparativa de Márgenes frente a Competidores
En el primer semestre de 2026, la brecha de rentabilidad a favor de IAG frente a sus competidores europeos se mantuvo extraordinariamente amplia:
- IAG: 10,9% de margen operativo.
- Air France-KLM: 2,9% de margen operativo.
- Lufthansa Group: -3,5% de margen operativo.
4. Flujo de Caja Libre (FCF) y Tasa de Conversión
4.1. Importancia del FCF frente al EBITDA
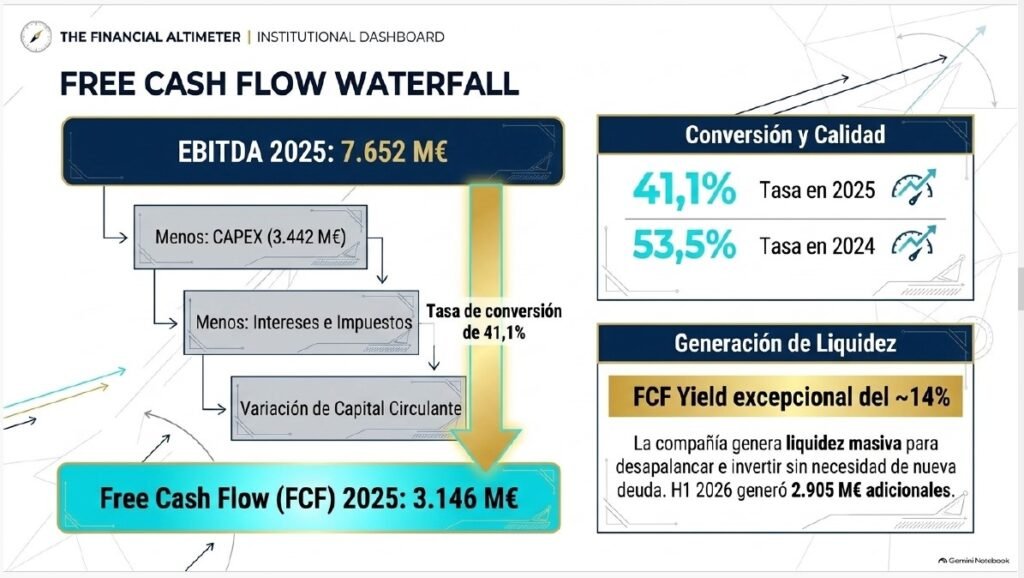
Mientras que el EBITDA es un resultado contable, el Free Cash Flow (FCF) mide el dinero efectivo real disponible en las cuentas bancarias de la compañía tras deducir los impuestos, intereses netos y las inversiones de capital bruto (CAPEX). En la aviación, el FCF es la métrica de valoración definitiva, ya que determina la capacidad real de amortizar deuda y retribuir a los accionistas sin depender de financiación externa.
4.2. Conversión de EBITDA a FCF y Perfil de CAPEX
| Ejercicio | Flujo de Caja Operativo | CAPEX Bruto | Free Cash Flow (FCF) | Conversión EBITDA -> FCF |
|---|---|---|---|---|
| 2019 | — | 3.465 M€ | 1.496 M€ | ~30,0% |
| 2020 | Negativo | Reducido | -3.047 M€ | N/A |
| 2022 | — | — | 1.822 M€ | ~35,0% |
| 2023 | 4.602 M€ | 3.282 M€ | 1.320 M€ | ~24,7% |
| 2024 | 6.372 M€ | 2.816 M€ | 3.556 M€ | 53,5% |
| 2025 | 6.588 M€ | 3.442 M€ | 3.146 M€ | 41,1% |
| H1 2026 | — | — | 2.905 M€ | +808 M€ vs H1 2025 |
Cronograma Futuro de Inversión en Flota (CAPEX):
- 2026: CAPEX estimado entre 3.400 M€ y 3.600 M€ (mantenimiento de FCF >3.000 M€).
- 2027 – 2028: CAPEX medio proyectado de 4.900 M€/año (entregas diferidas de Airbus y Boeing).
- 2029 – 2031: Período pico de renovación de flota con un CAPEX medio de 5.600 M€/año.
- A partir de 2032: Normalización del CAPEX en ritmo de crucero de 4.500 M€/año.
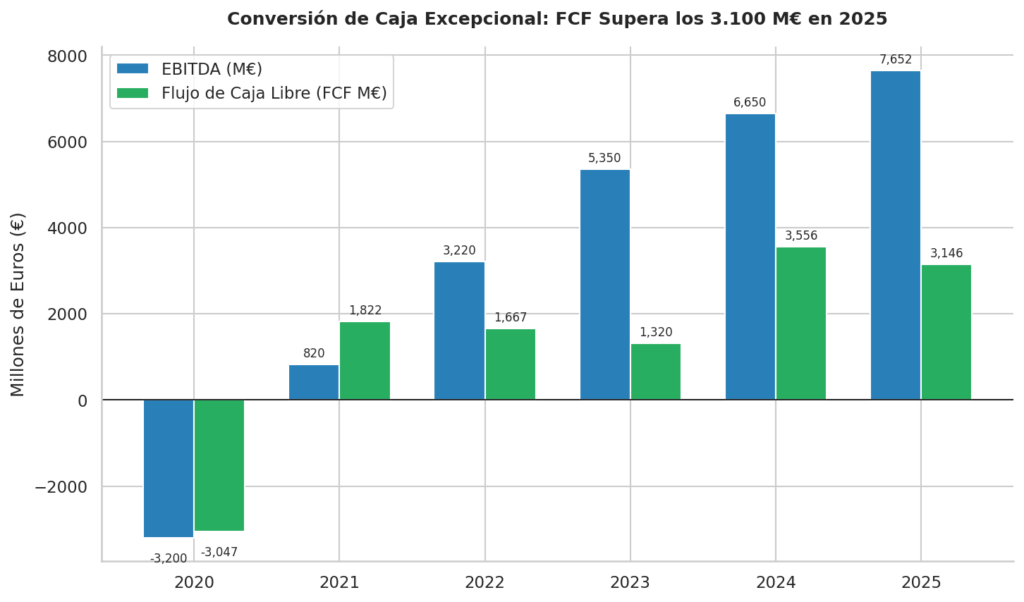
–Image of: –Gráfico comparativo EBITDA vs FCF y CAPEX Sugerencia de imagen: Gráfico de barras agrupadas comparando el EBITDA bruto, el CAPEX de flota y el FCF neto generado.
5. Crecimiento Orgánico vs. Inorgánico y M&A
5.1. Modelo Mixto de Crecimiento
IAG utiliza un modelo de crecimiento mixto:
- Crecimiento Inorgánico (Plataforma de M&A): Diseñado desde su origen (fusión BA-Iberia en 2011) para liderar la consolidación aérea europea mediante la integración de aerolíneas que aportan sinergias operativas y comerciales.
- Crecimiento Orgánico Disciplinado: Expansión anual proyectada de capacidad (AKO) de entre el 2% y el 4%, impulsada por la incorporación de aeronaves de fuselaje estrecho de ultra largo alcance (Airbus A321XLR) y el desarrollo de negocios asset-light (IAG Loyalty y BA Holidays).
5.2. Análisis de Operaciones de M&A
5.2.1. Air Europa (Participación Estratégica del 20%)
- Trayectoria: Tras desistir de la compra del 100% en agosto de 2024 por las elevadas exigencias regulatorias de la Comisión Europea (remedies), IAG abonó una penalización de 50 M€.
- Estatus Actual: IAG mantiene una participación estratégica del 20% en Air Europa, inyectando 16 M€ en 2024 y 55 M€ adicionales en septiembre de 2025 para mantener su cuota sin asumir compromisos operativos ni riesgos regulatorios.
5.2.2. TAP Air Portugal (Desestimación)
- Decisión: En 2026, IAG anunció su retirada de la puja por la privatización de TAP Air Portugal, aplicando una estricta disciplina de capital tras concluir que la valoración no creaba valor para el accionista.
5.2.3. Sostenibilidad, SAF y Tecnología
- Combustible Sostenible (SAF): Acuerdos e inversiones en plantas de desarrollo de SAF (LanzaJet, Nova Pangaea, Infinium), habiendo comprometido más de 3.500 millones de dólares para alcanzar la meta del 10% de SAF en 2030.
- Conectividad: Despliegue de tecnología Wi-Fi de alta velocidad en flota con Starlink.
6. Estructura de Deuda, Costes Financieros y Coberturas
6.1. Evolución de la Deuda Bruta y Neta
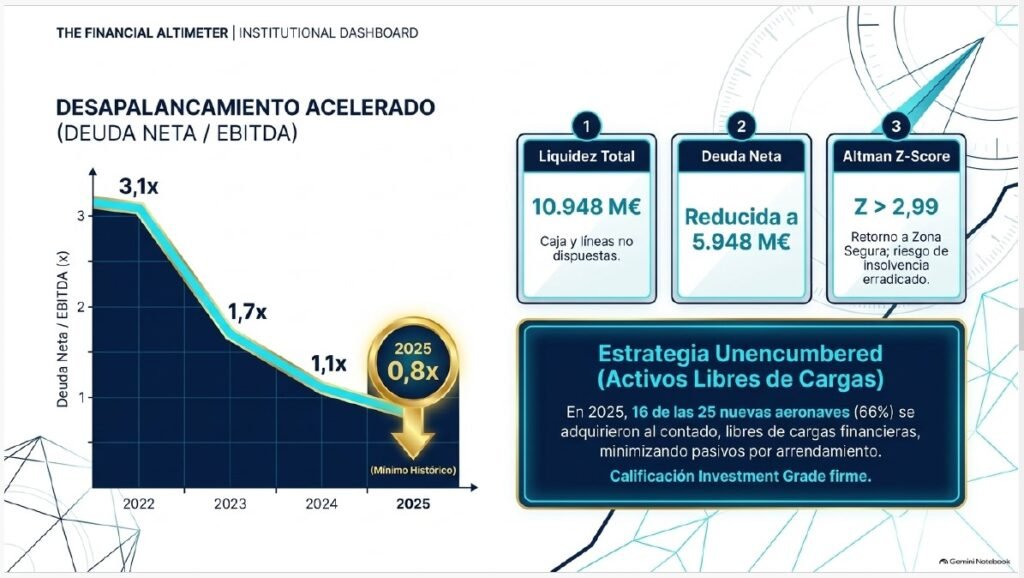
IAG ha ejecutado uno de los planes de desapalancamiento más agresivos del sector aéreo global:
- 2019: Deuda Neta = 7.571 M€ | 1,4x EBITDA
- 2022: Deuda Neta = 10.385 M€ | 3,1x EBITDA (Pico de pandemia)
- 2023: Deuda Neta = 9.245 M€ | 1,7x EBITDA
- 2024: Deuda Neta = 7.517 M€ | 1,1x EBITDA
- 2025: Deuda Neta = 5.948 M€ | 0,8x EBITDA (Mínimo histórico)
- H1 2026: Deuda Neta ≈ 5.500 M€
6.2. Desglose por Vencimientos e Instrumentos
A cierre de 2025, la deuda bruta total ascendía a 14.267 millones de euros:
- Financiación de Flota y Arrendamientos (Lease Liabilities): 12.289 millones de euros (de los cuales 6.995 M€ son pasivos por arrendamiento IFRS 16).
- Bancos y Bonos Corporativos Generales: Reducida a tan solo 1.978 millones de euros:
- 133 M€ del bono no garantizado con vencimiento en 2027.
- 825 M€ del bono convertible con vencimiento en 2028.
- 500 M€ del bono corporativo con vencimiento en 2030.
–Image of: –Estructura y Desglose de Deuda de IAG Sugerencia de imagen: Gráfico circular mostrando la proporción de arrendamientos de aviones vs bonos corporativos.
6.3. Tipos de Interés y Gastos Financieros
- Predominio de Tipo Fijo: La mayor parte de la deuda corporativa está cubierta a tipo fijo con cupones reducidos (p. ej., bono convertible 2028 al 1,125%).
- Reducción de Gastos Financieros: Los costes financieros netos descendieron a 861 millones de euros en 2025 (frente a 917 M€ en 2024), reduciendo la vulnerabilidad del grupo ante tipos de interés elevados.
7. Ratios de Solvencia y Salud Financiera
7.1. Deuda Neta / EBITDA
Mide el número de años necesarios para amortizar la deuda neta mediante la generación operativa bruta.
- Evolución: 1,4x (2019) -> 3,1x (2022) -> 1,7x (2023) -> 1,1x (2024) -> 0,8x (2025).
- Interpretación: Un ratio de 0,8x sitúa a IAG en la cima de la solvencia europea, muy por debajo de la meta de <1,8x exigida para el Grado de Inversión por S&P (BBB-) y Moody’s (Baa3).
7.2. Coeficiente Corriente (Current Ratio)
Mide la capacidad de cubrir obligaciones de corto plazo con activos corrientes (Activo Corriente / Pasivo Corriente).
- Evolución: Mantenido estructuralmente en el rango de 0,75x a 0,85x.
- Análisis Sectorial: En aviación es habitual operar con un coeficiente corriente inferior a 1,0x debido al circulante negativo generado por los Ingresos Diferidos por Venta de Billetes. La liquidez total de IAG (10.948 millones de euros) cubre holgadamente el 33% de sus ventas anuales.
7.3. Deuda Neta / Patrimonio Neto (Net Debt / Equity)
Compara la deuda financiera neta frente al capital aportado por los accionistas.
- Evolución: 1,11x (2019) -> 13,79x (2021) -> 2,82x (2023) -> ~0,9x – 1,0x (2025).
- Interpretación: Restablecimiento del equilibrio patrimonial gracias a la acumulación de beneficios netos retenidos.
7.4. Altman Z-Score
Indicador sintético de predicción de solvencia financiera (Z > 2,99 = Zona Segura; Z < 1,81 = Zona de Riesgo).
- Análisis: Tras ingresar en la zona de riesgo durante 2020-2021 por el desplome del EBIT, la fuerte expansión del beneficio operativo (5.024 M€) y la subida de la capitalización bursátil en 2025-2026 han impulsado el Altman Z-Score de IAG de vuelta a la Zona Segura (Z > 2,99).
–Image of: –Panel de Ratios de Solvencia de IAG Sugerencia de imagen: Cuadro resumen de ratios de solvencia (Deuda Neta/EBITDA, Liquidez Total, ROIC y Z-Score).
8. Ventajas Competitivas y Moat Estratégico
8.1. Visión de la Dirección (Conference Calls)
En las reuniones con analistas, Luis Gallego y el equipo directivo señalan cinco ventajas estructurales:
- La «Salsa Secreta» del Holding: El modelo combina marcas comerciales autónomas de alto reconocimiento con la escala de compras e inteligencia de datos centralizada de la IAG Platform.
- Dominio de Núcleos de Beneficio (Core Profit Pools):
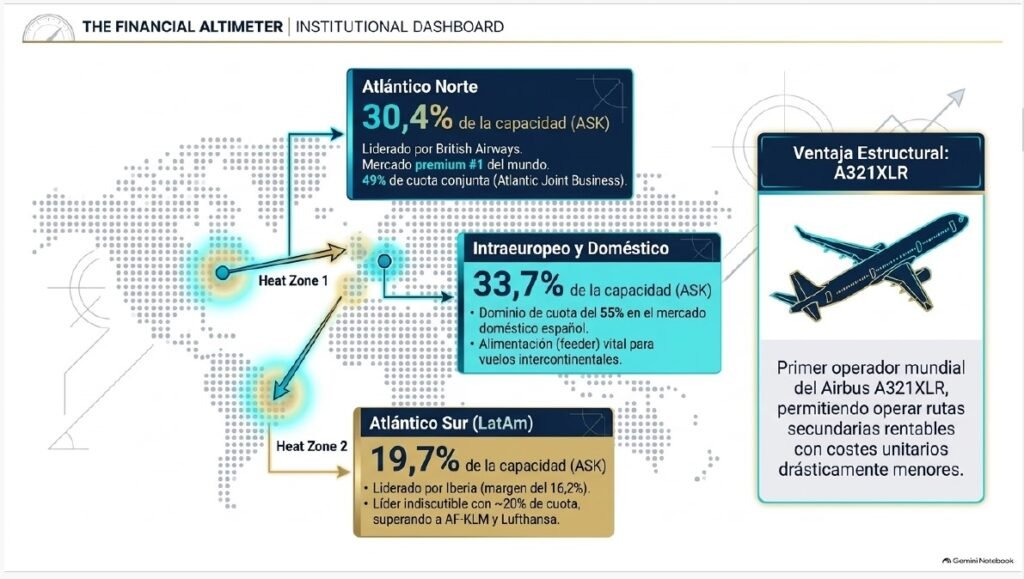
- Atlántico Norte: 49% de cuota de mercado junto a American Airlines y Finnair (136 vuelos diarios a 34 destinos).
- Atlántico Sur / Latinoamérica: Liderazgo indiscutible mediante Iberia desde Madrid (54 vuelos diarios).
- Pionero con el Airbus A321XLR: Primer operador mundial en desplegar el A321XLR, abriendo rutas transatlánticas secundarias con costes unitarios reducidos.
- Negocios Adyacentes de Alto Margen: IAG Loyalty (Avios) y BA Holidays aportan ingresos recurrentes con márgenes del 18%-20%.
- Excelencia Operativa y Puntualidad: Iberia y Vueling se sitúan de forma constante entre las aerolíneas más puntuales de Europa.
8.2. Visión del Mercado y Analistas
- Márgenes Op. Líderes: 15,1% en 2025 vs. 5%-8% de sus pares europeos.
- ROIC Líder: 18,5% de retorno sobre el capital invertido.
- Ventaja de Costes Unitarios: Ventaja de costes del ~30% en corto radio frente a Lufthansa y Air France-KLM.
9. Estructura del Sector Aéreo y Cuotas de Mercado
9.1. ¿Oligopolio o Fragmentación?
El sector aéreo europeo ha evolucionado desde una alta fragmentación histórica hacia un oligopolio consolidado dominado por tres grandes grupos de red (IAG, Lufthansa Group y Air France-KLM) que compiten en corto radio con aerolíneas de bajo coste (Ryanair y easyJet).
9.2. Cuotas por Corredores Geográficos
- Atlántico Norte (Europa – EE.UU.): 49% de cuota (vía Atlantic Joint Business)
- Atlántico Sur (Europa – Latinoamérica): ~20% de cuota (Líder indiscutible vs 17% AF-KLM y 9% Lufthansa)
- Mercado Doméstico Español: 55% de cuota de asientos (Iberia, Vueling, Iberia Express)
- Corredor España – Reino Unido: Líder absoluto en el mayor flujo turístico de Europa
10. Análisis Comparativo de la Competencia
10.1. Grupos de Red Europeos
- Lufthansa Group: Ingresos de ~39.100 M€. Domina el centro de Europa (Fráncfort, Múnich, Zúrich) e integra ITA Airways. Margen operativo en H1 2026: -3,5%.
- Air France-KLM: Ingresos de ~32.700 M€. Domina París-CDG y Ámsterdam-Schiphol y toma el control de SAS. Margen operativo en H1 2026: 2,9%.
10.2. Aerolíneas de Bajo Coste (LCC)
- Ryanair: Líder europeo por volumen de pasajeros en corto radio con costes ultrabajos.
- easyJet: Competidor directo de British Airways, Vueling y Aer Lingus en aeropuertos primarios del Reino Unido y Europa.
10.3. Gigantes Transatlánticos de EE.UU.
- Delta Air Lines, United Airlines y American Airlines: Compiten en el mercado transatlántico (valorado en >43.000 M€) mediante alianzas estratégicas (Joint Ventures).
11. Equipo Directivo y Gobernanza Corporativa
11.1. Estructura de Mando
- Consejo de Administración (Board of Directors): Presidido por Javier Ferrán (Presidente no ejecutivo). Supervisa la estrategia, asignación de capital y gestión de riesgos.
- Comité de Dirección (Management Committee): Liderado por el Consejero Delegado del Grupo (Luis Gallego), coordina la ejecución operativa diaria.
11.2. Luis Gallego (Group CEO)
- Trayectoria: Ingeniero Aeronáutico. Fundador de Clickair (2006), Director de Operaciones de Vueling (2009), Fundador y CEO de Iberia Express (2012), Presidente y CEO de Iberia (2014–2020, liderando su saneamiento histórico) y CEO de IAG desde septiembre de 2020. Además, preside el Consejo de Gobernadores de la IATA.
–Image of: –Organigrama y Comité de Dirección de IAG Sugerencia de imagen: Organigrama con los miembros clave del Management Committee.
11.3. Integrantes del Management Committee
- José Antonio Barrionuevo: Group CFO (incorporado en 2026 tras liderar la dirección financiera de BA).
- Sean Doyle: CEO de British Airways.
- Marco Sansavini: CEO de Iberia.
- Carolina Martinoli: CEO de Vueling.
- Lynne Embleton: CEO de Aer Lingus.
- Adam Daniels: CEO de IAG Loyalty.
12. Alineación de Intereses (Skin in the Game) y Recompras
12.1. Exposición Accionarial de la Directiva
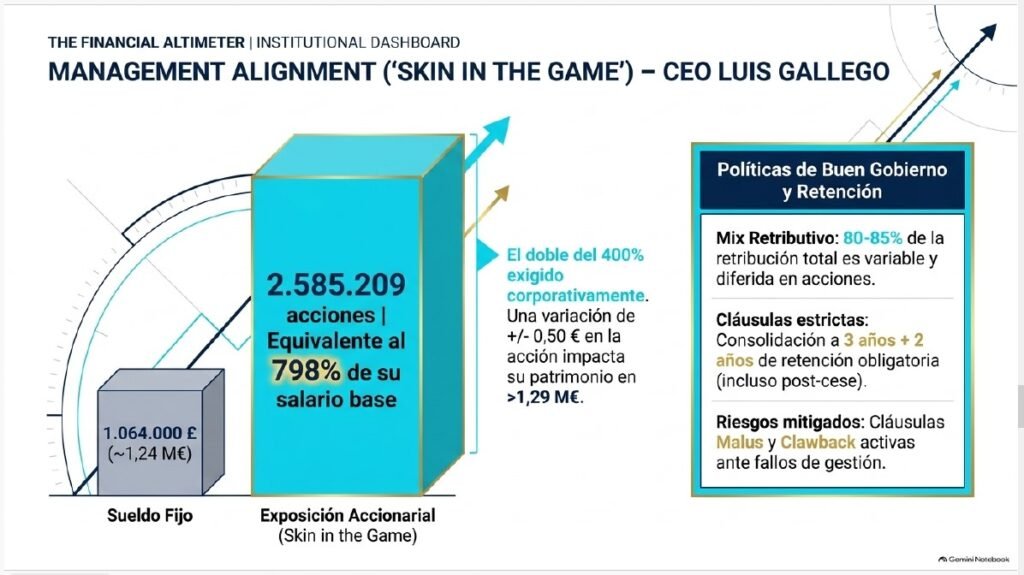
- Directriz Obligatoria (Shareholding Guidelines): El CEO debe mantener en acciones un mínimo del 400% de su salario base (200% para otros ejecutivos) y conservarlo durante 2 años tras su salida.
- Posición Real de Luis Gallego: A cierre de 2025, Gallego poseía 2.585.209 acciones, equivalentes al 798% de su salario base (duplicando la exigencia corporativa).
12.2. Planes de Retribución en Acciones (RSP, SPIP, ESP)
- Restricted Share Plan (RSP): Asignaciones de acciones (máximo 150% del sueldo) con periodo de maduración de 3 años y retención obligatoria de 2 años.
- Stretch Performance Incentive Plan (SPIP): Incentivo extraordinario a largo plazo (300% del sueldo) ligado al cumplimiento de márgenes operativos hasta 2027.
- Diferimiento Obligatorio: El 50% del bono anual se difiere obligatoriamente en acciones durante 3 años.
- Cláusulas de Penalización: Cláusulas Malus y Clawback de cancelación de acciones.
12.3. Política de Recompras de Acciones
- 2024: Programa de recompra de 350 M€.
- 2025: Programa masivo de recompra de 1.000 M€.
- 2026: Devolución de exceso de caja de 1.500 M€ en 12 meses (tramo inicial de 500 M€).
13. Marco de Supervisión del Consejo de Administración
13.1. Asuntos Reservados y Presidencia
El Consejo de Administración, bajo la presidencia de Javier Ferrán, retiene en exclusiva las decisiones sobre planes estratégicos, fusiones y adquisiciones (M&A), distribución de dividendos y nombramiento del CEO.
13.2. Comisiones Consultivas Especializadas
- Comisión de Auditoría y Cumplimiento: Supervisión de información financiera y control interno.
- Comisión de Nombramientos: Planificación de sucesión y diversidad.
- Comisión de Retribuciones: Supervisión de planes de acciones y cumplimiento del underpin.
- Comisión de Medioambiente y Responsabilidad Corporativa (ECR): Plan de descarbonización y SAF.
14. Mapa de Riesgos Estratégicos y Coberturas
14.1. Cadena de Suministro y Motores
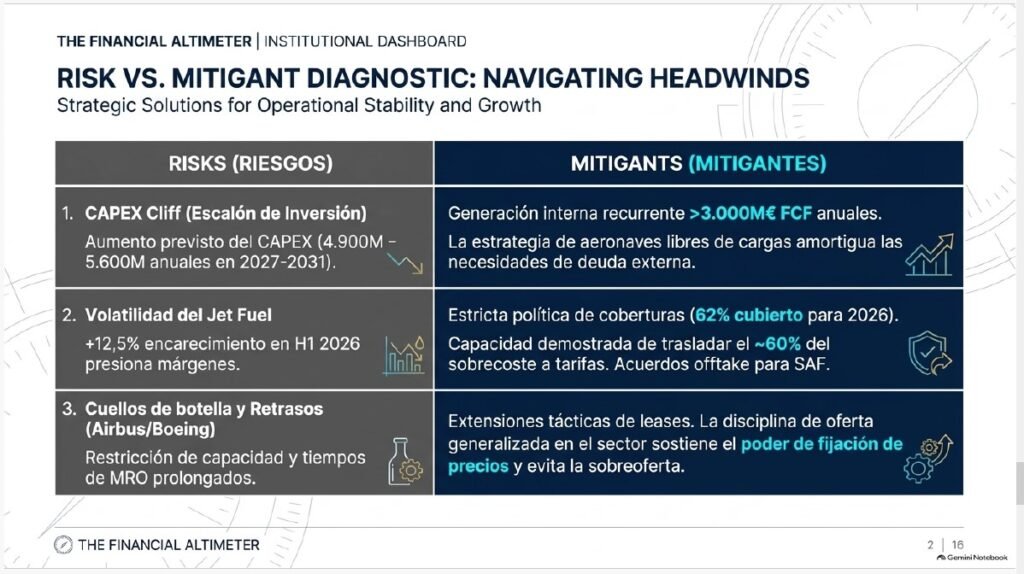
- Riesgo: Retrasos de entregas de Airbus/Boeing y revisiones en motores Pratt & Whitney y Rolls-Royce.
- Mitigación: Flexibilidad para extender arrendamientos de aviones actuales y compras al contado de flota libre de cargas.
14.2. Volatilidad del Combustible y Divisas
- Riesgo: Oscilaciones del precio del queroseno y apreciación del dólar.
- Mitigación: Cobertura (Hedging) del 62% del combustible para 2026 y capacidad comprobada para trasladar el 60% del sobrecoste a tarifas.
14.3. Congestión en Hubs y Controladores (ATC)
- Riesgo: Saturación del espacio aéreo europeo y huelgas de control aéreo.
- Mitigación: Herramientas predictivas de gestión de disrupciones impulsadas por IA (Nexus).
14.4. Transición Ecológica y SAF
- Riesgo: Encarecimiento de derechos de emisión (ETS) y mandatos de uso de SAF.
- Mitigación: Inversión diferida de >3.500 M$ en contratos de SAF e incorporación de aviones eficientes (A321XLR).
14.5. Contingencias Fiscales (Litigio HMRC)
- Riesgo: Litigio con la Hacienda del Reino Unido por el tratamiento del IVA en Avios (507 M€ ingresados bajo protesta).
15. Valoración, Múltiplos y Métricas Clave
15.1. Múltiplos Comparables (PER, VE/EBITDA)
| Métrica / Múltiplo | IAG (Actual / LTM) | Mediana del Sector Aéreo | Competidores (Ryanair / Delta) | Diagnóstico de Valoración |
|---|---|---|---|---|
| PER (P/E) | 6,9x – 7,3x | ~11,0x | 12,9x (RYA) / 14,1x (DAL) | Descuento del ~35%-45% |
| VE / EBITDA | 4,2x | ~6,2x | 6,4x (RYA) / 9,0x (DAL) | Descuento significativo |
| FCF Yield | ~14,0% | ~6,5% | ~7,0% | Generación de caja excepcional |
| ROIC | 18,5% | ~11,0% | ~14,0% | Retorno superior sobre capital |
15.2. Rendimiento de FCF, EPS y ROS
- EPS Ajustado 2025: 69,5 céntimos de euro (+22,4% interanual), impulsado por el beneficio neto y la recompra de acciones.
- Margen sobre Ventas (ROS): 15,1% operativo, líder de la aviación europea.
15.3. Apalancamiento Operativo
Con un coste fijo elevado, un crecimiento de facturación del +3,5% en 2025 generó una expansión del beneficio operativo del +13,1%, demostrando un factor de apalancamiento operativo de ~3,7x.
16. Perspectiva de los Analistas vs. Tesis Bajistas
16.1. Consenso y Precios Objetivo
- Recomendaciones: El 94% del consenso de analistas recomienda «Comprar» o «Sobreponderar».
- Argumentos Favorables: Márgenes operativos del 15,1%, desapalancamiento a 0,8x EBITDA y recompras masivas de acciones.
16.2. Argumentos de los Inversores Cautelosos (Tesis Bajistas)
- Escalón de CAPEX Futuro: Inversiones en flota de 4.900 M€/año (2027-2028) y 5.600 M€/año (2029-2031).
- Volatilidad de costes unitarios de combustible (+12,5% en H1 2026).
- Pérdidas operativas puntuales en filiales (Aer Lingus -34 M€ en H1 2026).
- Litigio fiscal pendiente con la HMRC británica.
17. Conclusión General y Diagnóstico de Inversión
IAG atraviesa el momento operativo y financiero más sólido de toda su historia. La combinación de un beneficio operativo récord (5.024 M€), la reducción de la deuda neta al mínimo histórico de 0,8x EBITDA, una generación de caja recurrente (>3.000 M€ FCF) y una política activa de retribución al accionista (1.500 M€ en recompras de acciones) posicionan a la compañía como un activo de alta calidad (Quality).
Dado que sus títulos cotizan a múltiplos reducidos (~6,9x PER y ~4,2x VE/EBITDA), existe un claro margen de seguridad para el inversor orientando a medio y largo plazo (Value & Quality), respaldado por el crecimiento constante del beneficio por acción.
Este análisis forma parte de nuestra serie de análisis fundamentales de empresas cotizadas, pensados para ayudarte a entender negocios más allá de los números, con visión de largo plazo y contexto estratégico.
👍 Si te ha gustado el vídeo, dale like y suscríbete al canal, porque vienen contenidos muy interesantes sobre empresas, inversión y análisis fundamental.
📩 También puedes suscribirte a nuestra newsletter para recibir análisis más extensos y profundos y tener acceso a la plantilla de valoración que utilizamos para analizar compañías.
📄 Puedes consultar nuestros análisis fundamentales de empresas cotizadas en nuestra web.
🎧 También puedes escuchar nuestros análisis en formato podcast.
🌐 Dónde encontrarnos
Web — Vita Soluta
Análisis fundamentales de empresas
YouTube — Vita Soluta
X — Vita Soluta
Instagram — Vita Soluta
Threads — Vita Soluta
Este contenido tiene finalidad exclusivamente educativa y no constituye una recomendación de inversión.