El Free Cash Flow (FCF) como Métrica Definitiva de Valoración
Llegamos al final de un largo camino. Empezamos este módulo aprendiendo a distinguir el EBITDA del EBIT, después descubrimos que un beneficio neto bonito puede esconder una empresa que en realidad destruye valor, y por último hemos entendido cómo respira un negocio día a día a través de su CAPEX y su Working Capital. Cada pieza, por separado, nos ha enseñado algo valioso. Pero todas ellas apuntaban, sin que quizás te dieras cuenta, hacia un único destino final.
el Free Cash Flow, o Flujo de Caja Libre.
Ese destino tiene nombre propio: el Free Cash Flow, o Flujo de Caja Libre. Y si tuviéramos que resumir en una sola frase por qué es la métrica más importante de todo el análisis fundamental, sería esta: el beneficio es una opinión, pero la caja es un hecho. Una empresa puede maquillar su cuenta de resultados con decisiones contables perfectamente legales —amortizaciones, provisiones, criterios de reconocimiento de ingresos—, pero no puede maquillar el dinero que realmente entra y sale de su cuenta bancaria. El FCF es, precisamente, esa cifra incorruptible: lo que le queda de verdad a una empresa después de pagar todos sus gastos y de invertir lo necesario para seguir funcionando y creciendo.
Hoy vamos a hacer dos cosas. Primero, vamos a entender de dónde sale exactamente esa cifra —conectando todo lo que ya sabes sobre el NOPAT, el CAPEX y el Working Capital en una única fórmula—. Y segundo, vamos a dar un paso que hasta ahora no habíamos dado en este curso: vamos a usar el FCF para empezar a hablar de valoración, es decir, de cuánto vale realmente una empresa y si su precio en bolsa tiene sentido o no. Ese salto —de entender un negocio a ponerle un precio— es la puerta de entrada al Módulo 7, así que este va a ser, en cierto modo, un artículo bisagra entre dos mundos.
Por cierto: si has seguido con atención los últimos artículos, ya tienes en tus manos todos los ingredientes necesarios para calcular el FCF de la Empresa A por tu cuenta —su NOPAT, su amortización, su CAPEX, su Working Capital—. No vamos a hacerlo aquí juntos esta vez, para que el foco quede completamente en el concepto. Pero si quieres ponerte a prueba, ya sabes dónde encontrar los números.
Vamos a ello.
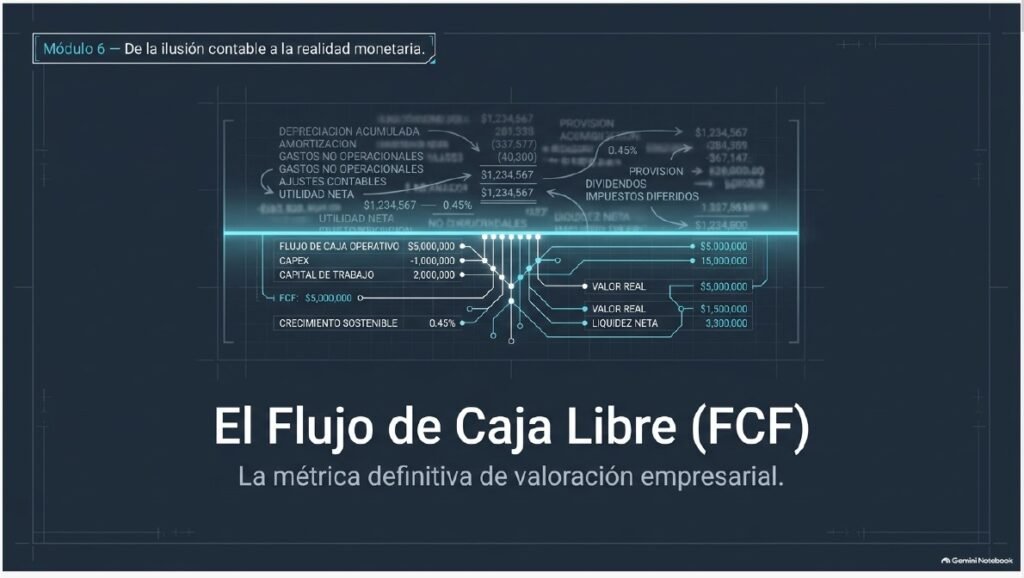
1. Introducción: De la Contabilidad a la Realidad Monetaria
1.1. El fin del viaje del Módulo 6: Por qué todo lo aprendido sobre estados financieros converge en una sola cifra
A lo largo del Módulo 6 se han estudiado los pilares fundamentales que componen las finanzas de una empresa: el OPEX (los gastos operativos cotidianos), el CAPEX (las inversiones indispensables en bienes de equipo, maquinaria y tecnología) y el Working Capital o capital de trabajo (el dinero necesario para engrasar la operativa diaria entre clientes, inventarios y proveedores).
Para quienes se inician en la lectura de estados financieros, suele ser habitual evaluar la salud de un negocio fijándose únicamente en la cifra final de beneficio de la cuenta de pérdidas y ganancias o en el volumen total de activos que acumula en su balance. Sin embargo, el valor real de una empresa no reside en la cantidad de activos que posee ni en un resultado contable aislado. Las empresas valen fundamentalmente por su capacidad para generar flujos de caja futuros.
Todos los conceptos trabajados previamente en este módulo convergen de manera lógica en una sola métrica integradora: el Free Cash Flow (FCF) o Flujo de Caja Libre. El FCF sintetiza en una única cifra la liquidez real que le queda al negocio tras restar del resultado operativo tanto las variaciones en el capital de trabajo como los desembolsos en CAPEX. Por ello, se consolida como el verdadero termómetro de la salud financiera de cualquier compañía, traduciendo toda la complejidad contable a una realidad monetaria tangible.
1.2. Beneficio Contable vs. Dinero en Caja: La premisa fundamental: «El beneficio es una opinión, la caja es un hecho»
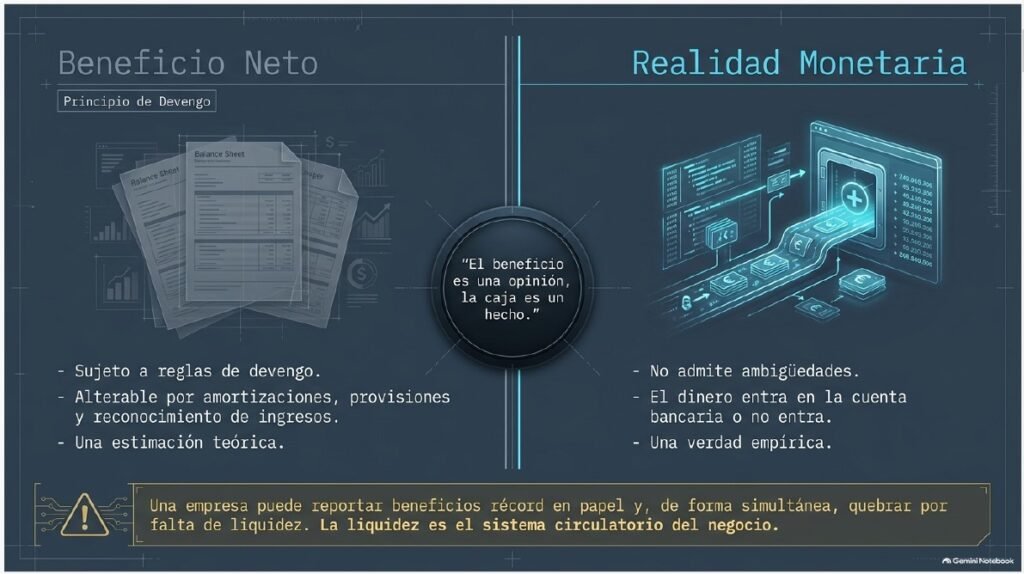
Una lección indispensable para cualquier inversor principiante es aprender a distinguir entre el resultado contable (el beneficio neto) y la generación de caja real. En los mercados financieros existe una máxima muy célebre que resume este principio: «el beneficio es una opinión, la caja es un hecho».
Esta diferencia se debe a que el beneficio neto se calcula mediante el principio de devengo. La contabilidad registra los ingresos cuando se realiza la venta (independientemente de cuándo se cobre realmente la factura) e incluye costes que no suponen una salida inmediata de dinero en efectivo de la cuenta bancaria, tales como las depreciaciones y amortizaciones o las provisiones. Por este motivo, el beneficio contable es una medida que puede verse alterada o maquillada por diversas convenciones y estimaciones.
Por el contrario, el dinero en caja no admite ambigüedades: o entra efectivo en la cuenta corriente o no entra. Una compañía puede reportar cuantiosos beneficios sobre el papel y, al mismo tiempo, quebrar o sufrir graves tensiones de liquidez si ese dinero se encuentra atrapado en cuentas por cobrar de cobro incierto, en inventarios apilados en el almacén o si exige fuertes inversiones en CAPEX que devoran toda la tesorería. Salvo en escenarios hipotéticos muy poco frecuentes (donde una empresa no crezca, mantenga inventarios nulos y cobre y pague todo al contado), el beneficio raras veces coincide con la caja disponible.
La liquidez funciona como el sistema circulatorio de la empresa: de la misma forma que el cuerpo humano colapsa si la sangre deja de circular, un negocio no puede sobrevivir sin flujo de efectivo continuo, al margen de lo favorable que parezca su cuenta de resultados.
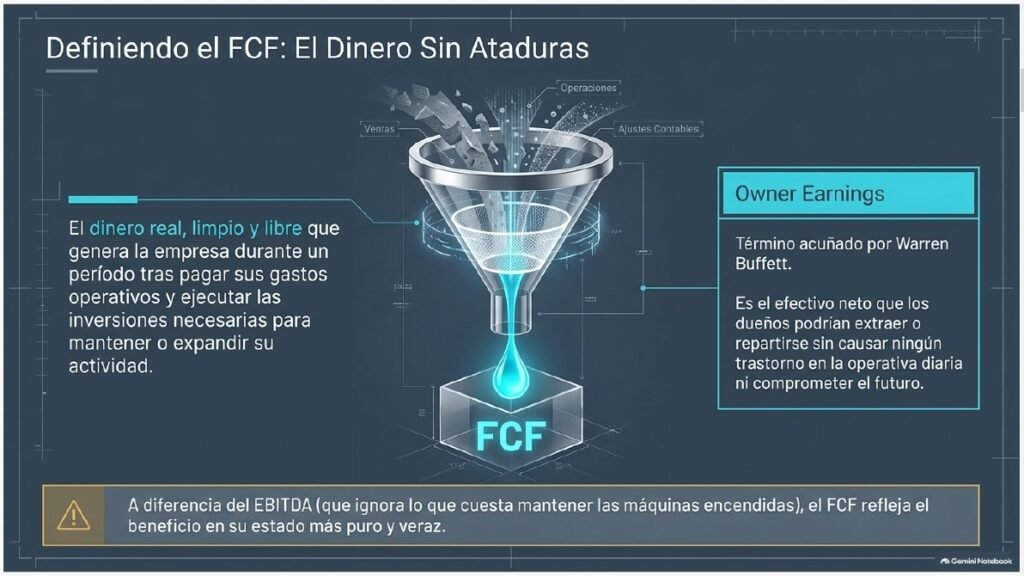
1.3. Definición intuitiva del Free Cash Flow (FCF): El dinero real, limpio y sin ataduras que queda disponible para los dueños del negocio
Explicado de manera sencilla y sin tecnicismos innecesarios, el Free Cash Flow (FCF) es el dinero real, limpio y sin ataduras que genera la empresa durante un período determinado tras haber pagado todos sus gastos operativos y haber ejecutado las inversiones necesarias para mantener o expandir su actividad productiva.
El legendario inversor Warren Buffett denominó a este concepto Owner Earnings (las ganancias del propietario). Representa el efectivo neto «libre» que los dueños del negocio podrían extraer o repartirse sin causar ningún trastorno en las operaciones diarias ni comprometer el futuro de la compañía.
A diferencia de otros indicadores como el EBITDA o el beneficio neto —que ignoran las necesidades reales de reinversión en activos fijos y el capital circulante—, el FCF refleja el beneficio en su estado más puro y veraz.
Este efectivo disponible otorga a la empresa una autonomía financiera total y se puede destinar libremente a cuatro fines estratégicos fundamentales:
- Repartir dividendos entre los accionistas o realizar recompras de acciones.
- Amortizar o reducir la deuda pendiente con entidades financieras y acreedores.
- Reinvertir en el crecimiento del negocio o llevar a cabo adquisiciones de otras empresas.
- Acumular reservas de caja como colchón de seguridad ante imprevistos.
En definitiva, entender el Free Cash Flow ofrece al inversor la herramienta más sólida para evaluar si una empresa es una genuina generadora de riqueza o simplemente una entidad que aparenta rentabilidad en la teoría contable.
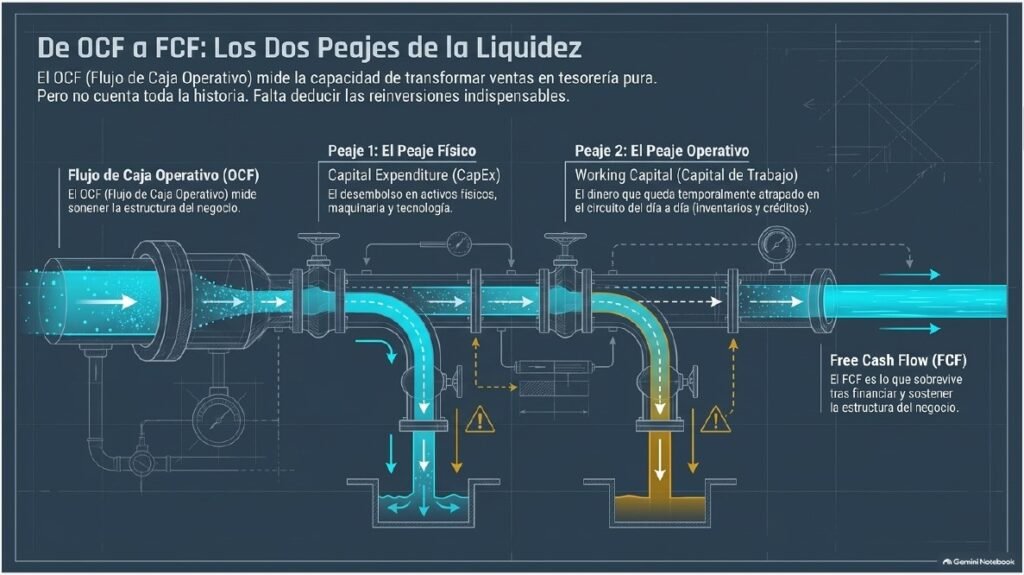
2. Los Motores Detrás del FCF: La Conexión entre CapEx y Working Capital
2.1. El punto de partida: Del Flujo de Caja Operativo (OCF) al Flujo de Caja Libre
El Flujo de Caja Operativo (OCF, por sus siglas en inglés) representa el dinero líquido que genera la actividad ordinaria de la empresa tras ajustar el beneficio neto por gastos no monetarios y cambios operativos de corto plazo. Mide de forma directa la capacidad del modelo de negocio para transformar las ventas en tesorería pura.
Sin embargo, el Flujo de Caja Operativo no cuenta toda la historia. El OCF refleja únicamente la caja generada por las operaciones antes de considerar las reinversiones indispensables que exige el negocio para seguir funcionando. Una empresa no puede operar indefinidamente sin reemplazar sus equipos desgastados ni invertir en su infraestructura.
Para pasar del Flujo de Caja Operativo al Free Cash Flow (FCF), es necesario deducir las inversiones en activos fijos. El OCF nos indica cuánto efectivo produce la operativa ordinaria, mientras que el FCF muestra cuánto dinero queda verdaderamente «libre» y disponible tras sostener y financiar la estructura del negocio.
2.2. El Capital Expenditure (CapEx)
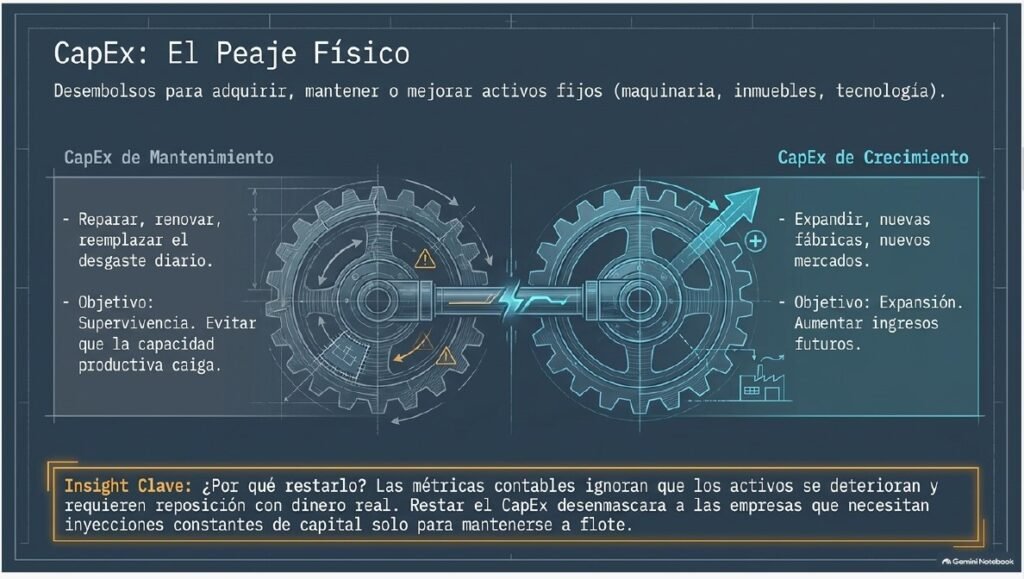
El CapEx (Gastos de Capital) representa los desembolsos que realiza la empresa para adquirir, mantener o mejorar sus activos fijos físicos, tales como maquinaria, inmuebles, vehículos o equipos informáticos.
Mantener el negocio a flote (CapEx de Mantenimiento) vs. Financiar el futuro (CapEx de Crecimiento)
Para evaluar con rigor la estrategia de una compañía, es fundamental distinguir entre dos tipos de CapEx:
- CapEx de Mantenimiento: Es la inversión imprescindible dedicada a reparar, renovar o reemplazar los activos existentes que sufren desgaste por el uso diario. No busca ampliar el negocio, sino evitar que la capacidad productiva caiga.
- CapEx de Crecimiento: Es el capital destinado a adquirir nuevos activos o construir instalaciones adicionales con el objetivo explícito de expandir las operaciones, entrar en nuevos mercados y aumentar los ingresos futuros.
Por qué restar el CapEx nos da la verdadera medición de la salud financiera
Las métricas contables tradicionales añaden las amortizaciones al beneficio, pero ignoran que los activos físicos se deterioran y requieren reposición mediante dinero real. Si una empresa omite restar el CapEx en sus análisis, puede aparentar una falsa abundancia de liquidez.
Deducir el CapEx del flujo operativo permite verificar si la compañía genera suficiente tesorería para automantenerse sin necesidad de recurrir constantemente a endeudamiento externo o a ampliaciones de capital.
2.3. El Working Capital (Capital de Trabajo)
El Working Capital o capital de trabajo (también denominado fondo de maniobra o capital circulante) mide la diferencia entre los activos corrientes de una empresa y sus pasivos corrientes. Es la liquidez de maniobra necesaria para financiar el ciclo operativo cotidiano.
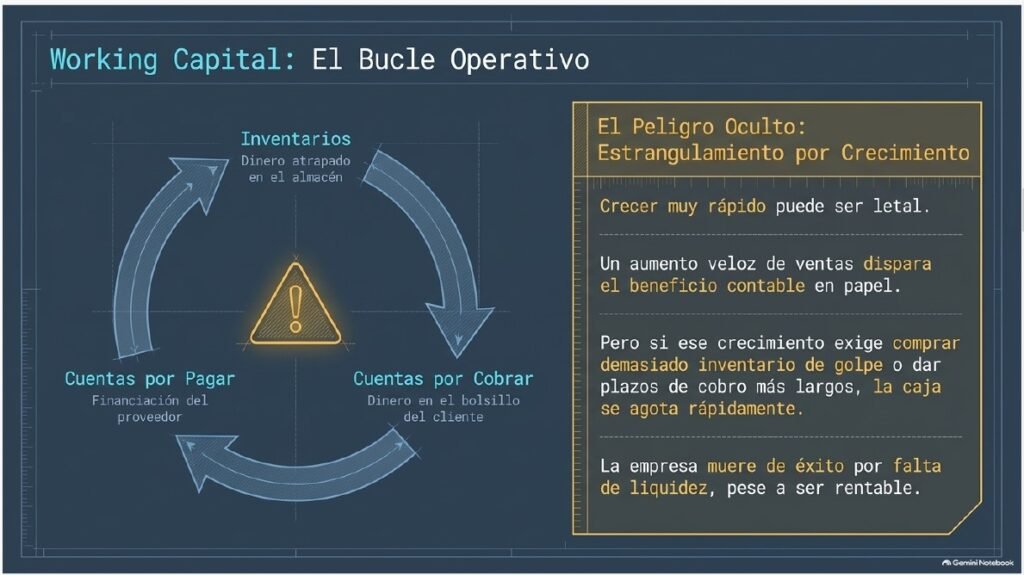
El dinero «atrapado» en la operativa diaria (inventarios, cuentas por cobrar, cuentas por pagar)
El Working Capital agrupa tres variables operativas principales que influyen directamente en la tesorería:
- Inventarios: Materias primas y productos almacenados que han requerido un desembolso de caja, pero aún no se han vendido.
- Cuentas por cobrar: Ventas ya contabilizadas pero cuyo dinero aún no ha ingresado en la cuenta bancaria por otorgar crédito a clientes.
- Cuentas por pagar: Financiación concedida por los proveedores que retrasa la salida efectiva de dinero.
Cuando los inventarios se acumulan o los clientes demoran sus pagos, la caja se reduce porque el dinero queda inmovilizado y «atrapado» en el circuito operativo.
Cómo una mala gestión del Working Capital puede ahogar a una empresa, aunque sea rentable en papel
Uno de los mayores riesgos en la gestión empresarial es el denominado estrangulamiento por crecimiento. Un incremento veloz en las ventas aumenta el beneficio contable en la cuenta de resultados, pero si ese crecimiento exige comprar mucho más inventario o se concede demasiado plazo de cobro a los clientes, la tesorería sufre una fuerte sangría.
Una compañía puede reportar ganancias récord en papel y, de forma simultánea, incurrir en quiebra por falta de liquidez si su Working Capital absorbe más dinero del que la operativa es capaz de generar.
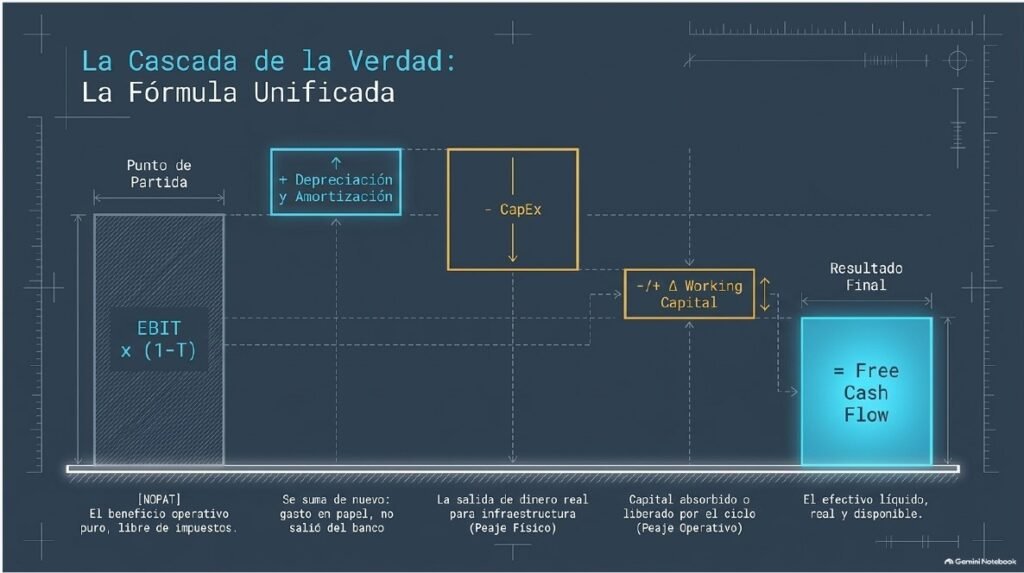
2.4. La fórmula unificada: Integración de EBIT/NOPAT, amortizaciones, Working Capital y CapEx para visualizar la generación de caja real
Para obtener el Free Cash Flow to the Firm (FCFF) o flujo de caja libre no apalancado, se integran todos los conceptos abordados en la siguiente ecuación:
FCF = EBIT * (1 – T) + Depreciación y Amortización – CapEx – Variación del Working Capital
Donde cada componente cumple un papel específico en el ajuste contable:
- EBIT x (1 – T) o NOPAT: Es el beneficio operativo de la empresa antes de intereses pero neto de impuestos operativos impuestos. Refleja el resultado puro del negocio.
- + Depreciación y Amortización: Se vuelven a sumar estos gastos contables porque no han supuesto una salida real de efectivo en el ejercicio.
- – CapEx: Se resta la inversión total efectuada en activos fijos e instalaciones.
- – Variación del Working Capital: Se resta el incremento neto en las necesidades operativas de fondos (o se suma si ha habido una liberación neta de capital circulante).
Esta fórmula unificada elimina las distorsiones del criterio de devengo contable y proyecta con precisión el efectivo líquido que el negocio produce en la realidad.
3. La Joya de la Corona: El FCF como Métrica Definitiva de Valoración
3.1. ¿Por qué es la métrica reina del análisis fundamental? Imposibilidad de manipular la caja libre a diferencia del beneficio neto
En el análisis fundamental y la valoración de empresas, el Free Cash Flow (FCF) es considerado por analistas e inversores la métrica reina para determinar la rentabilidad real de un negocio. La razón principal de su supremacía reside en su resistencia a la manipulación contable.
El beneficio neto proviene de la cuenta de pérdidas y ganancias, la cual se rige por el principio de devengo y está sujeta a diversas convenciones contables. La directiva de una empresa puede alterar el beneficio neto mediante ajustes en provisiones, variaciones en los ritmos de amortización o la activación de determinados gastos.
Por el contrario, el flujo de caja libre no se basa en estimaciones abstractas, sino en los movimientos reales de entrada y salida de tesorería en las cuentas bancarias de la compañía. Como afirma la máxima financiera, mientras el beneficio neto es una estimación sujeta a criterios contables, la caja es un hecho innegable: el dinero o ha ingresado en el banco o no lo ha hecho. Por esta razón, evaluar el FCF permite conocer la solvencia real y la capacidad de generación de riqueza de la empresa sin los sesgos de la contabilidad tradicional.
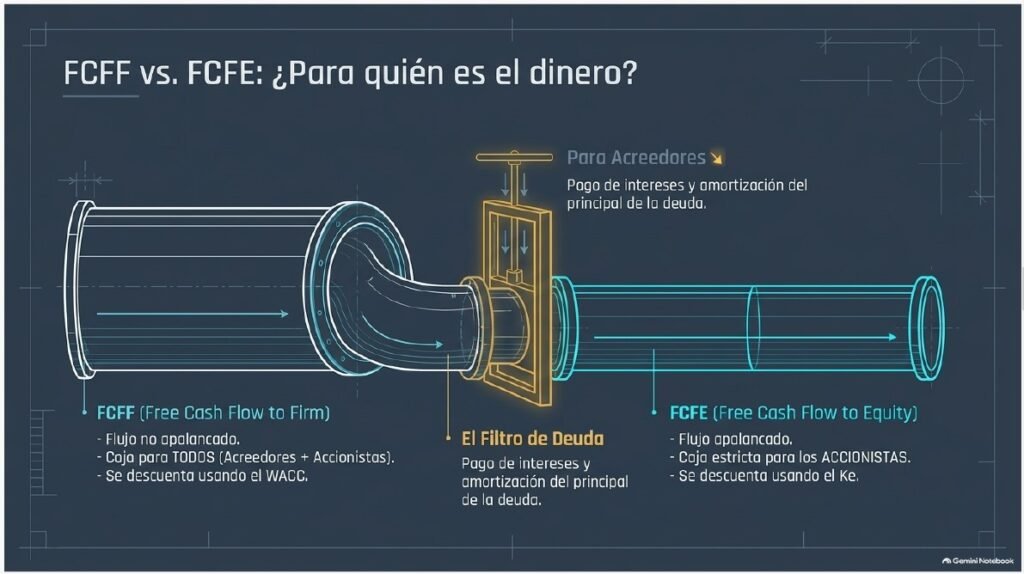
3.2. FCFE (Free Cash Flow to Equity) vs. FCFF (Free Cash Flow to Firm)
Al profundizar en la valoración financiera, es necesario distinguir entre dos vertientes del flujo de caja libre según quién sea el destinatario final de esos fondos:
FCFF (Free Cash Flow to Firm) o Flujo de Caja Libre No Apalancado
- Definición: Representa el flujo de caja generado por la actividad operativa del negocio que queda disponible para todos los proveedores de capital de la empresa (tanto acreedores financieros como accionistas).
- Enfoque: Se calcula antes de descontar los pagos de intereses de la deuda y las amortizaciones del principal. Mide la capacidad intrínseca de la empresa para producir efectivo independientemente de cómo esté financiada su estructura de capital.
- Uso en valoración: Es el estándar utilizado en las valoraciones corporativas globales mediante el método de Descuento de Flujos de Caja (DCF), donde los flujos se descuentan utilizando el WACC (Coste Medio Ponderado del Capital).
FCFE (Free Cash Flow to Equity) o Flujo de Caja Libre para el Accionista (Apalancado)
- Definición: Es la cantidad de efectivo que queda disponible estrictamente para los accionistas (los dueños del capital propio).
- Enfoque: Se obtiene tras restar del FCFF los compromisos financieros de la empresa: el pago de intereses de la deuda (neto de su efecto fiscal) y la devolución o amortización del principal de las deudas, sumando las nuevas emisiones de deuda.
- Uso en valoración: Refleja la liquidez directa que se puede destinar a remunerar al inversor en renta variable y se descuenta aplicando el coste del capital propio (Ke).
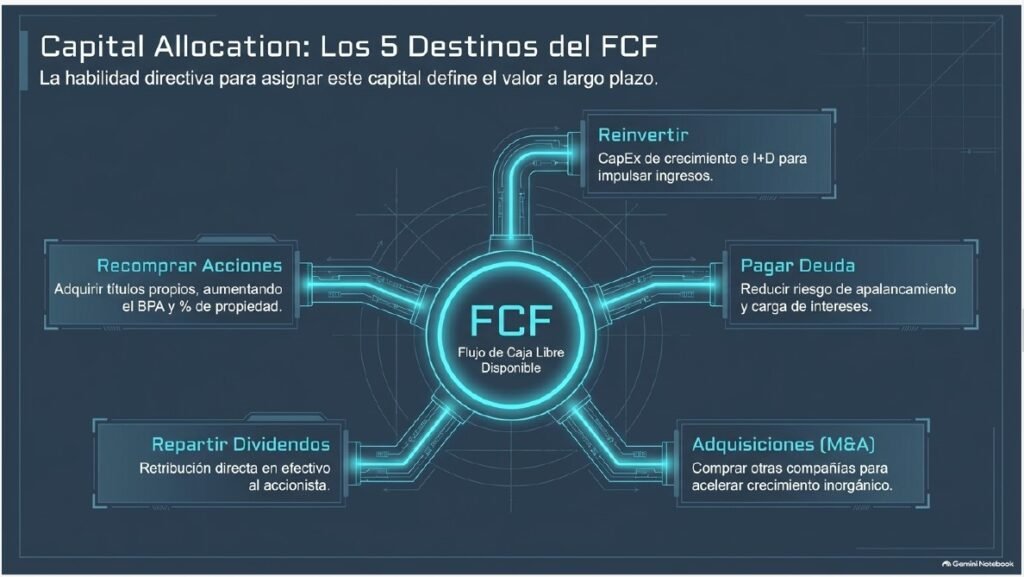
3.3. El destino del FCF: Los 5 usos del flujo de caja libre por parte de la directiva y la asignación de capital (Capital Allocation)
El Free Cash Flow generado por la operativa representa el efectivo libre de compromisos que la dirección de la empresa debe gestionar. La habilidad del equipo directivo para tomar decisiones sobre dónde destinar este dinero se conoce como asignación de capital (Capital Allocation) y es uno de los determinantes más importantes del valor a largo plazo para el accionista.
Existen 5 destinos fundamentales a los que la directiva puede asignar el FCF producido:
- Reinvertir en el propio negocio (CapEx de crecimiento e I+D): Financiar la apertura de nuevas instalaciones, desarrollar nuevos productos o expandirse a nuevos mercados para impulsar los ingresos futuros.
- Amortizar o reducir deuda: Pagar préstamos y bonos pendientes para disminuir el riesgo de apalancamiento, reducir la carga de intereses y reforzar la solvencia financiera de la compañía.
- Repartir dividendos: Distribuir efectivo de forma directa a los accionistas como retribución por el capital invertido.
- Recomprar acciones propias: Adquirir títulos de la propia empresa en el mercado bursátil, lo que reduce el número de acciones en circulación y aumenta la participación porcentual y el beneficio por acción de los accionistas restantes.
- Realizar adquisiciones (M&A): Comprar otras compañías o activos estratégicos para acelerar el crecimiento de forma inorgánica. (Asimismo, la directiva puede optar por acumular temporalmente el efectivo en balance como reserva estratégica de seguridad).
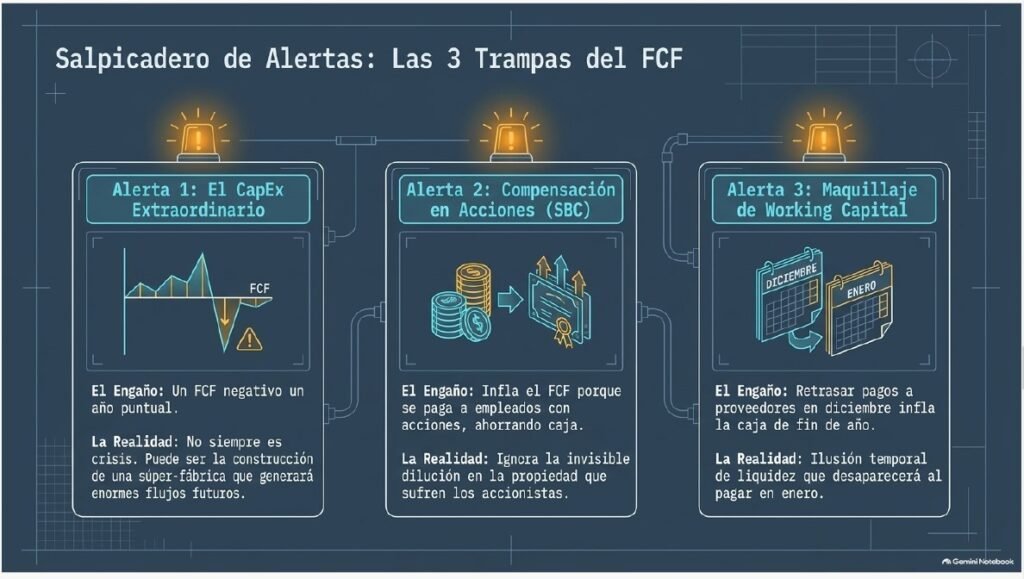
3.4. ⚠️ Las trampas del FCF: lo que el inversor principiante pasa por alto
Aunque el FCF es el indicador más fiable, la lectura simplista de los datos anuales puede llevar a conclusiones erróneas si no se analizan los matices tras la cifra bruta.
1. El CapEx puntual o extraordinario que distorsiona un solo año
Las inversiones en activos fijos (CapEx) suelen ser agrupadas o irregulares. Si una empresa decide construir una nueva planta de producción o renovar toda su flota en un ejercicio determinado, el desembolso de CapEx de ese año se disparará, haciendo que el FCF se reduzca drásticamente o incluso resulte negativo. Esto no significa que el negocio atraviese una crisis o sea inviable; simplemente refleja un ciclo puntual de inversión para generar mayores flujos en el futuro.
2. La Compensación en Acciones (Stock-Based Compensation – SBC)
Especialmente común en empresas tecnológicas y de alto crecimiento, la retribución al personal mediante la entrega de acciones es un coste operativo real. En el estado de flujos de efectivo, la contabilidad vuelve a sumar este gasto al flujo de caja operativo porque no implica una salida inmediata de billetes de la cuenta bancaria en el periodo presente. Si el analista ignora este efecto, estará observando un FCF sobreestimado de forma artificial, pasando por alto la paulatina dilución en la propiedad que sufren los accionistas existentes.
3. El Working Capital «maquillado» en el cierre del ejercicio
La variación del capital de trabajo influye directamente en el cálculo del FCF. Una práctica agresiva por parte de la directiva para inflar temporalmente la caja reportada al cierre del ejercicio consiste en retrasar deliberadamente el pago a proveedores justo antes de la fecha de corte de los estados financieros. Esto genera un incremento momentáneo del flujo de caja operativo al posponer la salida de dinero, creando una ilusión de mayor liquidez que se desvanecerá en los primeros días del siguiente periodo cuando se ejecuten los pagos pendientes.
4. El Salto a los Múltiplos de Valoración: De dónde sale el EV/FCF y cómo usarlo
4.1. ¿Qué es el Enterprise Value (EV) y por qué sustituye a la Capitalización Bursátil?
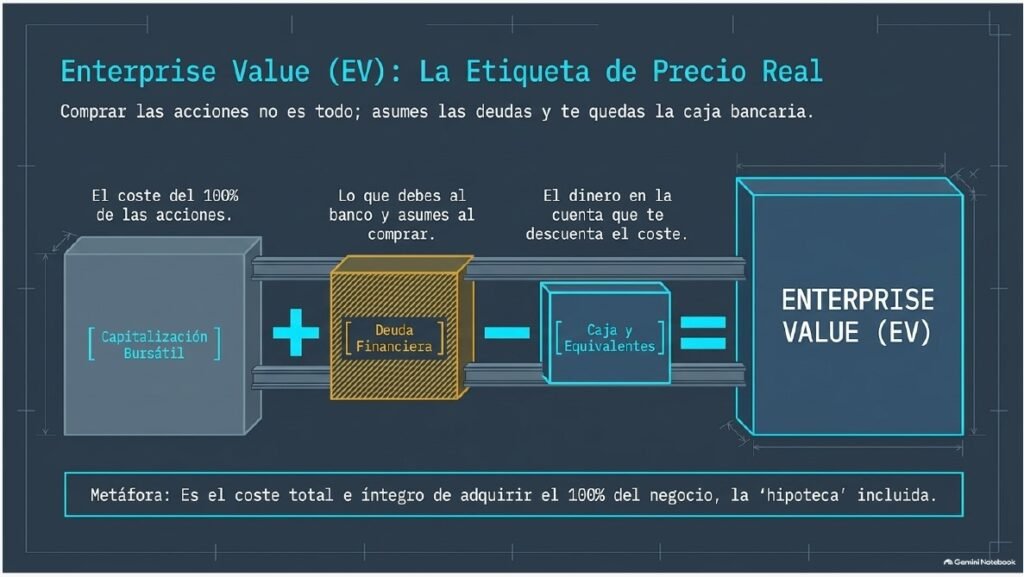
Para valorar un negocio cotizado con precisión, la Capitalización Bursátil (el precio por acción multiplicado por el número total de acciones) resulta insuficiente. Si un inversor decide comprar el 100% de las acciones de una compañía, no solo asume el coste de la renta variable, sino que adquiere la empresa con todo lo que lleva dentro.
Al tomar el control total de una sociedad, el nuevo propietario debe hacerse cargo de las deudas financieras pendientes con las entidades bancarias y acreedores. Al mismo tiempo, el comprador pasa a ser dueño del dinero en efectivo que la compañía custodia en sus cuentas corrientes y de sus inversiones líquidas a corto plazo.
La combinación de ambos elementos se conoce como Deuda Financiera Neta:
Deuda Financiera Neta} = Deuda Financiera Total – Caja y Equivalentes
Por este motivo, en el análisis fundamental se utiliza el Enterprise Value (EV) o Valor de Empresa, que mide el precio económico real y completo de adquisición de la totalidad del negocio.
EV = Capitalización Bursátil + Deuda Financiera Neta
Nota práctica: Si una empresa cuenta con más caja disponible que deuda financiera acumulada, la deuda neta resulta negativa (posee caja neta). En ese escenario, el Enterprise Value será inferior a la capitalización bursátil, ya que el dinero guardado en la «caja fuerte» reduce el coste efectivo de la adquisición.
4.2. Construyendo el múltiplo definitivo (EV / FCF)
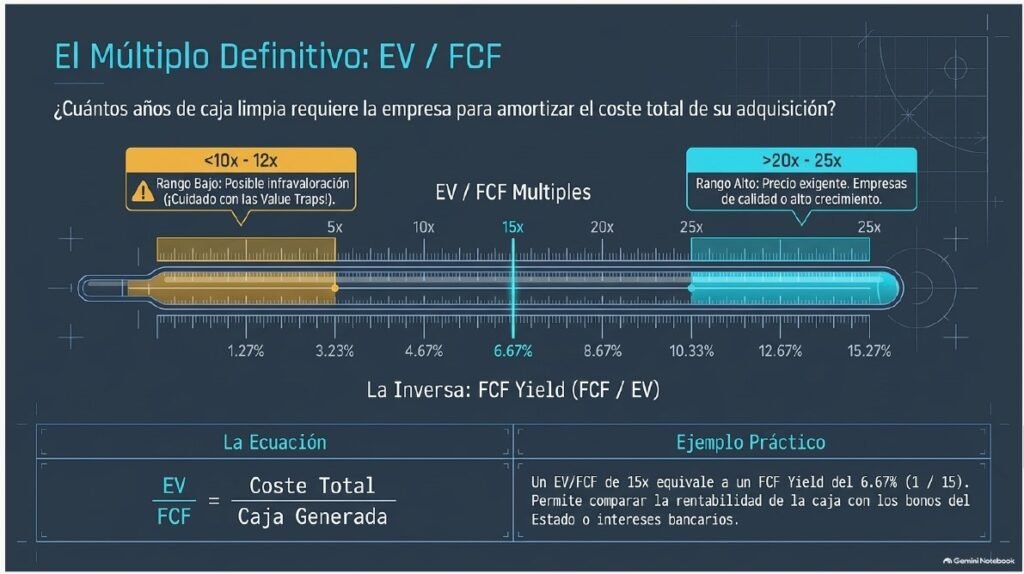
El múltiplo EV/FCF pone en relación el coste total que supondría comprar la empresa entera (Enterprise Value) con la caja limpia y real que el negocio es capaz de generar en sus operaciones (Free Cash Flow). Esta relación determina cuántos años de flujo de caja libre se necesitarían para amortizar el coste total de la adquisición, convirtiéndose en el indicador más riguroso de valoración.
¿Por qué el EV/FCF es superior a otros múltiplos tradicionales?
- Frente al PER (Price-to-Earnings Ratio): El PER relaciona la Capitalización Bursátil con el Beneficio Neto. Presenta dos flaquezas fundamentales: ignora por completo la deuda que soporta la compañía y utiliza un beneficio contable que puede ser distorsionado mediante criterios de amortización, depreciación o provisiones. En contraste, el EV/FCF mide el desembolso total incorporando la deuda e ignora las convenciones contables para centrarse exclusivamente en la tesorería real.
- Frente al EV/EBITDA: Aunque el EV/EBITDA sí tiene en cuenta la deuda al utilizar el Enterprise Value, el EBITDA no es flujo de caja. El EBITDA omite dos desembolsos operativos críticos: el CapEx (la reinversión necesaria para reponer o ampliar la maquinaria e infraestructura) y la variación en el Working Capital (el dinero bloqueado en inventarios o facturas pendientes de cobro). Una empresa intensiva en capital o con mala gestión de cobros puede mostrar un EV/EBITDA aparentemente bajo o «barato» mientras destruye liquidez y se encamina a tensiones de tesorería.
4.3. Cómo interpretar el EV/FCF en la práctica
Múltiplo Bajo vs. Múltiplo Alto
- Múltiplo Bajo (ej. EV/FCF < 10x – 12x): Indica que la empresa requiere relativamente pocos años de generación de caja para cubrir su valor de empresa. Puede señalar una oportunidad de inversión en una compañía infravalorada por el mercado. Sin embargo, el analista debe descartar que se trate de una trampa de valor (value trap), donde el múltiplo es bajo debido a un deterioro estructural del negocio, altos riesgos financieros o una caída inminente en los flujos futuros.
- Múltiplo Alto (ej. EV/FCF > 20x – 25x): Exige pagar un precio elevado por cada euro de caja libre producido. Suele darse en empresas de alta calidad (quality), con fuertes ventajas competitivas o con elevadas expectativas de crecimiento. La cautela reside en verificar si el crecimiento proyectado justifica pagar dicho múltiplo sin comprometer la rentabilidad futura.
La equivalencia con el FCF Yield (Rendimiento del Flujo de Caja Libre)
El FCF Yield es la métrica inversa del múltiplo EV/FCF y expresa el porcentaje de rendimiento en caja directa que la empresa devuelve por cada euro que cotiza su valoración:
FCF Yield = Free Cash Flow / Enterprise Value
(o bien, FCF por Acción / Cotización por Acción)
Por ejemplo, si una compañía cotiza a un múltiplo EV/FCF de 15x, su FCF Yield es del 6,67% (1 / 15). Esta transformación facilita comparar de manera directa la rentabilidad de la caja generada por el negocio frente a alternativas de inversión como el rendimiento de los bonos del Estado o los tipos de interés bancarios.
5. Resumen del Módulo y Transición al Módulo 7
5.1. Comparativa definitiva: EBITDA vs. Beneficio Neto vs. Free Cash Flow (FCF)
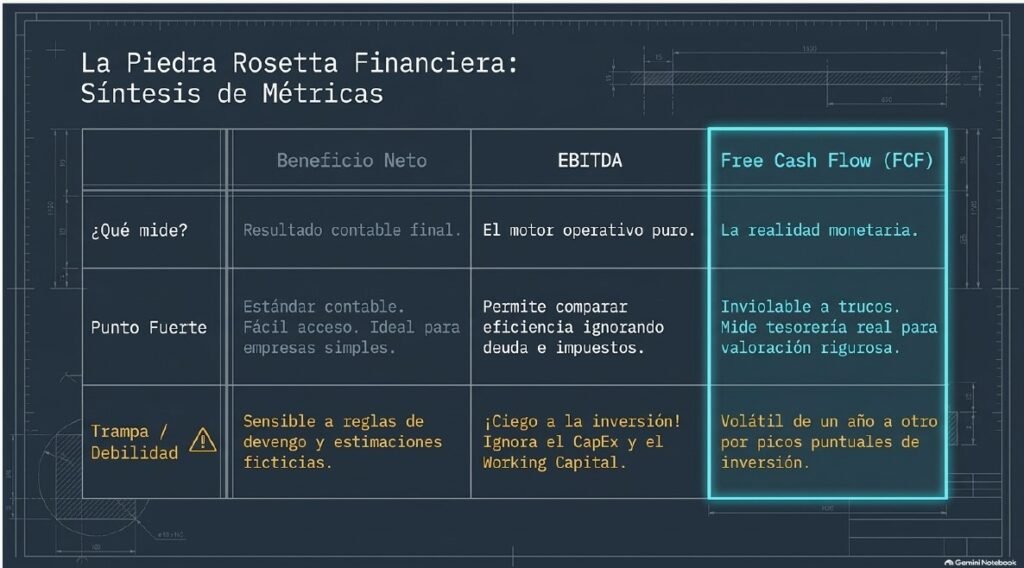
A lo largo del Módulo 6 hemos analizado cómo se descomponen y leen las tripas financieras de una empresa. Para afianzar estos conocimientos antes de avanzar, es fundamental contrastar cara a cara las tres métricas de rentabilidad más utilizadas en el mundo empresarial y bursátil: el Beneficio Neto, el EBITDA y el Free Cash Flow (FCF).
Aunque en la prensa financiera a menudo se presentan como cifras intercambiables, cada una mide aspectos radicalmente distintos de la salud económica de un negocio.
| Criterio | Beneficio Neto (Net Income) | EBITDA | Free Cash Flow (FCF) |
| ¿Qué mide realmente? | El resultado contable final tras deducir todos los costes, impuestos, intereses y amortizaciones. | La rentabilidad pura de la operativa diaria antes de intereses, impuestos y desgastes de activos. | La caja real, limpia y sin ataduras que genera el negocio tras sostener sus operaciones e inversiones. |
| Punto fuerte | Facilidad de acceso al estar al final de la cuenta de pérdidas y ganancias. | Permite comparar la eficiencia operativa de empresas ignorando diferencias fiscales o de deuda. | Inviolable a trucos contables: mide la tesorería real disponible para accionistas y acreedores. |
| Debilidad / Trampa | Sensible a estimaciones contables (devengo), provisiones y amortizaciones ficticias. | Ignora el CapEx (reposición de maquinaria), el Working Capital y los impuestos. | Puede ser muy volátil de un año a otro por picos puntuales de inversión o CapEx. |
| Uso ideal | Análisis rápido del rendimiento por acción en empresas simples sin distorsiones contables. | Comparar la eficiencia operativa de empresas de un mismo sector con distinto endeudamiento. | Valoración rigurosa de empresas (DCF), capacidad de pago de deuda y sostenibilidad del dividendo. |
1. Beneficio Neto: El estándar contable
El beneficio neto es la línea final de la cuenta de pérdidas y ganancias. Su mayor limitación es que se rige por el principio de devengo, registrando ingresos y gastos cuando se firman o facturan, no cuando se cobran o pagan. Además, resta gastos no monetarios como las amortizaciones, pero ignora los desembolsos reales de caja en activos fijos. Por eso, una empresa con un beneficio neto brillante puede quebrar si sus clientes no le pagan a tiempo o si sus necesidades de inversión absorben toda su tesorería.
2. EBITDA: El motor operativo (pero ciego a la inversión)
El EBITDA (Earnings Before Interest, Taxes, Depreciation, and Amortization) elimina las distorsiones de las estructuras de deuda y la fiscalidad, centrándose en el margen operativo. Sin embargo, utilizar el EBITDA como sustituto directo del flujo de caja es peligroso. El EBITDA ignora dos grifos clave por los que se escapa el dinero real: el CapEx (el mantenimiento de la maquinaria e instalaciones) y el Working Capital (el dinero atrapado en inventarios y facturas pendientes de cobro).
3. Free Cash Flow (FCF): La realidad monetaria
El FCF ajusta el resultado operativo sumando las amortizaciones contables (que no salieron del banco) y restando el CapEx real y las variaciones del capital de trabajo. Representa la tesorería física que queda en la caja fuerte de la empresa para repartir dividendos, recomprar acciones o amortizar deuda sin endeudarse ni poner en riesgo la operativa. Por ello, el FCF se consolida como la prueba de fuego de la viabilidad de cualquier negocio.
5.2. Conclusión del Módulo 6: La verdadera calidad financiera de un negocio
Tras recorrer los conceptos de OPEX, CAPEX, Working Capital y Free Cash Flow, el estudiante de este curso ha adquirido la capacidad de ver más allá de las notas de prensa corporativas y los titulares de mercado.
Descifrar los números de una empresa no consiste en memorizar cuentas de resultados, sino en responder a tres preguntas fundamentales:
- ¿El modelo de negocio genera caja operativa de forma recurrente?
- ¿Cuánta de esa caja debe reinvertirse obligatoriamente en CapEx de mantenimiento para no quedarse obsoleta?
- ¿El crecimiento en ventas se traduce en dinero en cuenta o se queda atascado en inventarios y facturas impagadas (Working Capital)?
Saber responder a estas preguntas diferencia al inversor aficionado del inversor analítico. Una empresa de calidad no es simplemente la que vende más, sino aquella capaz de convertir sus ventas en flujos de caja libres sostenibles y crecientes en el tiempo.
5.3. El mapa hacia el Módulo 7: «Múltiplos de Valoración»
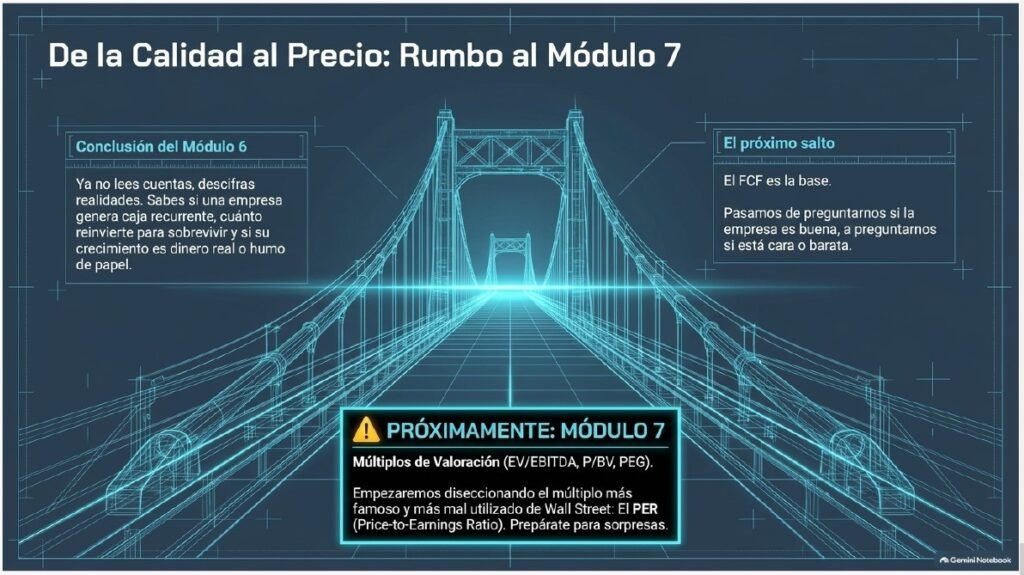
En este tramo final del Módulo 6 hemos dado el primer paso hacia el mundo de la valoración mediante la introducción del múltiplo EV/FCF. Hemos comprendido que para saber si una acción está «cara» o «barata», no basta con mirar su precio en pantalla, sino que debemos relacionar lo que cuesta comprar la totalidad del negocio (Enterprise Value) con la caja real que este produce.
Sin embargo, el EV/FCF es solo una de las herramientas dentro de la caja de utensilios del analista fundamental. En el Módulo 7: Múltiplos de Valoración, ampliaremos el arsenal para dominar las métricas que utilizan los profesionales en Wall Street y las firmas de inversión:
- Múltiplos sobre Beneficio: PER (Price-to-Earnings) y PEG (Price/Earnings-to-Growth).
- Múltiplos sobre Resultado Operativo: EV/EBITDA y EV/EBIT.
- Múltiplos sobre Balances y Ventas: Price/Book Value (P/BV) y EV/Sales.
Aprenderemos cuándo aplicar cada uno de ellos, qué rangos son razonables según el sector y cómo combinarlos para encontrar empresas infravaloradas con margen de seguridad.
5.4. El Módulo 7: Presentación del PER (Price to Earnings Ratio)
Para comenzar el Módulo 7 con fuerza, abordaremos en la primera entrega la métrica más famosa, comentada y utilizada de la historia de la bolsa: el PER (Price to Earnings Ratio).
PER = Precio por Acción / Beneficio por Acción (BPA) o bien Capitalización Bursátil / Beneficio Neto
El PER nos indica cuántas veces estamos pagando el beneficio neto anual de una empresa o cuántos años tardaríamos en recuperar la inversión si los beneficios se mantuvieran constantes.
- Sus grandes ventajas: Es ultra conocido, sumamente sencillo de calcular e interpretar, y está disponible al instante en cualquier portal financiero.
- Sus peligros y trampas: Al apoyarse en el beneficio neto contable, el PER no descuenta la deuda que acumula la empresa, ignora el CapEx necesario para mantener el negocio y puede ser engatusado mediante ingenierías contables. Una empresa puede parecer «barata» con un PER de 6x simplemente porque está hiper apalancada o al borde de la quiebra técnica.
En el primer tema del Módulo 7 contrapondremos la popularidad y rapidez del PER frente al rigor y la solidez del EV/FCF que hemos descubierto en esta lección, enseñándote a detectar cuándo un PER bajo es una oportunidad de oro y cuándo es una trampa mortal de valor.
Cierre del artículo (y del Módulo 6)
Y con esto, no solo cerramos este artículo, sino todo el Módulo 6. Hace siete artículos empezamos con una simple cascada de beneficios y una empresa ficticia que apenas conocíamos. Hoy la dejamos ahí, en el mismo lugar en el que la dejamos al principio de este último tema: con todos los ingredientes de su Free Cash Flow ya sobre la mesa —su NOPAT, su amortización, su CAPEX, su Working Capital—, esperando a que alguien complete el cálculo. Si has seguido el módulo con atención, ese alguien puedes ser tú. Te dejamos el reto.
Lo que hemos aprendido en este recorrido no es una colección de siglas sueltas para impresionar en una conversación de bar. Es un lenguaje. El lenguaje que te permite abrir el informe anual de cualquier empresa cotizada y, en lugar de sentirte perdido ante una sopa de números, empezar a hacerte las preguntas correctas: ¿gana dinero de verdad, o solo lo parece? ¿Ese dinero se queda en la empresa o se evapora en deuda y activos que se desgastan? ¿Genera caja real, o solo beneficio de papel?
Con esa última pregunta respondida —el Free Cash Flow como la verdad última que ningún truco contable puede maquillar—, ya tienes la base sobre la que se construye absolutamente todo el análisis de valoración. Y ese es, precisamente, el terreno que vamos a pisar a partir de ahora. En el Módulo 7 dejamos de preguntarnos únicamente si una empresa es buena, para empezar a preguntarnos si su precio en bolsa tiene sentido. Empezaremos por la métrica más popular y más mal utilizada de toda la inversión: el PER. Te vas a llevar alguna sorpresa.
Nos vemos en el Módulo 7.
Nuestras Redes Sociales
👉 Cada viernes publicamos un nuevo análisis fundamental de empresas cotizadas.
👉 Sigue el canal para no perderte los próximos vídeos y seguir aprendiendo sobre inversión y mercados financieros.
🎧 También puedes seguirnos y escucharnos en nuestras otras plataformas:
👉 Sigue el canal para más análisis fundamentales de empresas cotizadas.
👉 Escucha el podcast con los análisis en formato audio.
👉 Visita nuestra web para acceder al análisis fundamental completo.
🔗 Análisis completo de la empresa:👉 https://www.vitasoluta.com/analisis/empresas
🌐 Dónde encontrarnos
🌐 Web: https://www.vitasoluta.com
📺 YouTube: https://www.youtube.com/vitasoluta
🎧 Podcast: https://www.spotify.com/VitaSoluta
🐦 X: https://www.x.com/Vita_Soluta
📸 Instagram: https://www.instagram.com/vita_soluta
🧵 Threads: https://www.threads.com/vita_soluta
@ Email: admin@vitasoluta.com