¿Qué es la rentabilidad y cómo se calcula? La guía que todo inversor debería entender
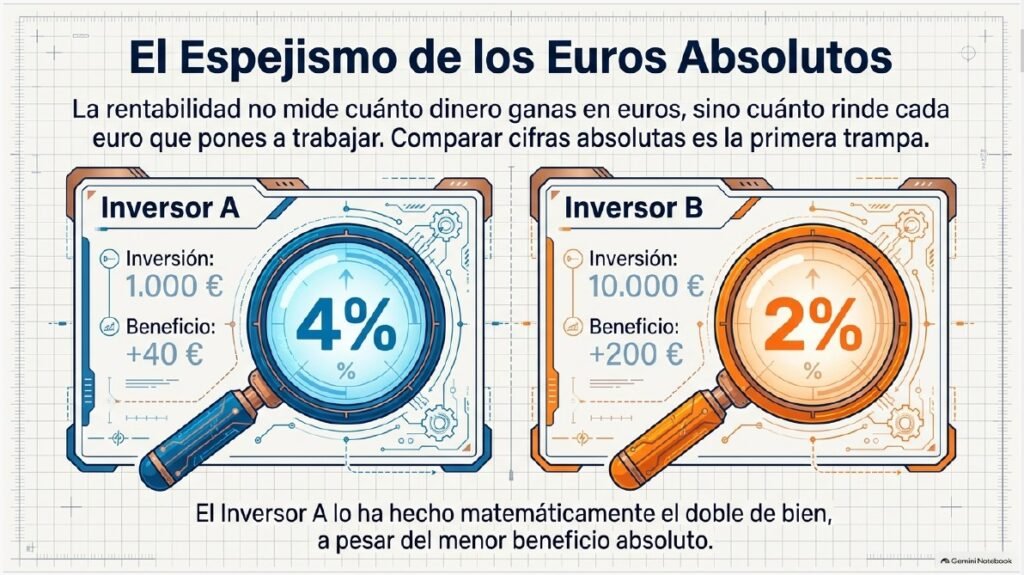
Imagina que dos amigos te cuentan, en la misma barra de bar, que han «ganado dinero» invirtiendo. El primero metió 1.000 € y ahora tiene 1.040 €. El segundo metió 10.000 € y ahora tiene 10.200 €. ¿Quién ha hecho mejor inversión?
Si solo miras las cifras absolutas, dirías que el segundo, porque ha ganado 200 € frente a los 40 € del primero. Pero esa comparación es una trampa — y es precisamente la trampa que la rentabilidad existe para evitar. El primero ha ganado un 4% de lo que invirtió. El segundo, solo un 2%. En términos relativos, el primero lo ha hecho el doble de bien.
Esa es la idea central que vamos a desarrollar hoy: la rentabilidad no mide cuánto dinero ganas en euros, sino cuánto rinde cada euro que pones a trabajar. Y entender esto bien es, probablemente, la habilidad más básica —y más ignorada— de cualquier persona que quiera empezar a invertir con cabeza.
¿Qué es exactamente la rentabilidad?
La rentabilidad es la relación entre el beneficio que obtienes de una inversión y el dinero que has destinado a conseguirlo. Dicho de otra forma: es el porcentaje de beneficio que consigues por cada euro invertido, no la cantidad de euros en sí.
Esto tiene una consecuencia muy importante que mucha gente pasa por alto: la rentabilidad no te dice cuánto dinero vas a ganar en términos absolutos, solo te dice el porcentaje. Si un fondo de inversión promete una rentabilidad del 4%, eso significa que por cada 100 € que metas, obtendrás 4 € de beneficio — ni un céntimo más, ni un céntimo menos, independientemente de si metes 100 € o 100.000 €. El dinero absoluto que ganes dependerá, lógicamente, de cuánto capital destines.
Cómo se calcula la rentabilidad
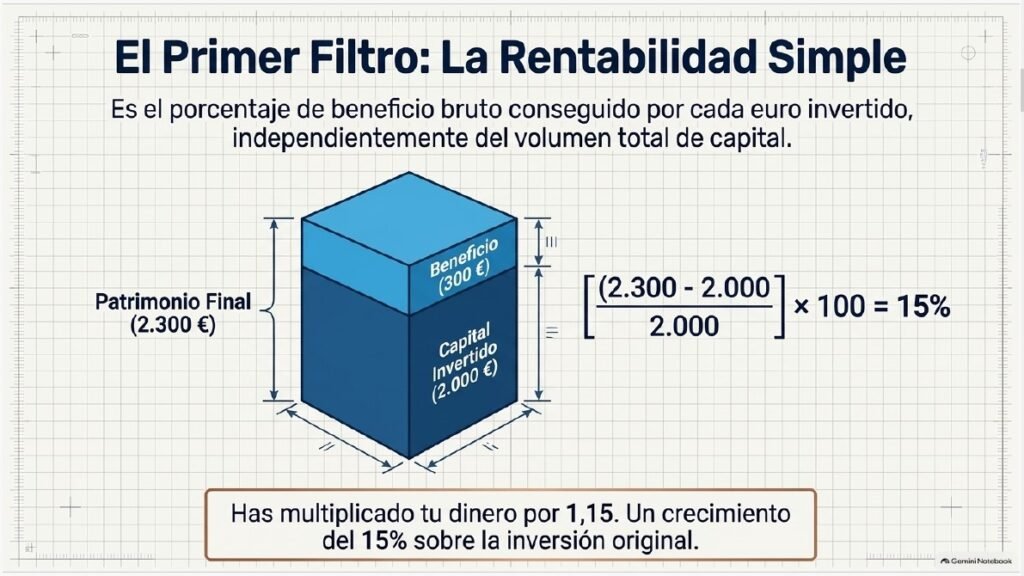
La fórmula básica de la rentabilidad —también llamada rentabilidad simple o rentabilidad acumulada— es esta:
Rentabilidad (%) = [(Patrimonio Final − Capital Invertido) / Capital Invertido] × 100
Vamos a verlo con un ejemplo sencillo. Supongamos que inviertes 2.000 € en un fondo, y al cabo de un tiempo, cuando decides recuperar tu dinero, tu patrimonio ha crecido hasta los 2.300 €.
- Patrimonio Final: 2.300 €
- Capital Invertido: 2.000 €
- Rentabilidad = [(2.300 − 2.000) / 2.000] × 100 = 15%
Has multiplicado tu dinero por 1,15 — has ganado un 15% sobre lo que invertiste. Hasta aquí, sencillo. El problema llega cuando intentamos comparar inversiones que han durado periodos de tiempo distintos.
Por qué la rentabilidad simple no basta: la importancia de la rentabilidad anualizada
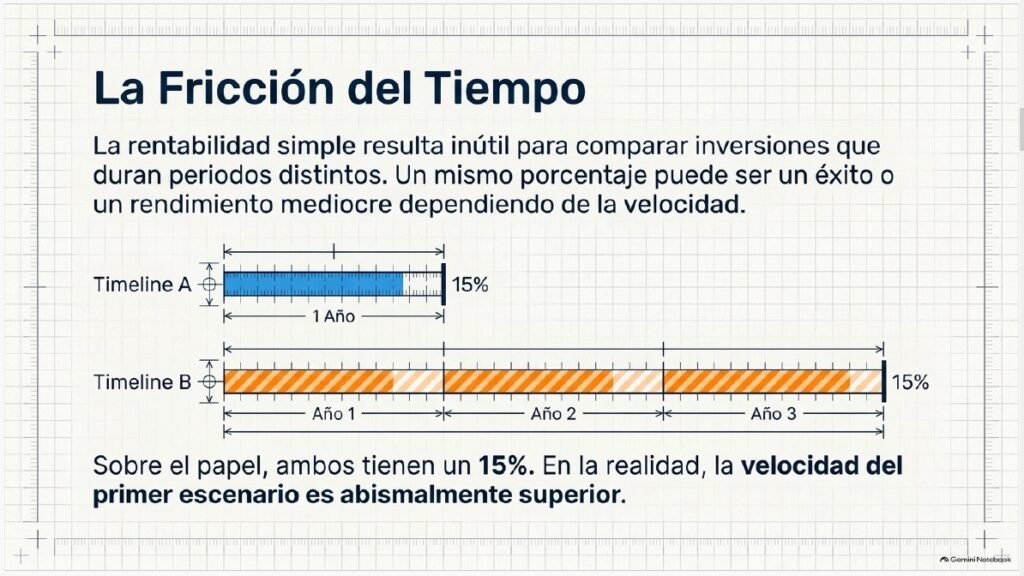
Imagina ahora que ese 15% del ejemplo anterior lo has conseguido en 3 años. Y que un amigo tuyo ha conseguido también un 15% de rentabilidad, pero en solo 1 año. Sobre el papel, ambos tenéis «la misma rentabilidad». Pero está claro que el rendimiento de tu amigo es mucho mejor: ha conseguido en un año lo que a ti te ha costado tres.
Aquí es donde entra en juego la rentabilidad anualizada (también conocida como CAGR, o Tasa de Crecimiento Anual Compuesto), que nos dice cuánto ha rendido una inversión de media cada año, permitiéndonos comparar productos con distinta duración en igualdad de condiciones.
⚠️ El error más común: usar la media aritmética
La tentación natural es coger la rentabilidad total y dividirla entre el número de años. En nuestro ejemplo, 15% / 3 años = 5% anual. Este cálculo es incorrecto, y el motivo tiene un nombre propio: el interés compuesto.
El interés compuesto es el fenómeno por el cual las ganancias de un año se reinvierten y, a su vez, generan sus propias ganancias al año siguiente. No es lo mismo ganar un 5% sobre 2.000 € el primer año, que ganar un 5% sobre 2.100 € el segundo año (porque ya incluye la ganancia anterior). Por eso, para calcular la rentabilidad anualizada de forma correcta, no podemos usar una simple media aritmética — necesitamos la fórmula del crecimiento compuesto:
Patrimonio Final = Inversión Inicial × (1 + Rentabilidad Anualizada) ^ Número de Años
Y despejando la rentabilidad anualizada de esa fórmula, obtenemos:
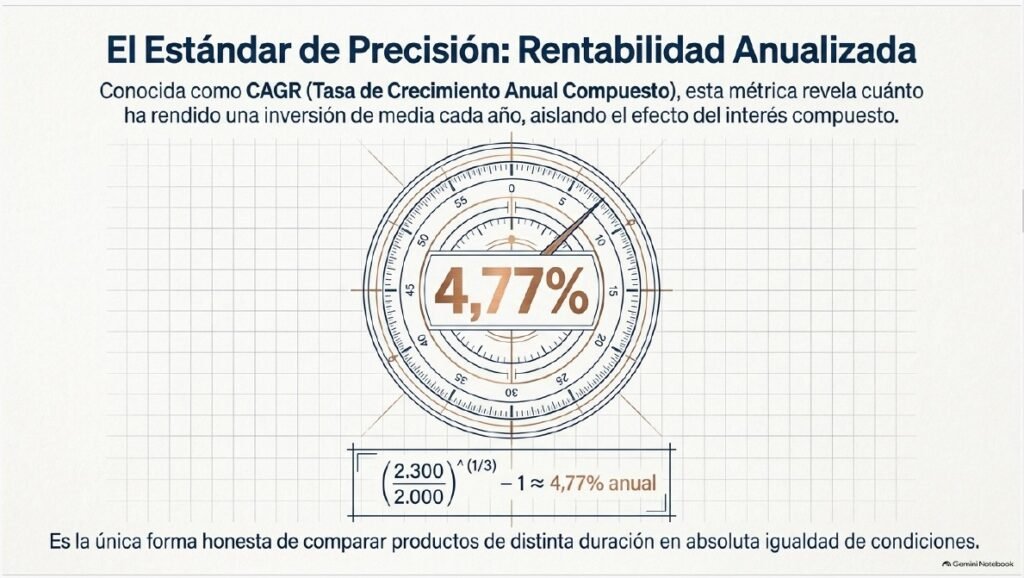
Rentabilidad Anualizada = (Patrimonio Final / Inversión Inicial) ^ (1 / Número de Años) − 1
Volviendo a nuestro ejemplo (2.000 € que se convierten en 2.300 € en 3 años):
Rentabilidad Anualizada = (2.300 / 2.000) ^ (1/3) − 1 = 1,15 ^ (0,333) − 1 ≈ 4,77% anual
Fíjate en la diferencia: no es un 5% anual (como daría la media aritmética simplista), sino un 4,77%. La diferencia puede parecer pequeña en un ejemplo con números redondos, pero cuando hablamos de décadas de inversión y cantidades de dinero mayores, ese pequeño desajuste se traduce en miles de euros de diferencia en tus cálculos.
¿Por qué importa tanto esta cifra? Porque es la que de verdad te permite comparar peras con peras. Si estás valorando entre un fondo con 10 años de historial y otro con solo 5, la rentabilidad anualizada es la única forma honesta de saber cuál de los dos ha rendido mejor cada año, en igualdad de condiciones.
El matiz que casi nadie tiene en cuenta: rentabilidad nominal vs. rentabilidad real
Hay una trampa silenciosa que se cuela en casi todos los cálculos de rentabilidad, y es esta: la inflación.
- La rentabilidad nominal es la que hemos calculado hasta ahora: el porcentaje «bruto» de crecimiento de tu dinero, sin tener en cuenta nada más.
- La rentabilidad real es esa misma rentabilidad, pero descontando la inflación del periodo — es decir, cuánto ha crecido de verdad tu poder adquisitivo.
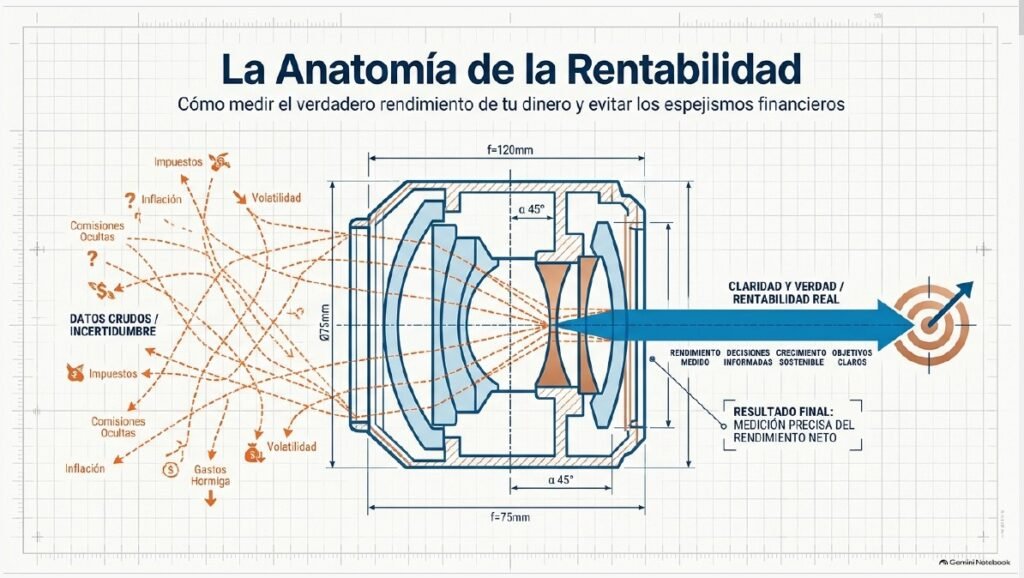
Imagina que un año consigues una rentabilidad nominal del 4%, pero ese mismo año la inflación ha sido del 3%. Tu rentabilidad real ronda apenas el 1% (el cálculo exacto no es una simple resta, pero como aproximación rápida funciona bien). Es decir: aunque tu cuenta bancaria muestre más euros, tu capacidad real de comprar cosas con ese dinero apenas ha mejorado.
Este matiz es especialmente importante si tu dinero está en productos de bajo riesgo, como cuentas remuneradas o depósitos con rentabilidades modestas — en esos casos, es habitual que la inflación se coma buena parte (o incluso la totalidad) de la rentabilidad nominal que estás obteniendo.
El binomio inseparable: rentabilidad y riesgo
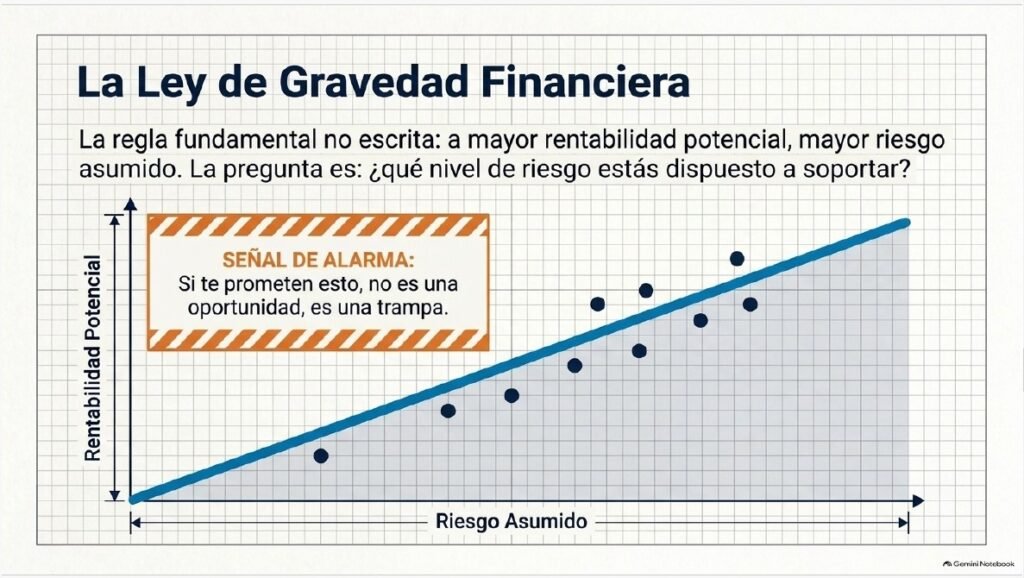
Hay una regla no escrita en el mundo de la inversión que conviene interiorizar cuanto antes: a mayor rentabilidad potencial, mayor riesgo asumido. No existen, en condiciones normales de mercado, productos que ofrezcan rentabilidades espectaculares sin ningún tipo de riesgo — y si alguien te promete lo contrario, es una señal de alarma, no una oportunidad.
Esto significa que la pregunta correcta nunca es simplemente «¿qué producto me da más rentabilidad?», sino «¿qué nivel de riesgo estoy dispuesto a asumir para conseguir esa rentabilidad, y es coherente con mi situación personal?».
Rentabilidad no lo es todo: otros factores a tener en cuenta
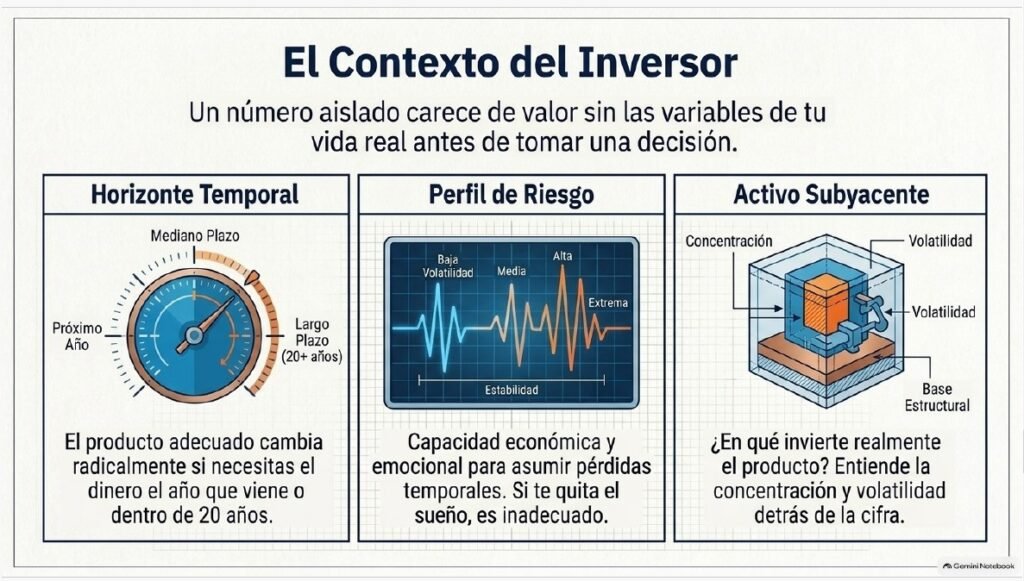
Para terminar, una advertencia importante. La rentabilidad debe ser un factor relevante a la hora de escoger dónde invertir tu dinero, pero nunca el único. Antes de dejarte deslumbrar por una cifra atractiva, conviene tener en cuenta:
- El horizonte temporal: no es lo mismo invertir dinero que vas a necesitar el año que viene que dinero pensado para dentro de 20 años. El tipo de producto adecuado cambia radicalmente según el plazo.
- Tu perfil de riesgo: cada persona tiene una capacidad distinta —económica y emocional— para asumir pérdidas temporales. Un producto excelente para otro inversor puede ser inadecuado para ti si te quita el sueño por las noches.
- En qué invierte realmente el producto: un fondo con una rentabilidad anualizada altísima puede estar concentrado en activos muy volátiles o en un único sector. Antes de invertir, entiende qué hay detrás de esa cifra.
⚠️ La advertencia más importante de todas: rentabilidades pasadas no garantizan rentabilidades futuras. Que un fondo haya funcionado bien históricamente solo nos dice que, hasta ahora, el equipo gestor ha hecho bien su trabajo — no que vaya a repetirlo. Los mercados cambian, los ciclos económicos cambian, y basar una decisión de inversión únicamente en el rendimiento pasado es uno de los errores más comunes —y más costosos— del inversor novato.
La conclusión: pensar en años, no en días
La inversión no es un atajo para hacerte rico de la noche a la mañana — es una actividad que exige paciencia, conocimiento y una mirada puesta en el largo plazo. Los mercados fluctúan constantemente, y quien persigue rentabilidades rápidas suele acabar tomando decisiones emocionales que le cuestan dinero.
Por eso, en Vita Soluta siempre defendemos la filosofía deentender bien en qué inviertes, calcular correctamente lo que puedes esperar obtener, y dejar que el tiempo —y el interés compuesto— hagan el resto del trabajo por ti.
Este artículo forma parte de nuestra serie de conceptos básicos de inversión y análisis fundamental, creada para aprender progresivamente cómo analizar empresas y tomar mejores decisiones financieras.
📩 También puedes suscribirte a nuestra newsletter para recibir análisis más extensos y profundos y tener acceso a nuestra plantilla de valoración.
🌐 Dónde encontrarnos
Web — Vita Soluta
YouTube — Vita Soluta
X — Vita Soluta
Instagram — Vita Soluta
Threads — Vita Soluta
Este contenido tiene finalidad exclusivamente educativa y no constituye una recomendación de inversión.