ANÁLISIS FUNDAMENTAL INTEGRAL DE TRANSDIGM GROUP INCORPORATED (NYSE: TDG)
Evaluación Exhaustiva del Modelo de Negocio, Estructura Financiera, Estrategia Operativa, Gobernanza y Valoración de Mercado
| FUENTE PRINCIPAL: Análisis Fundamental TransDigm.pdf FECHA DE ANÁLISIS: Septiembre de 2026 | COBERTURA: Resultados 3T Fiscal 2026 y Perspectivas Históricas (1993-2026) |
1. RESUMEN EJECUTIVO Y DATOS CLAVE DE LA ACCIÓN
1.1. Perfil Corporativo y Posición en el Mercado
TransDigm Group Incorporated (NYSE: TDG) es un diseñador, fabricante y proveedor global líder de componentes aeroespaciales altamente especializados. La compañía no fabrica aeronaves completas, sino que desarrolla piezas críticas y técnicamente sofisticadas necesarias para la operación segura de prácticamente todas las plataformas aéreas comerciales y militares en servicio actualmente a nivel mundial.
Datos Clave Bursátiles y Valoración de Mercado al 3T 2026
- Ticker Bursátil: TDG (Cotiza en la Bolsa de Nueva York – NYSE).
- Precio Actual de la Acción: $1.086,05 USD (al 20 de septiembre de 2026).
- Capitalización de Mercado: Aproximadamente $60.030 millones de USD.
- Rango de 52 Semanas: Entre $1.071,25 USD y $1.463,03 USD.
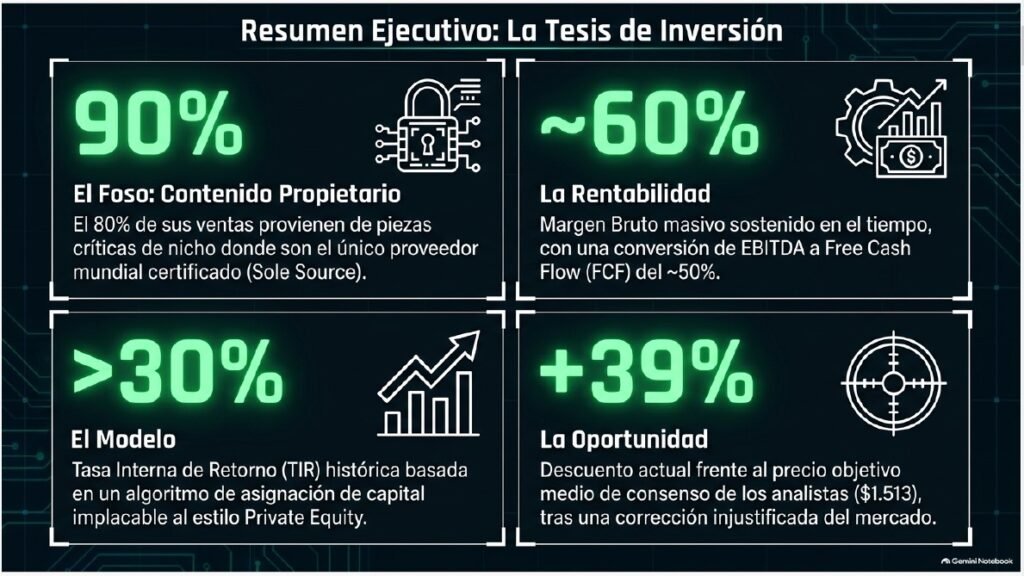
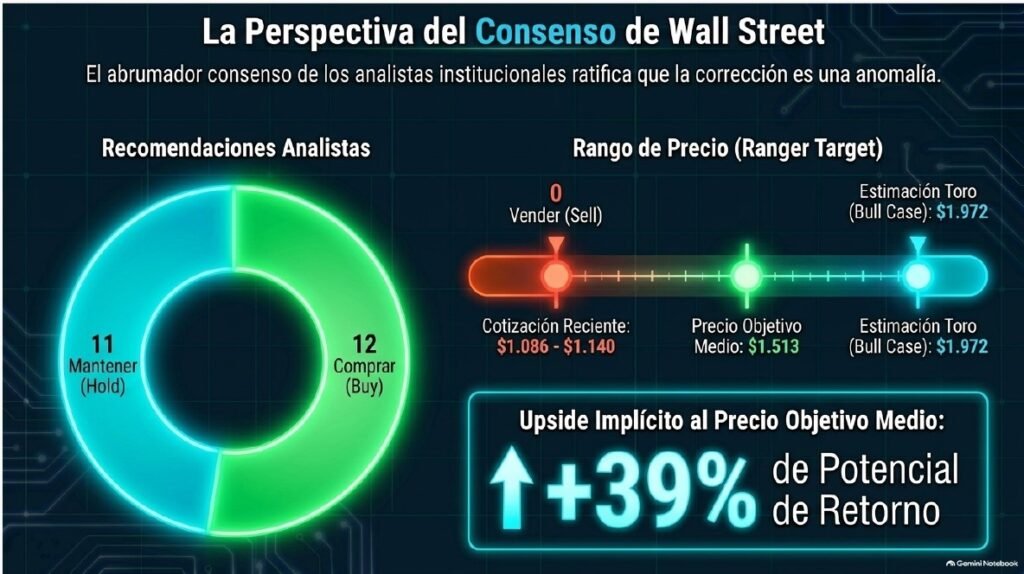
- Perspectiva del Consenso de Analistas: Consenso de ‘Compra’ (Buy), con un precio objetivo medio a 12 meses de $1.513,37 USD, lo que representa un potencial de revalorización del 39,35% respecto a los niveles de cotización recientes.
1.2. Desempeño Financiero Reciente (Resultados del 3T Fiscal 2026)
En su informe de resultados más reciente, correspondiente al tercer trimestre del año fiscal 2026 (finalizado el 27 de junio de 2026), TransDigm superó con amplitud las expectativas del consenso de mercado:
- Ingresos Netos del Trimestre: Alcanzaron los $2.741 millones de USD, lo que representa un crecimiento del 22,5% en comparación con los $2.237 millones de USD del mismo periodo del año anterior, superando los pronósticos de los analistas.
- Beneficio por Acción (BPA) Ajustado: Se situó en $10,87 USD por acción, superando la estimación previa del consenso de $10,28 USD.
- Crecimiento Orgánico de las Ventas: Registró una expansión del 13% en el negocio base a través de todos sus segmentos operativos.
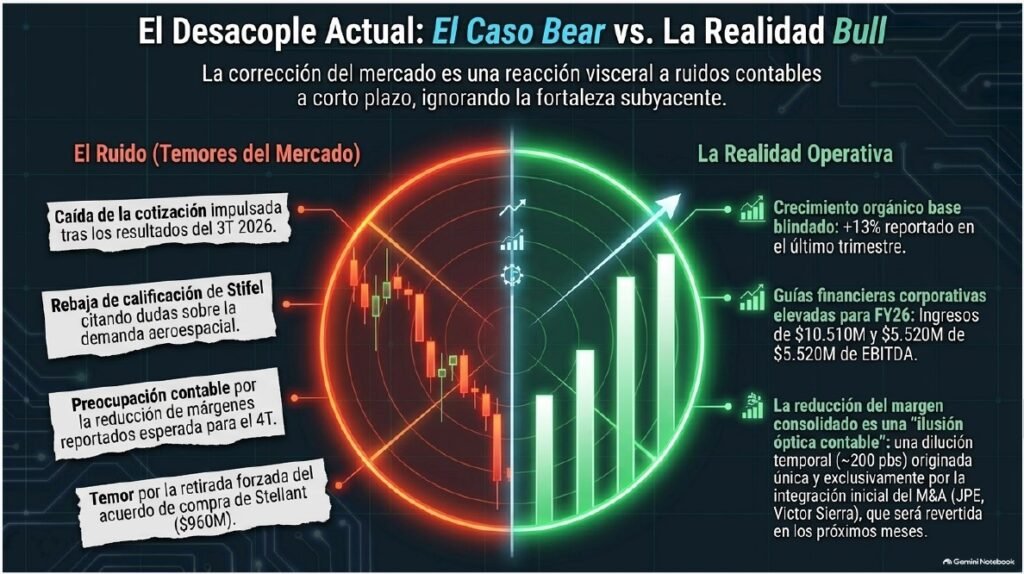
- Actualización de Previsiones (Guidance): Como consecuencia de la solidez operativa, la directiva elevó sus guías financieras para todo el año fiscal 2026, proyectando ventas netas de $10.510 millones de USD y un EBITDA Definido de $5.520 millones de USD.
1.3. Pilares del Foso Económico (Economic Moat)
El foso económico de TransDigm se fundamenta en tres características estructurales insustituibles:
- Contenido Propietario Exclusivo: Aproximadamente el 90% de las ventas netas consolidadas proceden de componentes sobre los cuales la compañía posee los derechos de diseño exclusivos y la propiedad intelectual.
- Posición de Suministro Único: En cerca del 80% de sus ventas netas, TransDigm es el único proveedor disponible en el mundo (sole source) para esa referencia específica.
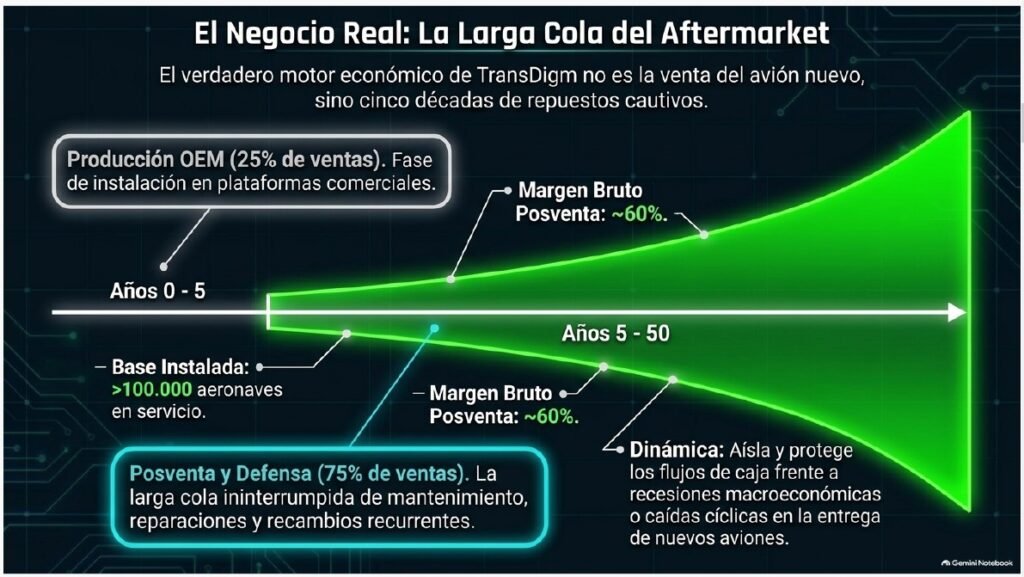
- Predominio del Mercado de Posventa (Aftermarket): Alrededor del 55-56% de sus ingresos provienen de la sustitución y mantenimiento de piezas en la flota mundial instalada (más de 100.000 aeronaves), asegurando flujos de caja recurrentes durante ciclos de vida de las plataformas que superan los 50 años.
2. HISTORIA, FUNDACIÓN Y EVOLUCIÓN CORPORATIVA (1993 – 2026)
2.1. Inicios y Origen Corporativo (1993 – 2006)
TransDigm Inc. se constituyó originalmente en 1993 bajo la denominación NovaDigm Acquisition, Inc., con el propósito explícito de adquirir cuatro empresas operativas de componentes aeroespaciales pertenecientes a IMO Industries. La fundación fue liderada por W. Nicholas Howley y Douglas Peacock, quienes concibieron una cultura corporativa centrada de forma rigurosa en la disciplina operativa y la asignación eficiente de capital en nichos protegidos.
En 2006, la empresa completó su Oferta Pública Inicial (IPO) y comenzó a cotizar en la Bolsa de Nueva York (NYSE). La salida a bolsa permitió a la compañía escalar su modelo de asignación de capital tipo private equity hacia los mercados públicos, pasando de operar 4 unidades iniciales a formar un imperio industrial con más de 50 unidades operativas independientes en la actualidad.
2.2. Liderazgo e Historial de Sucesión
La evolución directiva de TransDigm se caracteriza por una sólida política de promoción interna y continuidad estratégica:
- W. Nicholas (‘Nick’) Howley: Cofundador de la empresa, ejerció como Chief Executive Officer (CEO) durante la mayor parte de su trayectoria hasta 2018. Permanece como Presidente de la Junta Directiva (Chairman of the Board), guiando la asignación estratégica de capital y la preservación de la cultura.
- Kevin Stein: Sucedió a Howley como CEO en 2018 y dirigió la compañía a través de la severa crisis de la aviación provocada por el COVID-19, logrando mantener márgenes operativos elevados y flujo de caja libre positivo.
- Michael J. Lisman: Nombrado Presidente y CEO el 1 de octubre de 2025 tras un proceso de sucesión planificado. Lisman, quien previamente ocupó los cargos de Chief Financial Officer (CFO) y Co-Chief Operating Officer (Co-COO), encarna la continuidad del modelo operativo y la cultura de propietarios.
2.3. Retornos Históricos Absolutos y Relativos
Desde su salida a bolsa en 2006, TransDigm ha generado una creación de valor extraordinaria para sus accionistas:
- Multiplicador de Retorno IPO: Una inversión inicial en la IPO de 2006 se habría multiplicado aproximadamente 154 veces hasta mediados de 2024, lo que representa una Tasa Interna de Retorno (TIR) de alrededor del 32% anual compuesto. En ese mismo intervalo, el índice S&P 500 se multiplicó por 6 (TIR del 9% al 10%).
- Consistencia a 30 Años: Considerando su trayectoria completa desde su fundación privada en 1993 hasta 2025, la compañía ha sostenido una TIR constante en el rango del 30% al 35% anual.
- Dividendos Especiales: La rentabilidad total para el accionista se ve significativamente impulsada por la distribución periódica de dividendos especiales masivos (ej. $35 USD en 2024, $75 USD y $90 USD por acción en 2025), los cuales devuelven capital sustancial manteniendo la eficiencia de la estructura financiera.
3. MODELO DE NEGOCIO Y ESTRUCTURA OPERATIVA
3.1. Los Tres Pilares Estratégicos de TransDigm
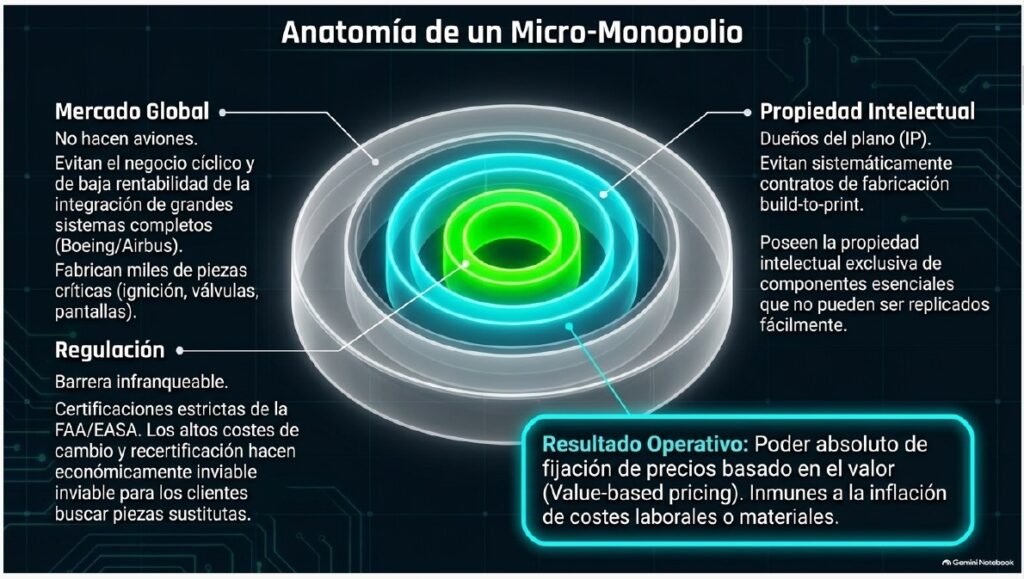
El modelo operativo de TransDigm no se enfoca en la fabricación de productos básicos o genéricos (commodities), sino en la creación y control de ‘micro-monopolios’ certificados:
- 1) Propiedad Intelectual y Productos Propietarios: El 90% de las ventas netas proviene de componentes donde TransDigm posee los planos y derechos de diseño exclusivo. No realiza fabricación genérica bajo plano de terceros (build-to-print).
- 2) Dominio del Suministro Único (Sole Source): En el 80% de los ingresos, no existe otro fabricante alternativo en el mundo certificado para entregar la pieza específica.
- 3) Flujo Recurrente del Aftermarket: Una plataforma de aviación se produce durante 20 a 30 años y permanece volando durante otros 25 a 30 años. TransDigm asegura el suministro de repuestos de alto margen durante todo ese ciclo de vida superior a 50 años en más de 100.000 aeronaves activas.
3.2. Fragmentación y Barreras de Entrada Regulatorias
Las piezas de TransDigm están sujetas a normas regulatorias sumamente estrictas por parte de autoridades aéreas como la FAA (EE. UU.) y la EASA (Europa). Debido a que son componentes esenciales para la seguridad del vuelo, someter una pieza alternativa a pruebas de resistencia, flamabilidad, altitud y vibración requiere millones de dólares y años de homologación.
Adicionalmente, la compañía gestiona más de 600.000 referencias de piezas (SKUs) distintas. La gran mayoría de estas piezas tienen un precio unitario moderado y un volumen de ventas anual bajo (muy pocas referencias superan los $3 millones de USD anuales). Esta fragmentación hace que a un competidor alternativo (PMA) no le resulte rentable económicamente invertir el capital y tiempo necesarios para duplicar o certificar piezas individuales de bajo volumen.
3.3. Segmentos Principales de Información Financiera
TransDigm organiza sus operaciones en tres segmentos financieros principales:
- Power & Control (Fuerza y Control): Representa el 53,7% de las ventas netas en el 2Q FY2026. Desarrolla sistemas que proporcionan o controlan la potencia de la aeronave mediante tecnologías electrónicas, de fluidos y control mecánico (actuadores, bombas, válvulas, motores AC/DC, sistemas de ignición, baterías, sensores). Generó $2.595 millones de USD en EBITDA Definido en FY2025 (margen del 56,9%).
- Airframe (Armazón): Aporta el 44,5% de las ventas en el 2Q FY2026. Desarrolla componentes para fuselajes y estructuras de cabina (sistemas de cierre, cinturones de seguridad, arneses, pantallas de cabina, lavabos, iluminación, aislamiento térmico, pruebas en túneles de viento). Generó $2.210 millones de USD en EBITDA Definido en FY2025 (margen del 53,7%).
- Non-Aviation (No Aviación): Aporta menos del 2% de los ingresos totales. Agrupa aplicaciones para transporte terrestre, equipos espaciales, satélites y minería pesada.
3.4. Canales de Mercado Final (End-Markets)
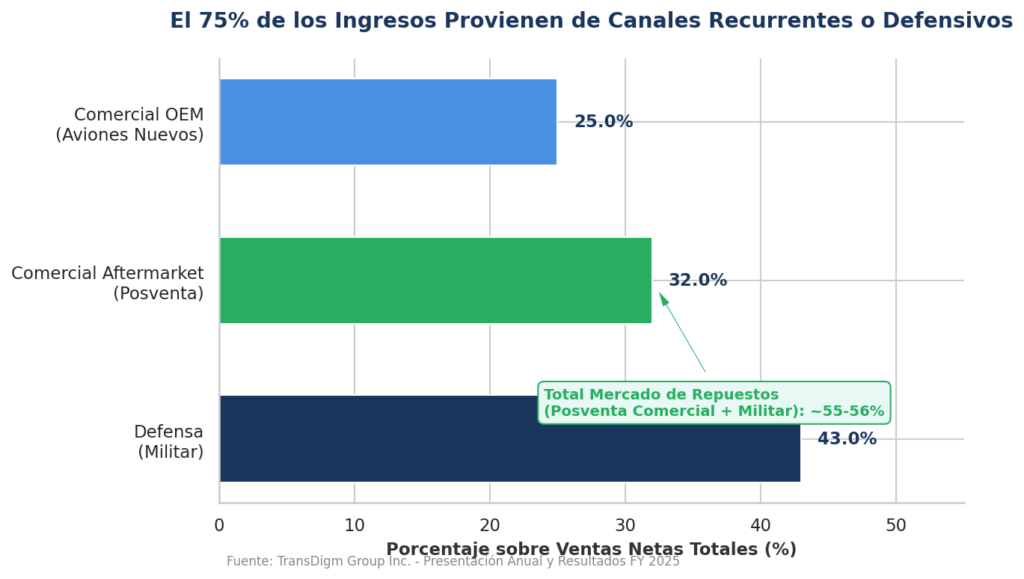
«Distribución de ingresos por mercados finales en FY 2025: la posventa comercial y el segmento militar representan el 75% del negocio total.»
La distribución de ingresos por canales finales en el ejercicio fiscal 2025 refleja la fortaleza de su diversificación:
- Commercial Aftermarket (Posventa Comercial): Aporta entre el 30% y el 35% de las ventas (32% en FY2025). Es el canal con mayor rentabilidad bruta debido a la demanda recurrente de mantenimiento.
- Defense (Defensa y Militar): Representa entre el 35% y el 40% de las ventas (43% en FY2025). Incluye equipos originales y repuestos para las fuerzas armadas de EE. UU. y países aliados.
- Commercial OEM (Fabricantes de Equipos Originales): Genera entre el 25% y el 30% de las ventas (25% en FY2025). Suministra componentes a grandes fabricantes de aviones (Boeing, Airbus) y aviación ejecutiva.
4. FILOSOFÍA OPERATIVA, CULTURA Y ASIGNACIÓN DE CAPITAL
4.1. Las Tres Palancas de Valor Operativas (Value Drivers)
Cada unidad operativa de TransDigm ejecuta diariamente tres palancas fundamentales:
- 1. Obtención de Nuevos Negocios Rentables: Priorizan la rentabilidad y el contenido técnico propio sobre el volumen de ventas masivo.
- 2. Mejora Continua de la Estructura de Costes: Proyectos continuos de productividad y automatización local para compensar la inflación de mano de obra y materiales.
- 3. Fijación de Precios Basada en el Valor: Ajustes de precios determinados por la criticidad y el valor del componente en la seguridad de la aeronave, evitando la fijación por márgenes sobre coste.
4.2. Estructura Organizativa Descentralizada
TransDigm opera con una oficina corporativa sumamente ligera (alrededor de 50 personas enfocadas en finanzas y cumplimiento). La gestión operativa está dividida en más de 50 unidades independientes (que comprenden más de 115 equipos de negocio). Cada Business Unit Manager (BUM) es responsable directo de su cuenta de pérdidas y ganancias (P&L), precios, ingeniería y fabricación.
Un grupo reducido de unos 6 Vicepresidentes Ejecutivos (EVPs) supervisa de 6 a 8 unidades cada uno. Los EVPs actúan como ‘Directores de Cultura’, velando por el cumplimiento semanal de las métricas de valor e integrando las nuevas adquisiciones.
4.3. Alineación Directiva y Compensación (‘Skin in the Game’)
La compensación ejecutiva está estrictamente alineada con la creación de valor para el accionista:
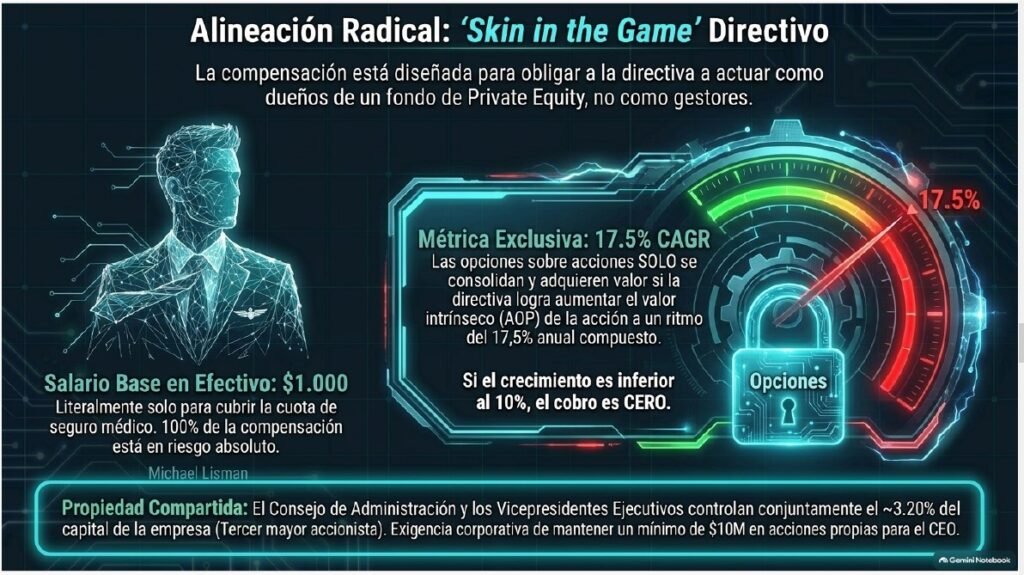
- Sueldos Bajos, Alta Equitización: El salario base en efectivo representa menos del 10% de la retribución total, mientras que más del 94% de la compensación del CEO depende de incentivos variables.
- Alineación Extrema del CEO (Michael Lisman): Al asumir la dirección en octubre de 2025, Lisman renunció al 100% de su salario base y bonus en efectivo (recibiendo $1.000 USD simbólicos para cobertura médica), convirtiendo su retribución completa en opciones sobre acciones asociadas al rendimiento.
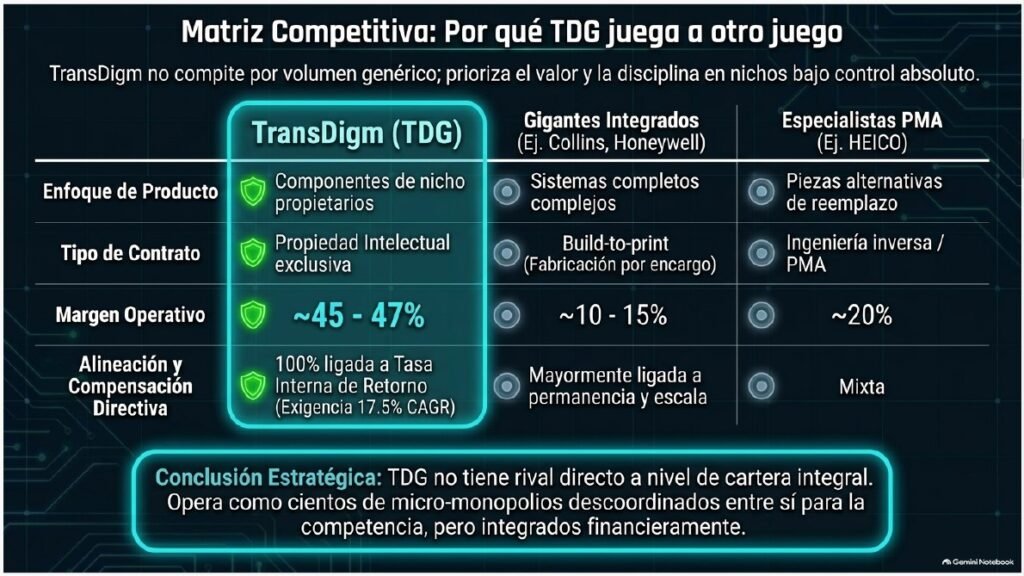
- Criterio del 17,5% CAGR en AOP: Las opciones concedidas solo se consolidan si el valor operativo anual por acción (AOP) crece a un ritmo anual compuesto (CAGR) del 17,5%. Si el crecimiento del AOP es inferior al 10%, no consolida ninguna opción (0%).
- Directrices de Retención: El CEO debe mantener al menos $10 millones de USD en patrimonio de la empresa; los demás altos ejecutivos deben mantener 3 veces su salario base. Los ejecutivos y el Consejo controlan conjuntamente el 3,20% del capital social (1,84 millones de acciones u opciones).
4.4. Prioridades de Asignación de Capital y Recompras
La asignación de capital sigue una jerarquía estricta: 1) Reinversión y CapEx en negocios existentes, 2) Adquisiciones estratégicas (M&A), 3) Devolución de capital mediante dividendos especiales o recompras de acciones, y 4) Pago de deuda. La compañía cuenta con un programa de recompra de acciones autorizado por $2.200 millones de USD, ejecutado de manera oportunista cuando la cotización presenta descuentos significativos.
5. GOBERNANZA CORPORATIVA Y SUPERVISIÓN DEL CONSEJO
5.1. Composición e Independencia del Consejo de Administración
El Consejo de Administración está compuesto por 10 miembros, de los cuales 8 son independientes. Existe una separación explícita entre las funciones del Chairman (Nick Howley) y del CEO (Michael Lisman). La presencia del Consejero Independiente Principal (Lead Independent Director) asegura un contrapeso eficaz en las decisiones estratégicas.
5.2. Comités Especializados y Gestión Integral de Riesgos (ERM)
- Comité de Auditoría: Supervisa la integridad contable, el cumplimiento normativo y los riesgos de ciberseguridad (recibiendo informes periódicos del VP de Ciberseguridad).
- Comité de Compensación: Compuesto íntegramente por directores independientes, administra los planes de opciones y vigila la métrica AOP del 17,5%.
- Comité de Nominación y Gobernanza: Supervisa la gobernanza, las iniciativas ESG y la planificación de la sucesión del liderazgo.
6. DIVERSIFICACIÓN GEOGRÁFICA Y ORIGEN DE LA PRODUCCIÓN
6.1. Distribución Geográfica de las Ventas Netas
Por destino final del producto, Estados Unidos representa entre el 62,7% y el 64,8% de las ventas totales ($5.535 millones de USD en FY2025). Los mercados internacionales aportan entre el 35,2% y el 37,3% ($3.296 millones en FY2025), concentrándose en Europa Occidental (Reino Unido, Alemania, Francia), Canadá y Asia.
6.2. Localización de Activos Físicos y Unidades Operativas
A pesar de tener ventas globales, TransDigm es fundamentalmente un fabricante estadounidense: 40 de sus más de 50 unidades operativas están ubicadas en EE. UU., 8 en Europa y 2 en Canadá. Al cierre de FY2025, el 81,4% de sus activos físicos de larga duración ($1.339 millones de USD) se encontraban en EE. UU.
7. ANÁLISIS COMPETITIVO Y DIFERENCIACIÓN SECTORIAL
7.1. Estructura Competitiva del Sector Aeroespacial
No existe un único rival que replique el catálogo entero de TransDigm; la competencia se produce producto por producto en nichos fragmentados:
- Grandes Proveedores de Sistemas: Collins Aerospace (RTX), Honeywell, Safran. Se enfocan en grandes sistemas integrados, mientras que TDG domina componentes individuales propietarios.
- Especialistas en Control de Fluidos: Parker-Hannifin, Eaton, Woodward. Compiten en actuación, hidráulica y combustible.
- Especialistas en Aftermarket/PMA: HEICO. Desarrolla piezas alternativas PMA y reparaciones, con un enfoque de márgenes y mezcla diferente.
7.2. Factores Clave de Diferenciación de TransDigm
TransDigm se diferencia por rechazar contratos de bajo margen ‘build-to-print’, mantener márgenes brutos del 60% e EBIT del 47%, ofrecer una compensación ligada al 17,5% CAGR del AOP y haber multiplicado la inversión de su IPO por 154 veces hasta 2024 (frente a 6x del S&P 500 y 12x de sus pares).
8. EVOLUCIÓN FINANCIERA HISTÓRICA Y DESEMPEÑO RECIENTE
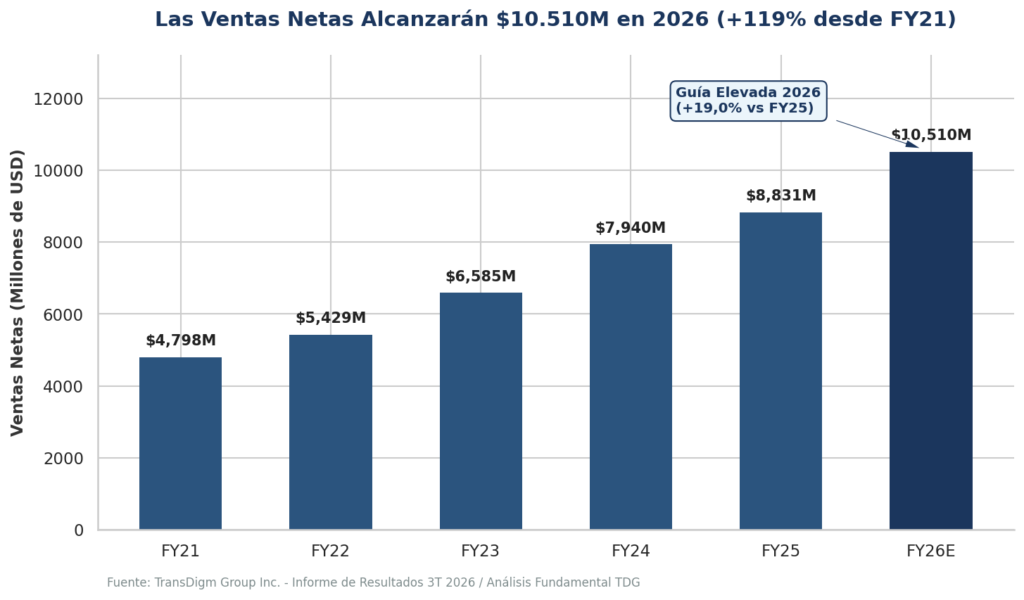
«Evolución de las ventas netas de TransDigm desde FY 2021 hasta la guía oficial revisada al alza de $10.510 millones para el ejercicio fiscal 2026.»
8.1. Trayectoria de Ventas Netas (1993 – 2026)
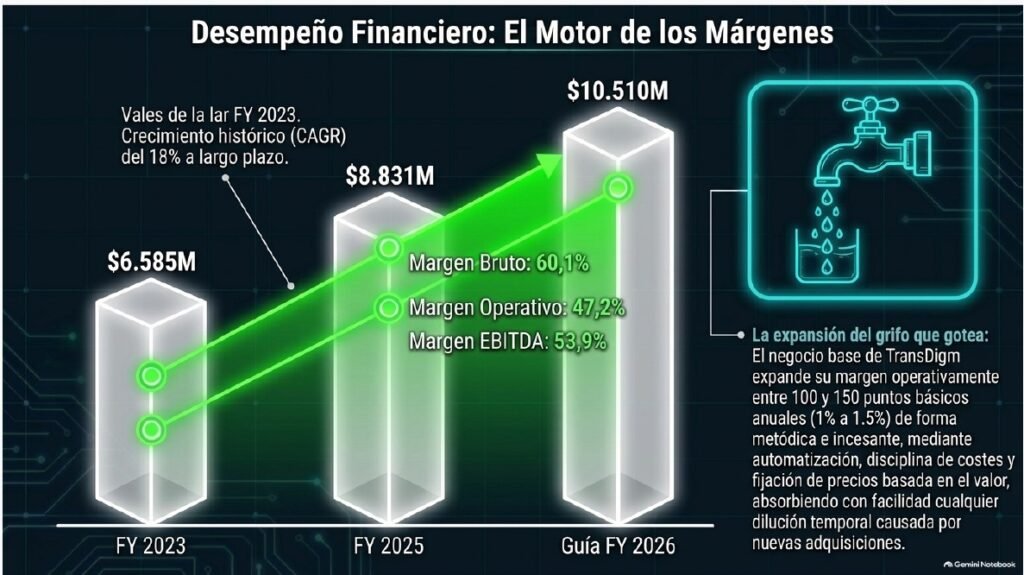
Las ventas netas han pasado de $4.798 millones de USD en FY21 a $8.831 millones en FY25 (CAGR del 18% desde 1993). En el 3T FY2026, las ventas alcanzaron $2.741 millones (+22,5% interanual), impulsadas por un crecimiento orgánico del 13%.
| Ejercicio Fiscal | Ventas Netas (M USD) | Variación Interanual | Crecimiento Orgánico |
| FY 2021 | $4.798 | -6,0% | N/A |
| FY 2022 | $5.429 | +13,2% | N/A |
| FY 2023 | $6.585 | +21,2% | N/A |
| FY 2024 | $7.940 | +20,6% | N/A |
| FY 2025 | $8.831 | +11,2% | N/A |
| FY 2026 (Guía Elevada) | $10.510 | +19,0% | ~11% – 13% |
8.2. Evolución del EBITDA Definido y Margen Operativo
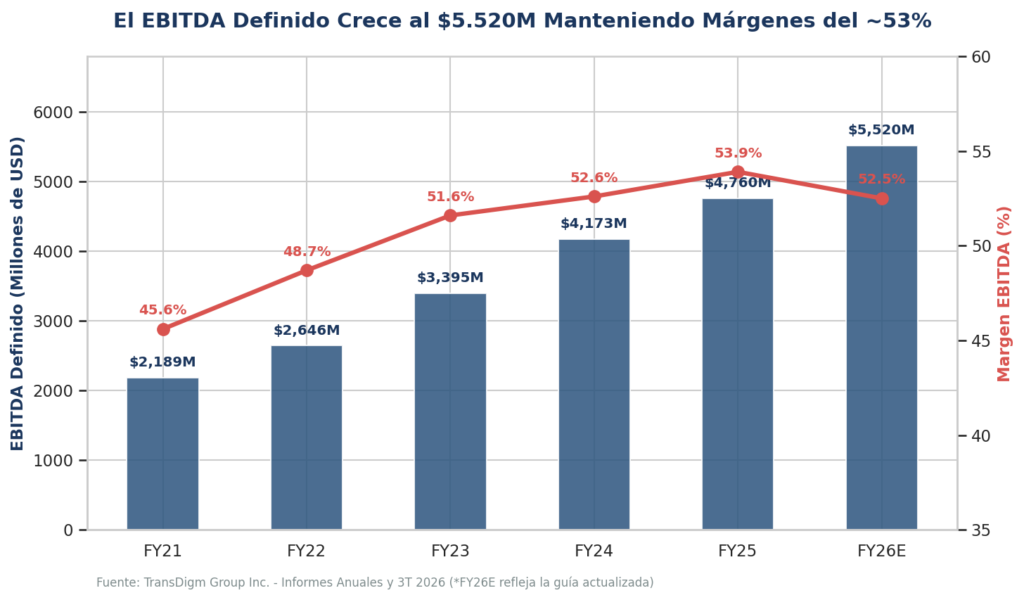
«Evolución del EBITDA Definido y consistencia del margen EBITDA en el rango del 52% al 54% a pesar de la dilución temporal por adquisiciones.»
El EBITDA Definido ha crecido a una tasa CAGR del 21% desde 1993, pasando de $2.189 millones de USD en FY21 (margen 45,6%) a $4.760 millones en FY25 (margen 53,9%). El margen operativo puro (EBIT) alcanzó el 47,2% en FY25.
| Ejercicio Fiscal | EBITDA Definido (M USD) | Margen EBITDA (%) | Margen Operativo EBIT (%) |
| FY 2021 | $2.189 | 45,6% | 35,2% |
| FY 2022 | $2.646 | 48,7% | 40,8% |
| FY 2023 | $3.395 | 51,6% | 44,4% |
| FY 2024 | $4.173 | 52,6% | 44,5% |
| FY 2025 | $4.760 | 53,9% | 47,2% |
| FY 2026 (Guía Elevada) | $5.520 | 52,5% | ~45,5% – 46,5% |
8.3. Perspectivas de Futuro y Guía Oficial para FY2026
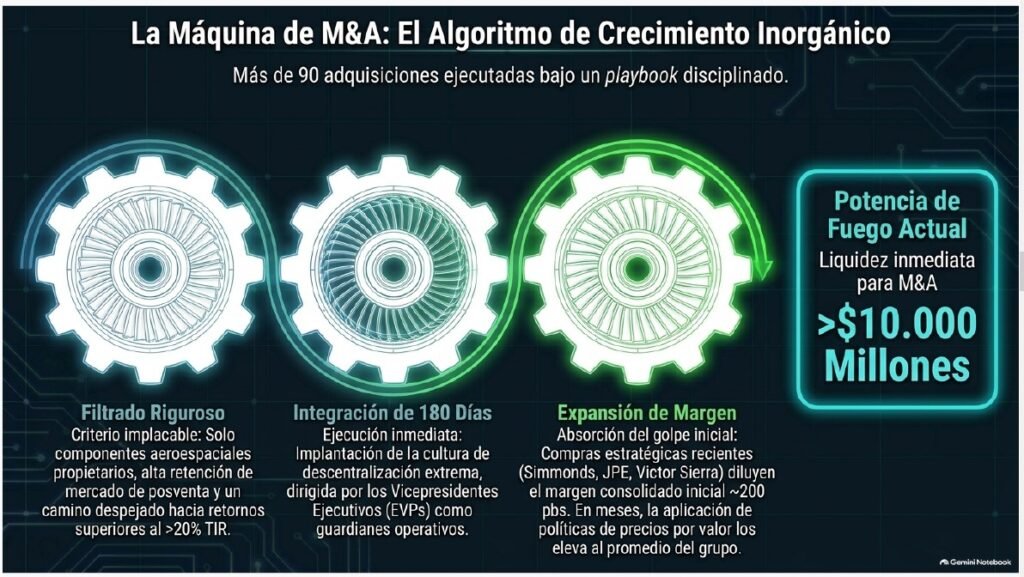
La directiva proyecta cerrar el año fiscal 2026 con ventas de $10.510 millones de USD y un EBITDA Definido de $5.520 millones de USD (margen del 52,5%). El margen consolidado absorbe una dilución temporal de ~200 pb debido a la integración inicial de adquisiciones recientes, mientras que el negocio base sigue expandiendo márgenes a su ritmo habitual de 100-150 pb anuales.
9. GENERACIÓN DE FLUJO DE CAJA LIBRE (FREE CASH FLOW – FCF)
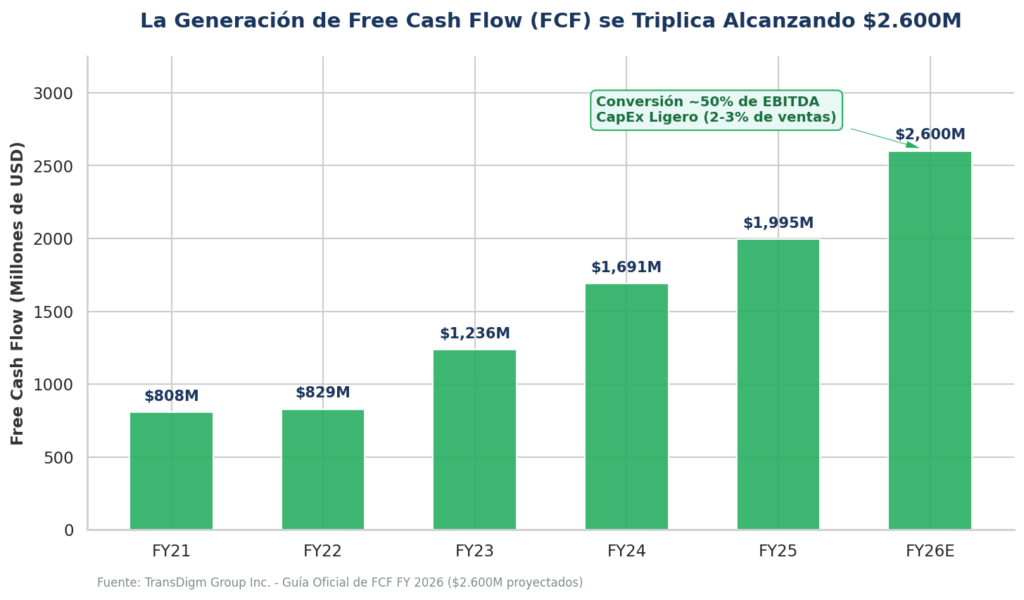
«Trayectoria del Flujo de Caja Libre (FCF) alcanzando $2.600M proyectados en FY 2026, impulsado por una baja intensidad de CapEx (2%-3% de ventas).»
9.1. La Conversión del ~50% de EBITDA a FCF
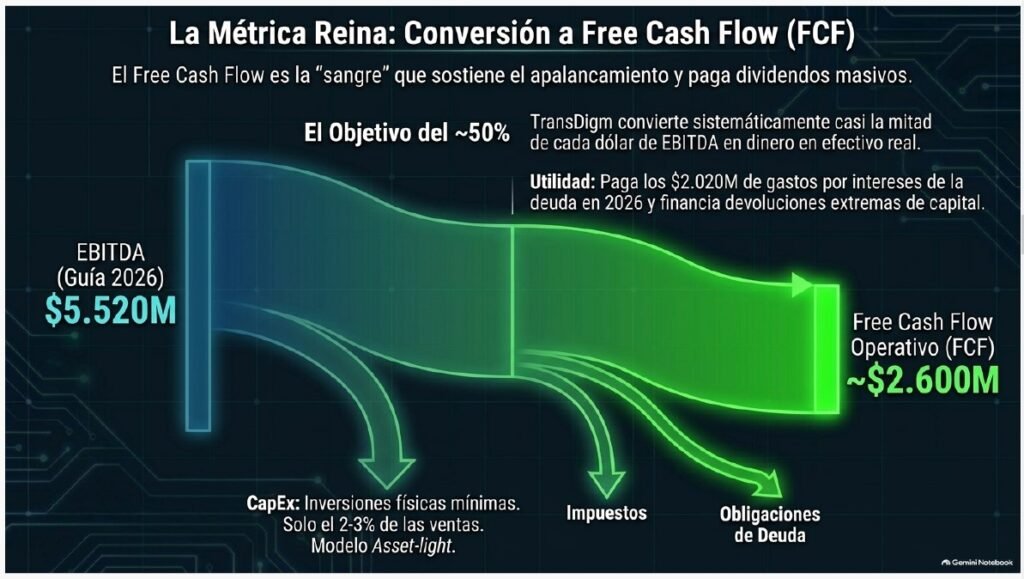
TransDigm demuestra una capacidad extraordinaria para transformar beneficios contables en caja libre real. La dirección mantiene el objetivo de convertir aproximadamente el 50% de su EBITDA Definido en Free Cash Flow:
- Evolución Histórica del FCF: FY21: $808M | FY22: $829M | FY23: $1.236M | FY24: $1.691M | FY25: $1.995M (est.) | 9M FY26: $2.100M.
- Guía FCF FY2026: Para todo el año fiscal 2026, la compañía ha elevado su estimación de FCF a aproximadamente $2.600 millones de USD.
- Baja Intensidad de CapEx: Las necesidades de inversión en capital fijo representan solo el 2% al 3% de las ventas netas ($165M en FY24, $222M en FY25, $205M en 9M FY26), lo que permite maximizar la conversión a caja.
10. ESTRATEGIA DE CRECIMIENTO: ORGÁNICO VS. INORGÁNICO (M&A)
10.1. Crecimiento Orgánico e Inorgánico
TransDigm combina una ejecución operativa rigurosa para el crecimiento orgánico (13% en 3T FY2026) con una estrategia inorgánica sumamente activa (más de 90 adquisiciones completadas desde su fundación).
10.2. Criterios Estrictos de M&A
Sólo adquieren empresas de componentes aeroespaciales propietarios con exposición al mercado de repuestos donde observen un camino claro hacia una Tasa Interna de Retorno (TIR) mínima del 20%. Tras la compra, aplican su ‘manual de integración de 180 días’ liderado por los EVPs para elevar los márgenes hacia el promedio del grupo.
10.3. Adquisiciones Recientes y su Aporte Estratégico
- Prince & Izant (Julio 2026): Adquirida por $1.100 millones de USD. Fabrica aleaciones de soldadura fuerte y componentes médicos para motores y defensa.
- Jet Parts Engineering (JPE) y Victor Sierra Aviation (Abril 2026): Adquiridas por $2.200 millones de USD. Especializadas en piezas alternativas con aprobación PMA y reparaciones de posventa comercial.
- Simmonds Precision Products (Octubre 2025): Adquirida por $757 millones de USD a RTX. Líder en sistemas de medición de combustible y monitoreo de salud estructural.
- Servotronics (Julio 2025): Adquirida por $133 millones de USD para reforzar el segmento Power & Control con servocontroles avanzados.
- Raptor Scientific y CPI Electronics (2024): Reforzaron capacidades en prueba y medición compleja y componentes electrónicos de alta potencia.
- Retirada Disciplinada de Stellant Systems: Demostró disciplina al cancelar en julio de 2026 la adquisición propuesta por $960M tras la oposición del Departamento de Justicia (DOJ).
11. ESTRUCTURA DE DEUDA, APALANCAMIENTO Y GASTOS FINANCIEROS
11.1. Niveles Actuales de Deuda y Desglose al 3T 2026
Al cierre del tercer trimestre del año fiscal 2026, la deuda bruta total ascendía a $33.485 millones de USD:
- Deuda a Largo Plazo: Suma $32.621 millones de USD (préstamos a término y notas garantizadas/subordinadas con vencimientos hasta 2034).
- Deuda a Corto Plazo: Suma $864 millones de USD ($139M porción corriente de principal y $725M de la Facilidad de Titulización de Cuentas a Cobrar).
- Evolución de Deuda Total: FY20: $20.009M | FY21: $19.998M | FY22: $19.795M | FY23: $19.750M | FY24: $24.880M | FY25: $30.015M | 3T FY26: $33.485M.
11.2. Tipos de Interés, Coberturas y Carga Financiera
- Tasa Media Ponderada: La tasa media ponderada para pagos en efectivo de deuda es del 6,2%.
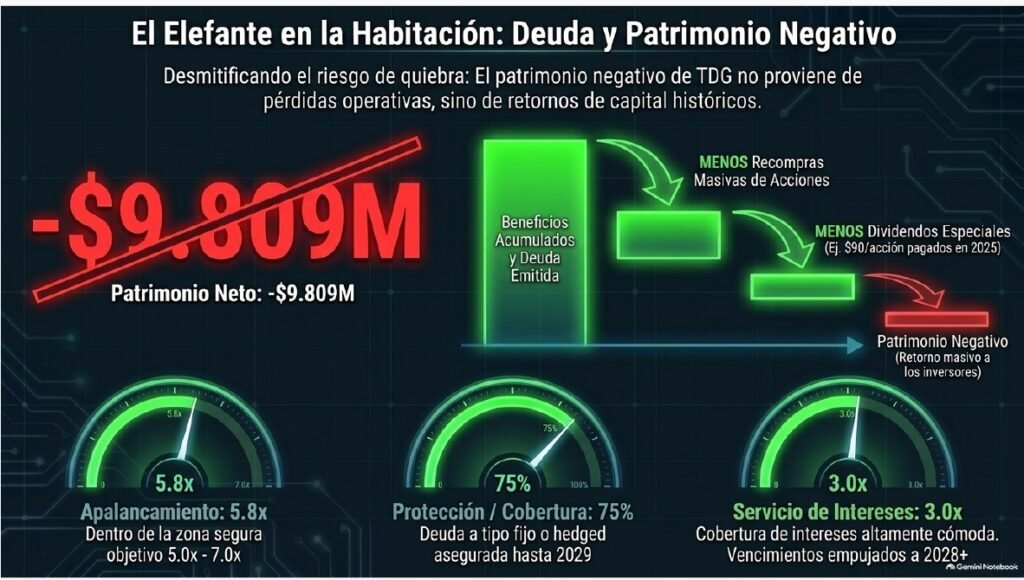
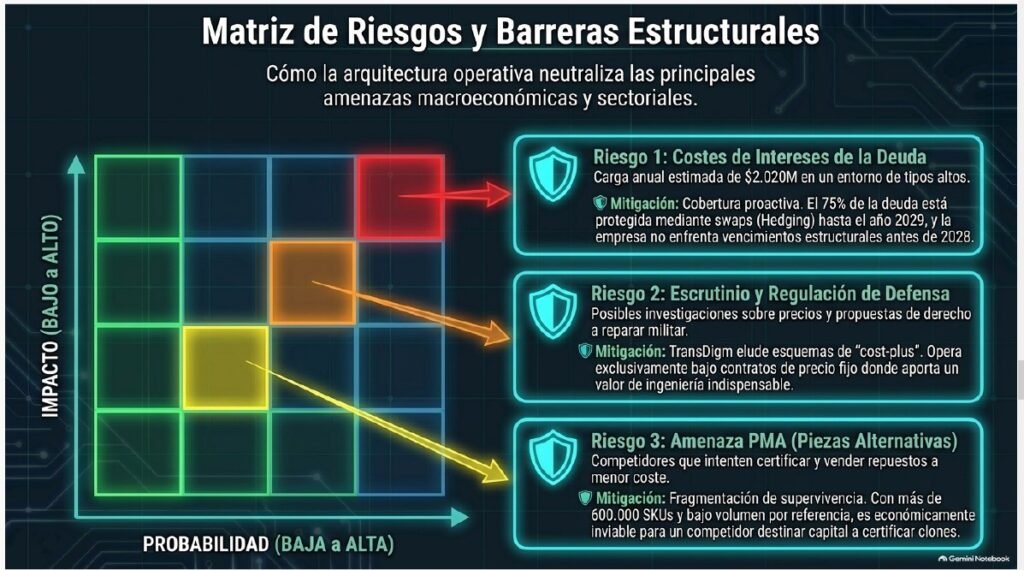
- Estructura de Cobertura (Hedge): El 75% de la deuda está cubierta a tipo fijo o hedged mediante swaps, caps y collars hasta el año fiscal 2029.
- Gasto Financiero Anual: Se proyectan unos gastos netos por intereses de $2.020 millones de USD para todo FY2026 (representando el 19,2% de las ventas proyectadas, frente al 17,8% en FY25 y 16,2% en FY24).
11.3. Vencimientos y Cobertura de Intereses
La empresa ha ampliado el perfil de su deuda, sin afrontar vencimientos significativos de principal hasta agosto de 2028. El ratio de cobertura de intereses (EBITDA / Intereses) se sitúa en 3,0x, dentro de su rango de seguridad objetivo de 2,0x a 3,0x.
12. RATIOS FINANCIEROS CLAVE: SOLVENCIA, LIQUIDEZ Y RENTABILIDAD
12.1. Ratio Deuda Neta / EBITDA y Covenants
El ratio Deuda Neta / EBITDA Definido se sitúa en 5,8x al 3T FY2026 (igual que al cierre de FY25), dentro del rango objetivo gestionado por la directiva de 5,0x a 7,0x.
12.2. Liquidez y Coeficiente Corriente
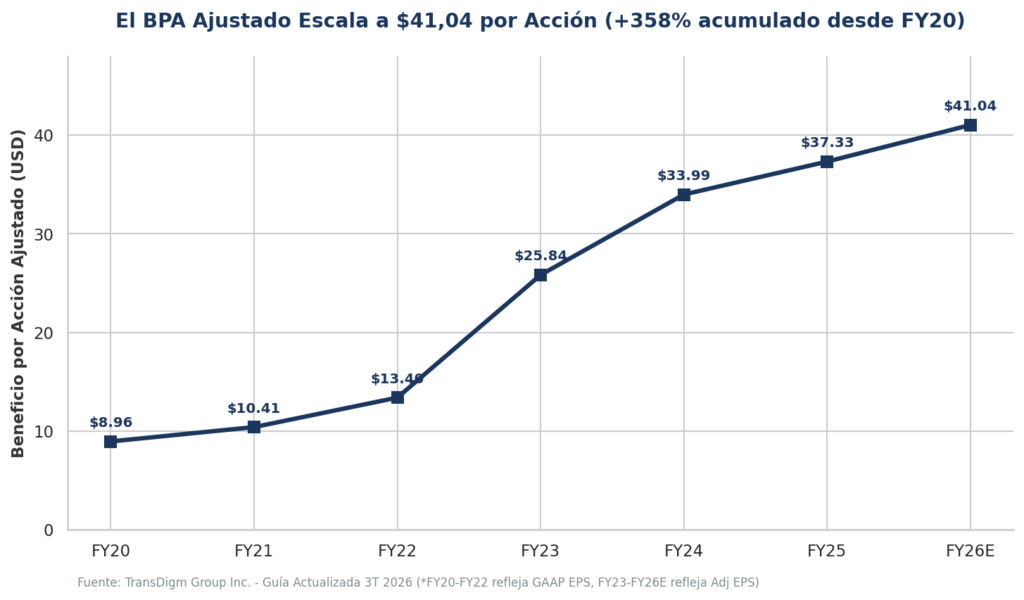
«Evolución del Beneficio por Acción Ajustado (BPA) desde $8,96 USD en FY20 hasta la guía de $41,04 USD para el cierre del año fiscal 2026.»
El Coeficiente Corriente se ubica en 3,02 ($7.771M en activos corrientes / $2.574M en pasivos corrientes), reflejando una liquidez disponible de $3.637 millones de USD ($2.773M en caja + $864M en línea revolvente) y un fondo de maniobra positivo de $5.197 millones.
12.3. El Patrimonio Neto Negativo (-\$9.809M) y su Análisis Real
Al cierre del 3T FY2026, el patrimonio neto contable registra un déficit de -$9.809 millones de USD. Este valor negativo no se debe a pérdidas acumuladas, sino al retorno masivo de capital ($9.600M en dividendos especiales distribuidos en FY25) financiado con deuda y flujo de caja.
Esta estructura distorsiona el ROE (-28,95% TTM) y el ratio Deuda/Patrimonio (-3,13). Por ello, el análisis profesional se centra en el ROIC (11,8% – 13,3% TTM, frente a un promedio a 15 años del 14,2%) y en el retorno sobre activos (ROA del 8,6% – 11,8% TTM, frente al 4,6% del sector), a pesar de contar con $12.166M en fondo de comercio (goodwill) y $4.724M en intangibles.
13. MATRIZ DE RIESGOS Y ESTRATEGIAS DE MITIGACIÓN
- 1. Riesgo de Tipo de Interés: Apalancamiento de $33.485M e intereses de $2.020M. Mitigación: 75% hedged hasta 2029, FCF de $2.600M, vencimientos en 2028-2034.
- 2. Cuellos de Botella OEM: Retrasos en Boeing/Airbus. Mitigación: Entregas a tiempo >90-100%, estabilidad del canal de repuestos y defensa.
- 3. Geopolítica y Tráfico Aéreo: Reducción de horas de vuelo. Mitigación: Piezas esenciales para la seguridad en >100.000 aviones, alta diversificación de clientes.
- 4. Escrutinio de Precios en Defensa: Auditorías DOD OIG sobre precios militares. Mitigación: Contratos comerciales a precio fijo, atomización extrema de SKUs.
- 5. Amenaza PMA y USM: Competencia de repuestos alternativos. Mitigación: 90% propietario, 80% sole source, inviabilidad económica por bajo volumen por SKU, adquisición de JPE y VSA.
- 6. Riesgos de Integración M&A: Dilución por compras. Mitigación: Manual de integración de 180 días, exigencia de TIR del 20%.
14. VALORACIÓN DE MERCADO Y ANÁLISIS DE CONSENSO DE WALL STREET
14.1. Múltiplos Históricos vs. Recientes
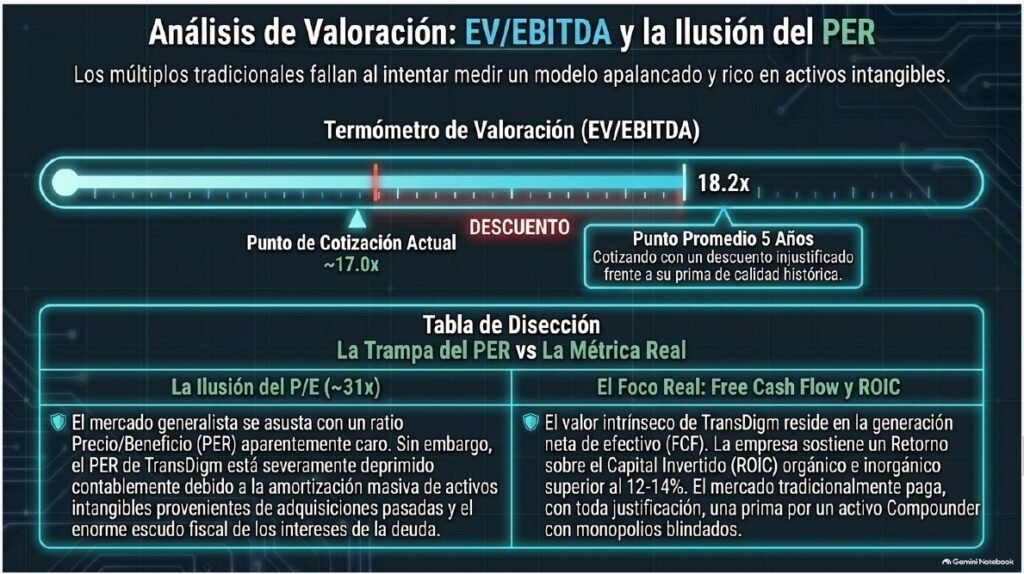
- EV/EBITDA: 17,0x – 17,8x TTM / LTM (16,8x sobre estimación FY26), frente a su promedio histórico de 5 años de 18,2x.
- PER (Precio/Beneficio): 31,4x – 32,9x TTM (28,1x – 30,2x Forward), frente al promedio histórico de 33,4x.
- Precio/Ventas (P/S): 6,0x – 6,5x P/S TTM, frente a un EV/Ventas histórico de 8,8x.
14.2. Opinión del Consenso de Analistas
El consenso de analistas registra 12 recomendaciones de ‘Compra’, 11 de ‘Mantener’ y 0 de ‘Venta’. El precio objetivo medio se ubica entre $1.513 USD y $1.591 USD (potencial alcista del +39% al +40% desde los $1.086 USD actuales), con un rango de estimaciones de $1.317 USD a $1.972 USD.
- Posturas por Firmas: UBS ($1.695, Compra) | Jefferies ($1.635, Compra por recuperación OEM) | JPMorgan ($1.415, Neutral) | Stifel ($1.405, Mantener por incertidumbre M&A/regulación) | Morgan Stanley ($1.400, Mantener) | Melius ($1.331, Mantener).
14.3. Metodologías de Valoración de Wall Street
Wall Street utiliza el EV/EBITDA como métrica principal para aislar la estructura de deuda. Los modelos de Flujos Descontados (DCF) estiman un valor razonable (fair value) de $1.586 USD a $1.739 USD por acción, sustentado en la conversión del 50% de EBITDA a FCF y un crecimiento compuesto a largo plazo del 7%-8%.
15. ANÁLISIS DE LA TESIS BAJISTA (BEAR CASE)
Los inversores bajistas y short-sellers sustentan su cautela en cinco argumentos principales:
- 1. Carga de Deuda e Intereses: Gasto en intereses de $2.020M que reduce la flexibilidad en entornos de tipos altos.
- 2. Presión Regulatoria en Defensa: Auditorías de la OIG y propuestas de ‘derecho a reparar’ que podrían limitar la fijación de precios basada en el valor.
- 3. Techo de Crecimiento M&A: Dificultad para encontrar compras que ‘muevan la aguja’ y veto del DOJ en la operación Stellant Systems.
- 4. Compresión de Márgenes por M&A: Dilución inicial del margen (~200 pb) por activos adquiridos recientemente.
- 5. Desfase de Mezcla en Posventa: Menor exposición a componentes de motores en comparación con pares de crecimiento más acelerado.
16. CONCLUSIÓN GENERAL Y DIAGNÓSTICO DEL MOMENTO DE INVERSIÓN
16.1. Evaluación del Desacople Entre Cotización y Fundamentales
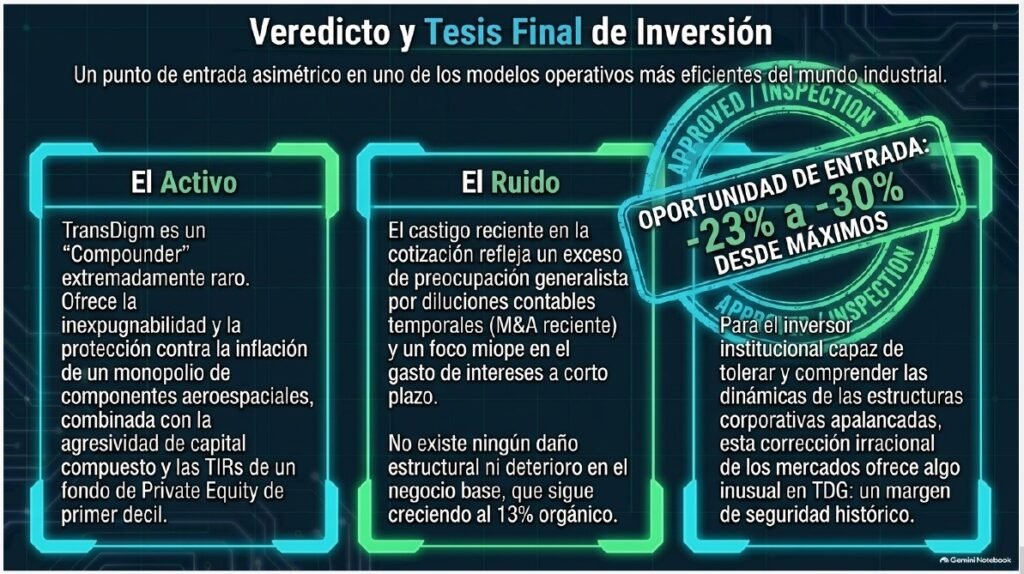
El análisis integral confirma que el negocio base de TransDigm permanece intacto: el crecimiento orgánico se sitúa en un sólido 13%, los márgenes brutos se mantienen en el ~60% y la generación de flujo de caja libre alcanzará el récord de $2.600 millones de USD en FY2026.
La corrección reciente de la cotización hacia el rango de $1.086 – $1.140 USD (cerca de su mínimo de 52 semanas de $1.071 USD y con un descuento del 26% respecto a su máximo de $1.463 USD) responde a temores coyunturales por la carga de intereses y la dilución temporal de márgenes por M&A, y no a un deterioro de sus monopolios propietarios.
16.2. Veredicto de Inversión y Margen de Seguridad
TransDigm representa una franquicia industrial excepcional con una disciplina financiera de private equity. A los múltiplos actuales (~17x EV/EBITDA), el mercado ofrece un margen de seguridad sumamente atractivo para inversores de largo plazo que busquen participar en uno de los modelos de crecimiento compuesto (compounders) más rentables de la industria global.
Nuestras Redes Sociales
Este análisis forma parte de nuestra serie de análisis fundamentales de empresas cotizadas, pensados para ayudarte a entender negocios más allá de los números, con visión de largo plazo y contexto estratégico.
📩 Acabamos de estrenar nuestra newsletter, que te recomendamos que suscribas para recibir análisis más extensos y profundos y tener acceso a la plantilla de valoración que utilizamos al analizar las compañías.
📄 Si te ha parecido interesante el análisis, puedes consultar también la versión en PDF con todo tipo de detalle y cifras ampliadas.
🎧 También puedes seguirnos y escucharnos en nuestras otras plataformas.
👉 Sigue el canal para más análisis fundamentales de empresas cotizadas.
👉 Escucha el podcast con los análisis en formato audio.
👉 Visita nuestra web para acceder al análisis fundamental completo.
Análisis fundamentales de empresas
🌐 Dónde encontrarnos:
🌐 Web: https://www.vitasoluta.com
📺 YouTube: https://www.youtube.com/vitasoluta
🎧 Podcast: https://www.spotify.com/Vita Soluta
🐦 X: https://www.x.com/Vita_Soluta
📸 Instagram: https://www.instagram.com/vita_soluta
🧵 Threads: https://www.threads.com/vita_soluta