Informe Exhaustivo sobre Modelo de Negocio, Finanzas, IA, M&A, Gobierno Corporativo y Valoración (2021–2026)
Análisis Fundamental y Estratégico de Amadeus IT Group
Amadeus IT Group S.A. (AMS) es la entidad de referencia y líder mundial en el procesamiento de transacciones informáticas para la industria global de los viajes y el turismo. El presente informe de investigación fundamental ofrece un análisis minucioso y exhaustivo sobre la estructura operativa de la compañía, su evolución financiera histórica y reciente (periodo 2021–2026), sus ventajas competitivas insuperables, la composición de su equipo directivo y gobierno corporativo, la estrategia de innovación centrada en la Inteligencia Artificial (IA) y la arquitectura multinube, la política de fusiones y adquisiciones (M&A), la estructura de balance y endeudamiento, y el diagnóstico detallado de su valoración en los mercados financieros.
| Resumen Ejecutivo del Diagnóstico Fundamental Amadeus cotiza actualmente en un escenario de acusada desconexión entre sus resultados operativos récord y un sentimiento de mercado deprimido. Con un Margen EBIT Ajustado cercano al 30%, una conversión de EBITDA a Flujo de Caja Libre superior al 50%, un apalancamiento financiero de tan solo 0,9x Deuda Neta/EBITDA y un retorno sobre fondos propios (ROE) del 26,47%, la compañía muestra una salud financiera en su máximo histórico. Sin embargo, su cotización bursátil (~55 € a mediados de 2026) acumula una caída del 14% al 16% en el año, penalizada por temores a la desintermediación tecnológica por la Inteligencia Artificial y la inestabilidad geopolítica en Oriente Próximo. El consenso del mercado otorga a la compañía una recomendación abrumadora de «Comprar» con un Precio Objetivo Medio de 69,06 € a 74,30 €, ofreciendo un potencial de revalorización fundamental entre el 25% y el 30%. |
Índice General de Contenidos del Informe
1. Historia, Orígenes y Evolución Corporativa
2. Modelo de Negocio y Segmentación Operativa
3. Estrategia Corporativa, Arquitectura Tecnológica e Inteligencia Artificial
4. Diversificación Geográfica y Cobertura Global
5. Ventajas Competitivas y Foso Económico (Economic Moat)
6. Análisis del Sector y Entorno Competitivo
7. Gobierno Corporativo, Equipo Directivo y Supervisión
8. Estrategia de Crecimiento M&A: Adquisiciones Clave
9. Análisis Financiero Detallado: Ventas, Márgenes y Caja
10. Estructura de Deuda, Carga Financiera y Solvencia
11. Métricas de Eficiencia, Rentabilidad y Creación de Valor
12. Valoración, Análisis de Mercado y Tesis de Inversión
1. Historia, Orígenes y Evolución Corporativa
1.1 Inicios y Fundación por el Consorcio Europeo
1.1.1 La Necesidad del Sector Aéreo en 1987
Amadeus fue constituida formalmente en el año 1987 mediante la firma de una alianza estratégica comercial y tecnológica promovida por cuatro de las principales aerolíneas europeas: Air France, Iberia, Lufthansa y SAS. En aquel contexto histórico, la industria del transporte aéreo en Europa padecía una alta fragmentación tecnológica y dependía de sistemas centrales de reservas (CRS) obsoletos e incompatibles entre sí. La creación de Amadeus respondió a la imperiosa necesidad colectiva de diseñar una plataforma de distribución e informática (IT) unificada, neutral y tecnológicamente avanzada que pudiese conectar de forma eficiente la oferta comercial de las aerolíneas con las agencias de viajes distribuidas por todo el continente y el resto del mundo.
1.1.2 Funcionalidades Operativas Iniciales en Tiempo Real
Desde sus primeros años de operación, el consorcio diseñó una red internacional capaz de procesar volúmenes masivos de transacciones en tiempo real. Entre sus funcionalidades centrales figuraban la búsqueda de vuelos y consulta de disponibilidad de asientos, el cálculo dinámico de tarifas complejas, el procesamiento de reservas y la emisión automatizada de billetes aéreos. Esta infraestructura redujo drásticamente los costes operativos de las aerolíneas fundadoras y estableció el estándar operativo para la distribución turística internacional.
1.2 Evolución de la Propiedad, Salida de Bolsa y Retorno en 2010
1.2.1 El Periodo de Capital Riesgo (2005–2010)
A lo largo de las décadas, la estructura de propiedad de Amadeus experimentó transformaciones estratégicas decisivas para garantizar su crecimiento. Tras operar como empresa cotizada en sus primeros años, en 2005 la compañía protagonizó un proceso de exclusión de bolsa (LBO) mediante el traspaso del control accionarial a firmas internacionales de capital riesgo (BC Partners y Cinven) junto con las aerolíneas fundadoras. Este periodo fuera de los mercados públicos permitió llevar a cabo una profunda reestructuración operativa, saneamiento de procesos e inversión masiva en I+D sin la presión del cortoplacismo trimestral.
1.2.2 La OPV de 2010 y la Consecución de la Neutralidad Operativa
En abril de 2010, Amadeus ejecutó su exitoso retorno a los mercados financieros mediante una Oferta Pública de Venta (OPV) que la devolvió a la bolsa española. Este hito no solo permitió a los fondos de capital riesgo monetizar su inversión, sino que consolidó la «separación» o independencia operativa de la empresa respecto a las aerolíneas fundadoras. La consecución de una estricta neutralidad comercial fue el catalizador clave que permitió a Amadeus expandirse más allá del ámbito aéreo tradicional, diversificando su modelo hacia la tecnología para cadenas hoteleras, operadores aeroportuarios, redes de transporte ferroviario, compañías de cruceros y soluciones de pago B2B.
1.3 Liderazgo Ejecutivo Clave
1.3.1 La Era José Antonio Tazón (1990–2008 / 2021)
La figura de José Antonio Tazón resulta indispensable para comprender la consolidación institucional de Amadeus. Tazón se desempeñó como Presidente y Consejero Delegado de la compañía durante más de 18 años, periodo en el cual dirigió la expansión global de la red, la construcción del centro de procesamiento de datos de Erding (Alemania) y la transición inicial desde el modelo de consorcio europeo a multinacional global. Tras su retirada ejecutiva, mantuvo su vinculación institucional hasta su jubilación definitiva en 2021.
1.3.2 El Liderazgo de Luis Maroto Camino (2011–Actualidad)
Luis Maroto Camino, Consejero Delegado desde el 1 de enero de 2011, ha sido el arquitecto de la transformación tecnológica y diversificación comercial moderna del Grupo. Tras incorporarse a Amadeus en el año 2000 como Director de Marketing Finance, fue ascendido a Director Financiero (CFO) global en 2003 y a Deputy CEO en 2009. Maroto fue el ejecutor directo de la salida a bolsa en 2010 y ha liderado la transición de la plataforma hacia la arquitectura multinube pública (Microsoft Azure y Google Cloud), el desarrollo de la venta minorista moderna (Offers & Orders / NDC) y la adopción masiva de la Inteligencia Artificial.
1.4 Trayectoria Bursátil e Histórico del Precio de la Acción (2010–2026)
1.4.1 Etapa de Expansión y Crecimiento de Dividendos (2010–2019)
Desde su OPV en abril de 2010 hasta el cierre del ejercicio 2019, Amadeus vivió una de las etapas de mayor creación de valor bursátil de la historia empresarial española. Sostenida por un crecimiento constante en ventas y un aumento medio del dividendo ordinario del 18% anual, la cotización se multiplicó exponencialmente, convirtiendo a la empresa en una de las mayores ponderaciones del índice IBEX 35 y en un valor imprescindible en las carteras institucionales europeas.
1.4.2 El Impacto del COVID-19 y Pérdidas Históricas (2020–2021)
El estallido de la pandemia de COVID-19 en 2020 y las consiguientes restricciones a la movilidad internacional provocaron el mayor colapso operacional en la historia de la aviación comercial. Amadeus registró en 2020 y 2021 las primeras pérdidas de su historia como cotizada (-142,4 millones de euros de beneficio neto ajustado en 2021, con un BPA de -0,32 €). La dirección reaccionó con rapidez suspendiendo temporalmente el pago de dividendos y los programas de recompra de acciones, recortando costes fijos y emitiendo liquidez para blindar el balance.
1.4.3 Recuperación Récord y Máximo Histórico de 2025 (75,38 €)
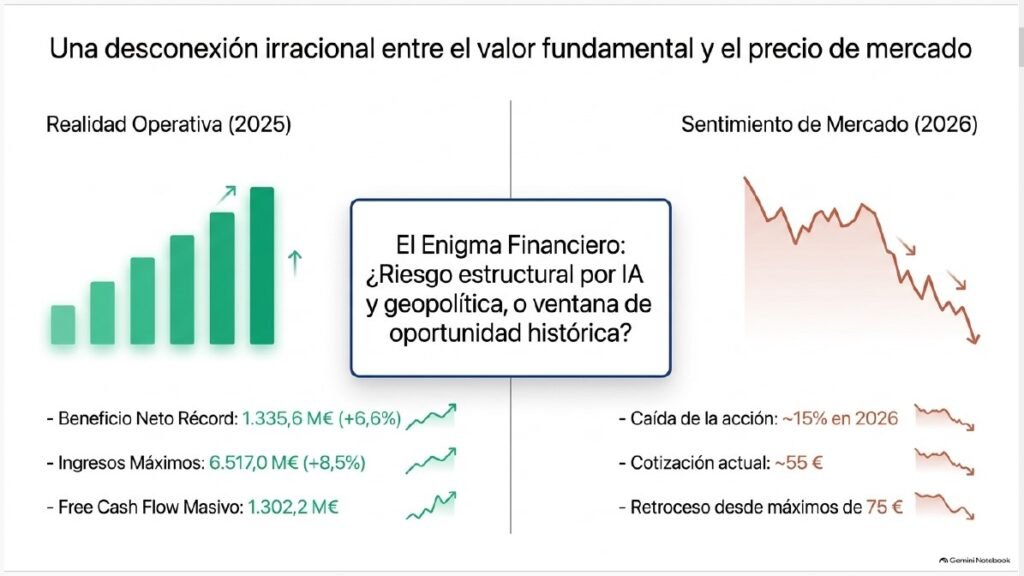
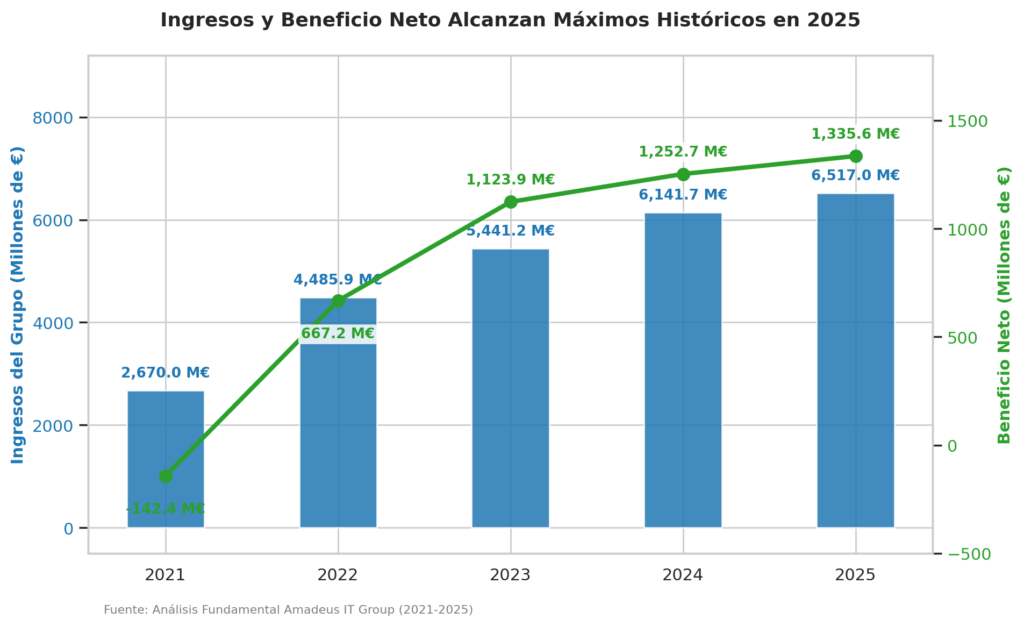
Con la reapertura del tráfico internacional en 2022, la compañía volvió a terreno positivo con un beneficio neto de 667,2 millones de euros. La aceleración del negocio culminó en un ejercicio 2025 histórico, donde la empresa alcanzó un beneficio neto récord de 1.335,6 millones de euros. Esta fortaleza operativa llevó a la acción a tocar su máximo histórico de 75,38 € el 9 de junio de 2025, tras haber cerrado el año 2024 en los 68,20 € (+5,1%).
1.4.4 La Corrección Reciente de 2026 y Factores de Castigo Bursátil
Pese a los resultados récord de 2025, en lo que va de 2026 la acción ha experimentado un retroceso significativo del 14% al 16%, cotizando a mediados de año en el rango de los 54,98 € – 55,00 € (con un mínimo anual registrado en 46,21 € en febrero). Este castigo del mercado responde fundamentalmente a cuatro factores de incertidumbre:
1. Recorte de Perspectivas para 2026: Tras los resultados del primer semestre de 2026, la empresa ajustó prudentemente a la baja su guía de crecimiento de ventas debido a la desaceleración del tráfico aéreo mundial (la IATA redujo su previsión de crecimiento global del tráfico aéreo del 4,4% al 1,9% en junio de 2026).
2. Impacto Geopolítico en Oriente Próximo: La intensificación de los conflictos en la región afectó al suministro de combustible y provocó descensos en las reservas de vuelos internacionales durante los meses centrales del semestre.
3. Temores por Desintermediación de la IA: La irrupción de soluciones de IA generativa y alianzas de la competencia (como Sabre con PayPal y Mindtrip) generó dudas entre los inversores sobre si el modelo tradicional de reservas de Amadeus podría sufrir erosión de márgenes.
4. Pérdida de Soportes Técnicos: La rotura del nivel de soporte clave en los 50,5 € desencadenó órdenes de venta técnica automatizada y posiciones cortas que acentuaron la caída del valor.
2. Modelo de Negocio y Segmentación Operativa
2.1 Concepto Central: El Motor Tecnológico del Viaje Global
2.1.1 Amadeus como Mercado Digital Gigante (GDS)
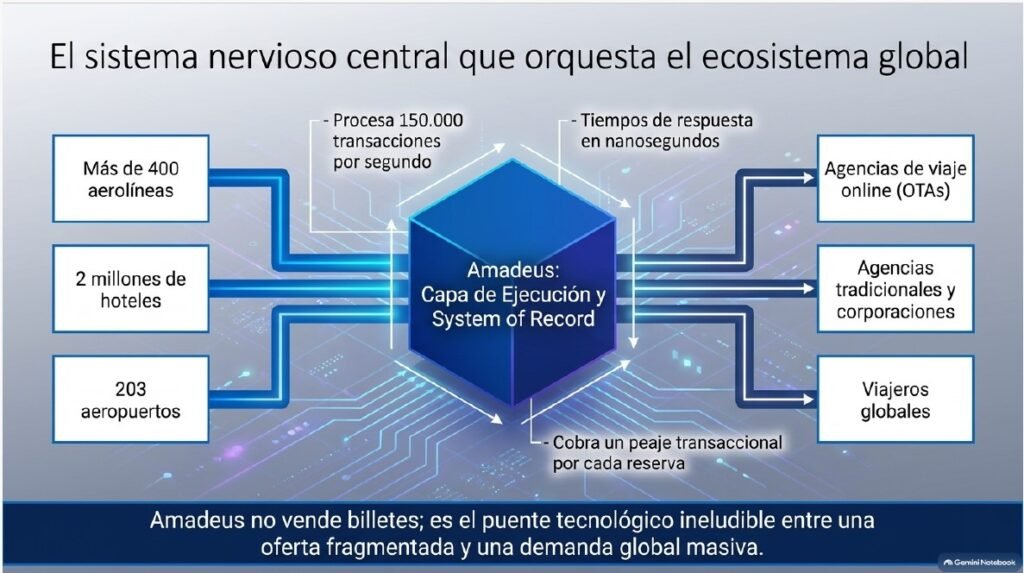
En su faceta de Distribución Aérea, Amadeus opera un mercado informático internacional B2B que conecta a los proveedores de viajes con los vendedores. Por el lado de la oferta, integra a más de 400 aerolíneas, 2 millones de propiedades hoteleras, 203 operadores de aeropuertos, líneas de cruceros y empresas de alquiler de coches. Por el lado de la demanda, conecta a miles de agencias de viajes tradicionales, agencias online (OTAs como Trip.com o Agoda) y gestores de viajes corporativos en más de 190 países, permitiendo buscar disponibilidad, tarificar y emitir billetes en milisegundos.
2.1.2 Amadeus como Cerebro Informático e Infraestructura Crítica
En su faceta de Soluciones Tecnológicas (Travel IT), Amadeus actúa como el «sistema operativo» de la industria. Suministra las plataformas centrales e internas («System of Record») que gestionan la operación diaria de sus clientes: inventarios de asientos, facturación de pasajeros, asignación de carga, tarjetas de embarque, control de salidas aeroportuarias y motores de reserva de cadenas hoteleras.
2.2 Desglose Profundo de las Tres Líneas de Negocio
2.2.1 Distribución Aérea (Air Distribution) y el Estándar NDC
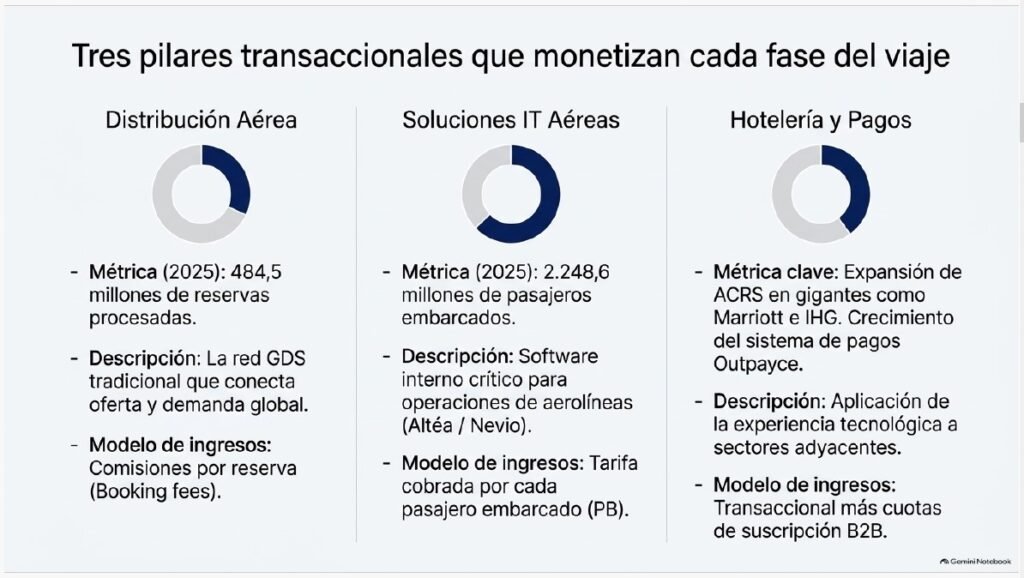
Es el segmento histórico de mayor volumen de facturación del Grupo. Opera la plataforma Amadeus Travel Platform, que agrega contenidos aéreos tanto del formato tradicional EDIFACT como del nuevo estándar NDC (New Distribution Capability). Su modelo de ingresos es eminentemente transaccional: la compañía cobra una comisión por reserva («booking fee») al proveedor de viajes por cada transacción procesada. En 2025, el volumen de reservas aéreas procesadas alcanzó los 484,5 millones.
2.2.2 Soluciones Tecnológicas para la Industria Aérea (Air IT Solutions)
Comprende el suministro de Sistemas de Gestión de Pasajeros (PSS) a aerolíneas de todo el mundo. Destacan dos plataformas centrales: Altéa (diseñada para aerolíneas tradicionales de red) y New Skies (enfocada en aerolíneas de bajo coste e híbridas). Asimismo, lidera la transición hacia el «Retailing» moderno con Amadeus Nevio. En la división de Airport IT suministra soluciones de facturación en la nube (ACUS) y puertas de embarque biométricas. El modelo de ingresos se basa en el cobro de una tarifa fija por cada Pasajero Embarcado (PB) real. En 2025 procesó 2.248,6 millones de PB.
2.2.3 Hoteles y Otras Soluciones (Hospitality & Other Solutions)
Representa la principal vía de diversificación de negocio. En la división hotelera suministra el Sistema Central de Reservas (ACRS), adoptado por cadenas globales como Marriott, IHG y Accor, además de herramientas de Business Intelligence (Demand360). En el ámbito financiero opera la filial Outpayce (creada en 2023), especializada en soluciones de pago B2B y tarjetas virtuales. También cubre soluciones para movilidad, transporte ferroviario, cruceros y medios digitales. Su modelo combina comisiones transaccionales, cuotas de suscripción SaaS y licencias.
| Línea de Negocio | Métrica Operativa Clave (2025) | Modelo Principal de Ingresos | Sistemas y Clientes Destacados |
| Distribución Aérea | 484,5 M Reservas (+12% en APAC) | Booking Fees por reserva realizada | Amadeus Travel Platform, EDIFACT / NDC |
| Air IT Solutions | 2.248,6 M Pasajeros Embarcados | Tarifa por Pasajero Embarcado (PB) | Altéa, New Skies, Nevio, ACUS, Biometría |
| Hospitality & Other | +2,0 M Propiedades Hoteleras | Transaccional + Suscripción SaaS | ACRS (Marriott, IHG, Accor), Outpayce |
3. Estrategia Corporativa, Arquitectura Tecnológica e Inteligencia Artificial
3.1 Pilares Estratégicos de Transformación
3.1.1 Retailing Moderno: Transición de PSS a Offers & Orders (Nevio y Stratos)
Amadeus lidera la transformación de la venta minorista aérea según las directrices de la IATA. La compañía está reemplazando gradualmente los PSS rígidos por plataformas nativas en la nube basadas en IA: Amadeus Nevio (para aerolíneas tradicionales) y Navitaire Stratos (para bajo coste). Estas plataformas eliminan el concepto tradicional de billete de papel/registro PNR y lo sustituyen por «Ofertas y Órdenes» dinámicas y personalizadas.
3.1.2 Orquestador Neutral del Ecosistema Habilitado por IA
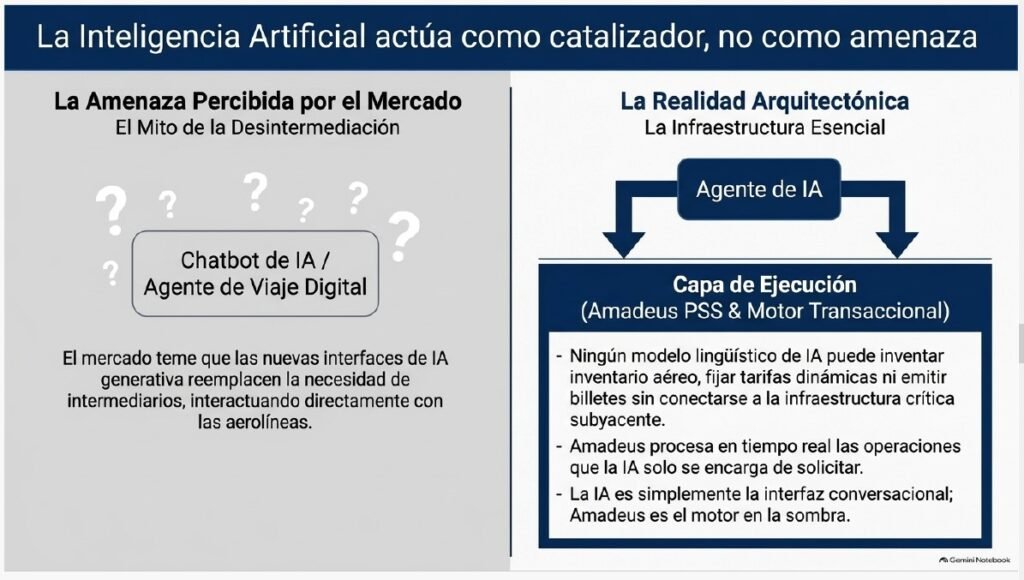
La visión central de la directiva es afianzar a Amadeus como el orquestador neutral y la capa de infraestructura e información esencial («Execution Layer & System of Record») sobre la que operarán todos los vendedores, agencias y asistentes digitales de IA conversacional para validar disponibilidad y ejecutar transacciones reales.
3.1.3 Arquitectura Multi-Cloud con Microsoft Azure y Google Cloud
Amadeus ha completado con éxito la migración de la práctica totalidad de sus sistemas centrales desde el centro de datos tradicional de Erding hacia infraestructuras multinube pública operadas por Microsoft Azure y Google Cloud. Esta transformación otorga a la empresa una flexibilidad operativa sin precedentes, escalabilidad elástica y reducción de costes fijos tras el apagado de mainframes antiguos.
3.1.4 Escalado en Sectores Adyacentes (Hospitality, Biometría)
Profundización de la penetración en el sector hotelero mediante el escalado de ACRS y consolidación del liderazgo en la experiencia de viaje sin fricciones («seamless travel») mediante adquisiciones biométricas.
3.2 Despliegue de Inteligencia Artificial (IA Nativa y Agencial)
3.2.1 IA Nativa en Productos Centrales (Sky Suite, Dynamic Pricing)
Amadeus integra algoritmos avanzados de aprendizaje automático (machine learning) en sus productos analíticos, tales como Amadeus Sky Suite (simulación predictiva de rutas y horarios) y Air Dynamic Pricing (tarificación dinámica contextual en tiempo real).
3.2.2 IA Agencial y Asistentes Virtuales (Travel Companion, First Officer, Cytric Easy)
La compañía despliega capacidades de IA agencial (*Agentic AI*) en tres niveles operativos: asistentes de servicio al viajero (Amadeus Travel Companion), agentes de productividad profesional (Amadeus First Officer, incluyendo Garv para operaciones aeroportuarias y LISA para hoteles) y la plataforma de viajes corporativos Cytric Easy, integrada directamente con Microsoft Teams y Copilot para realizar reservas mediante lenguaje natural.
3.2.3 Alianzas de I+D y Protección Frente a la Desintermediación
Con una inversión anual en I+D superior a los 1.400 millones de euros (22,0% de los ingresos en 2025), Amadeus dedica el 50% de este presupuesto al desarrollo de su cartera de IA. La directiva enfatiza que la complejidad de la red (capaz de procesar 150.000 transacciones por segundo con latencias de nanosegundos) obliga a cualquier agente de IA de terceros a conectarse a los sistemas de Amadeus para ejecutar la compra real del viaje.
4. Diversificación Geográfica y Cobertura Global
4.1 Infraestructura Operativa e I+D Internacional
4.1.1 Presencia en Más de 190 Países y Centros de Ingeniería
Amadeus cuenta con una fuerza laboral de más de 21.500 profesionales de 150 nacionalidades, distribuidos en más de 100 oficinas operativas, 73 Organizaciones Comerciales Locales (ACOs) y 16 centros internacionales de I+D (con nodos centrales de ingeniería en Niza, Francia; Bangalore, India; y el centro de datos en Erding, Alemania).
4.2 Desglose Financiero por Regiones Geográficas (EMEA, América, APAC)
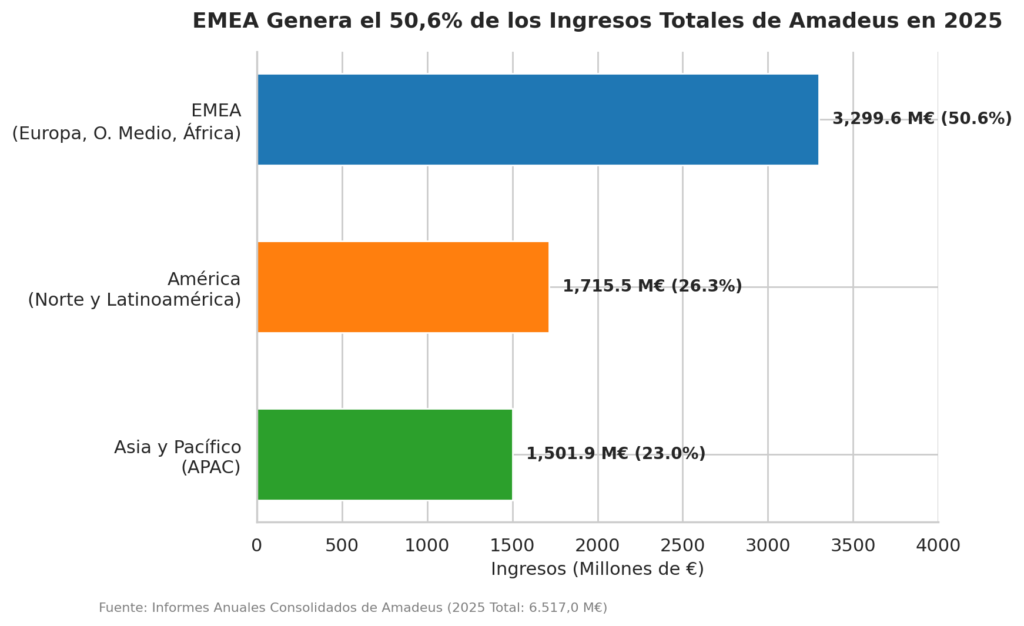
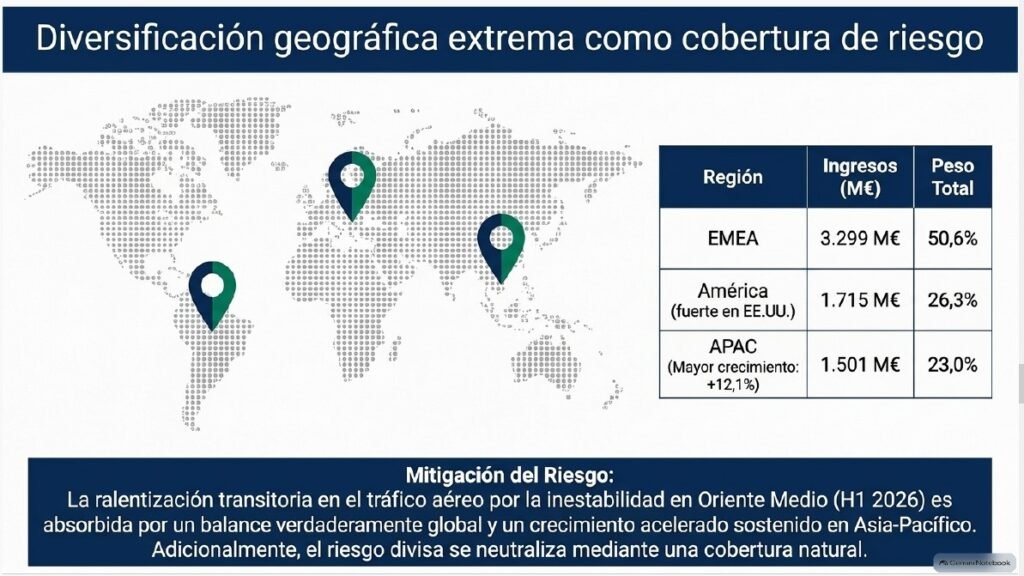
La diversificación de la facturación consolidada en el ejercicio 2025 muestra un reparto equilibrado a escala planetaria:
| Región Geográfica | Ingresos 2025 (M€) | % sobre Total (2025) | Ingresos 2024 (M€) | Ingresos 2021 (M€) |
| EMEA (Europa, M. Oriente, África) | 3.299,6 € | 50,6% | 3.055,2 € | 1.403,4 € |
| América (Norteamérica y LatAm) | 1.715,5 € | 26,3% | 1.692,5 € | 934,1 € |
| Asia y Pacífico (APAC) | 1.501,9 € | 23,0% | 1.394,0 € | 332,5 € |
| Total Grupo | 6.517,0 € | 100,0% | 6.141,7 € | 2.670,0 € |
4.2.1 Distribución de Ingresos y Mercados Clave por País
Estados Unidos se sitúa como el mayor mercado individual por país con 1.174,4 millones de euros en 2025 (frente a 1.115,1 M€ en 2024 y 769,8 M€ en 2021). Alemania aportó 375,1 millones de euros y España (domicilio social) generó 234,5 millones de euros.
4.3 Métricas Operativas por Región
4.3.1 Reservas Aéreas por Región (2025)
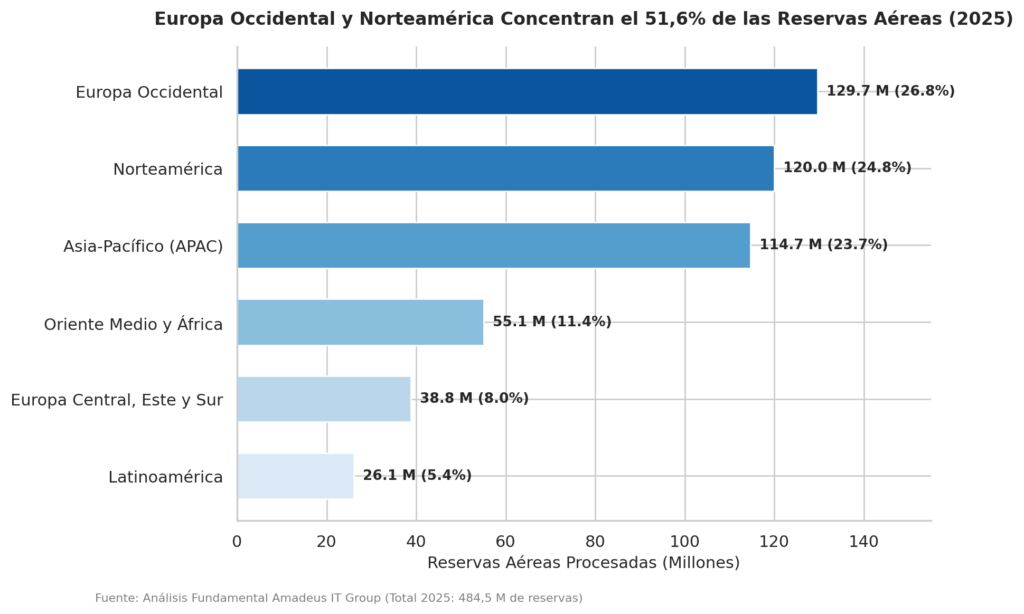
Las 484,5 millones de reservas aéreas procesadas en 2025 se distribuyen en: Europa Occidental (129,7 M / 26,8%), Norteamérica (120,0 M / 24,8%), Asia-Pacífico (114,7 M / 23,7%, siendo la de mayor crecimiento con un +12,1% interanual), Oriente Medio y África (55,1 M / 11,4%), Europa Central, Este y Sur (38,8 M / 8,0%) y Latinoamérica (26,1 M / 5,4%).
4.3.2 Pasajeros Embarcados (PB) por Región (2025)
De los 2.248,6 millones de PB procesados en Air IT, Asia-Pacífico y Europa Occidental empatan como las mayores regiones del grupo con un 31,7% cada una (712,2 millones de pasajeros procesados en cada una), seguidas por Norteamérica con un 16,0% (360,6 M) y Oriente Medio y África con un 9,6% (216,7 M). APAC concentra más de 6.000 empleados (28% del total de la plantilla) y grandes clientes regionales como ANA, Air India, IndiGo, Vietnam Airlines, Trip.com, Tongcheng y Agoda.
4.4 Cobertura Natural de Divisas (Natural Hedging) y Resiliencia
La amplia distribución multinacional de Amadeus proporciona una cobertura natural frente a las oscilaciones del dólar estadounidense al equilibrar los ingresos generados en dólares con los pagos de deuda e inversiones en esa misma moneda, además de mitigar shocks geopolíticos o económicos locales.
5. Ventajas Competitivas y Foso Económico (Economic Moat)
5.1 Foso Económico y Efectos de Red
5.1.1 Capacidad de Procesamiento a Escala Industrial (150.000 tx/seg)
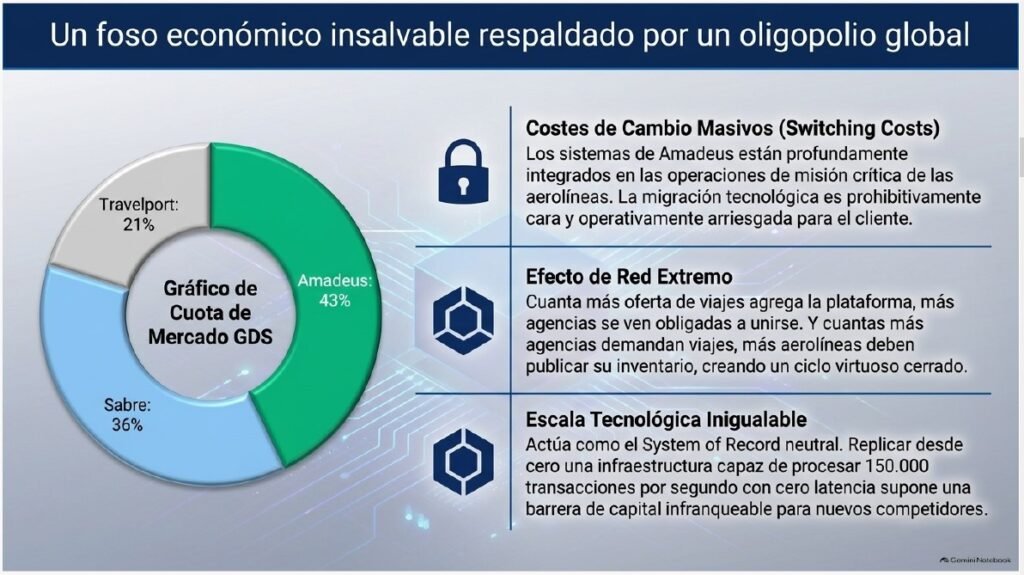
Amadeus posee un foso económico irrompible basado en potentes efectos de red. Su red procesa picos de entre 100.000 y 150.000 transacciones por segundo con tiempos de respuesta medidos en nanosegundos. Esta capacidad operativa requiere una infraestructura sumamente compleja que imposibilita la réplica por parte de nuevos entrantes.
5.2 Liderazgo en Cuota de Mercado (~43% GDS Global)
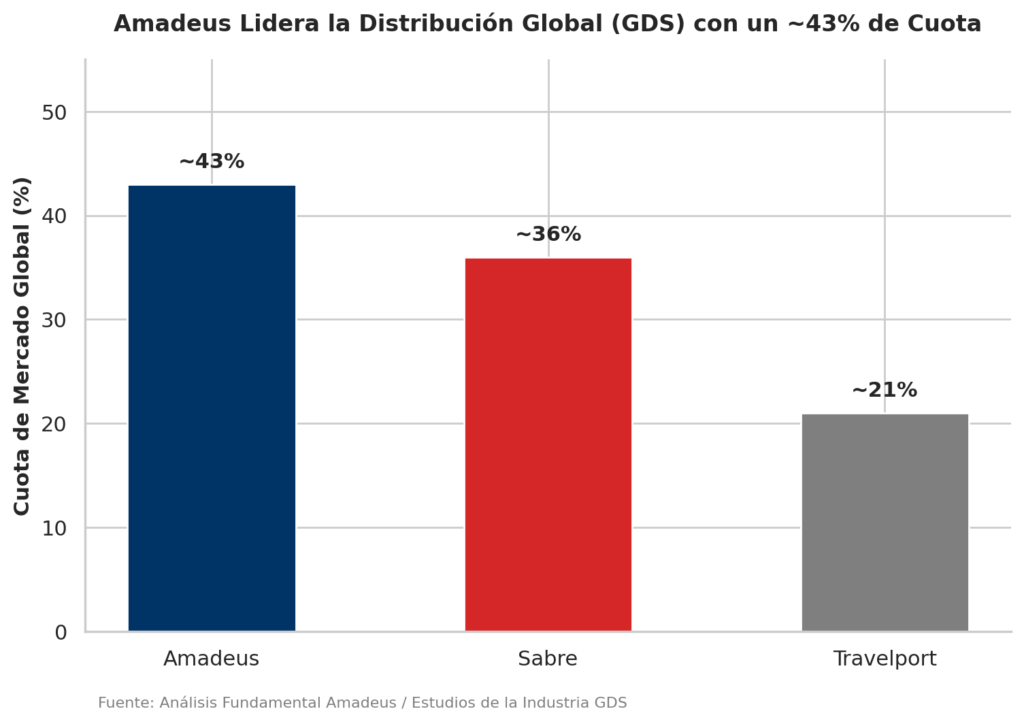
Es la mayor red de distribución global del mundo con el 43% de cuota de mercado, superando holgadamente a Sabre (36%) y Travelport (21%), con una posición dominante en Europa, Oriente Medio, África y Asia-Pacífico.
5.3 Costes de Cambio (Switching Costs) e Integración Crítica
Los contratos multianuales y la integración profunda en los flujos operativos diarios de aerolíneas, agencias y hoteles generan costes de cambio altísimos. Cambiar de proveedor de PSS o GDS entraña elevados riesgos de interrupción operativa para una gran aerolínea.
5.4 La Capa de Ejecución e Infraestructura Indispensable para la IA
Analistas independientes de Morningstar y JP Morgan reafirman que Amadeus actuará como el orquestador neutral e infraestructura obligatoria que suministrará datos reales de inventario y ejecutará transacciones para cualquier agente de IA conversacional.
6. Análisis del Sector y Entorno Competitivo
6.1 Estructura del Sector: El Oligopolio de los GDS
6.1.1 Evolución Histórica: De los CRS de los años 60 a las Plataformas Multi-Cloud
El sector ha evolucionado desde los primeros Sistemas Centrales de Reservas (CRS) de la década de 1960 hasta configurarse como un oligopolio global altamente concentrado dominado por los denominados «Big Three»: Amadeus, Sabre y Travelport.
6.1.2 Barreras de Entrada y Complejidad Operativa
Mercado fuertemente protegido por barreras tecnológicas de escala, contratos de larga duración, elevadas exigencias de capital y cumplimiento de estándares de seguridad cibernética (ISO 27001, PCI DSS).
6.2 Análisis de los Principales Competidores
6.2.1 Sabre (~36% Cuota Global)
Segundo competidor mundial derivado originalmente de American Airlines. Posee su mayor fortaleza comercial en Norteamérica y Latinoamérica. Compite con el PSS SabreSonic, la plataforma hotelera SynXis y la herramienta SabreMosaic. Se ha aliado recientemente con PayPal y Mindtrip para desarrollar soluciones de viajes gestionadas por IA.
6.2.2 Travelport (~21% Cuota Global)
Tercer competidor global surgido de la consolidación de Galileo, Worldspan y Apollo. Fuerte presencia en el Reino Unido, África y partes de Asia. Comercializa la plataforma unificada Travelport+ y Smartpoint Cloud.
6.2.3 Actores de Nicho (SITA, Collins, Thales) y Plataformas Directas
Proveedores especializados en infraestructura aeroportuaria y control de fronteras que colaboran o compiten en nichos específicos, mientras que las ventas directas de las aerolíneas suponen un canal alternativo pero complementario al GDS.
| Competidor | Cuota GDS Global | Regiones de Dominio | PSS Aéreo / Plataforma | Estrategia de IA / Alianzas |
| Amadeus IT | ~43% | EMEA, Asia-Pacífico, Global | Altéa, New Skies, Nevio | Arquitectura Multi-Cloud, Cytric, Microsoft/Google |
| Sabre Corp. | ~36% | Norteamérica, Latinoamérica | SabreSonic, SynXis | SabreMosaic, Alianza con PayPal y Mindtrip |
| Travelport | ~21% | Reino Unido, África, Asia | Travelport+, Smartpoint | Motores de búsqueda con IA en Travelport+ |
7. Gobierno Corporativo, Equipo Directivo y Supervisión
7.1 El Equipo Directivo y la Figura de Mando
7.1.1 Trayectoria de Luis Maroto Camino (CEO)
Primer ejecutivo del Grupo desde 2011. Licenciado en Derecho por la UCM, MBA por IESE y posgrados en Harvard y Stanford. Exdirectivo en Bertelsmann, se incorporó en 2000 como Director de Marketing Finance, fue CFO global en 2003 y Deputy CEO en 2009. Lideró la OPV de 2010. Es también consejero externo en Avolta AG.
7.1.2 El Comité Ejecutivo de Dirección
Integrado por un equipo de alta cualificación: Carol Borg (CFO nombrada en mayo de 2025, ex-QinetiQ), Sylvain Roy (CTO desde oct 2022), Rongrong (Vvivi) Hu (Sr VP Estrategia desde ene 2026, ex-eBay y McKinsey), Ana Doval de las Heras (Chief People Officer desde jun 2022), Francisco Perez-Lozao (Sr VP Hospitality) y Jackson Pek (Chief Legal Officer). El Consejo de Administración está presidido por el consejero independiente William Connelly.
7.2 Alineación de Intereses (Skin in the Game) y Compensación
7.2.1 Participación Accionarial Directa vs. Compensación Variable
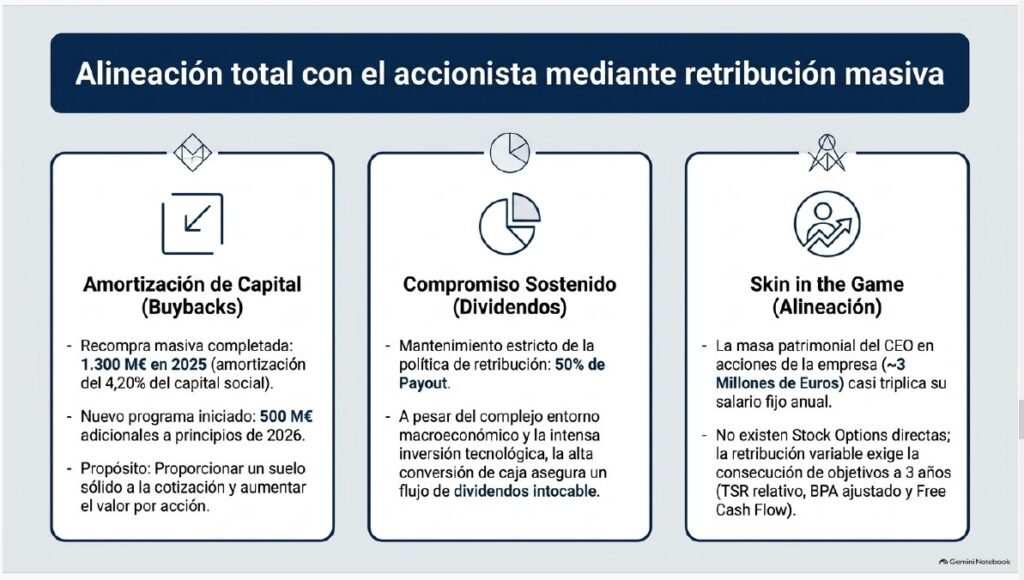
A 31 de diciembre de 2025, el Consejo poseía 43.900 acciones (0,01% del capital). El CEO Luis Maroto ostentaba 43.550 acciones (~3,0 a 3,2 M€ de valor de mercado, equivalente a 2,8 veces su sueldo fijo base anual). La Alta Dirección (8 miembros) acumulaba 113.420 acciones (>8,0 M€). La alineación se fomenta mediante la entrega de acciones variables condicionadas a métricas financieras a 3 años.
7.2.2 Estructura del Paquete Retributivo del CEO y Alta Dirección
En 2025, el CEO devengó 4,335 M€ (1,117 M€ fijo; 1,390 M€ variable dinerario; 1,548 M€ en acciones; 280 k€ en pensiones). La Alta Dirección devengó en conjunto 9,682 M€.
7.2.3 Ausencia de Stock Options y Planes de Entrega de Acciones (PSP, RSP, SMP)
Amadeus no concede opciones sobre acciones (stock options) ni préstamos a directivos. La compensación en capital se canaliza mediante el Performance Share Plan (PSP, a 3 años condicionado a TSR relativo, BPA ajustado y FCF), el Restricted Share Plan (RSP) y el Share Match Plan (SMP para empleados). Adicionalmente, completó una recompra masiva de 1.300 M€ en 2025 (4,20% del capital) y otra de 500 M€ en 2026.
7.3 El Consejo de Administración y su Función de Supervisión
7.3.1 Estructura e Independencia
Integrado por 11-12 miembros con amplia mayoría de independientes como Stephan Gemkow (Vicepresidente, ex-CFO de Lufthansa), Pilar García Ceballos-Zúñiga (ex-IBM), Peter Kürpick (ex-SAP), Amanda Mesler (ex-Microsoft) y David Vegara Figueras (ex-Secretario de Estado de Economía).
7.3.2 Comisiones Delegadas: Auditoría y Nombramientos/Retribuciones
Supervisan de forma independiente la integridad financiera, el mapa de riesgos corporativos, la auditoría interna y externa (EY), el cumplimiento ético y las políticas salariales.
7.3.3 Modelo de Tres Líneas de Defensa
Marco de gobernanza donde el Consejo actúa como órgano de gobierno sobre la gestión ejecutiva (1ª línea), gestión de riesgos y ciberseguridad (2ª línea) y auditoría interna (3ª línea).
8. Estrategia de Crecimiento M&A: Adquisiciones Clave
8.1 Crecimiento Mixto: Orgánico vs. Inorgánico
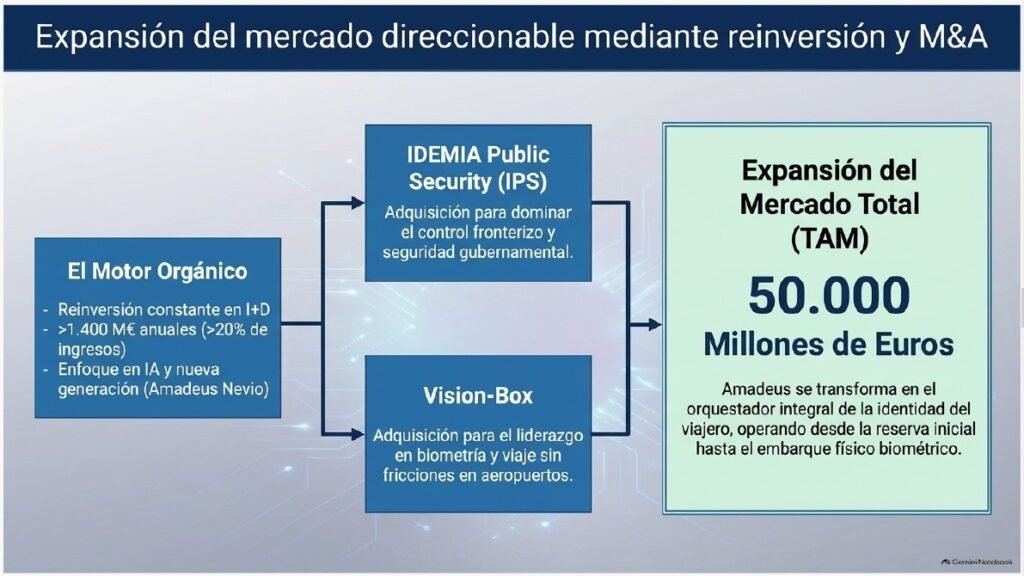
Amadeus combina el desarrollo orgánico interno sustentado en I+D (>1.400 M€/año) con adquisiciones inorgánicas aceleradoras en biometría, pagos B2B, inteligencia de datos e IA.
8.2 Adquisiciones en Biometría e Identidad Digital
8.2.1 IDEMIA Public Security (IPS)
Anunciada en 2026 con cierre previsto para mediados de 2027. IPS aportó 711 M€ de ingresos en 2025 (EBITDA aj. 112 M€, EBIT 70 M€). Amplía el mercado direccionable de Amadeus hasta los 50.000 millones de euros en control de fronteras, seguridad y accesos. Aporta clientes de primer nivel en EE. UU. (TSA, FBI) y Singapur. Generará sinergias de costes de 50 M€/año y será inmediatamente acreedora del BPA (EPS accretive).
8.2.2 Vision-Box
Adquirida en abril de 2024 por 320 millones de euros (aportó 51,8 M€ en 2024). Suministra hardware y software biométrico para crear experiencias de embarque sin contacto (Seamless Gates) en aeropuertos.
8.3 Otras Adquisiciones Estratégicas
8.3.1 Voxel Media (2024)
Adquirida por 125,5 millones de euros. Especializada en facturación electrónica y soluciones de pago B2B para el sector turístico, potenciando a la filial Outpayce.
8.3.2 Forward Data, SkyLink y HERMES de WCC (2025–2026)
Forward Data (15,6 M€) aporta analítica avanzada de datos de viajes; SkyLink aporta orquestación conversacional mediante IA para viajes corporativos; y HERMES de WCC añade control fronterizo integrado.
9. Análisis Financiero Detallado: Ventas, Márgenes y Caja
9.1 Evolución de los Ingresos (2021–2025) y Resultados Recientes (H1 2026)
9.1.1 Recuperación Récord de 2025 (6.517,0 M€) y Desaceleración de H1 2026
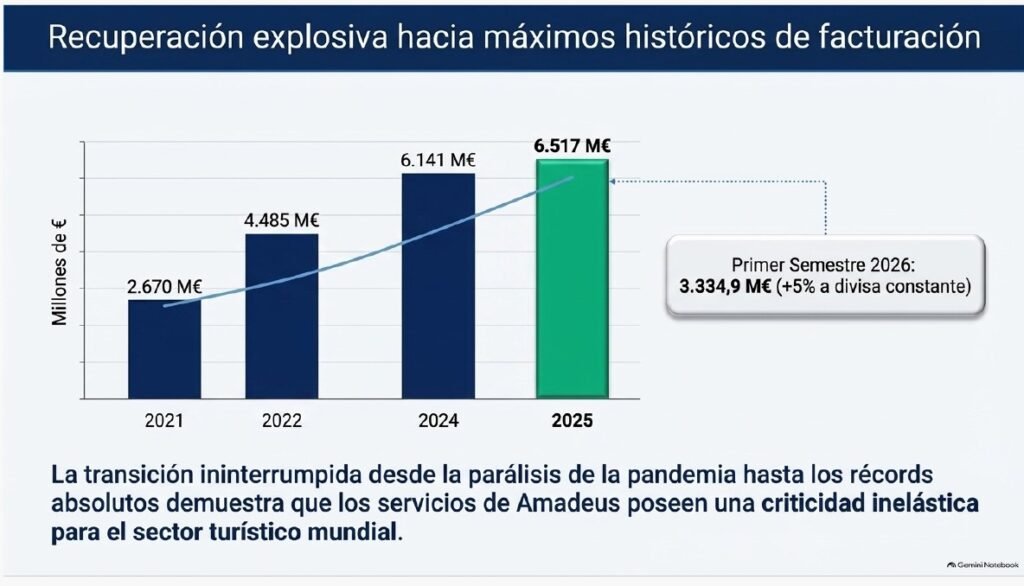
Los ingresos pasaron de 2.670,0 M€ en 2021 a 4.485,9 M€ en 2022, 6.141,7 M€ en 2024 y un máximo récord de 6.517,0 M€ en 2025 (+6,1% reportado, +8,5% cc). En H1 2026, la facturación alcanzó los 3.334,9 M€ (+2% reportado, +5% cc), mostrando moderación por el contexto geopolítico en Oriente Próximo.
9.1.2 Análisis de la Guía 2026 y Perspectivas de la Directiva
La directiva ajustó sus previsiones de facturación para 2026 debido al tráfico aéreo más débil, pero reiteró sus metas financieras a medio plazo: crecimiento de ventas a «dígito alto» (CAGR cc), crecimiento del BPA ajustado a «dos dígitos bajos» y crecimiento del FCF a «dígito alto».
9.2 Rentabilidad Operativa: EBITDA y EBIT Ajustado
9.2.1 Relevancia del EBITDA y Evolución del Margen EBITDA
El EBITDA aísla el impacto de la amortización de software en I+D. Creció desde 627,6 M€ en 2021 (23,5% margen) hasta 1.640,3 M€ en 2022 (36,6%), 2.327,7 M€ en 2024 (37,9%) y 2.506,6 M€ en 2025 (38,5% margen). En el 1T 2026 alcanzó un margen récord del 39,3%.
9.2.2 Evolución del Margen EBIT Ajustado
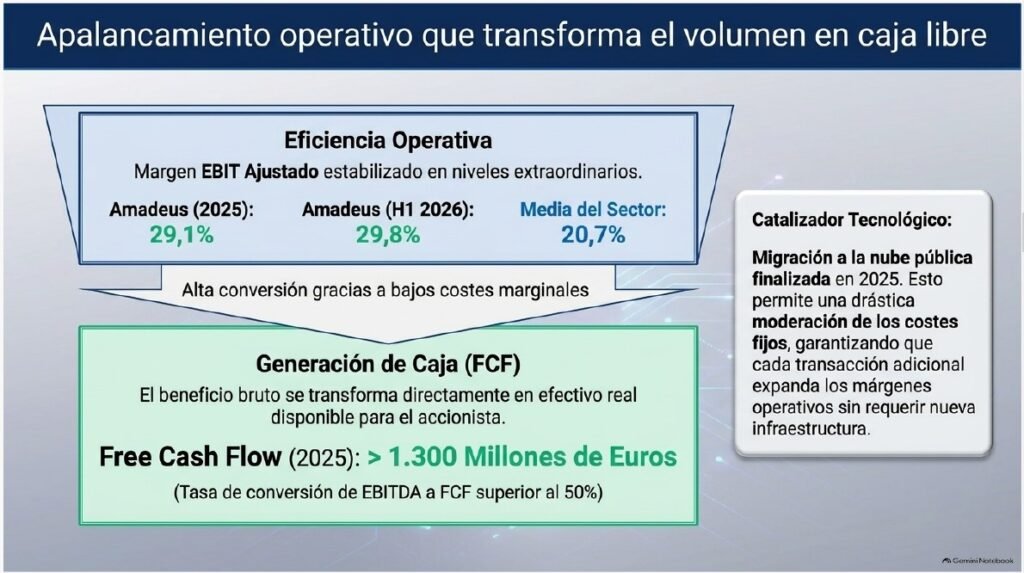
El EBIT Ajustado se recuperó desde -54,3 M€ en 2021 a 1.740,5 M€ en 2024 (28,3% margen) y 1.893,8 M€ en 2025 (29,1% margen). En H1 2026 alcanzó los 1.012 M€, manteniendo el margen en el 29,8% (cc), superando holgadamente la media del sector (20,68%).
9.3 Flujo de Caja Libre (Free Cash Flow – FCF)
9.3.1 ¿Por qué el FCF es más real que el EBITDA?
El EBITDA ignora los más de 800 M€ anuales de CapEx e I+D, los impuestos pagados (442,6 M€ en 2025), los intereses de la deuda y las variaciones del capital circulante. El FCF mide la caja real neta disponible para pagar dividendos, recomprar acciones, financiar M&A o reducir deuda.
9.3.2 Evolución Histórica del FCF y Guía 2026
El FCF pasó de 99,2 M€ en 2021 a 805,0 M€ en 2022, 1.334,8 M€ en 2024 y 1.302,2 M€ en 2025 (+6,9% de crecimiento real ex-efectos tributarios). En el 1T 2026 generó 273,6 M€ (+4,5%). La empresa mantiene sin cambios su guía de FCF para 2026 entre 1.350 y 1.450 millones de euros.
| Métrica Financiera (M€) | 2021 | 2022 | 2024 | 2025 | H1 2026 / 1T 2026 |
| Ingresos Consolidados | 2.670,0 € | 4.485,9 € | 6.141,7 € | 6.517,0 € | 3.334,9 € (H1) |
| EBITDA | 627,6 € | 1.640,3 € | 2.327,7 € | 2.506,6 € | 661,4 € (1T) |
| Margen EBITDA (%) | 23,5% | 36,6% | 37,9% | 38,5% | 39,3% (1T) |
| EBIT Ajustado | -54,3 € | 962,7 € | 1.740,5 € | 1.893,8 € | 1.012,0 € (H1) |
| Margen EBIT Ajustado (%) | -2,0% | 21,5% | 28,3% | 29,1% | 29,8% (H1) |
| Beneficio Neto | -142,4 € | 667,2 € | 1.252,7 € | 1.335,6 € | — |
| BPA Ajustado (€) | -0,10 € | 1,48 € | 3,08 € | 3,23 € | +8,8% cc (1T) |
| Free Cash Flow (FCF) | 99,2 € | 805,0 € | 1.334,8 € | 1.302,2 € | 273,6 € (1T) |
10. Estructura de Deuda, Carga Financiera y Solvencia
10.1 Estructura y Desglose de la Deuda Bruta (Largo vs. Corto Plazo)
10.1.1 Deuda No Corriente y Corriente a Cierre de 2025
A cierre de 2025, la Deuda Bruta se situó en 3.228,4 M€. La Deuda No Corriente (Largo Plazo) sumó 2.544,3 M€ (2.000 M€ en Eurobonos, 450 M€ en préstamos del BEI, 93,2 M€ en arrendamientos). La Deuda Corriente (Corto Plazo) ascendió a 684,1 M€ (500 M€ de un Eurobono a corto, 100 M€ en Papel Comercial ECP, 41,7 M€ en arrendamientos y 41,1 M€ de intereses devengados).
10.1.2 Evolución de la Deuda Neta y Conversión de Bonos Convertibles
La Deuda Neta Financiera cerró 2025 en 2.299,4 M€ NIIF (2.141,4 M€ APM). Un hito relevante fue la conversión total de los bonos convertibles por un principal de 693,1 M€ mediante la entrega de 13,09 M de acciones, eliminando por completo este pasivo sin salida de caja. En H1 2026 la deuda neta se situó en ~2.578 M€ tras abonar dividendos y recompras de acciones.
10.2 Estructura de Tipos de Interés y Porcentaje Destinado a Intereses
10.2.1 Cobertura a Tipo Fijo (~92%) y Reducción del Coste de Deuda
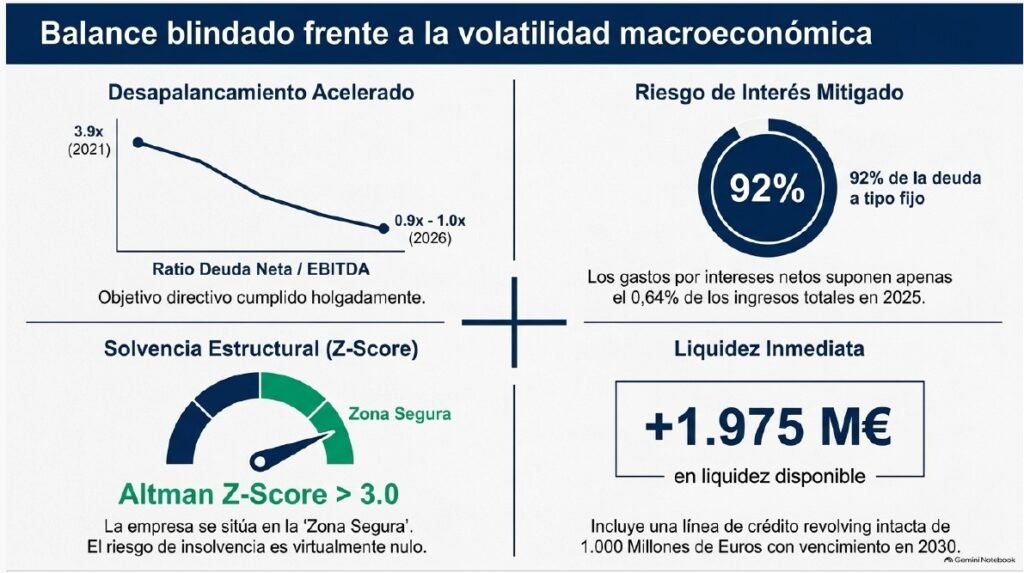
El 92% de la deuda está contratada a tipo fijo, protegiendo a la compañía de la volatilidad del Euríbor. Las emisiones de Eurobonos cerraron a un 3,375% fijo (2030) y el ECP al 2,12%. Los intereses netos cayeron un 19,6% en 2025 hasta los 41,5 M€. Mantiene una línea revolving no dispuesta de 1.000 M€ hasta 2030 más 400 M€ adicionales en 2026.
10.2.2 Análisis del Porcentaje de Ingresos Destinado al Pago de Intereses
Amadeus destina un porcentaje mínimo de sus ingresos al pago de intereses: un 1,22% contable (79,3 M€ en 2025 / 6.517 M€) y tan solo un 0,64% de salida real de caja neta (41,5 M€ / 6.517 M€).
10.3 Ratios de Solvencia y Salud Financiera
10.3.1 Ratio Deuda Neta / EBITDA
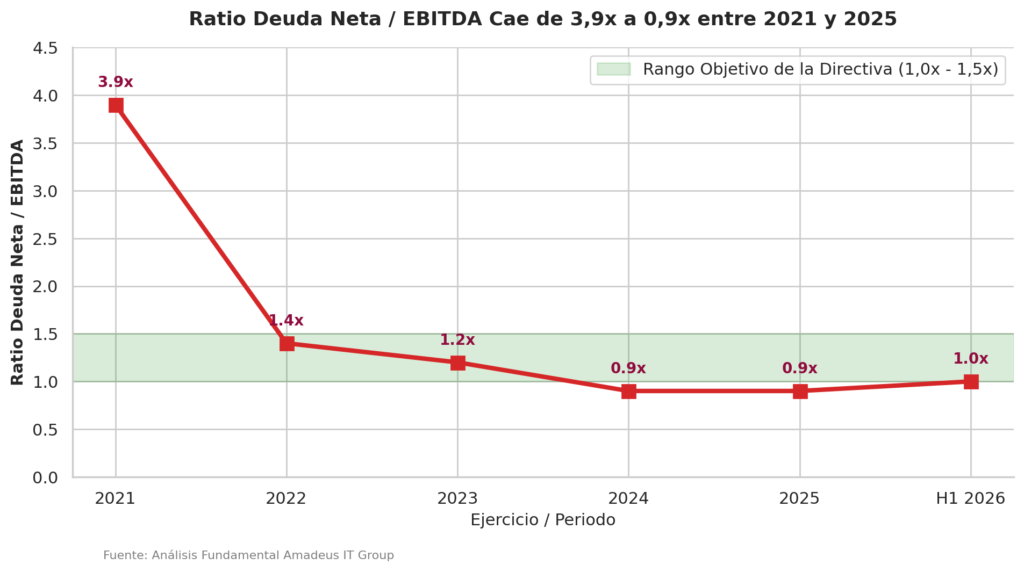
Se ha reducido drásticamente desde 3,9x en 2021 a 1,4x en 2022, 1,2x en 2023, 0,9x en 2024 y 2025, y 1,0x en H1 2026, situándose en la parte baja de su rango objetivo corporativo (1,0x – 1,5x).
10.3.2 Coeficiente Corriente (Current Ratio)
Se situó en 0,82x en 2025 (Activo Corriente de 2.479,6 M€ vs Pasivo Corriente de 3.032,7 M€). Este nivel por debajo de 1,0x es habitual en plataformas procesadoras de transacciones con fondo de maniobra negativo eficiente, respaldado por más de 1.975 M€ de liquidez total disponible.
10.3.3 Ratio Deuda Neta / Patrimonio Neto (Apalancamiento Financiero)
Pasó del >85% en 2021 al 41,7% en 2024 y al 44,1% (0,44x) en 2025 (Patrimonio Neto de 4.852,4 M€), confirmando que la deuda neta representa menos de la mitad de los fondos propios.
10.3.4 Altman Z-Score y Calificaciones Crediticias
El Altman Z-Score sitúa a Amadeus holgadamente en la Zona Segura (Z >> 2,99) gracias a una capitalización bursátil masiva frente a sus pasivos y reservas acumuladas de 4.318,4 M€. S&P otorga una calificación BBB (estable) y Moody’s otorga Baa2 (estable), ambas de grado de inversión.
11. Métricas de Eficiencia, Rentabilidad y Creación de Valor
11.1 Retorno sobre Capital: ROE, ROA y ROI/ROIC
11.1.1 ROE (26,47%) vs. Promedio Histórico
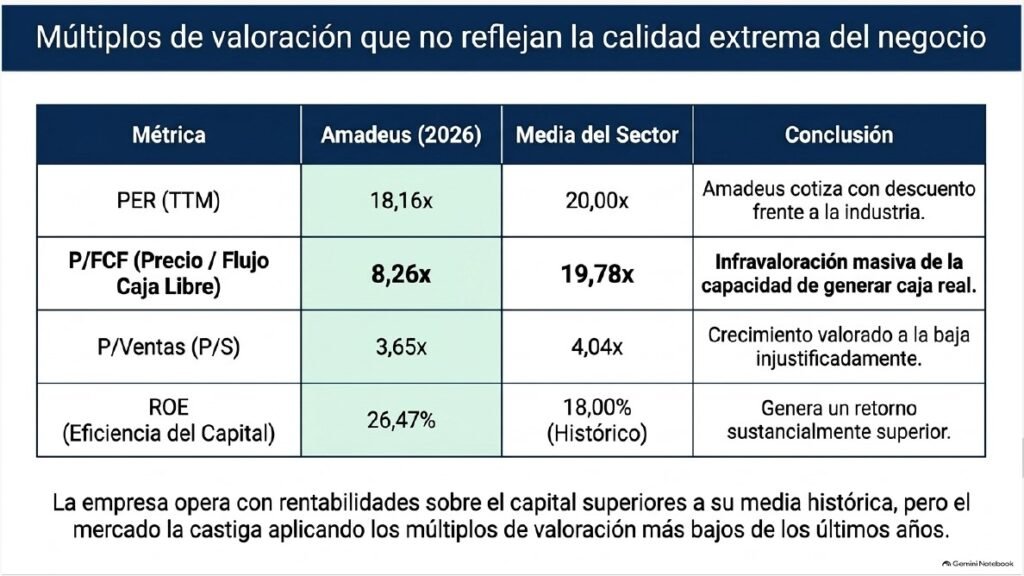
El ROE (TTM) alcanza un sobresaliente 26,47%, superando con creces su promedio histórico de 5 años del 18,00%, lo que confirma una optimización masiva de la rentabilidad sobre el capital propio.
11.1.2 ROA (9,64%) y ROI (13,65%) como Validadores del Moat
El ROA se sitúa en el 9,64% (vs 6,39% histórico) y el ROI/ROIC alcanza el 13,65% (vs 8,74% histórico), superando ampliamente el coste de capital (WACC) e indicando creación de valor real.
11.2 Progresión del Beneficio por Acción (BPA / EPS)
El BPA ajustado pasó de -0,10 € en 2021 a 3,08 € en 2024 y 3,23 € en 2025 (+5,0% básico, +7,2% diluido), registrando un crecimiento del +8,8% cc en el 1T 2026. La directiva prevé un crecimiento del BPA a una tasa anual compuesta (CAGR) de dos dígitos bajos a medio plazo.
11.3 Tasa de Reinversión en I+D
Amadeus reinvierte de forma recurrente más del 20% de sus ingresos anuales en I+D (22,0% en 2025, equivalente a 1.434,4 millones de euros), destinando cerca del 50% al desarrollo de capacidades de IA.
11.4 Apalancamiento Operativo como Motor de Expansión de Márgenes
Al tener una infraestructura tecnológica fija, cada incremento de volumen de reservas genera un aumento proporcionalmente mayor del EBIT. En 2025, mientras los ingresos crecieron un 8,5% cc, el EBIT ajustado aumentó un 10,2% cc.
12. Valoración, Análisis de Mercado y Tesis de Inversión
12.1 Múltiplos de Valoración frente al Sector y su Histórico
Amadeus cotiza actualmente a múltiplos de «descuento» frente a su liderazgo e histórico:
| Métrica de Valoración | Amadeus IT (Actual / TTM) | Media del Sector (Travel Tech) | Diagnóstico de Valoración |
| PER (Ratio P/E) | 18,16x | 20,00x | Infravalorado frente al sector |
| Precio / Ventas (P/S) | 3,65x | 4,04x | Descuento moderado sobre facturación |
| Precio / Free Cash Flow (P/FCF) | 8,26x | 19,78x | Extrema infravaloración por caja real |
| Margen EBIT Ajustado | 29,8% | 20,68% | Superioridad operativa (+9,1 p.p.) |
| ROE (Rentabilidad Fondos Propios) | 26,47% | 14,50% | Eficiencia muy superior a la media |
12.2 Consenso de Analistas y Precios Objetivo
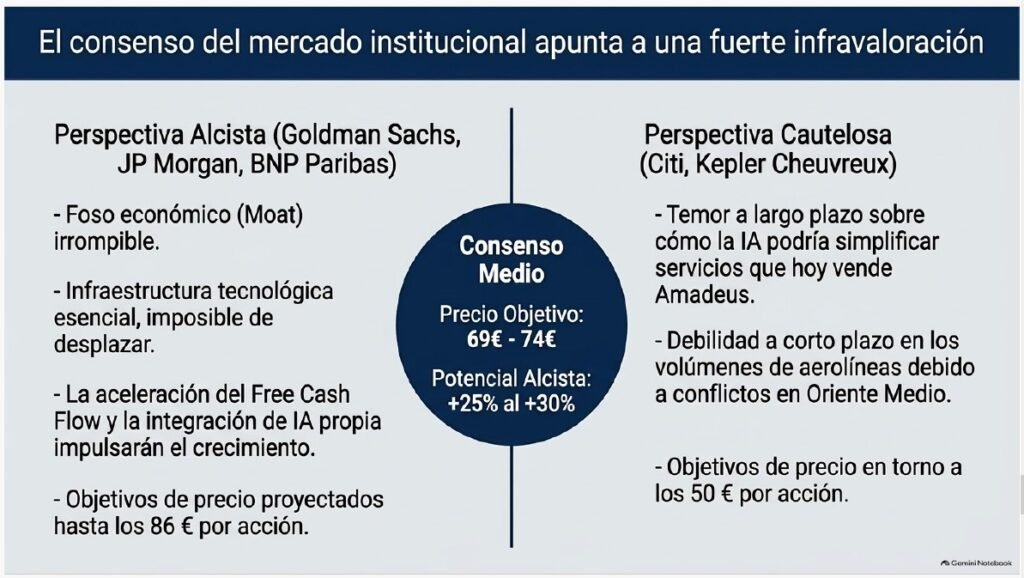
Aproximadamente el 70% de los analistas recomienda «Comprar» y el 26% «Mantener». El Precio Objetivo Medio del consenso se sitúa entre 69,06 € y 74,30 € (potencial alcista del 25% al 30% sobre la cotización actual de ~55 €). Morningstar otorga un Valor Razonable (Fair Value) de 69 €. Firmas alcistas como BNP Paribas y Bernstein proyectan 86 €, Goldman Sachs 77 € y JP Morgan 70 €. Firmas prudentes como Citi y Kepler Cheuvreux fijan su objetivo en 50 €.
12.3 El Debate Bajista: Posiciones Cortas, Temores sobre la IA y Presión Técnica
La presión vendedora que ha hecho caer la acción un 14-16% en 2026 se fundamenta en la tesis de que la IA generativa permitirá a las aerolíneas desarrollar software propio o desintermediar los GDS (ej. alianza Sabre-PayPal-Mindtrip), sumado al recorte del crecimiento del tráfico aéreo por IATA (al 1,9%) por el conflicto en Oriente Próximo y la pérdida del soporte técnico en 50,5 € («venta fuerte»).
12.4 Conclusión Final: Diagnóstico del Momento de Inversión Actual
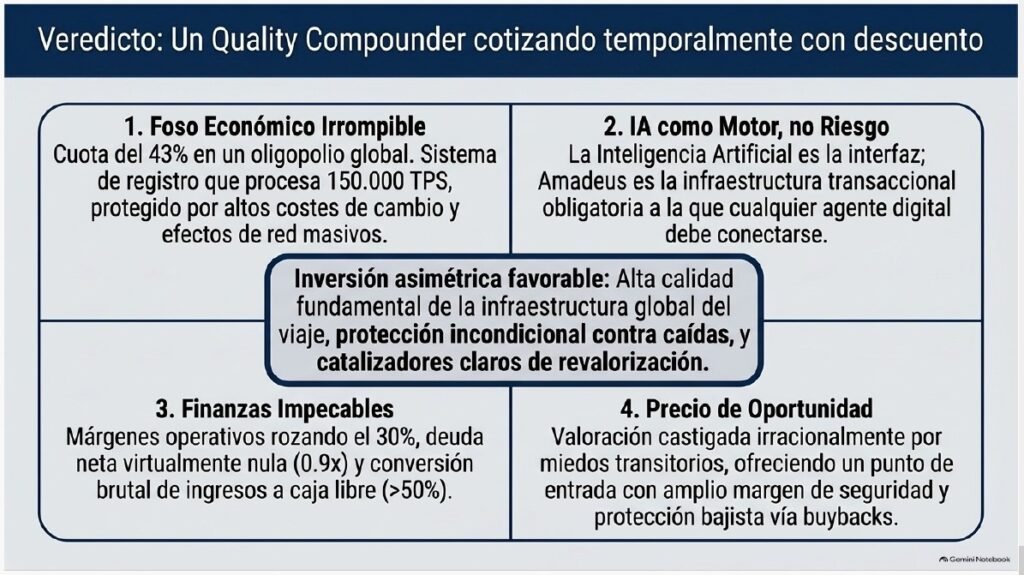
Amadeus es un «Quality Compounder» impecable. Muestra una desconexión evidente entre sus fundamentales financieros en máximos históricos y una cotización deprimida por factores coyunturales y temores sobre la IA que carecen de sustento técnico a corto plazo. Para un inversor fundamental con horizonte de largo plazo, la cotización actual en torno a los 55 € representa una atractiva ventana de oportunidad de inversión en un activo líder con alta generación de caja, foso económico protegido y un potencial de revalorización cercano al 30%.
Este análisis forma parte de nuestra serie de análisis fundamentales de empresas cotizadas, pensados para ayudarte a entender negocios más allá de los números, con visión de largo plazo y contexto estratégico.
Nuestras Redes Sociales
📩 Acabamos de estrenar nuestra newsletter, que te recomendamos que suscribas para recibir análisis más extensos y profundos y tener acceso a la plantilla de valoración que utilizamos al analizar las compañías.
📄 Si te ha parecido interesante el análisis, puedes consultar también la versión en PDF con todo tipo de detalle y cifras ampliadas.
🎧 También puedes seguirnos y escucharnos en nuestras otras plataformas.
👉 Sigue el canal para más análisis fundamentales de empresas cotizadas.
👉 Escucha el podcast con los análisis en formato audio.
👉 Visita nuestra web para acceder al análisis fundamental completo.
Análisis fundamentales de empresas
🌐 Dónde encontrarnos
Web — Vita Soluta
📺 YouTube — Vita Soluta
🎧 Podcast — Vita Soluta en Spotify
🐦 X — Vita Soluta
📸 Instagram — Vita Soluta
🧵 Threads — Vita Soluta
Este contenido tiene finalidad exclusivamente educativa y no constituye una recomendación de inversión.