SAFRAN S.A. | ANÁLISIS FUNDAMENTAL INTEGRAL
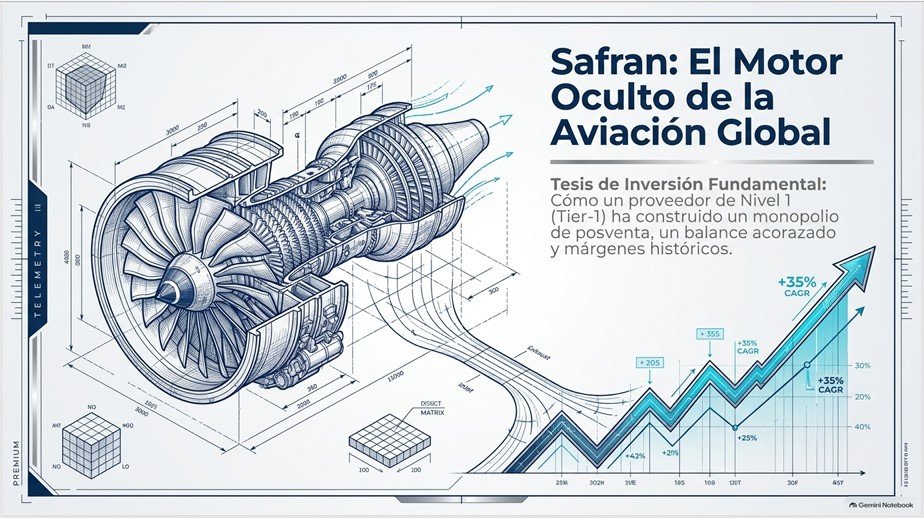
Estudio Técnico, Estratégico, Financiero y de Valoración de Mercado
Resumen del Informe: Este documento ofrece una evaluación exhaustiva de Safran S.A., contemplando la estructura del sector aeroespacial y de defensa, las ventajas competitivas sostenibles (moats), el modelo de negocio basado en el ciclo de vida (Aftermarket), la alianza histórica con GE Aerospace (CFM International), el programa RISE, la gobernanza corporativa, el análisis financiero histórico (2019-2026e), los ratios de rentabilidad sobre el capital (ROIC/ROE) y la valoración de mercado actual.
| Parámetro Corporativo | Dato de Análisis | Parámetro de Mercado | Dato de Análisis |
|---|---|---|---|
| Compañía | Safran S.A. (Ticker: SAF / Euronext París) | Fecha del Análisis | Septiembre 2026 |
| Sector | Aeroespacial, Defensa y Espacio | Capitalización Bursátil | > 135.000 Millones € |
| Precio de Cotización | 329,00 € – 330,00 € | Precio Objetivo Consenso | 382,86 € (Potencial: +16%) |
| Recomendación Consenso | Compra (63,6% de analistas) | Calificación Crediticia | S&P: ‘A’ (Perspectiva Estable) |
Nota de Alcance Metodológico: Este informe ha sido redactado basándose exclusivamente en información corporativa auditada de Safran S.A., consensos de mercado institucionales e informes técnicos del sector aviación. Toda la información financiera reportada (2019-2025 y H1 2026) cumple con las NIIF ajustadas adoptadas por el grupo.
1. RESUMEN EJECUTIVO Y PERFIL CORPORATIVO
1.1 Definición Corporativa y Magnitudes Clave
Safran S.A. es un grupo multinacional francés de alta tecnología que opera como proveedor de primer nivel (Tier-1) en los sectores de aviación comercial, aviación militar, helicópteros, defensa y espacio. Formado oficialmente el 11 de mayo de 2005 tras la fusión de Snecma y Sagem, y consolidado en 2018 mediante la adquisición de Zodiac Aerospace, Safran es hoy uno de los mayores conglomerados industriales de Europa.
La compañía cotiza en el mercado Euronext París bajo el ticker SAF (ISIN: FR0000073272) y forma parte de los índices de referencia CAC 40 y Euro Stoxx 50. Con una capitalización bursátil superior a los 135.000 millones de euros y una plantilla global de más de 110.000 empleados en 29 países, Safran generó una facturación ajustada récord de 31.329 millones de euros en 2025 y prevé superar los 36.000 millones de euros en 2026.
1.2 Raíces Históricas y Evolución de las Ramas Fundacionales
La estructura de Safran es el resultado de más de un siglo de innovación tecnológica en la industria aeronáutica y electrónica francesa. Sus orígenes se articulan en torno a dos grandes ramas:
- La rama de propulsión (Snecma / Gnome & Rhône): Se remonta a 1905, cuando Louis y Laurent Seguin fundaron la Société des Moteurs Gnome en Gennevilliers. En 1912 se fusionó con Le Rhône (creada por Louis Verdet) dando lugar a Gnome & Rhône, empresa nacionalizada en 1945 tras la Segunda Guerra Mundial y renombrada como Snecma (Société Nationale d’Étude et de Construction de Moteurs d’Aviation). En 1974, Snecma firmó una alianza estratégica al 50% con General Electric para crear CFM International.
- La rama de tecnología y electrónica (Sagem): Creada en 1924 por Marcel Môme como Société d’Applications Générales d’Électricité et de Mécanique, originalmente enfocada en telecomunicaciones, instrumentación y óptica, evolucionando hacia la optrónica y los sistemas de navegación inercial militar.
- Hito Reciente (Zodiac Aerospace): En 2018, Safran completó la OPA sobre Zodiac Aerospace, integrando la división de interiores de cabina y asientos comerciales para convertirse en el líder global indiscutible en equipamiento de aeronaves.
1.3 Estructura Financiera de Alto Nivel
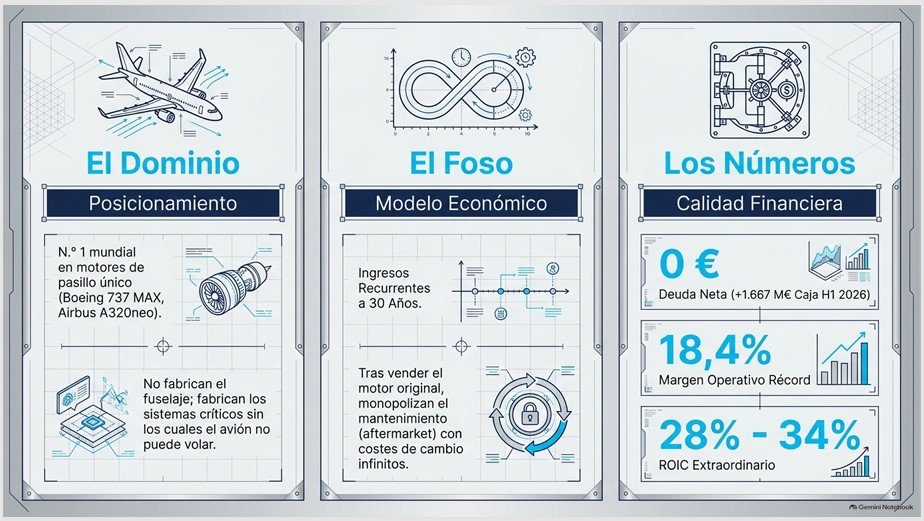
Safran opera bajo un modelo financiero único caracterizado por una elevada visibilidad de ingresos y la ausencia total de apalancamiento neto. Durante el ejercicio 2025, el beneficio operativo recurrente alcanzó los 5.197 millones de euros (margen del 16,6%), mientras que el flujo de caja libre (FCF) ascendió a 3.921 millones de euros. A junio de 2026, la compañía mantiene una posición de caja neta positiva de 1.667 millones de euros, respaldada por una tesorería líquida de 6.507 millones de euros y una calificación crediticia ‘A’ otorgada por S&P Global Ratings.
2. ANÁLISIS DEL SECTOR AEROESPACIAL, DEFENSA Y ESPACIO
2.1 Estructura de Mercado: Oligopolio Cerrado y Duopolio de Fabricantes
La industria aeroespacial y de defensa es una de las áreas de la economía global con mayores barreras de entrada. No se trata de un sector fragmentado, sino de una estructura fuertemente concentrada basada en relaciones institucionales e industriales de largo plazo:
- Oligopolio en Propulsión Comercial: El mercado mundial de motores para aviación comercial está dominado exclusivamente por cuatro fabricantes de primer nivel (prime contractors): GE Aerospace, Safran, Pratt & Whitney (RTX Corporation) y Rolls-Royce.
- Duopolio en Fabricantes de Fuselajes (Airframers): La demanda de integración de equipos depende directamente del duopolio global formado por Airbus y Boeing, junto con el avance gradual de constructores estatales como COMAC (China) en aviones comerciales y Embraer en aviación regional.
- Consolidación en Equipamiento Tier-1: Los sistemas de vuelo críticos están suministrados por un grupo selecto de proveedores integrados (Safran, Collins Aerospace, Honeywell, Thales y Parker Meggitt).
2.2 Barreras Defensivas Complejas (Moats) y Costes de Cambio Infinitos
Las ventajas competitivas de Safran están protegidas por fosos defensivos casi infranqueables que garantizan la sostenibilidad de sus márgenes a largo plazo:
- Homologación de Tipo (Type Certification) y Costes de Cambio Infinitos: En la aviación comercial, un motor o equipo de vuelo no se vende como un producto genérico. Se homologa conjuntamente con la célula de la aeronave por parte de las agencias reguladoras (EASA en Europa, FAA en EE. UU.). Una vez que un motor se certifica en una plataforma (por ejemplo, el motor LEAP-1B exclusivo en el Boeing 737 MAX), una aerolínea o fabricante no puede cambiar de proveedor de motor durante los 30 a 40 años de vida útil del avión sin rediseñar y recertificar la aeronave desde cero.
- Intensa Intensidad de Capital e I+D: Desarrollar una nueva arquitectura de motor requiere entre 8 y 12 años de investigación y más de 5.000 a 10.000 millones de euros en inversión, sometidos a pruebas extremas de resistencia y seguridad de vuelo no negociable.
2.3 Macrotendencias Globales y Desafíos del Sector
El sector aeroespacial atraviesa un periodo de profunda transformación impulsado por tres macrotendencias fundamentales:
- Descarbonización e Impacto Ambiental: El compromiso de la industria de alcanzar la neutralidad de carbono para 2050 exige reducir el consumo de combustible mediante Combustibles Sostenibles de Aviación (SAF), hibridación eléctrica y arquitecturas revolucionarias de rotor abierto (Open Fan).
- Rearme y Soberanía Nacional: El deterioro del entorno geopolítico global ha impulsado los presupuestos militares de las naciones de la OTAN y Europa, elevando la demanda de cazas de combate, drones tácticos, optrónica y sistemas PNT resilientes a interferencias GPS.
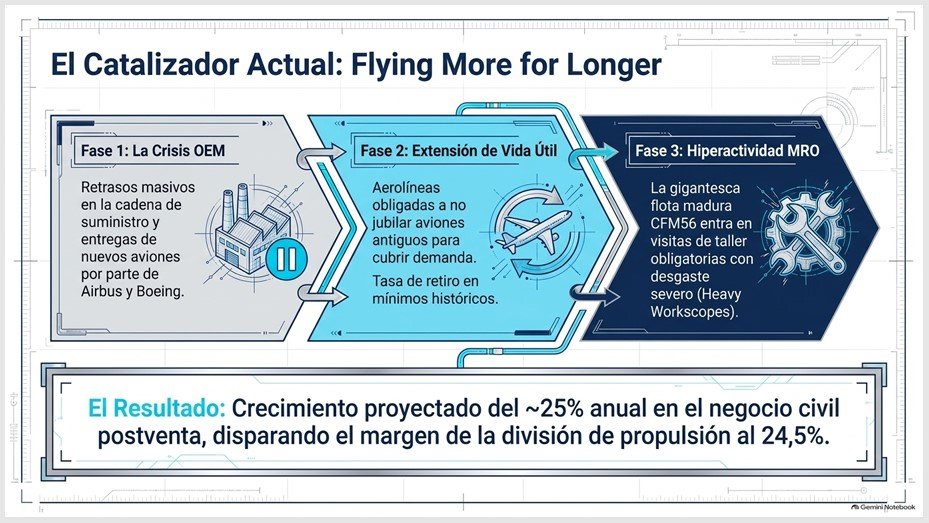
- El Fenómeno «Flying More for Longer»: Los retrasos en las entregas de aeronaves nuevas por problemas de cadena de suministro obligan a las aerolíneas a extender la vida operativa de sus flotas maduras, lo que genera picos de demanda históricos en piezas de repuesto y revisiones MRO.
3. DESGLOSE POR LÍNEAS DE NEGOCIO Y CUOTAS DE MERCADO
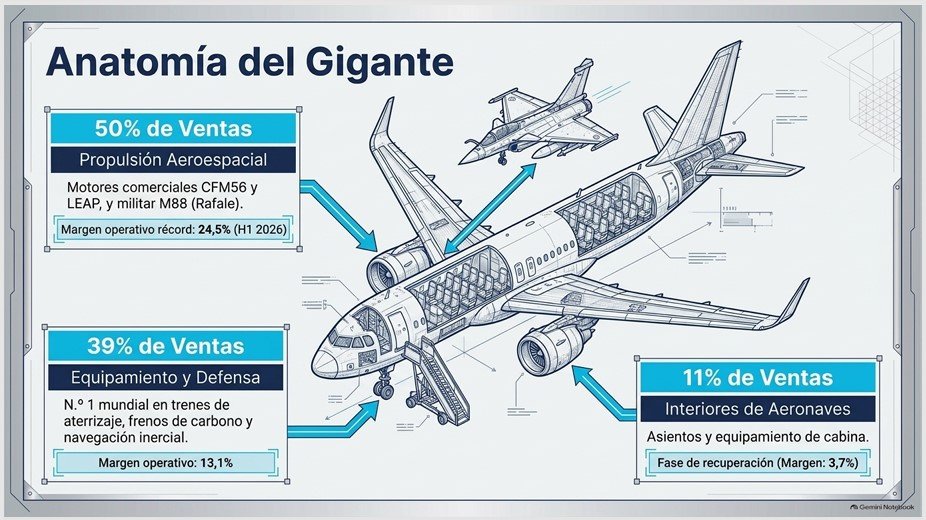
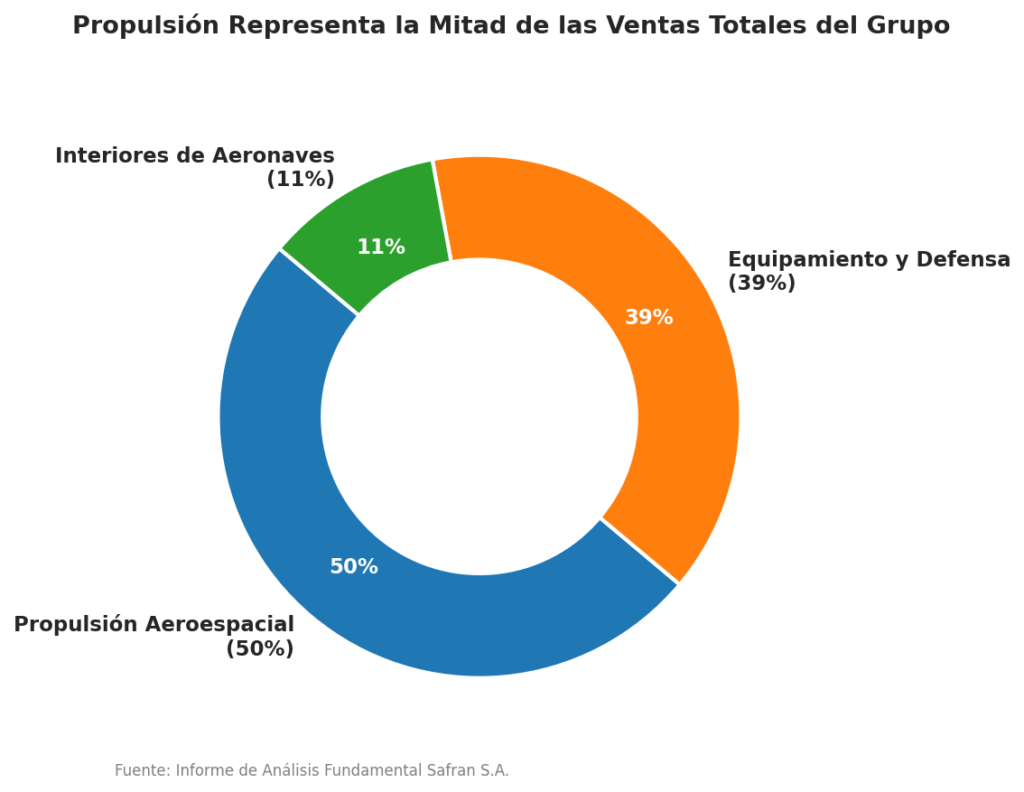
3.1 División de Propulsión Aeroespacial (50% de las ventas)
A través de CFM International (alianza 50/50 con GE Aerospace), Safran ostenta:
- Boeing 737 MAX y COMAC C919: 100% de cuota de mercado (proveedor único de motores LEAP-1B y LEAP-1C).
- Airbus A320neo: ~60% de cuota de mercado con el motor LEAP-1A frente a Pratt & Whitney.
- Turbinas para Helicópteros: N.º 1 mundial a través de Safran Helicopter Engines, con un 32% – 36% de cuota global.
3.2 División de Equipamiento y Defensa (39% de las ventas)
| Línea de Producto / Sistema | Posición de Mercado | Descripción y Alcance Operativo |
|---|---|---|
| Trenes de Aterrizaje (Landing Systems) | N.º 1 Mundial | Equipamiento para más de 34.000 aeronaves civiles y militares (>100 plazas). |
| Ruedas y Frenos de Carbono | N.º 1 Mundial | Liderazgo en aviones comerciales de más de 100 pasajeros. |
| Cableado Eléctrico (EWIS) | N.º 1 Mundial | Sistemas de distribución y arquitectura para aeronaves ‘más eléctricas’. |
| Sistemas de Evacuación y Oxígeno | N.º 1 Mundial | Líder en toboganes/balsas de emergencia y N.º 2 en sistemas de oxígeno. |
| Mandos de Vuelo y Actuadores | N.º 2 Mundial / Líder | Reforzado tras la adquisición del negocio de mandos de Collins Aerospace. |
| Navegación Inercial y Optrónica | N.º 1 Europa (PNT) | Sistemas PNT resilientes sin GPS y N.º 2 en optrónica de defensa europea. |
3.3 División de Interiores de Aeronaves (11% de las ventas)
Genera 3.300 M€ en ventas. Tras atravesar una compleja reestructuración tras la adquisición de Zodiac Aerospace, la división retornó a la rentabilidad en 2024 (0,9%), elevando su margen al 3,2% en 2025 y al 3,7% en H1 2026 (con objetivo a 2028e del ~10%):
- Interiores de Cabina (Safran Cabin): N.º 1 mundial con 18,5% – 20% de cuota de mercado.
- Asientos de Aviación (Safran Seats): N.º 1/2 mundial en asientos comerciales (25% – 32% de cuota).
4. EL MODELO ECONÓMICO DEL CICLO DE VIDA (AFTERMARKET & MRO)
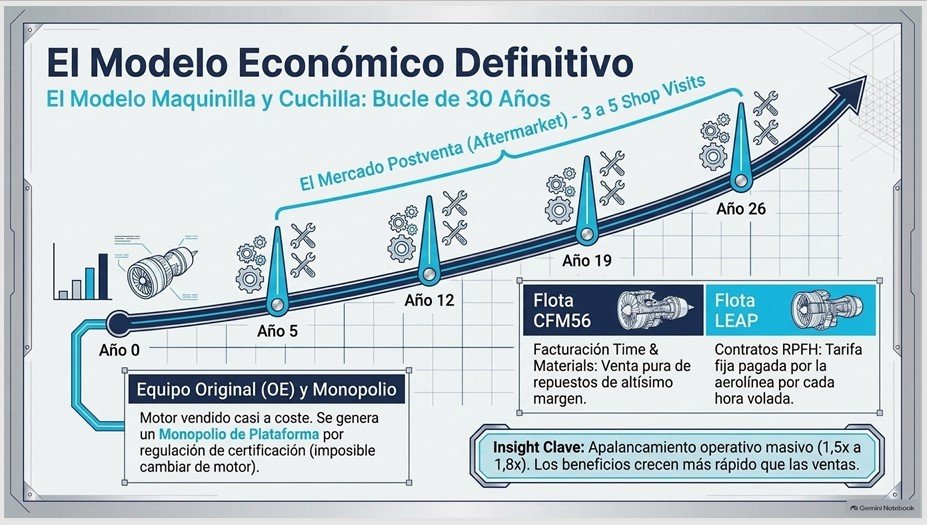
4.1 La Dinámica «Maquinilla y Cuchilla»
Durante su ciclo operativo, un motor civil pasa por inspecciones pesadas y revisiones mayores en taller (shop visits) entre 3 y 5 veces. Dado que una aerolínea no puede cambiar de modelo de motor en un avión ya certificado, Safran captura un flujo de caja cautivo recurrente durante décadas.
4.2 Dos Modelos de Facturación Comercial: CFM56 vs. LEAP
| Característica | Programa de Motor CFM56 (Generación Madura) | Programa de Motor LEAP (Generación Nueva) |
|---|---|---|
| Modelo Comercial | Tiempo y Materiales (T&M / Spare Parts) | Contratos por Hora de Vuelo (RPFH – Rate Per Flight Hour) |
| Reconocimiento de Ingreso | Inmediato al vender piezas de repuesto a talleres | Diferido y progresivo según horas de vuelo acumuladas |
| Madurez de la Flota | Flota madura (>34.000 motores), visitas pesadas | Flota joven (1.800 entregas/año), iniciando revisiones |
| Impacto en Margen | Margen inmediato muy elevado (>25%-30% EBIT) | Liberación de margen tras alcanzar hitos técnicos (triggers) |
5. ALIANZA ESTRATÉGICA GE AEROSPACE Y PROGRAMA CFM RISE
5.1 La Alianza CFM International
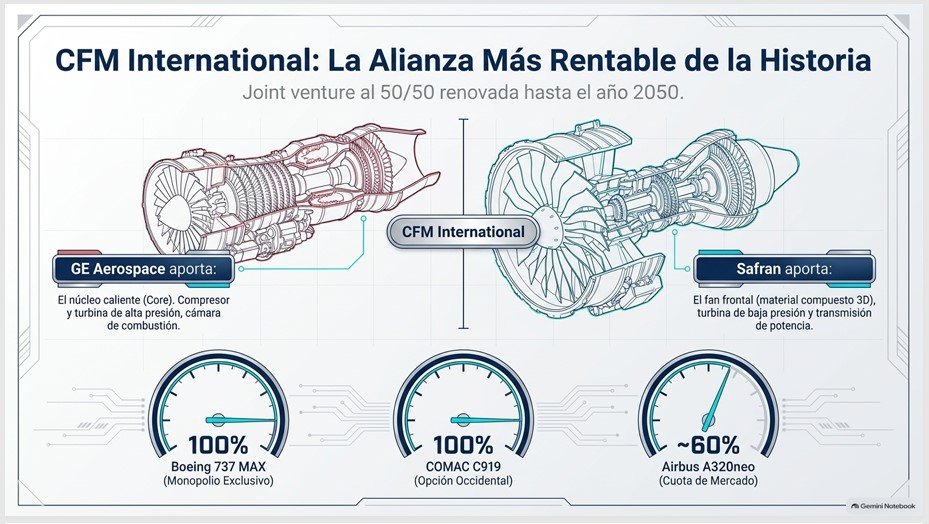
Fundada en 1974 y renovada contractualmente hasta el año 2050, CFM International es una joint venture 50/50 entre Safran y GE Aerospace. Safran también mantiene acuerdos de participación de riesgo (risk-sharing) en motores de fuselaje ancho de GE como el GE90, GEnx y GE9X.
5.2 El Programa de Motores de Nueva Generación CFM RISE
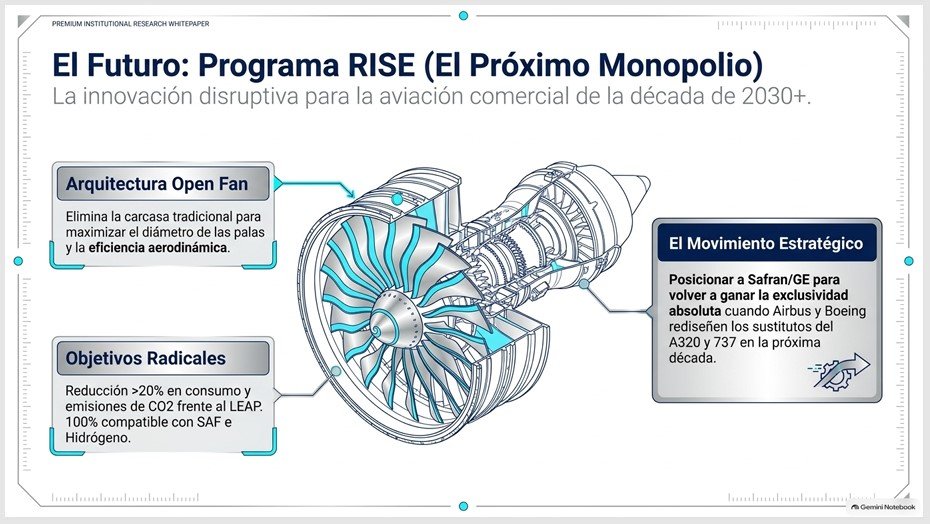
El programa CFM RISE (Revolutionary Innovation for Sustainable Engines), lanzado en junio de 2021, es la mayor iniciativa tecnológica de la aviación comercial contemporánea. Busca definir el estándar de propulsión para los aviones comerciales de pasillo único que sustituirán a las familias A320neo y 737 MAX a mediados de la década de 2030 (horizonte 2035).
| Parámetro Técnico | Objetivo del Programa CFM RISE | Tecnología / Innovación Clave |
|---|---|---|
| Reducción de Consumo y CO2 | > 20% de reducción respecto al motor LEAP | Arquitectura de Ventilador Abierto (Open Fan / Unducted) |
| Descarbonización Total | > 80% de reducción en ciclo de vida | 100% compatible con SAF (Biofuels/e-fuels) e Hidrógeno |
| Hibridación Eléctrica | Asistencia de potencia en fases críticas | Motores/generadores eléctricos acoplados a los ejes de alta/baja |
| Materiales de Vanguardia | Reducción masiva de peso y resistencia térmica | Álabes de fibra de carbono 3D + Compuestos Cerámicos (CMC) |
| Fabricación Aditiva | Complejidad reducida y ligereza estructural | Piezas impresas en 3D (hasta el 25% de los componentes) |
| Campañas de Ensayo | Validar acústica y aerodinámica | >500 campañas de prueba + ensayos en vuelo en A380 de Airbus |
6. EQUIPO DIRECTIVO, GOBIERNO CORPORATIVO Y ‘SKIN IN THE GAME’
6.1 Estructura Dual de Gobierno: Segregación de Funciones
Desde 2015, Safran aplica de forma estricta la separación entre la supervisión estratégica y la gestión ejecutiva diaria:
- Presidente del Consejo de Administración (Chairman): Ross McInnes (desde abril de 2015). Supervisa la gobernanza, las relaciones institucionales y el funcionamiento del Consejo sin funciones ejecutivas operativas.
- Director Ejecutivo (CEO): Olivier Andriès (desde el 1 de enero de 2021). Ostenta la máxima autoridad ejecutiva y los más amplios poderes para dirigir las operaciones del grupo y presidir el Comité Ejecutivo (ComEx).
6.2 Trayectoria Profesional de las Figuras Clave
- Olivier Andriès (CEO): Graduado en la École Polytechnique (1981) y en la École des Mines de Paris (1984). Inició su carrera en el Ministerio de Industria y la Dirección del Tesoro francés. Tras pasar por el Grupo Lagardère (1995), Airbus (2000, Vicepresidente de Aviones de Fuselaje Ancho) y EADS (2007, VP Ejecutivo de Estrategia), ingresó a Safran en 2008. Presidió Safran Helicopter Engines (2011) y Safran Aircraft Engines (2015-2020), liderando el desarrollo industrial del motor LEAP antes de asumir la jefatura ejecutiva global.
- Ross McInnes (Chairman): Con doble nacionalidad francesa y australiana, es graduado por la Universidad de Oxford. Inició su carrera en banca de inversión (Kleinwort Benson, Continental Bank) y ejerció como Director Financiero (CFO) en Eridania Béghin-Say (1991), Thomson-CSF/Thales (2000) y PPR/Kering (2005). Se unió a Safran en 2009 como VP Ejecutivo Financiero y fue nombrado Presidente del Consejo en 2015.
6.3 Compromiso y Alineación del Directivo (‘Skin in the Game’)
| Métrica de Alineación | Regulación Interna / Cifra Real | Impacto en la Gobernanza |
|---|---|---|
| Tenencia Obligatoria CEO | 1 año entero de salario fijo en acciones | Mapeo patrimonial directo con el valor de la acción |
| Acciones en Propiedad CEO | 49.379 acciones (~16,3 Millones de €) | Patrimonio >17x salario fijo (€950.000) y >5x retribución total |
| Obligación de Retención | Conservar mín. 40% de Performance Shares | Retención obligatoria de títulos hasta el cese ejecutivo |
| Prohibición de Coberturas | Compromiso formal ‘No Hedging’ | Prohibido usar derivados para neutralizar caídas de la acción |
| Accionariado de Plantilla | 5,5% – 7,0% del capital social (8,5%-10,8% votos) | Una de las mayores tasas de accionariado interno del CAC 40 |
| Estructura de LTI | 100% Acciones de Rendimiento (0 Stock Options) | Sujeto a metas a 3 años: ROI, FCF, TSR relativo y CO2 |
6.4 Política de Recompra de Acciones (Share Buybacks)
Safran ejecuta un programa marco de recompra de acciones de hasta 5.000 millones de euros estructurado en tres fines estratégicos: (1) cobertura para neutralizar la dilución de bonos convertibles OCEANEs (2027/2028), (2) provisión de acciones para planes de rendimiento de empleados y directivos, y (3) amortización y cancelación directa de títulos para elevar el beneficio por acción (ej. cancelando 3,62 millones de acciones en 2024 y ejecutando nuevos tramos masivos en 2025/2026).
7. INFLUENCIA DEL ESTADO FRANCÉS E INTELIGENCIA ARTIFICIAL EN DEFENSA
7.1 Participación Accionarial y Derechos de Voto del Estado Francés
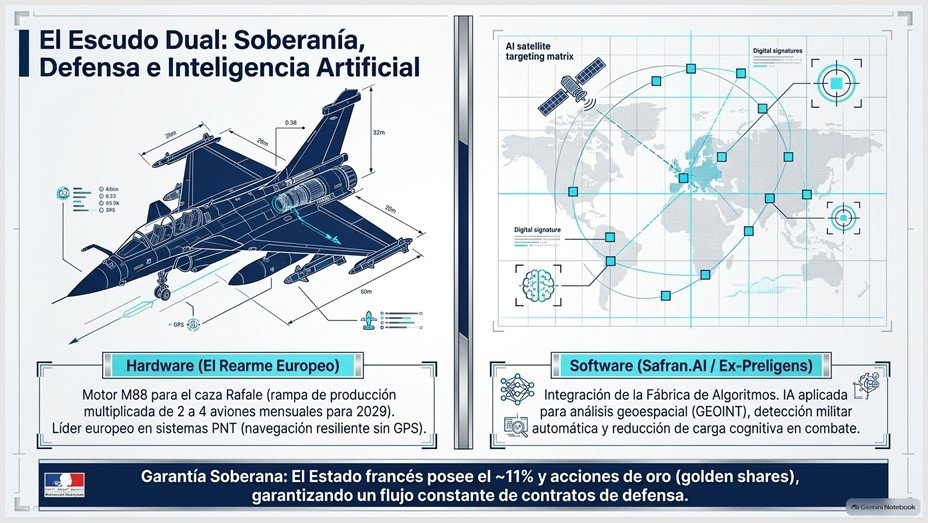
El Estado francés es el principal accionista institucional individual de Safran, poseyendo entre el 11,2% y el 11,72% del capital social. Al beneficiarse de los derechos de voto dobles asignados a las acciones registradas durante más de dos años, el Gobierno francés controla entre el 17,1% y el 18,35% de los derechos de voto en la Junta General de Accionistas.
7.2 Mecanismos de Control, Veto y Protección de Activos de Defensa
- Representación en la Gobernanza: El Estado cuenta con dos asientos asegurados en el Consejo de Administración (un representante directo por decreto y un consejero propuesto por el Estado). Asimismo, un Comisionado del Gobierno (Inspector General de los Ejércitos) asiste con voz pero sin voto para supervisar los contratos militares.
- Acuerdo sobre Activos Estratégicos de Defensa (Marzo 2018): Mientras el Estado posea más del 10% del capital, exige el voto favorable obligatorio de al menos un director estatal para autorizar ventas de activos militares de propulsión de misiles o participaciones en filiales clave (Safran Ceramics, Safran Power Units, Safran Electronics & Defense y ArianeGroup Holding).
- Acciones Específicas (Golden Shares): El Estado posee una acción específica en Safran Ceramics y derechos especiales de veto sobre ArianeGroup y en la metalúrgica Aubert & Duval (AD SAS).
- Control de Exportaciones: Toda venta exterior de productos militares está supeditada a las licencias de exportación concedidas por la DGA (Dirección General de Armamento).
7.3 Integración de la IA en Defensa mediante Safran.AI (Preligens)
En septiembre de 2024, Safran completó la adquisición de Preligens (renombrada Safran.AI), empresa líder europea en inteligencia artificial aplicada a la defensa y la inteligencia geoespacial (GEOINT), integrada en la división Safran Electronics & Defense.
8. DESEMPEÑO FINANCIERO HISTÓRICO Y RATIOS DE SOLVENCIA
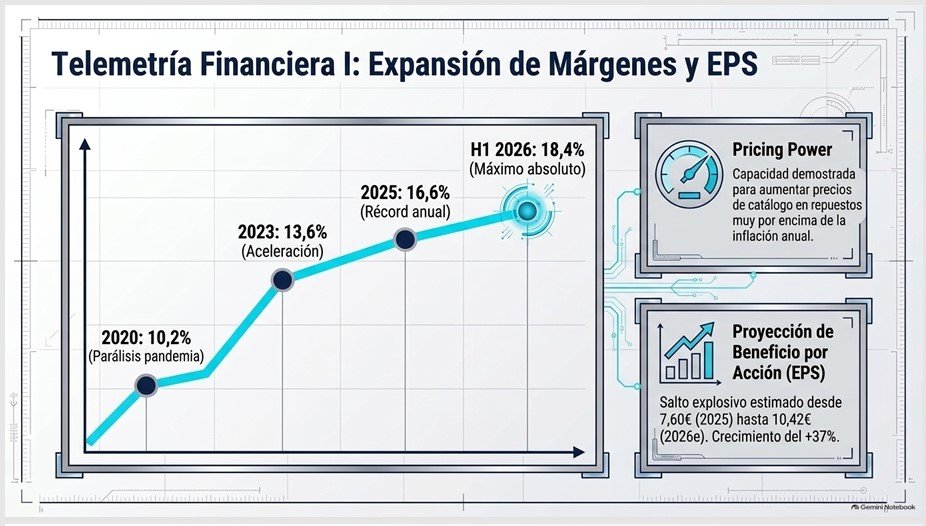
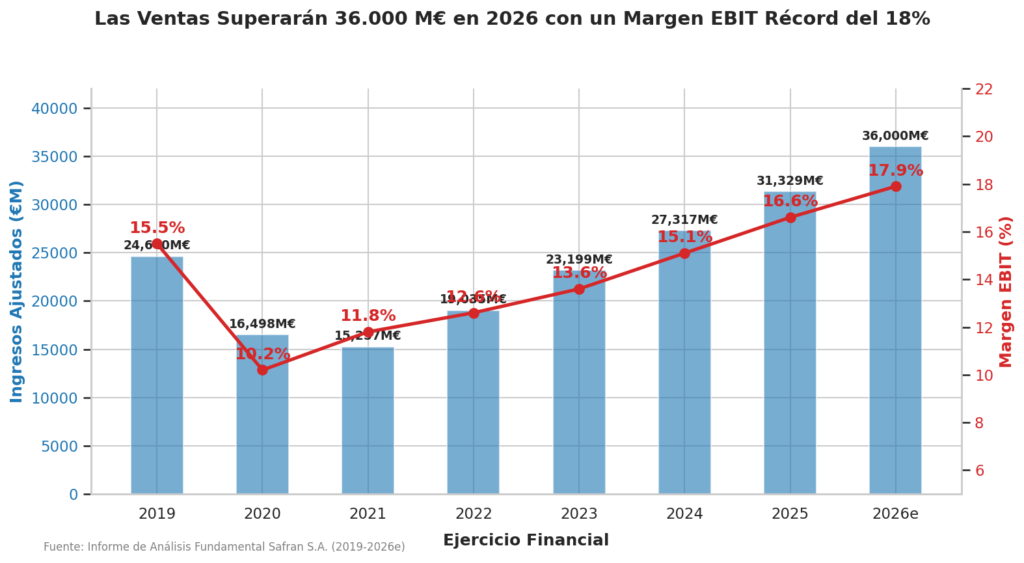
8.1 Tabla Histórica de Cifras Clave (2019 – 2026e)
| Concepto (€M) | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | H1 2026 | 2026e |
|---|---|---|---|---|---|---|---|---|---|
| Ingresos Ajustados | 24.640 | 16.498 | 15.257 | 19.035 | 23.199 | 27.317 | 31.329 | 17.571 | >36.000 |
| EBIT Recurrente | 3.820 | 1.686 | 1.805 | 2.408 | 3.166 | 4.119 | 5.197 | 3.237 | 6.450 |
| Margen EBIT (%) | 15,5% | 10,2% | 11,8% | 12,6% | 13,6% | 15,1% | 16,6% | 18,4% | ~18,0% |
| Free Cash Flow | 1.983 | 1.073 | 1.680 | 2.666 | 2.945 | 3.189 | 3.921 | 2.616 | 4.800 |
| Beneficio/Acción (€) | 6,20 | 1,98 | 1,78 | 2,76 | 4,85 | 7,37 | 7,60 | 4,63 | 10,42 |
| Dividendo/Acción (€) | 0,00 | 0,43 | 0,50 | 1,35 | 2,20 | 2,90 | 3,35 | — | ~4,00e |
| Entregas Motor LEAP | 1.736 | 815 | 935 | 1.136 | 1.570 | 1.407 | 1.802 | 1.030 | ~2.000e |
8.2 Ratios de Solvencia e Intereses
La carga de intereses devengados por la deuda es prácticamente insignificante, representando históricamente menos del 1% de la facturación. En 2024 y 2025, los rendimientos obtenidos por las inversiones de tesorería superaron al gasto financiero bruto, generando un ingreso neto por intereses de 116 millones de euros.
| Ratio de Solvencia | Definición / Fórmula | Valor Safran (2025 / 2026) | Evaluación Financiera |
|---|---|---|---|
| Gearing (Deuda/Patrimonio) | Deuda Neta / Patrimonio Neto | 0% (Negativo) | Financiación 100% mediante fondos propios |
| Altman Z-Score | Modelo multivariante de quiebra | 2,73 – 2,87 | Zona Segura / Riesgo de insolvencia inexistente |
| Calificación Crediticia | Rating público agencias de crédito | S&P: ‘A’ (Estable) / EthiFinance: ‘A+’ | Calificación crediticia de grado de inversión superior |
9. RENTABILIDAD DEL CAPITAL (ROIC/ROE), REINVERSIÓN Y APALANCAMIENTO
9.1 Métricas de Retorno sobre el Capital (ROIC / ROE / ROA)
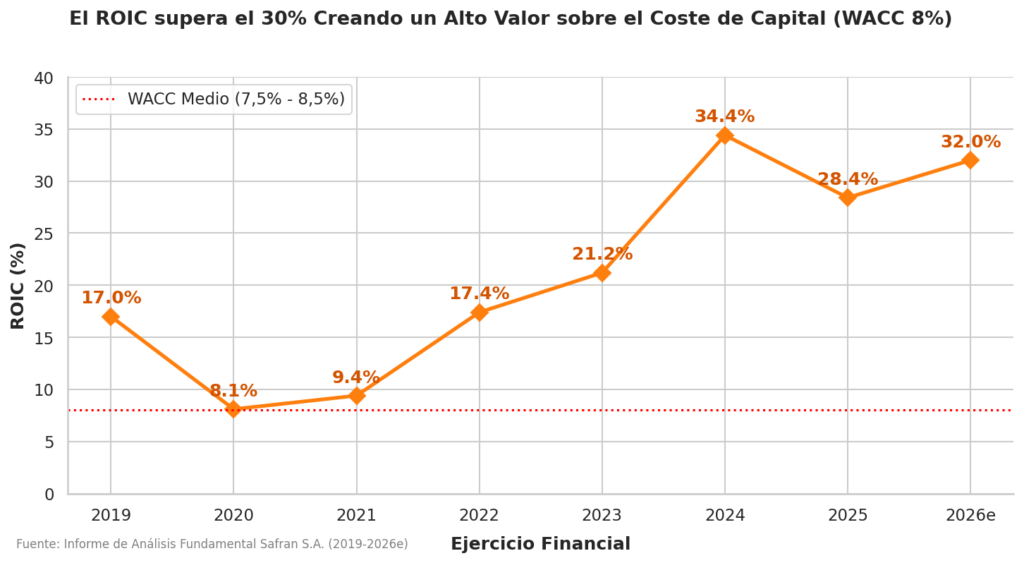
La capacidad de creación de valor de Safran se demuestra mediante sus elevados retornos sobre el capital, superando holgadamente su coste medio ponderado de capital (WACC del 7,5% – 8,5%):
- ROIC (Return on Invested Capital): Tras caer al 8,1% en 2020, el ROIC rebotó al 17,4% en 2022, 21,2% en 2023, 34,4% en 2024 y 28,4% en 2025 (proyectando ~32,0% en 2026e). Esta expansión masiva se explica porque, al operar con caja neta positiva, la base de capital invertido neto se reduce mientras los beneficios operativos crecen a ritmo récord.
- ROE (Return on Equity): El retorno sobre fondos propios alcanzó el 28,6% en 2024 y el 20,5% en 2025 (con mediciones ajustadas recientes de hasta el 57%), reflejando una excelente eficiencia en la remuneración del capital propio.
- ROA (Return on Assets): Se sitúa en el 5,1% – 5,6%, un nivel moderado explicado porque el balance está inflado por más de 6.500 M€ en caja y elevadas partidas de pasivos por pagos anticipados de clientes.
9.2 Tasa de Reinversión en CapEx e I+D (R&T Autofinanciada)
Para preservar sus fosos tecnológicos y ampliar su capacidad industrial MRO, Safran sostiene una tasa de reinversión combinada del 11% al 13,5% de sus ingresos:
| Concepto de Inversión | 2019 | 2021 | 2023 | 2025 | H1 2026 | Destino Principal de la Inversión |
|---|---|---|---|---|---|---|
| CapEx (€M) | 695 M€ | 387 M€ | 823 M€ | 1.238 M€ | 980 M€ | Nuevos talleres MRO (India, México) y capacidad OE |
| CapEx / Ventas (%) | 2,8% | 2,5% | 3,5% | 3,9% | 5,6% | Aceleración de capacidad industrial e instalaciones |
| I+D Autofinanciada (€M) | 1.725 M€ | 1.430 M€ | 1.818 M€ | ~2.000 M€ | ~1.300 M€ | 75%-88% dedicado a descarbonización (RISE) |
| I+D / Ventas (%) | 7,0% | 9,4% | 7,8% | 6,4% | 7,9% | Desarrollo tecnológico continuo autofinanciado |
9.3 Apalancamiento Operativo (Degree of Operating Leverage – DOL)
Debido a que Safran soporta costes fijos industriales y de R&D, cada incremento en el volumen de ventas amplifica porcentualmente más el resultado operativo. El coeficiente de apalancamiento operativo oscila entre 1,4x y 1,8x (ej. en 2025, las ventas crecieron un +14,7% y el EBIT se disparó un +26,2%, apalancamiento de 1,78x), lo que explica la constante expansión de márgenes.
10. GESTIÓN INTEGRAL DE RIESGOS CORPORATIVOS (ERM)
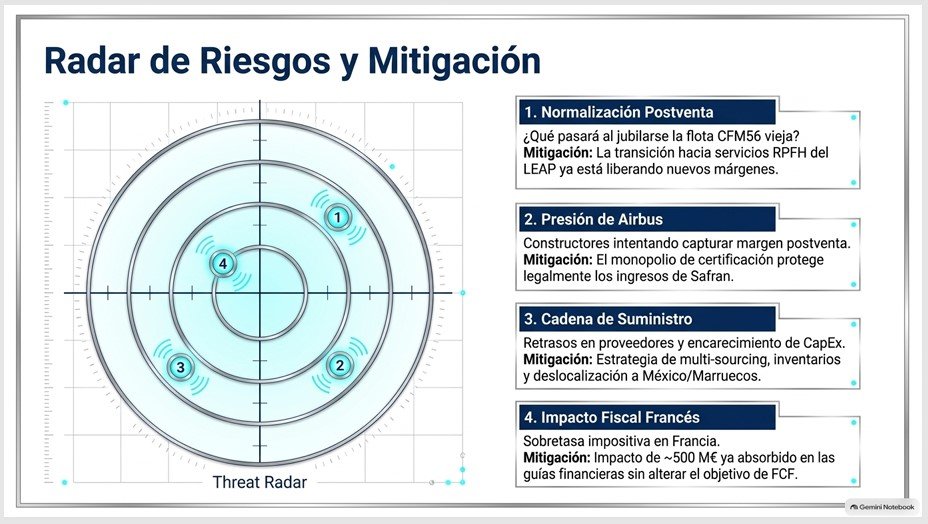
Safran gestiona su exposición operativa y macroeconómica mediante un sistema de Gestión de Riesgos Corporativos (ERM) estructurado en ocho grandes frentes estratégicos:
| Riesgo Identificado | Naturaleza de la Amenaza | Estrategia de Mitigación y Protección de Safran |
|---|---|---|
| Cadena de Suministro | Cuellos de botella, retrasos en proveedores y costes | Proceso ‘Watch Tower’ (5-10 proveedores críticos) + Multi-sourcing |
| Geopolítica y Titanio | Restricciones a metales críticos (titanio ruso) | Integración vertical de Aubert & Duval + fuentes alternativas |
| Seguridad y Calidad | Incidentes técnicos o fraudes en piezas MRO | Sistema de Gestión de Seguridad (SMS) + tecnología blockchain |
| Transición Tecnológica | Riesgo de adopción en programa RISE y SAF | 75%-88% de I+D en descarbonización + >500 ensayos físicos |
| Regulación Química | Prohibición europea de sustancias PFAS (ReACH) | Estrategia ‘Anticipar, Sustituir y Controlar’ con ASD europea |
| Ciberseguridad | Ataques de ransomware o ciberespionaje industrial | Centro informático CERT-Safran 24/7 + plataforma AirCyber® |
| Riesgo de Divisa (USD) | Fluctuación del par EUR/USD en ventas civiles | Cobertura financiera a 3-4 años vista mediante derivados |
| Capital Humano | Escasez de perfiles técnicos y jubilaciones sénior | Convenios universitarios + plan de accionariado de plantilla |
Estrategia de Cobertura de Divisa (EUR/USD): Dado que la aviación comercial facturada en dólares representa una porción dominante de los ingresos, Safran mantiene una cartera de derivados financieros (ventas a plazo y opciones knock-out) que cubren sus necesidades netas de dólares a un plazo de 3 a 4 años vista, protegiendo el margen EBIT ante volatilidades cambiarias.
11. VALORACIÓN BURSÁTIL, CONSENSO DE ANALISTAS Y TESIS BAJISTA
11.1 Múltiplos Históricos vs. Cifras Recientes
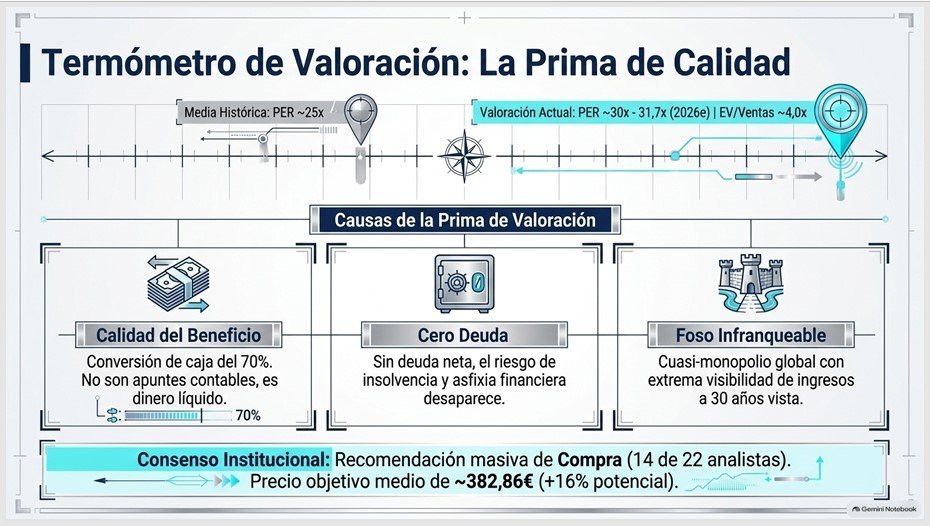
Los múltiplos de Safran reflejan una prima de valoración justificada por la alta calidad de su negocio (Quality Investment) y la previsibilidad de sus flujos de caja a 30 años vista:
| Múltiplo de Valoración | Promedio Histórico (2021-2024) | Múltiplo Reciente (2025-2026e) | Justificación de Mercado |
|---|---|---|---|
| PER (Forward P/E) | 24,9x – 27,0x | 29,7x – 31,7x (~30x 2026e) | Prima por visibilidad postventa y expansión de márgenes |
| EV / Sales | 2,5x – 3,0x | 3,7x – 4,0x | Revalorización bursátil apoyada en crecimiento de ventas |
| EV / EBITDA | 12x – 16x | 19x – 20x | Evaluación desapalancada respaldada por la caja neta |
| Price / Book Value | 7,5x – 9,0x | 8,5x – 9,5x | Justificado por la rentabilidad sobre fondos propios (ROE ~57%) |
11.2 Consenso de Analistas y Precios Objetivos
La postura del consenso de analistas institucionales es marcadamente optimista:
- Recomendaciones: De 22 analistas principales, 14 (63,6%) recomiendan Compra, 7 (31,8%) recomiendan Mantener/Neutral y solo 1 (4,5%) recomienda Venta.
- Precio Objetivo Medio: 382,86 € (representando un potencial alcista del +16,0% frente a cotizaciones de ~330 €).
- Rango de Precios Objetivos: Máximo de 460,00 € (JPMorgan, +39,3%) y Mínimo de 257,00 € (-22,1%). Firmas como Berenberg (400 €), Barclays (390 €) y Goldman Sachs (390 €) reiteran recomendación de compra.
11.3 Tesis Cautelosa y Argumentos Bajistas
A pesar del sesgo alcista generalizado, los inversores cautelosos señalan cuatro riesgos de valoración:
- Múltiplos Exigentes y Escaso Margen de Seguridad: Cotizar a ~30x PER futuro deja un margen reducido ante imprevistos de producción.
- Normalización del Mercado Postventa: Si Airbus y Boeing estabilizan entregas de aviones nuevos, las aerolíneas acelerarán la retirada de flotas CFM56, moderando las ventas de repuestos de mayor margen.
- Presión de Constructores sobre Márgenes MRO: Intentos de Airbus por recortar la tajada económica de los fabricantes en el mercado postventa.
- Impacto Fiscal Extraordinario: La sobretasa impositiva en Francia resta ~500 M€ en caja en 2025/2026.
12. CONCLUSIÓN ESTRATÉGICA Y VEREDICTO DE INVERSIÓN
12.1 Síntesis de la Tesis de Inversión
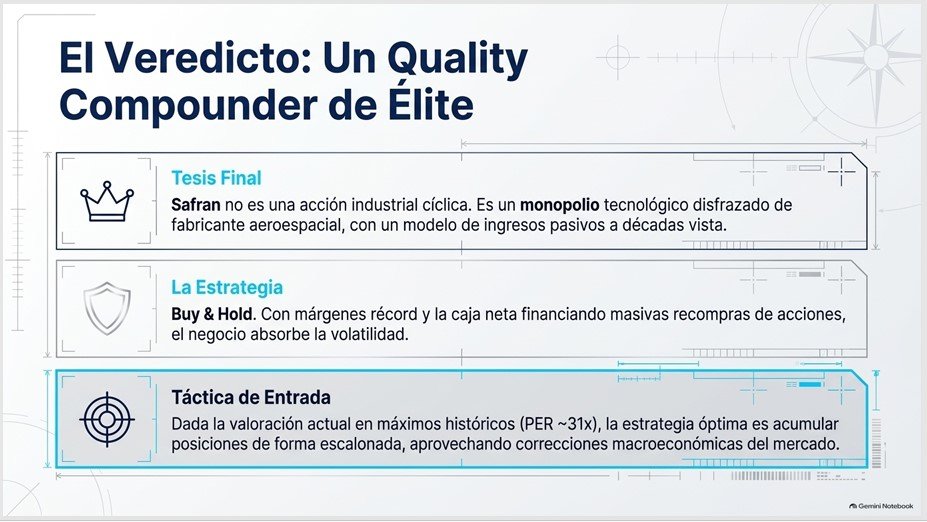
Safran representa uno de los activos de mayor calidad industrial y financiera del mercado europeo. Su posición de oligopolio en motores comerciales de pasillo único, combinada con un modelo de negocio de 30 años de ingresos cautivos por mantenimiento, le otorga un perfil defensivo único con alta visibilidad de caja.
| Pilar de Análisis | Evaluación Fundamental | Calificación / Impacto en Inversión |
|---|---|---|
| Posición de Mercado | Oligopolio global en propulsión + Monopolio de plataforma B737 MAX y C919 | SOBRESALIENTE (Fosos infranqueables) |
| Salud Financiera | Caja neta positiva (+1.667 M€) + Rating S&P ‘A’ de grado de inversión | EXCEPCIONAL (Riesgo de quiebra 0) |
| Rentabilidad Capital | ROIC récord del 28%-34% y ROE del 20%-57% (WACC 7,5%-8,5%) | EXTREMA CREACIÓN DE VALOR |
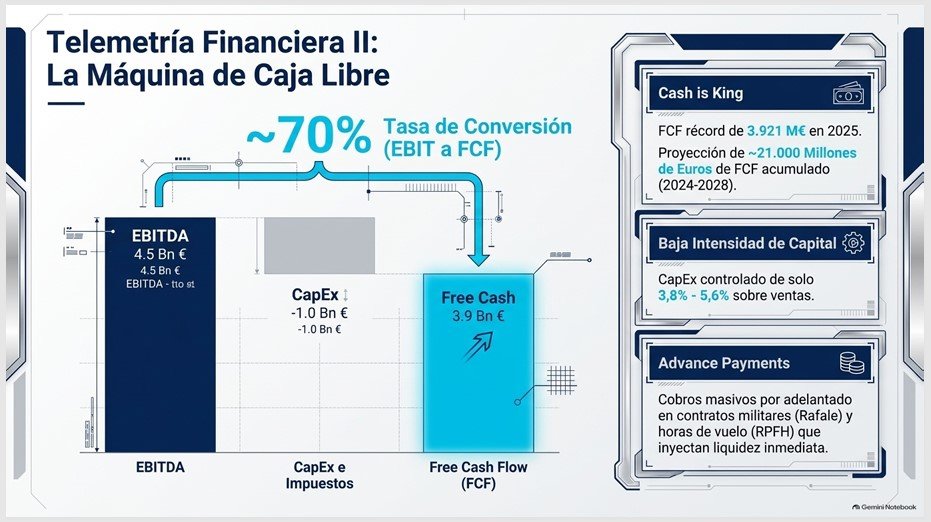
| Generación de Caja | FCF de 3.921 M€ en 2025 y ~4.800 M€ en 2026e (Conversión EBIT >70%) | ALTA CALIDAD DEL BENEFICIO |
| Valoración Bursátil | PER ~30x 2026e y EV/Ventas 3,7x-4,0x (Precio actual ~330 € vs Objetivo 382,86 €) | EXIGENTE PERO JUSTIFICADA |
12.2 Veredicto Final y Estrategia de Entrada
- Veredicto Final: Safran es una compañía de categoría ‘Core / Buy and Hold’ para carteras de inversión enfocadas en calidad y largo plazo. El crecimiento proyectado del beneficio por acción (+37,1% en 2026 a 10,42 €/acción) y el plan acumulado de 21.000 millones de euros en FCF a 2028 respaldan plenamente su tesis operativa.
- Estrategia de Entrada: Dado que la acción cotiza cerca de sus máximos históricos y con múltiplos ajustados que descuentan un escenario de ejecución impecable, la estrategia recomendada consiste en construir posición de forma escalonada aprovechando correcciones puntuales del mercado.
Conclusión del Análisis Fundamental: Safran S.A. aúna todos los atributos de una gran franquicia industrial: monopolio de plataforma, ingresos cautivos a 30 años, balance en caja neta, ROIC del 34% y liderazgo tecnológico en la descarbonización aeroespacial. Se reafirma como una opción estratégica primordial para inversores institucionales de largo plazo.
Nuestras Redes Sociales
⚠️ Este contenido tiene finalidad exclusivamente educativa y no constituye una recomendación de inversión.
Este análisis forma parte de nuestra serie de análisis fundamentales de empresas cotizadas, pensados para ayudarte a entender negocios más allá de los números, con visión de largo plazo y contexto estratégico.
👍 Si te ha gustado el artículo, dale like y suscríbete al canal, porque vienen contenidos muy interesantes para todos nuestros seguidores.
📩 Acabamos de estrenar nuestra newsletter, que te recomendamos que te suscribas para recibir análisis más extensos y profundos y tener acceso a la plantilla de valoración que utilizamos al analizar las compañías.
🎧 También puedes seguirnos y escucharnos en nuestras otras plataformas:
👉 Sigue el canal para más análisis fundamentales de empresas cotizadas.
👉 Escucha el podcast con los análisis en formato audio.
👉 Visita nuestra web para acceder al análisis fundamental completo.
🌐 Dónde encontrarnos 🌐
Web: VitaSoluta
YouTube: @VitaSoluta
Podcast: @VitaSoluta
X: @VitaSoluta
Instagram: @VitaSoluta
Threads: @VitaSoluta