La Radiografía Financiera (Caja, Deuda y Apalancamiento)
Imagina dos empresas que, sobre el papel, presentan exactamente el mismo beneficio neto este año. La primera tiene más caja en el banco que deuda total — si mañana se secara por completo el grifo del crédito, seguiría funcionando sin problema. La segunda debe varias veces su beneficio anual y tiene que renegociar una montaña de deuda dentro de doce meses. Ambas ganan lo mismo hoy. Pero solo una de ellas sobrevivirá a la próxima crisis. La otra podría desaparecer, aunque sus cuentas de resultados parezcan idénticas.
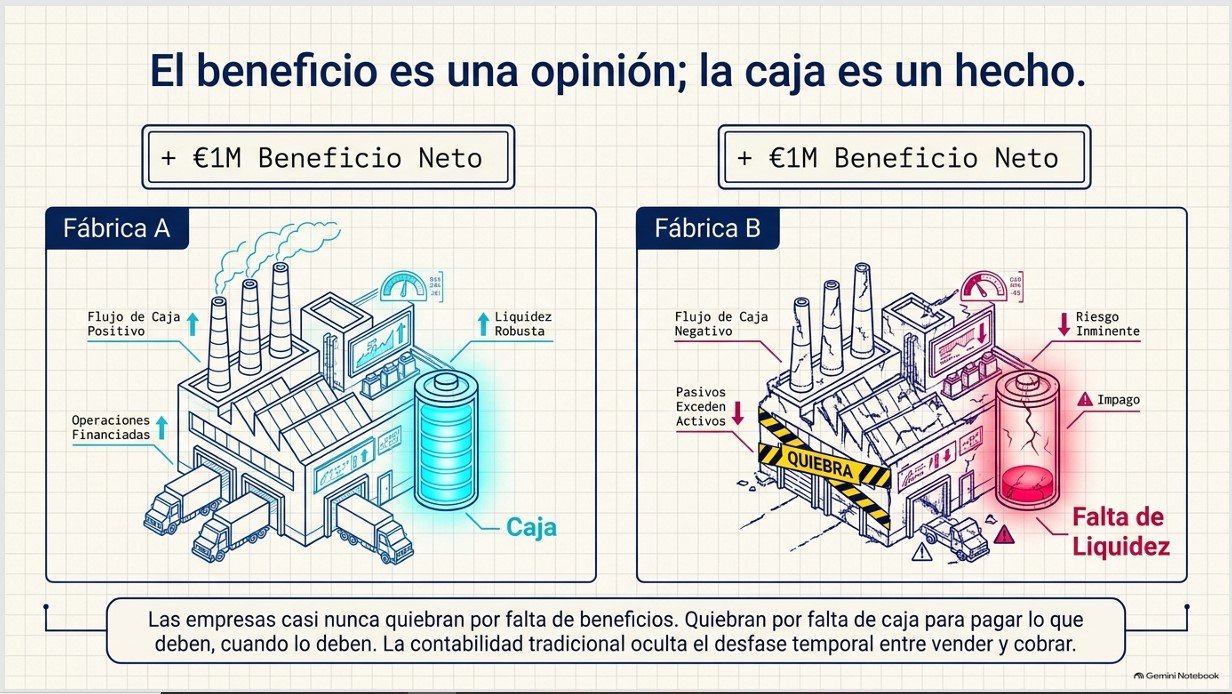
Esta es, quizás, la lección más dura de aprender para cualquier inversor: una empresa casi nunca quiebra por falta de beneficios — quiebra por falta de caja para pagar lo que debe, cuando lo debe. Llevamos todo este módulo aprendiendo a medir cuánto gana un negocio (EBITDA, EBIT, Beneficio Neto), qué porcentaje de sus ventas retiene (los márgenes) y si ese beneficio se traduce en verdadera creación de valor (ROA, ROE, ROIC). Hoy vamos a hacerle a la empresa una prueba distinta, mucho más incómoda: vamos a preguntarle si sería capaz de sobrevivir a una tormenta.
Liquidez Vs Solvencia
Para eso necesitamos entender la diferencia entre dos conceptos que se confunden constantemente incluso entre inversores con experiencia: liquidez (¿puede pagar sus facturas de aquí a doce meses?) y solvencia (¿aguantará su estructura financiera a largo plazo?). Vamos a diseccionar los bloques que construyen la posición financiera de cualquier compañía —su caja, su deuda bruta, su deuda neta—, entenderás cómo se comporta un bono frente a una subida de tipos de interés, y aprenderás a leer los ratios que separan a una empresa «búnker» de una que es, en realidad, un castillo de naipes esperando la más mínima corriente de aire para desplomarse.
Como venimos haciendo en todo el módulo, retomaremos a la Empresa A para someterla a esta radiografía con sus propios datos — y verás que, si has seguido con atención los artículos anteriores, ya tienes en tus manos casi todas las piezas para adelantarte al resultado. Y, como no podía ser de otra manera, tendremos también un ejemplo del mundo real: el caso de DIA, que en 2018 nos enseñó de la forma más dolorosa posible qué ocurre cuando una montaña de deuda vence toda a la vez y no hay refinanciación a la vista.
Vamos a ello.
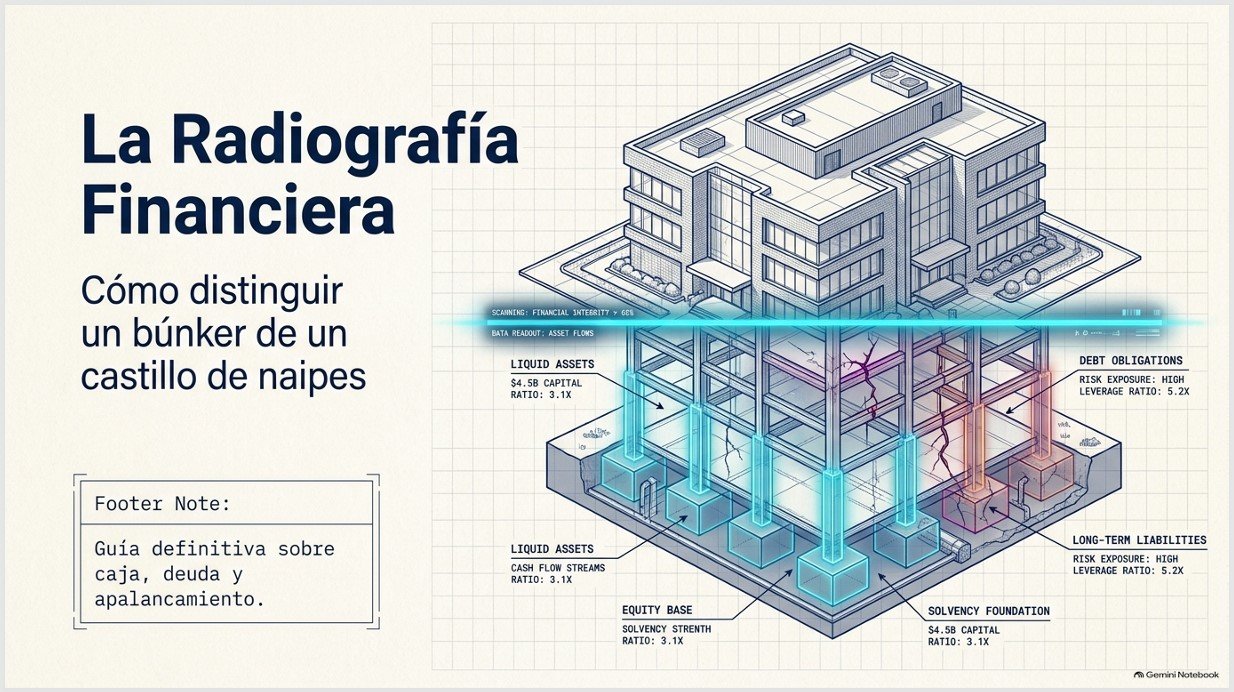
1. La Diferencia entre Solvencia y Liquidez: El búnker vs. el castillo de naipes
El concepto clave: Las empresas no quiebran por falta de beneficios, sino por falta de caja
Para entender las finanzas sin tecnicismos, debemos partir de una regla de oro: el beneficio es una opinión, pero la caja es un hecho.
Muchas personas creen que, si una empresa vende mucho y declara un «beneficio neto» positivo al final del año, está completamente a salvo. Sin embargo, la contabilidad tradicional registra los ingresos cuando se realiza la venta, no cuando el dinero entra físicamente en el banco. Si un negocio vende miles de productos, pero sus clientes tardan meses en pagar, o si tiene que gastar todo su dinero en acumular productos en el almacén, se produce un desfase. La empresa puede ser sobre el papel altamente rentable, pero si no tiene dinero en efectivo para pagar las facturas inmediatas, las nóminas de sus empleados o la luz, se asfixiará por falta de caja.
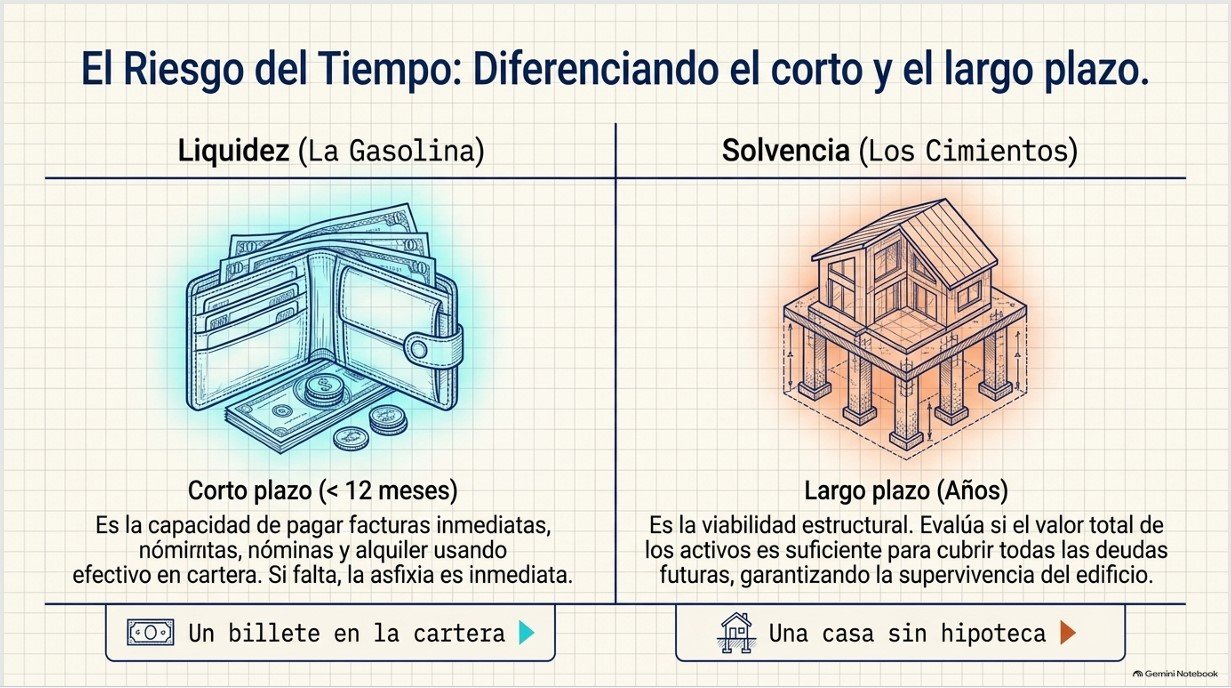
Liquidez (El corto plazo): La gasolina del día a día
La liquidez representa la capacidad que tiene una empresa para hacer frente a sus obligaciones financieras más inmediatas (las deudas, nóminas, alquileres y facturas que vencen en los próximos 12 meses) utilizando los recursos que ya tiene en efectivo o que puede convertir en dinero rápidamente.
- La analogía: Es el dinero en efectivo que llevas en la cartera hoy. Si tienes que pagar un café, necesitas monedas o un billete en ese instante. No te sirve de nada decirle al camarero que eres dueño de una valiosa casa si no tienes liquidez inmediata para pagar la cuenta.
Solvencia (El largo plazo): Los cimientos del edificio
La solvencia es la capacidad de la empresa para sostener toda su estructura financiera y pagar sus deudas a largo plazo (a lo largo de los años). Evalúa si el valor total de lo que la empresa posee (sus activos) es suficiente para cubrir todo lo que debe en total a lo largo del tiempo, garantizando la viabilidad futura del negocio.
- La analogía: Es tu patrimonio neto real. Si eres dueño de esa casa de 500.000 € libre de cargas, eres una persona solvente. Aunque esta semana andes corto de efectivo en la cartera (falta de liquidez), tus cimientos patrimoniales son sólidos y fuertes a largo plazo.
Por qué el riesgo financiero destruye las tesis de inversión
Cuando una empresa se financia utilizando un exceso de deuda, elimina por completo su margen de seguridad. Si las cosas van bien, la deuda puede amplificar los resultados, pero ante cualquier imprevisto (una caída temporal de las ventas o una subida de los tipos de interés), la carga financiera se vuelve insoportable.
En ese momento, la directiva del negocio pierde el control y queda a merced de los bancos. Las entidades financieras pueden exigir la devolución inmediata de los créditos o imponer condiciones muy estrictas llamadas covenants (compromisos contractuales que limitan drásticamente la libertad de la empresa para invertir, repartir dividendos o tomar decisiones estratégicas). Una compañía con un modelo de negocio brillante puede acabar destruida para el inversor simplemente porque su estructura de deuda no le dejó margen para maniobrar en los momentos difíciles.
2. Los Bloques de Construcción de la Posición Financiera
Para entender la salud financiera de una empresa sin perdernos en un laberinto de números, debemos imaginar su balance como un juego de fuerzas. En un lado de la balanza tenemos el dinero que protege a la empresa, y en el otro, los compromisos que la atan. Vamos a analizar, paso a paso, los tres grandes bloques que definen esta posición.
A. La Caja y Equivalentes (El colchón de seguridad)
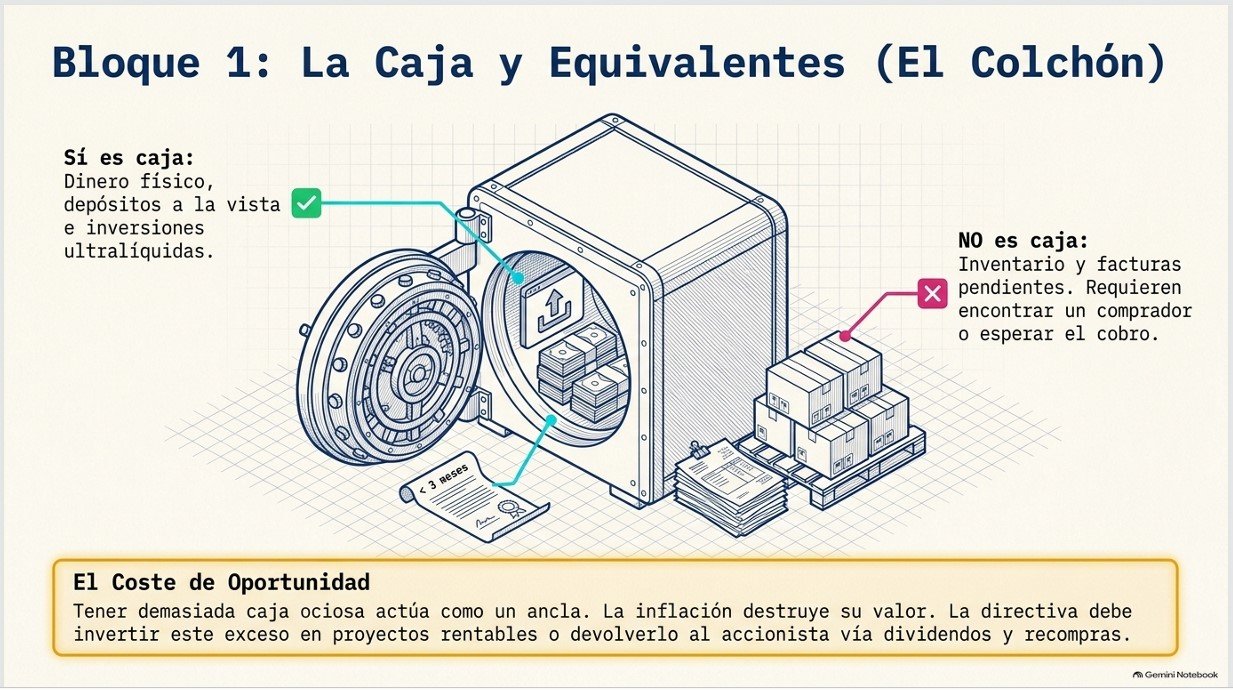
La caja es el dinero en efectivo que la empresa tiene disponible de forma inmediata en sus cuentas corrientes bancarias. Sin embargo, en el balance suele aparecer bajo el nombre de «Efectivo y equivalentes de efectivo».
- ¿Qué cuenta como caja real? Cuenta el dinero físico en billetes, los depósitos bancarios a la vista con disponibilidad inmediata y aquellas inversiones financieras de muy corto plazo (con un vencimiento inferior a tres meses) que se pueden convertir en dinero de forma casi instantánea y con un riesgo insignificante de perder valor (como pagarés muy líquidos o fondos monetarios).
- ¿Qué NO cuenta cómo caja? No cuentan los inventarios o productos acumulados en el almacén (puesto que primero hay que encontrar un cliente que los compre), ni las facturas pendientes de cobro de los clientes, ni las inversiones financieras a largo plazo que la empresa no tiene intención de vender en el corto plazo.
El peligro de la «caja ociosa»: El coste de oportunidad
Cualquier persona entiende que guardar todos sus ahorros debajo del colchón es una mala idea porque la inflación se come su poder adquisitivo año tras año. En las empresas ocurre exactamente lo mismo: tener demasiada caja inactiva tiene un coste de oportunidad enorme.
Si una empresa acumula millones de euros parados en cuentas corrientes que apenas rinden nada, está renunciando a utilizar ese dinero para generar más valor. Ese capital podría estar invirtiéndose en proyectos internos rentables (con un Valor Actual Neto positivo y una rentabilidad superior al coste de capital). Si la directiva no encuentra proyectos atractivos donde invertir, lo financieramente eficiente es devolver ese dinero a los accionistas mediante dividendos o recompras de acciones para que ellos lo rentabilicen por su cuenta. De lo contrario, ese exceso de caja inactiva actúa como un «ancla» que reduce los ratios de rentabilidad del negocio (como el ROE o el ROIC).
B. La Deuda Financiera Bruta
La Deuda Financiera Bruta representa la suma de todo el dinero ajeno con coste que la empresa ha pedido prestado para financiarse (es decir, deudas que generan intereses). Para analizarla correctamente, los inversores miran dos variables: cuándo hay que devolverla y a quién se le debe.
1. Corto Plazo vs. Largo Plazo: El perfil de vencimientos (Maturity Profile)
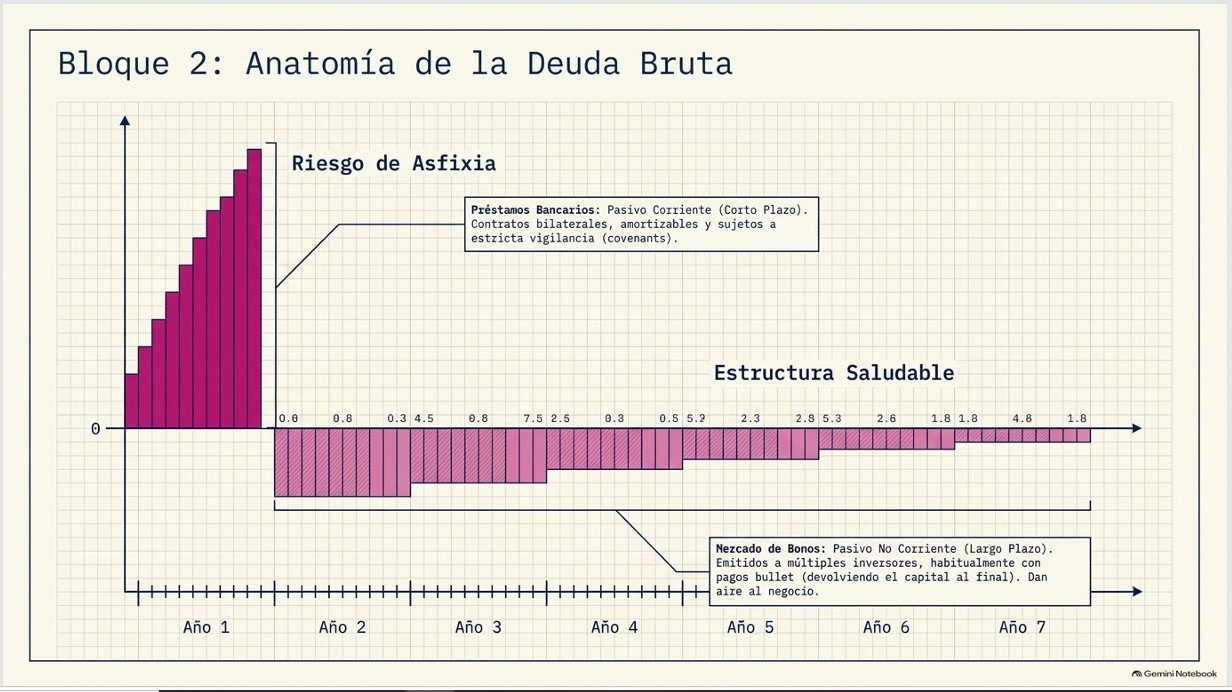
- Deuda a Corto Plazo (Pasivo Corriente): Es la que vence y debe pagarse en los próximos 12 meses. Es una deuda «nerviosa» porque exige caja de forma inminente.
- Deuda a Largo Plazo (Pasivo No Corriente): Es la que vence a más de un año vista. Da aire a la empresa para operar y respirar.
- La importancia del Maturity Profile: El perfil de vencimientos es el calendario que indica cuándo va caducando cada deuda. Si una empresa tiene casi toda su deuda concentrada en el corto plazo, vive bajo una constante amenaza de asfixia (riesgo de refinanciación). Un perfil de vencimientos saludable distribuye los pagos a lo largo de los años.
2. Préstamos bancarios vs. Bonos (Mercado de capitales)
- Préstamos bancarios: Son deudas contratadas directamente con entidades de crédito. Suelen ser contratos bilaterales más tradicionales y amortizables. Los bancos suelen vigilar de cerca la marcha del negocio imponiendo cláusulas de obligado cumplimiento (covenants).
- Bonos emitidos en el mercado de capitales: Son títulos de deuda que la empresa emite y vende directamente a múltiples inversores profesionales en mercados financieros especializados. Suelen emitirse a plazos más largos (por ejemplo, 5 o 7 años) y con pagos de tipo bullet (donde el capital prestado se devuelve de una sola vez al vencimiento del bono, pagando solo intereses anualmente). Esto le da a la empresa una plataforma de financiación mucho más estable y de mayor volumen.
C. La Deuda Neta (La cifra de la verdad)
Si miras a un vecino que se ha comprado un coche de 80.000 € financiado al 100%, dirás que está muy endeudado. Pero si descubres que ese mismo vecino tiene 100.000 € ahorrados en su cuenta bancaria, tu perspectiva cambia por completo: en términos netos, no debe nada; tiene un excedente.
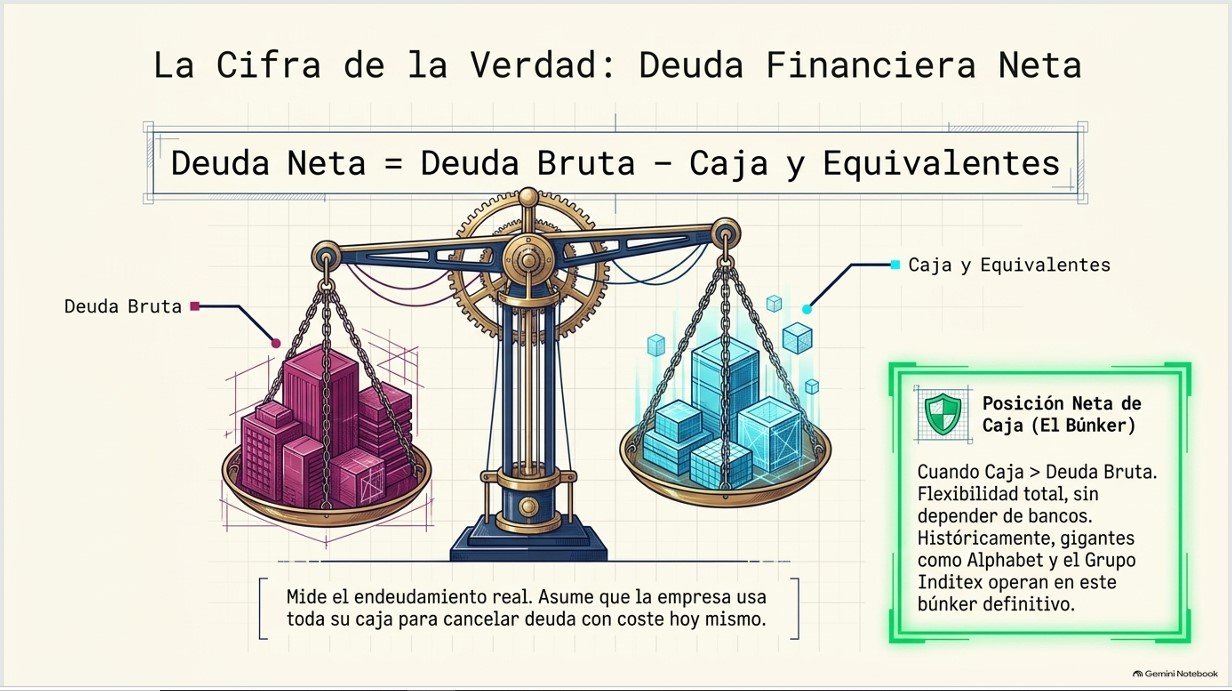
En el mundo de los negocios se aplica exactamente la misma lógica mediante la Deuda Financiera Neta, que es el indicador definitivo para medir el endeudamiento real de una compañía:
Deuda Financiera Neta = Deuda Financiera Bruta – Caja y Equivalentes
Este cálculo descuenta el efectivo disponible porque, teóricamente, la empresa podría utilizar esa caja para cancelar inmediatamente sus deudas con coste, mostrándonos el riesgo financiero real del negocio.
Posición Neta de Caja: El búnker definitivo
Cuando la caja y los equivalentes superan a la deuda bruta total, la fórmula da un resultado negativo (Deuda Neta < 0). En este escenario, se dice que la empresa tiene una Posición Neta de Caja o Caja Neta.
Es el búnker de máxima seguridad financiera. Significa que la empresa es completamente inmune a las subidas de los tipos de interés o a que los bancos decidan cerrarle el grifo del crédito. Gigantes muy rentables y generadores de caja como Alphabet (Google) o el grupo textil Inditex (Zara) operan históricamente en esta posición de caja neta, lo que les otorga una flexibilidad formidable para realizar adquisiciones o inversiones estratégicas sin depender de nadie.
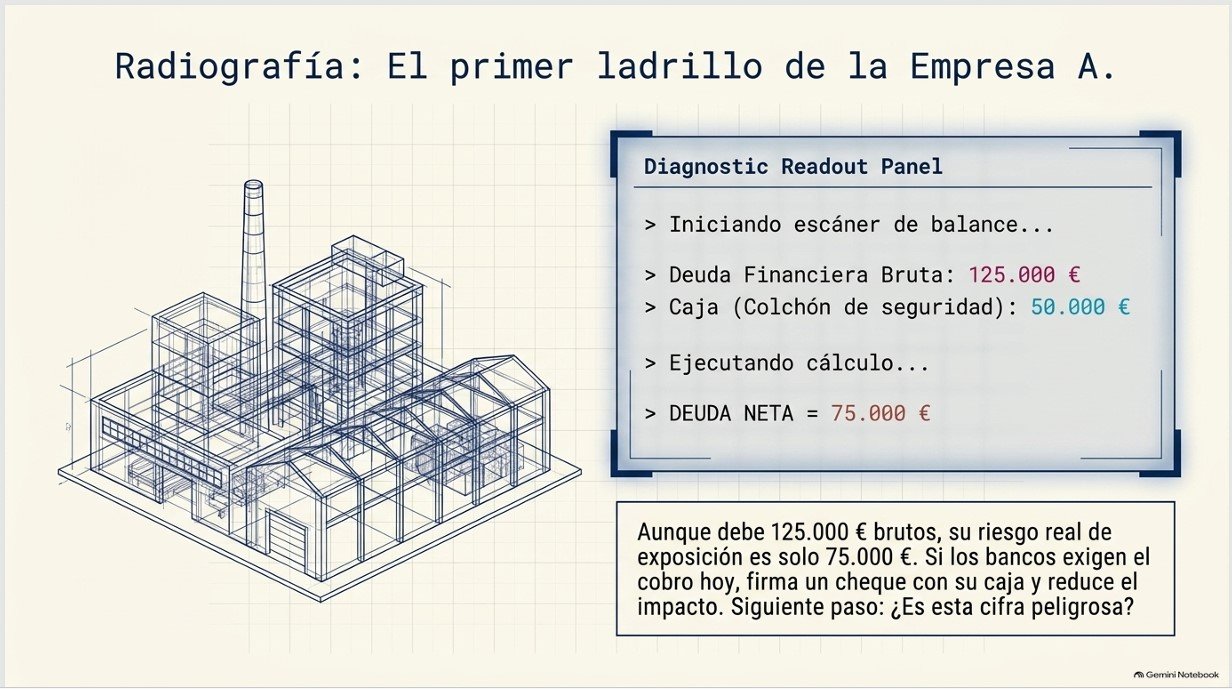
Aplicado a la Empresa A: El primer ladrillo de su radiografía
Recuperemos los datos de balance de nuestra Empresa A para calcular su endeudamiento real:
- Caja y equivalentes (colchón de seguridad): 50.000 €
- Deuda Financiera Bruta (compromisos totales): 125.000€
Aplicando la fórmula de la verdad:
Deuda Neta = 125.000€ – 50.000€ = 75.000€
Diagnóstico de la Empresa A:
Aunque la Empresa A arrastra una deuda bruta de 125.000 € en su balance, su exposición real al riesgo financiero es de solo 75.000 €. Si mañana los bancos le exigieran el pago de sus créditos, la empresa podría extender un cheque inmediato con los 50.000 € que tiene en caja, reduciendo su deuda a esos 75.000 € netos.
Este valor de 75.000 € de Deuda Neta es el primer ladrillo clave de su radiografía financiera. No obstante, una cifra de deuda en términos absolutos no nos dice mucho por sí sola; para saber si es grande o insignificante, debemos compararla con la riqueza operativa que genera el negocio.
3. Anatomía de la Deuda Corporativa: Bonos, Tipos e Intereses
Para comprender la estructura financiera de una empresa, no basta con saber cuánto debe (la Deuda Neta que calculamos en el punto anterior); también es vital entender cómo debe ese dinero y qué condiciones tiene firmadas. La deuda es un contrato, y los detalles de ese contrato pueden ser la diferencia entre un negocio próspero y una quiebra inevitable.
Tipo Fijo vs. Tipo Variable: La trampa de los bancos centrales
Cuando una empresa pide financiación o emite deuda, el coste de ese dinero (el tipo de interés) se pacta bajo dos modalidades principales:
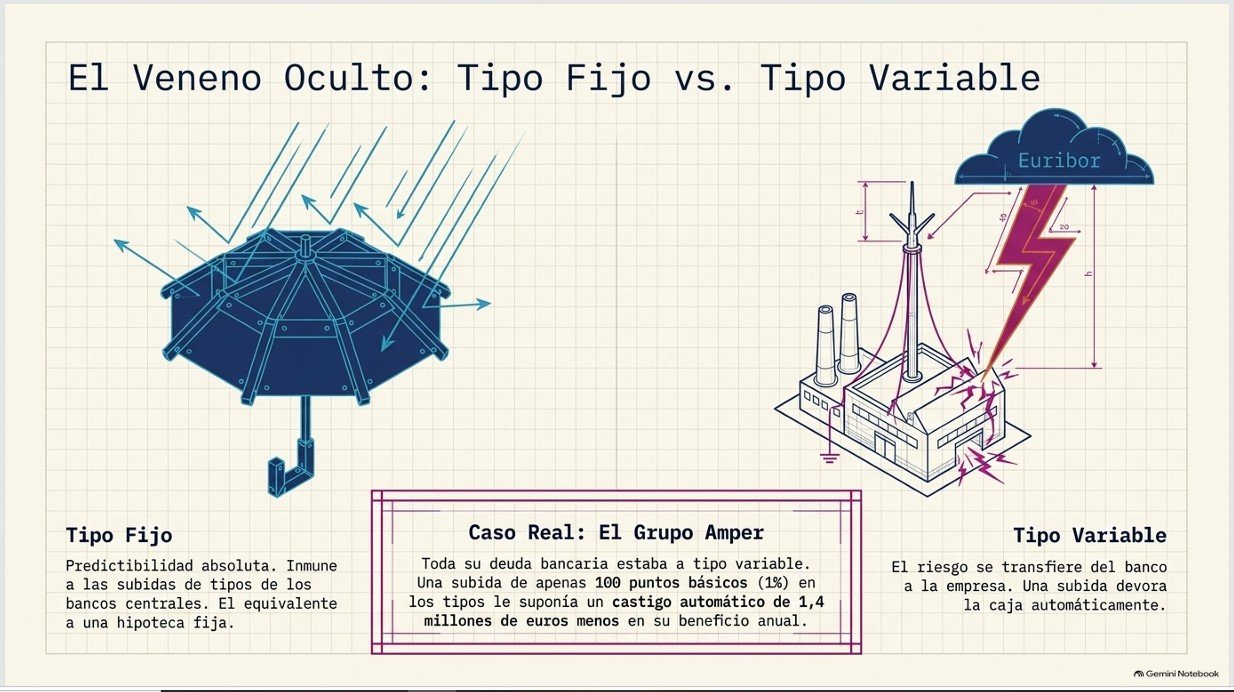
- Deuda a Tipo Fijo: La empresa paga siempre el mismo porcentaje de interés, pase lo que pase en el mundo exterior.
- La ventaja: Da una predictibilidad absoluta. Si los bancos centrales suben los tipos de interés para frenar la inflación, a la empresa no le afecta; sus cuotas siguen siendo las mismas. Es el equivalente financiero a una hipoteca fija.
- Deuda a Tipo Variable: El tipo de interés está ligado a un indicador de referencia del mercado financiero (generalmente el Euribor en la Eurozona) más un porcentaje adicional o «diferencial».
- El peligro: Deja a la empresa expuesta a las decisiones de los bancos centrales. Si el Euribor se dispara, los gastos financieros del negocio aumentan automáticamente de la noche a la mañana, devorando la caja.
Un ejemplo real de vulnerabilidad al tipo variable
El impacto de no protegerse ante estas subidas puede ser devastador. Por ejemplo, en las cuentas del Grupo Amper, se detalla que toda su deuda bancaria (excluyendo los bonos de renta fija) estaba referenciada a tipo variable ligado al Euribor, sin contar con coberturas financieras. Como consecuencia directa de ello, un incremento de apenas 100 puntos básicos (un 1%) en los tipos de interés del mercado habría supuesto para el grupo un gasto financiero adicional de 1,4 millones de euros en su beneficio anual.
¿Cuánta deuda es demasiada deuda? El Ratio de Cobertura de Intereses
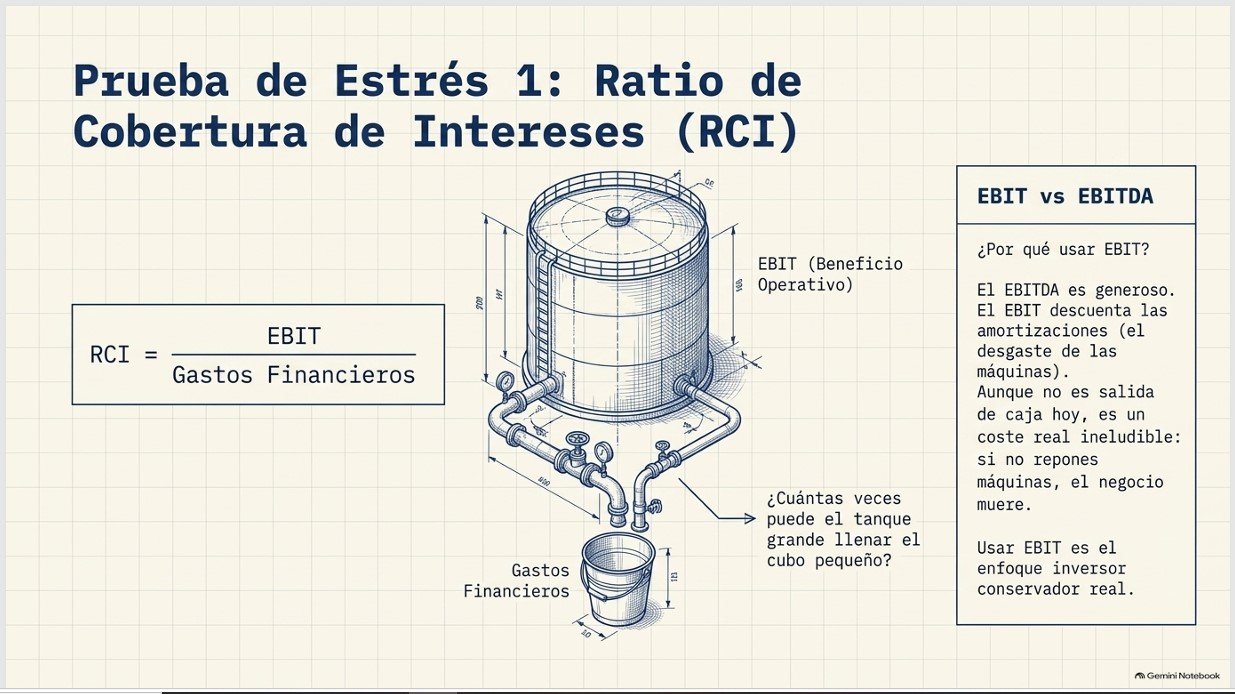
Para evaluar si la carga de intereses de una empresa es segura o peligrosa, los inversores utilizan el Ratio de Cobertura de Intereses (Interest Coverage Ratio o RCI). Este ratio mide la capacidad de los beneficios operativos de la empresa para pagar los intereses anuales de su deuda.
La fórmula estándar es:
Ratio de Cobertura de Intereses = EBIT (Beneficio Operativo) / Gastos Financieros
- ¿Qué significa el resultado? Nos dice cuántas veces el beneficio que genera el negocio en su actividad ordinaria (antes de intereses e impuestos) es capaz de cubrir la factura de intereses que le exige el banco.
Nota de rigor: El numerador «generoso» (EBIT vs. EBITDA)
Algunos analistas y entidades financieras calculan este ratio utilizando el EBITDA en lugar del EBIT en el numerador.
- El EBIT descuenta las amortizaciones (el desgaste contable de las máquinas y activos fijos de la empresa).
- El EBITDA no las descuenta, por lo que siempre ofrece una cifra más alta y un ratio de cobertura mucho más «generoso».
Esta distinción es de fondo y es conceptualmente idéntica a la que existe entre el ROIC (que se enfoca en el beneficio operativo real neto, NOPAT) y el ROE (que mira el beneficio neto contable final). Aunque las amortizaciones no implican una salida inmediata de efectivo en el año corriente, representan un consumo real del negocio: si la empresa no gasta dinero en el futuro para reponer esas máquinas desgastadas (CAPEX), el negocio morirá. Por tanto, usar el EBIT nos da un margen de seguridad mucho más realista y conservador.
¿Cuáles son las líneas rojas para el inversor?
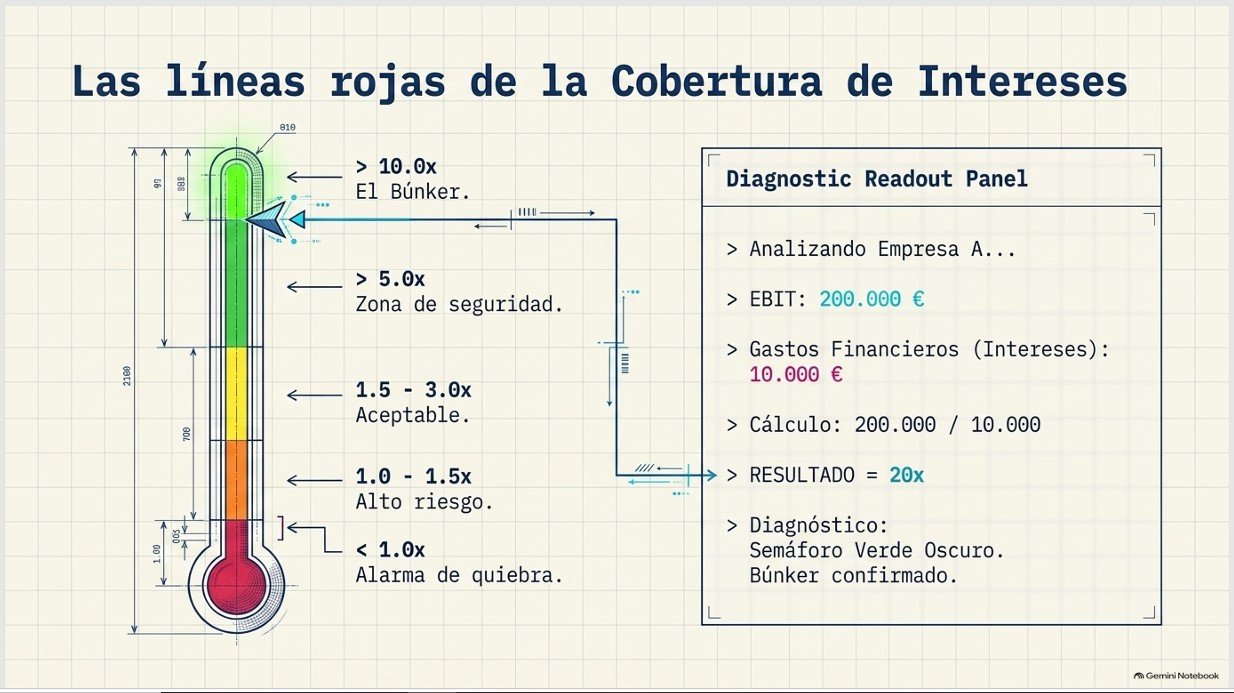
- Menos de 1.0x: Alarma roja de quiebra. La empresa no genera suficiente beneficio operativo ni para pagar los puros intereses de su deuda. Tiene que pedir más prestado o vender activos solo para que no le embarguen.
- Entre 1.0x y 1.5x: Zona de alto riesgo. Cualquier bache operativo o una pequeña subida de tipos de interés impedirá que la empresa atienda sus compromisos.
- Entre 1.5x y 3.0x: Nivel aceptable pero ajustado, estándar en sectores muy estables y de alta intensidad de capital (como las utilities o autopistas concesionarias).
- Por encima de 5.0x: Zona de seguridad. La empresa opera con un colchón muy confortable.
- Por encima de 10.0x: El arquetipo de «Búnker». Los intereses son una porción insignificante de sus beneficios operativos.
Aplicado a la Empresa A: Un colchón imbatible
Sometamos a la Empresa A a este análisis utilizando las cifras de su cuenta de resultados:
- EBIT (Beneficio Operativo): 200.000€
- Gastos Financieros (Intereses de la deuda): 10.000€
Aplicando la fórmula:
Cobertura de Intereses (EBIT) = 200.000€ / 10.000€ = 20x
Si optamos por la versión más «generosa» con el EBITDA 230.000€:
Cobertura de Intereses (EBITDA) = 230.000€ / 10.000€ = 23x
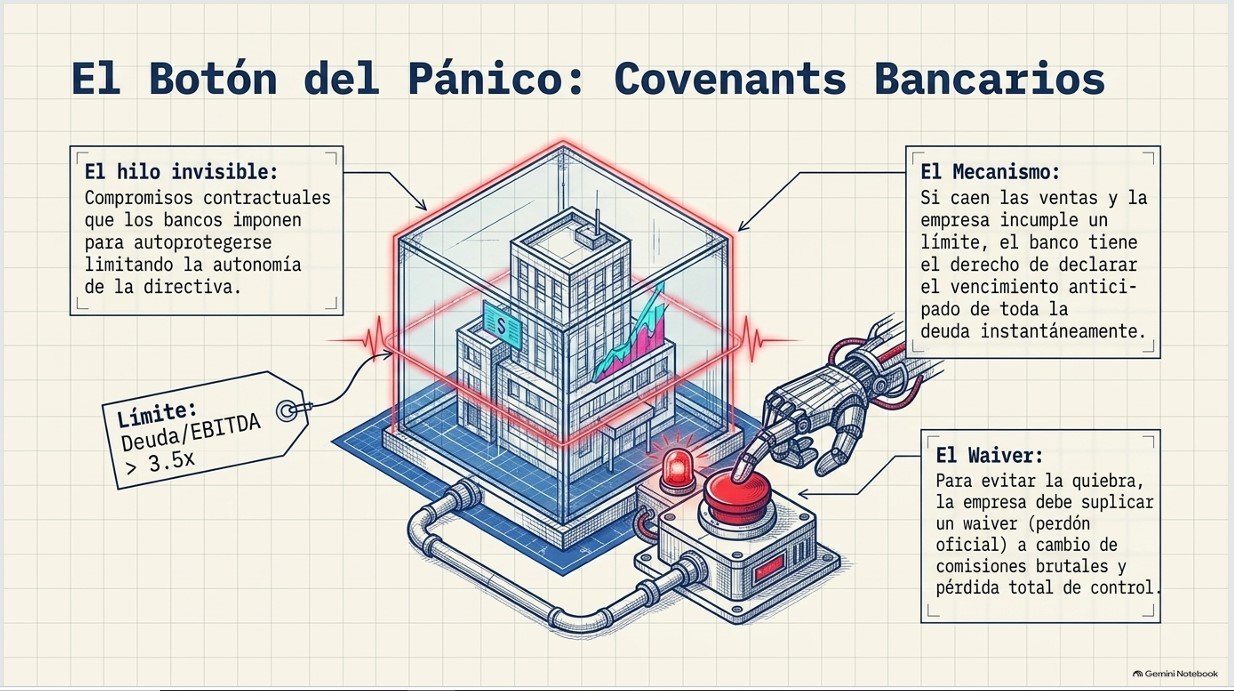
Los Covenants Bancarios: El botón de pánico de las entidades financieras
En las películas de suspense, siempre hay una cláusula oculta en el contrato que se activa en el peor momento. En el mundo financiero, esa cláusula se llama covenant financiero.
Los covenants son compromisos contractuales cuantitativos que los bancos imponen a las empresas al concederles préstamos de cierto volumen para autoprotegerse de un posible impago. Estos ratios se testean y calculan periódicamente (por ejemplo, cada trimestre o año) utilizando los estados financieros de la compañía.
Los límites más habituales exigidos por contrato suelen ser:
- Límite de apalancamiento: Que el ratio Deuda Neta / EBITDA no supere, por ejemplo, las 3.5 veces.
- Límite de cobertura: Que el ratio EBITDA / Gastos Financieros no caiga por debajo de las 3.0 veces.
¿Qué pasa si una empresa incumple un covenant?
Aquí radica el verdadero peligro para el inversor. Si en un trimestre las ventas caen y el ratio de apalancamiento supera el límite acordado (por ejemplo, pasa a 4.0x), el banco tiene el derecho contractual de declarar el vencimiento anticipado de toda la deuda. Esto significa que el banco puede exigir que la empresa devuelva hasta el último euro prestado de forma inmediata.
Para evitar la quiebra instantánea ante un incumplimiento, la empresa se ve obligada a negociar a contracorriente un waiver (un perdón formal por escrito donde el banco renuncia temporalmente a exigir la devolución del dinero a cambio de cobrar altas comisiones, endurecer las condiciones o subir drásticamente el tipo de interés del crédito). Los covenants son, por lo tanto, el hilo invisible del que pende la autonomía operativa de cualquier directiva corporativa.
4. Ratios de Apalancamiento Clave (Los semáforos del análisis)
Si la cobertura de intereses que vimos en el punto anterior es el «escudo» que protege a la empresa contra los pagos inmediatos, los ratios de apalancamiento son el mapa de carreteras general. Nos indican cómo está financiado el negocio y si la montaña de deuda acumulada es un pequeño montículo de arena o una cordillera impenetrable.
Para un inversor, estos ratios funcionan como semáforos de advertencia. Vamos a analizar los tres más importantes.
A. Deuda Neta / EBITDA: El ratio rey del riesgo
Este es, sin duda, el ratio de apalancamiento más vigilado del mundo por bancos, agencias de calificación e inversores.
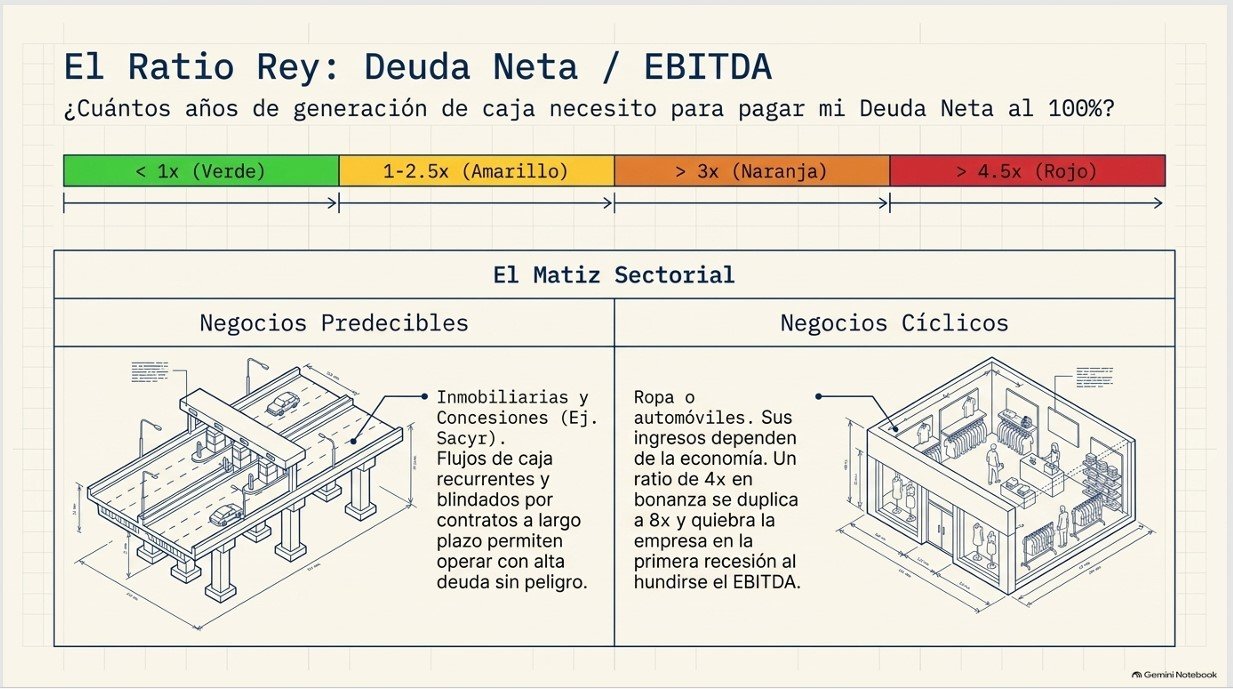
- ¿Qué mide exactamente? Indica cuántos años de generación bruta de caja (EBITDA) necesitaría la empresa para pagar el 100% de su Deuda Neta, asumiendo que tanto la deuda como el EBITDA se mantienen constantes. Al utilizar la Deuda Neta, asumimos que la empresa utiliza toda su caja disponible hoy para cancelar de inmediato lo que debe.
- La escala de riesgo estándar (los semáforos):
- 🟢 Menor a 1x (Semáforo Verde): Balance de máxima calidad. Es el equivalente a tener una hipoteca que podrías pagar por completo en menos de un año con tu sueldo bruto.
- 🟡 Entre 1x y 2.5x (Semáforo Amarillo): Nivel saludable, cómodo y estándar para la mayoría de las industrias.
- 🟠 Mayor a 3x (Zona de Alerta): Indica que la deuda empieza a pesar. Las empresas que operan aquí deben concentrar sus esfuerzos en la optimización y desapalancamiento para no comprometer su viabilidad.
- 🔴 Mayor a 4.5x (Apalancamiento Crítico): Zona roja. Salvo raras excepciones, la empresa está sobreapalancada y cualquier imprevisto operativo la dejará en manos de sus acreedores.
El matiz sectorial que cambia las reglas
En finanzas, comparar una constructora con una tecnológica utilizando el mismo patrón es un error garrafal. El nivel de apalancamiento aceptable depende enteramente de la predictibilidad de sus ingresos.
- Negocios predecibles (Utilities, Inmobiliarias, Concesiones): Compañías como Sacyr, que operan en concesiones de infraestructuras de transporte o agua, manejan flujos de caja recurrentes, altamente predecibles y blindados por contratos a muy largo plazo. Por eso, el mercado les permite operar con ratios de deuda elevados. Además, gran parte de su endeudamiento es financiación de proyectos sin recurso (por ejemplo, el 96% de la deuda neta de Sacyr es de este tipo), lo que significa que la deuda está garantizada únicamente por la caja del propio proyecto (como un peaje) y no arrastra a la matriz si las cosas van mal.
- Negocios cíclicos o de consumo discrecional: Empresas de venta de ropa, automóviles o chips no pueden permitirse esos lujos. Sus ingresos dependen de la marcha de la economía. Si una empresa cíclica opera con un ratio de 4x en época de vacas gordas, cuando llegue una recesión y su EBITDA se desplome a la mitad, su ratio se duplicará automáticamente a 8x, empujándola directo a la quiebra.
Aplicado a la Empresa A:
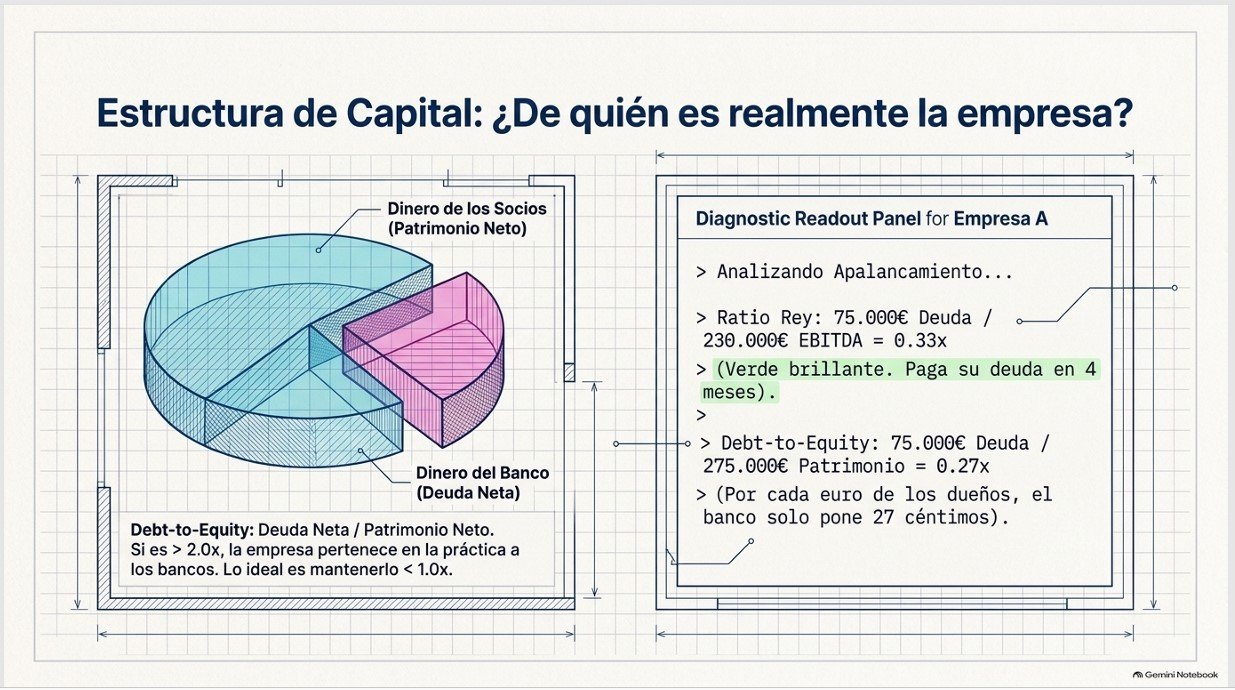
Con una Deuda Neta de 75.000 € y un EBITDA de 230.000 €, su ratio es:
Deuda Neta / EBITDA = 75.000€ / 230.000€ = 0,33x
Esto significa que la Empresa A podría liquidar toda su deuda neta en apenas cuatro meses de operación regular. Su semáforo está en verde brillante, consolidando su perfil de «empresa búnker».
B. Deuda Neta / Patrimonio Neto (Debt-to-Equity)
Este ratio pone frente a frente las dos fuentes de financiación de los activos de la empresa: el dinero prestado por terceros con coste (Deuda Neta) y el dinero aportado por los propios socios y beneficios acumulados (Patrimonio Neto).
- ¿Qué significa el resultado? Mide la proporción de financiación ajena neta respecto al capital de los accionistas. Si el ratio es de 0.50x, significa que por cada euro aportado por los dueños, la empresa debe 50 céntimos de financiación externa.
- La regla general: Un nivel equilibrado suele situarse por debajo de 1.0x (donde la deuda neta no supera al patrimonio propio). Si este ratio es muy elevado (por ejemplo, > 2.0x), la estructura de capital está desequilibrada y el negocio pertenece, en la práctica, a los bancos.
Aplicado a la Empresa A:
Tomando los datos de su balance, donde su Deuda Neta es de 75.000 € y su Patrimonio Neto asciende a 275.000 €:
Deuda Neta / Patrimonio Neto = 75.000€ / 275.000€ = 0,27x
Por cada euro que los accionistas han invertido o retenido en la empresa, el negocio solo ha pedido prestados 27 céntimos netos a los bancos. Esto demuestra una tremenda independencia y solidez patrimonial.
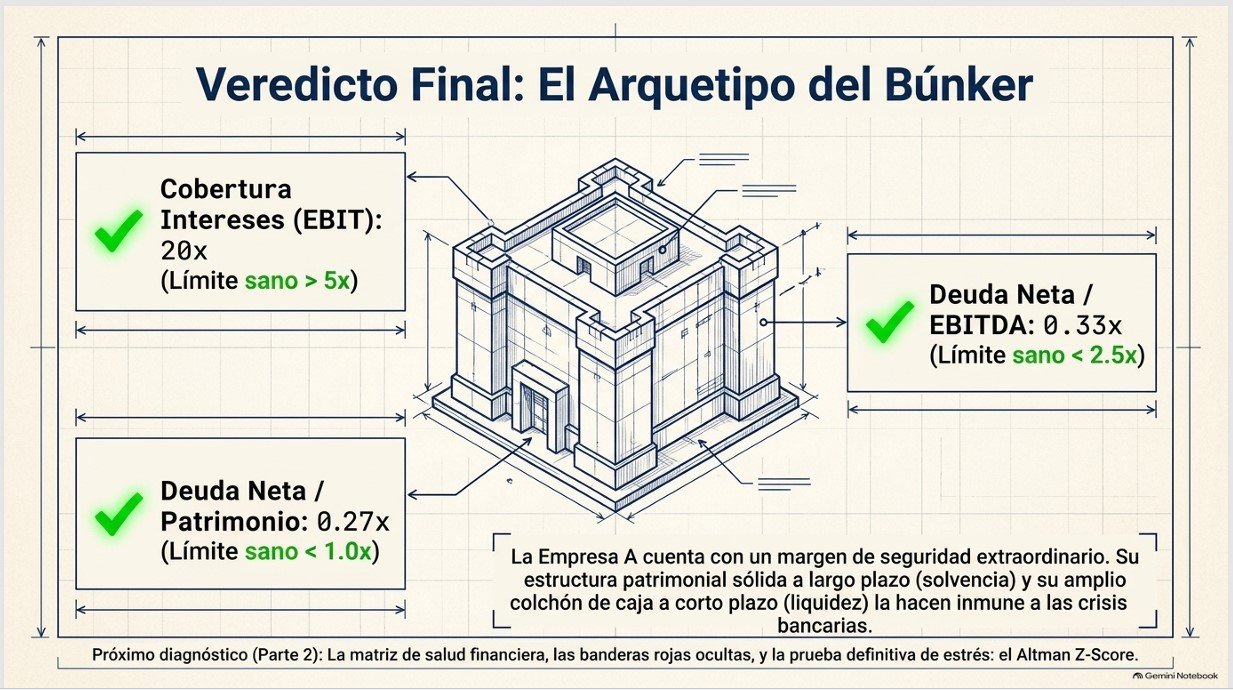
Hasta aquí, ya tenemos dos piezas fundamentales de la radiografía financiera de la Empresa A. Sabemos que su Deuda Neta asciende a 75.000 €, una cifra que por sí sola no dice mucho — pero que, al compararla con su capacidad de generar caja (Deuda Neta/EBITDA = 0,33x) y con el capital que han puesto sus propios accionistas (Deuda Neta/Patrimonio Neto = 0,27x), empieza a dibujar un patrón muy claro: estamos ante una empresa con un margen de seguridad extraordinario.
Pero el análisis de apalancamiento no termina aquí. Todavía nos queda comprobar si esa solidez a largo plazo se traduce también en tranquilidad a corto plazo —es decir, si la Empresa A tiene liquidez suficiente para cubrir sus obligaciones más inmediatas— y someterla a la prueba de estrés definitiva con una herramienta que combina cinco ratios en un solo número: el Altman Z-Score. Además, todavía no hemos hablado de las trampas y banderas rojas que pueden hacer que un balance aparentemente perfecto esconda un riesgo real, ni hemos cerrado con la Matriz de Salud Financiera que nos permitirá clasificar a cualquier empresa de un vistazo.
Continuará…
Todo esto lo veremos en la segunda parte de este artículo, donde retomaremos exactamente donde lo hemos dejado: con los ratios de apalancamiento de la Empresa A.
Este artículo forma parte de nuestra serie de Conceptos Básicos de Bolsa y Finanzas, creada para personas que quieren aprender a invertir desde cero y entender cómo analizar una empresa por sí mismas.
Publicamos nuevos conceptos de forma progresiva, empezando por las bases y aumentando poco a poco la complejidad.
El objetivo no es aprender definiciones aisladas, sino conseguir que cada nuevo concepto se convierta en una herramienta que puedas utilizar para analizar empresas cotizadas.
Los conocimientos que aprendemos en esta serie son precisamente las herramientas que utilizaremos posteriormente en nuestros análisis fundamentales de empresas cotizadas, publicados los viernes.
Nuestras Redes Sociales
📩 Acabamos de estrenar nuestra newsletter, donde podrás recibir análisis más extensos y profundos y tener acceso a la plantilla de valoración que utilizamos para analizar compañías.
🎧 También puedes seguirnos y escucharnos en nuestras otras plataformas:
👉 Sigue el canal para más conceptos básicos de inversión y análisis fundamental.
👉 Escucha el podcast con nuestros contenidos en formato audio.
👉 Visita nuestra web para acceder a nuestros artículos y análisis fundamentales.
🌐 Dónde encontrarnos
Web: https://www.vitasoluta.com
📺 YouTube: https://www.youtube.com/vitasoluta
🎧 Podcast: https://www.spotify.com/VitaSoluta
🐦 X: https://www.x.com/Vita_Soluta
📸 Instagram: https://www.instagram.com/vita_soluta
🧵 Threads: https://www.threads.com/vita_soluta