Cómo Saber si una Empresa es Realmente Rentable
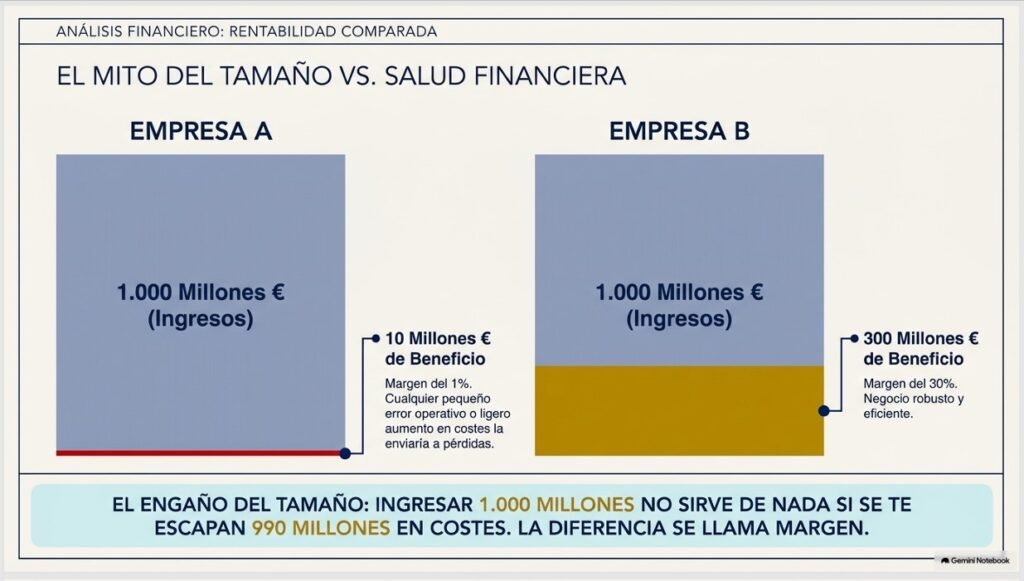
Imagina dos empresas que facturan exactamente lo mismo: 1.000 millones de euros al año. A simple vista, parecen igual de grandes, igual de exitosas. Pero cuando miras lo que realmente les queda en el bolsillo después de pagar todos sus costes, una se queda con 300 millones y la otra apenas roza los 10. Misma facturación, negocios radicalmente distintos. La diferencia entre ellas tiene un nombre: el margen.
En los dos artículos anteriores de este módulo aprendimos a distinguir los distintos tipos de beneficio (EBITDA, EBIT, Beneficio Neto) y a separar el crecimiento real del crecimiento comprado. Hoy damos un paso más: vamos a convertir esas cifras absolutas en porcentajes, porque un beneficio de 230.000 € solo cobra sentido cuando sabes sobre qué base de ingresos se ha generado. Los márgenes son exactamente eso — el termómetro que mide cuánto de cada euro vendido se queda realmente en la empresa, y por extensión, cuánta ventaja competitiva tiene ese negocio frente a sus rivales.
Vamos a repasar los cuatro márgenes que todo inversor debería saber calcular, entenderemos por qué un margen alto y sostenido actúa como un auténtico escudo frente a la inflación y la competencia, y —como venimos haciendo en este módulo— retomaremos nuestro ejemplo de la Empresa A para ver estos porcentajes aplicados a un caso real, cerrando así la cascada de beneficios que empezamos en el primer artículo.
Vamos a ello.
Los Márgenes de Beneficio (El Escudo Protector del Inversor)
1. ¿Qué es un margen y por qué es el termómetro de la salud de un negocio?
- ¿Qué es el margen de beneficio de una empresa?
- El concepto clave: la diferencia entre vender mucho y ganar mucho. Por qué ingresar 1.000 millones no sirve de nada si se te escapan 990 millones en costes.
- La métrica de eficiencia: el margen como el porcentaje de cada euro vendido que realmente se va filtrando hacia la caja de la empresa.
- La analogía del escudo: cómo un margen elevado protege a la compañía en épocas de crisis, inflación o subidas de costes de materias primas.
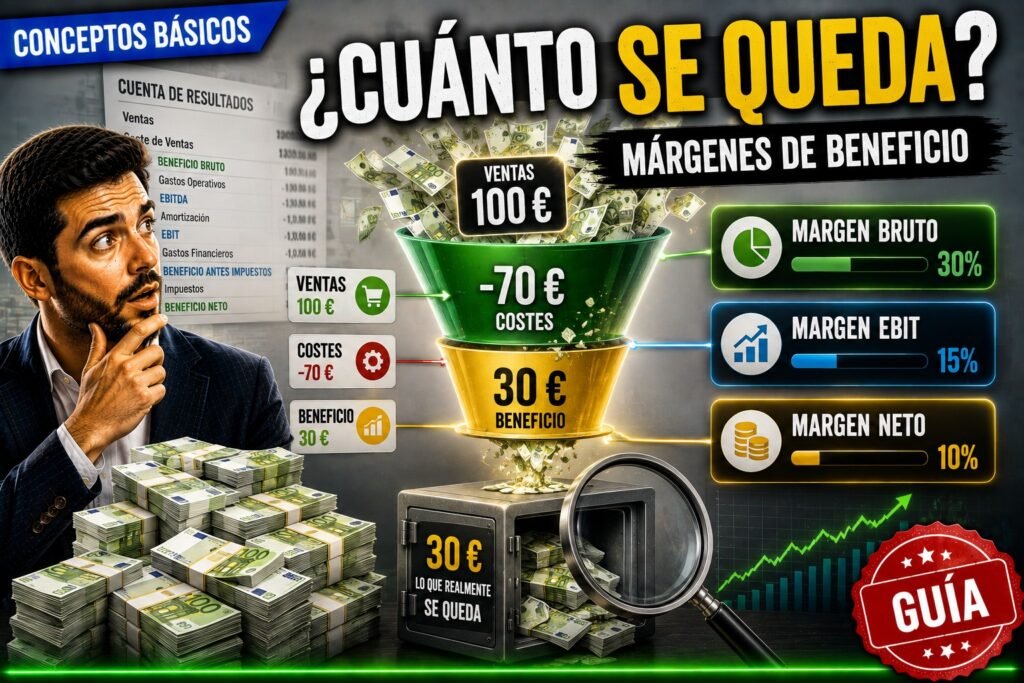
2. Los 4 Márgenes de Beneficio Clave (y cómo calcularlos)
- A. Margen EBITDA: Beneficio EBITDA / Ventas × 100 — qué nos dice: la rentabilidad operativa «en bruto», antes de deuda, impuestos y desgaste de activos; ideal para comparar empresas de distintos países o niveles de endeudamiento.
- B. Margen Bruto (Gross Margin): Beneficio Bruto / Ventas × 100 — qué nos dice: la fuerza del producto en sí frente a sus costes directos de fabricación o adquisición.
- C. Margen Operativo (EBIT Margin): EBIT / Ventas × 100 — qué nos dice: la eficiencia del equipo directivo para gestionar los costes del día a día (marketing, oficinas, salarios).
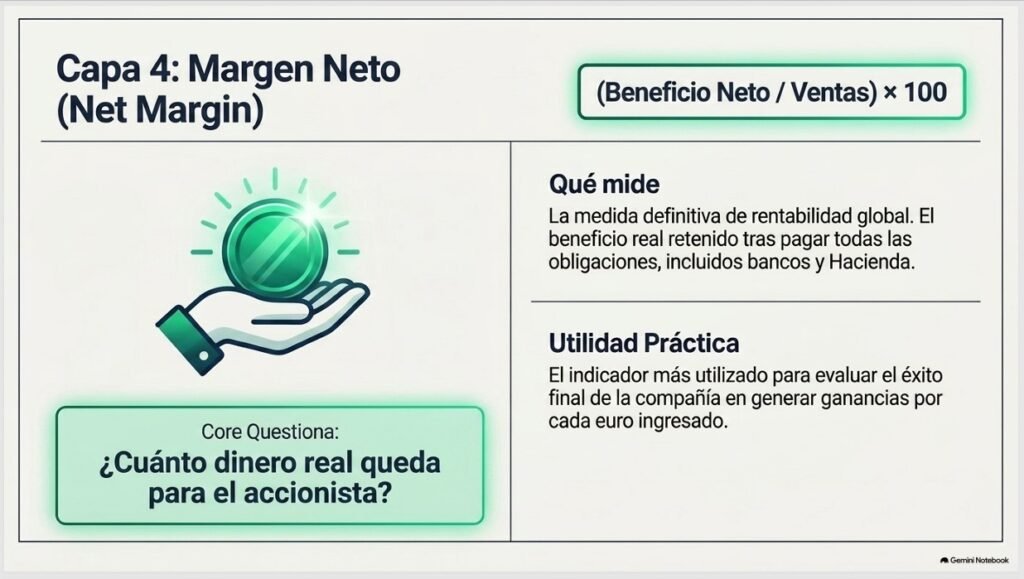
- D. Margen Neto (Net Margin): Beneficio Neto / Ventas × 100 — qué nos dice: la rentabilidad final que le queda al accionista tras pagar intereses de deuda e impuestos.
- Aplicado a nuestro caso práctico: retomamos la Empresa A del artículo anterior y calculamos sus cuatro márgenes — cerrando así el círculo de la cascada de beneficios.
3. Economic Moat o «foso defensivo»
- Poder de fijación de precios (Pricing Power): por qué las empresas con márgenes altos sostenidos pueden subir precios sin perder clientes.
- Estructura de costes baja: negocios con márgenes operativos altos debido a economías de escala o eficiencia extrema.
- La prueba de fuego (la inflación): qué le ocurre a una empresa con un 3% de margen neto cuando sus costes suben un 5%, frente a una que tiene un 30% de margen.
4. Análisis Tendencial y Comparativo: cómo usar los márgenes en tu hoja de Excel
- Análisis histórico (evolución de la propia empresa):
- Márgenes crecientes = expansión de escala y mayor eficiencia.
- Márgenes decrecientes = alarma de pérdida de competitividad o costes fuera de control.
- Análisis sectorial (comparar peras con peras): por qué no se puede comparar el margen de una empresa de software (80% bruto) con el de un supermercado (3% neto).
5. Las trampas de los márgenes: lo que el inversor principiante suele pasar por alto
- La trampa del margen alto sin volumen: tener un 50% de margen en un mercado minúsculo que no crece.
- Márgenes altos temporales: picos cíclicos en empresas de materias primas (commodities) que luego se desploman.
- El engaño del margen bruto: grandes márgenes brutos devastados por gastos de marketing o administrativos gigantescos.
- Tabla resumen: los 4 márgenes, qué preguntan y qué nivel se considera saludable según el sector.
1. ¿Qué es un margen y por qué es el termómetro de la salud de un negocio?
Después de haber analizado la «cascada» de los beneficios y cómo se genera el crecimiento, es momento de entender la métrica que realmente define la resistencia y la calidad de una empresa: el margen de beneficio. Si los ingresos son el alimento de la compañía, el margen es el indicador de cuánta energía es capaz de extraer de ese alimento para fortalecerse.
¿Qué es el margen de beneficio de una empresa?
En términos técnicos, el margen de beneficio es una medida de la rentabilidad que expresa la ganancia (ya sea bruta, operativa o neta) como un porcentaje de los ingresos totales. Es, esencialmente, la relación entre lo que la empresa ingresa por sus ventas y lo que realmente consigue retener tras cubrir sus costes.
El concepto clave: Vender mucho vs. Ganar mucho
Uno de los errores más comunes en la inversión es dejarse deslumbrar por las grandes cifras de facturación. Sin embargo, ingresar 1.000 millones de euros no sirve de nada si se te escapan 990 millones en costes. En este escenario, la empresa tiene un margen de apenas el 1%, lo que significa que cualquier pequeño error operativo o un ligero aumento en los costes la enviaría directamente a pérdidas.
Por el contrario, un negocio que factura solo 100 millones pero retiene 30 millones como beneficio neto (un margen del 30%) es, desde un punto de vista financiero, mucho más robusto y eficiente. La verdadera salud de un negocio no reside en su tamaño absoluto, sino en su capacidad para transformar esas ventas en ganancias efectivas.
La métrica de eficiencia: El filtro de cada euro
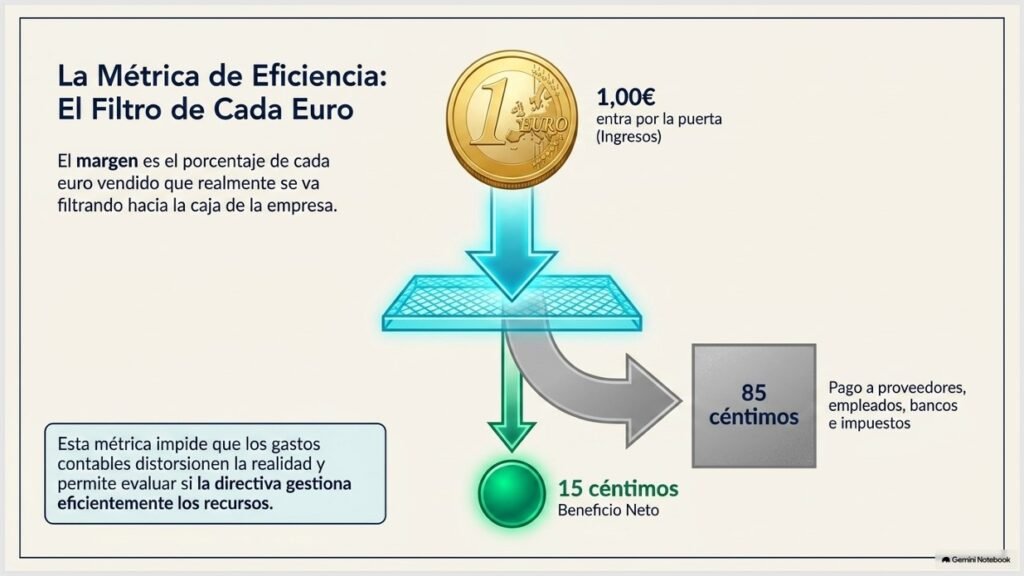
Podemos visualizar el margen como el porcentaje de cada euro vendido que realmente se va filtrando hacia la caja de la empresa. Por ejemplo:
- Un margen neto del 15% nos indica que, por cada euro que entra por la puerta, 85 céntimos se destinan a pagar proveedores, empleados, bancos e impuestos, mientras que 15 céntimos quedan «limpios» para el accionista.
- Esta métrica impide que los gastos contables distorsionen la realidad y permite evaluar si la administración está gestionando con eficiencia los recursos productivos.
La analogía del escudo: Protección ante la adversidad
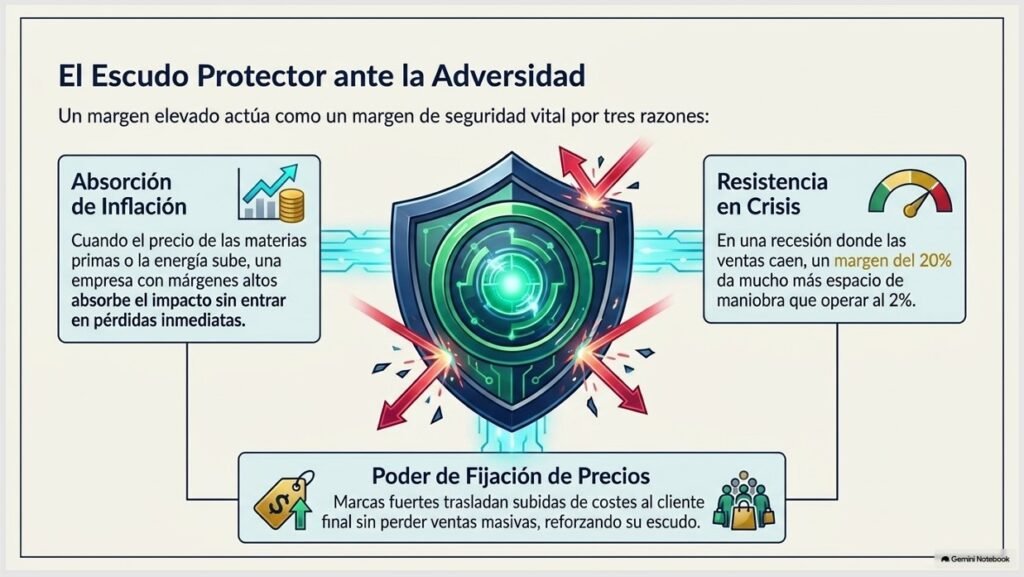
Para el inversor, un margen de beneficio elevado actúa como un escudo protector o un «margen de seguridad». Este escudo es vital por tres razones:
- Absorción de costes (Inflación): Cuando el precio de las materias primas o la energía sube repentinamente, una empresa con márgenes altos puede absorber ese incremento sin entrar en pérdidas inmediatas.
- Resistencia en crisis: En una época de recesión donde las ventas caen, una empresa con un margen del 20% tiene mucho más espacio para maniobrar que una que opera al 2%.
- Poder de fijación de precios: Las empresas con márgenes elevados suelen poseer marcas fuertes o ventajas competitivas que les permiten trasladar las subidas de costes al cliente final sin perder ventas masivas, reforzando así su «escudo».
Conclusión para el inversor: El margen no es solo un número; es el indicador de cuánto aire tiene la empresa antes de empezar a asfixiarse. Un margen estrecho es una señal de fragilidad, mientras que un margen amplio es la prueba de un modelo de negocio superior capaz de resistir los embates del mercado.
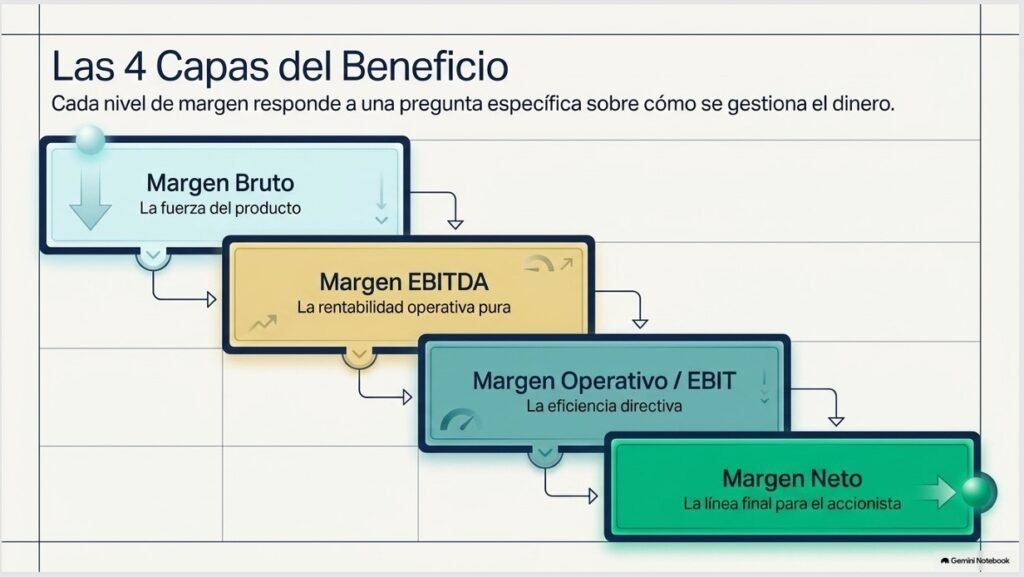
2. Los 4 Márgenes de Beneficio Clave (y cómo calcularlos)
Una vez comprendido que los márgenes son el escudo protector de un negocio, debemos aprender a identificar los cuatro niveles principales que nos permiten diseccionar la eficiencia de una empresa paso a paso. Cada uno de estos márgenes responde a una pregunta específica sobre cómo se gestiona el dinero.
A. Margen EBITDA: La rentabilidad operativa pura
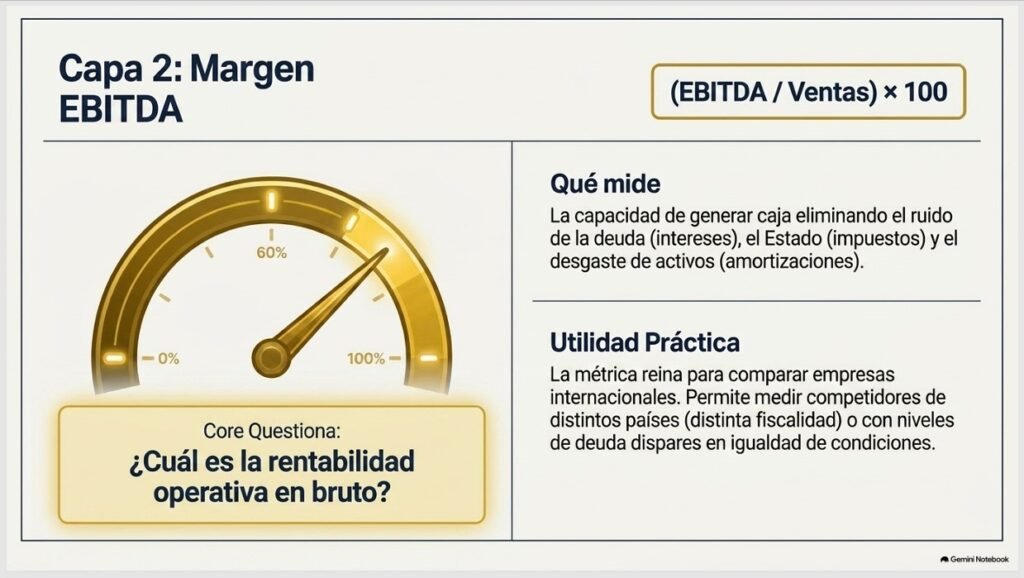
- Fórmula: (EBITDA / Ventas) × 100
- Qué nos dice: Refleja la capacidad del negocio para generar caja bruta únicamente a través de su actividad principal, eliminando el «ruido» de las decisiones de financiación (intereses), la carga fiscal (impuestos) y los criterios contables de desgaste (amortizaciones).
- Utilidad: Es la métrica ideal para comparar empresas del mismo sector que operan en diferentes países (con distintos impuestos) o que tienen niveles de deuda muy dispares, permitiendo ver cuál es más eficiente operando «en bruto».
B. Margen Bruto (Gross Margin): La fuerza del producto
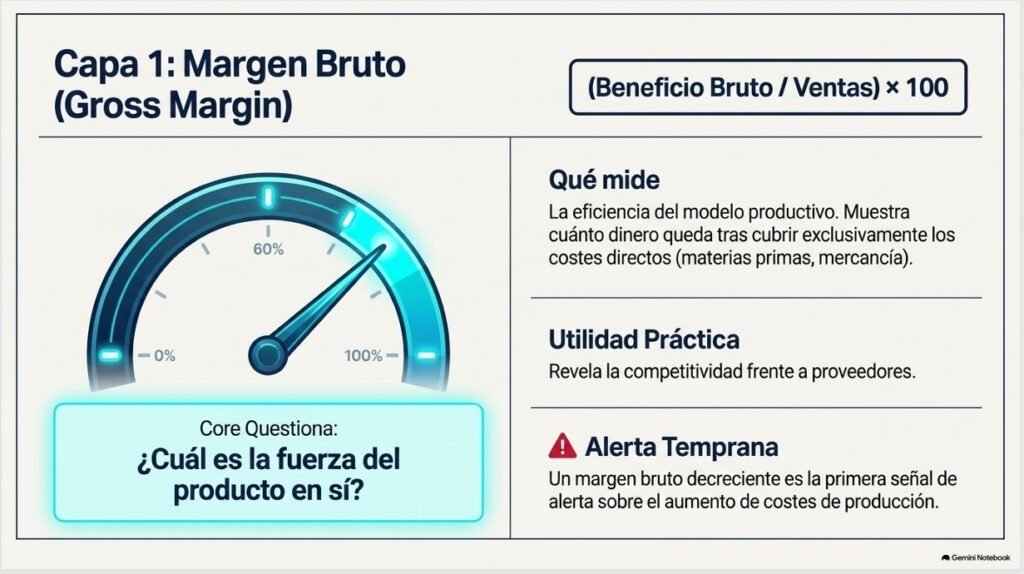
- Fórmula: (Beneficio Bruto / Ventas) × 100
- Qué nos dice: Mide la eficiencia del modelo productivo o de la prestación del servicio. Indica cuánto dinero queda por cada euro vendido tras cubrir exclusivamente los costes directos (materias primas o adquisición de mercancía).
- Utilidad: Revela la competitividad y el poder de fijación de precios de la empresa frente a sus proveedores; un margen bruto decreciente es una señal temprana de alerta sobre el aumento de costes de producción.
C. Margen Operativo (EBIT Margin): La eficiencia de la gestión
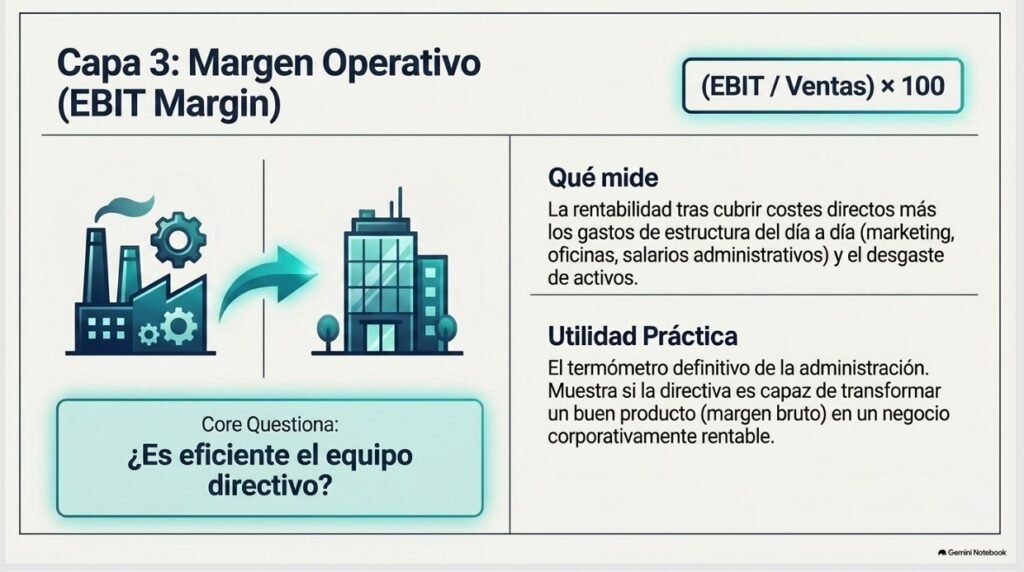
- Fórmula: (EBIT / Ventas) × 100
- Qué nos dice: Indica la rentabilidad que queda tras cubrir tanto los costes directos como los gastos de estructura (marketing, oficinas, salarios del personal administrativo) y el desgaste de activos.
- Utilidad: Es el mejor termómetro para evaluar la calidad del equipo directivo a la hora de controlar los costes fijos del día a día; muestra si la administración es capaz de transformar un buen producto (margen bruto) en un negocio rentable operativamente.
D. Margen Neto (Net Margin): La última línea para el accionista
- Fórmula: (Beneficio Neto / Ventas) × 100
- Qué nos dice: Es la medida definitiva de la rentabilidad global. Representa el beneficio real que queda para los propietarios después de haber cumplido con todas las obligaciones, incluyendo bancos (intereses) y el Estado (impuestos).
- Utilidad: Es el indicador más utilizado para evaluar el éxito final de la compañía en generar ganancias por cada euro de ingresos.
Aplicado a nuestro caso práctico: La Empresa A
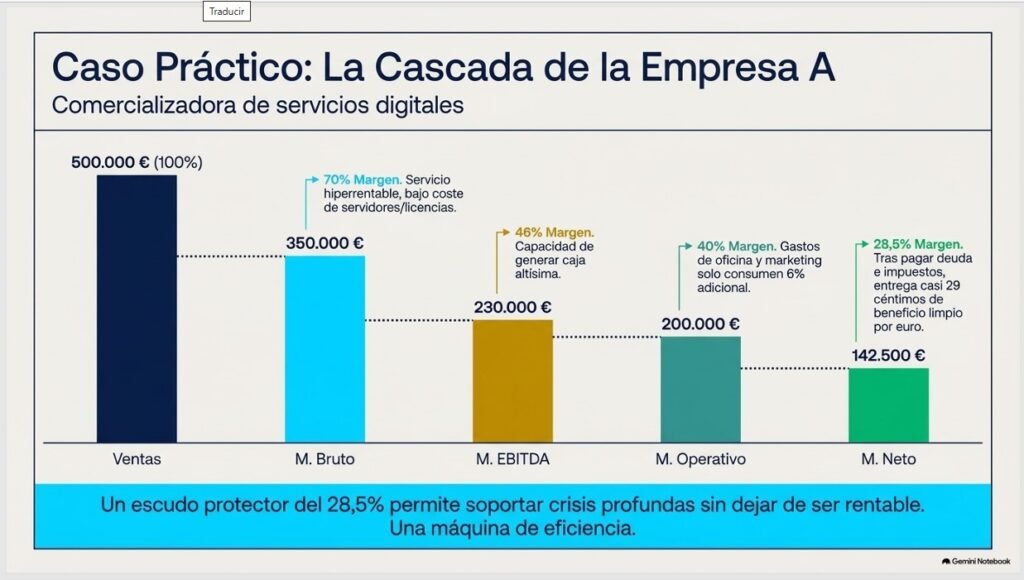
Retomamos los números de nuestra comercializadora de servicios digitales para cerrar el círculo de la cascada de beneficios convirtiendo los importes en márgenes porcentuales:
- Ventas Totales: 500.000 €
- Margen Bruto: (350.000 € / 500.000 €) × 100 = 70%
- Interpretación: El servicio es hiperrentable; solo gasta 30 céntimos de cada euro en costes directos de servidores y licencias.
- Margen EBITDA: (230.000 € / 500.000 €) × 100 = 46%
- Interpretación: La capacidad de generar caja operativa es altísima, muy por encima de la media de sectores tradicionales.
- Margen Operativo: (200.000 € / 500.000 €) × 100 = 40%
- Interpretación: El equipo directivo es eficiente; los gastos de oficina y marketing solo consumen un 6% adicional del margen sobre ventas.
- Margen Neto: (142.500 € / 500.000 €) × 100 = 28,5%
- Interpretación: Tras pagar deudas e impuestos, la empresa entrega casi 29 céntimos de beneficio «limpio» por cada euro vendido.
Conclusión del ejemplo: Al ver los márgenes, confirmamos que la Empresa A es una máquina de eficiencia. Su escudo protector del 28,5% de margen neto le permitiría soportar una crisis profunda o un aumento drástico de impuestos sin dejar de ser rentable, algo imposible para negocios con márgenes estrechos.
3. Márgenes y Ventaja Competitiva (Economic Moat o «foso defensivo»)
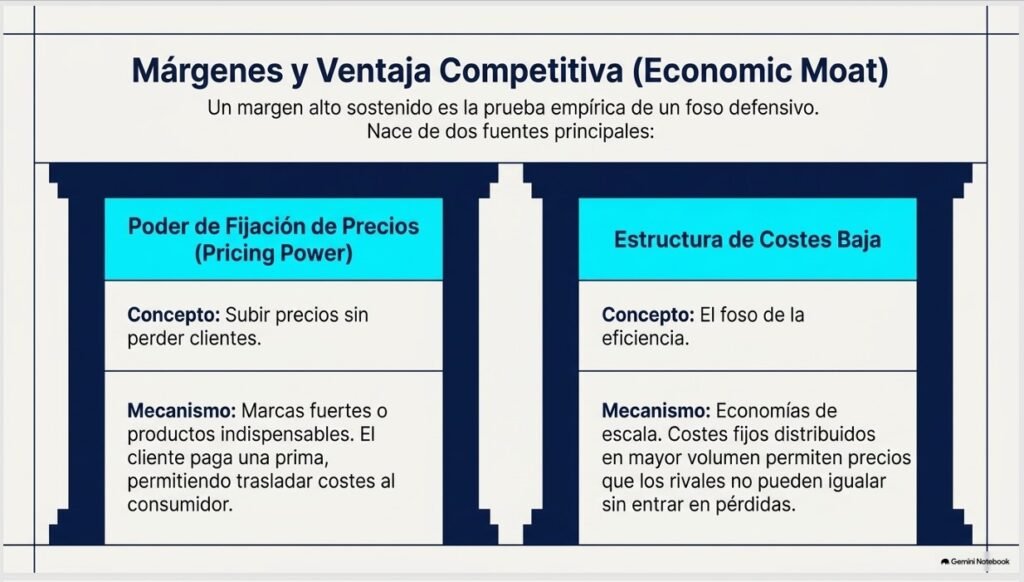
En el mundo de la inversión, un margen de beneficio elevado y sostenido no es solo una cifra atractiva; es la prueba de que la empresa posee un Economic Moat o «foso defensivo». Este concepto, popularizado por inversores como Warren Buffett, describe la ventaja competitiva que protege a un negocio de sus rivales y le permite generar retornos extraordinarios a largo plazo.
Poder de fijación de precios (Pricing Power)
El poder de fijación de precios es la capacidad de una empresa para subir sus precios sin perder a sus clientes frente a la competencia. Las compañías que logran mantener márgenes altos durante años suelen tener marcas fuertes, productos muy diferenciados o una posición dominante en el mercado.
- Por qué funciona: Cuando un producto es percibido como único o indispensable, el cliente está dispuesto a pagar una «prima».
- El efecto en los márgenes: Esto permite a la empresa trasladar el aumento de sus propios costes al consumidor final, manteniendo o incluso expandiendo su rentabilidad mientras otros competidores sufren.
Estructura de costes baja: El foso de la eficiencia
No todas las ventajas competitivas vienen de vender «caro»; algunas nacen de producir de forma extremadamente barata. Existen negocios que gozan de márgenes operativos superiores gracias a su eficiencia extrema o a economías de escala.
- Economías de escala: A medida que una empresa crece, puede distribuir sus costes fijos entre un volumen mucho mayor de ventas, lo que reduce el coste por unidad y eleva el margen.
- Liderazgo en costes: Al tener los costes más bajos del sector, la empresa puede permitirse precios competitivos que sus rivales no pueden igualar sin entrar en pérdidas, creando una barrera de entrada casi infranqueable.
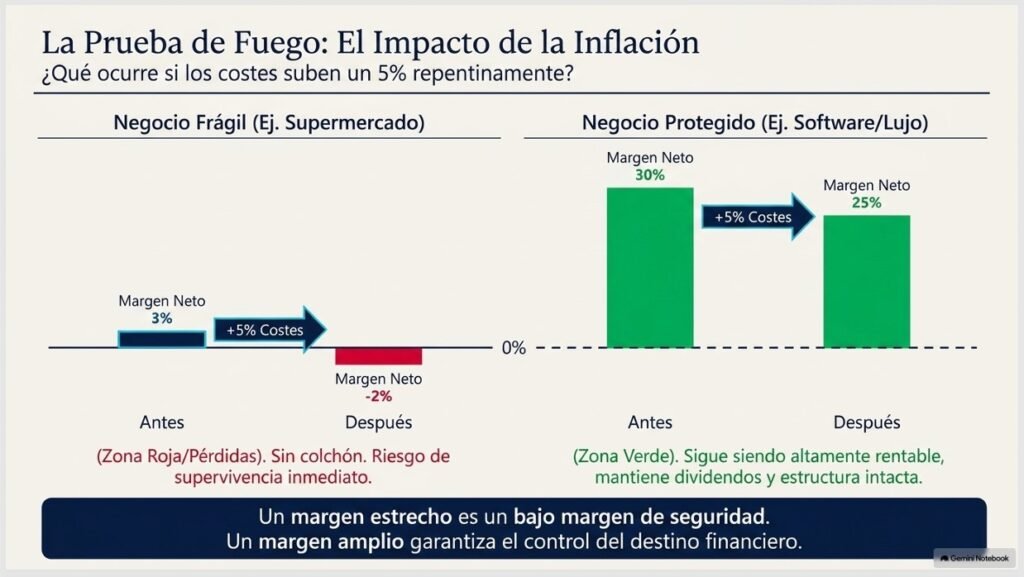
La prueba de fuego: El impacto de la inflación
La verdadera calidad de un negocio se revela cuando los costes suben (inflación de materias primas, salarios o energía). Aquí es donde el margen actúa como el escudo protector definitivo:
- La empresa de margen estrecho (ej. un supermercado al 3%): Si sus costes operativos suben un 5%, el negocio entra inmediatamente en pérdidas netas. Al no tener «colchón», cualquier imprevisto financiero pone en riesgo su supervivencia, obligándola a subir precios de forma desesperada o a recortar inversiones vitales.
- La empresa de margen alto (ej. software o lujo al 30%): Si sus costes suben el mismo 5%, su margen neto simplemente se reduce al 25%. Aunque gana algo menos, el negocio sigue siendo altamente rentable, mantiene su capacidad de pago de dividendos y puede esperar pacientemente a que el ciclo económico mejore sin poner en riesgo su estructura.
Lección para el inversor: Un margen neto bajo indica un bajo margen de seguridad; existe un riesgo real de que una caída en las ventas o una subida de costes elimine todos los beneficios. Por el contrario, un margen amplio es la garantía de que la empresa tiene el control sobre su destino financiero.
4. Análisis Tendencial y Comparativo: Cómo usar los márgenes en tu hoja de Excel
Una cifra aislada de margen es solo una fotografía; para que un inversor tome decisiones inteligentes, necesita ver la película completa. Esto se logra mediante el análisis de tendencias (histórico) y la comparación con sus iguales (sectorial). En tu hoja de Excel, estas dos dimensiones te permitirán distinguir un negocio que se fortalece de uno que está perdiendo su foso defensivo.
Análisis histórico: La evolución de la propia empresa
El primer paso en Excel es volcar los márgenes de los últimos 5 o 10 años para observar la dirección del negocio. Los márgenes actúan como signos vitales que revelan la salud operativa a lo largo del tiempo.
- Márgenes crecientes: Son una señal excelente. Suelen indicar que la empresa está logrando economías de escala, es decir, que es capaz de distribuir sus costes fijos entre un volumen mucho mayor de ventas, aumentando así su rentabilidad por cada unidad vendida. También reflejan una mayor eficiencia operativa y un control férreo de los costes.
- Márgenes decrecientes: Es la alarma de pérdida de competitividad. Si el margen bruto cae, puede ser que los costes de producción suban y la empresa no tenga poder para trasladarlos al cliente. Si el margen operativo se estrecha mientras el bruto se mantiene, significa que los gastos de estructura (marketing, oficinas, salarios) están creciendo más rápido que los ingresos, erosionando el beneficio desde dentro.
Análisis sectorial: Comparar «peras con peras»
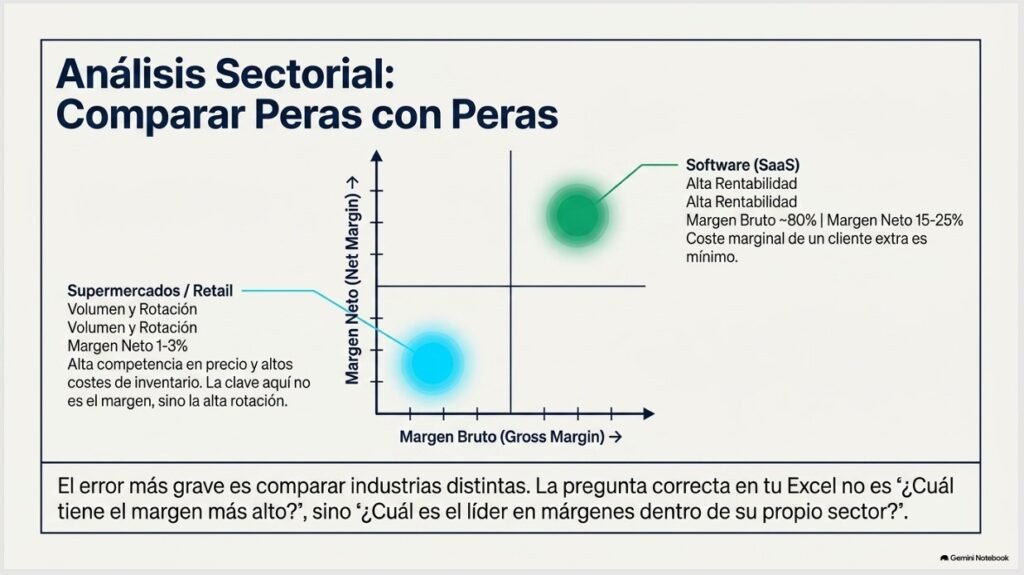
El error más grave de un inversor principiante es intentar comparar márgenes de empresas en industrias diferentes. Los distintos sectores económicos tienen estructuras de costes y modelos de negocio radicalmente opuestos, por lo que un ratio puede ser excelente en una industria y preocupante en otra.
Para tu análisis en Excel, debes usar benchmarks sectoriales:
- Empresas de Software (SaaS): Gozan de márgenes típicamente altos, a menudo con un 80% de margen bruto y márgenes netos de entre el 15% y el 25%. Esto se debe a que, una vez desarrollado el producto, el coste de vendérselo a un cliente más es mínimo.
- Supermercados y Retail: Operan con márgenes netos minúsculos, habitualmente entre el 1% y el 3%. Tienen altos costes de inventario y una competencia de precios feroz. Para ellos, la clave no es tener un margen alto, sino mover el inventario muy rápido (alta rotación).
Lección para el inversor: Comparar el 20% de una tecnológica con el 2% de un supermercado no tiene sentido financiero. En tu Excel, la pregunta correcta no es «¿cuál tiene el margen más alto?», sino «¿cuál es el líder en márgenes dentro de su sector específico?». Un supermercado con un 4% de margen neto podría ser una inversión mucho más eficiente en su categoría que una empresa de software con un 10% que está perdiendo rentabilidad frente a sus competidores.
5. Las trampas de los márgenes: lo que el inversor principiante suele pasar por alto
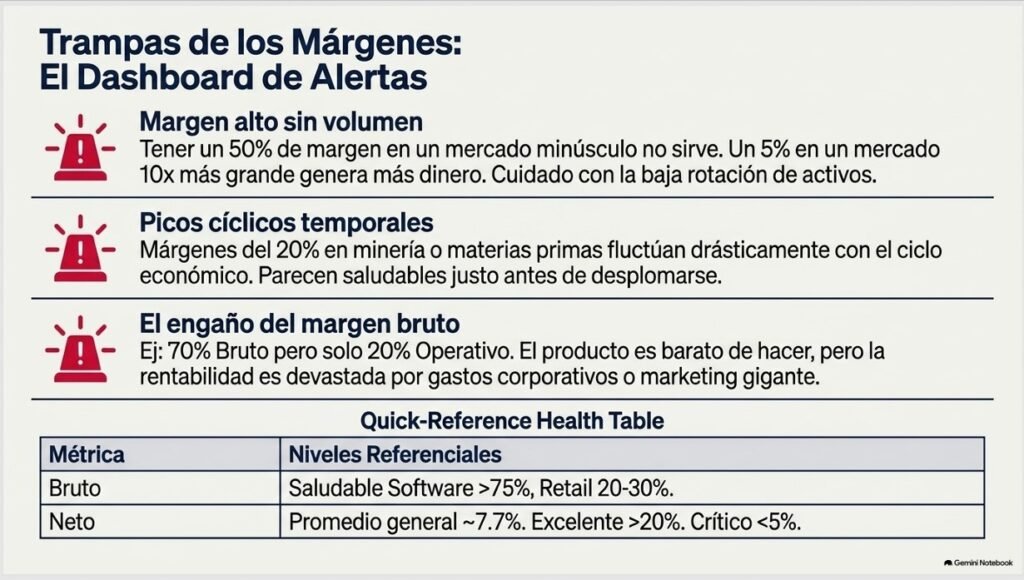
Aunque los márgenes actúan como un escudo protector, el análisis no debe detenerse en encontrar el porcentaje más alto, ya que los márgenes pueden ser espejismos contables si no se analizan en el contexto adecuado de volumen, ciclo y estructura de costes.
La trampa del margen alto sin volumen
Tener un margen neto elevado (por ejemplo, del 50%) suena ideal, pero si se genera en un mercado minúsculo o con una baja rotación de activos, la rentabilidad real puede ser limitada.
- El tamaño importa: Una pequeña empresa con un margen del 10% puede ser mucho menos rentable en términos absolutos que una gran corporación que, operando con un margen del 5%, vende diez veces más volumen.
- Rotación de activos: Un alto margen no debe considerarse de forma aislada a la velocidad con la que la empresa convierte sus activos en ventas, ya que un margen alto con baja rotación puede dar como resultado un retorno sobre activos (ROA) mediocre.
Márgenes altos temporales: El riesgo del ciclo
Existen sectores, especialmente los relacionados con las materias primas (commodities) o recursos naturales, donde los márgenes son extremadamente cíclicos.
- Picos engañosos: Una empresa minera o de recursos naturales puede mostrar márgenes netos de entre el 5% y el 20%, pero estas cifras fluctúan drásticamente según el momento del ciclo económico.
- Sectores volátiles: Negocios muy dependientes de la economía, como el turismo o las aerolíneas, presentan mayor riesgo y márgenes que pueden comprimirse rápidamente ante caídas en la demanda o subidas de costes externos como la inflación.
El engaño del margen bruto: El «agujero» operativo
Es posible encontrar empresas con un Margen Bruto espectacular que, sin embargo, terminan con beneficios mínimos o pérdidas netas.
- Gastos operativos: Un margen bruto elevado solo indica que el producto es barato de fabricar, pero este beneficio puede ser devastado por gastos operativos gigantescos en marketing, salarios o administración ineficiente.
- Fragilidad del modelo: Si el margen operativo es muy inferior al bruto (por ejemplo, un margen bruto del 70% que baja a un margen operativo del 20%), significa que los costes fijos están consumiendo la mayor parte de la rentabilidad, haciendo al negocio vulnerable.
Tabla resumen: Los 4 márgenes de un vistazo
| Métrica | ¿Qué pregunta responde? | Nivel «Saludable» (Referencial por Sector) |
| Margen Bruto | ¿Cuánto valor añades tras pagar a tus proveedores de material? | Software: Muy alto (>75%). Retail: Bajo (20-30%). |
| Margen EBITDA | ¿Cuál es la rentabilidad operativa pura, ignorando la contabilidad? | Servicios: >15%. Tecnología: >25% y preferiblemente creciente. |
| Margen Operativo | ¿Es eficiente tu equipo directivo gestionando los gastos del día a día? | SaaS: >20%. Banca: 10-20%. Consultoría: >15%. |
| Margen Neto | ¿Cuánto dinero real llega al bolsillo tras cubrir deudas e impuestos? | Promedio General: ~7.7%. Excelente: >20%. Crítico: <5%. |
Nota para el inversor: Estos niveles son orientativos y siempre deben contrastarse con el sector y el momento del ciclo, ya que un margen del 3% puede ser normal en un supermercado pero preocupante en una empresa de software. El éxito reside en encontrar empresas cuyos márgenes sean líderes dentro de su propia categoría.
Conclusión: el escudo tiene cuatro capas, y ahora sabes leerlas todas
Empezamos este artículo con dos empresas que facturaban lo mismo pero terminaban con bolsillos radicalmente distintos. Ahora ya sabes por qué: la facturación solo te dice el tamaño de la batalla, pero el margen te dice quién la está ganando de verdad. Con nuestra Empresa A hemos visto las cuatro capas de ese escudo, de fuera hacia dentro — un 70% de margen bruto que demuestra que el producto en sí es rentable, un 46% de margen EBITDA que confirma que el motor operativo funciona sin necesidad de maquillaje contable, un 40% de margen operativo que certifica que la directiva gestiona bien los gastos del día a día, y un 28,5% de margen neto que es, al final, lo único que de verdad le pertenece al accionista.
Pero como también hemos visto, el número por sí solo nunca es suficiente. Un margen del 50% en un mercado minúsculo, un pico cíclico en una minera, o un margen bruto espectacular devorado por gastos de marketing — todos ellos pueden disfrazarse de buena noticia sin serlo. La regla que debes llevarte de este artículo es sencilla pero poderosa: nunca analices un margen aislado. Compáralo con su propio historial, compáralo con su sector, y pregúntate siempre si ese porcentaje es fruto de una ventaja competitiva real —un pricing power genuino o una estructura de costes imbatible— o simplemente de un momento dulce que no va a durar.
cuánto gana una empresa?
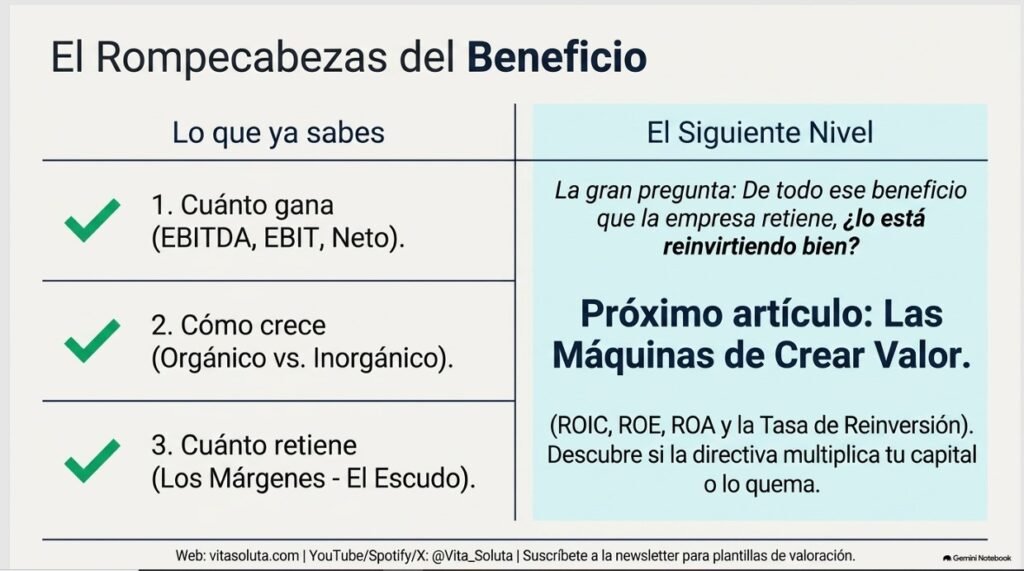
Con esto, ya tienes tres piezas del rompecabezas: sabes cuánto gana una empresa (EBITDA, EBIT, Beneficio Neto), sabes de dónde viene ese crecimiento (orgánico vs. inorgánico), y ahora sabes cuánto se queda de cada euro que factura (los márgenes). Pero todavía falta responder la pregunta que separa a los grandes inversores del resto: de todo ese beneficio que la empresa retiene, ¿lo está reinvirtiendo bien?
Una empresa puede tener márgenes envidiables y, aun así, destruir valor si su directiva reinvierte mal el capital que genera. Esa es exactamente la pregunta que vamos a responder en el próximo artículo del módulo: «Las Máquinas de Crear Valor: Métricas de Rentabilidad», donde entraremos en el terreno de los grandes inversores con el ROIC, el ROE, el ROA y la Tasa de Reinversión — las métricas que te dirán, con precisión quirúrgica, si el equipo directivo de una empresa multiplica tu capital o simplemente lo quema.
Nuestras Redes Sociales
📚 Este artículo forma parte de nuestra serie Conceptos Básicos
Este artículo forma parte de nuestra serie de Conceptos Básicos de Bolsa y Finanzas, creada para personas que quieren aprender a invertir desde cero y entender cómo analizar una empresa por sí mismas.
Publicamos nuevos conceptos de forma progresiva, empezando por las bases y aumentando poco a poco la complejidad.
El objetivo no es aprender definiciones aisladas, sino conseguir que cada nuevo concepto se convierta en una herramienta que puedas utilizar para analizar empresas cotizadas.
Los conocimientos que aprendemos en esta serie son precisamente las herramientas que utilizaremos posteriormente en nuestros análisis fundamentales de empresas cotizadas, publicados los viernes.
👍 Si te ha gustado el vídeo, dale like y suscríbete al canal para seguir avanzando con nosotros.
📩 También acabamos de estrenar nuestra newsletter, donde podrás recibir análisis más extensos y profundos y tener acceso a la plantilla de valoración que utilizamos para analizar compañías.
📄 Si quieres profundizar en este concepto, podrás encontrar más información y recursos en nuestra web.
🎧 También puedes seguirnos y escucharnos en nuestras otras plataformas:
👉 Sigue el canal para más conceptos básicos de inversión y análisis fundamental.
👉 Escucha el podcast con nuestros contenidos en formato audio.
👉 Visita nuestra web para acceder a nuestros artículos y análisis fundamentales.
🌐 Dónde encontrarnos
Web: https://www.vitasoluta.com
📺 YouTube: https://www.youtube.com/vitasoluta
🎧 Podcast: https://www.spotify.com/VitaSoluta
🐦 X: https://www.x.com/Vita_Soluta
📸 Instagram: https://www.instagram.com/vita_soluta
🧵 Threads: https://www.threads.com/vita_soluta