La Escala de los Beneficios Corporativos (EBITDA, EBIT y Beneficio Neto)
Introducción
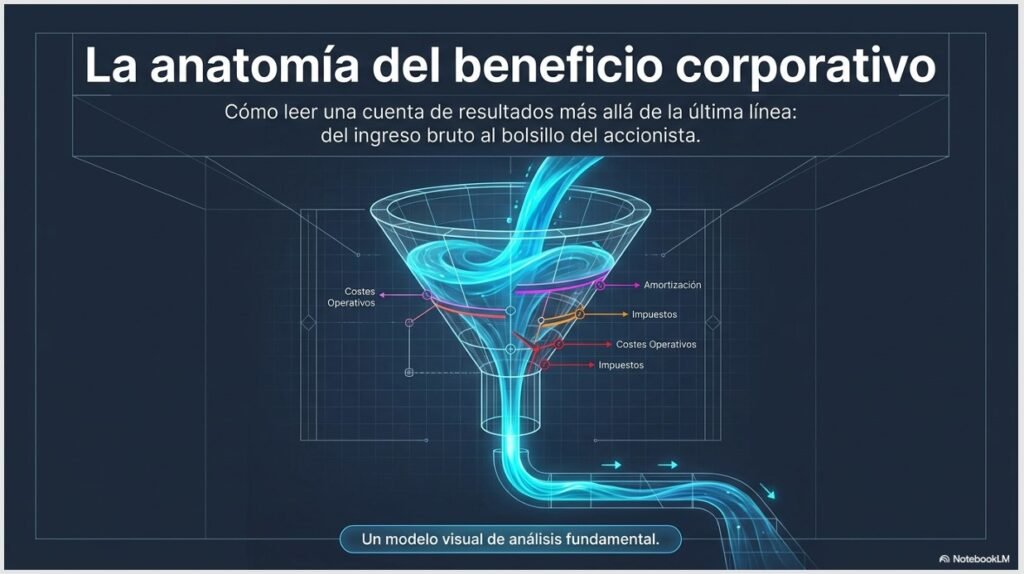
Abres la cuenta de resultados de una empresa y te encuentras con tres cifras de beneficio distintas en la misma página: EBITDA, EBIT y Beneficio Neto. Los tres se llaman «beneficio», los tres se miden en euros o dólares, y sin embargo pueden diferir entre sí en cientos de millones. ¿Cuál es el verdadero? La respuesta, y esto sorprende a muchos inversores que empiezan, es que los tres lo son — cada uno responde a una pregunta distinta sobre la salud de un negocio.
En este artículo vamos a entender el EBITDA, el EBIT y el Beneficio Neto no como tres siglas sueltas que hay que memorizar, sino como las paradas de una misma cascada: el dinero que genera una empresa va perdiendo capas en cada etapa —el desgaste de sus máquinas, los intereses de su deuda, los impuestos que paga al Estado— hasta llegar a lo que realmente le queda al accionista. Entender dónde se pierde cada euro por el camino es, precisamente, lo que separa a quien lee un titular de quien sabe leer un balance de verdad.
Vamos a verlo paso a paso, con un ejemplo numérico que iremos «recortando» en cada sección para que la cascada deje de ser un concepto abstracto y se convierta en algo que puedas aplicar tú mismo la próxima vez que abras la cuenta de resultados de cualquier empresa.
1. La «Cascada» de los Beneficios: ¿Por qué existe más de un tipo de beneficio?
- El concepto clave: Entender el P&L (Cuenta de Resultados) como un embudo donde el dinero va sufriendo «recortes» en cada etapa.
- El error clásico del inversor principiante: Por qué fijarse únicamente en el Beneficio Neto final puede hacerte pasar por alto grandes oportunidades o trampas financieras.
- Nuestro caso práctico: Presentamos una empresa (real o de ejemplo) cuyos números iremos «recortando» en cada sección para ver la cascada en acción.
2. EBITDA: El Motor Operativo Puro
- ¿Qué es el EBITDA? ¿Qué significan sus siglas? (Earnings Before Interest, Taxes, Depreciation, and Amortization).
- Definición sencilla: el dinero que genera el negocio en bruto, sin contar impuestos, deudas ni el desgaste de sus activos.
- Depreciación vs. Amortización, sin confundirlas: la depreciación es el desgaste de activos tangibles (una máquina, un edificio); la amortización es la «caducidad contable» de activos intangibles (una patente, un software).
- ¿Para qué lo usa el inversor? Comparar empresas del mismo sector internacionalmente sin que afecten las leyes fiscales de cada país ni el nivel de deuda.
- ⚠️ La trampa del EBITDA: por qué inversores como Charlie Munger eran muy críticos con el exceso de fe en esta métrica — ¿acaso las máquinas no se desgastan?
- Aplicado a nuestro ejemplo: calculamos el EBITDA de la empresa del punto 1.
3. EBIT (Resultado Operativo): La Realidad del Desgaste Industrial
- ¿Qué es el EBIT? ¿Qué significan sus siglas? (Earnings Before Interest and Taxes).
- La diferencia clave con el EBITDA: incorporar el coste real del desgaste de los activos (Depreciación y Amortización).
- ¿Para qué lo usa el inversor? Medir la rentabilidad operativa real. Es la métrica perfecta para saber si el negocio principal es viable antes de ponerse a negociar con los bancos o con Hacienda.
- Aplicado a nuestro ejemplo: del EBITDA al EBIT — vemos cuánto «recorta» la depreciación y amortización.
4. Beneficio Neto (La Bottom Line): Lo que realmente va al bolsillo del accionista
- Definición sencilla: el dinero limpio que queda abajo del todo tras pagar los intereses de la deuda (gastos financieros) y los impuestos al Estado.
- Del Beneficio Neto al BPA: cómo se divide este beneficio entre el número de acciones para obtener el famoso Beneficio por Acción (BPA/EPS).
- ¿Para qué lo usa el inversor? Calcular ratios de valoración tradicionales como el PER (Price to Earnings Ratio).
- ⚠️ La trampa del Beneficio Neto: cómo los eventos extraordinarios (la venta de un edificio, una multa o una ayuda estatal) pueden inflar o hundir esta cifra de forma engañosa un año concreto.
- Aplicado a nuestro ejemplo: cerramos la cascada — del EBIT al Beneficio Neto final.
- Un adelanto: los márgenes (EBITDA, operativo, neto) que se calculan a partir de estas cifras los veremos en detalle en el próximo artículo del módulo.
5. Cuadro Comparativo Resumen: ¿Cuándo usar cada métrica?
- Tabla de decisión rápida:
- Usa el EBITDA cuando… (comparas empresas con distinta carga fiscal o estructura de capital).
- Usa el EBIT cuando… (analizas empresas industriales con gran carga de maquinaria e instalaciones).
- Usa el Beneficio Neto cuando… (evalúas la rentabilidad final para el accionista y el pago de dividendos).
- Resumen visual de la cascada completa de nuestro ejemplo: Ingresos → EBITDA → EBIT → Beneficio Neto, con el importe y el «recorte» en cada etapa.
1. La «Cascada» de los Beneficios: ¿Por qué existe más de un tipo de beneficio?
Para entender realmente la salud de una inversión, debemos dejar de ver el beneficio como una cifra única y empezar a visualizarlo como un proceso dinámico. La Cuenta de Resultados (P&L) no es más que una película que refleja la actividad de la empresa a lo largo del tiempo, mostrando cómo los ingresos se transforman en ganancias a medida que se restan diversos gastos.
El concepto clave: El P&L como un embudo de «recortes»
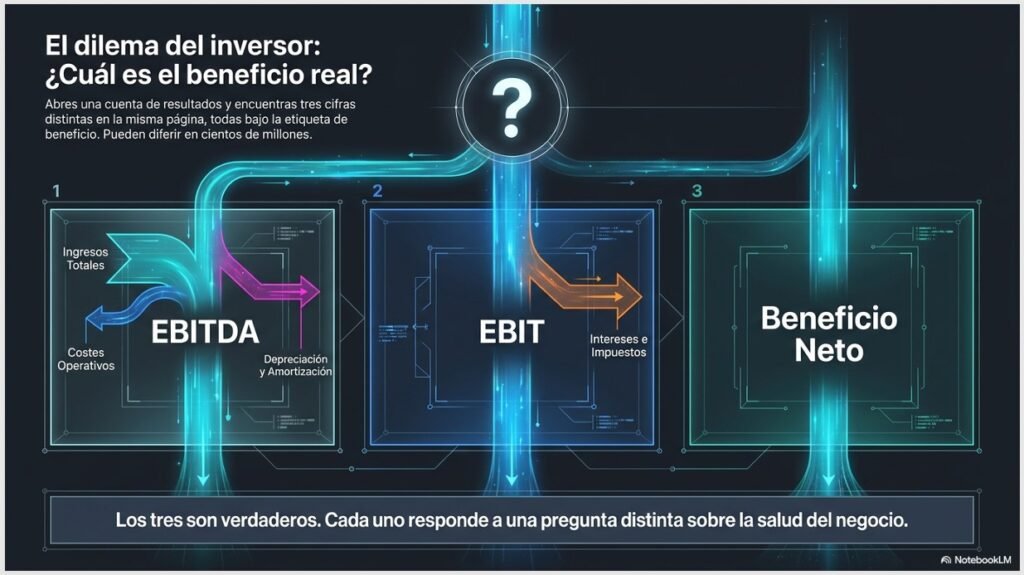
Imagina que el dinero que entra en una empresa por sus ventas es como un gran flujo de agua que entra por la parte ancha de un embudo. A medida que ese flujo desciende hacia la salida (el beneficio neto), va pasando por diferentes filtros o «recortes» obligatorios. Cada etapa de esta cascada nos cuenta una historia diferente sobre la eficiencia del negocio:
- Recorte de Producción: Primero restamos lo que cuesta fabricar el producto (materias primas, mano de obra directa). Lo que queda es el Margen Bruto, que mide la competitividad y el valor añadido básico de lo que vendemos.
- Recorte Operativo (EBITDA): Aquí quitamos los gastos de estructura (alquileres, sueldos administrativos, marketing). El resultado es el EBITDA, la métrica favorita de muchos inversores porque muestra la capacidad pura del negocio para generar caja antes de considerar temas contables, financieros o fiscales.
- Recorte de Desgaste (EBIT): Restamos las amortizaciones y depreciaciones, que reflejan el envejecimiento de las máquinas y activos.
- Recorte Financiero y Fiscal: Finalmente, se descuentan los intereses de las deudas y los impuestos que se lleva el Estado para llegar a la «última línea»: el Beneficio Neto.
El error clásico del inversor principiante
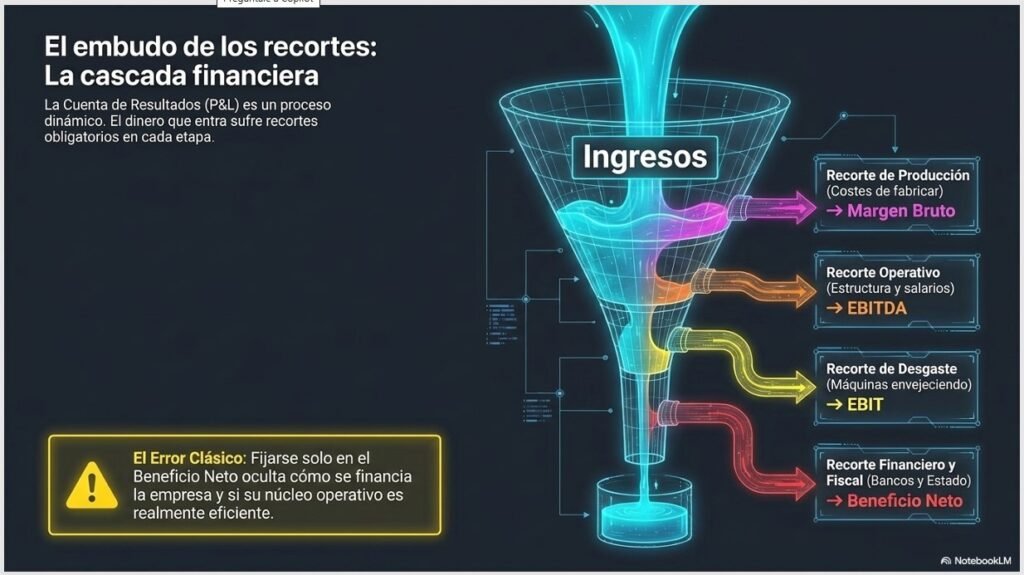
El error más común es fijarse exclusivamente en el Beneficio Neto final. Aunque es la medida definitiva de lo que queda para los propietarios, puede ser una trampa financiera o hacernos ignorar grandes oportunidades por los siguientes motivos:
- Esconde la eficiencia operativa: Dos empresas pueden tener el mismo beneficio neto, pero una puede ser una máquina de eficiencia operativa lastrada por una deuda temporal, mientras que la otra puede tener un negocio mediocre que solo sobrevive gracias a un beneficio fiscal puntual.
- Oculta el peso de la deuda: Si solo miras el final, no verás si el margen se está «perdiendo» excesivamente en pagar intereses. Un EBIT robusto que se convierte en un Beneficio Antes de Impuestos (BAI) minúsculo es una señal de alerta sobre un endeudamiento peligroso.
- Partidas extraordinarias: El beneficio neto puede estar inflado por la venta de un edificio o un ajuste contable que no se repetirá el año que viene, ocultando que el negocio principal está perdiendo dinero.
Nuestro caso práctico: La cascada de la Empresa A
Para ver este embudo en acción, analicemos los números de la Empresa A, dedicada a la comercialización de servicios digitales, durante un ejercicio anual:
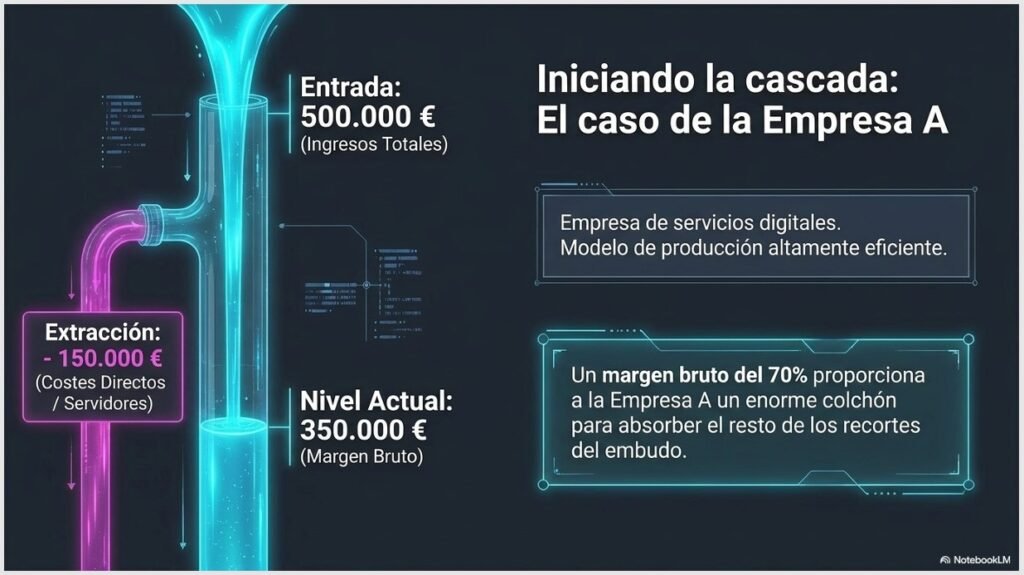
- Ingresos Totales (Ventas): El agua entra en el embudo con 500.000 €.
- (-) Costes Directos (COGS): La empresa gasta 150.000 € en los servidores y licencias directas para dar el servicio.
- Margen Bruto: Nos quedan 350.000 € (un 70% de margen). Es un modelo de producción muy eficiente.
- (-) Gastos Operativos: Pagamos 120.000 € en salarios de oficina, marketing y alquiler.
- EBITDA: Tras este recorte, el flujo es de 230.000 €. Este es el pulmón de la empresa.
- (-) Intereses: La Empresa A tiene un préstamo y paga 10.000 € anuales en intereses.
- BAI (Beneficio Antes de Impuestos): El embudo se estrecha hasta los 220.000 €.
- (-) Impuestos: Tras pagar un 16% de impuestos (35.000 €), llegamos al final.
- Beneficio Neto: Al final del embudo salen 185.000 €.
Estos números variaran según les añadamos partidas que restar, pero es una buena base para que lo vayamos entendiendo.
Lección para el inversor: Al ver la cascada completa, entendemos que la Empresa A es sólida porque retiene un 37% de beneficio real tras cubrir todas sus obligaciones, pero su verdadera fuerza reside en ese 70% de margen bruto inicial que le da un enorme «colchón» para absorber posibles subidas de costes operativos o de intereses.
2. EBITDA: El Motor Operativo Puro
Si el beneficio neto es la meta final, el EBITDA es la potencia del motor que intenta llevarnos hasta allí. Esta métrica se ha convertido en una de las favoritas de los analistas e inversores porque permite observar la capacidad de una empresa para generar dinero a través de su actividad principal, eliminando ruidos contables y financieros que pueden empañar la visión.
¿Qué es el EBITDA?
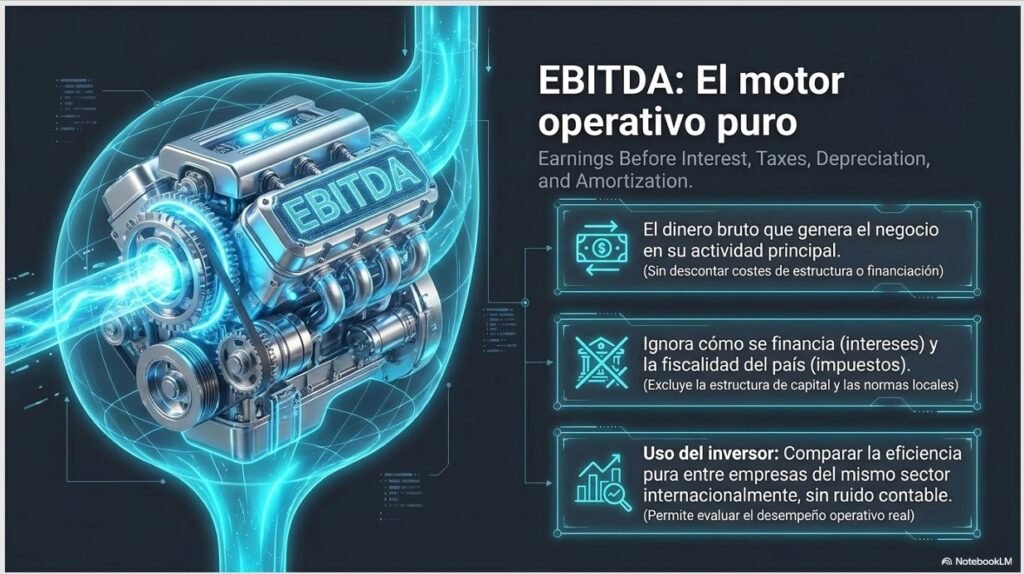
Sus siglas en inglés significan Earnings Before Interest, Taxes, Depreciation, and Amortization. En español, se traduce como el beneficio antes de intereses, impuestos, depreciaciones y amortizaciones.
En términos sencillos, el EBITDA representa el dinero bruto que genera el negocio, sin tener en cuenta cómo se financia la empresa (intereses), cuánto se lleva Hacienda (impuestos) ni cuánto valor pierden sus activos sobre el papel (desgaste). Es la medida que mejor refleja la capacidad de la empresa para generar tesorería operativa.
Depreciación vs. Amortización: Sin confundirlas
Aunque a menudo se usan como sinónimos, representan el desgaste de dos tipos de activos muy distintos:
- Depreciación: Se refiere a la pérdida de valor en el tiempo de los activos fijos tangibles, como puede ser una máquina en una fábrica, un edificio o un vehículo.
- Amortización: Se aplica a la «caducidad contable» de los activos intangibles, como el software, las patentes, las marcas o los derechos legales.
Ambas partidas son gastos contables que reducen el beneficio, pero no implican una salida inmediata de caja en el momento de contabilizarse.
¿Para qué lo usa el inversor?
El EBITDA es una herramienta fundamental por su capacidad de comparación. Al eliminar los efectos de las políticas fiscales de cada país (impuestos) y las decisiones de financiación de cada empresa (deuda), permite comparar negocios similares a nivel internacional de una forma mucho más objetiva. Es, esencialmente, el indicador que le dice al inversor si el modelo operativo es rentable por sí mismo.
⚠️ La trampa del EBITDA
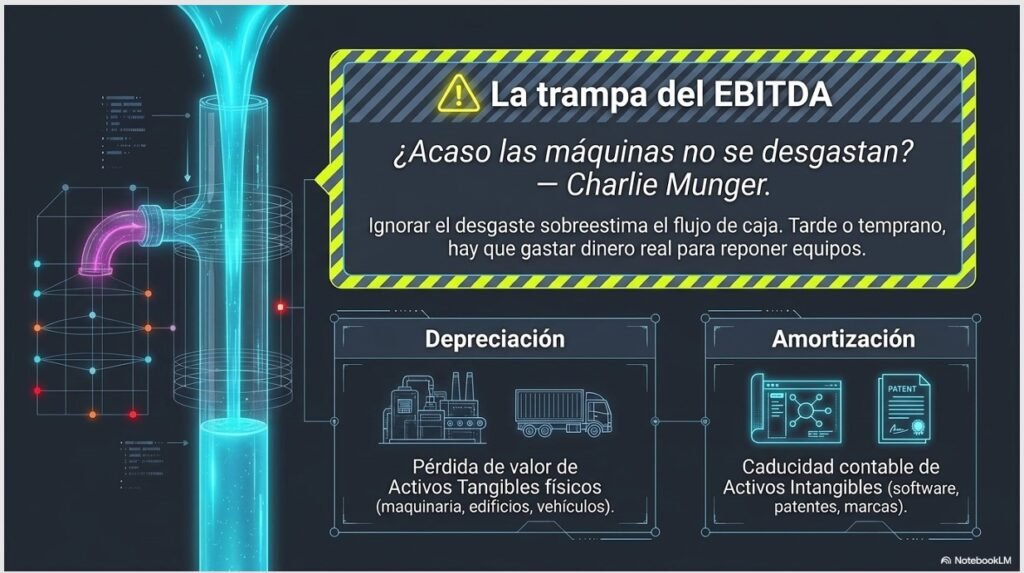
A pesar de su popularidad, inversores de la talla de Charlie Munger (socio de Warren Buffett) han sido feroces críticos de esta métrica. Charlie Munger era muy crítico con el exceso de fe en el EBITDA, y solía resumir su escepticismo con una pregunta incómoda: ¿acaso las máquinas no se desgastan?
Las máquinas realmente se desgastan y, tarde o temprano, la empresa tendrá que gastar dinero real para reemplazarlas para seguir operando. Ignorar la depreciación puede hacer que un negocio parezca más próspero de lo que es, ya que sobreestima el flujo de caja disponible a largo plazo al no considerar ese gasto de reposición.
Aplicado a nuestro ejemplo: La Empresa A
Retomemos los números de nuestra comercializadora de servicios digitales para calcular su pulmón operativo:
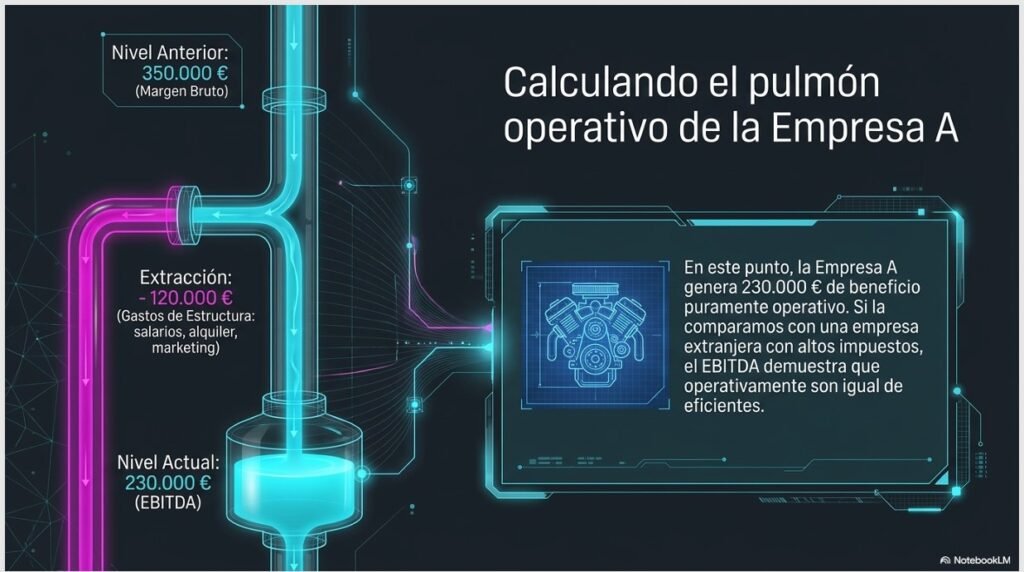
- Ventas Totales: 500.000 €
- (-) Costes Directos (COGS): 150.000 €
- (=) Margen Bruto: 350.000 €
- (-) Gastos de Estructura (Sueldos, alquiler, marketing): 120.000 €
- (=) EBITDA: 230.000 €
En este punto, vemos que la Empresa A genera 230.000 € de beneficio puramente operativo. Si un inversor comparara este dato con otra empresa digital en un país con impuestos mucho más altos, el EBITDA le permitiría ver que ambos negocios son igualmente eficientes operando, aunque sus beneficios netos finales acaben siendo muy distintos por culpa del fisco.
3. EBIT (Resultado Operativo): La Realidad del Desgaste Industrial
Si el EBITDA nos mostraba la potencia bruta del motor, el EBIT nos dice cuánto de esa potencia se consume realmente para mantener la maquinaria en funcionamiento. Es el indicador que aterriza el beneficio a la realidad física y operativa de la empresa.
¿Qué es el EBIT?
Las siglas EBIT corresponden a Earnings Before Interest and Taxes. En español lo conocemos habitualmente como BAII (Beneficio Antes de Intereses e Impuestos) o simplemente como Resultado de Explotación.
Representa el beneficio que genera la empresa exclusivamente por su actividad principal, una vez que ya hemos restado todos los costes operativos, incluyendo aquellos que no suponen una salida de caja inmediata pero que son vitales para la supervivencia a largo plazo.
La diferencia clave con el EBITDA: El coste del desgaste
La gran diferencia es que el EBIT sí incorpora el coste de la Depreciación y la Amortización. Mientras que el EBITDA «ignora» que las máquinas se rompen o que las patentes caducan, el EBIT resta estos gastos contables para reflejar la pérdida de valor de los activos.
- Depreciación: El desgaste de activos tangibles (maquinaria, flota de vehículos).
- Amortización: La pérdida de valor de activos intangibles (software, licencias).
Al incluir estas partidas, el EBIT ofrece una visión más conservadora y realista de la eficiencia operativa que el EBITDA.
¿Para qué lo usa el inversor?
El inversor utiliza el EBIT para medir la rentabilidad operativa real. Es la métrica definitiva para determinar si el modelo de negocio es viable por sí mismo. Al ser un resultado «antes de intereses», permite evaluar la salud del negocio principal con independencia de cómo se haya decidido financiarlo (deuda vs. capital propio) y antes de cumplir con las obligaciones fiscales.
Es una herramienta excelente para saber si la empresa puede generar suficiente beneficio operativo para, al menos, cubrir sus gastos financieros antes de hablar de ganancias netas.
Aplicado a nuestro ejemplo: De la potencia al desgaste en la Empresa A
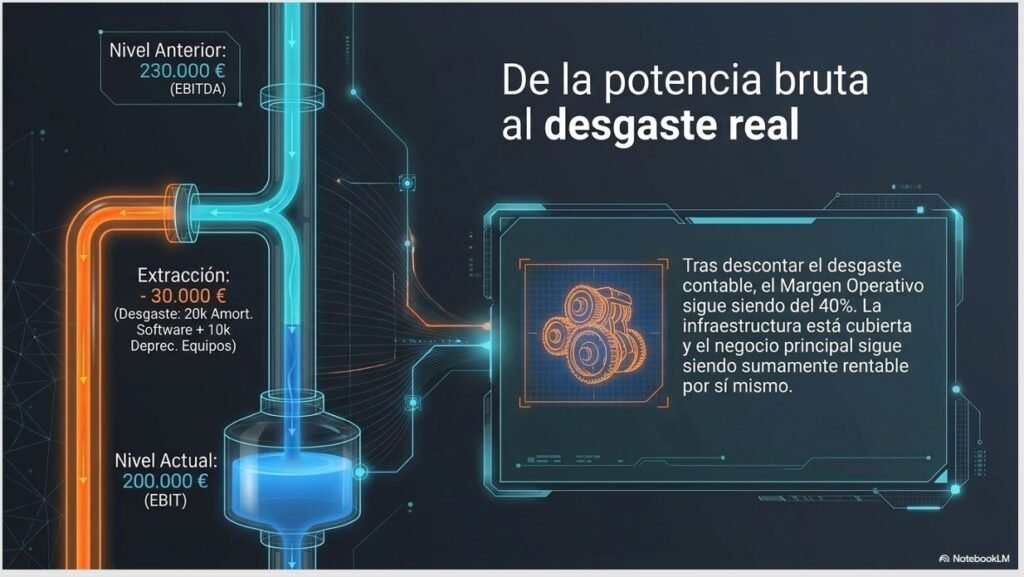
Recuperamos los números de nuestra comercializadora de servicios digitales para ver cómo el desgaste de sus herramientas tecnológicas «recorta» el beneficio operativo:
- EBITDA (Paso anterior): 230.000 €
- (-) Amortización de Software y Licencias: La empresa utiliza plataformas cuya licencia debe renovar o actualizar, estimando un desgaste contable de 20.000 € anuales.
- (-) Depreciación de Equipos: Los servidores y ordenadores pierden valor, lo que supone un recorte de 10.000 €.
- (=) EBIT (Resultado Operativo): 200.000 €.
Lección para el inversor: Tras descontar el desgaste de sus activos, la Empresa A sigue teniendo un Margen Operativo del 40% (200.000 € / 500.000 €). Esto nos confirma que, incluso manteniendo su infraestructura al día, el negocio es sumamente rentable y tiene un margen muy amplio para negociar intereses con los bancos o afrontar el pago de impuestos.
4. Beneficio Neto (La Bottom Line): Lo que realmente va al bolsillo del accionista
Hemos llegado a la parte final del embudo. El Beneficio Neto es el indicador de rentabilidad más completo, ya que representa la ganancia efectiva que queda para los propietarios después de haber cubierto absolutamente todas las obligaciones del negocio. Es lo que en el mundo financiero se conoce como la «última línea» (bottom line) de la Cuenta de Resultado4. Beneficio Neto (La Bottom Line): Lo que realmente va al bolsillo del accionista
¿Qué es el Beneficio Neto de una empresa?
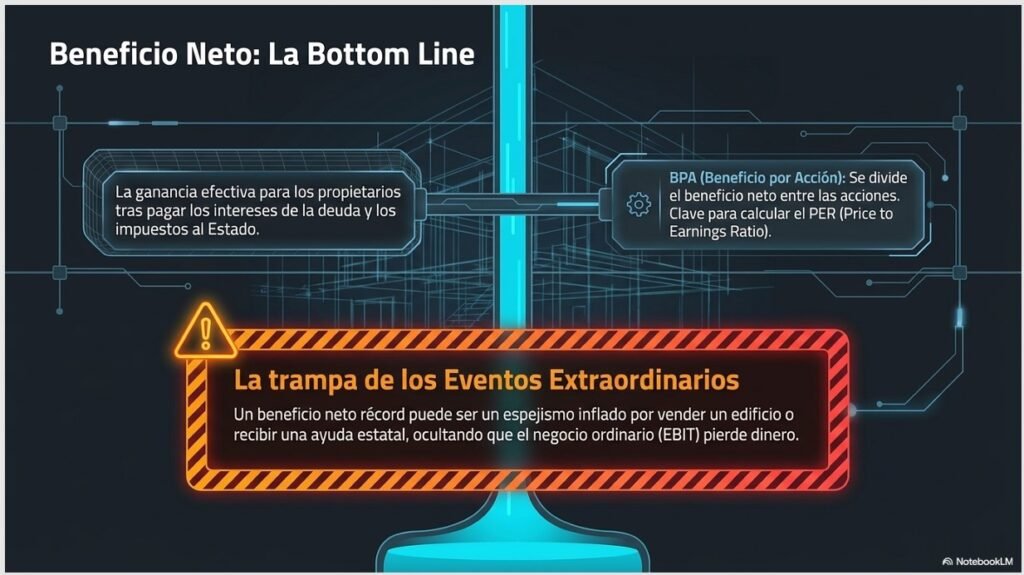
El beneficio neto es el resultado de restar al beneficio operativo (EBIT) los gastos financieros (intereses de la deuda) y los impuestos que se deben pagar al Estado. Es el dinero que la empresa puede decidir reinvertir para seguir creciendo o repartir entre sus accionistas en forma de dividendos.
Del Beneficio Neto al BPA (Beneficio por Acción)
Para un inversor particular, la cifra total del beneficio neto puede ser difícil de digerir si no sabe qué parte le corresponde. Aquí entra en juego el BPA (Beneficio por Acción) o EPS en inglés.
- ¿Cómo se calcula? Se divide el Beneficio Neto total entre el número de acciones que la empresa tiene en circulación.
- ¿Por qué es importante? Permite al accionista saber cuántos euros de ganancia genera la empresa por cada título que posee, facilitando el seguimiento de su inversión personal.
¿Para qué lo usa el inversor? El Ratio PER
La utilidad más famosa del beneficio neto es el cálculo de ratios de valoración, especialmente el PER (Price to Earnings Ratio). Este ratio relaciona el precio de mercado de la acción con el beneficio generado. Un inversor utiliza el PER para intentar determinar si una empresa está «cara» o «barata» en relación con su capacidad de generar ganancias netas recurrentes.
⚠️ La trampa del Beneficio Neto: Los eventos extraordinarios
Fijarse solo en esta cifra puede ser peligroso porque el beneficio neto es muy sensible a resultados extraordinarios que no forman parte del día a día del negocio.
Por ejemplo, una empresa puede presentar un beneficio neto récord un año simplemente porque ha vendido un edificio (una entrada de dinero puntual) o ha recibido una ayuda estatal específica. Si el inversor no mira «más arriba» en la cascada (al EBITDA o al EBIT), podría pensar que el negocio principal va de maravilla, cuando en realidad la actividad ordinaria podría estar perdiendo dinero y sobreviviendo gracias a ese apunte contable excepcional.
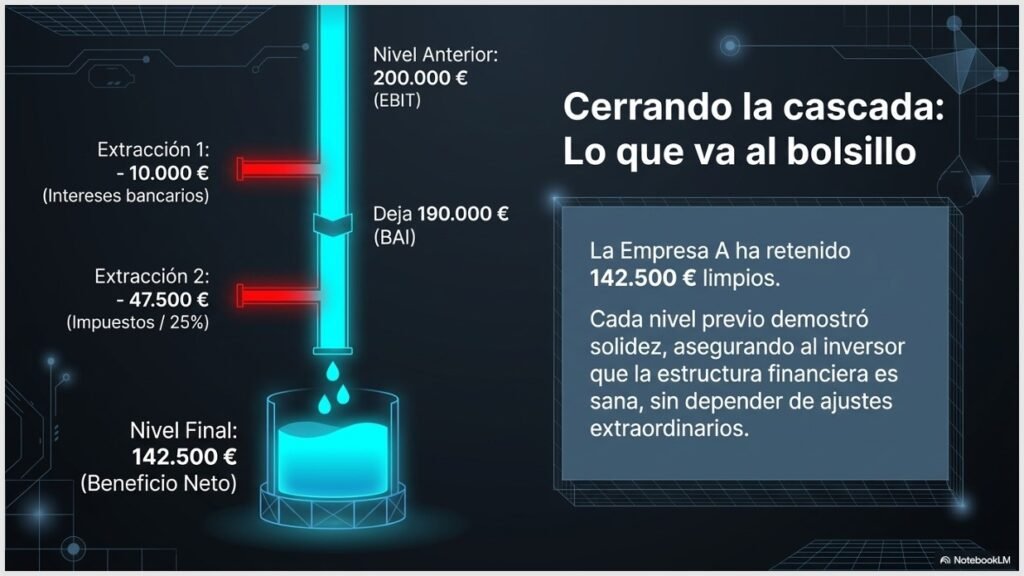
Nuestro caso práctico: Cerrando la cascada de la Empresa A
Terminamos de recortar los números de nuestra empresa de servicios digitales para ver qué llega realmente al final:
- EBIT (Resultado Operativo): 200.000 € (Calculado en el punto anterior).
- (-) Gastos Financieros (Intereses): Restamos los 10.000 € del préstamo que mencionamos al inicio.
- BAI (Beneficio Antes de Impuestos): Nos quedan 190.000 €.
- (-) Impuesto de Sociedades: Tras aplicar la tasa impositiva correspondiente (supongamos un 25%), restamos 47.500 €.
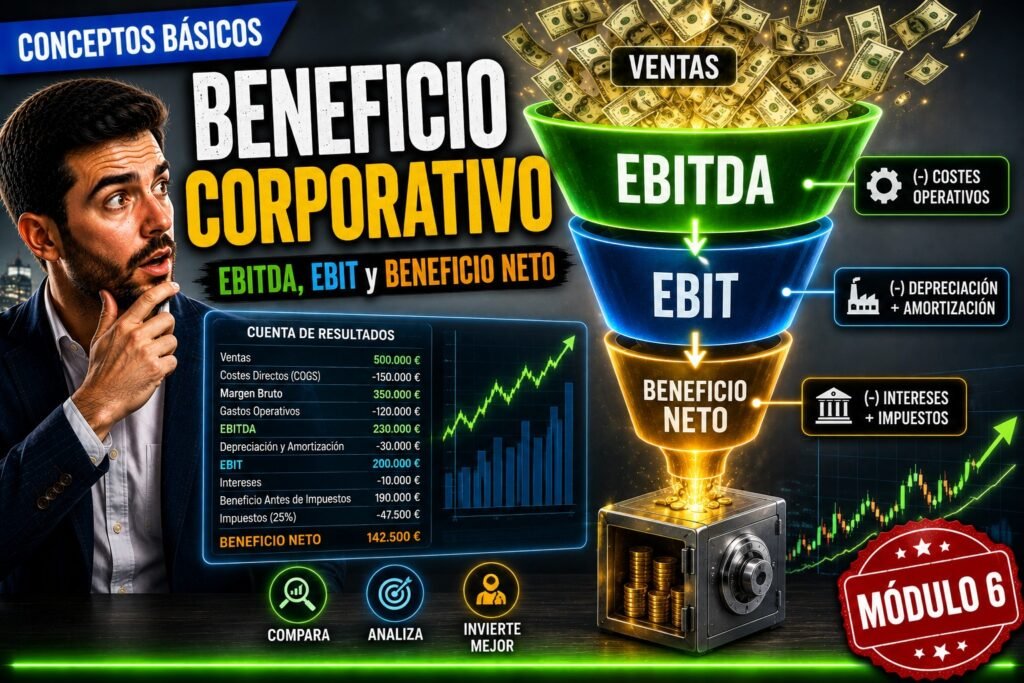
- (=) Beneficio Neto: El resultado final es de 142.500 €.
Conclusión del ejemplo: La Empresa A ha pasado de ingresar 500.000 € a retener 142.500 € de beneficio «limpio». Aunque ha habido muchos recortes por el camino, vemos que cada etapa de la cascada es sólida, lo que nos da confianza como inversores en la viabilidad estructural del negocio.
5. Cuadro Comparativo Resumen: ¿Cuándo usar cada métrica?
Para finalizar este módulo, es fundamental saber qué herramienta sacar de nuestra caja de utilidades según el análisis que estemos realizando. Ninguna cifra es mejor que otra; simplemente responden a preguntas diferentes sobre la realidad de una inversión.
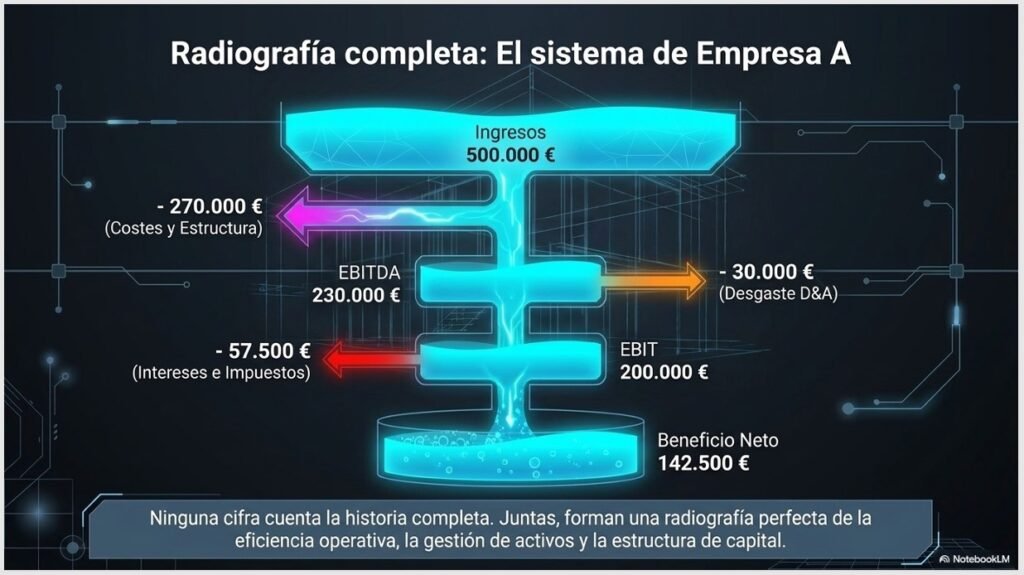
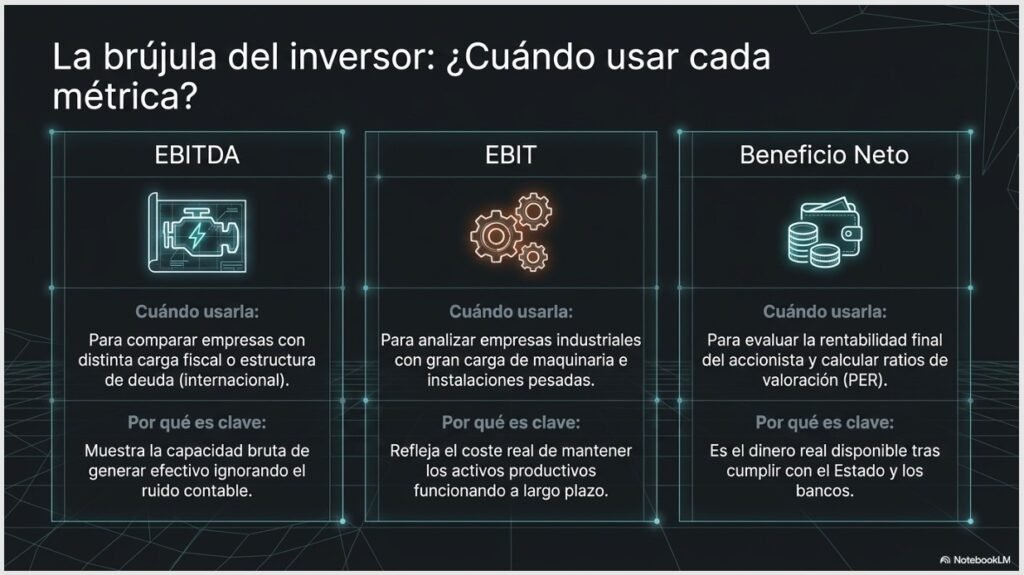
Tabla de decisión rápida
| Métrica | Cuándo usarla… | Por qué es clave |
| EBITDA | Cuando comparas empresas con distinta carga fiscal o estructura de capital. | Elimina el «ruido» de los impuestos y la deuda para ver la capacidad bruta de generar efectivo. |
| EBIT | Cuando analizas empresas industriales con gran carga de maquinaria e instalaciones. | Al incluir la depreciación, refleja el coste real de mantener los activos productivos funcionando a largo plazo. |
| Beneficio Neto | Cuando evalúas la rentabilidad final para el accionista y el pago de dividendos. | Es la «última línea» que mide el dinero que queda tras cumplir con todas las obligaciones, incluidos bancos y Estado. |
Resumen visual de la cascada completa: El caso de la Empresa A
A continuación, presentamos la visión consolidada de cómo el flujo de ingresos de nuestra empresa de servicios digitales se ha ido filtrando a través del embudo hasta llegar al bolsillo del inversor:
- Ingresos Totales:500.000 €
- (-) Recorte Operativo Directo y de Estructura: Se descuentan 270.000 € (costes de servicio, salarios y marketing).
- EBITDA:230.000 €
- (-) Recorte de Desgaste (Amortizaciones y Depreciaciones): Se restan 30.000 € por el envejecimiento contable de equipos y licencias.
- EBIT (Resultado Operativo):200.000 €
- (-) Recorte Financiero y Fiscal (Intereses e Impuestos): Se descuentan 57.500 € (10.000 € de intereses bancarios y 47.500 € de impuestos al Estado).
- Beneficio Neto: 142.500 €
Conclusión final: Al usar esta cascada, el inversor puede ver que, aunque el Beneficio Neto es de 142.500 €, el «motor» (EBITDA) de la empresa es capaz de generar 230.000 € de fuerza bruta. Esta diferencia nos permite entender que la empresa tiene una estructura financiera saludable y que la mayor parte de sus beneficios provienen de la eficiencia de su negocio principal y no de ajustes extraordinarios.
Conclusión: de la cascada a la brújula
Hemos recorrido el mismo camino que sigue cada euro que factura una empresa: entra por la parte ancha del embudo como ingresos, y sale por la parte estrecha, tras varios recortes, convertido en Beneficio Neto. En el caso de nuestra Empresa A, ese recorrido queda así:
500.000 € de ingresos → 230.000 € de EBITDA → 200.000 € de EBIT → 142.500 € de Beneficio Neto.
Cada parada de esa cascada te ha respondido una pregunta distinta: el EBITDA te dijo si el motor operativo es potente; el EBIT, si ese motor sigue siéndolo una vez descontado el desgaste real de sus activos; y el Beneficio Neto, lo que finalmente le queda al accionista después de pagar a bancos y a Hacienda. Ninguna de las tres cifras miente — simplemente responden preguntas diferentes, y ahora ya sabes cuál usar según lo que quieras averiguar de una empresa.
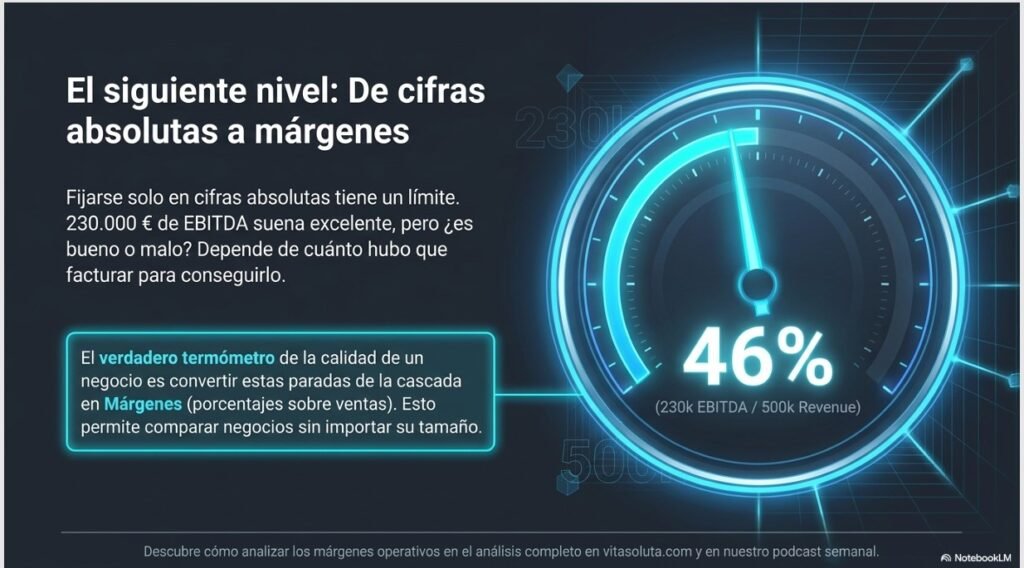
Pero fijarte solo en las cifras absolutas tiene un límite: 230.000 € de EBITDA suena bien para nuestra Empresa A, pero ¿es una cifra buena o mala? Depende de cuánto haya facturado para conseguirlo. Ahí es exactamente donde entra el siguiente paso de tu formación como inversor: convertir estas cifras absolutas en márgenes — el EBITDA, el operativo y el neto expresados como porcentaje sobre las ventas — que es lo que de verdad te permite comparar la eficiencia real de dos empresas, sea cual sea su tamaño.
En un próximo artículo del módulo veremos precisamente eso: cómo un margen EBITDA del 46% (como el de nuestra Empresa A) se convierte en el verdadero termómetro de la calidad de un negocio, y por qué ese porcentaje es, muchas veces, más revelador que cualquiera de las cifras absolutas que hemos calculado hoy.
Nuestras Redes Sociales
👉 Cada viernes publicamos un nuevo análisis fundamental de empresas cotizadas.
👉 Sigue el canal para no perderte los próximos vídeos y seguir aprendiendo sobre inversión y mercados financieros.
👍 Si te ha gustado el vídeo, dale like y suscríbete al canal, porque vienen contenidos muy interesantes para todos nuestros seguidores.
📄 Si te ha parecido interesante el análisis, puedes descargarte la versión en PDF, con todo tipo de detalle y cifras ampliadas.
🎧 También puedes seguirnos y escucharnos en nuestras otras plataformas:
👉 Sigue el canal para más análisis fundamentales de empresas cotizadas.
👉 Escucha el podcast con los análisis en formato audio.
👉 Visita nuestra web para acceder al análisis fundamental completo.
🔗 Análisis completo de la empresa:
👉 https://www.vitasoluta.com/analisis/empresas
Si quieres un descuento a la hora de usar Tikr y ayudar a este canal a seguir creciendo puedes usar el siguiente link: https://app.tikr.com/register?ref=5eksy6
🌐 Dónde encontrarnos
🌐 Web: https://www.vitasoluta.com
📺 YouTube: https://www.youtube.com/vitasoluta
🎧 Podcast: https://www.spotify.com/VitaSoluta
🐦 X: https://www.x.com/Vita_Soluta
📸 Instagram: https://www.instagram.com/vita_soluta
🧵 Threads: https://www.threads.com/vita_soluta
@ Email: admin@vitasoluta.com