Cómo Saber si una Empresa Genera Caja de Verdad y Cuánto Vale
En los tres artículos anteriores hemos construido algo que muy pocos inversores particulares tienen: una comprensión real de qué es el Free Cash Flow, de dónde viene y qué formas distintas puede tomar dependiendo de a quién pertenece ese dinero.
Pero saber calcular una métrica no es lo mismo que saber usarla.
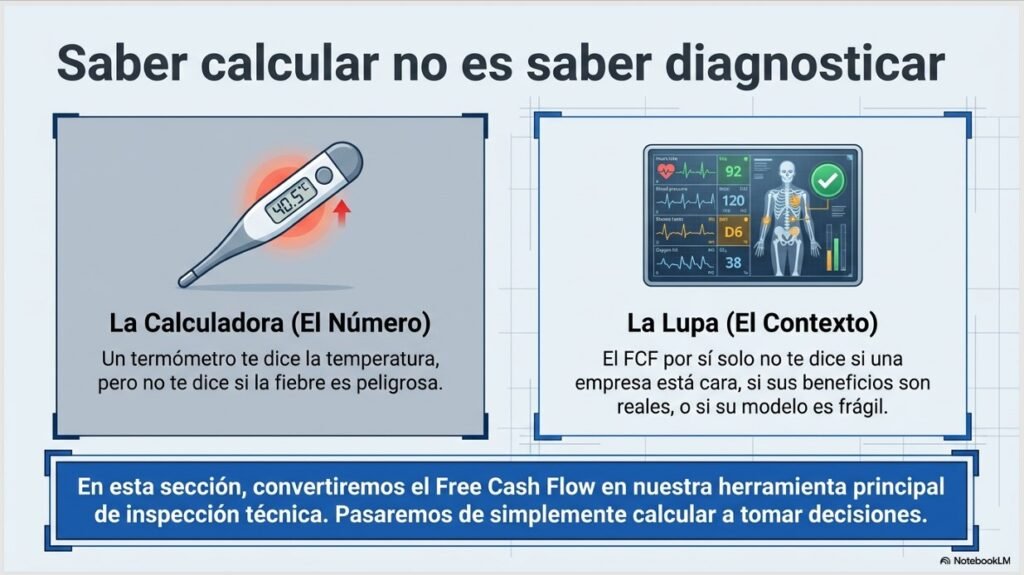
Un termómetro te dice la temperatura. No te dice si tienes fiebre, si la fiebre es peligrosa o si necesitas ir al médico. Para eso necesitas saber interpretar el número en contexto, compararlo con una referencia y entender qué significa en la situación concreta que estás analizando.
Con el FCF ocurre exactamente lo mismo. El número por sí solo no te dice si una empresa está cara o barata, si sus beneficios son reales o artificiales o si su modelo de negocio es sólido o frágil. Para eso necesitas las herramientas que vamos a ver en esta cuarta parte.
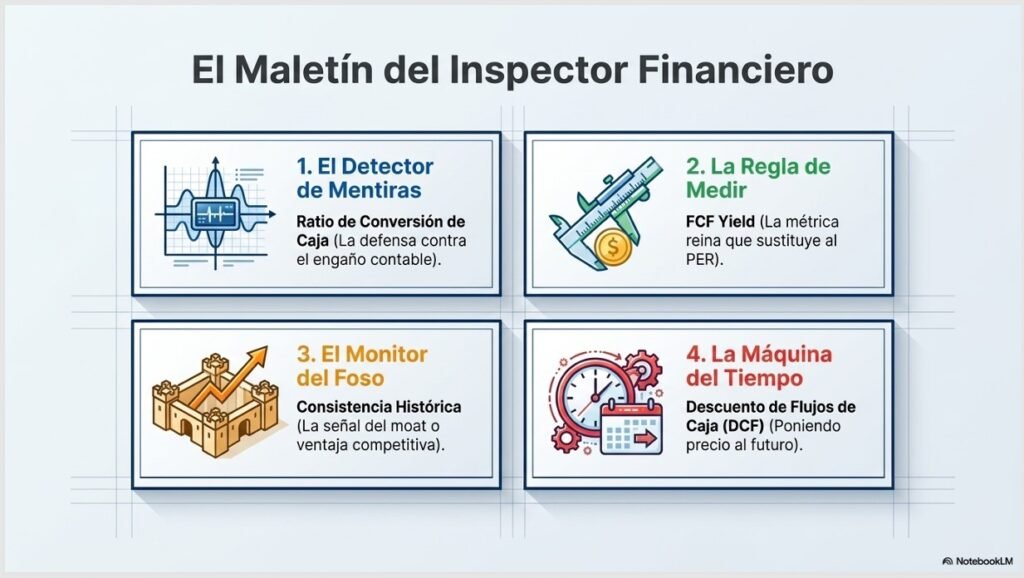
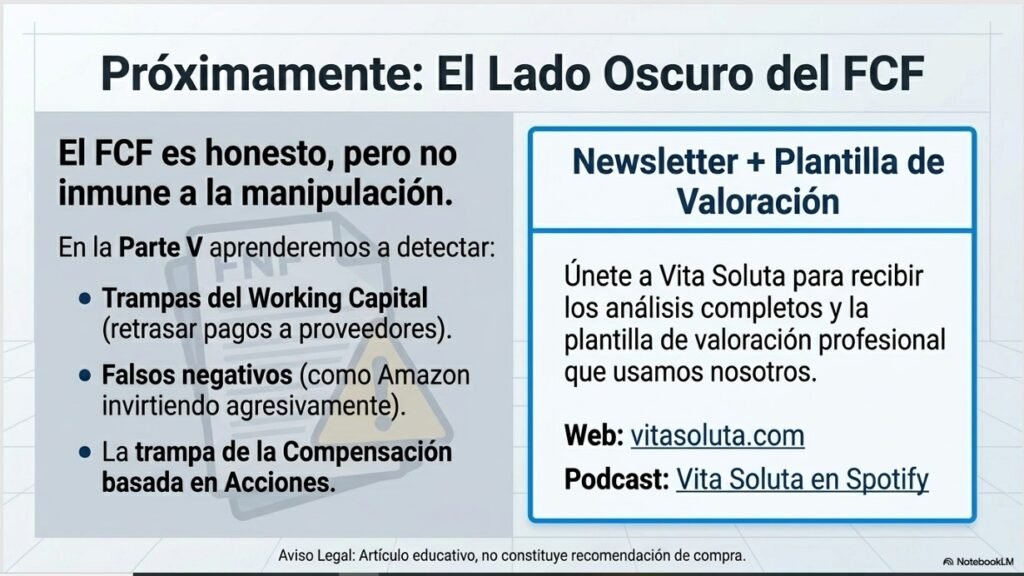
Aprenderás a usar el ratio de conversión de caja como primera línea de defensa contra el engaño contable. Aprenderás a calcular el FCF Yield, la métrica que muchos analistas profesionales prefieren al PER porque mide el rendimiento real de tu inversión en lugar del beneficio de papel. Verás cómo la consistencia histórica del FCF es la señal más fiable de que una empresa tiene una ventaja competitiva real. Y terminaremos con la lógica detrás del método de valoración más poderoso que existe: el descuento de flujos de caja.
Cuando termines este artículo no solo sabrás calcular el Free Cash Flow. Sabrás convertirlo en decisiones.
Entramos en la Parte IV de nuestra guía sobre el Free Cash Flow. Tras haber aprendido qué es y cómo se calcula en sus distintas variantes, ahora daremos el paso definitivo: aprender a usarlo para analizar negocios como un profesional.
En esta sección, pasaremos de la «calculadora» a la «lupa», convirtiendo al FCF en nuestra herramienta principal de inspección técnica.
Parte IV: Análisis fundamental y métricas de valoración con FCF
4.1 El ratio de conversión de caja
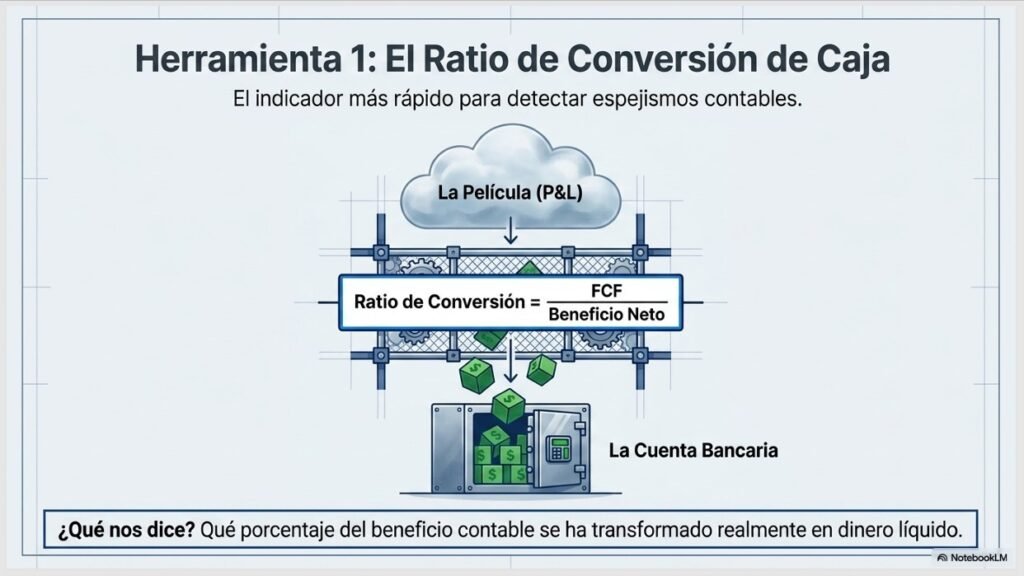
Si el Free Cash Flow es el «detector de mentiras» de las finanzas, el Ratio de Conversión de Caja es el indicador más rápido para saber si una empresa nos está contando la verdad o si estamos ante un espejismo contable.
¿Qué es y cómo se calcula?
Es una métrica extremadamente sencilla pero poderosa que relaciona el dinero real que entra en el banco con el beneficio que la empresa dice haber ganado en su «película» anual (P&L).
Ratio de Conversión = FCF / Beneficio Neto
Este ratio nos dice qué porcentaje del beneficio contable se ha transformado realmente en dinero liquido para la empresa.
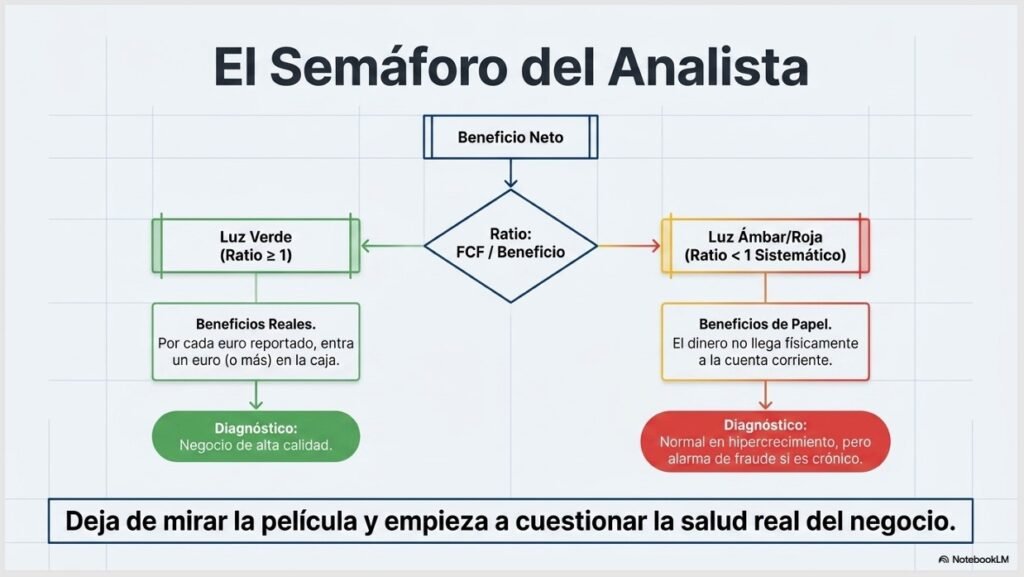
Interpretando los resultados: El semáforo del analista
- Ratio cercano o superior a 1 (Luz Verde): Significa que por cada euro que la empresa dice ganar, entra un euro (o más) en la caja. Es la señal de un negocio de alta calidad donde los beneficios son «reales» y no meros apuntes contables.
- Ratio sistemáticamente por debajo de 1 (Luz Ámbar/Roja): Indica que la empresa reporta beneficios en el papel, pero el dinero no llega físicamente a la cuenta corriente. Esto puede ser normal en fases de crecimiento explosivo, pero si se vuelve crónico, es una señal de alarma.
Cómo detectar fraudes y «trampas» contables de un vistazo
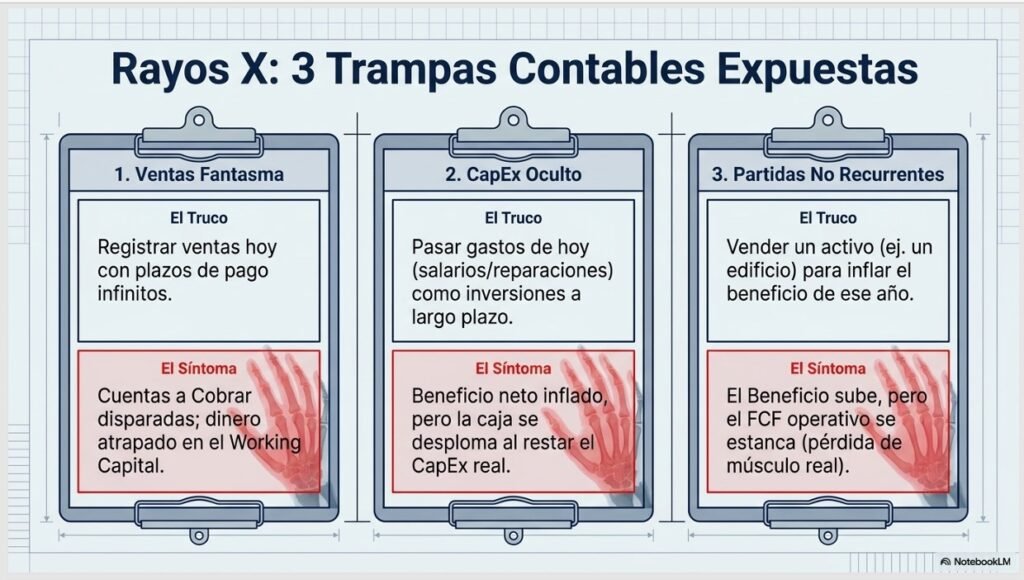
Al comparar el FCF con el Beneficio Neto, puedes detectar las tres trampas más comunes:
1. Ventas «fantasma» o de mala calidad
Una empresa puede registrar una venta hoy para inflar su beneficio, pero si le da a sus clientes plazos de pago infinitos o si estos directamente no le pagan, esa venta es solo un «apunte de papel».
- En el Balance: Verás que las Cuentas a Cobrar suben disparadas.
- En el FCF: El dinero se queda atrapado en el Working Capital, provocando que el FCF sea mucho menor que el Beneficio Neto.
2. Ocultar gastos bajo la alfombra del CapEx
Esta es una de las trampas favoritas en los fraudes históricos. Consiste en coger gastos que deberían restar beneficio hoy (como reparaciones o salarios) y anotarlos como inversiones (CapEx) para que se paguen poco a poco en el futuro a través de la depreciación.
- El efecto: El beneficio neto parece muy alto porque los gastos están «escondidos» en el balance.
- La realidad: Como el CapEx se resta directamente para calcular el FCF, el ratio de conversión caerá por los suelos, revelando que la empresa está quemando caja a pesar de decir que es rentable.
3. Inflado con partidas «no recurrentes»
A veces el beneficio neto sube artificialmente por eventos que no se repetirán, como la venta de un edificio.
- La clave: El analista debe «limpiar» el beneficio de estos ingresos extraordinarios para ver la capacidad normal de generación de caja. Si el beneficio sube pero el FCF operativo se estanca, la empresa está perdiendo su «músculo» real.
En conclusión: El Ratio de Conversión es tu primera línea de defensa. Si una empresa presume de beneficios récord pero el ratio FCF / Beneficio Neto es pobre año tras año, deja de mirar la «película» y empieza a cuestionar la salud real del negocio.
Llegamos a uno de los puntos más esperados de este bloque: el FCF Yield. Si el Ratio de Conversión de Caja era nuestro semáforo, el FCF Yield es la regla de medir definitiva que nos dice, con precisión matemática, cuántos euros de dinero real estamos recibiendo por cada euro que invertimos en una acción.
4.2 FCF Yield: La métrica reina de la valoración
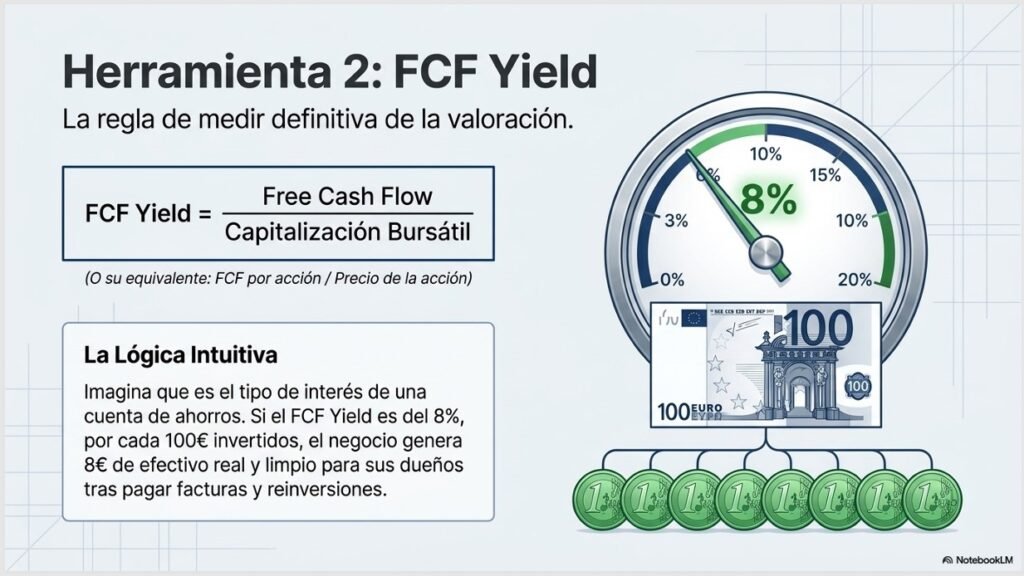
El FCF Yield (Rentabilidad del Flujo de Caja Libre) es el ratio que relaciona el Free Cash Flow generado por la empresa con su precio en el mercado. Se puede calcular de dos formas sencillas que dan el mismo resultado:
- Por acción: Free Cash Flow por acción / Precio de la acción.
- Total de la empresa: Free Cash Flow Total / Capitalización Bursátil.
La lógica intuitiva: Imagina que el FCF Yield es como el «tipo de interés» de una cuenta de ahorros. Si una empresa tiene un FCF Yield del 8%, significa que, por cada 100€ que inviertes en sus acciones, el negocio está generando 8€ de efectivo real y limpio que le pertenecen a los dueños tras haber pagado todas las facturas y reinversiones.
¿Por qué el FCF Yield supera al PER tradicional?
Aunque el PER (Price to Earnings Ratio) es el múltiplo más famoso del mundo, los analistas profesionales y gestores de fondos suelen preferir el FCF Yield por varias razones fundamentales:
1. Dinero real vs. «Opinión» Contable
Como hemos aprendido, el Beneficio Neto (la base del PER) es el resultado de aplicar reglas contables que pueden estar llenas de «ruido» o incluso ser manipuladas. Una empresa puede reportar un beneficio récord y no tener ni un euro en el banco.
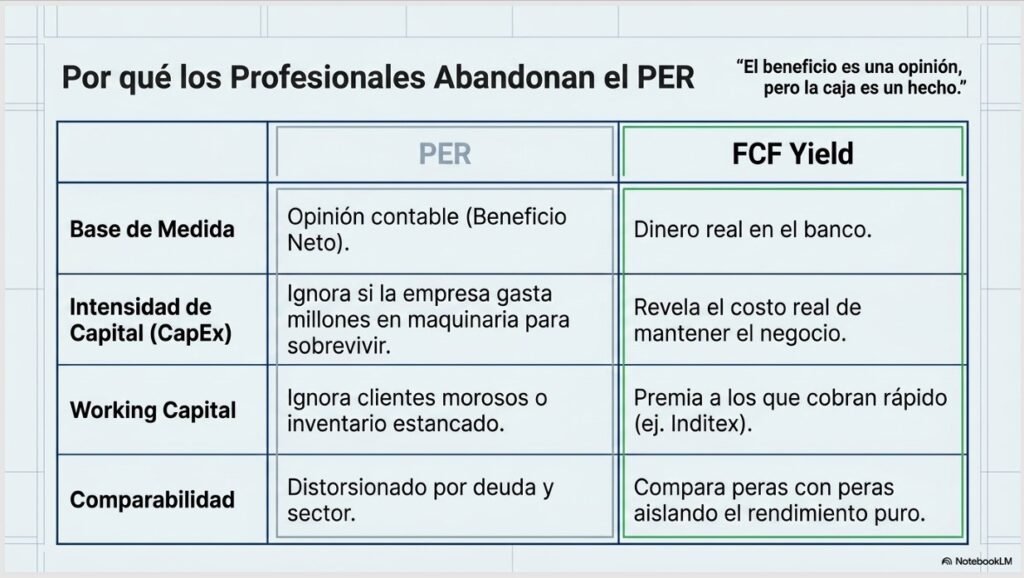
- El PER puede engañarte con beneficios de papel.
- El FCF Yield no miente: se basa en el dinero físico que entra y sale de la cuenta corriente.
2. Considera la intensidad de capital (Capex)
Dos empresas pueden ganar exactamente el mismo beneficio neto, pero una necesita gastar millones en renovar maquinaria pesada para seguir viva y la otra es una consultora que solo necesita portátiles.
- El PER las valoraría igual porque sus beneficios son idénticos.
- El FCF Yield revelará que la empresa de maquinaria es más cara, ya que gran parte de su beneficio «se evapora» en el CAPEX, dejando menos dinero real para el accionista.
3. El impacto del Working Capital
El PER ignora si el dinero se está quedando atrapado en inventarios que no se venden o en clientes que no pagan.
- El FCF Yield castiga a las empresas con mala gestión operativa y premia a aquellas que, como Inditex, cobran rápido y gestionan su caja con maestría, mostrando una rentabilidad real mucho más alta.
4. Es más comparable entre sectores
El FCF Yield permite comparar «peras con peras». Al limpiar los efectos de la deuda, los impuestos y la intensidad de capital, nos permite ver cuál es el rendimiento real del negocio independientemente de si estamos mirando una petrolera o una tecnológica.
En conclusión: Mientras que el PER te dice cuántas veces pagas el beneficio de papel, el FCF Yield te dice cuánto «jugo» real estás extrayendo de tu inversión. Como bien dicen los grandes inversores, «el beneficio es una opinión, pero la caja es un hecho».
4.3 La consistencia del FCF como señal de ventaja competitiva
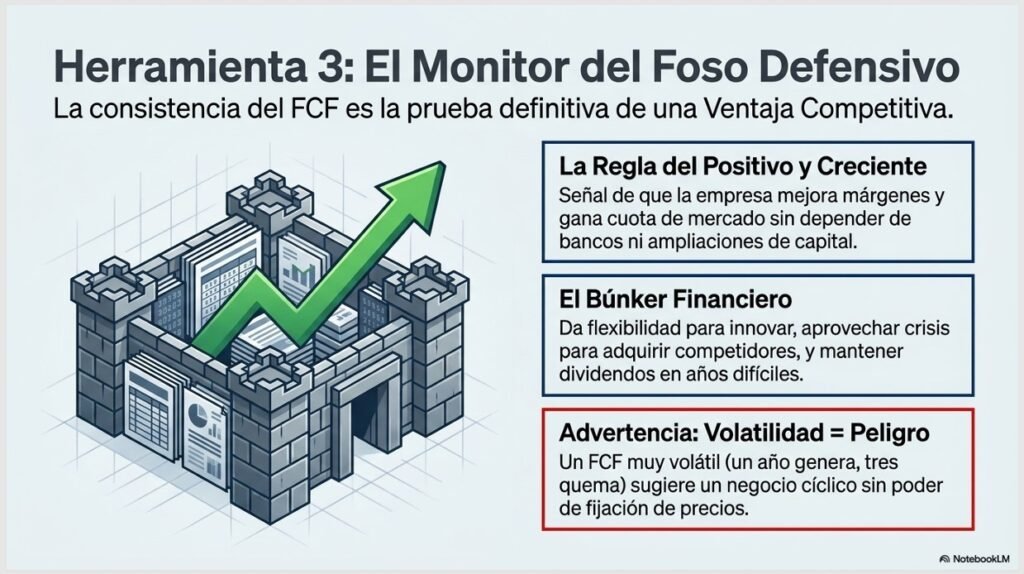
La capacidad de una empresa para generar efectivo libre de forma constante y predecible es la prueba definitiva de que posee una ventaja competitiva (o moat) sólida. Un negocio que genera FCF año tras año demuestra que su modelo es resiliente y que no depende de la caridad de los bancos o de constantes ampliaciones de capital para sobrevivir.
Cómo leer la tendencia histórica del FCF para evaluar la calidad del negocio
Para evaluar un negocio como un profesional, no debes limitarte a los números de un solo año; es crucial analizar las tendencias a lo largo del tiempo para identificar patrones y prever el rendimiento futuro.
1. La regla del «Positivo y Creciente»
La señal de salud más clara es un flujo de caja operativo positivo y una tendencia de FCF creciente.
- FCF Creciente: Indica que la empresa está prosperando en su entorno, mejorando sus márgenes o ganando cuota de mercado de forma eficiente.
- FCF Estable: En sectores maduros, un FCF constante (aunque no crezca a doble dígito) es señal de una «vaca lechera» que financia dividendos seguros.
2. Consistencia vs. Volatilidad
Un inversor inteligente busca la trayectoria de solidez en el tiempo.
- Negocios de alta calidad: Presentan un FCF que guarda relación con sus beneficios contables año tras año.
- Señales de alerta: Un FCF muy volátil (un año genera mucho y tres años quema caja) sugiere un negocio cíclico, con poco poder de negociación o con una administración ineficiente del capital de trabajo.
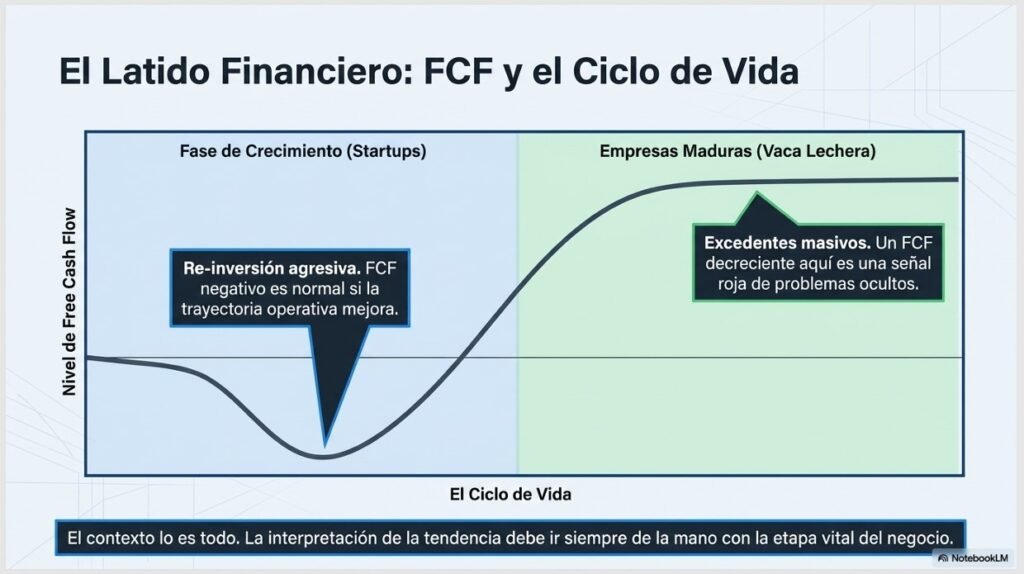
3. El contexto del ciclo de vida de la empresa
La interpretación de la tendencia debe ir siempre de la mano con la etapa en la que se encuentra el negocio:
- Empresas en fase de crecimiento (Startups): Es normal ver un FCF bajo o incluso negativo si están reinvirtiendo agresivamente para escalar rápido. Aquí la clave es ver si el flujo operativo mejora con el tiempo hacia la rentabilidad.
- Empresas maduras: Se espera que generen excedentes masivos de efectivo. Si una empresa consolidada tiene un FCF plano o decreciente mientras sus beneficios suben, podría estar ocultando problemas bajo la alfombra del gasto de capital (CapEx).
4. Flexibilidad estratégica y resiliencia
La consistencia en el FCF otorga a la empresa la flexibilidad necesaria para innovar o resistir tormentas económicas sin depender de préstamos externos que comprometan su futuro. Es el «búnker financiero» que permite a la compañía:
- Aprovechar oportunidades de adquisición cuando otros están asfixiados.
- Mantener una política de dividendos atractiva y recompras de acciones incluso en años difíciles.
En conclusión: Un historial de FCF sólido y recurrente es el reflejo de una administración impecable y un modelo de negocio sostenible. Como inversor, tu objetivo es encontrar esas «máquinas de generar caja» cuya visibilidad de beneficios futuros sea alta, ya que el mercado siempre estará dispuesto a pagar un múltiplo superior por ellas.
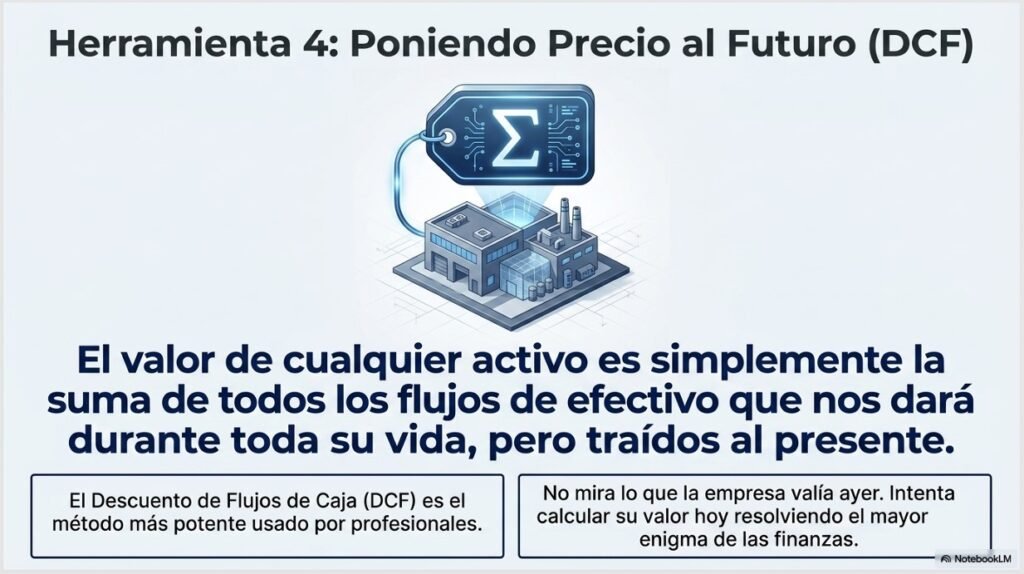
No podemos terminar sin introducir brevemente la herramienta más potente y utilizada por los profesionales para poner precio a un negocio: el Descuento de Flujos de Caja (DCF). Este método no mira lo que la empresa valía ayer, sino que intenta calcular su valor hoy basándose en todo el dinero que será capaz de generar en el futuro.
4.4 Introducción conceptual al descuento de flujos de caja (DCF)
El DCF parte de una premisa fundamental: el valor de cualquier activo (ya sea una acción, un bono o una panadería) es simplemente la suma de todos los beneficios o flujos de efectivo que nos dará durante toda su vida, pero traídos al presente.
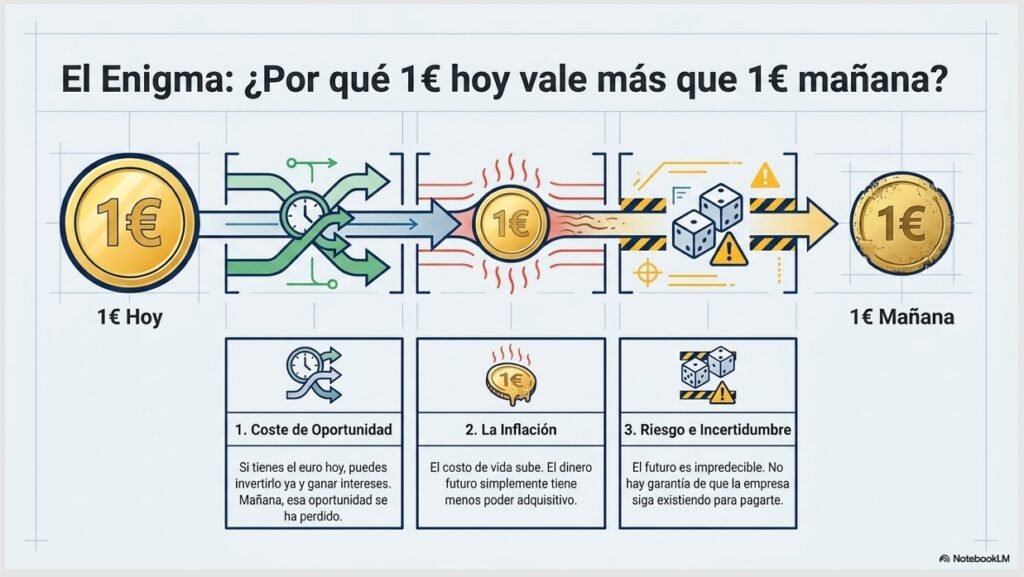
Para entender este concepto, debemos resolver el enigma principal de las finanzas: ¿Por qué un euro hoy vale más que un euro mañana?.
El valor del dinero en el tiempo
Si alguien te ofreciera elegir entre recibir 1.000 € hoy o 1.000 € dentro de cinco años, instintivamente elegirías hoy. Esta intuición se basa en tres razones que el DCF utiliza para ajustar los números:
- El coste de oportunidad: Si tienes un euro hoy, puedes invertirlo en una cuenta de ahorros o en otro negocio y hacer que crezca. Si recibes ese mismo euro dentro de un año, habrás perdido la oportunidad de ganar esos intereses durante ese tiempo.
- La inflación: Con el paso del tiempo, el coste de la vida suele subir. Un euro hoy permite comprar más cosas que un euro dentro de diez años, por lo que el dinero futuro tiene menos poder adquisitivo.
- El riesgo y la incertidumbre: El futuro es impredecible. No hay ninguna garantía total de que la empresa realmente genere ese dinero dentro de cinco años o de que incluso siga existiendo para pagarlo. Por lo tanto, cuanto más lejos esté el dinero en el tiempo, más «descuento» o castigo debemos aplicarle para compensar ese riesgo.
¿Cómo funciona el DCF de forma simple?
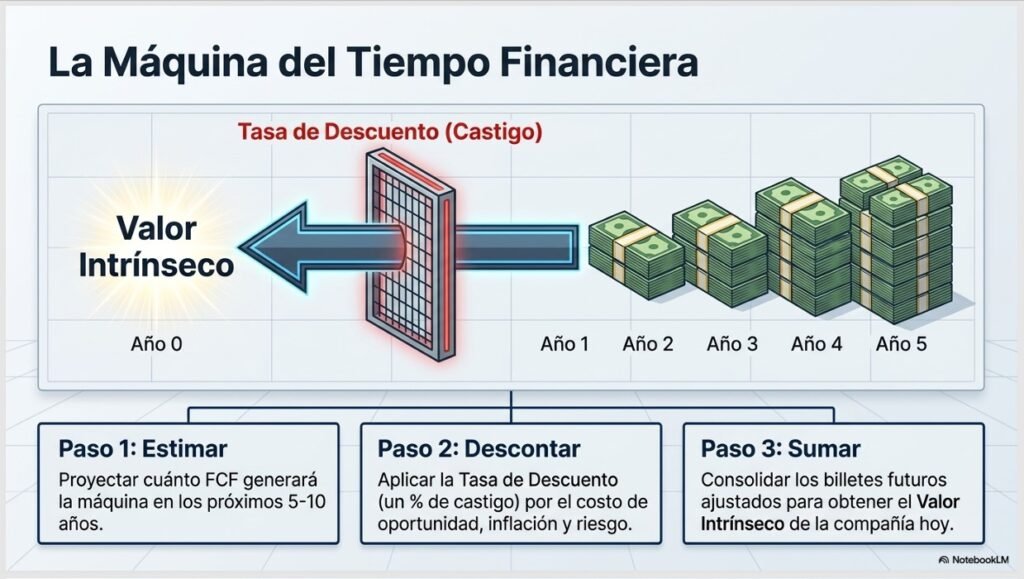
Imagina que el DCF es como una máquina del tiempo financiera.
- Primero, estimamos cuánto Free Cash Flow generará la empresa cada año en el futuro (por ejemplo, los próximos 5 o 10 años).
- Segundo, como sabemos que el dinero futuro vale menos, aplicamos una tasa de descuento (un porcentaje de castigo) para calcular cuánto valdrían hoy esos fajos de billetes futuros.
- Al sumar todos esos valores ya «ajustados» al día de hoy, obtenemos el Valor Intrínseco de la compañía.
En conclusión: El DCF es el método conceptualmente «correcto» porque entiende que una empresa es una máquina de generar billetes y que el valor real de esa máquina depende de cuántos billetes produzca, cuándo los produzca y qué tan seguro sea que los recibiremos.
Nota: Aunque aquí hemos visto la lógica que hay detrás, el desarrollo matemático completo, el cálculo de la tasa de descuento (WACC) y la estimación del valor final de la empresa se tratan con todo detalle en el módulo de valoración.
De la calculadora a la lupa
En esta cuarta parte has dado el salto que separa al inversor que acumula conocimientos del que los convierte en criterio propio. Ya no se trata solo de saber qué es el FCF o cómo calcularlo. Ahora sabes usarlo.
Sabes que el ratio de conversión de caja es tu primera defensa contra las empresas que presumen de beneficios que no existen en el banco. Sabes que el FCF Yield te dice cuánto dinero real estás recibiendo por cada euro que inviertes, algo que el PER tradicional nunca puede garantizarte. Sabes que una empresa que genera FCF positivo y creciente durante años no es una casualidad sino la huella de un modelo de negocio con ventaja competitiva real. Y sabes que el valor de cualquier empresa es, en su esencia, la suma de todo el dinero que será capaz de generar en el futuro traído al presente.
Queda un solo artículo en esta serie. Y es el que más va a proteger tu dinero.
En el próximo artículo: el lado oscuro del FCF
En la quinta y última entrega aprenderemos a no dejarnos engañar. Porque el Free Cash Flow, como cualquier métrica financiera, puede ser manipulado. Y hay empresas que saben exactamente cómo hacerlo.
Veremos cuándo un FCF negativo es una señal de alarma real y cuándo es exactamente lo contrario: la señal de que una empresa está invirtiendo agresivamente en su propio futuro, como hizo Amazon durante años. Aprenderás a detectar la trampa del Working Capital, donde algunas empresas inflan artificialmente su flujo de caja retrasando el pago a sus proveedores, algo que puede parecer eficiencia pero que en realidad es una bomba de relojería financiera. Y entraremos en uno de los temas más ignorados por los inversores principiantes y más relevantes en empresas tecnológicas: la compensación basada en acciones, ese mecanismo que hace que el FCF parezca mucho más sano de lo que realmente es para el accionista.
El FCF es la métrica más honesta del análisis financiero. Pero honesta no significa inmune a la manipulación. Eso es lo que viene en el último artículo.
Nos vemos en la quinta parte.
Nuestras Redes Sociales
━━━━━━━━━━━━━━━━━━━━
NEWSLETTER + PLANTILLA DE VALORACIÓN
━━━━━━━━━━━━━━━━━━━━
Suscríbete a nuestra newsletter y recibe:
→ Los análisis completos de empresas cotizadas
→ La plantilla de valoración que usamos nosotros mismos
→ Acceso anticipado a nuevos contenidos
━━━━━━━━━━━━━━━━━━━━
⚠️ AVISO LEGAL
━━━━━━━━━━━━━━━━━━━━
Este artículo es exclusivamente educativo. No constituye recomendación de compra ni de venta de ningún activo financiero. Invierte siempre con criterio propio y, si lo necesitas, con el apoyo de un asesor financiero regulado.
━━━━━━━━━━━━━━━━━━━━
🌐 DÓNDE ENCONTRARNOS
━━━━━━━━━━━━━━━━━━━━
🌍 Web → https://www.vitasoluta.com
📺 YouTube → https://www.youtube.com/vitasoluta
🎧 Podcast → https://www.spotify.com/VitaSoluta
🐦 X → https://www.x.com/Vita_Soluta
📸 Instagram → https://www.instagram.com/vita_soluta
🧵 Threads → https://www.threads.com/vita_soluta